
インテリジェントPDU市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
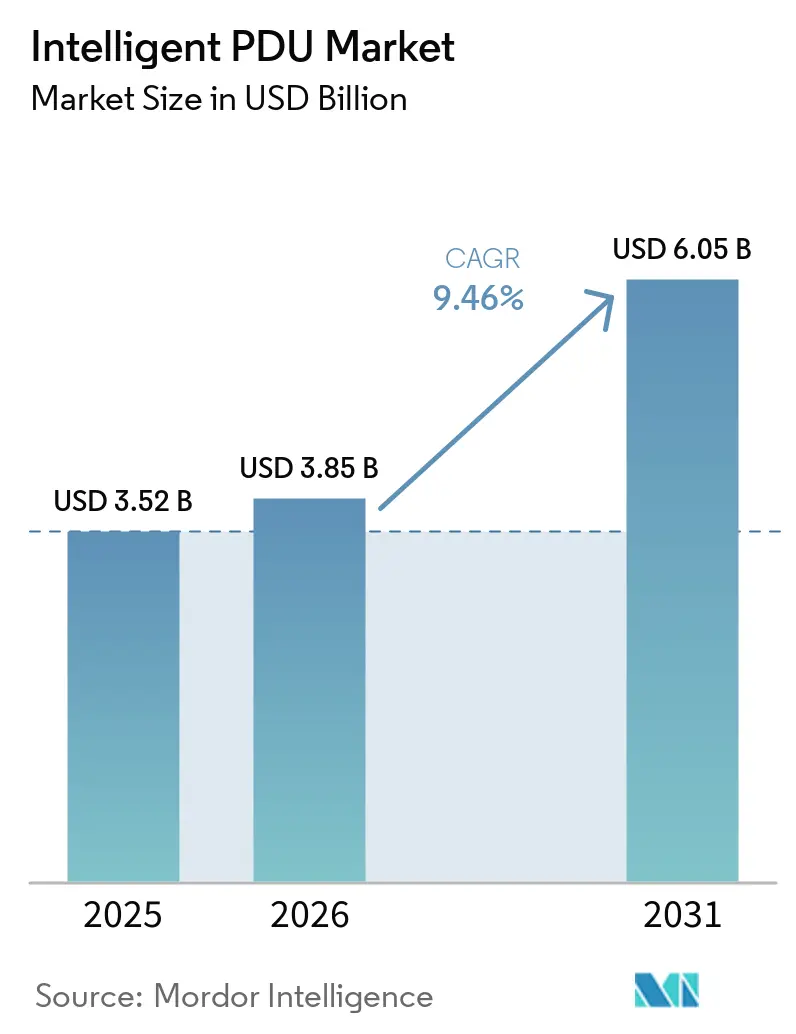
| 市場規模 (2026) | 3.85 十億米ドル |
| 市場規模 (2031) | 6.05 十億米ドル |
| 成長率 (2026 - 2031) | 9.46 % |
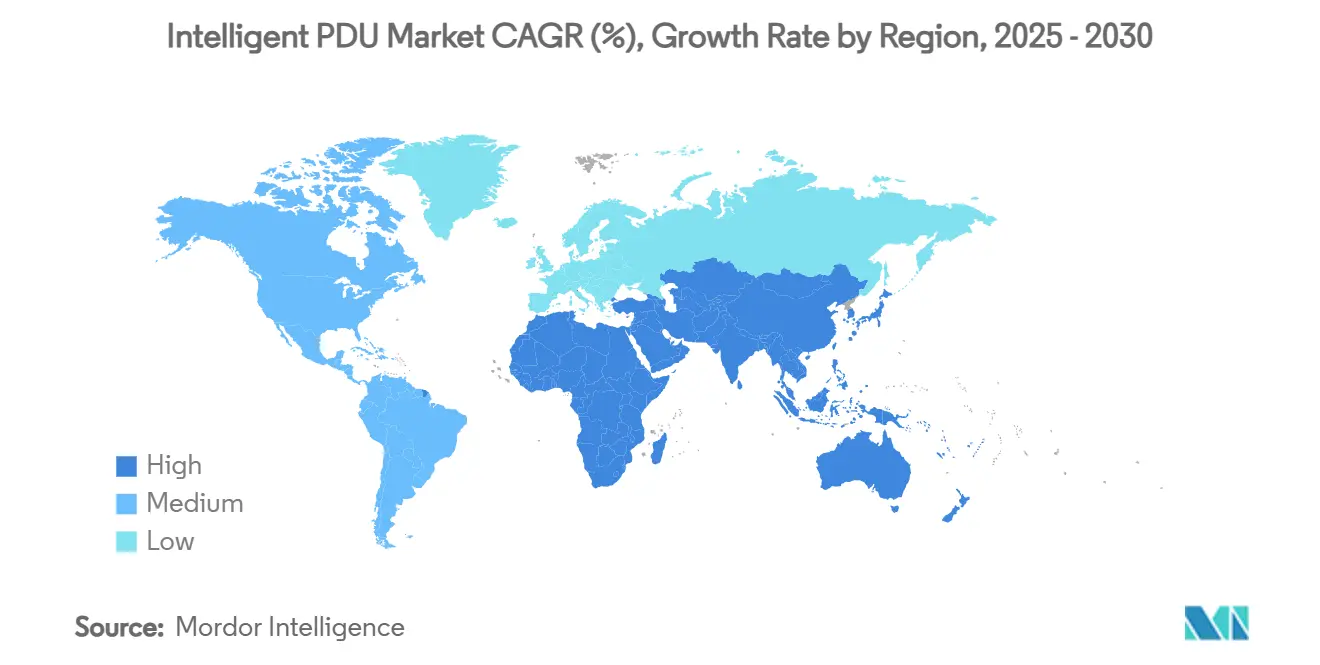
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
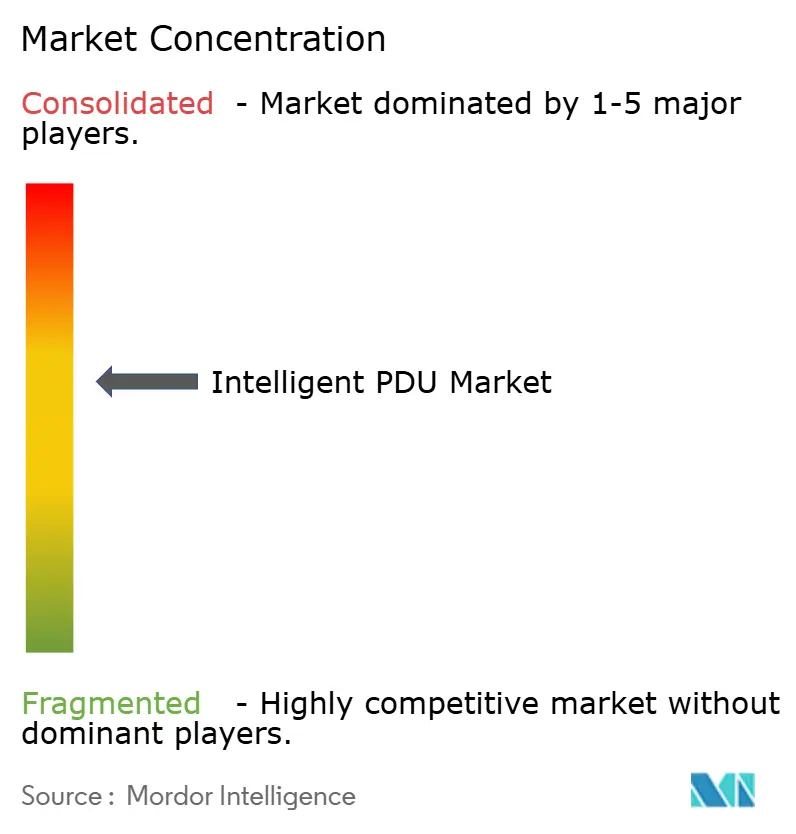
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるインテリジェントPDU市場分析
インテリジェントPDU市場規模は、2025年の3.52 ビリオン 米ドルから2026年には3.85 ビリオン 米ドルへと成長し、2026年から2031年にかけてCAGR 9.46%で推移し、2031年までに6.05 ビリオン 米ドルに達すると予測されています。AIに対応したデータセンターの急速な普及、シングルフェーズからスリーフェーズのラック電源への移行、そして企業全体のエネルギー効率化義務が、計測・スイッチング・予測分析を組み合わせたインテリジェントなネットワーク型電力分配への需要を高めています。多くのハイパースケール展開においてラック電力密度が30 kWを超え、従来の基本的なPDUの能力を上回っていることが成長を後押ししています。欧州連合および北米のESG報告規則に事業者が対応するなか、サイバーセキュリティ強化機能、ホットスワップ設計、高度なカーボンレポーティング機能が購買の決定的な基準となっています。[1]インテリジェントPDU市場はまた、Schneider Electricの7億 米ドルの米国投資計画Eatonの14億 米ドルのFibrebond買収など、ターンキー型電力分配ソリューションの拡充を目的とした戦略的なベンダーの動きからも恩恵を受けています。
主要レポートのポイント
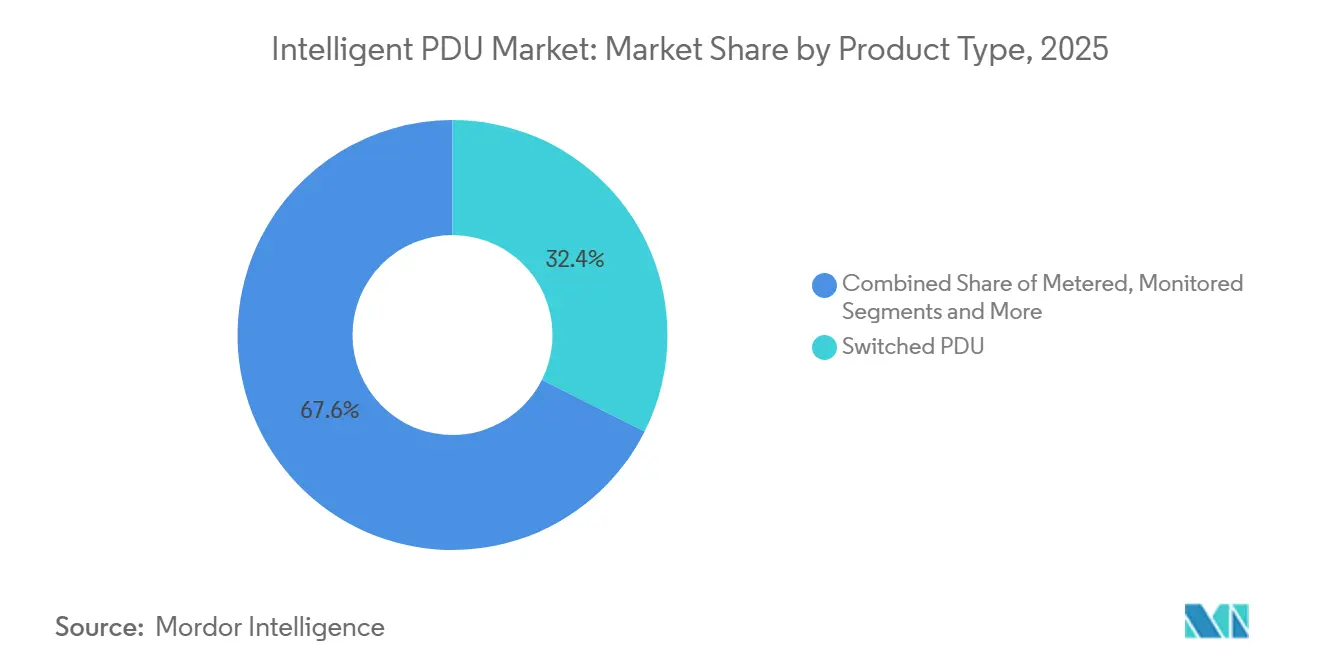
- 製品タイプ別では、スイッチドPDUが2025年のインテリジェントPDU市場規模において売上シェアの32.4%を占め、ホットスワップPDUは2031年までCAGR 9.8%で拡大すると予測されています。
- 電源フェーズ別では、スリーフェーズアーキテクチャが2025年のインテリジェントPDU市場シェアの60.5%を占め、2031年までCAGR 9.6%で成長すると予測されています。
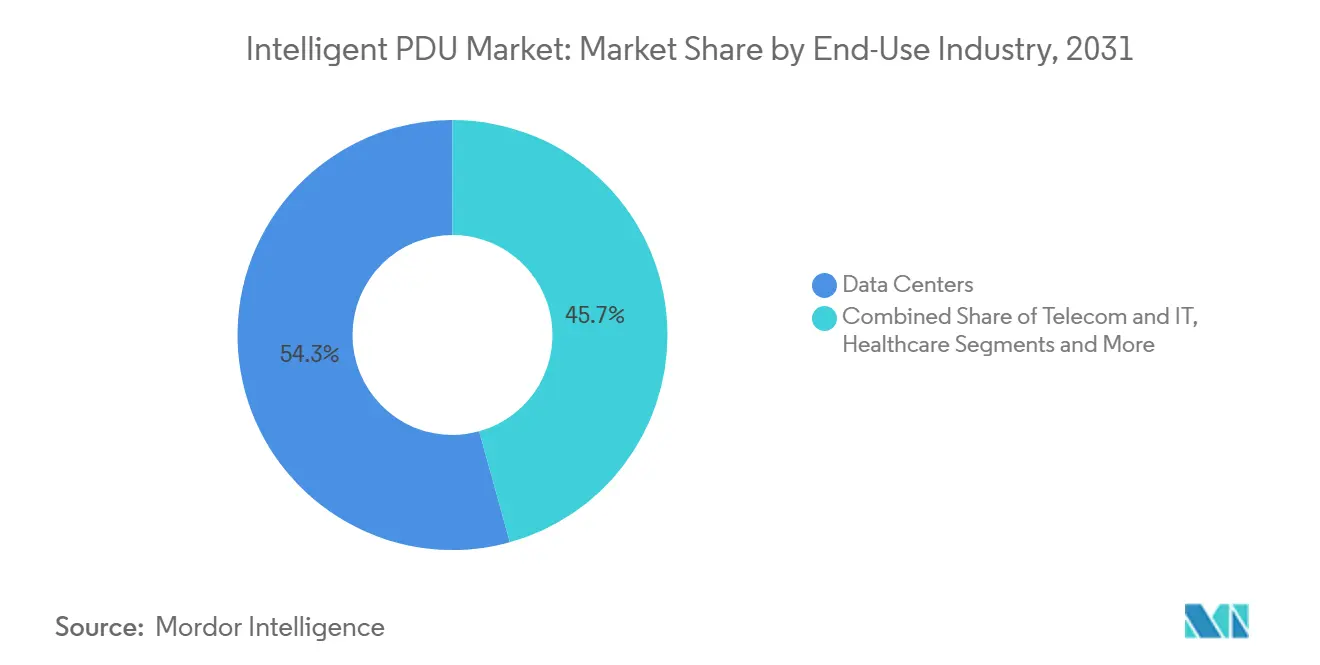
- 最終用途別では、データセンターが2025年のインテリジェントPDU市場規模の54.3%のシェアを占め、AIを活用したハイパースケール施設は2031年までCAGR 9.6%で拡大しています。
- フォームファクター別では、ラックマウント型ユニットが2025年のインテリジェントPDU市場シェアの78.4%を占め、2031年までCAGR 10.4%で成長しています。
- 地域別では、北米が2025年に37.2%のシェアでトップとなり、アジア太平洋地域は2031年までCAGR 9.9%を達成すると予測されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ハイパースケールデータセンターの普及 | +2.1% | 北米およびアジア太平洋地域に集中するグローバル | 中期(2〜4年) |
| アウトレットレベルの監視を必要とするラック電力密度の上昇(30kW超) | +1.8% | 北米および欧州が主導するグローバル | 短期(2年以内) |
| 企業のエネルギー効率化およびPUE削減への取り組み | +1.3% | エネルギー効率指令の義務化により欧州が最も強く、グローバル | 長期(4年以上) |
| 単相から三相ラック電源アーキテクチャへの移行 | +1.1% | 北米および欧州、アジア太平洋地域へ拡大 | 中期(2〜4年) |
| サブサイクル電力品質分析に対するAIワークロードの需要 | +1.7% | 北米、グローバルへ拡大 | 短期(2年以内) |
| ESG主導のラックレベルカーボン報告義務 | +1.4% | 欧州および北米、アジア太平洋地域で新興 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ハイパースケールデータセンターの普及
ハイパースケール事業者は、1ラックあたり1,000世帯分に相当する電力密度を必要とするAI最適化サイトを展開しており、きめ細かな監視、自動負荷分散、および高度な熱分析を備えたインテリジェントPDUへの移行を余儀なくされています。三相構成がこれらの展開を支配しており、混合電圧ITロードを同時にサポートしながら効率的な配電を可能にしています。ベンダーは現在、稼働時間の義務を満たし手動介入を削減するために、サブサイクル分析とホットスワップ計測ボードをバンドルしています。これらの機能により、ハイパースケールオーナーが積極的なエネルギー効率化目標を追求する際の遊休容量が削減され、ROIが向上します。
アウトレットレベルの監視を必要とするラック電力密度の上昇
ラックあたり40〜140kWを押し上げるAIトレーニングクラスターは標準的なデータセンター設計を超え、アウトレットレベルの電流および力率監視を不可欠なものにしています。インテリジェントPDUはリアルタイムで過負荷傾向を検出し、ブレーカーが作動する前に容量計画担当者がフェーズを再調整できるようにします。液体冷却と組み合わせることで、PDUはファン速度、冷却液流量、およびワークロード配置を調整するDCIMツールにテレメトリーを提供します。得られたインサイトにより、計画外の停止が回避され、機器の寿命が延長されます。
企業のエネルギー効率化およびPUE削減への取り組み
EUの持続可能性規則は、2024年から大規模データセンターに対してPUE、CER、CUE、WUEの指標を毎年開示することを義務付けており、事業者はラックに高解像度計測を組み込むことを余儀なくされています。インテリジェントPDUはアウトレットレベルのデータを収集してライブダッシュボードに提供し、施設がエネルギーの無駄を削減してサイトをグローバルにベンチマークできるようにします。公共料金コストが上昇する中、CFOはPDUによる節約をますます資本予算サイクルに組み込み、コロケーション、通信、および企業セグメント全体での普及を促進しています。
単相から三相ラック電源アーキテクチャへの移行
データセンターは、デュアル電圧互換性を維持しながら回路あたり1.7倍の容量を供給する三相電源へのアップグレードを進めています。インテリジェントPDUはフェーズバランスを継続的に監視し、ブレーカーの作動とUPSの非効率を防止します。交互フェーズアウトレットはコード配線を簡素化し、気流を改善し、ケーブルの嵩を削減します。ラック密度が上昇するにつれて、単相との総所有コスト格差が拡大し、北米および欧州での急速な移行を促進しています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 基本的なPDUと比較した高い初期コスト | -1.2% | 新興市場で最も顕著なグローバル | 短期(2年以内) |
| ネットワーク型PDUに対する統一されたサイバーセキュリティ標準の欠如 | -0.8% | 規制産業において重要なグローバル | 中期(2〜4年) |
| 半導体計測ICの供給制約 | -0.6% | アジア太平洋地域の製造拠点に集中するグローバル | 短期(2年以内) |
| 高密度iPDUの改修に対するレガシーラックの熱的限界 | -0.4% | 北米および欧州の成熟したデータセンター市場 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
基本的なPDUと比較した高い初期コスト
インテリジェントモデルは基本ユニットの3〜5倍の価格であり、中小企業の予算を圧迫しています。ダウンタイムの削減とエネルギー節約によりライフサイクル経済性は改善されますが、価格に敏感な地域では回収期間が3年を超える場合があります。ベンダーはサブスクリプションモデルと計量エネルギーリベートを提唱して設備投資の逆風を和らげていますが、新興市場での普及は依然として抑制されています。
ネットワーク型PDUに対する統一されたサイバーセキュリティ標準の欠如
ハードコードされた認証情報とファームウェアの欠陥が主要ブランド全体で表面化しており、100,000台以上のユニットが公共ネットワーク上に露出しています。IEC 62443に相当する業界全体のベンチマークがなければ、購入者はベンダーごとに監査を実施しなければならず、調達サイクルが長期化します。UL 2900認証は普及しつつありますが、モデルの一部のみをカバーしており、統一されたガイダンスの必要性を浮き彫りにしています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
スイッチ型PDUが市場の進化をリードスイッチド設計は、オンサイトメンテナンスを最小化するリモートオン・オフ制御により、2025年のインテリジェントPDU市場シェアの32.4%を獲得しました。アウトレットシーケンシングのスクリプト化機能はサーバーの安全な再起動をサポートし、平均修復時間を大幅に短縮します。ゼロダウンタイムメンテナンスがコロケーションSLAの必須条件となるなか、ホットスワップPDUはCAGR 9.8%で拡大しています。監視・スイッチングを組み合わせたハイブリッド型が従来のカテゴリーの境界を曖昧にしており、Server TechnologyのCWGシリーズは特許訴訟での勝訴を受けて同社売上の40%を占めるに至っています。クラウド事業者がTier IV設計目標を達成するために冗長フィードを追加するなか、ATS PDUが再び注目を集めています。
次世代ファームウェアはクラウドネイティブの可観測性スタックと連携するRESTful APIを統合し、リアルタイムの電力オーケストレーションを実現します。エッジ展開では、壁掛けエンクロージャーに収まりながらもSNMPおよびSyslogの完全サポートを維持するコンパクトなスイッチドユニットが好まれます。ソフトウェア制御が主流となるにつれ、基本的な計測モデルはコスト重視の小規模オフィスに限定された横ばい需要にとどまっています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
電源フェーズ別:
三相アーキテクチャの優位性スリーフェーズユニットは2025年のインテリジェントPDU市場規模の60.5%を占め、AIを中心としたラックが30 kWの負荷を超えるなか、2031年までCAGR 9.6%で拡大しています。優れた電流分配により導体数を3分の1削減し、銅コストと気流の妨げを低減します。高度なモデルはシャーシ全体の電圧降下を均等化する交互フェーズアウトレットレイアウトを活用し、効率を向上させます。シングルフェーズPDUは負荷が10 kW未満のエッジクローゼットやブランチオフィスで引き続き使用されていますが、更新サイクルごとにそのシェアは低下しています。
液冷マニホールドとリアドア熱交換器はスリムな電源タップを必要とし、HDOTアウトレットを備えたスリーフェーズゼロUのPDUがこのニッチに対応しています。メーカーはデジタルツインと連携するRFIDタグ付きブレーカーを推進しており、DCIMダッシュボードに表示されるフェーズ再調整の提案を可能にします。このクローズドループの可視性により、中性線の過熱が抑制され、転送イベント時のUPS稼働時間が延長されます。
最終用途産業別:
データセンターがAI変革を牽引データセンターは2025年のインテリジェントPDU市場規模の54.3%を維持しており、兆パラメーターモデルが本番稼働に入るなか、ハイパースケールAI施設はCAGR 9.6%で加速しています。通信事業者は5GエッジサイトにインテリジェントなインテリジェントPDUを展開し、ミリ秒単位のフェイルオーバーのためにコンパクトなUPSモジュールと組み合わせています。病院はNFPA 99に準拠したネットワーク型PDUへの移行を進め、停電時に10秒以内の復旧を保証しています。[2]
産業ユーザーは、工場フロアのIIoTノード向けにMIL STD 810に準拠した堅牢なPDUを採用しています。政府機関は防衛データセンターにIEC 60309ツイストロックコネクターを規定し、特殊エンクロージャーへの需要を喚起しています。エネルギー公益事業者はPDUをSCADAシステムと統合し、アウトレットテレメトリーを活用して再生可能エネルギー予測に連動したサブステーションITの負荷を最適化しています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
フォームファクター別:
ラックマウント型ソリューションの加速ラックマウント設計は2025年のインテリジェントPDU市場シェアの78.4%を提供し、ゼロUストリップが垂直レールスペースを取り戻すなか、CAGR 10.4%で成長しています。高密度アウトレット技術は同一フットプリント内でレセプタクル数を20%増加させ、GPU・CPUの混在トレイが増加するなかで不可欠となっています。フロアスタンディング型PDUは大規模施設における50~500 kVAの配電において引き続き重要ですが、ラック統合型ソリューションに数量面でのシェアを譲っています。
壁掛けモデルはラックを持たない小売エッジハブに対応し、防塵のためにコンフォーマルコーティング基板を備えています。Panduitが提供する新興のクラス4フォルトマネージド電源システムは2 kmにわたって600 Wを供給することを約束し、PoEに代わる長距離代替手段として新たなエンクロージャーフォーマットを促進しています。
地域分析
北米インテリジェントPDU市場
北米は2024年にインテリジェントPDU市場シェアの37.2%を維持しました。これは、AIの早期導入、豊富なハイパースケール資本、およびクリーンエネルギーデータセンターに対する州の奨励策によるものです。カーボン開示に対する企業の関心が、ESGダッシュボードに連動した大規模なPDUレトロフィットプログラムを推進しています。 [3]カナダの寒冷な気候は新たなハイパースケールキャンパスを引き寄せ、中圧フィードに対応した三相ラックストリップへの需要を高めています。
アジア太平洋インテリジェントPDU市場
アジア太平洋地域は、政府がスマートシティおよびクラウドファーストの政策を支援し、5年以内に地域のデータセンター容量を倍増させることを目指していることから、CAGRが9.9%と最も成長の速い地域となっています。中国の地方都市(ティア2)では、マイクログリッドコントローラーに接続されたインラックPDUを備えた産業用インターネットゾーンが展開されています。インドの新たなデータローカライゼーション規制は、インテリジェントメーリング・スイッチングコンボをデフォルトとするコロケーション建設を促進しています。シンガポールのモラトリアム緩和は、液体冷却と高密度ラックを組み合わせた持続可能な設計を定着させています。
欧州および中東インテリジェントPDU市場
欧州は、エネルギー効率指令およびカーボン国境調整措置による詳細なメータリングの優先化に牽引され、堅調な成長を続けています。事業者は、年次開示を満たすためにCO₂換算報告に対応したPDUをレトロフィットしています。北欧諸国は豊富な再生可能エネルギーを活用し、インテリジェントPDUとフリークーリングを組み合わせた「グリーンコロケーション」バンドルを市場に提供しています。中東は国家AIビジョンに連動した容量拡大を加速させており、事業者は55℃の周囲温度に耐えるコンテナ型モジュール内に砂漠対応PDUを導入しています。
競合ランドスケープ
市場は中程度に分散した状態を維持しています。Schneider Electricは7億米ドルの米国拡張プログラムを基盤として、電力、冷却、およびDCIMをターンキーオファーに統合しています。Vertivは2024年第2四半期に57%のオーガニック受注成長を記録し、360AIアーキテクチャを通じてAIワークロードを活用しています。Eatonの14億米ドルのFibrebond買収は、工場でインテリジェントPDUを組み込んだ事前統合型モジュール電源室を解放します。
特許訴訟はIPの重要性を浮き彫りにしており、Server TechnologyはSchneiderのAPCから垂直ストリップ計測特許に関して1,080万米ドルを獲得しました。Panduitは長距離低電圧配電のニッチを開拓し、UL 1400-1クラス4フォルト管理電源のパイオニアとなっています。軍仕様の専門家Milpower Sourceは防衛プラットフォーム向けにハイブリッドPDUスイッチユニットを発売し、分野横断的なイノベーションを実証しています。
クラウドおよび通信顧客が個別のPDUよりも統合されたハードウェアとソフトウェアのエコシステムを求める中、競争の激しさが増しています。ベンダーはAI主導の分析、サイバーセキュリティ認証、およびSLAコンプライアンスを保証するライフサイクルサービスバンドルによって差別化を図っています。第2層プレーヤーがサブサイクル分析とゼロトラストファームウェアアップデートのR&Dに資金を提供するための規模を求める中、統合が予想されます。
インテリジェントPDU産業リーダー
-
Schneider Electric (APC)
-
Vertiv Group Corp.
-
Eaton Corporation plc
-
Legrand SA (Raritan, Server Technology)
-
ABB Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
インテリジェントPDU市場 このレポートでカバーされる企業
- Schneider Electric (APC)
- Vertiv Group Corp.
- Eaton Corporation plc
- Legrand SA (Raritan, Server Technology)
- ABB Ltd.
- Tripp Lite (Eaton)
- Panduit Corporation
- Chatsworth Products Inc.
- Enlogic Systems LLC
- Cyber Power Systems
- Cisco Systems Inc.
- Synaccess Networks Inc.
- Geist (Vertiv Brand)
- Gude Systems GmbH
- Delta Electronics Inc.
- Hewlett Packard Enterprise (iPDU Line)
- Bachmann GmbH
- Mitsubishi Electric Corp.
- Siemon Company (PowerMax)
最近の産業開発事情 インテリジェントPDU市場
- 2025年3月:Schneider Electricは、AIデータセンターテストベッドに特化した新しいPDUラボを含む、2027年までに米国に7億米ドル超を投資する計画を発表しました。
- 2025年3月:Eatonはモジュール電源室の提供を拡大するため、Fibrebond Corporationを14億米ドルで買収することに合意しました。
- 2024年12月:Schneider Electricは、NVIDIAとのGalaxy VXL UPSおよびGB200 NVL72リファレンス設計を含むAI対応電力ソリューションを発表しました。
- 2024年11月:Vertivは投資家向けイベントにおいて、高密度電力をコア成長の柱として挙げ、2029年までに12〜14%のオーガニック売上CAGRを予測しました。
グローバルインテリジェントPDU市場レポートの範囲
セグメンテーション概要
| 計測型 |
| 監視型 |
| スイッチ型 |
| 自動切替スイッチ(ATS) |
| ホットスワップ |
| 単相 |
| 三相 |
| ラックマウント型 |
| フロア・スタンドアロン型 |
| 壁掛け型 |
| データセンター |
| 通信・IT |
| 産業・製造 |
| ヘルスケア |
| エネルギー・公益事業 |
| 政府・防衛 |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | 中東 | サウジアラビア |
| アラブ首長国連邦 | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他のアフリカ | ||
| 製品タイプ別 | 計測型 | ||
| 監視型 | |||
| スイッチ型 | |||
| 自動切替スイッチ(ATS) | |||
| ホットスワップ | |||
| 電源フェーズ別 | 単相 | ||
| 三相 | |||
| フォームファクター・取付方式別 | ラックマウント型 | ||
| フロア・スタンドアロン型 | |||
| 壁掛け型 | |||
| 最終用途産業別 | データセンター | ||
| 通信・IT | |||
| 産業・製造 | |||
| ヘルスケア | |||
| エネルギー・公益事業 | |||
| 政府・防衛 | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 南米 | ブラジル | ||
| アルゼンチン | |||
| チリ | |||
| その他の南米 | |||
| 欧州 | ドイツ | ||
| 英国 | |||
| フランス | |||
| イタリア | |||
| スペイン | |||
| ロシア | |||
| その他の欧州 | |||
| アジア太平洋 | 中国 | ||
| 日本 | |||
| インド | |||
| 韓国 | |||
| オーストラリア | |||
| その他のアジア太平洋 | |||
| 中東・アフリカ | 中東 | サウジアラビア | |
| アラブ首長国連邦 | |||
| トルコ | |||
| その他の中東 | |||
| アフリカ | 南アフリカ | ||
| ナイジェリア | |||
| その他のアフリカ | |||
レポートで回答される主要な質問
インテリジェントPDU市場の現在の価値は?
インテリジェントPDU市場は2025年に35億2,000万米ドルと評価されています。
三相インテリジェントPDUの需要はどのくらいの速さで成長していますか?
スリーフェーズユニットは2031年までCAGR 9.6%で成長し、シングルフェーズモデルを上回ると予測されています。
インテリジェントPDUにとって最も強い成長可能性を示す地域はどこですか?
アジア太平洋地域は積極的なデータセンター拡張プログラムにより、2031年までCAGR 9.9%でトップとなる見込みです。
スイッチ型PDUが基本的な計測型ユニットよりも好まれる理由は何ですか?
スイッチ型設計はリモートアウトレット制御を提供し、手動でのサイト訪問を削減してサービスの迅速な復旧をサポートします。
インテリジェントPDUの採用はESG目標をどのようにサポートしますか?
インテリジェントPDUはラックレベルのエネルギーおよびカーボン指標を提供し、事業者が規制報告義務を満たしてPUEを最適化できるようにします。