
インフラ建設市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
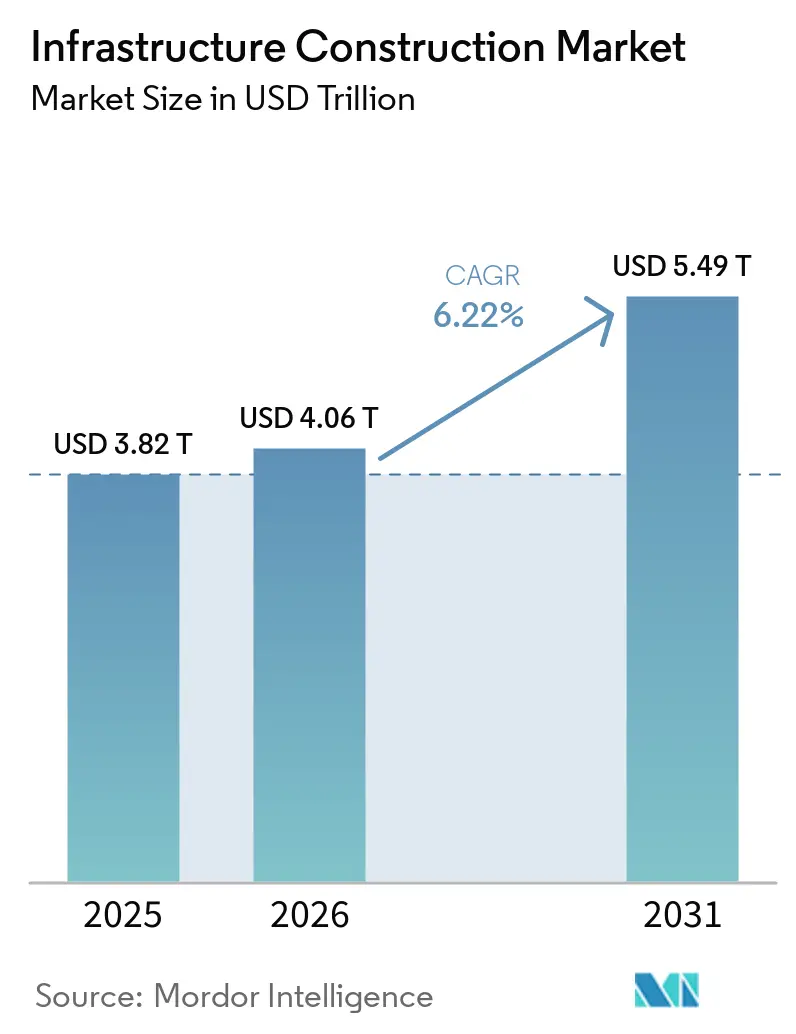
| 市場規模 (2026) | 4.06 兆米ドル |
| 市場規模 (2031) | 5.49 兆米ドル |
| 成長率 (2026 - 2031) | 6.22 % |
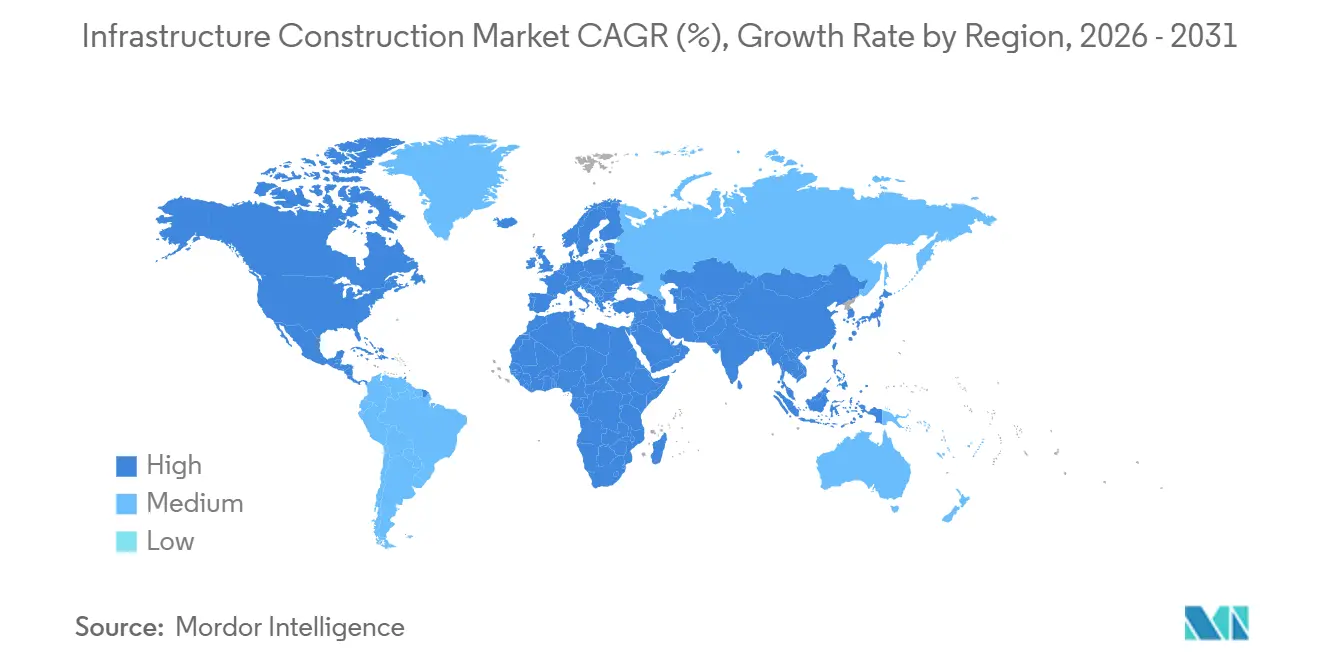
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋 |
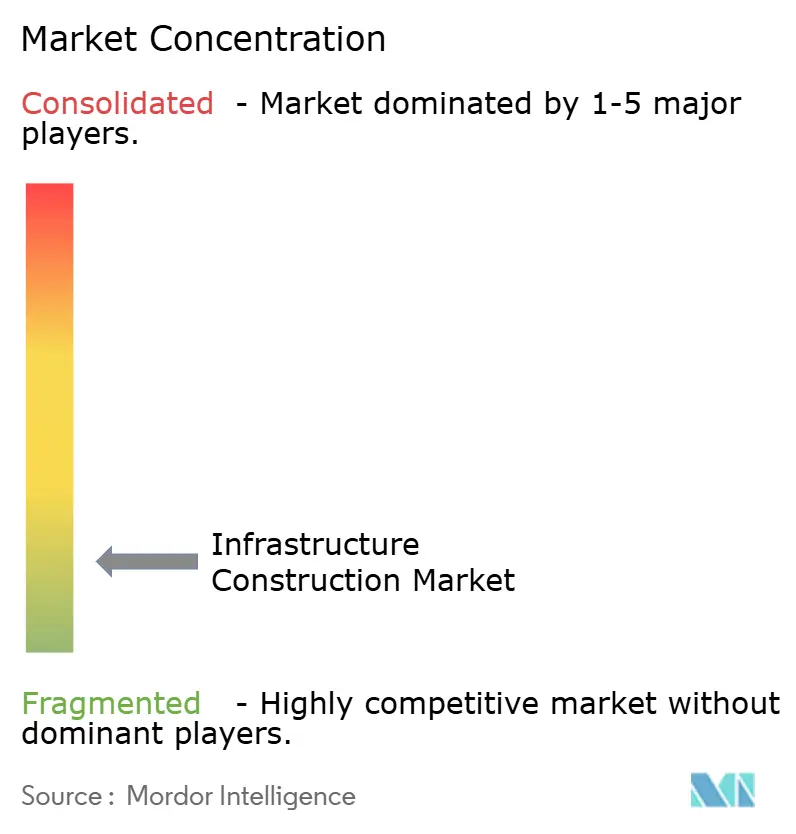
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるインフラ建設市場分析
インフラ建設市場規模は、2025年の3兆8,200億米ドルから2026年には4兆600億米ドルに増加し、2031年までに5兆4,900億米ドルに達すると予測されており、2026年から2031年にかけてCAGR 6.22%で成長します。政府が脱炭素化と気候適応目標を国家投資計画に組み込むにつれ、支出は事後的な修繕から予防的な更新へとシフトしています。インフラ建設市場において、電化鉄道回廊と自動化港湾が貨物の滞留時間を短縮しているため、交通プロジェクトが支出を主導しています。公益事業は分散型再生可能エネルギー統合に向けて老朽化した電力網を近代化しており、この傾向が新規建設よりも改修工事を速いペースで押し上げています。民間投資家は、交通量リスクを軽減しながらインフレ連動リターンをもたらすアベイラビリティ・ペイメント方式のコンセッションを通じて、その存在感を拡大しています。
主要レポートのポイント
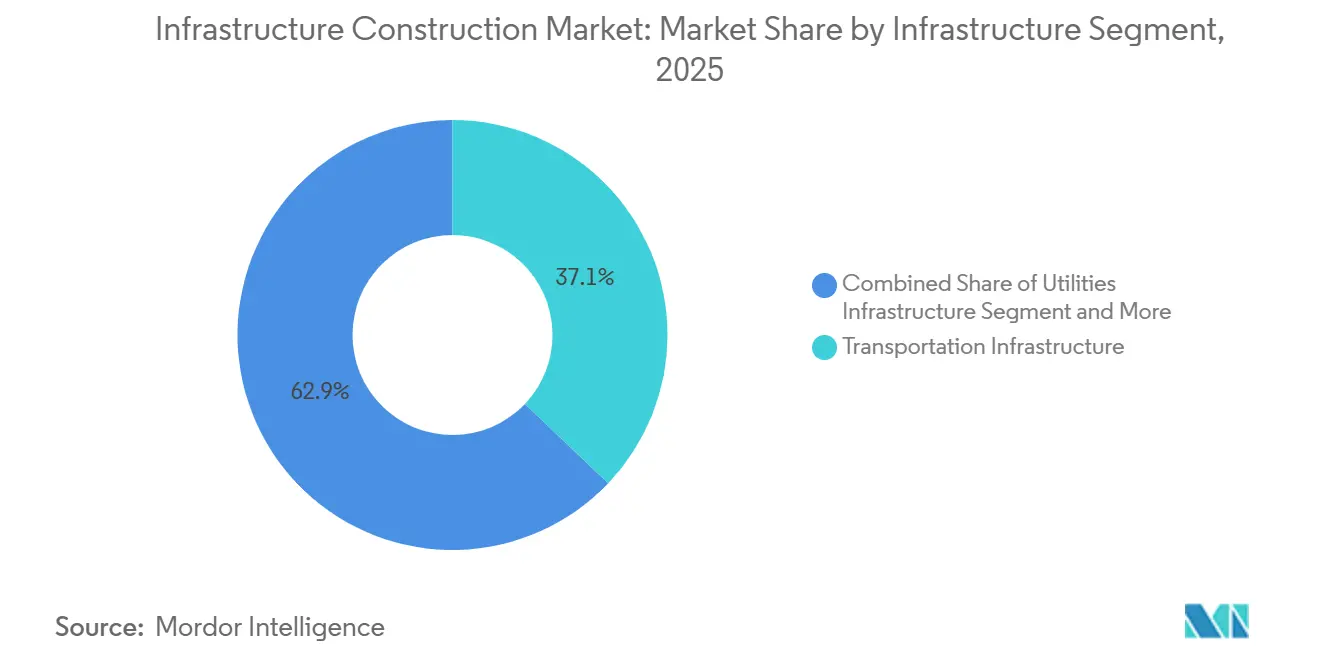
- インフラセグメント別では、グローバルインフラ建設市場において、交通が2025年の収益の37.1%を占め、2031年にかけてCAGR 6.92%で成長する見込みです。
- 建設タイプ別では、グローバルインフラ建設市場において、新規建設が2025年に73.2%のシェアを獲得し、改修は2031年にかけて最高のCAGR 7.02%を記録すると予測されています。
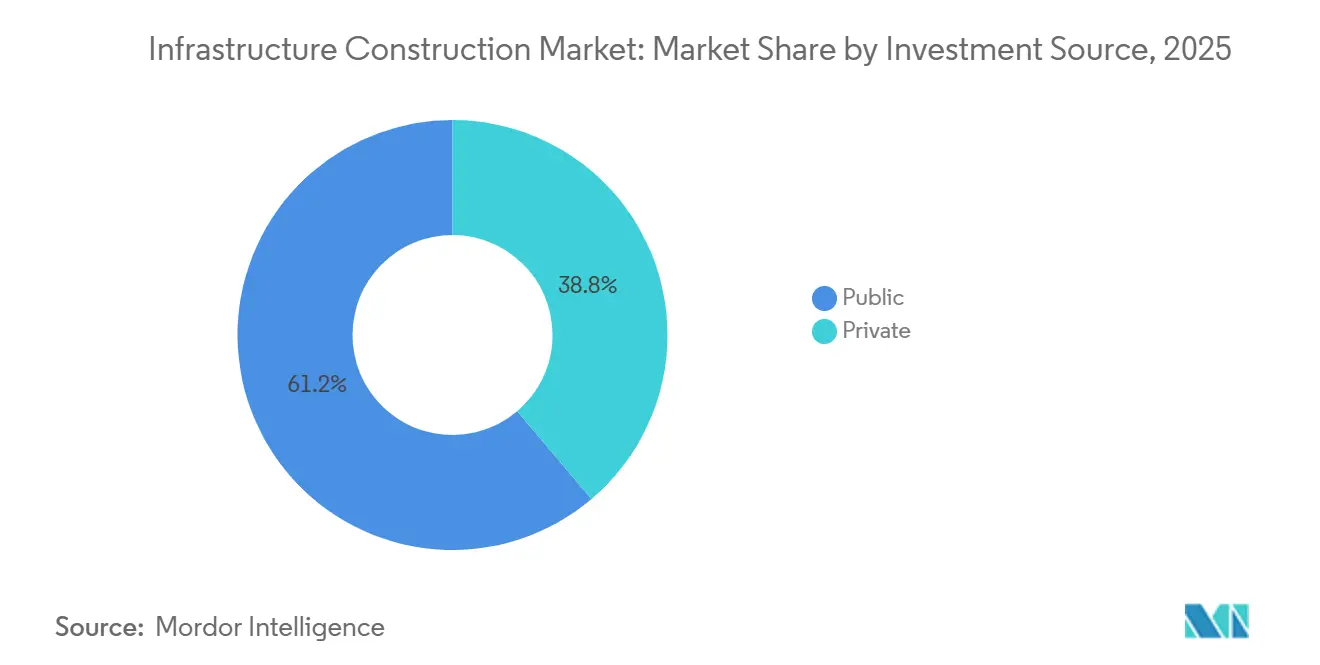
- 投資源別では、グローバルインフラ建設市場において、公共資金が2025年の支出の61.2%を占め、民間資本は2026年から2031年にかけてCAGR 7.21%で最も速く成長すると予測されています。
- 地域別では、グローバルインフラ建設市場において、アジア太平洋が2025年に45.8%のシェアを占め、中東・アフリカ地域が2031年までに最速のCAGR 7.38%で拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 再生可能エネルギー、電力網、蓄電、EV充電インフラ建設を後押しするエネルギー転換支出 | +1.8% | 欧州、北米、主要アジア太平洋市場 | 長期(4年以上) |
| 長期的なプロジェクトパイプラインを拡大する公共資本支出、景気刺激策、PPP | +1.5% | グローバル、アジア太平洋および北米に集中 | 長期(4年以上) |
| 交通、水道、電力資産のアップグレードを促進する老朽化インフラの更新 | +1.2% | 北米および欧州、日本とオーストラリアを含む | 中期(2〜4年) |
| 主要モビリティインフラを支援する都市交通および物流回廊の拡張 | +1.0% | アジア太平洋の都市、中東の大型プロジェクト、一部の北米大都市圏 | 中期(2〜4年) |
| 洪水、沿岸、水システムプロジェクトを増加させる気候レジリエンス支出 | +0.9% | 世界の沿岸地域、特に東南アジア、カリブ海、米国メキシコ湾岸 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
再生可能エネルギー、電力網、蓄電、EV充電インフラ建設を後押しするエネルギー転換支出
ネットゼロ誓約は、化石資産から再生可能エネルギーネットワークへと資本を再配分しています。国際エネルギー機関は、2030年までに年間の送電網投資が600 ビリオン 米ドルに達すると予測しています[1]。欧州は166の優先送電回廊を指定し、2027年までに310 ビリオン 米ドルの補助金を確保しています。米国の計画規則は現在、送電網運営者に対して20年間の電化シナリオのモデル化を義務付けており、新たな高電圧送電線の整備を促進しています。蓄電池および急速充電施設も、50 ビリオン 米ドルの連邦プログラムの支援を受けて増加しています。これらのプロジェクトは総じて、世界のインフラ建設市場において急速に拡大するセグメントを形成しています。
長期的なプロジェクトパイプラインを拡大する公共資本支出、景気刺激策、PPP
5年および10年の支出法が、選挙サイクルを超えてインフラ支出を固定化しています。米国インフラ投資・雇用法だけで、2028年までに5,500億米ドルの新たな連邦資金が追加されます。インドの改訂された国家インフラパイプラインは2030年までに1兆3,000億米ドルを目標とし、鉄道、道路、再生可能エネルギーへの明確な配分が設けられています。官民パートナーシップも拡大しており、新興市場のPPP価値は2024年に前年比22%増加しました。これらのコミットメントは、請負業者に複数年にわたる収益の見通しを与え、年金基金をインフラ建設市場に引き付けています。
交通、水道、電力資産のアップグレードを促進する老朽化インフラの更新
第二次世界大戦後に建設された多くの橋梁、トンネル、パイプラインは設計耐用年数を超えており、全面的な改修が必要となっています。米国土木学会は、2029年までの米国のこれらの資産に対する資金不足を2.6 トリリオン 米ドルと試算しています。欧州も同様の課題に直面しており、1950年以前に建設された鉄道橋の35%が耐荷重アップグレードを必要としています[2]。日本は地震・洪水に対応するためのトンネルおよび堤防の改修に向けて1000 ビリオン 米ドル規模のプログラムを開始しています。モジュール式部材とデジタル検査ツールを組み合わせることができる建設業者は、車線閉鎖時間を短縮することで受注を獲得しています。その結果、更新プロジェクトは世界のインフラ建設市場における安定した基盤なりつつあります。
主要モビリティインフラを支援する都市交通および物流回廊の拡張
急速な都市化により、都市は鉄道、地下鉄、港湾の容量を増強することを迫られています。東南アジアだけで2030年までに都市交通に2,100億米ドルが必要です。インドは2024年から2025年にかけて1,200キロメートルの新たな地下鉄路線を敷設し、2027年までに世界の地下鉄開業数でトップに立つペースで進んでいます。欧州は貨物を道路から移転させるために8,000キロメートルの貨物鉄道をアップグレードしています。米国東海岸の港湾は、パナマ運河拡張後の大型船舶に対応するために港を深掘りしています。これらのモビリティ回廊は渋滞と排出量を削減し、インフラ建設市場における需要を強化しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 納期とマージンを圧迫するコストインフレ、供給の不安定性、労働力不足 | -1.2% | グローバル、労働力と資材が逼迫している地域で深刻 | 短期(2年以内) |
| プロジェクトの資金調達可能性を制限する資金不足、財政圧力、高金利 | -1.1% | 高債務のOECD経済圏と不安定な新興市場 | 短期(2年以内) |
| 実行を遅らせる許認可、土地取得、規制上の遅延 | -0.8% | 北米、欧州、一部のアジア太平洋市場 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
納期とマージンを圧迫するコストインフレ、供給の不安定性、労働力不足
資材価格と賃金は2024年に契約のエスカレーター条項を上回るペースで上昇しました。米国の建設資材コストは前年比4.8%上昇し、ディーゼルとコンクリートが主導しました。欧州の労働コストは、熟練労働者が代替者の参入より速く高齢化するにつれて5.2%増加しました。海運の混乱によりバルチック・ドライ指数が2019年平均比60%上昇し、鉄鋼の納期が遅延しました。建設業者は垂直統合とモジュール式製造を追求することで対応しており、VINCIは現在プロジェクトの18%をプレハブ部材で完成させています。それでも、高コストはインフラ建設市場のマージンに対する逆風として残っています。
プロジェクトの資金調達可能性を制限する資金不足、財政圧力、高金利
金利上昇により、通行料収入とアベイラビリティ・ペイメントの現在価値が縮小しています。先進国経済の債務は2024年にGDP比平均112%に達し、予算の柔軟性を制限しています。英国では、長期国債利回りが5%を超えた際に100億米ドルの病院プログラムが停滞しました。いくつかの低所得国は現在、優遇融資へのアクセスを阻む債務危機に直面しています。開発銀行はブレンデッド・ファイナンス構造で介入していますが、カバレッジは部分的です。借入コストが緩和されるまで、この抑制要因はインフラ建設市場に重くのしかかるでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
インフラセグメント別:
交通が主導し、公益事業が加速交通インフラプロジェクトは2025年のインフラ建設市場シェアの37.1%を占め、世界中の建設業者にとって引き続き収益の柱となっています。米国における橋梁改修への多額の支出、欧州TEN-Tプログラムの下での国境を越えた鉄道整備、東アフリカ沿岸における深水港のアップグレードが、このセグメントを入札パイプラインの最前線に位置づけています。デジタル信号システムおよび自動化されたコンテナ取り扱いにより、バース滞在時間が短縮され、港湾所有者は予測可能なキャッシュフローを維持するバリューベースの料金を設定できるようになっています。eコマース取引量の増加と時間通りの配送保証が、都市中心部の渋滞を回避するラストマイルの道路・鉄道リンクへの需要をさらに押し上げています。このセグメントの継続的なアップグレードサイクルは、トンネル掘削機、スラブトラック、大容量クレーンへの大規模な発注も促進しており、中国および欧州のOEMを含む世界的なサプライヤー基盤を支えています。
2026年〜2031年にかけて、ユーティリティサブセグメンは、送電網運営者が洋上風力や砂漠地帯の太陽光発電を需要地に送る高電圧直流リンクを整備するにつれ、最も高い6.9%のCAGRを記録すると予測されています。北米だけで2024年に23ギガワットの新規送電容量が追加され、これは10年間で最も高い年間実績となっています[3]。欧州はEU補助金を背景に4万キロメートルの優先送電線の整備を進めており、オーストラリアは再生可能エネルギーゾーンの基幹を形成する5本の州間「エネルギーハイウェイ」を建設しています。ユーティリティの設備投資計画には、同期調相機、系統規模の蓄電池、スマートメーターの普及も含まれており、これらはすべて電気工事業者の収益基盤を拡大します。こうした動向により交通インフラとの差は徐々に縮まると見込まれますが、道路・鉄道・港湾工事は2031年まで世界のインフラ建設市場規模において最大のシェアを維持し続けるでしょう。
建設タイプ別:
新規建設が依然として大きく、改修がより速く成長新規建設活動は、政府が緑地に高速道路、地下鉄、水処理施設の建設を承認し続けたため、2025年のインフラ建設市場シェアの73.2%を占めました。インドでは2024年に3本の全く新しい高速道路が開通し、サウジアラビアは新たな公益事業と交通網を必要とする複数のNEOM地区で着工しました。グリーンフィールド工事は、請負業者に設計と工程の自由度を与え、プレハブモジュールと自動化土工機械を拡大してマージンを保護するのに役立っています。資金調達も大規模で目に見えるプロジェクトを優遇しており、多国間機関がそれらを気候適合型ローンポートフォリオにまとめることができます。
改修・アップグレード工事は、オーナーが代替より40〜60%安い延命戦略に転換するにつれ、2031年にかけてより速いCAGR 7%で進んでいます。米国12都市のパイロットプログラムでは、非開削管路更新が混乱を80%削減し、工程超過を大幅に削減したことが示されました。日本の高速道路運営者は光ファイバーセンサーを埋め込んだ後、予期しない橋梁閉鎖を半減させ、5年間で20億米ドルを節約しました。自治体も改修を好んでいます。既存回廊の環境審査がより簡単で、景気刺激資金が数ヶ月以内に地域の雇用に届くためです。総合すると、この構成変化はインフラ建設市場が「建設・交換」モデルから継続的なデジタルメンテナンスへと移行していることを示しています。
投資源別:
公共資金が主導し、民間資金が増加国家・地方政府が2025年の総資本の61.2%を供給し、公共の財源がインフラ建設産業の主要な推進力であり続けています。5,500億米ドルの米国インフラ投資・雇用法、カナダの1,330億米ドルのカナダへの投資計画、インドネシアのヌサンタラ予算などの複数年にわたる予算措置が、設計・施工ジョイントベンチャーに予測可能な仕事を確保しています。公共オーナーはまた、入札評価に組み込まれた炭素計算とリサイクル材料基準に向けて請負業者を誘導する工学基準の策定を続けています。
民間投資は、保険会社と年金基金がアベイラビリティ・ペイメント方式のコンセッション内でインフレ連動利回りを追求するにつれ、2026年から2031年にかけてCAGR 7.2%で増加すると予測されています。例えば、英国のA14高速道路は、消費者物価に完全に連動した形で25年間にわたり年間1億5,200万米ドルを運営者に支払います。インドのToll-Operate-Transfer(通行料徴収・運営・移転)バンドルは2年間で80億米ドルの入札を集め、実績ある交通量を持つブラウンフィールド道路への需要を裏付けています。EU InvestEUウィンドウの下でのファーストロス保証とIFCのブレンデッド・ファイナンス構造が、リスク・リターンバランスをさらに民間資本に傾けています。より多くの法域が公的債務比率を上限設定するにつれ、公共部門がインフラ建設市場の主要テナントであり続けるとしても、民間シェアは着実に上昇するはずです。
地域分析
アジア太平洋・中東・アフリカのインフラ建設市場
アジア太平洋地域は2025年のインフラ建設市場シェアの45.8%を占め、高速道路、鉄道、公共インフラ工事における同地域の比類なき事業量を示している。インドは国家インフラパイプラインに1.3 トリリオン 米ドルを投じており、2024年から2025年にかけて18都市で1,200キロメールの地下鉄路線を追加し、2027年までに世界最多の地下鉄開業数を達成する見通しである。インドネシアのヌサンタラ首都移転計画は、政府庁舎、交通網、水道網の整備に向けて330 ビリオン 米ドルの資金を呼び込んでおり、2029年までの完成が予定されている。一方、中国のプロジェクトは、国内信用が政策当局によって引き締められた2024年においても世界のセメント消費量の28%を占め、地域の資材需要を高水準に維持している。中東・アフリカのインフラ建設市場規模は、サウジアラビアの5,000 ビリオン 米ドル規模のNEOM開発計画と、2024年に4万ヘクタールおよび2ギガワットの太陽光発電所を追加したエジプトのスエズ運河経済区拡張を牽引役として、2026年から2031年にかけて年率7.38%のCAGRで拡大する見込みである。
北米・欧州のインフラ建設市場
北米の成長は、米国のインフラ投資・雇用法による5,500 ビリオン 米ドルの配分と、交通、グリーンインフラ、農村部ブロードバンドにわたるカナダの1,330 ビリオン 米ドル規模の「カナダへの投資」計画に支えられている。米国エネルギー省は、生可能エネルギーの統合に向けて電力網の強靭化と蓄電池プロジェクトに120 ビリオン 米ドルを投入している。メキシコはニアショアリングを活用し、鉄道引込線、港湾バース、新設トラック車線を伴う総額80 ビリオン 米ドル相当の22の工業団地を承認した。大西洋を挟んだ欧州では、欧州連合が166の優先送電回廊を指定し、エネルギー安全保障強化に向けて2027年までに約320 ビリオン 米ドルの補助金を拠出する予定である。ドイツの8ギガワット規模の北海洋上風力入札は1,200キロメートルの海底ケーブルと陸揚げ変電所を必要とし、その費用は約200 ビリオン 米ドルに上る見込みである。一方、英国のHS2は完成率60%に達し、2029年までにロンドン・バーミンガム間の所要時間を49分に短縮する予定である。
南米・欧州のインフラ建設市場
南米は限られた予算を最大限に活用するためにコンセッション方式を活用しており、2024年にブラジルは可用性支払い条件のもとで総額240 ビリオン 米ドル相当の18件の高速道路・空港契約を入札にかけた。アルゼンチンはコンセッション収入をドル建てにするとで停滞していた計画を再始動させ、同年にリチウムインフラおよび再生可能エネルギー送電分野に60 ビリオン 米ドルの外国資本を呼び込んだ。それでも、米州開発銀行は、通貨変動、許認可の遅延、土地所有権をめぐる紛争により、地域プロジェクトの40%がコストを25%以上超過していると指摘している。欧州の投資家は機会を捉えており、2026年2月にVINCI SAはサンティアゴの240 ビリオン 米ドル規模の有料道路コンセッションの51%持分を取得し、インフラ建設市場の安定的なキャッシュフロー志向と合致するインフレ連動型可用性料金を30年間にわたって確保した。
競合環境
インフラ建設市場において、上位プレーヤーは合計で収益を占めており、いずれも大きなシェアを達成していないことから、市場集中度が低いことが示されています。China State Construction EngineeringやChina Railway Groupなどの中国国有大手は、一帯一路の旗印の下で政策銀行からの低コストプロジェクトファイナンスを活用し、量で市場を支配しています。彼らの入札価格はOECD平均より15%低いことが多いですが、薄いマージンと現地調達規則が海外での収益性を圧迫しています。
欧州大手のVINCI、ACS、Ferrovialは、運営上の卓越性が内部収益率を高める複雑なPPPに注力しています。VINCIのコンセッション部門は、フランス、英国、ラテンアメリカにまたがる有料道路をまとめることで2025年に投下資本利益率12%を達成し、Ferrovialはスペインのアセットをスピンオフして北米のモビリティ回廊に集中しました。技術採用が新たな競争の場となっており、AIベースのスケジューリングと4次元建築情報モデルを使用する企業は、固定価格契約に一般的な違約金条項へのエクスポージャーを削減しながら、工程を15〜20%短縮していると報告しています。
気候適応と重要鉱物物流においてホワイトスペースの機会が生まれています。脆弱な海岸線のわずか15%にしか資金付きの防護プロジェクトがなく、中堅の海洋・地盤工学専門業者が埋めようと競い合っている1兆米ドルのギャップが残っています。並行して、オーストラリアで新たに承認された8つのリチウム・希土類鉱山は620キロメートルの新規鉄道と2つの港湾拡張を必要とし、韓国と日本のEPCコンソーシアムの関心を集めています[4]。デジタルツインサービスを入札に組み込む請負業者は、初期引き渡し後の収益を平準化する長期モニタリング料金を確保することでさらに差別化を図っています。
インフラ建設産業のリーダー
-
China State Construction Engineering Corp.
-
China Railway Group Ltd
-
China Railway Construction Corp
-
VINCI SA
-
ACS Group
- 注:主要企業の掲載順は順位を示すものではありません。
インフラ建設市場 このレポートでカバーされる企業
- China State Construction Engineering Corp.
- China Railway Group Ltd
- China Railway Construction Corp.
- VINCI SA
- ACS Group
- Bechtel Corp.
- Larsen & Toubro
- Skanska AB
- Hochtief AG
- Bouygues Group
- Balfour Beatty
- Fluor Corp.
- Ferrovial SE
- Samsung C&T
- Kajima Corp.
- Webuild (Salini Impregilo)
- Obayashi Corp.
- GS Engineering & Construction
- PCL Construction
- SNC-Lavalin Group
最近の産業開発事情 インフラ建設市場
- 2026年2月:VINCIがチリの23億米ドルの有料道路の51%の株式を取得し、30年間のインフレ連動アベイラビリティ契約を確保しました。
- 2026年1月:Larsen & Toubroがムンバイ〜アフマダーバード回廊向けに420キロメートルの高速鉄道を敷設する48億米ドルのパッケージを受注しました。
- 2025年12月:FerrovialとWebuildがテキサス州の120億米ドルの高速鉄道路線のジョイントベンチャーを設立しました。
- 2025年11月:China State Construction Engineeringがエチオピアのグランド・エチオピアン・ルネッサンス・ダムから1,200キロメートルの高電圧送電線を建設する62億米ドルの契約を受注しました。
- 2025年10月:BechtelとSamsung C&Tがサウジアラビアのネオムで150億米ドルのグリーン水素ハブでパートナーシップを締結しました。
- 2025年9月:Bouyguesがスマートシティとデジタルツインの専門知識を持つエンジニアリング会社Egisを41億米ドルで買収しました。
グローバルインフラ建設市場レポートの調査範囲
インフラ建設とは、インフラ施設、システム、サービスの計画的な建設、維持管理、保全です。新しい道路の建設、新しい発電所の建設、下水システムの維持管理、公衆への飲料水の供給はすべてインフラ建設の例です。
本調査は、インフラ建設市場の包括的な背景分析であり、現在の市場トレンド、抑制要因、技術的な最新情報、セグメントと産業の競合環境に関する詳細情報を網羅しています。
グローバルインフラ建設市場レポートは、インフラセグメント(交通、公益事業、社会、採掘)、建設タイプ(新規建設、改修)、投資源(公共、民間)、地域(北米、南米、欧州、中東・アフリカ、アジア太平洋)別に区分されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 交通インフラ |
| 公益事業インフラ |
| 社会インフラ |
| 採掘インフラ |
| 新規建設 |
| 改修 |
| 公共 |
| 民間 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| 中東・アフリカその他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| アジア太平洋その他 |
| インフラセグメント別 | 交通インフラ | |
| 公益事業インフラ | ||
| 社会インフラ | ||
| 採掘インフラ | ||
| 建設タイプ別 | 新規建設 | |
| 改修 | ||
| 投資源別 | 公共 | |
| 民間 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| 中東・アフリカその他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| アジア太平洋その他 | ||
レポートで回答される主要な質問
世界のインフラ建設支出は現在どの程度の規模であり、2031年までにどこへ向かっているのか?
支出は2026年に4兆600億米ドルに達し、CAGR 6.22%で2031年までに5兆4,900億米ドルに増加すると予測されています。
最も速く拡大しているプロジェクトタイプはどれか?
公益事業セグメント内の電力網、蓄電、EV充電工事は、道路や港湾を上回り、2031年にかけて年間約6.9%のペースで成長すると予測されています。
なぜ改修プロジェクトが重要性を増しているのか?
オーナーは新規建設比で40〜60%を節約でき、環境審査が短く、デジタルセンサーが資産寿命を延ばす「故障前修繕」プログラムを誘導しています。
民間部門からの資金調達はどの程度のシェアを占めているか?
民間資本は2024年の支出の約39%を供給し、アベイラビリティ・ペイメント方式のコンセッションが年金基金を引き付けるにつれ、年間7.2%で増加すると予測されています。
2031年までに最も速い成長機会を提供する地域はどこか?
中東・アフリカ地域は、サウジアラビアのNEOM建設とアフリカの国境を越えた交通回廊に牽引され、年間約7.4%で拡大すると予測されています。
請負業者はコストインフレに対してどのようにマージンを守っているか?
リーダー企業はモジュール式製造、AIベースのスケジューリング、垂直統合に頼っており、例えばVINCIは2025年の工事の18%をプレハブ部材で完成させ、現場労働を30%削減しました。