
乳児用調製粉乳原料市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 25.48 十億米ドル |
| 市場規模 (2031) | 36.31 十億米ドル |
| 成長率 (2026 - 2031) | 6.09 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
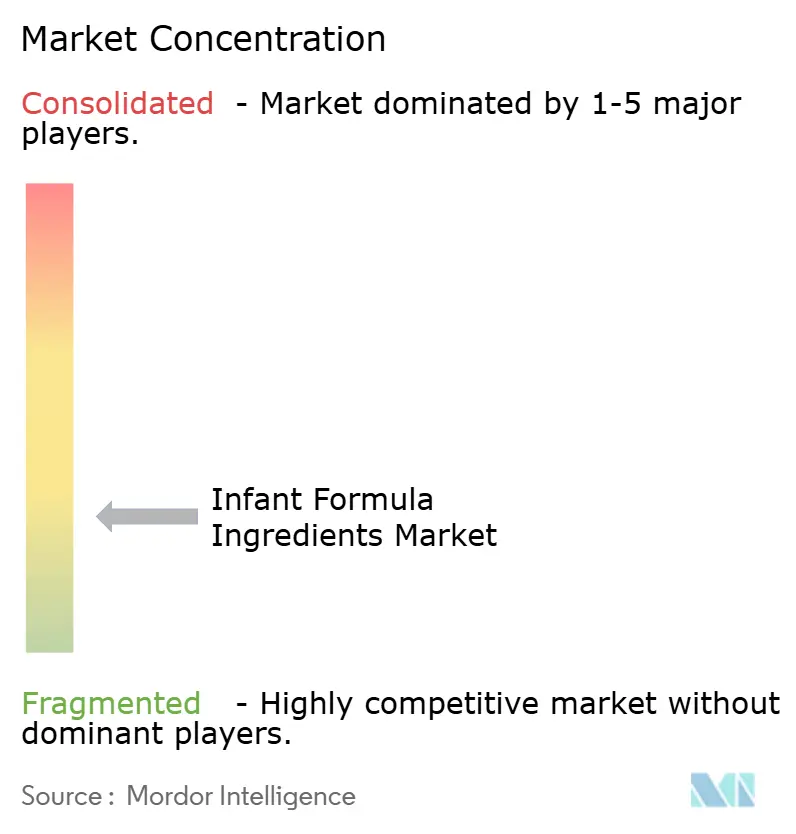
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる乳児用調製粉乳原料市場分析
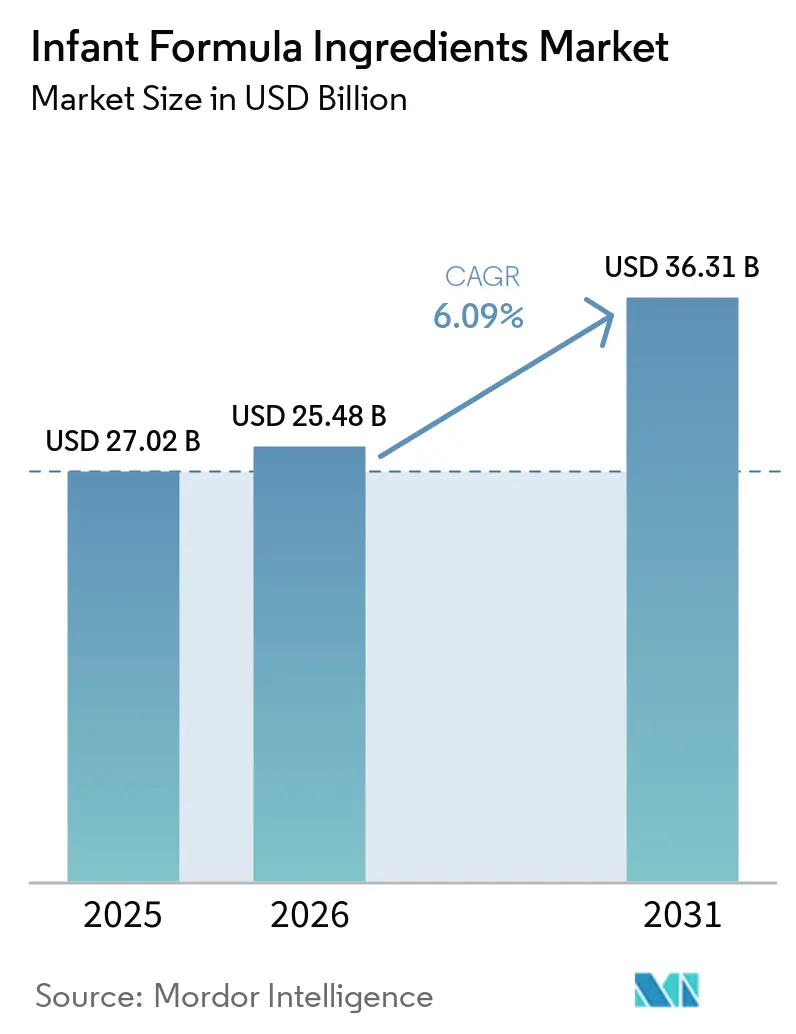
乳児用調製粉乳原料市場規模は、2025年の270.2億米ドルから2026年には286.7億米ドルに増加し、2031年までに363.1億米ドルに達する見込みで、2026年~2031年のCAGRは6.09%で成長する見通しです。アジア太平洋地域および中東における女性の労働参加率の上昇が、調製粉乳栄養の対象市場を拡大しており、新生児ケアの改善が医療用途向け製品の需要を支えています。毎年推定1,500万件の早産が発生しており、タンパク質加水分解物およびアミノ酸系原料に対する臨床的需要が持続しています[1]。米国食品医薬品局(FDA)は2025年3月にオペレーション・ストーク・スピードを開始し、2025年5月には栄養素要件に関する情報提供を要請し、安全性文書および原料仕様への注目が高まっています。乳児用調製粉乳原料市場はまた、HMO、プロバイオティクス、機能性タンパク質を組み合わせた統合原料バンドルへの移行が進んでおり、サプライヤーの切り替えコストを高める可能性があります。世界保健総会が母乳代替品のデジタルマーケティングへの注目を継続しているため、母乳育児の推進は引き続き重要な制約要因となっています。
主要レポートのポイント
- 原料別では、炭水化物が2025年に39.68%のシェアを占め、プレバイオティクスおよびプロバイオティクスは2031年までに8.16%のCAGRで拡大する見込みです。
- 原料源別では、牛乳が2025年の乳児用調製粉乳原料市場シェアの67.46%を占め、山羊乳が2031年までの予測CAGRで8.11%と最高を記録しました。
- 形態別では、粉末が2025年の乳児用調製粉乳原料市場シェアの72.61%を占め、液体・半液体製品は2031年までに7.78%のCAGRで成長する見込みです。
- 認証別では、従来型製品が2025年に73.62%のシェアを占め、オーガニック製品は2031年までに8.55%のCAGRで成長する見込みです。
- 用途別では、標準乳児用調製粉乳ステージ1が2025年の市場総額の47.12%を占め、特殊調製粉乳は2031年までに8.37%のCAGRで拡大しています。
- 地域別では、アジア太平洋地域が2025年の市場総額の55.33%を占め、2031年までに8.34%のCAGRで拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 乳児栄養に対する親の意識の高まり | +1.5% | アジア太平洋・北米主導のグローバル | 短期(2年以内) |
| 機能性・特殊原料への需要 | +1.2% | アジア太平洋・欧州が最も強いグローバル | 中期(2~4年) |
| 政府主導の栄養強化義務 | +0.6% | 南アジア、サハラ以南アフリカ、東南アジア | 長期(4年以上) |
| クリーンラベルおよびオーガニック原料トレンド | +0.8% | 北米・EU中心、アジア太平洋への波及 | 中期(2~4年) |
| 精密発酵HMOの商業化 | +0.7% | グローバル、中国・インド・カナダでの早期成果 | 中期(2~4年) |
| 多機能乳児用調製粉乳原料への需要拡大 | +0.5% | グローバル、プレミアムセグメント | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
乳児栄養に対する親の意識の高まり
栄養に関する親の理解の深まりとデジタルヘルスプラットフォームへのアクセス向上が、消費者行動に大きな変化をもたらしており、特に原料配合の詳細な透明性と栄養吸収データへの需要が高まっています。根拠に基づく育児情報へのアクセスが、乳児用調製粉乳原料市場における調製粉乳の購買決定を変えています。親はラベルをより詳しく確認し、栄養的・臨床的根拠に裏付けられた原料を求めています。この行動は、プレミアム製品および中価格帯製品の両方において、検証済み成分への需要を高めています。そのため、調製粉乳メーカーは製品仕様を維持するために、臨床グレードの生理活性原料への安定したアクセスを確保する必要があります。この要件は、長期的な供給契約持たないメーカーに圧力をかける可能性があります。また、安全性と用途能力に関する文書を持つサプライヤーの立場を強化します。
機能性・特殊原料への需要
乳児用調製粉乳原料市場は、母乳の特定の機能をより忠実に再現するよう設計された製品へとシフトしています。2026年には12種類以上のHMO構造が商業的に入手可能となっており、10年前の2~3種類と比較して大幅に増加し、メーカーがマルチHMOブレンドを開発できるようになっています。DSM-FirmenichとNovonesis は、シンバイオティクスのポジショニングを支援するために、HMOと特定のプロバイオティクス株を組み合わせています。2025年の無作為化試験では、6種類の製造HMOと2種類のプロバイオティクス株を含む部分加水分解ホエイ調製粉乳が安全で忍容性が高く、腸内健康指標の改善と関連していることが確認されました。これらの知見は、調製粉乳ブランドに対して、従来のプロバイオティクス単独製品を超えた差別化の文書化された根拠を提供します。このような原料システムの広範な入手可能性は、プレミアムセグメントで期待される機能的基準を引き上げています。
政府主導の栄養強化義務
国家栄養プログラムは、乳児用調製粉乳原料市場におけるビタミン、ミネラル、タンパク質マトリックスへの継続的な需要を支えています。インドのポシャン・アビヤーンは、国内の栄養およびマイクロ栄養素インフラを引き続き支援しています[2]。コーデックス規格CXS 72-1981は、乳児用調製粉乳および乳児向け特別医療目的調製粉乳の要件を定めています。国内規則をコーデックスに整合させる国々は、メーカーに対して原料および製品仕様のアップグレードを求める場合があります。以前は国際基準を下回る原料を使用していた小規模生産者は、製品再配合の要件に直面する可能性があります。これは、認定された規制・安全性文書をすでに保有するサプライヤーに有利に働きます。
精密発酵HMOの商業化
精密発酵は、乳児用調製粉乳原料市場におけるHMO原料の入手可能性を向上させています。DSM-Firmenichは2025年に中国でGLYCARE 2'-FLおよびLNnTの承認を取得し、インドでGLYCARE 2'-FLの承認を取得しました。中国は、2'-FLおよびLNnTを食品栄養強化剤として使用するための規制基盤を確立しました。FDAのGRAS審査および欧州連合の新規食品プロセスは、新しいHMO構造にとって引き続き重要な関門となっています。これらのプロセスを完了できるサプライヤーは、高付加価値の調製粉乳用途にアクセスできます。その結果生じる規制要件は、発酵の専門知識と確立されたエビデンスパッケージを持つ企業に有利に働きます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 最適な選択としての母乳育児推進の強化 | -0.8% | サハラ以南アフリカおよび東南アジアで増幅されたグローバル | 短期(2年以内) |
| 食物アレルギーおよび不耐症の有病率 | -0.5% | 北米、EU、都市部アジア太平洋 | 中期(2~4年) |
| 厳格な規制審査とコンプライアスコスト | -0.6% | グローバル、特に中国・EU・米国 | 長期(4年以上) |
| 原料調達における価格感応度 | -0.4% | 南アジア、サハラ以南アフリカ、南米 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
最適な選択としての母乳育児推進の強化
世界保健総会は2025年5月に、加盟国が母乳代替品のデジタルマーケティング規制に関する世界保健機関(WHO)の支援を要請できる決議を採択しました。この措置は、ソーシャルメディア、インフルエンサー活動、ターゲット型オンライン広告を対象としています。これらのチャネルでの規制は、特に新興市場において、調製粉乳ブランドが初めて親になる人々にリーチすることを困難にする可能性があります。顧客獲得コストの上昇は、プレミアムおよび特殊調製粉乳製品の成長に影響を与える可能性があります。原料サプライヤーは、顧客がデジタルブランド構築に大きく依存している場合、間接的に影響を受けます。したがって、乳児用調製粉乳原料市場は、製品・安全性規制と並行してマーケティング規制を考慮する必要があります。
食物アレルギーおよび不耐症の有病率
牛乳タンパク質アレルギーは世界の乳児の2~3%に影響を与え、特殊調製粉乳への需要を高めています。この需要には、高度な分画と品質管理を必要とする広範囲加水分解タンパク質およびアミノ酸系原料が必要です。乳児用調製粉乳原料市場は特殊調製粉乳が生み出す価値から恩恵を受けますが、サプライヤーはより厳しい技術要件を満たす必要があります。加水分解および精製能力が検証されていない企業は、これらの臨床用途から除外される可能性があります。これにより、特殊原料の供給が垂直統合型プロセッサーに集中する可能性があります。主な制約は、臨床的需要の直接的な減少ではなく、追加コストと調達の複雑さです。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
原料別:
機能性生理活性物質が標準マトリックスとの差を縮める炭水化物は最大の市場セグメントを占め、従来の調製粉乳メーカーからの持続的な乳糖需要を主な理由として、2025年に39.68%のシェアを占めました。プレバイオティクスおよびプロバイオティクスセグメントは、2031年までに8.16%のCAGRを記録する見込みです。タンパク質セグメントでは、精密発酵がヒトカゼインミセルの生産を促進し、牛由来タンパク質と比較して優れた消化性と栄養吸収を提供します。ビタミンおよびミネラルセグメントの成長は、特にマイクロ栄養素欠乏を対象とした規制が強化補給を必要とする新興市場において、政府の栄養強化義務によって強化されています。
オーストラリア・ニュージーランド食品基準機関は2025年に乳児用調製粉乳における栄養物質としてMFGM-WPCを承認しました[3]。タンパク質、ビタミン、ミネラル、HMOが主要原料グループを構成しています。ラクトフェリンおよび生理活性ホエイ画分は臨床的に差別化された製品を支援し、Glanbia Nutritionは早期生命栄養を用途分野として特定しています。HMOは量的には小さいですが、商業的な選択肢が拡大するにつれてより広く入手可能になっています。ヌクレオチド、タウリン、構造化脂質は栄養の完全性と製品差別化を支援します。
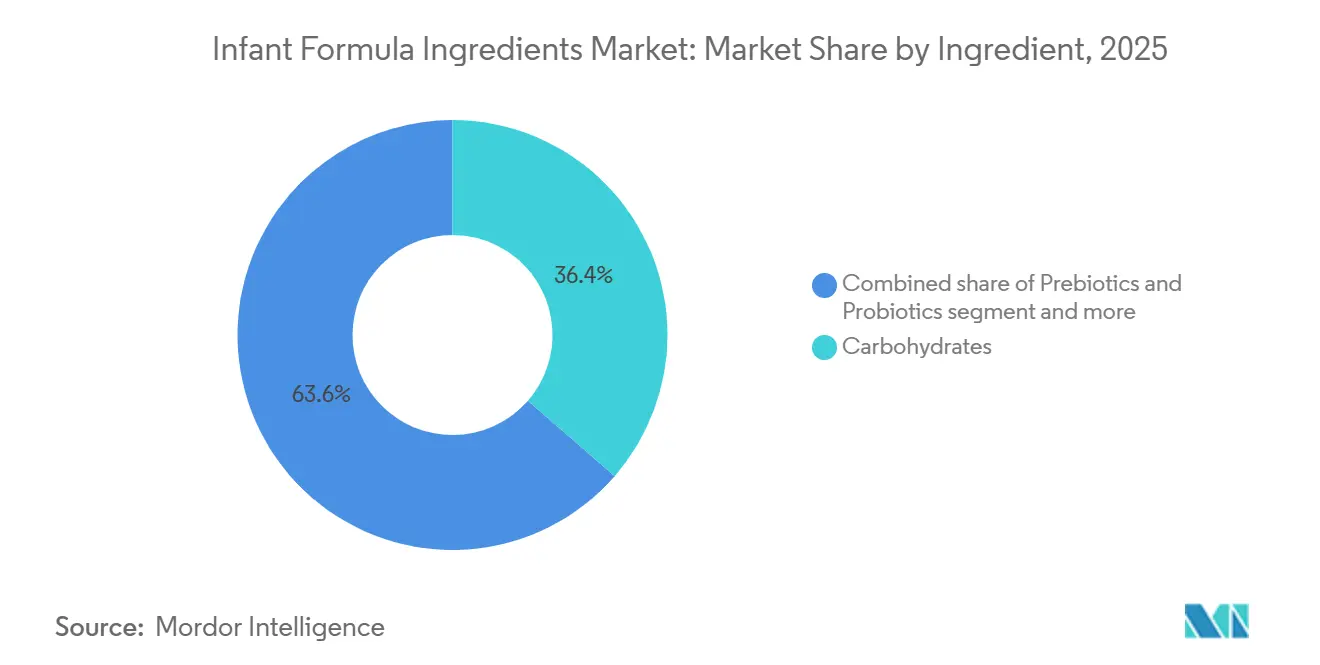
注記: 全セグメントのシェアはレポート購入後に入手可能
原料源別:
山羊乳がアレルギー用途を超えた臨床的信頼性を獲得牛乳は2025年に67.46%のシェアで原料源セグメントをリードしました。これは広範なサプライインフラ、コスト効率、および規制上の受け入れによるものです。山羊乳は最も成長が速い原料源であり、2031年までのCAGRは8.11%です。A2型優位のベータカゼインプロファイルと小さな脂肪球は、軽度の消化過敏を持つ乳児への使用を支援します。大豆およびタンパク質加水分解物は医学的に適応された製剤に使用されます。ESPGHANの乳児用・フォローオン調製粉乳におけるバイオティクスに関する2025年のパブリックコンサルテーションは、製品組成に対する継続的な臨床的注目を示しています。
牛乳は量的供給の中心であり続けていますが、メーカーが生理活性成分を追加するにつれてその価値プロファイルは変化しています。顧客が特栄養クレームを求める場合、コモディティ画分は利益率の圧力に直面します。山羊ホエイタンパク質濃縮物および脱ミネラルホエイパウダーは、山羊乳調製粉乳の重要な原料です。種の分離と組成の検証は、一貫した仕様を維持するサプライヤーにとってプレミアム価格設定を支援できます。したがって、乳児用調製粉乳原料産業は、原料源の選択を栄養的かつ商業的な選択として活用しています。
形態別:
粉末が主導するが液体が臨床現場でシェアを拡大粉末は2025年の乳児用調製粉乳原料市場規模の72.61%を占めました。その優位性は、賞味期限の優位性、コールドチェーン依存度の低さ、および確立された流通システムによって支えられています。液体・半液体製品は2031年までに7.78%のCAGRで成長する見込みです。病院および新生児集中治療室は、早産児および免疫不全乳児の調製誤差を減らすために無菌の飲用可能製品を使用しています。FDAの調製粉乳栄養素要件の見直しも、米国および乳児用調製粉乳原料市場における製品管理への注目を高めています。
欧州連合は乳児用調製粉乳製品の汚染物質に関する詳細な制限を維持しており、確立された分析試験プログラムを持つ生産者に有利に働く可能性があります。粉末は、コスト感応度が高く地理的に分散した市場に対応するため、主要な形態であり続けると予想されます。飲用可能製品は、精度と安全性がより重視される臨床チャネルで価値を獲得できます。FrieslandCampina Ingredientsは、早期生命栄養用途向けのMFGMおよびホエイタンパク質分離物の生産能力拡大計画を報告しました。これらの投資は、粉末および液体製品の両方の開発を支援できます。
認証・性質別:
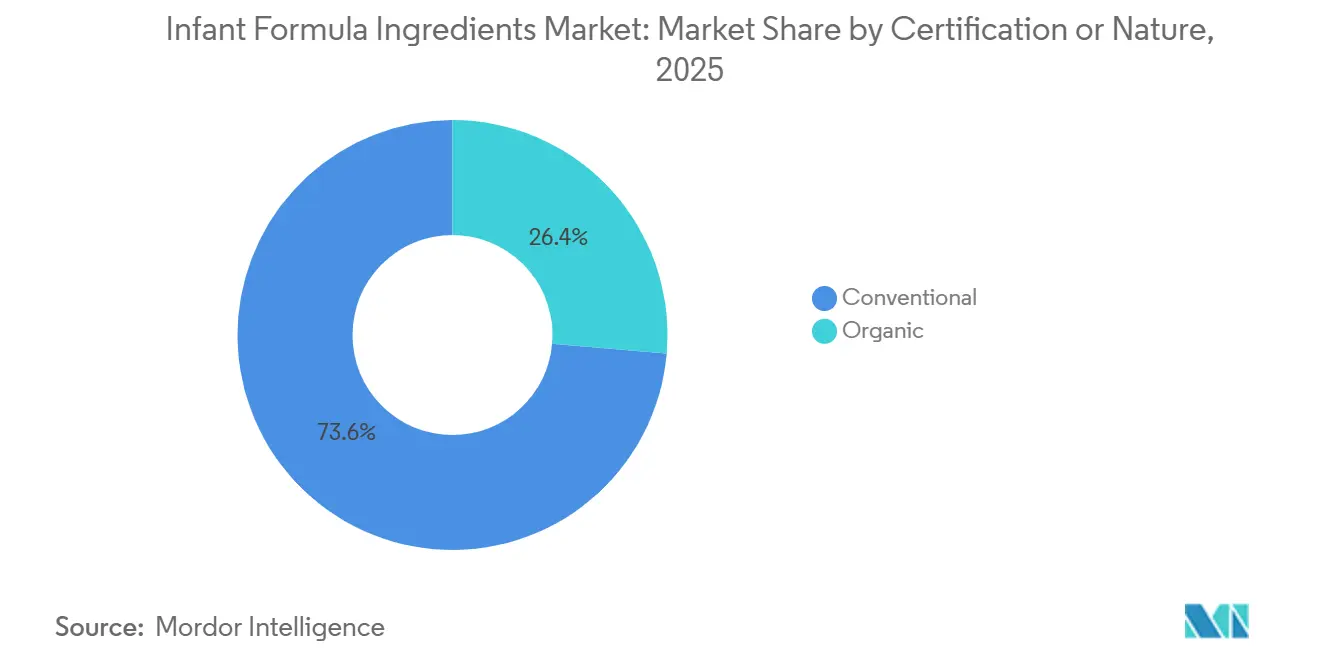
オーガニックのプレミアム耐性が標準セグメントの成長に挑戦従来型認証は2025年にセグメントの73.62%を占めました。これは従来型乳製品マトリックスが幅広い市場で入手可能であるためです。オーガニック製品は、報告されたセグメント区分の中で最高の成長を記録する見込みで、2031年までのCAGRは8.55%です。このパフォーマンスは、乳児用調製粉乳原料市場において認証原料を求める親の間でのクリーンラベルへの継続的な関心を反映しています。EU規則は乳児用・フォローオン調製粉乳の組成および表示要件を定めています。欧州委員会委任規則EU 2025/2017は特定のタンパク質加水分解物製剤の基準を強化しており、確立されたエビデンスとコンプライアンス能力を持つ企業に有利に働く可能性があります。
オーガニック調達は、認証された乳製品の調達とトレーサビリティ要件を通じて複雑さを増し、より深い農場レベルのネットワークを持つ確立された協同組合に有利に働く可能性があります。オーガニック山羊乳は、一つの製品ポジションにクリーンラベルと消化性のクレームを組み合わせています。この組み合わせは、中国、オーストラリア、英国のプレミアム製品に関連しています。従来型原料は低コストと広い入手可能性を提供するため引き続き重要です。したがって、乳児用調製粉乳原料市場は、認証オーガニック原料と従来型供給システムの両方に余地を残しています。
用途別:
特殊調製粉乳がステージ1を超えた価値創造をリード標準乳児用調製粉乳ステージ1は2025年の乳児用調製粉乳原料市場規模の47.12%を占めました。コーデックスおよび各国規則の下で、生後0~6ヶ月の非母乳育児乳児の唯一の栄養源として使用されています。特殊調製粉乳は最も成長が速い用途カテゴリーであり、2031年までのCAGRは8.37%です。需要は牛乳タンパク質アレルギーなどの臨床的ニーズと関連しています。これらの製剤は高付加価値の加水分解物およびアミノ酸原料を必要とし、Carberyは乳児栄養を市場の注力分野として特定しています。
フォローオン調製粉乳ステージ2およびグローイングアップミルクステージ3は生後6~36ヶ月をカバーしています。メーカーは製品の継続性を強化するために、プレミアムステージ1のポジションに仕様を合わせています。ESPGHANのプロバイオティクス、プレバイオティクス、シンバイオティクス、ポストバイオティクス、HMO類似体に関する研究は、臨床志向の調製粉乳開発に影響を与え続けています。後期ステージ製品への特殊成分の組み込みは、ブランドが乳児期を超えてプレミアム価値を維持するのに役立ちます。これにより、特殊調製粉乳は乳児用調製粉乳原料産業における価値創造にとって引き続き重要です。
地域分析
アジア太平洋・米州の乳児用調製粉乳原料市場
アジア太平洋地域は2025年の市場総額の55.33%を占め、2031年までに8.34%のCAGRで成長する見込みです。中国はGB規格フレームワークに支えられ、地域内で最大の国別機会であり続けています。インドは、DSM-FirmenichのGLYCARE 2'-FLおよびNovonesis MyOli 5HMOMIXの承認が商業生産HMOへのアクセスを拡大したことで重要性を増しています。DSM-Firmenichは2025年にインドでGLYCARE 2'-FLの承認を取得したと報告しました。タイは2025年2月にFrieslandCampina IngredientsのVivinal MFGMを乳児用調製粉乳用途として承認しました。
北米と欧州は第2位および第3位の地理的ブロックです。北米の需要は、プレミアムオーガニック、特殊、および低アレルゲン製品によって形成されています。FDAのオペレーション。欧州は乳児用調製粉乳および特殊製剤に関する緊密に更新された規制フレームワークを持っています。規制EU 2025/2017は特定のタンパク質加水分解物調製粉乳の技術要件を更新しました。
南米、中東、アフリカは乳児用調製粉乳原料市場において小規模なセグメントですが、長期的な潜在性を持っています。ブラジルは都市化とプレミアム調製粉乳製品への需要から恩恵を受けており、中東とアフリカでは都市成長と病院出産の拡大に伴い調製粉乳の使用が増加しています。これらの市場は輸入依存が続いており、供給途絶と為替変動へのエクスポージャーが高まっています。アラブ首長国連邦とサウジアラビアは、生理活性物質強化製品を支援できる小売・コールドチェーンインフラを持つプレミアム調製粉乳流通ハブとして発展しています。
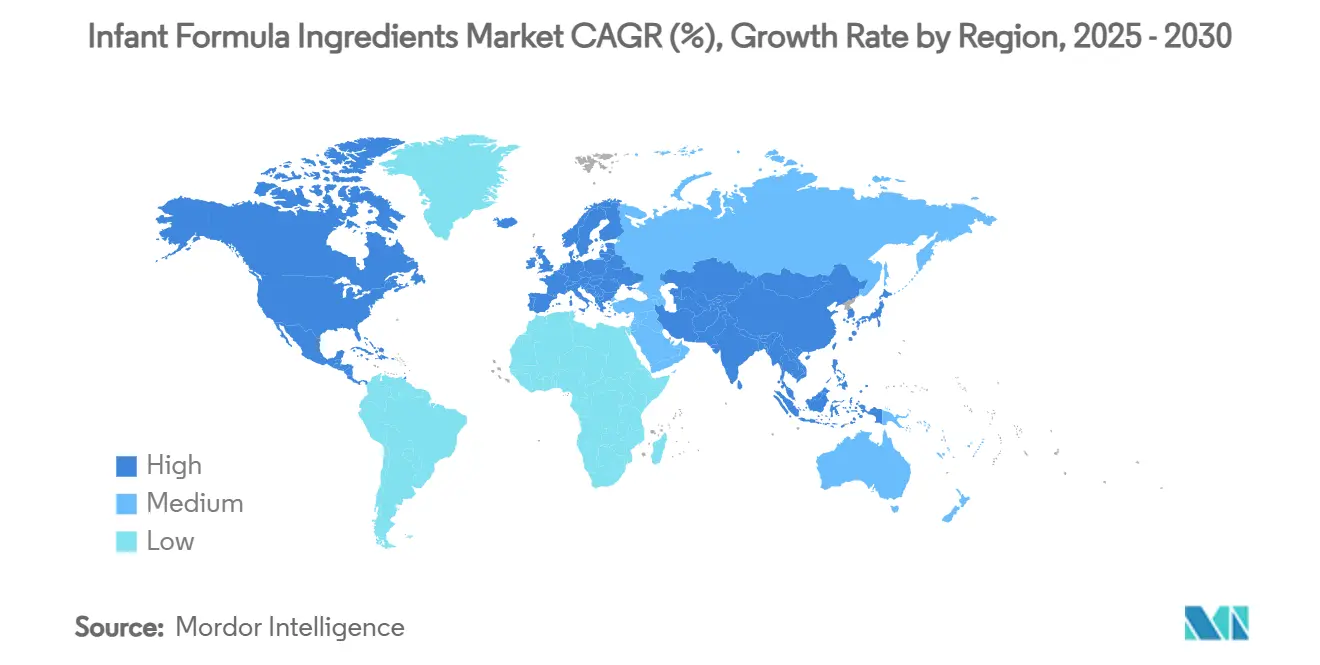
欧州の乳児用調製粉乳原料市場
米国とカナダでは、食物過敏性と機能性栄養に対する親の意識の高まりにより、低アレルゲン、オーガニック、特殊調製粉乳への消費者需要が増加しています。原料メーカーは、これらの要件に対応するために植物性タンパク質、非遺伝子組み換え原料、生理活性成分を開発しています。欧州は欧州食品安全機関(EFSA)の新規原料評価手続きを通じて規制監督を維持しており、ヒト同一乳オリゴ糖は2024年に複数の承認を受けました。持続可能性とクリーンラベル製剤への地域の重点が、オーガニックおよび精密発酵原料への需要を高めています。
ラテンアメリカおよびアフリカ・中東の乳児用調製粉乳原料市場
ラテンアメリカは、ブラジルとメキシコにおける出生率の改善と、現代的な小売・医療へのアクセスを向上させる都市化の進展に牽引されて成長の可能性を示しています。政府の栄養プログラムと官民パートナーシップが早期生命栄養への意識を高め、調製粉乳メーカーに恩恵をもたらしています。市場は、マイクロ栄養素欠乏と腸内健康に対応するために、機能性タンパク質、必須脂肪酸、プレバイオティクスを含む強化調製粉乳へと移行しています。中東・アフリカ市場は、所得の上昇、都市化、女性の労働参加率の向上に支えられて発展を続けており、乳児栄養製品への需要が増加しています。
競合環境
乳児用調製粉乳原料市場は、垂直統合型乳製品協同組合と科学主導の特殊サプライヤーで構成されています。垂直統合型乳製品協同組合にはFrieslandCampina Ingredients、Fonterra、Arla Foods Ingredients、Glanbiaが含まれ、DSM-Firmenich、Novonesis、Kerry Group、BENEOは科学主導の特殊サプライヤーです。競争は、HMO、プレバイオティクス、機能性タンパク質を組み合わせた統合システムに基づいてますます行われています。これらのシステムは調製粉乳メーカーの開発作業を削減し、乳児用調製粉乳原料市場全体での切り替えコストを高める可能性があります。FrieslandCampina Ingredientsは2025年上半期に原料部門で5.60%の売上成長を報告し、早期生命栄養を成長分野として特定しました。
FrieslandCampina Ingredientsは2025年9月にシンガポールにアプリケーションセンターを開設し、日本、韓国、オーストラリア、ニュージーランド、東南アジアにおけるカスタマイズされた原料ソリューションを支援しています。Arla Foods Ingredientsは2025年にオーストラリア・ニュージーランド食品基準機関から乳児用調製粉乳におけるLacprodan MFGM-10の承認を受けました。この承認にはオーストラリアでの少なくとも15ヶ月間の独占商業化権が含まれており、乳児用調製粉乳原料市場におけるArlaの立場を強化しました。乳児用調製粉乳原料市場はまた、臨床的文書と持続可能な調達資格を組み合わせるサプライヤーにも機会があります。これらの能力は、欧州のプレミアムオーガニックおよアジア太平洋のスーパープレミアム製品に関連しています。
Kerry Groupは2025年にPlenibiotic を発売し、乳児および母体栄養向けにLC40およびBfM26ヒト乳プロバイオティクス株を進展させました。DSM-Firmenichは2025年6月にNovonesis への飼料用酵素アライアンス持分の売却を完了し、GLYCAREを含む健康・栄養・ケアポートフォリオへのより大きな注力を可能にしました。サプライヤーはまた、母乳代替品のマーケティングに関する国際規範およびWHA78決議に関連する運営上および評判上の要件にもさらされています。乳児用調製粉乳原料市場は有能な乳製品・バイオテクノロジーサプライヤーを中心に統合されたままですが、生理活性物質のイノベーションが競争上のポジションを活発に保っています。
乳児用調製粉乳原料産業のリーダー企業
-
FrieslandCampina Ingredients
-
Fonterra Co-operative Group Limited
-
Arla Foods amba
-
Glanbia plc
-
DSM-Firmenich
- 注:主要企業の掲載順は順位を示すものではありません。
乳児用調製粉乳原料市場 このレポートでカバーされる企業
- FrieslandCampina Ingredients
- Fonterra Co-operative Group Limited
- Arla Foods amba
- Glanbia plc
- DSM-Firmenich
- BASF SE
- Kerry Group plc
- Ingredia SA
- Carbery Group
- Novonesis
- SudzuckerGroup (BENEO)
- Kirin Holdings Company
- Synlait Milk Ltd
- Hilmar Ingredients
- DuPont Nutrition & Health
- Agropur Cooperative
- Vitablend Nederland B.V.
- Kyowa Hakko Europe GmbH
- BioGaia AB
- Jennewein Biotechnologie GmbH
最近の産業開発事情 乳児用調製粉乳原料市場
- 2026年3月:dsm-firmenichは、中国、マレーシア、タイでの規制承認を受け、早期生命栄養向けヒト乳オリゴ糖(HMO)ポートフォリオの拡大を発表しました。GLYCARE® 3SL 9001(3'-シアリルラクトース)は、乳児用調製粉乳、フォローオン調製粉乳、子供向け調製粉乳、乳児向け特別医療目的食品への使用について中国で承認を受けました。
- 2025年5月:BENEOとWACKERは、早期生命栄養向けの新しいHMO原料として2'-フコシルラクトース(2'-FL)をグローバルに発売しました。ヒト乳に含まれる最も広く研究されたHMOの一つであるこの原料は、当初欧州市場向けに提供されました。
- 2024年12月:DSM-Firmenichは乳児栄養製品向けのビタミンAドライ形態を発売しました。「早期生命栄養向けドライビタミンAパルミテート」と呼ばれるこの製品は、乳児栄養技術の進歩を表し、世界中の調製粉乳育児乳児への栄養素デリバリーを改善します。
世界の乳児用調製粉乳原料市場レポートの範囲
セグメンテーション概要
| 炭水化物 |
| 脂質・油脂 |
| タンパク質 |
| ビタミンおよびミネラル |
| プレバイオティクスおよびプロバイオティクス |
| ヒト乳オリゴ糖(HMO) |
| その他 |
| 牛乳 |
| 山羊乳 |
| 大豆 |
| タンパク質加水分解物 |
| その他 |
| 粉末 |
| 液体・半液体 |
| 従来型 |
| オーガニック |
| 標準乳児用調製粉乳(ステージ1) |
| フォローオン調製粉乳(ステージ2) |
| グローイングアップミルク(ステージ3) |
| 特殊調製粉乳 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| オランダ | |
| スウェーデン | |
| ポーランド | |
| ベルギー | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| ベトナム | |
| インドネシア | |
| タイ | |
| シンガポール | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| ペルー | |
| コロンビア | |
| 南米その他 | |
| 中東・アフリカ | アラブ首長国連邦 |
| サウジアラビア | |
| 南アフリカ | |
| ナイジェリア | |
| エジプト | |
| モロッコ | |
| トルコ | |
| 中東・アフリカその他 |
| 原料別 | 炭水化物 | |
| 脂質・油脂 | ||
| タンパク質 | ||
| ビタミンおよびミネラル | ||
| プレバイオティクスおよびプロバイオティクス | ||
| ヒト乳オリゴ糖(HMO) | ||
| その他 | ||
| 原料源別 | 牛乳 | |
| 山羊乳 | ||
| 大豆 | ||
| タンパク質加水分解物 | ||
| その他 | ||
| 形態別 | 粉末 | |
| 液体・半液体 | ||
| 認証・性質別 | 従来型 | |
| オーガニック | ||
| 用途別 | 標準乳児用調製粉乳(ステージ1) | |
| フォローオン調製粉乳(ステージ2) | ||
| グローイングアップミルク(ステージ3) | ||
| 特殊調製粉乳 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| オランダ | ||
| スウェーデン | ||
| ポーランド | ||
| ベルギー | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| ベトナム | ||
| インドネシア | ||
| タイ | ||
| シンガポール | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| ペルー | ||
| コロンビア | ||
| 南米その他 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| サウジアラビア | ||
| 南アフリカ | ||
| ナイジェリア | ||
| エジプト | ||
| モロッコ | ||
| トルコ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
乳児用調製粉乳原料の予測成長率はどのくらいですか?
乳児用調製粉乳原料市場は2026年から2031年にかけてCAGR 6.09%で成長し、2031年までに363.1億米ドルに達する見込みです。
乳児用調製粉乳において最も成長が速い原料カテゴリーはどれですか?
プレバイオティクスおよびプロバイオティクスが最も成長が速い原料カテゴリーであり、2031年までの予測CAGRは8.16%です。
乳児用調製粉乳原料供給をリードしている原料源はどれですか?
牛乳は2025年に67.46%のシェアで原料源をリードし、広範なサプライインフラと規制上の受け入れに支えられています。
乳児用調製粉乳原料の需要をリードしている地域はどこですか?
アジア太平洋地域は2025年に55.33%のシェアを占め、2031年までに8.34%のCAGRで成長する見込みです。