
産業用砂糖市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 52.07 十億米ドル |
| 市場規模 (2031) | 60.29 十億米ドル |
| 成長率 (2026 - 2031) | 2.97 % |
| 最も急速に成長している市場 | 南アメリカ |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる産業用砂糖市場分析
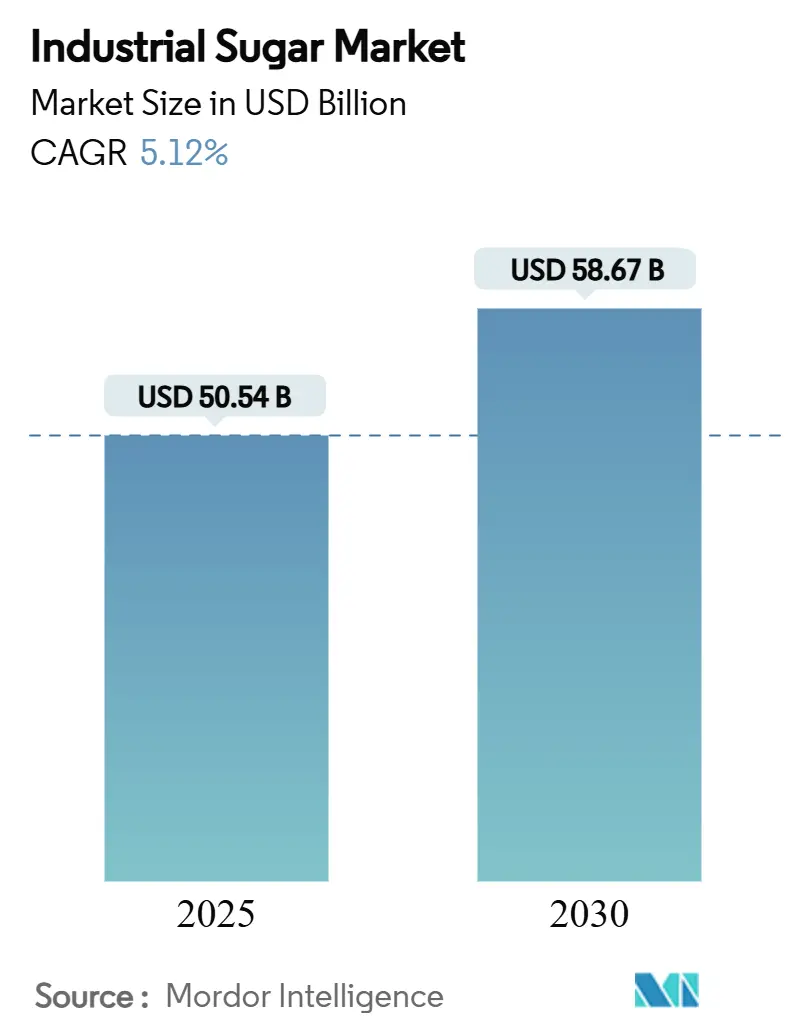
工業用砂糖市場の規模は、2025年の504.54 ビリオン 米ドルおよび2026年の52.07 ビリオン 米ドルから、2031年までに60.29 ビリオン 米ドルへと拡大する見込みであり、2026年から2031年にかけてCAGR 2.97%を記録すると予測されています。工業用砂糖市場は、食品・飲料・菓子・乳製品・医薬品メーカーからの安定した需要に支えられており、これらのメーカーは多くの大規模レシピにおいて甘味以外の目的でも砂糖を使用しています。成長は、包装食品の消費と食品加工能力が拡大しているアジア太平洋および南米において最も顕著であり、これらの地域は新たな消費者と新たな製造拠点の両方を生み出しています。生産者はエネルギー効率への投資、スペシャルティグレード、物流改善、サプライチェーンの高度化を通じて対応しており、競争環境においても顧客との関係を維持できる体制を整えています。こうした取り組みにより、工業用砂糖市場は急速な拡大サイクルではなく、緩やかな成長軌道を維持しており、機会は工業需要、カスタマイズ製品、安定供給に集中しています。
主要レポートのポイント
- 製品タイプ別では、白精製糖が2025年の工業用砂糖市場シェアの42.04%を占め、スペシャルティシュガーは2031年にかけてCAGR 4.04%で成長すると予測されています。
- 形態別では、グラニュー糖が2025年の売上高の50.06%を占め、粉糖・アイシングシュガーは2031年にかけてCAGR 3.62%で成長すると予測されています。
- 原料別では、サトウキビ糖が2025年の売上高の64.32%を占め、ビート糖は2031年にかけてCAGR 3.91%で成長すると予測されています。
- 用途別では、飲料が2025年の売上高の38.09%を占め、ベーカリー・菓子は2031年にかけてCAGR 4.42%で成長すると予測されています。
- 地域別では、アジア太平洋が2025年の売上高の34.26%を占め、南米は2031年にかけてCAGR 4.18%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 加工食品・飲料に対する需要の増大 | +1.2% | グローバル、特にアジア太平洋および南米に集中 | 短期(2年以内) |
| 砂糖加工における技術革新 | +0.5% | グローバル、欧州および南米が主導 | 中期(2〜4) |
| サトウキビ由来エタノールプログラムの拡大による砂糖向け生産能力の転換 | +0.3% | 南米、アジア太平洋 | 中期(2〜4年) |
| 国際貿易の成長 | +0.4% | グローバル、特にブラジル、アジア太平洋、MEA(中東・アフリカ) | 短期(2年以内) |
| 政府のインセンティブと補助金 | +0.3% | 北米、南米、および一部のアジア市場 | 長期(4年以上) |
| サプライチェーンの強靭化投資 | +0.2% | 主要生産地域を重視したグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
加工食品・飲料の需要増加
工業用砂糖市場は、直接の家庭購入よりも製造業者からの需要に大きく依存しています。精製業者や原料サプライヤーは最終的に、包装食品・飲料・菓子・乳製品・一部の医薬品用途の長期生産スケジュールに向けて販売を行っているためです。OECDとFAOは、世界の砂糖消費量が年率1%で成長し、2035年までに1億9,900万トンに達すると予測しており、一部の成熟経済圏での成長鈍化にもかかわらず、広範な消費基盤が引き続き拡大していることを示しています。インド、インドネシア、パキスタンはこのパターンの中心にあり、人口増加と所得向上が、スーパーマーケット、中小小売業者、フードサービス店舗、拡大する都市流通ネットワークを通じた包装食品・飲料の購入を後押ししています。工業用砂糖市場は、消費者の嗜好がより選択的になり、生産者が製品コスト・配合性能・供給信頼性バランスを取る必要がある中でも、食品製造の広範な拡大から恩恵を受けています。
砂糖加工における技術的進歩
工業用砂糖市場は、エネルギー使用量を削減し、製品の一貫性を維持し、変化する顧客・規制上の要求に対応して精製所が効率的に操業できる能力を向上させる投資によっても形成されています。Nordzuckerは2025/26年度に欧州拠点でのエネルギー効率化、自動化、脱炭素化に向けた投資を進めており、既存の生産者が設備の近代化を任意のプロジェクトではなく中核的な操業要件として位置づけていることを示しています。熱回収、ろ過、モニタリングの改善により、運営コストの削減、プロセス管理の向上、廃棄物の抑制が可能となり、高速生産ラインを稼働させる工業ユーザーが必要とする安定した品質の確保を支援します。こうしたプロジェクトはまた、価格に加えて原料の信頼性、エネルギー使用量、トレーサビリティ、低排出調達を考慮する顧客の調達要件への対応にも役立ちます。
サトウキビベースのエタノールプログラムの拡大による生産能力の砂糖への転換
ブラジルがサトウキビを砂糖とエタノールの間で振り分ける能力は、工業用砂糖市場の供給バランスに影響を与えます。両製品が同じ収穫作物を競い合い、燃料経済性が魅力的になった際に製糖工場が迅速に対応できるためです。2026年4月、政府はE32へのさらなる引き上げを検討していると発表し、サトウキビサプライヤー、砂糖トレーダー、工業バイヤーに対してさらなる政策上の考慮事項を加えました。CONABは、ブラジルの2026/27年度サトウキビ収穫量が7億910万トンに達すると推計していますが、エタノールがより多くのサトウキビを吸収するため、砂糖生産量は0.5%減少して4,395万トンになると予測されており、作物規模だけでは砂糖の供給量が決まらない理由を示しています。この政策に連動した配分により、砂糖の供給可能量は収穫条件だけに依存しなくなり、調達チームは作物予測に加えて燃料義務、相対的な収益性、製糖工場の意思決定を監視する必要があります。
国際貿易の成長
国際貿易は、異なるコストと収穫サイクルで操業する生産拠点へのアクセスを工業用砂糖市場に提供するとともに、バイヤーが国内の供給制約とグローバルな供給可能量のバランスを取ることを可能にします。グローバルな流通パターンの再編をす事例として、米国は砂糖含有量65%超の製品に対して特別農業セーフガード措置を発動しており、この措置は2025年9月まで継続される予定であることが米国税関・国境警備局によって報告されています [1]。欧州連合とメルコスールは2026年1月17日に協定に署名し、EU精製向けに年間18万メートルトンの生VHPサトウキビ糖への無関税アクセスを提供する定義されたチャネルを、協定要件を満たせるサプライヤーと精製業者に提供しています。工業用砂糖市場は、国際購入を国内供給の単純な代替として扱うのではなく、貿易アクセスと供給集中を同時に管理する必要があります。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 原材料の価格変動 | -0.7% | 輸入依存地域に特に影響を与えるグローバル | 短期(2年以内) |
| 環境・持続可能性への懸念 | -0.5% | 先進市場でより厳格な施行が行われるグローバル | 中期(2〜4年) |
| 発酵ベースの甘味料による工業用途量の侵食 | -0.4% | 北米およびヨーロッパ、アジア太平洋地域へ拡大 | 中期(2〜4年) |
| 消費者嗜好の変化 | -0.3% | 先進市場、新興経済圏での段階的な普及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
原材料の価格変動
原材料の価格変動は、急激な価格変動が生産者、製糖工場、精製業者、トレーダー、食品メーカーにそれぞれ異なる形で異なるタイムフレームで影響を与えるため、工業用砂糖市場に対する実際的な制約として残っています。Südzucker AGは、砂糖セグメントの売上高が2024/25年度の38億7,600万ユーロから2025/26年度の27億8,600万ユーロに減少し、同セグメントが1億7,700万ユーロの営業損失を計上したと報告しており、価格低迷が欧州の主要生産者にさえ与える影響の大きさを示しています。同社は厳しい環境に対応してヨーロッパのビート栽培面積を18%削減し30万5,800ヘクタールとしており、生産者の対応が後の供給状況に影響を与えうることを示しています。調達チームは、現在の基準価格だけに頼るのではなく、価格変動、生産者の収益性、作付面積の決定、予想される生産対応を考慮した供給計画を必要としています。
環境・持続可能性への懸念
米国環境保護庁が砂糖加工に対する規制を強化し、BOD5、TSS、pH値に厳格な制限を設けるにつれ、企業はより高いコンプライアンス要件・コストに直面しています。サントリーホールディングスはKTISとの提携のもと、タイで先駆的な低炭素サトウキビ農業イニシアチブを主導しており、持続可能性が単なる選択肢から競争上の優位性へと移行していることを強調しています [2]。しかし、課題は規制への対応だけにとどまらず、持続可能な調達原料をますます優先する消費者認識や企業方針の変化も含まれています。結晶サトウキビ糖精製所が現在、溶解1トンあたり1日2.38ポンドという厳格なBOD5上限に直面していることから、水使用量の最適化への取り組みが最重要課題となっています。この要求は、米国政府が強調するように、高度な処理システムとプロセスの調整を必要とします。こうした厳格な環境規制は、新規参入者に課題をもたらすだけでなく、必要なコンプライアンスインフラを備えた既存プレーヤーの地位を強化します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
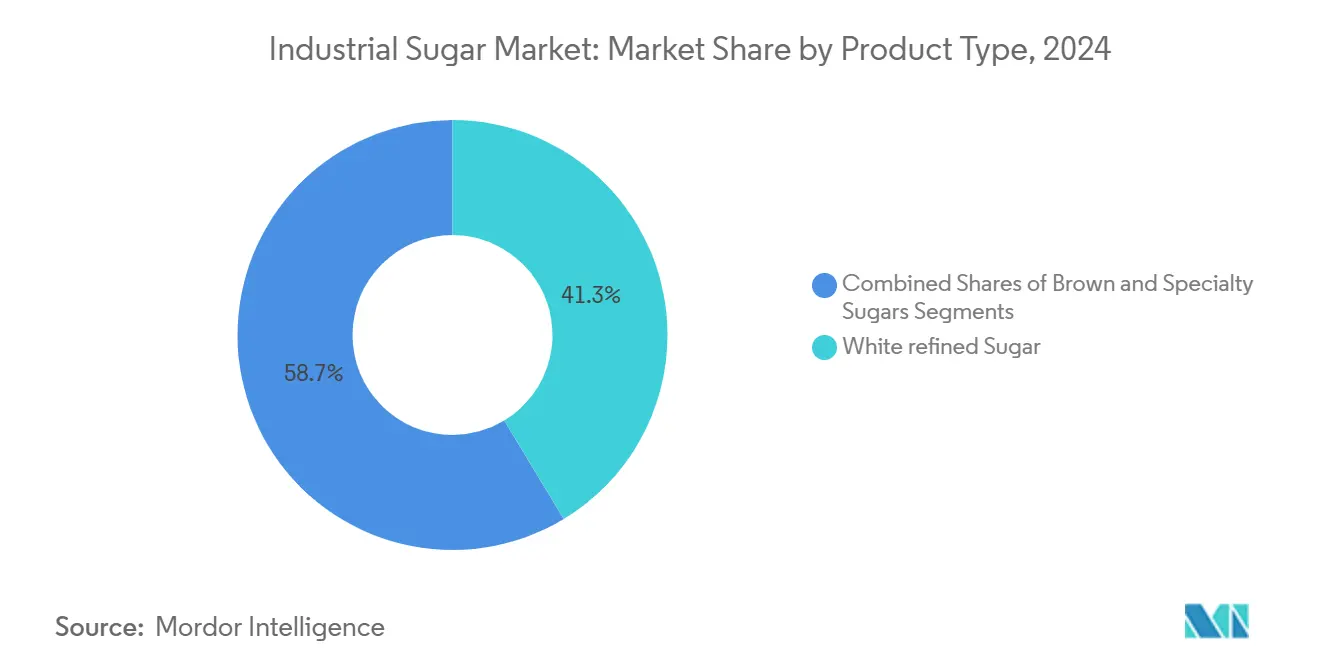
白精製糖が数量を支え、スペシャルティシュガーが価値を構築白精製糖は2025年の売上高の42.04%を占め、工業用砂糖市場において製品タイプ別で最大のポジションを持っています。その高い純度、予測可能な甘味、一定の結晶サイズは、大規模な生産ラインで同一の結果を出す必要がある自動化された飲料・食品・菓子ラインに適しています。メーカーは、独特の風味プロファイルよりも清潔な色調、安定した溶解性、標準化されたハンドリングが重要な場合にこのグレードを選択します。白精製糖が保有する工業用砂糖市場シェアは、色調管理や原料挙動の厳密な制御が必要な製品を含む大量生産レシピにおける実用的な原料としての役割を反映しています。ブラウンシュガーは、保持されたモラセスの風味と色がベーカリー、デザート、クラフト飲料用途における意図的な配合上の選択であるため、異なる要件に対応しています。
スペシャルティシュガーは2031年にかけてCAGR 4.04%で成長すると予測されており、製品タイプの中で最も高い成長率となっています。オーガニックサトウキビ糖、転化糖、改質結晶形態により、食品メーカーは特定のラベル、味、食感、または加工要件に合った原料を選択できます。これらのグレードは、追加の加工、より厳格な仕様、認証、または顧客のレシピに対する直接的な技術サポートを伴う場合があるため、標準精製糖よりも高い価値を生み出す可能性があります。認証とトレーサビリティの要件も、サプライチェーン全体で一貫した品質を実証し確立されたシステムを維持できるサプライヤーを優遇します。工業用砂糖市場は、スペシャルティ製品がプレミアム、差別化、配合に敏感用途でより大きな役割を担う一方で、白精製糖を数量基盤として維持する可能性が高いです。



形態別:
グラニュー糖が規模を支配し、粉糖・アイシングバリアントがプレミアムチャネルに対応グラニュー糖は2025年の形態別売上高の50.06%を占め、工業用砂糖市場において最も広範な形態カテゴリーとなっています。ドライブレンド、菓子の結晶化、ベーキングミックス、大量飲料製造に対応しており、プロセッサーが複数の生産ニーズに対応できる一つのフォーマットを提供しています。その流動性とハンドリング特性により、メーカーは正確に計量できる一方、その保管特性は確立された輸送・倉庫システムに適合しています。大規模食品加工施設は、標準化された生産環境全体で親しみやすさ、広範な入手可能性、安定したパフォーマンスを兼ね備えているためグラニュー糖を好みます。このポジションは、メーカーが生産速度、食感、甘味レベルを厳密に管理したい場合に一定の結晶が必要であることによって強化されています。
粉糖およびアイシングシュガーは2031年にかけてCAGR 3.62%で成長すると予測されています。微細な粒子サイズは、急速な溶解、滑らかな食感、または均一な外観仕上げを必要とするベーカリー、ケーキデコレーション、フィリング、フロスティング、菓子用途に有用です。この製品は、顧客の完成品がショ糖含有量だけでなく口当たり、プレゼンテーション、精密なパフォーマンスに依存する場合に価値創造を支援します。シロップ形態は、素早く溶解し、ハンドリング工程を削減し、大規模施設が液体処理ラインを通じて原料を移動させるのに役立つため、飲料製造において引き続き重要です。工業用砂糖市場は、ベーカリー、フードサービス、飲料の顧客が特定の生産環境でより使いやすい料を求めるにつれ、これらの特殊形態から段階的な価値を得ています。
原料別:
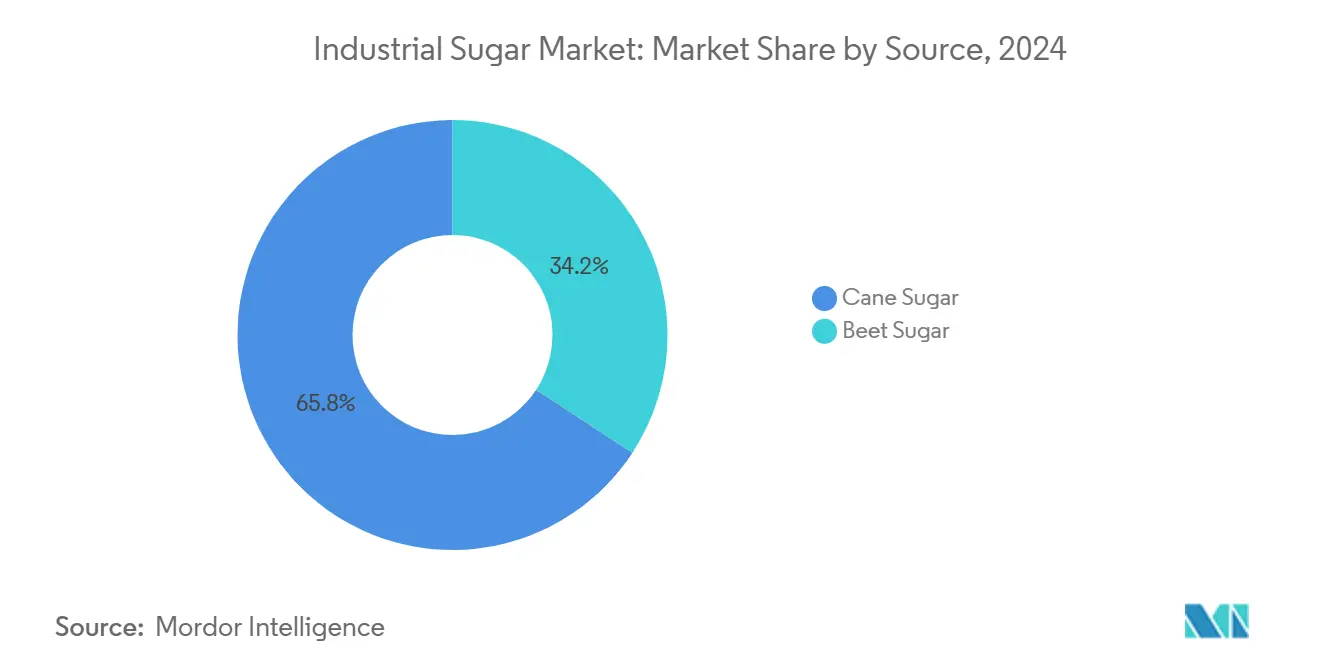
サトウキビ糖が主導し、ビート糖が地域供給と持続可能性要件を通じて拡大サトウキビ糖は2025年の売上高の64.32%を占め、工業用砂糖市場を熱帯生産システムに根付かせています。ブラジル、インド、タイは主要なサトウキビ生産国であり、それらの作物サイクル、精製能力、貿易活動が工業ユーザー向け砂糖の供給可能量に影響を与えています。ブラジルの輸出規模により、国際調達に依存し大量の供給へのアクセスを必要とするバイヤーにとって、サトウキビ糖は特に重要です。その主要原料としての地位は、多くの地域の食品メーカーにサービスを提供する製糖工場と精製所の確立されたネットワークも反映しています。バイヤーはサトウキビ由来の供給をその親しみやすさと規模から評価していますが、ブラジルがサトウキビをエタノールに振り向ける能力は、調達計画が考慮しなければならない政策・価格リスクを生み出しています。
ビート糖は2031年にかけてCAGR 3.91%で成長すると予測されており、最も成長の速い原料セグメントとなっています。その拡大は、欧州のビート作付面積の広範な増加ではなく、エジプト、トルコ、中国、米国での生産に関連しています。原料経済に対する政策枠組みの影響を示す事例として、米国農務省は2025会計年度の砂糖融資レートを生サトウキビ糖1ポンドあたり19.75セント、精製ビート糖1ポンドあたり25.38セントに設定しました [3]。高まる競争に対応して、サトウキビ糖生産者は垂直統合戦略を採用し、柔軟なエタノール生産を通じて収益源を多様化しています。この原料のセグメント化は、食料安全保障、農村開発、環境持続可能性を重視する広範な農業政策目標をますます反映しています。

用途別:
飲料が主導し、ベーカリー・菓子が勢いを増す飲料は2025年の用途別売上高の38.09%を占め、工業用砂糖市場において最大のシェアを持っています。炭酸清涼飲料、レディトゥドリンクのお茶・コーヒー、エナジードリンク、果実系飲料は大規模に砂糖を消費しており、この用途が調達量に対して持続的な影響力を持っています。砂糖は甘味、ボディ感、親しみやすい風味プロファイルをもたらすため、飲料レシピの変更は一つの原料を置き換える以上の作業を必要とする場合があります。飲料メーカーは、税制、表示規則、栄養指導が配合変更を促す一部の国において添加糖を削減する圧力に直面しています。それでも、果汁ベースおよび機能性フォーマットは多くの配合で引き続き工業用砂糖を使用しており、低糖戦略が総需要に与える即時的な影響を限定しています。
ベーカリー・菓子は2031年にかけてCAGR 4.42%で成長すると予測されています。このセグメントは、アジアとアフリカにおける包装食品需要と、成熟経済圏でのプレミアムベーカリー製品・菓子への継続的な関心から恩恵を受けています。砂糖は褐変、食感、保存性、かさ増し、味を提供するため、完成品を変えることなく多くのレシピで完全な代替が困難です。乳製品・冷凍デザートは安定した需要基盤を形成し、医薬品用途は特殊な用途に関連する純度と一貫性の基準を満たす砂糖を必要とします。工業用砂糖市場は、各用途が異なる機能的ニーズと健康志向の配合変更に対する異なるリスクを持つため、この多様な用途によって支えられています。
地域分析
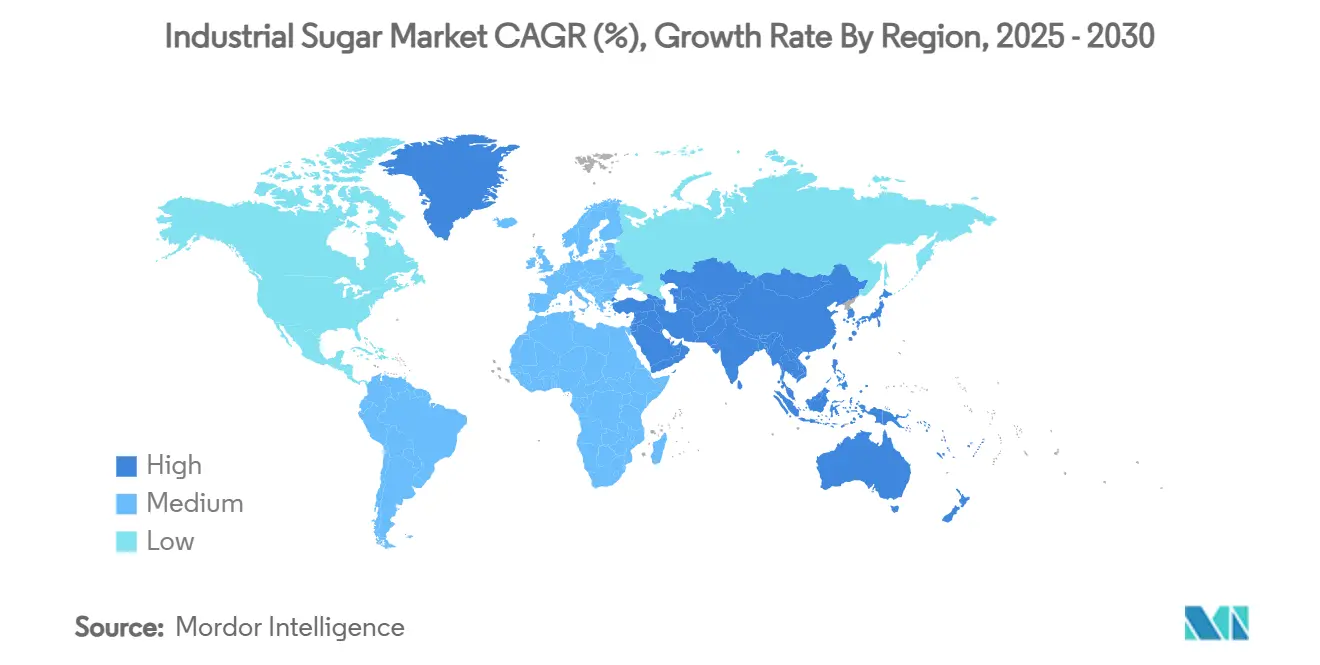
アジア太平洋は2025年の売上高の34.26%を占め、工業用砂糖市場において主要な地域ポジションを持っています。この地域は大規模な消費者人口と成長する包装食品・飲料生産を組み合わせており、原料サプライヤーに大量の確立されたカテゴリーと新たな加工能力の両方へのアクセスを提供しています。OECDとFAOは、アジアが2035年までに世界の砂糖消費成長の76%に貢献すると予測しており、インド、インドネシア、パキスタンがこの需要パターンの中心にあります。中国は、2025年から2030年の食品・栄養発展ガイドラインが添加糖の摂取量を1日25グラムに制限しているため、より抑制された見通しとなっており、成長は地域の他の部分と健康への感度が低い用途に集中しています。アジア太平洋の主導的地位は、食品加工基盤の規模、包装食品購入の頻度、および広範な地域・国際製品フォーマットにわたる砂糖の継続的な役割を反映しています。
南米は2031年にかけてCAGR 4.18%で成長すると予測されており、工業用砂糖市場において最も速い地域成長ペースとなっています。ブラジルは2025/26年度(MY)に3,410万メートルトンの砂糖を輸出し、2025年の暦年において世界輸出の59%を占めており、その製糖工場、港湾、貿易関係は世界中のバイヤーにとって重要です。中国は2025年にブラジル産砂糖473万9,000メートルトンを購入し、インドとアルジェリアも重要な仕向け地であり、この地域が異なる輸入市場にわたって持つ影響力を示しています。EU・メルコスール協定は、EU精製向けに年間18万メートルトンの生VHPサトウキビ糖への無関税チャネルを創出しており、南米輸出業者にさらなる構造化された販路を提供しています。ブラジルのエタノール奨励策は、サトウキビ生産量が増加しても砂糖の供給可能量を減少させる可能性がある主要因として残っており、他の地域のバイヤーは収穫予測と同様に南米の燃料政策を引き続き注視しています。
欧州と北米は、異なる供給・需要条件を持つ成熟した地域です。Südzucker AGの2025/26年度における欧州ビート栽培面積の18%削減は、低収益がビート生産者に依存するプロセッサーの地域供給と意思決定に与える圧力を示しています。北米の砂糖出荷量は、2025/26年度マーケティングイヤーの上半期に原糖換算ベースで607万9,000ショートトンに達し、提供された草稿によれば前年同期比0.6%増となりました。中東・アフリカは、一部の国で国内生産能力が拡大している一方、健康対策と消費習慣の変化が他の国での需要を制限するという複合的なプロファイルを示しています。これらの地域差により、地域の供給安全保障、物流、精製アクセス、顧客仕様が工業用砂糖市場にとって重要な要素となっています。
競争環境
市場集中度
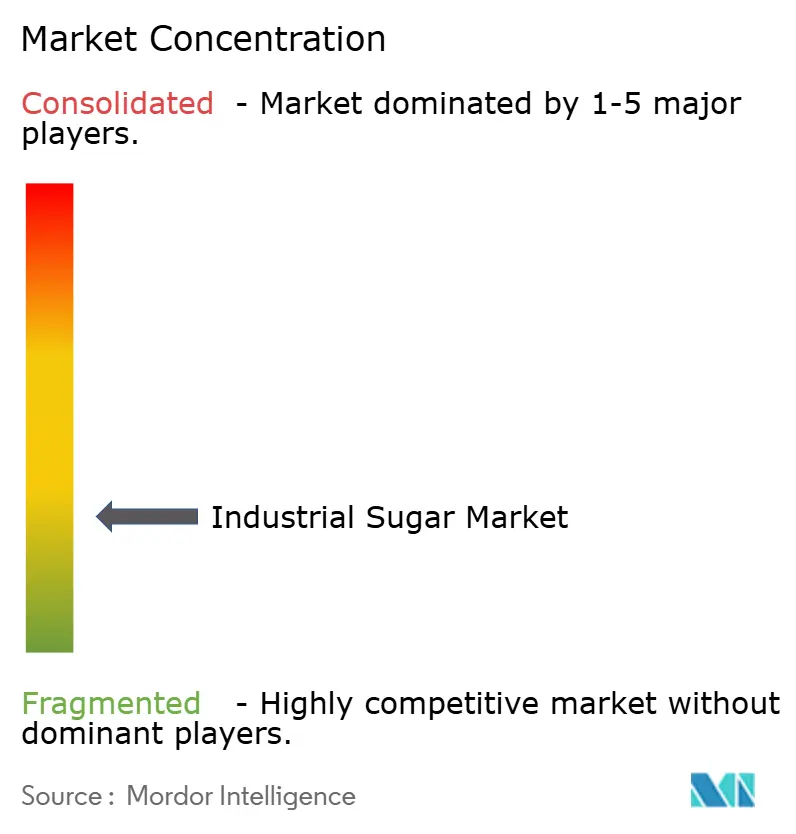
競争は地域によって異なります。生産者が異なる農業条件、エネルギーコスト、貿易規則、品質要件、大手食品・飲料顧客との関係のもとで操業しているためです。Südzucker AG、Nordzucker、Tereos SCAなどの大手欧州生産者は、現在の価格圧力と、工業顧客の維持に役立つ可能性のある効率性、安定供給、差別化製品への支出のバランスを取っています。提供された草稿によれば、単一の生産者がグローバル供給の10%台前半を超えるシェアを持つことはなく、この分散は異なる作物条件、貿易枠組み、地域コスト構造を反映しています。
貿易と物流は生産よりも集中しており、これにより国際市場を通じて調達するバイヤーが実際に利用できる選択肢が変わります。これは、特に確立された輸送、資金調達、保管、リスク管理能力を必要とする場合に、生産者の分散だけが示唆するよりも、工業バイヤーがグローバルフローを管理するための大規模な選択肢が少ないことを意味します。Nordzuckerは欧州でエネルギー効率化、自動化、脱炭素化への投資を進めており、生産者が業務を近代化し、より広範な顧客期待に応える圧力を示しています。
精製業者は投資プログラムを通じてナイジェリアで地域生産戦略を推進しており、地域サプライヤーが輸入砂糖への依存を減らすことで競争できることを示しています。認定オーガニック、医薬品グレード、または用途特化型砂糖を提供できる生産者は、バルク供給を超えた差別化への道を持ち、物流と保管における規模は商業的地位を強化できます。工業用砂糖市場は生産者レベルでは引き続き分散していますが、貿易ネットワーク、スペシャルティ加工、低排出操業へのアクセスにより、大規模オペレーターが工業顧客の供給決定においてより大きな影響力を持つことができます。
産業用砂糖業界のリーダー
-
Südzucker AG
-
Tereos SCA
-
Associated British Foods plc(ABF Sugar)
-
Florida Crystals Corporation(ASR Group)
-
Wilmar International Limited
- 注:主要企業の掲載順は順位を示すものではありません。
工業用砂市場 このレポートでカバーされる企業
- Sudzucker AG
- Tereos SCA
- Associated British Foods plc (ABF Sugar)
- Florida Crystals Corporation (ASR Group)
- Wilmar International Limited
- Nordzucker AG
- Cargill, Incorporated
- Raizen S.A.
- Mitr Phol Group
- Thai Roong Ruang Group
- Gujarat Co-operative Sugar Federation
- COFCO International
- Louis Dreyfus Company
- Dangote Sugar Refinery Plc
- Tongaat Hulett Limited
- Al Ghurair Group (Al-Khaleej Sugar Co.)
- DCM Shriram Ltd.
- Shree Renuka Sugars Ltd.
- Cosan S.A.
- Biosev S.A.
最近の産業開発事情 工業用砂市場
- 2026年9月:Südzucker AGはドイツのヴァーベルン工場に新しい砂糖サイロと生物学的廃水処理施設を竣工し、6,000万ユーロの複合投資を完了しました。高さ67メートルのサイロにより、バルク未包装砂糖の保管能力が2倍以上となり、工業顧客向けの年間を通じた供給信頼性が向上しました。
- 2026年9月:Nordzuckerは、新しい蒸発器段階、ノルトシュテンメンでの新しいビート洗浄施設、エネルギー消費削減のためのシュラーデンでの新しい抽出塔などへの投資を経て、2026/27年度のビート加工キャンペーンを開始しました。提供された草稿では、デンマークのナクスコフ工場での生産が見直し中であることが記されています。
- 2026年1月:欧州連合とメルコスールは、メルコスール輸出業者にEU精製向けに年間18万メートルトンの生VHPサトウキビ糖への無関税アクセスを付与する貿易協定に署名しました。
世界の産業用砂糖市場レポートの範囲
工業用砂糖市場レポートは、製品タイプ(白精製糖、ブラウンシュガー、スペシャルティシュガー)、形態(グラニュー糖、粉糖・アイシングシュガー、シロップ)、原料(サトウキビ糖、ビート糖)、用途(ベーカリー・菓子、乳製品・冷凍デザート、飲料、その他)、地域(北米、アジア太平洋、その他)によってセグメント化されています。市場予測は金額ベース(米ドル)で提供されています。
セグメンテーション概要
| 白精製糖 |
| ブラウンシュガー |
| 特殊糖 |
| 顆粒状 |
| 粉末/粉砂糖 |
| シロップ |
| サトウキビ糖 |
| ビート糖 |
| ベーカリー・菓子 |
| 乳製品・冷凍デザート |
| 飲料 |
| 医薬品 |
| パーソナルケア・化粧品 |
| その他(化学品、繊維) |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 | |
| ヨーロッパ | ドイツ |
| 英国 | |
| イタリア | |
| フランス | |
| スペイン | |
| オランダ | |
| ポーランド | |
| ベルギー | |
| スウェーデン | |
| ヨーロッパその他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| インドネシア | |
| 韓国 | |
| タイ | |
| シンガポール | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| チリ | |
| ペルー | |
| 南米その他 | |
| 中東・アフリカ | 南アフリカ |
| サウジアラビア | |
| アラブ首長国連邦 | |
| ナイジェリア | |
| エジプト | |
| モロッコ | |
| トルコ | |
| 中東・アフリカその他 |
| 製品タイプ | 白精製糖 | |
| ブラウンシュガー | ||
| 特殊糖 | ||
| 形態 | 顆粒状 | |
| 粉末/粉砂糖 | ||
| シロップ | ||
| 原料 | サトウキビ糖 | |
| ビート糖 | ||
| 用途 | ベーカリー・菓子 | |
| 乳製品・冷凍デザート | ||
| 飲料 | ||
| 医薬品 | ||
| パーソナルケア・化粧品 | ||
| その他(化学品、繊維) | ||
| 地域 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
| ヨーロッパ | ドイツ | |
| 英国 | ||
| イタリア | ||
| フランス | ||
| スペイン | ||
| オランダ | ||
| ポーランド | ||
| ベルギー | ||
| スウェーデン | ||
| ヨーロッパその他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| インドネシア | ||
| 韓国 | ||
| タイ | ||
| シンガポール | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| チリ | ||
| ペルー | ||
| 南米その他 | ||
| 中東・アフリカ | 南アフリカ | |
| サウジアラビア | ||
| アラブ首長国連邦 | ||
| ナイジェリア | ||
| エジプト | ||
| モロッコ | ||
| トルコ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
工業用砂糖の需要を牽引しているものは何ですか?
食品・飲料製造の需要が主な牽引力であり、特に包装食品、レディトゥドリンク製品、菓子、乳製品加工が拡大している地域において顕著です。
2026年の工業用砂糖市場の規模はどのくらいですか?
工業用砂糖市場の規模は2026年に52.07 ビリオン 米ドルであり、CAGR 2.97%で2031年までに60.29 ビリオン 米ドルに達すると予測されています。
どの製品タイプが工業用砂糖の販売をリードしていますか?
白精製糖は2025年の売上高の42.04%を占め、製品タイプの中でトップとなっています。これは、自動化された食品・飲料生産に必要な純度、結晶の一貫性、安定したハンドリングを提供しているためです。
どの用途が最も多くの工業用砂糖を使用していますか?
飲料は2025年の用途別売上高の38.09%を占めており、多くの大量生産飲料カテゴリーが甘味、ボディ感、親しみやすい風味のためにショ糖を使用しているためです。