
工業用マーガリン市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
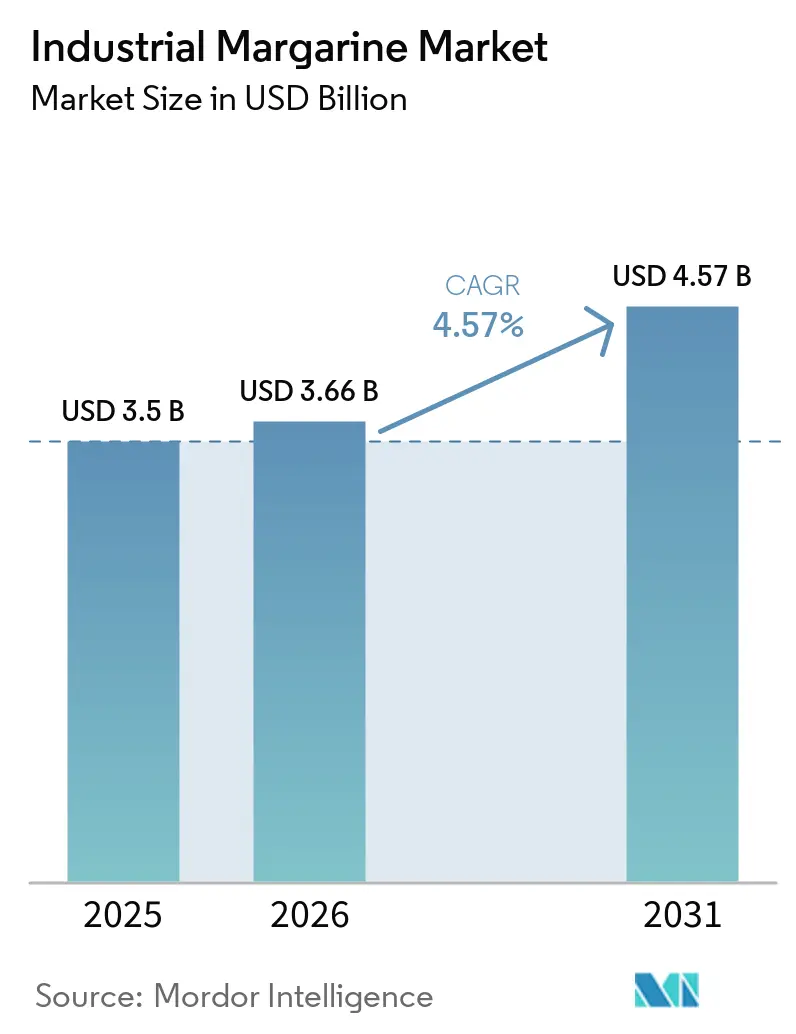
| 市場規模 (2026) | 3.66 十億米ドル |
| 市場規模 (2031) | 4.57 十億米ドル |
| 成長率 (2026 - 2031) | 4.57 % |
| 最も急速に成長している市場 | 北米 |
| 最大市場 | アジア太平洋地域 |
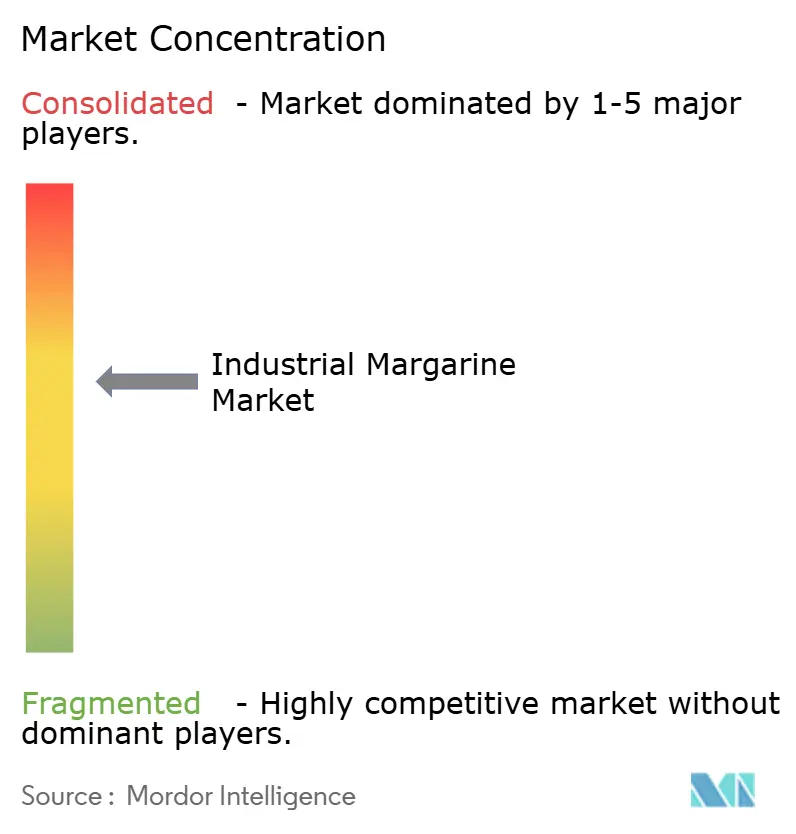
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる工業用マーガリン市場分析
世界の産業用マーガリン市場規模は、2025年の3.50 ビリオン 米ドルから2026年には3.66 ビオン 米ドルに拡大し、2031年までに4.57 ビリオン 米ドルに達すると予測されており、2026年から2031年にかけてCAGR 4.57%で成長する見込みです。産業用ベーカリーは、植物油の原料調達により乳脂肪価格変動へのエクスポージャーを低減できることから、引き続きマーガリンを重視しています。産業用マーガリン市場は、メーカーが大量生産において一貫したテクスチャー、賞味期限、加工性能を必要とする場合にも恩恵を受けます。植物性配合は、機能性とともに栄養面のポジショニングを考慮するフードサービスバイヤーにとって、ますます重要性を増しています。サプライチェーンのトレーサビリティとトランス脂肪酸規制への適合は、特に規制市場向け製品において、サプライヤー選定における重要な要素となっています。買収や特殊油脂への投資は、規模、配合能力、地域生産へのアクセスが産業用マーガリン市場における競争を形成していることを示しています。
主要レポートのポイント
- 製品タイプ別では、オールパーパスが2025年に43.56%のシェアを占め、スプレッダブルグレードは2031年にかけてCAGR 4.82%で成長する予測されています。
- 形態別では、ハードが2025年の産業用マーガリン市場規模の53.05%を占め、ソフトは2031年にかけてCAGR 4.91%で成長すると予測されています。
- 原料別では、植物性が2025年の産業用マーガリン市場シェアの66.73%を占め、2031年にかけてCAGR 5.14%で成長すると予測されています。
- 用途別では、ベーカリーが2025年のカテゴリーの41.38%を占め、コンビニエンスフードは2031年にかけてCAGR 4.76%で成長すると予測されています。
- 地域別では、アジア太平洋が2025年に34.28%のシェアを占め、北米は2031年にかけてCAGR 4.86%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 産業用ベーキングにおけるコスト効率の高いバター代替品 | +1.2% | 欧州とアジア太平洋を中心とした世界全体 | 短期(2年以内) |
| 新興経済圏におけるコンビニエンスベーカリーおよび菓子類の需要 | +1.0% | アジア太平洋(特に中国、インド、ベトナム、インドネシア)、中東・アフリカへの波及 | 中期(2~4年) |
| フードサービスにおける植物性・非乳製品脂肪の需要 | +0.9% | 北米および欧州、アジア太平洋での関連性の高まり | 中期(2年4年) |
| トランス脂肪酸フリーのハードストック向けオレオゲル化 | +0.5% | 欧州および北米の研究パイプラインでの早期採用を中心とした世界全体 | 長期(4年以上) |
| バター価格の変動とマージン保護 | +0.6% | 欧州、北米、および輸入依存型のアジア太平洋市場 | 短期(2年以内) |
| 低トランス脂肪酸製品規制 | +0.4% | 世界保健機関(WHO)加盟国全体への適用を含む世界全体 | 中期(2年~4年) |
| 情報源: Mordor Intelligence | |||
産業用ベーキングにおけるコスト効率の高いバター代替品
産業用ベーカリーは、乳脂肪コストの変動に伴う調達リスクを管理するためにマーガリンを使用しています。パーム油、キャノーラ油、大豆油などの植物油は、バターとは異なる供給・価格サイクルをたどります。この分離により、固定価格のベーカリー契約に対してより安定した原料コスト基盤を提供できる可能性があります。産業用マーガリン市場は、メーカーが長期的な顧客コミットメントに向けて予測可能な油脂原料を求める場合に恩恵を受けます。マーガリン向けに調整された生産ラインは、結晶化温度、生地の水分量、混合パラメーターの変更を必とする場合があります。こうした操業上の変更は、ベーカリーがマーガリンの性能を検証した後、バターへの回帰を魅力の薄いものにする可能性があります。
新興経済圏におけるコンビニエンスベーカリーおよび菓子類の需要
コンビニエンスベーカリーおよび菓子類の生産は、一定規格の油脂に対する大量需要を支えています。クイックサービスレストランの拡大や、包装済みビスケット・ケーキの製造は、より大規模な集中調達ニーズを生み出しています。こうしたバイヤーは、繰り返し可能な生産工程において一貫したパフォーマンスを発揮する原料を必要としています。産業用マーガリン市場は、専門的なベーカリー用、フライ用、フィリング用、スプレッド用フォーマットを通じてこのニーズに応えることができます。ラテンアメリカおよびカリブ海地域では、中小企業(SME)が同地域の企業の99.5%という驚異的な割合を占めています。これらの中小企業はマーガリンベースの配合をますます採用しており、原料コストを圧迫することなく多国籍大企業と競争できるようになっています(経済力開発機構(OECD)/開発金融機関(CAF)/ラテンアメリカ経済システム(SELA)による)[1]。この変化はベーカリー生産を民主化しており、新興市場の起業家が都市部の便利な食品を求める消費者に応えるべく地域製造を立ち上げています。その結果、マーガリンの採用が加速しています。
フードサービスにおける植物性・非乳製品脂肪の需要
2025年のJAMA内科学誌の研究では、221,054人の参加者を30年以上追跡した結果、バター10グラムを植物性油脂に置き換えることで、全死因死亡率およびがん死亡率が17%低下することが示されました。この研究は、施設給食や大規模フードサービス事業者が配合変更の判断において参考にできる根拠を提供しています。産業用マーガリン市場は、バイヤーが文書化された栄養特性を持つ植物性脂を必要とする場合に恩恵を受けることができます。飽和脂肪酸含有量の低い配合を持つ産業用マーガリン市場のサプライヤーは、栄養表示を含むフードサービスの要求に対してより有利な立場に置かれる可能性があります。これにより、北米および欧州のアカウントにおける製品選定がコストのみに依存しなくなります。また、配合根拠と明確な原料文書の価値を高めます。
トランス脂肪酸フリーのハードストック向けオレオゲル化
トランス脂肪酸除去に関する研究は、産業用マーガリン市場で利用可能なハードストックの選択肢の幅を広げています。2024年に発表されたレビューでは、高電圧プラズマ水素化、超臨界二酸化炭素エステル交換、およびオレオゲル構造化が、トランス脂肪酸フリーのマーガリン製造への経路として説明されています。世界保健機関(WHO)のREPLACEイニシアチブが主導する中、53カ国がベストプラクティス政策を採用し、37億人の食品安全性を向上させています[2]。しかし、WHOは2023年の目標未達を受け、2025年までのトランス脂肪酸の事実上の排除を目指しています。一方、米国食品医薬品局(FDA)の2023年12月の規則は、部分水素化油(PHO)から一般に安全と認められる(GRAS)ステータスを剥奪し、マーガリンおよびその他の食品への使用を制限しています[3]。この措置は、主に冠動脈心疾患症例の減少から、20年間で6億5,200万 米ドルの便益をもたらすと予測されています。さらに、2025年5月まで猶予期間が設けられているトランス脂肪酸に関する技術規制GSO 2483:2024は、加工食品中のトラン脂肪酸に2%の上限を課し、特定の用途におけるパーム油の使用を制限しています。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 水素化油脂およびエステル交換油脂に対するクリーンラベルの反発 | -0.8% | 北米および欧州、アジア太平洋へ拡大 | 中期(2~4年) |
| トランス脂肪酸規制による配合変更コストの上昇 | -0.6% | 欧州および北米、グローバルへの波及 | 短期(2年以内) |
| パーム油の森林破壊訴訟リスクへのサプライチェーンのエクスポージャー | -0.4% | グローバル、欧州市場で顕著 | 長期(4年以上) |
| 消費者トレンドの変化に伴う改修済みマーガリンラインの設備稼働率低下 | -0.3% | 先進国市場、既存設備 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
水素化油脂およびエステル交換油脂に対するクリーンラベルの反発
消費者がクリーンラベル製品をますます求める中、従来のマーガリン配合は増大する課題に直面しています。食品メーカーは現在、天然原料と透明性の高い表示を優先し、高まる健康意識に対応しています。2025年2月より、米国食品医薬品局(FDA)が刷新した「健康的」の定義は、添加糖、飽和脂肪酸、ナトリウムに関するより厳格な基準を導入しています。ただし、健康的な脂肪については高い水準を許容しています。このデュアルアプローチは、マーガリンセクターにおけるマーケティング戦略と配合方法の両方を再形成する可能性があります。同時に、加工原料に対する消費者の懐疑心が高まっています。この感情は、認識可能で最小限に加工された成分を強調する配合へと転換するよう、マーガリンメーカーへの圧力を増幅させています。しかし、その道筋は単純ではありません。クリーンラベルの代替品は、プレミアム原料を必要とすることが多く、製造コストを押し上げます。これらのプレミアム原料は、産業用途に不可欠な機能特性を損なう可能性もあります。
トランス脂肪酸規制による配合変更コストの上昇
欧州委員会規則2019/649は、欧州連合加盟国で販売される食品中の工業的に生産されたトランス脂肪酸を脂肪100グラムあたり2グラムに制限しています。この規則は、欧州のマーガリンサプライチェーン全体での配合変更を必要としました。2025年の低飽和・ゼロトランス脂肪酸ソフトマーガリンの研究では、酵素的にエステル交換された大豆油とマンゴーカーネル脂肪のブレンドが、市販のソフトマーガリンの融解プロファイルに匹敵できることが示されました。こうした代替品は、メーカーにとって研究、検証、製造コストを伴う可能性がありま。2025年にオーストリア、ノルウェー、オマーン、シンガポールが検証済みのトランス脂肪酸排除政策でWHOに認定されたことも、より厳格なコンプライアンス要件が貿易フロー全体に広がっていることを示しています。配合を更新できないサプライヤーは、規制入札において弱い立場に置かれる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
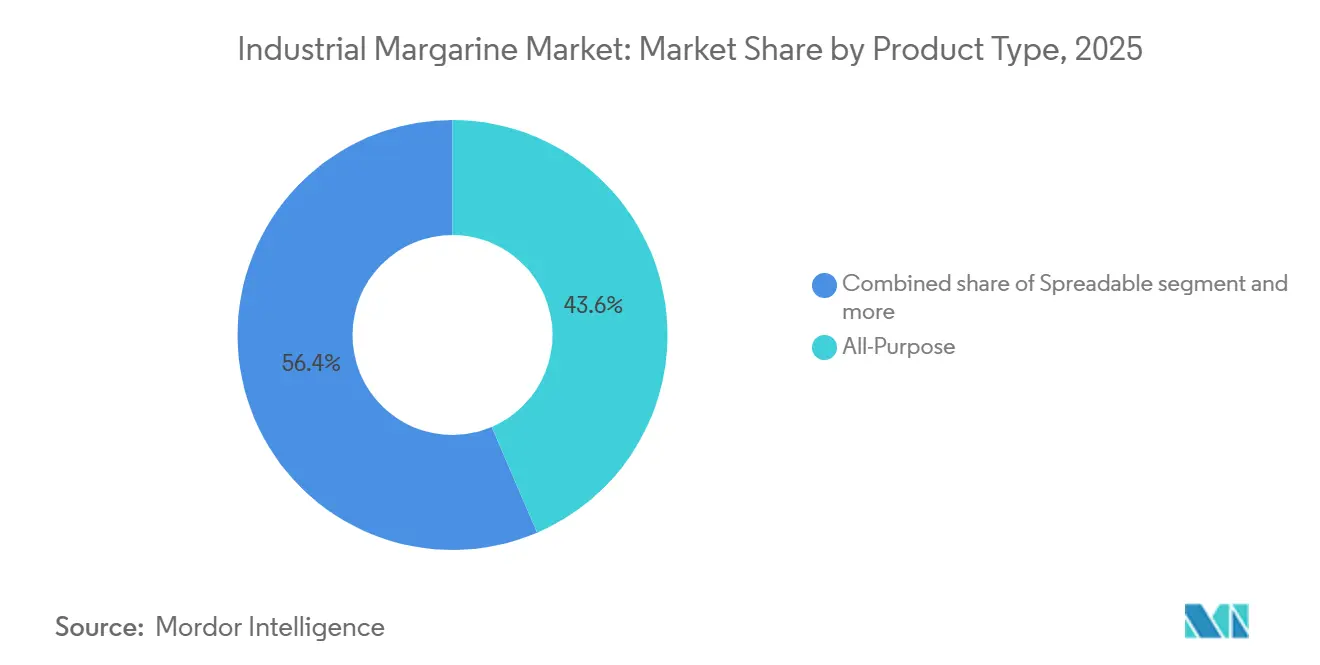
オールパーパスが幅広い産業用途を維持オールパーパスは2025年の産業用マーガリン市場で43.56%のシェアを占めました。その地位は、高スループットのベーカリーラインにおけるラミネート生地、クリームフィリング、フライ操作全体での使用を反映しています。これらのフォーマットは、メーカーに複数の生産ニーズに対応する単一の油脂オプションを提供します。その幅広い機能性は、調達と在庫計画を簡素化できます。スプレッダブルグレードは2031年にかけてCAGR 4.82%で成長すると予測されています。フードサービスチェーンや施設給食業者は、冷蔵ニーズを削減し取り扱いを簡素化するために、常温安定型スプレッドをより多く使用しています。
バターブレンは、バター関連の風味や本物感を主張しながらバターへのエクスポージャーをコントロールしたい顧客にとって引き続き重要です。これは、プレミアム包装ベーカリーや一部の菓子製品において有用です。Wilmar Specialty Fatsは2025年9月に、ベーカリー、レストラン、食品メーカー向けのコレステロールフリー、バター風味、常温安定型マーガリンブレンドであるWilcakeを発売しました。この発売は、サプライヤーが食品生産顧客に多機能製品を提供していることを示しています。スプレッダブルの成長は、必ずしもオールパーパスの量を代替するわけではありません。ハードブロックが適さないサンドイッチ組み立て、ソース調製、常温ペストリー操作において需要を創出できます。

形態別:
ハードマーガリンが必須のベーカリー機能を維持ハードマーガリンは2025年の産業用マーガリン市場規模の53.05%を占めました。クロワッサン、デニッシュペストリー、パイ生地はベータプライム結晶の安定性と制御された固体脂肪含有量を必要とするため、これらの用途において引き続き重要です。ソフト配合は2031年にかけてCAGR 4.91%で拡大すると予測されています。その成長は、コンビニエンスフード製造および施設フードサービスでの直接スプレッド使用と関連しています。ソフト製品は、ハードブロックに使用されるテンパリング工程なしに高速混合システムに組み込むことができます。これにより、適切なプロセスにおけるバッチ時間とエネルギー使用量を削減できます。
2025年の研究(PubMed Central)では、酵素的にエステル交換された大豆油とマンゴーカーネル脂肪のブレンドが、引用された従来品の対照の48.47%と比較して飽和脂肪酸35%でソフトマーガリンの融解プロファイルを提供できることが示されました。同研究では、代替配合においてトランス脂肪酸が検出されなかったことも報告されています。この根拠は、飽和脂肪酸含有量の低いソフトフォーマットの継続的な開発を支持ています。ハード製品は、ラミネート生地の性能が最終製品の中心となる場合において依然として明確な役割を持っています。欧州の操業では、非水素化およびエステル交換ハードブレンドは、EU トランス脂肪酸要件を満たすためのアクセスしやすい経路であり続けています。したがって、2つの形態カテゴリーは、すべての用途において直接的な代替品として機能するのではなく、異なる加工要件に対応しています。
原料別:
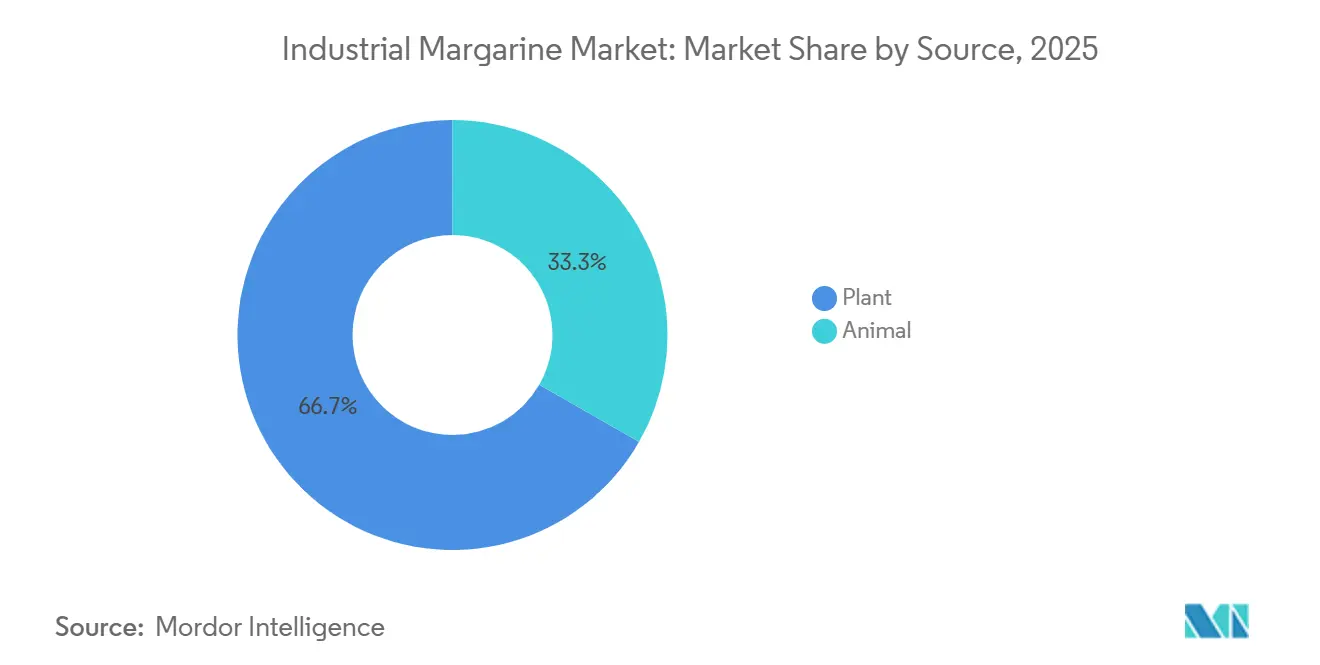
植物性が量と成長をリード植物性は2025年の産業用マーガリン市場シェアの66.73%を占め、2031年にかけてCAGR 5.14%で成長すると予測されています。この組み合わせは、植物性原料が現在の使用量と予想される拡大の両方をリードしていることを示しています。植物油は、非乳製品開発と栄養調達基準に沿った配合をサポートします。2025年のJAMA研究は、フードサービスバイヤーが植物油の選択を検討する際に使用できる根拠を提供しています。動物性原料のマーガリンは、選択された伝統的な菓子類やプレミアムペストリー用途に引き続き対応しています。これらの用途は、確立された配合慣行と乳製品関連の本物感への期待が代替を制限する場合において引き続き重要です。
原料のトレーサビリティは、植物性カテゴリー内で中心的な問題となっています。パーム依存型サプライヤーは、欧州のプレミアム顧客向けにパーム由来原料の産地を文書化する要件に直面しています。Johor Plantations GroupとFuji Oil Asiaは2025年2月にJPG Fuji Sdn Bhdを設立し、マレーシアに統合された持続可能なパーム油コンプレックスを開発しています。このプロジェクトは、特殊油脂精製所、パーム油工場、パームカーネル工場、動物飼料工場、研究センターを組み合わせています。その構造は、サプライヤーが特殊油脂生産をトレーサブルな原料システムに結びつける方法を示しています。このアプローチは、より強力な持続可能性文書を必要とする顧客へのアクセスをサポートできます。
用途別:
ベーカリーが基盤を維持しながらコンビニエンスフードが拡大ベーカリーは2025年の産業用マーガリン市場規模の41.38%を占めました。マーガリンは、パン、ペストリー、ケーキ、ビスケット生産においてテクスチャー、賞味期限、自動化加工をサポートします。コンビニエンスフードは2031年にかけてCAGR 4.76%で成長すると予測されています。調理済み食品、冷凍スナック、加工惣菜食品は、拡大する生産フォーマットのセットで油脂を使用しています。産業用マーガリン市場は、特定の融解、エアレーション、風味要件向けに開発された製品を通じてこれらのニーズに応えることができます。産業用マーガリン市場は、コンビニエンスフードが用途範囲を広げる一方で、サプライヤーに安定した量を提供するより大きなベーカリー基盤を持っています。
菓子類は、油脂がガナッシュの安定性、クリームセンターの構造、コーティング挙動に影響を与えるため、依然として要求の高い用途です。サプライヤーは、これらのニーズを満たすために融解プロファイル、エアレーション、ココアバターとの相溶性を精緻化しています。ソースも、油脂相がテクスチャーと味の提供をサポートする場合にマーガリンを使用します。スプレッドとトッピングは、フードサービスの拡大とプレミアム常温スプレッドフォーマットから恩恵を受けています。カスタマイズされたマーガリンは、乳化剤、香料、強化成分を1つの機能的マトリックスに組み合わせることができます。これにより、顧客の個別の原料添加工程を省略し、用途開発サポートの価値を高めることができます。
地域分析
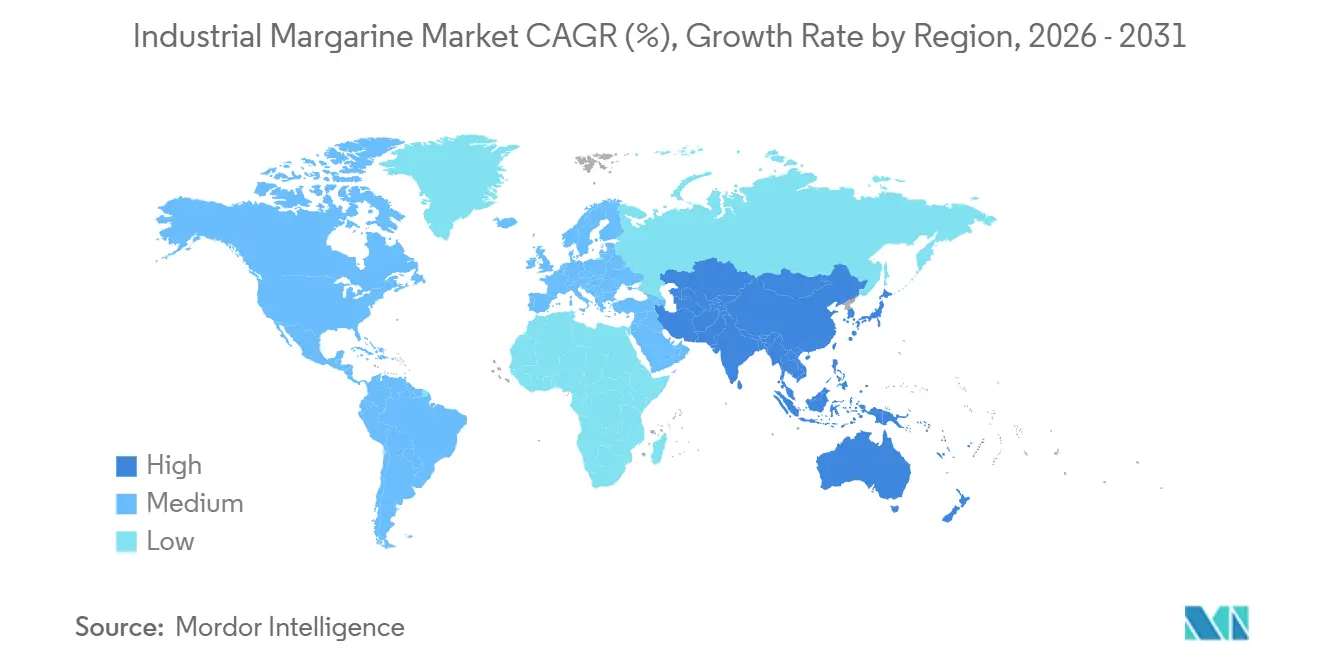
アジア太平洋は2025年の産業用マーガリン市場の34.28%を占めました。中国、インド、ベトナム、インドネシアは、ベーカリー設備の拡大とクイックサービスレストランの活動を通じてこの地位を支えています。同地域は、ベーカリーおよび包装食品生産において一貫したパフォーマンスを発揮する産業用油脂に対する強いニーズを持っています。統合されたパーム供給チェーンを持つ生産者は、地域需要に応える上で原料調達上の優位性を持っています。WilmarとFuji Oilは、関連する植物油および特殊油脂能力を持つサプライヤーの例です。利用可能な企業事例はまた、統合型生産者がオールパーパスマーガンの提供を輸出市場や隣接する地域食品システムに拡大できることを示しています。
北米は2031年にかけてCAGR 4.86%という最高の地域成長率を記録すると予測されています。産業用およびフードサービスチャネルの成長は、小売マーガリン使用に関する議論とは異なります。植物性配合変更、非水素化代替品、新しい油脂構造化方法が同地域の見通しを支えています。米国の規制環境は、部分水素化油を一般的な食品原料として許可しなくなりました。これにより、工業的トランス脂肪酸なしにパフォーマンスを提供できる配合の必要性が高まっています。フードサービスおよび食品メーカーは、一貫した加工挙動を必要とする製品にこれらの製品を使用できます。
欧州は産業用マーガリン市場において2番目に大きな地域です。ドイツ、フランス、英国、イタリア、オランダは、パンロール、クロワッサン、冷凍ペストリーにわたる大規模な産業用ベーカリー需要を持っています。欧州連合のトランス脂肪酸規則は、同地域のサプライヤーにとって配合変更能力を重要にしています。ポーランドおよび中央欧州も、特殊油脂とマーガリンの重要な生産拠点であり続けています。Vandemoorteleは2025年3月に、ドイツ、ポーランド、フィンランドの工場を含むBungeの欧州マーガリン・スプレッド事業を買収する合意を発表しました。南米および中東・アフリカは、特にフードサービスの成長とトランス脂肪酸政策の採用が配合需要を形成する場合において、より小規模ながら戦略的に重要な機会を提供しています。
競争環境
産業用マーガリン市場には、地域の特殊油脂メーカーとともに、十分に統合されたグローバルサプライヤーが含まれています。Wilmar International、Bunge Limited、Vandemoorteleは、幅広い油脂・食品原料能力を持って事業を展開しています。NMGK Group、EFCO Group、Puratos、Kerry Group plcは、追加的な技術的・地域的能力を提供しています。競争は、植物油へのアクセス、パーム精製、配合専門知識を中心に展開されています。サプライヤーはまた、融点の制御、油脂結晶構造、コンプライアンス認証を通じて競争しています。産業用顧客は大規模で再現可能なパフォーマンスを必要とするため、これらの能力は重要です。
合併・買収は地域生産プラットフォームを強化しています。Vandemoorteleの2025年3月のBungeの欧州マーガリン・スプレッド事業に関する合意は、ドイツ、ポーランド、フィンランドの製造資産をカバーし、報告された収益は4億5,000万 ユーロを超え、800人以上の従業員を擁しています。2026年2月、Orkla Food Ingredientsの子会社であるDragsbækは、ドイツにおけるバターおよび特殊油脂のプラットフォームを確立するためにVortella GmbHを買収することに合意しました。Vortella取引は、顧客との近接性を向上させ、欧州で利用可能な製品範囲を拡大できます。また、特殊油脂およびバター関連製品の地域生産能力に置かれる価値を示しています。
製品開発は、特殊な顧客要件に迅速に応できる企業に余地を生み出しています。オメガ3強化、植物ステロール強化、オレオゲルベースのグレードは、差別化の潜在的な領域です。こうしたフォーマットは、技術系サプライヤーが最大手企業のコモディティ規模に匹敵することなく競争するのに役立ちます。産業用マーガリン業界はまた、トレーサブルなパーム調達と食品安全慣行に関する高まる期待に直面しています。JPG Fujiジョイントベンチャーは、特殊油脂生産を上流のパーム油資産と組み合わせたサプライチェーンモデルを示しています。コンプライアンスを文書化し、用途サポートを提供できるサプライヤーは、より強固な顧客関係を構築できます。中程度の集中度は、明確な配合専門知識または強固な地域供給基盤を持つ地域専門業者に余地を残しています。
工業用マーガリン産業リーダー
-
Bunge Limited
-
Vandemoortele
-
Puratos Group
-
Associated British Foods
-
Wilmar International
- 注:主要企業の掲載順は順位を示すものではありません。
産業用マーガリン市場 このレポートでカバーされる企業
- Kerry Group plc.
- Bunge Limited
- Vandemoortele
- Puratos Group
- Conagra Brands
- Associated British Foods (AB Maurit.)
- Fuji Oil Co.
- Richardson International
- Aigremont
- NMGK Group
- EFCO Group
- Wilmar International
- Cargill, Incorporated
- Unigra S.p.a.
- Zer Group
- Royal Lacroix
- Goodman Fielder
- Pamyag Gıda San. Tic. A.S.
- Grupo Empresarial Proingra
- Upstarters Foods
最近の産業開発事情 産業用マーガリン市場
- 2026年2月:Orkla Food Ingredientsの子会社であるDragsbækは、年間収益5,000万 ユーロ、120年以上の事業歴を持つドイツの特殊油脂・マーガリンメーカーであるVortella GmbHを買収する合意を締結しました。この取引によりDragsbækはドイツ初の生産施設を取得し、2026年第1四半期末までにクローズする予定でした。
- 2025年11月:Puratos Groupは、セルビアのクラグイェヴァツに最先端のマーガリン生産施設を開設しました。この822万 米ドルの投資により、セルビアおよび西バルカン地域全体のベーカリーおよびパティスリー業界向けの製品ラインナップが大幅に強化されました。
- 2025年3月:Vandemoorteleは、Bungeの欧州マーガリン・スプレッド事業を買収する合意を発表しました。この取引は、ドイツ、ポーランド、フィンランドの工場をカバーし、収益は4億5,000万 ユーロを超え、800人以上の従業員を擁しています。
- 2025年9月:Wilmar Specialty Fatsは、アジア全域のベーカリー、レストラン、産業用食品メーカー向けのコレステロールフリー、バター風味、常温安定型マーガリンブレンドであるWilcakeを発売しました。
世界の工業用マーガリン市場レポートの範囲
産業用マーガリン市場レポートは、タイプ(スプレッダブル、オールパーパス、バターブレンド)、形態(ハード、ソフト)、原料(植物性、動物性)、用途(ベーカリー、菓子類、コンビニエンスフード、ソース、スプレッド・トッピング)、地域(北米、欧州、アジア太平洋、南米、中東・アフリカ)別にセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| スプレッダブル |
| オールパーパス |
| バターブレンド |
| ハード |
| ソフト |
| 植物性 |
| 動物性 |
| ベーカリー |
| 菓子類 |
| コンビニエンスフード |
| ソース類 |
| スプレッド・トッピング類 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| その他の北米 | |
| 欧州 | ドイツ |
| 英国 | |
| イタリア | |
| フランス | |
| スペイン | |
| オランダ | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | 南アフリカ |
| サウジアラビア | |
| その他の中東・アフリカ |
| タイプ別 | スプレッダブル | |
| オールパーパス | ||
| バターブレンド | ||
| 形態別 | ハード | |
| ソフト | ||
| 原料別 | 植物性 | |
| 動物性 | ||
| 用途別 | ベーカリー | |
| 菓子類 | ||
| コンビニエンスフード | ||
| ソース類 | ||
| スプレッド・トッピング類 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| その他の北米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| イタリア | ||
| フランス | ||
| スペイン | ||
| オランダ | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | 南アフリカ | |
| サウジアラビア | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
世界の産業用マーガリン市場の2031年における予測規模はどのくらいですか?
世界の産業用マーガリン市場は2031年までに4.57 ビリオ 米ドルに達すると予測されています。2026年から2031年にかけてCAGR 4.57%で成長する見込みです。
世界の産業用マーガリン需要をリードする製品タイプはどれですか?
オールパーパスが2025年に43.56%のシェアで製品需要をリードしました。
ハードマーガリンが商業用ベーカリーにとって重要な理由は何ですか?
ハードマーガリンは2025年に53.05%のシェアを占めました。ラミネートペストリー生産に必要な結晶安定性と固体脂肪制御を提供します。
産業用マーガリンにおいて最も急速に成長している原料カテゴリーはどれですか?
植物性は2025年に66.73%のシェアを占め、2031年にかけてCAGR 5.14%で成長すると予測されています。