
インド菓子市場規模とシェア
Mordor Intelligenceによるインド菓子市場分析
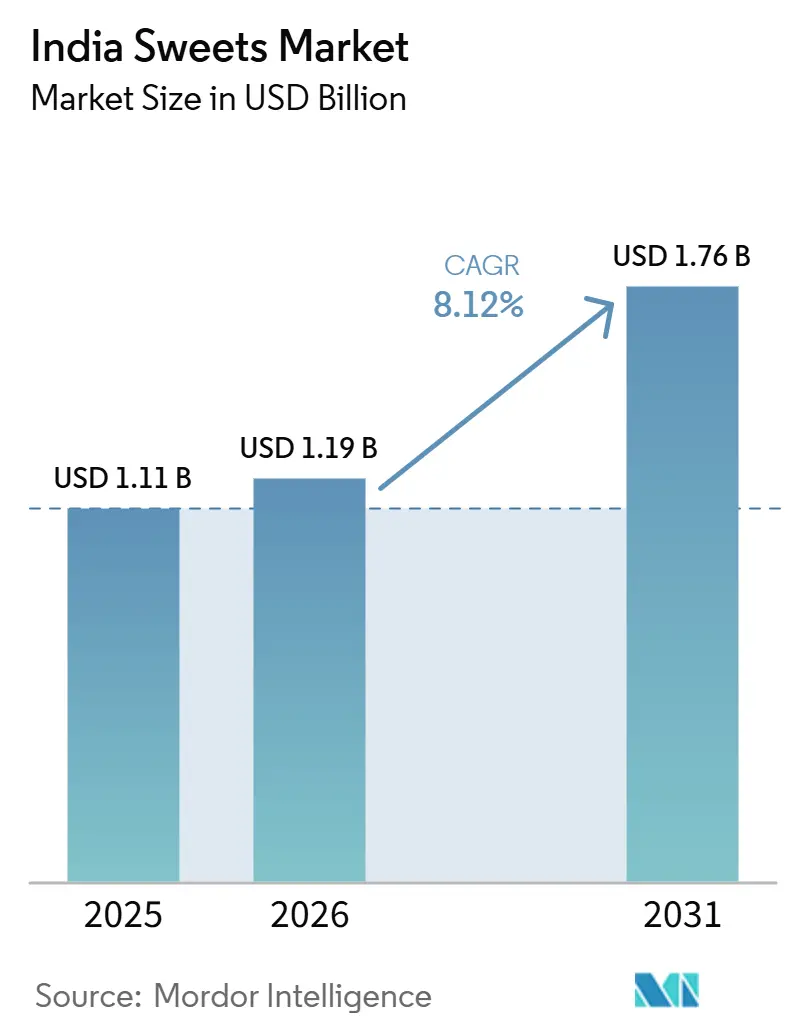
インド菓子市場規模は、2026年の1.19 ビリオン 米ドルから2027年には1.29 ビリオン 米ドルに増加し、2032年までに1.94 ビリオン 米ドルに達する見込みであり、2027年から2032年にかけて年率8.45%のCAGRで成長します。市場数量は、2026年の185,000トンから2027年には195,000トンに増加し、2032年までに253,700トンに達する見込みであり、2027年から2032年にかけて年率5.4%のCAGRで成長します。
インドでは、祝祭期の購買と小ぶりなプレミアムパックが、季節を問わず年間を通じた菓子消費を支えています。パッケージメーカーは小売・デジタルのリーチを拡大できる一方、カウンター主体事業者は菓子と飲食を組み合わせることが可能です。賞味期限と定期的な検査義務が流通経路と加工食品カテゴリーの拡大を制限しています。パッケージ販売・オンライン販売事業者にとっては、既存の菓子カテゴリーを拡充することで検査作業をより多くの販売量に分散できる一方、新カテゴリーへの参入は定期的なコミットメントを追加することになります。
主なレポートのポイント
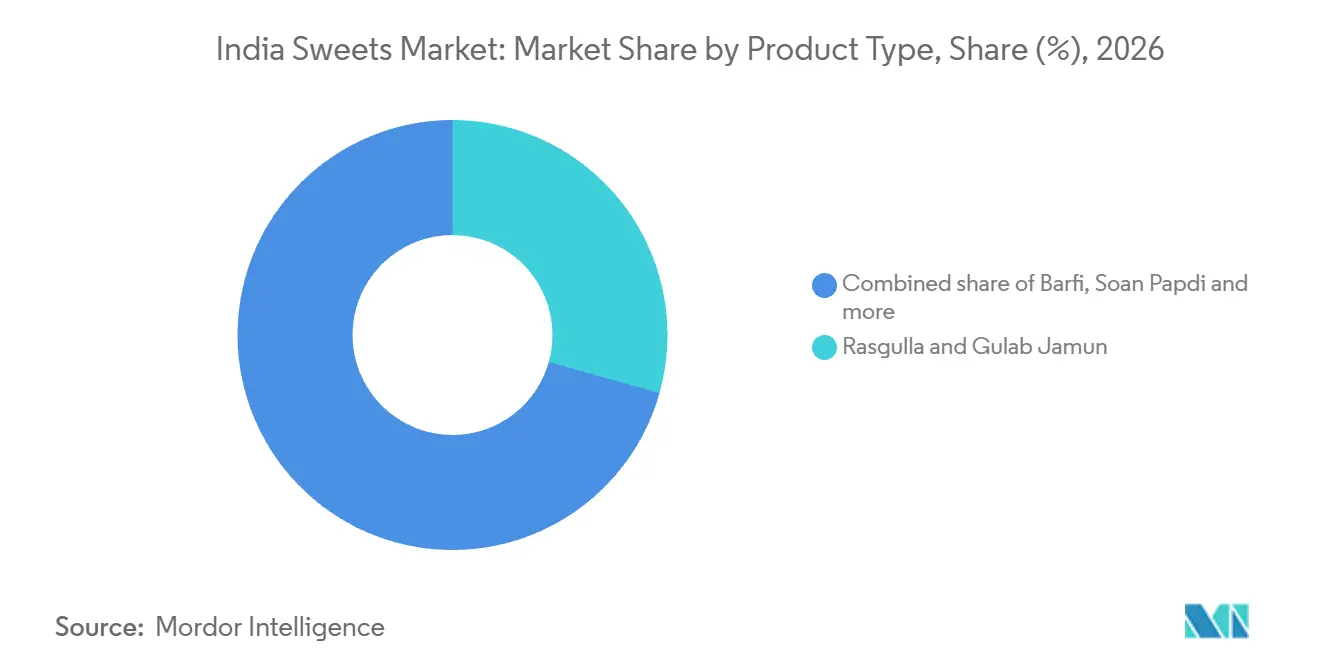
- 製品タイプ別では、ラスグッラとグラブ・ジャムンが2026年のインド菓子市場シェアの29.35%を占め、バルフィは2027年から2032年にかけて年率9.5%のCAGRで最も速く成長すると予測されています。
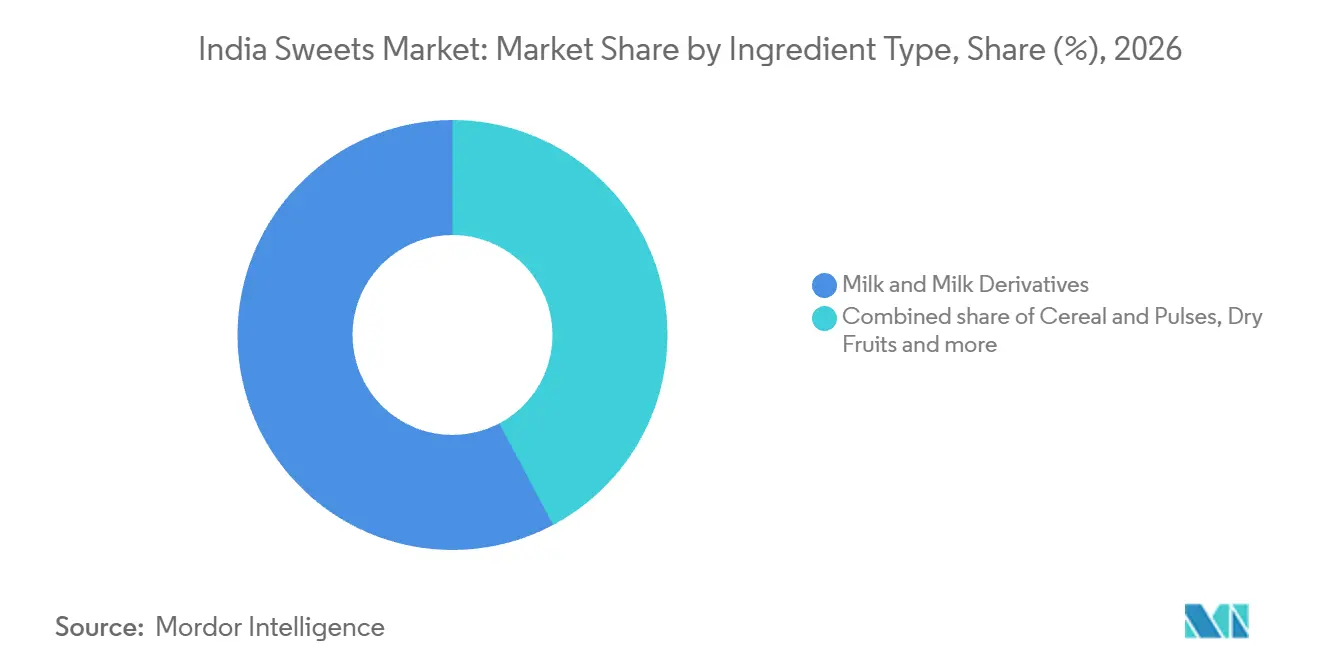
- 原材料タイプ別では、乳製品・乳原料が2026年のインド菓子市場規模の57.76%のシェアをリードし、ドライフルーツベースの菓子は2027年から2032年にかけて年率9.7%のCAGRで最も速く成長すると予測されています。
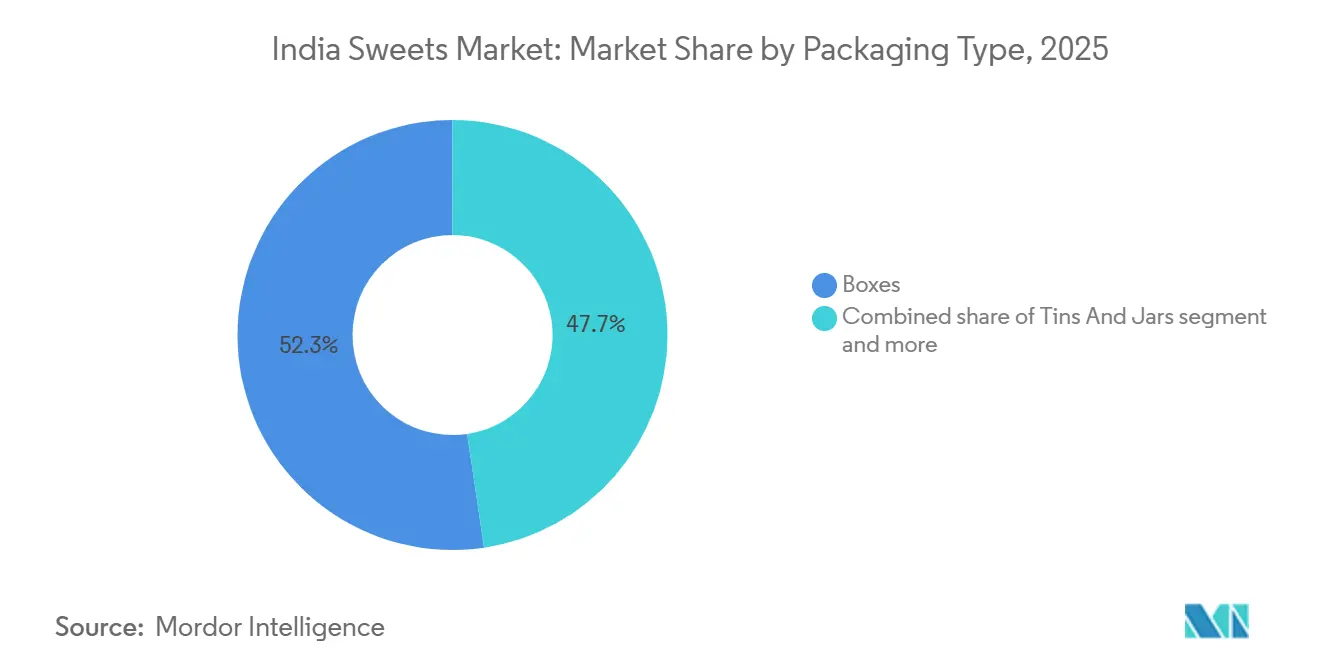
- 包装別では、箱が2026年の市場価値の52.33%をリードし、フレキシブルパックは2027年から2032年にかけて年率9.4%のCAGRで最も速く成長すると予測されています。
- 流通チャネル別では、スーパーーケットおよびハイパーマーケットが2026年の市場価値の38.93%を占め、オンライン小売店は2027年から2032年にかけて年率10.2%のCAGRで最も速く成長すると予測されています。
- 地理的には、インド北部と西部が菓子需要の最大集積地を形成しており、祝祭の贈り物、宗教的な行事、結婚式、家族の行事によって支えられています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響度(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| プレミアムおよびアルティザンなインド菓子への需要拡大 | +2.2% | 全国規模 | 中期(2〜4年) |
| 祝祭・贈り物文化の人気上昇 | +2.8% | コルカタ、プネー、サタラ | 短期(2年以内) |
| より健康的な菓子処方における革新 | +1.8% | カルナータカ州 | 中期(2〜4年) |
| オンラインフードデリバリーおよびクイックコマースプラットフォームの成長 | +2.6% | 全国規模 | 短期(2年以内) |
| 地域的・伝統的な特産菓子への需要増大 | +1.2% | ムンバイ、プネー、ナーグプル、ナーシク、アムラーワティ | 長期(4年以上) |
| フュージョンおよびコンテンポラリーフレーバーによる製品革新 | +0.8% | マハーラーシュトラ州コールハープル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
プレミアムおよびアルティザンなインド菓子への需要拡大
プレミアムミタイ需要は、より広い地理的採用とより多様な消費機会の両面から拡大しています。2026年には、インドの中堅・小規模都市市場で需要が着実に成長し、大都市圏が引き続きプレミアム消費をリードしました。小ぶりなギフトパック、厳選されたアソートメント、モダンな小売フォーマットも、都市部の購買者の間で年間を通じたプレミアム菓子消費を促進していました。生産者にとって、こうした動向は異なる商業的課題を生み出しており、地理的拡大はリーチを広げ、ぶりな商品は大規模な祝祭ギフトを超えた購買を後押しします。大都市のギフト購買者を超えて事業を拡大しようとする生産者は、小ぶりな個人的購入にも大規模な祝典にも機能する商品を用意する必要があります。
祝祭・贈り物文化の人気上昇
祭りに起因する注文は、菓子・スナック事業を家内制生産から、より大規模な専用の操業基盤へと押し上げることがあります。コルカタの菓子店は、2025年のディワリ・カーリー・プジャ期間中に前年比ほぼ20%高い売上を報告しました。[1] チャタック・マタック・フーズのオーナーであるサヒル・シャルマ氏は、プネーの自宅キッチン事業が2025年のディワリ・ファラルのスナックと菓子について5,000キログラム以上の注文を受けたと述べました。自宅キッチンでは量をこなすことができなかったため、同事業はサタラに工業用キッチンを設置しました。この対応は、機会特有の受注台帳が、より広範な祝祭的品揃えを超えて、生産環境の変更を必要とし得ることを示しています。自宅キッチンの生産者にとって、大口ギフト注文を引き受けることは、祝祭的な品揃えと同時に生産能力へのコミットメントも意味します。
より健康的な菓子処方における革新
2025年10月、カルナータカ・ミルク・フェデレーションは、カルナータカ州でナンディニ・コーワ・グラブ・ジャムンとミルク・ペーダ、さらにジャガリー・オーツ・アンド・ナッツ・バルフィを含む無添加糖のディーパーワリー商品レンジを発売しました。この発売は、砂糖不使用の選択肢を求める家庭向けに、馴染みのある祝祭機会と原材料の選択肢を結びつけました。よく知られた菓子の中でその選択肢を提供することで、砂糖を意識する贈答先を除外しかねない機会を引き留めることができます。グラブ・ジャムンとペーダの両方を含めることで、ギフトアソートメントは無添加糖の訴求の中で異なる菓子フォマットを提供できます。伝統的な菓子職人にとって、選ばれた祝祭バリアントは、他の贈り物購買者が求める従来品のアソートメントを置き換えることなく、そうした贈答先にも対応するための経路を提供します。
オンラインフードデリバリーおよびクイックコマースプラットフォームの成長
クイックコマースは、菓子メーカーの顧客への経路を広げる一方で、恒久的な工場拡張とは異なる対応を必要とする需要ピークを生み出す可能性があります。フリップカート・ミニッツは、2025年のラクシャ・バンダン期間中に伝統的菓子への需要が前年比12倍増加したと報告しました。別途、フリップカートは2026年9月までにミニッツ・クイックコマース提供において前年比4倍の成長を報告しました。この組み合わせはデジタル流通を信頼性の高い拡大経路にしていますが、菓子特有の季節的急増は機会に対応できる能力を求めており、メーカーにとっては単一の祭りの需要を基準にした恒久的な設備投資よりも、柔軟な季節的供給体制が有利となります。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影度(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 伝統的菓子の短い賞味期限 | -1.2% | 全国規模 | 短期(2年以内) |
| 厳格な食品安全・品質コンプライアンス要件 | -0.9% | 全国規模 | 中期(2〜4年) |
| 消費者信頼に影響を与える混入・偽造品 | -0.4% | プネー市 | 中期(2〜4年) |
| 生鮮乳製品原材料への依存 | -0.5% | グジャラート州 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
伝統的菓子の短い賞味期限
限られた販売期間は、未販売品や品質劣化製品へのリスクを高めることなく、伝統的な菓子職人がどこまで事業を拡大できるかを制約します。インド食品安全・基準局(FSSAI)のガイダンスは、インド菓子における限られた賞味期限を特定しており、乳製品ベースの品種は1〜4日間しか持たず、微生物増殖リスクが高いとされています。[2] 流通を拡大する生産者にとって、輸送はその期間の一部を消費してしまい、小売業者や受取人が菓子を使用できる前に時間が失われます。微生物増殖リスクが高いことは、未販売の乳製品菓子が単に別の購買者を待てる品物ではなく、安全上のリスクとなることも意味します。遠方の販売拠点は、残存する販売期間内に売上を生み出す必要があり、販売が遅い場所を通じた拡大が制限されます。
厳格な食品安全・品質コンプライアンス要件
定期的な食品検査義務は、追加の加工食品カテゴリーへの拡大を継続的なコンプライアンスコミットメントとします。FSSAIの2021年指示は、食品事業者に対し、国家試験・検定機関認定委員会(NABL)認定またはFSSAI通知の試験機関を通じて、各加工食品カテゴリーを少なくとも6ヶ月に1回検査することを義務付けています。適切な自社施設が利用できない場合、事業者はNABL認定の外部試験機関またはFSSAIが通知した試験機関を使用しなければなりません。この指示はまた、原材料受入、製造中、および最終製品をカバーする品質管理プログラムを要求しています。菓子メーカーにとって、カテゴリーを追加することは、生産機会と同時に定期的な検査作業量を増大させる可能性があります。ポートフォリオが広がるほど、その継続的な義務を支える必要があり、少量の製品ラインほど関連するコンプライアンス作業を分散させる販売量が少なくなります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
プラットフォーム需要が馴染みある菓子を支えるラスグッラとグラブ・ジャムンは2026年のインド菓子市場規模の29.35%のシェアを占めました。スウィギーは2025年1月1日から11月30日にかけてインドで450万件のグラブ・ジャムン注文を報告しており、プラットフォームで最も注文されたデザートの上位3つに入っています。プラットフォームのデザートミックスにおけるグラブ・ジャムンの位置づけは、完全なギフトアソートメントではなく、特定の菓子の選択に基づく商業的な経路を生み出しています。デザート販売者にとって、一品菓子の注文は、ギフトアソートメントの小型版ではなく、独自の提供形態を必要とします。
バルフィは最も速く成長するセグメントであり、2027年から2032年にかけて9.5%のCAGRが予測されています。スウィギーは2026年のラクシャ・バンダン期間中に1時間当たり平均1,668件のカジュ・カトリ(バルフィ)注文を記録しました。[3] ベンガルールとインドールがそのカジュ・カトリ需要パターンをリードする都市でした。バルフィ生産者にとって、祭りの時間あたりの注文数は、提供するバリエーション数よりも生産スループットをより重要な運営上の問題とします。その期間中にカジュ・カトリに生産を集中させることは、バルフィのメニューを広げるよりも特定された機会をより効果的に満たす可能性があります。
注記: 全セグメントのセグメント別シェアはレポート購入後に入手可能です
原材料タイプ別:
乳製品のアイデンティティと原材料の選択乳製品・乳原料は2026年のインド菓子市場シェアの57.76%を占めました。祭りに乳製品菓子を購入する家庭をターゲットとする生産者は、共通の乳製品ベースのレシピから小ぶりな家庭向けギフトと大ぶりな共有アソートメントを提供できます。量を変化させることで、その生産者はレシピ開発を乳製品菓子に集中させながら、異なるギフト予算に対応できます。ただし、追加のパックサイズごとに同じ乳製品原材料へのコミットメントが生じるため、品揃えの拡大は原材料の調達コミットメントと合わせる必要があります。商業的機会は、乳製品の供給がその拡大の実際的な限界を設定する中で、集中したレシピベースからより多くのギフトサイズに対応することにあります。
ドライフルーツベースの菓子は最も速く成長するセグメントであり、2027年から2032年にかけて9.7%のCAGRが予測されています。グジャラートでは、2025年のディワリ期間中に平均菓子価格が2024年より15%高かった際に、マ菓子よりもドライフルーツベースの菓子への嗜好が移行しました。生産者にとって、その嗜好は菓子カテゴリー全体がより高価になった場合でも原材料主導の商品を支えます。穀物・豆類菓子もプラットフォームの購買者に届き、ベサン・ラドゥーは2025年1月1日から11月30日にかけてスウィギーで190万件の注文を記録し、プラットフォームのインド菓子の中で3位にランクされました。ドライフルーツのレシピは原材料による差別化を提供し、ベサン・ラドゥーは確立されたプラットフォームの定番品を中心とした独自の経路を提供します。
注記: 全セグメントのセグメント別シェアはレポート購入後に入手可能です
包装タイプ別:
プレゼンテーションとパックの目的が商品を形成する箱は最大のセグメントであり、2026年の市場価値の52.33%を占ました。2025年のディワリ期間中、デリーのコーヤ・ミタイの創業者シッド・マトゥール氏は、プレミアムギフト箱が特に好調であると述べました。ギフト志向のサプライヤーにとって、これは外装のプレゼンテーションを意図された機会から切り離した決定ではなく、完成した菓子の提案の一部とします。日常的な菓子の提供と祝祭ギフトは、内容物がレシピを共有していても、同程度のプレゼンテーションを必要としません。
フレキシブルパックは最も速く成長するセグメントであり、2027年から2032年にかけて9.4%のCAGRが予測されています。個別の菓子購入をターゲットとする生産者にとって、フレキシブルパックはミックスギフトアソートメントではなく1人前を中心に設計することができます。これにより商業単位が個別に価格設定された一部分となり、販売者は小ぶりな購入を求める購買者にアプローチできます。関連するコスト比較は、配送中に選ばれた菓子を保護するために必要なサポートを含む、販売可能な1人前当たりの包装コストです。生産者はこのフォーマットを通じて新しい1人前価格テストしつつ、大きな祝祭アソートメントをそのまま維持でき、一部分販売に別の拡大経路を与えます。
注記: 全セグメントのセグメント別シェアはレポート購入後に入手可能です
流通チャネル別:
実店舗小売がデジタル拡大をリードスーパーマーケットおよびハイパーマーケットは最大のセグメントであり、2026年の市場価値の38.93%を占めました。これらの店舗を通じて購買者にリーチする生産者にとって、完成した菓子は別の小売業者の販売環境の中で製品のアイデンティティを伝えなければなりません。これにより、製品とそのプレゼンテーションは、生産者自身の施設に付随するサービスとは異なる商業的課題を担います。小売への拡大は、提供内容のより多くの部分を菓子そのものに依存させ、所有店舗での体験に依存する差別化の有用性を低下させます。
オンライン小売店は最も速く成長するセグメントであり、2027年から2032年にかけて10.2%のCAGRが予測されています。スウィギー・インスタマートは2026年のラクシャ・バンダン期間中に通常日比8倍の菓子需要急増を報告しました。このコントラストは、祭りの需要を通常日の需要とは異なる商業的提案にします。販売者はラクシャ・バンダンを中心に機会特有の提供を構築しつつ、期的な菓子購入を年間を通じたラインナップを維持する別の理由として扱うことができます。恒久的なオンライン拡大には再購入の機会が必要ですが、祭り限定のラインナップは短い販売シーズン内に商業的努力を集中させることができます。
地理的分析
インド北部・西部の菓子市場
インド北部と西部が菓子需要の最大集積地を形成しており、祝祭の贈り物、宗教的な行事、結婚式、家族の行事によって支えられています。2026年4月16日、チタレ・バンドゥ・ミタイワーレはマハーラーシュトラ州プネー近郊のボールにあるランジェ・ビジョン・パーク製造施設を開所し、菓子、しょっぱいスナック、その他の食品を生産することを予定しています。マハーラーシュトラ州のプロジェクトは、この地域ビジネスの供給側における、より広い食品製造事業の中に計画的な菓子生産を置きます。そのような複合食品施設を使用する生産者にとって、工場の能力を割り当てる際には、他の予定製品と合わせて祭りの菓子の生産量を考慮する必要があります。
東インドは、季節的な商品がいかにして確立された地元の好みと、別の地域的伝統と関係を維持する購買者の両方に対応できるかを示しています。コルカタの小売業者は、ピテ、パティシャプタ、ノレン・グレル・サンデシュへの需要を挙げ、2025年のサンクランティ祝祭週間中に25%〜30%高い売上を報告しました。2026年のマカル・サンクランティに向けて、コルカタの市場では、ビハール出身の居住者にティルクトやその他の伝統的菓子が販売される一方で、地元のベンガル出身者もティルクトを楽しみました。小売業者にとって、共通の祭りは同じ菓子に対して異なる関係を持つ購買者グループを結びつけることができます。季節的な在庫計画では、ティルクトは共有の製品ラインを通じて両方の購買者グループに対応でき、報告された売上増加に関連する独自のベンガル固有のアソートメントと並行して提供できます。
南インドでは、ベンガルールの祭りの購買が、菓子の数量を都市レベルで考慮する必要がある理由を示しています。2025年のガネーシャ・チャトゥルティにおいて、ゼプトはベンガルールで午前10時〜11時のピーク時にムンバイの3.56倍のラドゥー購入をプラットフォームで記録しました。この差異は、そのプラットフォームシグナルを使用する販売者にとって、両都市にまたがる均一な祭りの配分を出発点とすることを不適切にします。ベンガルールのラドゥー提供は、同じ祝祭の期間中であっても、ムンバイの提供を反映する必要はありません。両都市に対応するサプライヤーにとって、商業的な決断は、地理的なフットプリントを広げる前に、どれだけのラドゥー在庫をローカルに割り当てるかということです。
規制の枠組みと展望
選択された法域を、一般小売および外食産業の顧客に対応する認可を受けた伝統的菓子メーカーの観点から比較します。FSSAIの2026年改革により、食品事業のライセンスおよび登録は、停止・取り消し・放棄されない限り無期限有効となった一方、適用される衛生・安全義務は継続します。2026年6月の改正では、認可を受けたメーカーに対して、製造以外の事業を免除しつつ、日々の生産記録および原材料使用記録を別途保管することが義務付けられました。したがって、更新手続きの軽減、継続する工場レベルのコンプライアンス業務が共存しています。
規制テーブル
| 決定要因 | インド | マハーラーシュトラ州 |
|---|---|---|
| 主要機関 | インド食品安全・基準局 | マハーラーシュトラ州食品薬品局 |
| 主要法令または指示 | 2026年ライセンス改革、2026年6月の製造記録要件 | 2006年食品安全・基準法、州食品薬品局が実施する国家FSSAIルール |
| 商業的効果 | 停止・取り消し・放棄を条件とするライセンスの無期限有効化、認可メーカーの日々の記録 | 国家食品事業標準およびライセンス義務の州による執行 |
| 現在の政策の魅力度 | 中程度 | 中程度 |
| 今後の政策の魅力度の方向性 | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | ||
インドの「中程度」の評価は、ライセンス更新の撤廃と、継続する製造記録・安全義務のバランスを反映しています。マハーラーシュトラ州の「中程度」の評価は、州の食品薬品局による国家的枠組みの実施を反映しており、メーカーに2つのレベルにわたる共通の規制基盤を提供しています。2026年8月、FSSAIは、固形物100g当たり添加糖3gまたは液体100ml当たり添加糖2gを超える場合を添加糖とする学校食品の定義を提案しました。この学校固有の提案は、現行の一般的なライセンスおよび製造の枠組みをそのまま残しており、より広いメーカーの観点からは「変化なし」の評価を支持します。
バリューチェーンの段階
比較は、製造、小売品揃え、オンライン履行を完成した菓子販売における事業機能として区別しています。Bikajiはインドでソアン・パプディ、バルフィ、ラドゥー、ラスグッラ、グラブ・ジャムンを含む乾燥・湿潤菓子を製造しています。Bikanervalaはデリー、グルガーオン、チェンナイでオンラインおよび実店舗で生鮮・パッケージ菓子を販売し、レストランを運営しています。これらの機能を組み合わせることで、ブランドは製品と配送の実行に対してより多くの責任を担いながら、顧客への販売を維持できます。
バリューチェーン分析テーブル
| 主要活動 | 主要参加者 | 価値の獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 菓子製造 | Bikaji Foods International Limitedのようなパッケージ菓子メーカー | 完成菓子の販売 | 異なる乾燥・湿潤菓子全体でのレシピの一貫性 | 菓子タイプごとに個別のプロセスおよびリリース基準を設定する |
| 小売品揃えと販売 | Bikanervalaのような菓子小売業者 | 小売菓子の販売 | 生鮮・パッケージ菓子に対する異なる販売要件 | 製品フォーマットごとに品揃えと取り扱いの選択を分ける |
| 直接オンライン履行 | Haldiram'sのようなオンライン菓子販売者 | 直接オンライン菓子販売 | 配送時間がPINコードによって異なる | 目的地別の配送コミットメントを提供する |
| 情報源: Mordor Intelligence | ||||
Haldiram'sはインド全国に配送しており、配送時間はPINコードによって異なると述べています。日付指定のギフト注文の場合、購買者が利用可能な配送オプションは菓子の選択だけでなく、目的地にも依存します。全国販売者はその違いを目的地別の注文締め切りに変換し、約束できる配送時間に結びついた祭りの提案を維持することができます。
競合ランドスケープ
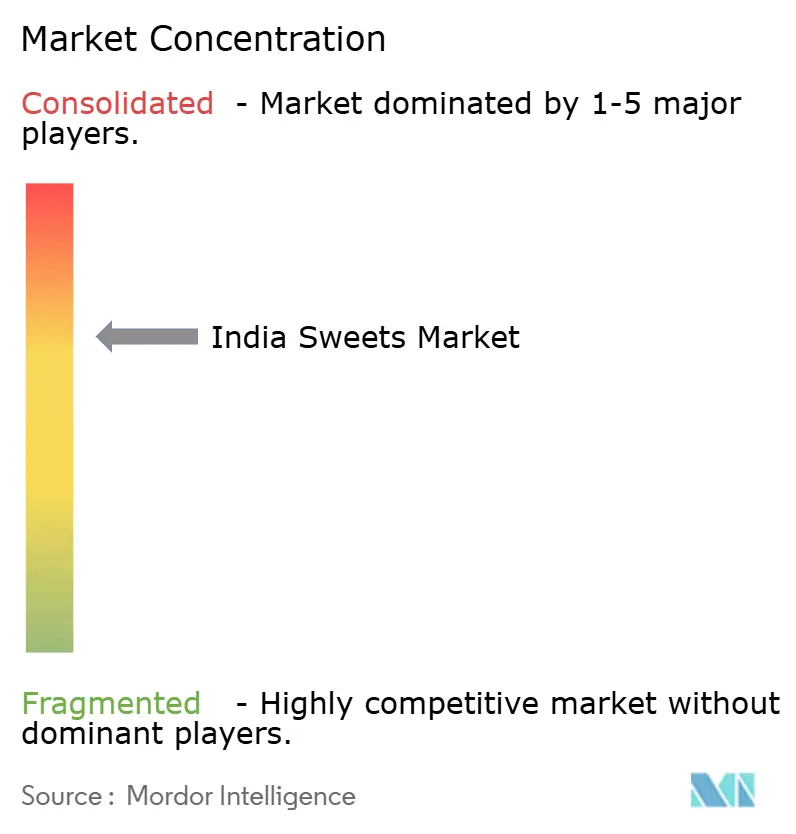
競合構造は、多角化された食品ブランド、専門的な菓子メーカー、小売チェーンを組み合わせ、購買者へのいくつかの異なる経路を生み出しています。Haldiram Snacks Food Pvt. Ltd.はより広い食ポートフォリオの中で菓子を提供している一方、パッケージ菓子メーカーのBikaji Foods International Limitedは2025〜26年度にその同カテゴリーから会社売上の12.0%を生み出しました。Bikanervala Foods Private Limitedは菓子小売と飲食を組み合わせ、Adyar Ananda Bhavan Sweets Pvt Ltdはオンラインで菓子を販売しています。K. C. Das Grandson Pvt. Ltd.は缶詰菓子を含むインドの甘味菓子を製造・小売しています。この組み合わせにより、ポートフォリオの幅、生産の特化、小売経験にわたって競争が分散し、購買者には菓子が届く方法が異なる代替品が提供されています。
Bikajiは2025〜26年度に会社全体のパッケージ菓子カテゴリーで8.9%の成長を報告し、具体的なビジネス拡大の領域となっています。そのパッケージ菓子はモダンな小売向けに設計されており、カテゴリーを専門カウンター専用ではなく小売店での流通と結びつけています。この戦略は、さまざまな小売業者や購買環境にわたる完成パックへのアクセスを拡大することができます。挑戦者にとっては、より絞り込まれた独自のパッケージ商品が、多角化した競合他社のよりい食品ポートフォリオを即座に複製することなく、参入経路を提供する可能性があります。
2025年3月21日までに、Bikanervalaのスリー・ガンガーナガル店はクイックサービス形式でインドの菓子、スナック、多国籍料理を提供してオープンしました。菓子と飲食を組み合わせることは、別の小売業者を通じて販売されるパッケージ製品とは異なる競合経路を生み出します。1回の来店の中でブランドを提示するいくつかの方法を提供者に与え、菓子の購入を食事と並べて置くことができます。挑戦者にとって、このフォーマットをマッチさせることは、菓子小売を超えて食事サービスにまで事業範囲を拡大することになります。菓子専門の参入者は代わりに、より絞り込んだ提供にリソースを集中させ、より広いフォーマットの競合他社を食事来客の獲得競争に委ねることができます。
インド菓子産業のリーダー企業
-
Haldiram Snacks Food Pvt. Ltd.
-
Bikaji Foods International Limited
-
Bikanervala Foods Private Limited
-
Adyar Ananda Bhavan Sweets Pvt Ltd
-
K. C. Das Grandson Pvt. Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
インド菓子市場 このレポートでカバーされる企業
- Haldiram Snacks Food Pvt. Ltd.
- Bikaji Foods International Limited
- Bikanervala Foods Private Limited
- Adyar Ananda Bhavan Sweets Pvt Ltd
- K. C. Das Grandson Pvt. Ltd.
- N K Food Products
- Lal Sweets Private Limited
- Karnataka Milk Federation
- Gujarat Co-operative Milk Marketing Federation Limited
- Tamil Nadu Co-operative Milk Producers Federation Limited
- Odisha State Co-operative Milk Producers Federation Limited
- Bihar State Co-operative Milk Producers Federation Limited
- Parag Milk Foods Limited
- Mother Dairy Fruit and Vegetable Private Limited
- ITC Limited
- Nestle India Limited
- Perfetti Van Melle India Private Limited
- DS Group
- Lotte India Corporation Limited
- Parle Products Private Limited
市場参加者にとっての主要機会
機会は、実証済みのオンラインでのカジュ・バルフィ購買に基づいて構築された製品・チャネルオプションを比較します。スウィギーは2025年1月1日から11月30日にかけてインドで200万件のカジュ・バルフィ注文を報告し、プラットフォームで注文されたインド菓子の中で2位にランクされました。その注文ベースは、馴染みのある菓子に対する既存の購買機会を確立しています。これにより、販売者がより広いアソートメントにコミットする前に、集中したオンラインバルフィ提供を商業的にテストすることが可能になります。
市場機会テーブル
| 機会 | 今なぜか | 購買者・主要セグメント | 推奨する取り組み | 主なバリア | 想定される受益者 |
|---|---|---|---|---|---|
| 一貫したオンラインバルフィ提供 | カジュ・バルフィのプラットフォーム採用の実証 | オンラインでバルフィを注文する消費者 | 1つの再現可能なカジュ・バルフィ提供を中心に提供オプションを定義する | レシピとポーションの一貫性の維持 | ブランド菓子メーカー |
| バルフィ主導のギフトアソートメント | 確立されたアンカー菓子がアソートメントの基盤を提供する | バルフィ中心のギフトを検討している購買者 | 追加をテストする前にカジュ・バルフィを中心とした限定アソートメントを構築する | 追加レシピが集中した提供を複雑にする可能性がある | 品揃え主導の菓子小売業者 |
| 菓子専門家のデジタル参入 | 購買者はすでにデジタル経路でバルフィを購入している | オンライン販売を検討している菓子生産者 | 定義された配送エリア内で1つのバルフィ提案を開始する | サービスの約束は初期の事業リーチに合わせる必要がある | 地域の菓子生産者とオンライン販売者 |
| 情報源: Mordor Intelligence | |||||
オンライン販売に参入する独立した菓子専門家にとって、単一のカジュ・バルフィ提供が最も明確な最初のローンチです。より広いギフトアソートメントは追加のタスクをもたらすため、追加するレシピごとに独自の再現可能なポーションとプレゼンテーションが必要となります。最初のメニューを絞り込んでおくことで、購買者がすでに注文した製品への実行に集中でき、ギフトボックスの多様性は後の拡大に取っておくことができます。
最近の産業開発事情 インド菓子市場
- 2026年9月:ダドゥーズ・スウィート・エンポリオがシェフ・ニヤティ・ラオと共同開発した5つの創作品を発表。マレーシア、日本、韓国、フランス、イタリア、タイからの料理的影響と伝統的なインド菓子を融合させた。
- 2026年6月:FSSAIは認可を受けた食品メーカーに対し、製造以外の事業を免除しつつ、日々の生産記録および原材料使用記録を別途保管することを義務付けた。
- 2026年4月:チタレ・バンドゥ・ミタイワーレがマハーラーシュトラ州ボールのランジェ・ビジョン・パーク施設を開所し、菓子、しょっぱいスナック、その他の食品の生産を予定している。
インド菓子市場 レポートの範囲と調査方法論
市場の定義と範囲
インド菓子市場は、インド国内の購買者に販売された伝統的なインドの砂糖菓子への年間支出を測定します。小売チャネルにわたる消費者購入段階での完成菓子と、レートで使用される製品、原材料、包装の分類を対象とします。
範囲の除外:個別に販売される原材料、チョコレート、キャンディ、ベーカリーデザートおよびインド菓子以外の菓子類、インド国外での菓子需要は除外されます。
セグメント概要
- 製品タイプ別
- ラスグッラとグラブ・ジャムン
- バルフィ
- ソアン・パプディ
- ペーダ
- ラドゥー
- その他
- 原材料タイプ別
- 乳製品・乳原料
- 穀物・豆類
- ドライフルーツ
- その他
- 包装タイプ別
- 箱
- 缶・瓶
- プラスチック容器
- フレキシブルパック
- 流通チャネル別
- スーパーマーケット・ハイパーマーケット
- コンビニエンスストア・食料品店
- 専門店
- オンライン小売店
- その他の流通チャネル
データソース、市場規模測定、および検証
デスクリサーチ
伝統的な乳製品に関するインド食品安全・基準局のガイダンスやライセンス指示など、公式・公的情報源は菓子の取り扱い、賞味期限、加工食品の検査義務を説明しています。砂糖菓子に関するインド規格局の仕様は製品・品質の分類を裏付けており、統計・計画実施省の家計消費支出調査は家計消費・支出測定に関する文脈を提供しています。
インドの上場企業提出書類に含まれるものなど、企業の年次報告書や投資家向け資料は、製品ポートフォリオとチャネル開発を明確にすることでこれらの情報源を補完できます。また、信頼性の高いインドのビジネスプレスは価格と市場動向に関する日付入りのクロスチェックを提供できます。挙げられた情報源は例示であり網羅的ではなく、さらなる情報が収集、検証、明確化を裏付けています。
一次インタビューと調査
インドを拠点とする菓子メーカー、小売・専門店の運営者、包装サプライヤー、流通参加者へのインタビューは、製品ミックス、チャネルカバレッジ、季節性、価格変動に関する二次的証拠を検証できます。構造化された質問により、欠落した観察を特定し、矛盾する定義を調整し、報告された販売が消費者購入時の完成菓子に関するものか隣接する投入物やサービスに関するものかを明確にし、ギャップを記録して独立した証拠と照合することができます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:35% | 最高経営幹部:20% | |
| 中位層:45% | 部門・事業部長:35% | |
| 小規模事業者:20% | マネージャー:45% |
市場規模測定と予測
トップダウン推計は、インド国内での完成インド菓子への年間消費者支出から始まり、製品、原材料、包装、チャネルの分類にわたって金額と物理的な数量を配分します。金額系列は完成菓子への消費者支出を表し、数量系列はトンによる物理的な数量を表します。代表的な1トン当たりの単価が両系列を結びつけ、実証された価格・製品ミックスの変化が金額と数量が異なる成長率を示す理由を説明します。関連する指標には、家計消費・機会パターン、パッケージ・バラ菓子の入手可能性、小売・専門店のリーチ、オンライン注文、代表的な菓子の価格が含まれます。これらの指標が需要とチャネルミックスを説明します。セグメントシェアはカテゴリーの証拠から構築され、各分類が同じ完成菓子の販売を説明するようにクロスチェックされます。一方、サンプルとなるサプライヤーの積み上げとチャネルチェックが選択的なボトムアップの確認を提供します。欠落した観察は比較可能な公的証拠と文書化された前提で境界を設定しています。予測は需要指標が販売と擁護できる関係を持つ場合に多変量回帰を使用でき、祭りのタイミング、プレミアム化、オンラインリーチ、原材料価格変動のシナリオ分析を伴います。インドを拠点とする業界参加者が変数レベルの予測の方向性と妥当性を審査できます。
データ検証と更新サイクル
アナストは消費者需要指標、企業の開示内容、小売チャネルの証拠、規制・生産の文脈を照合し、各情報源が市場境界と測定年に一致していることを確認します。単位、価格基準、チャネルカバレッジ、カテゴリー定義の差異は調査し、異常値はサインオフ前に解決され、明確化が推計を変える可能性がある場合には関連するインドを拠点とする情報源への再コンタクトを促します。モデルは年次でレビューされ、主要な投入値を変える重要なイベントが発生した場合にはサイクルの間に更新され、納品前に新鮮な情報源と整合性のレビューが行われます。
Mordor Intelligenceのインド菓子市場規模と他の公表推計との比較
公表推計は、計上する取引や製品、需要をモデル化するために使用する投入値が異なる場合があります。インド菓子市場は、インド国内の購買者に販売された伝統的なインドの砂糖菓子への年間支出を測定します。
主要なギャップ要因には、本調査の定義された範囲と市場固有のモデリングの選択が含まれます。関連する指標には、家計消費・機会パターン、パッケージ・バラ菓子の手可能性、小売・専門店のリーチ、オンライン注文、代表的な菓子の価格が含まれます。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 金額:1.29 ビリオン 米ドル(2027年)/数量:195,000トン(2027年) | |
| グローバルコンサルタンシーA | 840.31 ビリオン インドルピー(2025年) | パッケージ菓子の推計はレポートで計上されているバラ売りを除外している。 |
| 地域コンサルタンシーB | 987 ミリオン 米ドル(2024年) | 組織的なミタイ推計は組織的なセクター外の販売を除外している。 |
Mordor Intelligenceのアナリストは消費者需要指標、企業の開示内容、小売チャネルの証拠、規制・生産の文脈を照合し、各情報源が市場境界と測定年に一致していることを確認します。
レポートで回答される主要な質問
インド菓子市場の規模と成長見通しは?
金額は2027年の1.29 ビリオン 米ドルから2032年までに1.94 ビリオン 米ドルに上昇し、2027年から2032年にかけて年率8.45%のCAGRで成長する見込みです。数量は2032年までに253,700トンに達すると予測されています。
インド伝統菓子の需要を支える要因は何ですか?
祝祭期の購買と小ぶりなプレミアムパックが需要を支えています。コルカタの菓子店は、2025年のディワリ・カーリー・プジャ期間中に前年比ほぼ20%高い売上を報告しました。
どの種類のインド菓子が販売をリードしていますか?
ラスグッラとグラブ・ジャムンが2026年の市場価値の29.35%をリードしました。バルフィは2027年から2032年にかけて年率9.5%のCAGRで最も速く成長すると予測されています。
インド伝統菓子市場で競合している企業はどこですか?
主要プレーヤーにはHaldiram Snacks Food Pvt. Ltd.、Bikaji Foods International Limited、Bikanervala Foods Private Limited、Adyar Ananda Bhavan Sweets Pvt Ltd、K. C. Das Grandson Pvt. Ltd.が含まれます。
インド菓子産業における拡大を制約するものは何ですか?
短い賞味期限が流通オプションを制限しています。FSSAIの2021年指示は、食品事業者に対し、NABL認定またはFSSAI通知の試験機関を通じて各加工食品カテゴリーを少なくとも6ヶ月1回検査することを義務付けています。
インド伝統菓子の需要が最も集中しているのはどこですか?
インド北部と西部が菓子需要の最大集積地を形成しています。チタレ・バンドゥ・ミタイワーレは2026年4月にマハーラーシュトラ州の施設を開所し、菓子、しょっぱいスナック、その他の食品を含む計画的な生産を予定しています。