
インドのモジュラーキッチン市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
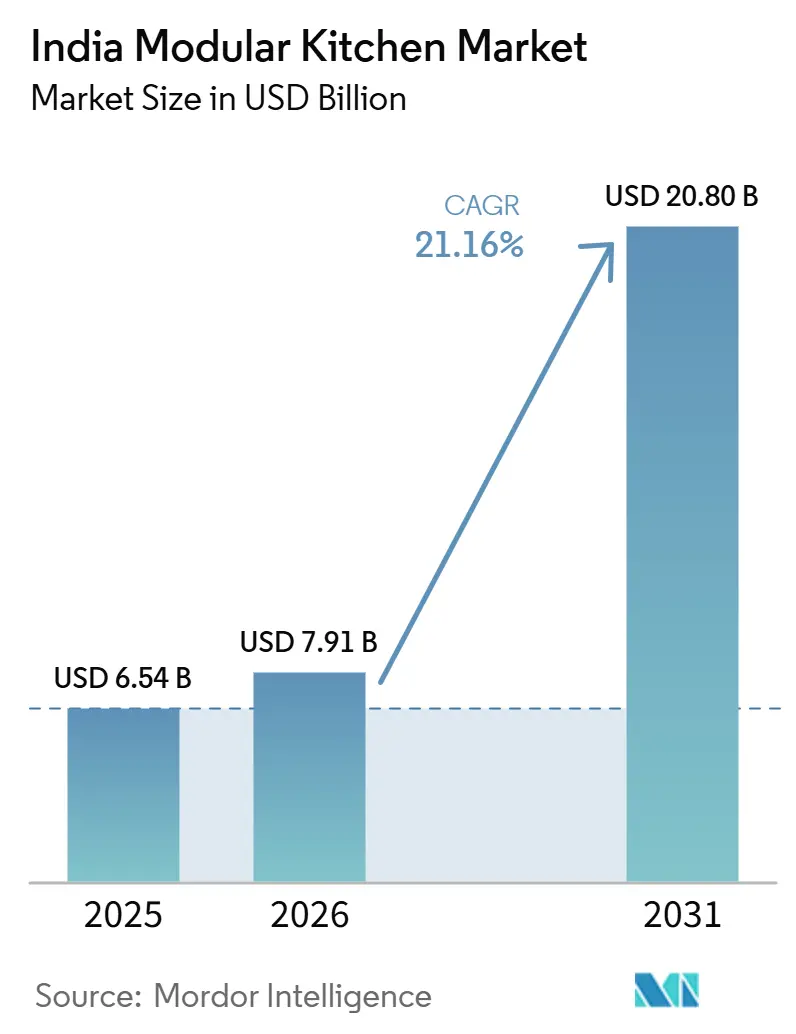
| 基準年の市場規模 (2025) | 6.54 十億米ドル |
| 市場規模 (2026) | 7.91 十億米ドル |
| 市場規模 (2031) | 20.80 十億米ドル |
| 成長率 (2026 - 2031) | 21.33 % |
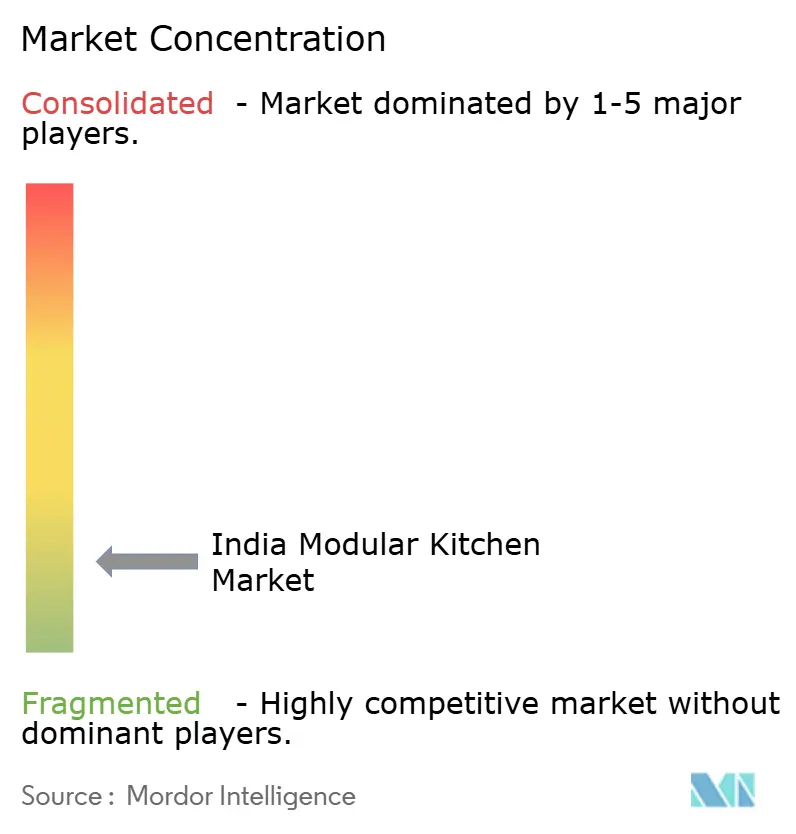
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるインドのモジュラーキッチン市場分析
インドのモジュラーキッチン市場規模は、2025年の64.54億米ドルから2026年には79.1億米ドルに成長し、2026年から2031年にかけて21.33%のCAGRで2030年までに208.0億米ドルに達すると予測されています。都市化により居住空間が縮小し、視覚的な魅力を維持しながらすべての平方フィート最適化するモジュラーソリューションへの需要が高まっています。インドのモジュラーキッチン市場ではコンプライアンスも重要であり、IS 17634:2022に基づくBIS収納ユニット認証が2026年にかけて完全施行に移行し、品質保証を促進するとともに、認証済みベンダーへの調達シフトを促しています。オムニチャネル体験とデジタルコンフィギュレーターが意思決定サイクルを短縮し、ティア2およびティア3都市へのアクセスを拡大することで、従来の主要都市圏を超えたインドのモジュラーキッチン市場におけるブランド主導の普及を後押ししています。
レポートの主要ポイント
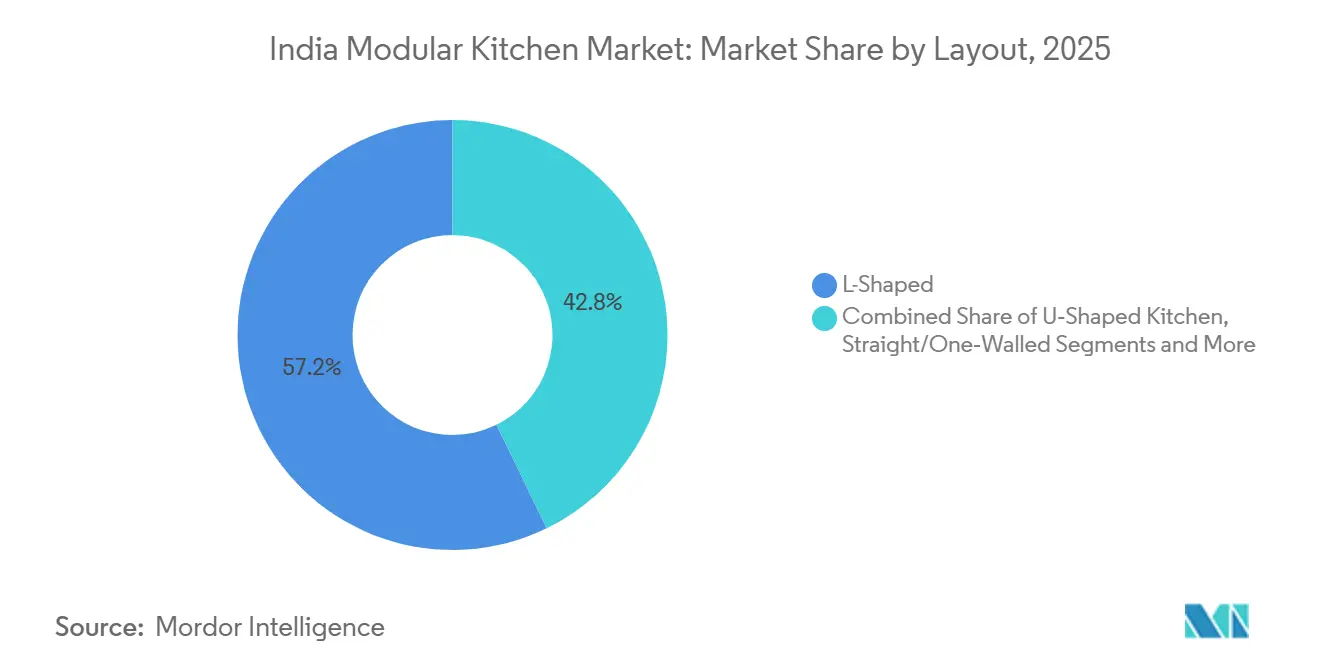
- デザイン別では、L字型レイアウトが2025年に57.23%の収益シェアをリードし、一方でパラレル(ギャレー)構成は2031年にかけて24.12%のCAGRで拡大する見込みです。
- 構造別では、非組織化セグメントが2025年のインドのモジュラーキッチン市場規模の68%を占め、一方で組織化セグメントはBIS認証による調達厳格化を背景に2031年にかけて23.31%のCAGRで成長すると予測されています。
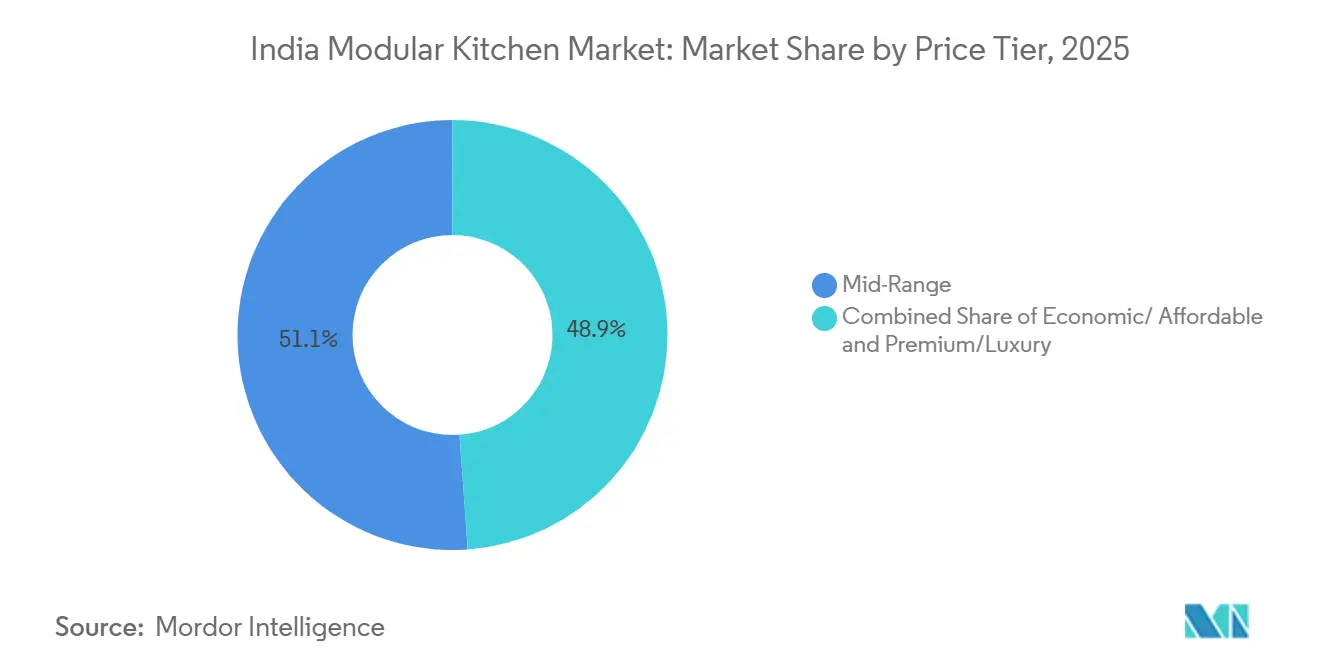
- 価格帯別では、ミドルレンジ帯が2025年の市場シェアの51.13%をめ、プレミアム帯は2031年にかけて最速の23.34%のCAGRを記録しました。
- エンドユーザー別では、住宅購入者が2025年に78.23%のシェアを占め、住宅需要は2031年にかけて21.80%のCAGRで成長する見込みです。
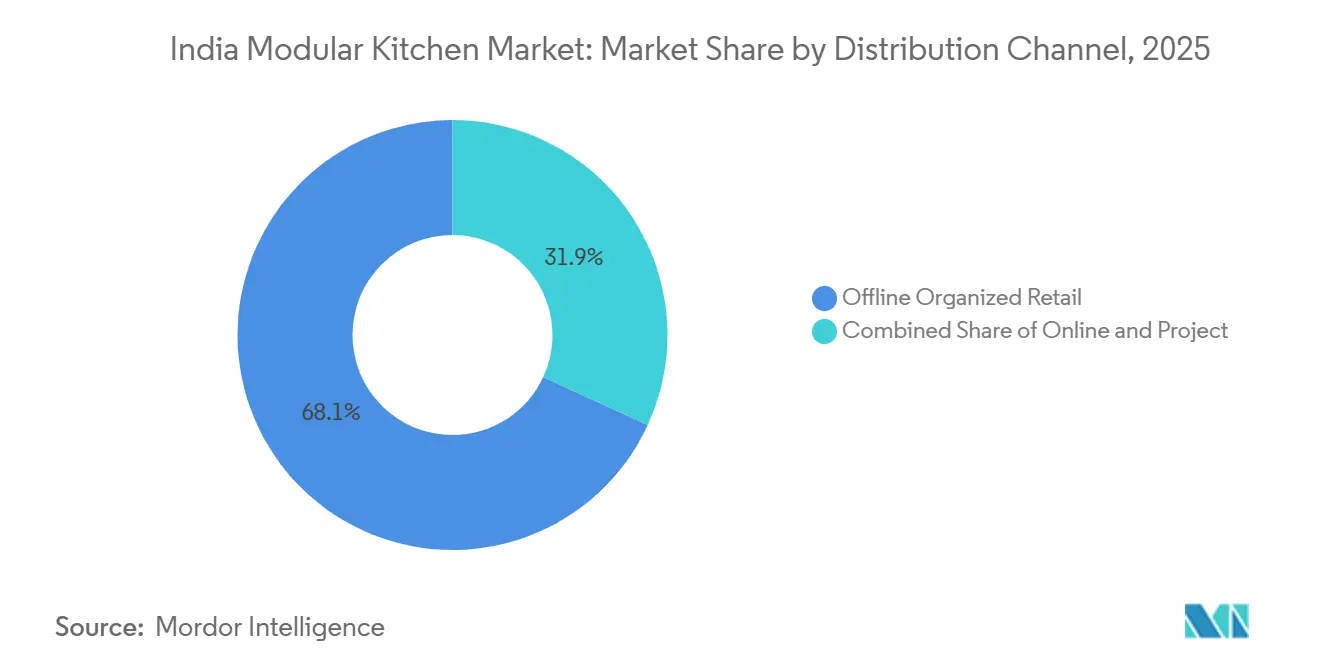
- 流通チャネル別では、オフライン組織化小売が2025年に68.12%のシェアを獲得し、オンラインプラットフォームは2031年にかけて22.33%のCAGRを記録すると予測されています。
- 地域別では、北インドが2025年に31.23%のシェアでリードし、東インドは2031年にかけて22.41%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | 年平均成長率予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 第1〜2層都市におけるターンキーキッチン採用を促進するアパート引き渡しと都市部の住宅アップグレード | +4.8% | デリーNCR、ムンバイ、プネを含む北部および西部、南部主要都市への波及 | 中期(2〜4年) |
| 第2・3層都市へのアクセスと標準化を改善する組織化ブランドとオムニチャネルの拡大 | +3.9% | 全国の東部・北東部および第2・第3層クラスター | 中期(2〜4年) |
| モジュラーキッチン採用率を高める住宅リノベーションとプレミアム化 | +3.2% | 主要都市圏と富裕層郊外 | 短期(2年以内) |
| モジュラーキャビネットリーエコシステムを必要とする内蔵家電とスマート機能の統合 | +4.5% | コネクテッド家電の採用率が高い都市部 | 長期(4年以上) |
| 基本設置率を改善するプロジェクトチャネルにおけるモジュラーキッチンのビルダー・デベロッパーバンドル | +2.8% | PMAY-U対象地域と主要都市周辺部、拡大する第2層都市 | 中期(2〜4年) |
| 輸入リスクを軽減しリードタイムを短縮するコンポーネントおよびアセンブリの現地化 | +2.1% | グジャラート、マハラシュトラ、マディヤ・プラデーシュのハブを含む全国 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
第1〜2層都市におけるターンキーキッチン採用を促進するアパート引き渡しと都市部の住宅アップグレード
デベロッパーによるバンドル販売がインドのモジュラーキッチン市場における購買意思決定のリズムを変えており、プロジェクトチャネルシェアは前年の24%から2026年には組織化ボリュームの35%に上昇しました。建設業者はターンキーキッチンを、入居後のサービス問題を軽減し新築マンションの仕上げ品質を一定に保つ販売差別化要素として扱い始めています。組織化ブランドは施工ウィンドウを引き渡しスケジュールに合わせており、7日間での施工が主要都市圏および大規模なティア2都市での主要な約束となっています。PMAY-U 2.0の補助住宅パートナーシップユニットにおける機能的キッチンの要件が、補助金対象プロジェクト全体の基準を形成し、モジュラーデザインに沿った標準化された仕様を促進しています。ティア2の需要が拡大するにつれ、インドのモジュラーキッチン市場は、早期のショールーム展開、体系化された施工ネットワーク、そしてブランドキッチンをモデルルームに組み込んで予約を加速させるデベロッパーの恩恵を受けています。
第2〜3層都市へのアクセスと標準化を改善する組織化ブランドとオムニチャネルの拡大
小規模都市では、ショールーム密度とオムニチャネルデザインツールがインドのモジュラーキッチン市場のリーチとコンバージョンの中核的な推進要因となっています。Godrej Interioは、地域の入手可能性とアフターサービスサポートを強化するキッチンギャラリーの拡充とディーラー投資を通じて、ティア2およびティア3の需要を取り込んでいます。IKEA Indiaのオンラインチャネルは売上の増加するシェアに貢献しており、3Dコンフィギュレーターとリモートコンサルテーションが店舗訪問前の意思決定の摩擦を低減することを示しています。IS 17634:2022に基づくBIS収納ユニット認証はより厳格な施行へと移行しており、コンプライアンスは政府調達および品質意識の高い小売購買者にとってますます重要な選定基準となっています。これらの変化が相まって、インドのモジュラーキッチン市場における品質とサービスの予測可能性を高め、非組織化代替品との知覚リスクの差を縮小しています。
モジュラーキッチン採用率を高める住宅リノベーションとプレミアム化
築7〜10年のマンションにおけるリノベーションサイクルが、インドのモジュラーキッチン市場の成長の主要な推進力となっており、住宅所有者は仕上げの一貫性、保証、および迅速な施工を実現するために現場造作の木工を交換しています。プレミアム帯は好調であり、統合型家電、スムーズモーションハードウェア、オープンプランの生活スタイルに合った表面仕上げへの需要に支えられています。プレミアム帯は2031年にかけて23.34%の成長軌道を描いており、市場全体の成長率を上回り、大都市における高まる生活水準への志向を反映しています。大型小売業者によるエントリーレベルの計画・組み立てパッケージ(INR 9,999(USD 120.5未満から)は、初めての購入者が敷居を越え、モジュラーソリューションへの信頼を築く助けとなっています。主要ブランドによるハードウェアおよびコンポーネント調達の現地化は、リードタイムと外国為替リスクを低減し、都市市場全体でプレミアム仕上げおよびフィッティングの在庫可用性を向上させています。
モジュラーキャビネットリーエコシステムを必要とする内蔵家電とスマート機能の統合
コネクテッド家電の採用がベースユニットの奥行き、サービスクリアランス、および換気経路に影響を与えており、インドのモジュラーキッチン市場における標準化されたモジュラーキャビネットリーの必要性を高めています。購買者はシームレスな家電統合、ソフトクローズ機構、および正確な切り抜きと予測可能な公差を必要とする隠蔽ケーブル配線を期待しています。組織化ブランドは設計プロセスの早い段階で家電メーカーと連携し、フィット感、気流、および音響性能をテストすることで、施工業者が完成したキッチンで約束された騒音・熱プロファイルを実現できるようにしています。ハードウェアポートフォリオも進化しており、頻繁な使用と静音動作のために設計された国内製ヒンジとランナーが、日常的なインタラクションにおける知覚品質を向上させています。これらの統合・ハードウェアトレンドは、キャビネットリー、家電、フィッティングが複数年のサービス期間にわたって確実に相互運用しなければならないインドのモジュラーキッチン市場のプラットフォーム的な性質を強化しています。
抑制要因の影響分析*
| 抑制要因 | 年平均成長率予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 価格に敏感な市場における現場施工大工仕事に対する高い初期費用 | -4.2% | 全国、特に第2・第3層都市で深刻 | 中期(2〜4年) |
| 断片化した非組織化セクターとサービスの不一致 | -3.6% | 第2・第3層都市、農村周辺部 | 中期(2〜4年) |
| タイムラインと品質に影響を与える熟練デザイナー・設置業者の不足 | -2.1% | 全国、新興クラスターでより深刻 | 短期(2年以内) |
| 部品表コストを押し上げるハードウェアと表面材の供給変動と外国為替リスク | -1.9% | 輸入依存ブランド、現地化の遅れているブランド | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
価格に敏感な市場における現場施工大工仕事に対する高い初期費用
手頃な価格はインドのモジュラーキッチン市場における中核的な摩擦要因であり続けており、組織化されたソリューションは特に人件費が低い都市において現場造作の木工よりも高コストになることが多いです。ブランドは、初めての購入者へのアクセスを改善するために、基本的なL字型モジュールの開始価格を圧縮する標準化されたエントリーラインを導入しています。主要都市圏以外での融資アクセスは大都市と比較して依然として限られており、キャッシュフローの柔軟性がより重要な地域での採用障壁を拡大しています。非組織化セクターの低いコンプライアンスコストにより、BIS認証オプションを下回るインフォーマルな価格設定が可能となり、予算に敏感なセグメントでのシェアを維持しています。コンプライアンスと消費者教育が改善するにつれ、保証、予測可能な施工スケジュール、および融資を組み合わせたブランド主導の提供物は、インドのモジュラーキッチン市場においてギャップを縮小するためのより良いポジションに置かれています。
断片化した非組織化セクターとサービスの不一致
大規模な非組織化基盤が引き続きほとんどの設置を担い、中小都市では組織化プレーヤーが常に対応できないカスタマイズ、近接性、柔軟な支払い手配を通じて競争しています。非公式ネットワークは長期保証や一貫したアフターサービスを提供する可能性が低いため、サービスの予測可能性は依然として課題です。組織化ブランドは、リスク回避的な購入者に長期的な信頼性を示すために10〜25年のキャビネットおよびハードウェア保証で対応しています。IS 17634:2022に基づくBIS認証はベンダーと設置業者のコンプライアンス基準を引き上げており、今後2〜4年で調達が認証済みブランドへと集約される可能性が高いです。施行が改善されるにつれ、インドのモジュラーキッチン市場はより一貫した品質、より速い交換サイクル、ブランド支援ネットワークに裏付けられた明確なサービス責任を実現するでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
デザイン別:
コンパクトな都市部ユニットで並列レイアウトが従来のL字型を上回るL字型デザインは2025年の施工の57.23%を占め、コンパクトな住宅が通路効率を優先するにつれ、パラレルまたはギャレー形式は2031年にかけて24.12%のCAGRを記録すると予測されています。このパターンは、インドのモジュラーキッチン市場において、より小さなカーペット面積とデッドコーナーを避ける必要性を反映しており、直線的な配置とバランスの取れた作業トライアングルを促進しています。ブランドは8〜10フィートの壁に対応し、換気ダクトと深型引き出しを統合したパラレル対応モジュールセットを拡充しています。デジタルコンフィギュレーターにより、購買者はギャレーレイアウトが通路のクリアランスと収納を一画面で確保できることを確認でき、初めての購買者の意思決定を加速させています。PMAY-U 2.0の実施により、手頃な価格の住宅における基本的なキッチン設備が成文化され、数千のユニットにわたって機能する予測可能なモジュールフットプリントが優遇されています。
インドのモジュラーキッチン産業は段階的な価格設定からも恩恵を受けており、小規模な住宅がカスタマイズに伴う遅延なしにストレートおよびパラレルオプションを採用できるようにしています。大型小売業者は施工込みでINR 2ラク(USD 2,400)から始まるパラレルキットを提供しており、保証と迅速な引き渡しを求める購買者にとって魅力的な出発点となっています。スペース最適化されたマンションがティア2の中心部に広がるにつれ、インドのモジュラーキッチン市場におけるパラレルおよびストレート形式への需要は、L字型が今日支配的なシェアを維持しているにもかかわらず、従来のL字型デザインを上回り続けるでしょう。新築タワーにおけるプロジェクトバンドルは、施工チームが1週間以内に完成できる標準化されたレイアウトの存在感をさらに高めています。

構造別:
BIS義務化が組織化セグメントを非組織化の遅れを超えて推進非組織化大工は2025年の施工の68%のシェアを維持しましたが、認証製品と保証が選定フィルターとなるにつれ、組織化セグメントは23.31%の成長軌道に乗っています。IS 17634:2022に基づくBIS認証要件が政府プロジェクトおよび品質主導の小売における調達選択を形成するようになったため、この移行はインドのモジュラーキッチン市場の中心的な課題となっています。組織化プレイヤーは、無認可の工房が以前に支配していた都市でシェアを獲得するために、オムニチャネルデザイン、厳選された仕上げ、および確実なタイムラインを活用しています。このミックスシフトはインドのモジュラーキッチン市場におけるサービスの一貫性を高め、認証済み施工業者が標準化されたフィットプロトコルに従うため、手直しを減少させる傾向があります。
社内または提携の施工業者アカデミーを持つブランドは実行上の優位性を構築しており、プロジェクトチャネル全体での組織化普及をリードする立場にあります。デジタルコンフィギュレーターと工場での事前組み立てにより、現場でのエラー率が低下し、施工を7日以内に収めることができ、デベロッパと小売購買者の信頼を高めています。BIS施行が拡大するにつれ、インドのモジュラーキッチン市場はコンプライアンスを文書化できる認証済みモジュールおよびライセンス取得済みハードウェアサプライヤーへの支出シェアをより多く向けるようになるでしょう。したがって、組織化コホートは、特にプロジェクトバンドルが増加している都市において、非組織化の同業者よりも速くインドのモジュラーキッチン市場への貢献を拡大するでしょう。
価格帯別:
手頃な価格への圧力にもかかわらずプレミアム層がミドルレンジを上回るミドルレンジキッチンは2025年に51.13%のシェアを保持し、バランスの取れた価値、仕上げの耐久性、および保証カバレッジに支えられており、プレミアム帯は2031年にかけて23.34%の成長が予測されています。プレミアム購買者は統合型家電、静音モーションハードウェア、および長期保証を優先しており、これが組織化ブランドに高い平均注文額をもたらしています。小売業者は₹9,999(USD 120.5)未満の計画・組み立てパッケージを提供することで採用障壁を下げ、初めての購買者にモジュラー品質を紹介しています。憧れの仕上げとハンドルレスデザインが普及するにつれ、インドのモジュラーキッチン市場は主要都市圏および上位郊外でより高い仕様レベルを目にするでしょう。
エントリーレベルの提供物はオンランプとして機能しており、標準化されたL字型モジュールがINR 1.25ラク(USD 1.5千)に設定されており、スピード、予測可能性、および保証を重視する世帯にとって魅力的です。ハードウェアおよび表面コンポーネントの現地化により、ミドルレンジ価格帯内での機能の可用性が向上し、ベンダーの外国為替リスクが低減されています。プレミアム帯の好調は、統合デザインとオープンプランレイアウトがインドのモジュラーキッチン市場においてキッチンの家庭生活における役割を高めるにつれ、継続する可能性が高いです。
エンドユーザー別:
住宅リノベーションが新築設置を超えて採用率を向上住宅購入者は2025年に78.23%のシェアを占め、住宅需要は築7〜10年の住宅における老朽化した木工のリノベーションサイクルを背景に、2031年にかけて21.80%のCAGRで拡大する見込みです。リフォーム顧客はますます迅速な施工、保証カバレッジ、および統合型家電を重視しており、これらは組織化チャネルの強と一致しています。デジタル主導のデザインジャーニーとオムニチャネルコンサルテーションにより、以前の現場造作キャビネットリーでサービス問題を経験した住宅所有者のコンバージョンが加速しています。このダイナミクスは、組織化ベンダーが調査、カスタマイズ、施工を単一のSLAの下で管理できるようにすることで、インドのモジュラーキッチン市場におけるブランド主導のシェアを向上させています。
ホスピタリティ、職場、クラウドキッチンが主導する商業需要も、標準化されたモジュールが衛生とサービス速度を向上させるにつれ増加しています。B2Bチャネルはスケールを助け、施工業者がポートフォリオレベルで迅速に提供できる反復可能な仕様を提供します。垂直統合と工場での事前組み立ては、インドのモジュラーキッチン市場における住宅および商業購買者の両方にとって現場でのタイムラインをさらに短縮し、複雑さを軽減します。これらの運用上の優位性が積み重なるにつれ、住宅セグメントは予測期間を通じてインドのモジュラーキッチン市場の大部分を占め続けるでしょ。
流通チャネル別:
オンラインコンフィギュレーターがオフライン小売のショールーム優位性を崩すオフライン組織化小売は2025年に68.12%のシェアを獲得し、仕上げと機構の触覚的な検証から恩恵を受ける高関与購買の主要ルートであり続けています。オンラインプラットフォームは、コンフィギュレーターが間取り図をオプションに変換し、購買者が迅速に比較してリモートコンサルテーションで完結できるようになるにつれ、22.33%のCAGRで成長しています。デベロッパーがバンドルされたモジュラーキッチンを使用してマンションを差別化し、引き渡しの摩擦を軽減するため、プロジェクトチャネルが加速しています。これらの変化は、インドのモジュラーキッチン市場においてオムニチャネルの顧客ジャーニーを強化しており、発見とデザインはオンラインで行われ、施工とサービスは地域で調整されます。
ブランドが寸法、仕上げ、家電の組み合わせを生産前に確定するデザインハブを求めるため、ショールームへの投資は継続しています。ディーラーネットワークはティア2およびティア3センターに拡大し、非組織化競合他社を先取りし、プロジェクト引き渡しのサービスバレッジを改善しています。BIS施行が拡大するにつれ、コンプライアンスが公共および民間調達の両方でゲーティング基準となるため、組織化ルートはインドのモジュラーキッチン市場でより多くの支出を獲得するでしょう。
地域分析
北インドは2025年に31.23%のシェアを保持し、統合型家電と長期保証を重視するプレミアムマンションと共働き世帯の高い集中に支えられています。PMAY-U 2.0は北部の手頃な価格のプロジェクトにおける標準化されたキッチン基準を強化し、モジュラーデザインを優遇する仕様規範に影響を与えています。東インドはティア2州都でのショールーム密度の上昇と成長する都市回廊でのプロジェクトバンドルの加速を背景に、22.41%のCAGRで前進する見込みです。これらのパターンは、インドのモジュラーキッチン市場の従来の主要都市圏を超えた拡大するフットプリントを示し、新興都市でのより深いブランド普及を支援しています。
西インドの勢いはムンバイとプネーを中心に、高層マンションの引き渡しとリノベーションサイクルがモジュラーアップグレードへの安定し需要をもたらしています。西部の建設業者もターンキーキッチンを使用して在庫を差別化しており、インドのモジュラーキッチン市場における組織化シェアをさらに支援しています。南インドはテクノロジーフレンドリーな世帯でリードを維持しており、標準的なキャビネット奥行きと堅固な換気設計を必要とする統合型家電のより速い普及を示しています。これらの地域は様々な出発点を反映していますが、認証済みで保証に裏付けられたモジュラーソリューションへの共通の傾向を示しています。
北東インドは今日より小さな基盤ですが、ショールームと訓練を受けた施工業者がグワハティおよび近隣クラスターに参入するにつれ、安定した複利成長を記録しています。BIS収納ユニット認証の施行タイムラインは主要都市圏で最も強力です。それらは外側に波及しており、インドのモジュラーキッチン市場における組織化統合のための段階的ではあるが一貫したパスを生み出しています。西部および中部インドでのディーラー拡大は、ミドルマーケットブランドがプレミアムプレイヤーが存在感を深め前に流通を確保する方法を示しており、それによってプロジェクトバンドル成長に必要なチャネル基盤を維持しています。
競争環境
インドのモジュラーキッチン市場は、コンプライアンスとプロジェクトバンドルが参入障壁を高める中、依然として断片化しています。レガシーの家具・ホームブランドは自社製造と全国規模の店舗を活用して施工をスケールさせ、デジタルファーストプラットフォームはデザインソフトウェア、リモートコンサルテーション、および意思決定の速さで競争しています。デベロッパーパートナーシップは、ボリュームの予測可能性と単一窓口の説明責任を提供する優先ルートとして浮上しており、ブランドのアフターサービス経済性を向上させています。これらの戦略は、インドのモジュラーキッチン市場における組織化された提案を特徴づける7日間施工と保証付きサービスへの高まる期待と一致しています。
コンプライアンスは触媒であり、IS 17634:2022に基づくBIS収納ユニット認証が政府調達の適格性を厳格化し、認証済みオプションを主流の小売に押し込んでいます。現地化はこの統合を強化しており、新しい施設がランナー、ヒンジ、引き出しの国内生産能力を拡大し、リードタイムと外国為替感度を削減しています。Hettichのインドールプラントはインドへのより広範な投資計画の一部であり、このシフトを例示し、週次施工スケジュールにコミットするモジュラーブランドにハードウェアの深みを加えています。プレミアムセグメントも家電・キャビネットの連携から恩恵を受けており、プロジェクトサイクルの早い段階で家電メーカーと共同設計する組織化プレイヤーを差別化しています。
施工業者トレーニングへの投資は今や中核的な能力となっており、組織化ブランドがエラー率とスケールでの反復可能性において先行しています。工場での事前組み立ては現場の複雑さを軽減し、より迅速な引き渡しを支援し、インドのモジュラーキッチン市場における紹介を増やし、ネットプロモータースコアを向上させています。ミドルマーケットブランドへの資本流入は、ティア2およびティア3市場でのショールーム展開を加速させており、プレミアム既存プレイヤーがディーラーネットワークを拡大する前にファーストムーバーの優位性を獲得することを目指しています。製造、チャネル、能力構築にわたるこの進化するミックスは、近期の競争を定義し、インドのモジュラーキッチン産業がより標準化されたサービス中心のエコシステムへと成熟しつつある方法を強調しています。
インドのモジュラーキッチン産業リーダー
-
Godrej Interio
-
Sleek (Asian Paints)
-
Livspace
-
HomeLane
-
IKEA India
- 注:主要企業の掲載順は順位を示すものではありません。
インドのモジュラーキッチン市場 このレポートでカバーされる企業
- Godrej Interio
- Sleek (Asian Paints)
- IKEA India
- Livspace
- HomeLane
- Häcker Kitchens India
- Kutchina
- Würfel Küche
- Nolte Kitchens (India)
- Scavolini (India)
- Spacewood
- Johnson Kitchens (H&R Johnson)
- Oren Kitchens
- Ultrafresh (Hindware Home Innovation)
- Evok (Hindware)
- DesignCafe
- Pepperfry (Interiors)
- Veneta Cucine India
- WoodenStreet
- Meine Küche India
最近の産業開発事情 インドのモジュラーキッチン市場
- 2026年3月:Hettich Indiaがインドール市ピタンプール工業地区にアンダーマウントドロワーランナー専用の新しい自動化製造工場を開設し、2,000億インドルピーの広範なプログラムの一環として(インドール拠点への投資額は700億インドルピー)、大幅な国内生産能力を追加しました。この拡張はモジュラーキッチンに使用されるプレミアムモーションハードウェアの国内供給を強化します。
- 2026年2月:WürfelがそのKathaキッチンシリーズで権威あるグッドデザイン賞2025を受賞した最初のインドのモジュラーキッチンブランドとなり、2026年4月のEuroCucina(サローネ・デル・モービレの一部)に最初のインドのキッチンOEMとして参加することを発表し、グローバルステージでインドのデザイン資格を高め、ヨーロッパの職人技と生涯保証を通じてプレミアム化の野心を示しました。
- 2025年9月:CARYSIL Limitedがバブナガル施設でのキッチン家電生産能力を年間50,000ユニット増加(総生産能力を150,000ユニットに引き上げ)するための250億インドルピーの拡張を発表し、新工場棟と統合ガラス加工工場をQIPと内部留保で資金調達し、商業生産は2026〜27年度第1四半期を目標として家電市場での地位強化を図ります。
インドのモジュラーキッチン市場レポートの範囲
モジュラーキッチンのデザインは、大型システムを必須部品に分解してさまざまな顧客ニーズに対応し、施工現場での柔軟性と機動性を再現します。これらのレイアウトは効率を最大化し、対象エリアのあらゆる隅々を活用することで収納システムをエレガントに補完します。本調査はインドのモジュラーキッチン市場を簡潔に説明し、モジュラーキッチン市場規模、メーカーによる投資、およびモジュラーキッチンにおける技術革新の詳細を含んでいます。インドのモジュラーキッチン産業は、製品別、エンドユーザー別、および流通チャネル別にセグメント化されています。製品別では、市場はフロアキャビネットとウォールキャビネット、背の高い収納キャビネット、およびその他にセグメト化されています。エンドユーザー別では、市場は住宅用と商業用にセグメント化されています。流通チャネル別では、市場はオフライン(さらに請負業者、建設業者、およびその他にセグメント化)とオンラインにセグメント化されています。本レポートはまた、上記すべてのセグメントについてインドのモジュラーキッチン市場の市場規模と予測を金額(米ドル)で網羅しています。
セグメンテーション概要
| L字型キッチン |
| U字型キッチン |
| 一字型/一壁型キッチン |
| 並列型キッチン |
| 組織化 |
| 非組織化 |
| 経済的/手頃 |
| ミドルレンジ |
| プレミアム/ラグジュアリー |
| 住宅用 |
| 商業用 |
| 小売 | オフライン |
| プロジェクト |
| 北部 |
| 西部 |
| 東部 |
| 南部 |
| デザイン別 | L字型キッチン | |
| U字型キッチン | ||
| 一字型/一壁型キッチン | ||
| 並列型キッチン | ||
| 構造別 | 組織化 | |
| 非組織化 | ||
| 価格帯別 | 経済的/手頃 | |
| ミドルレンジ | ||
| プレミアム/ラグジュアリー | ||
| エンドユーザー別 | 住宅用 | |
| 商業用 | ||
| 流通チャネル別 | 小売 | オフライン |
| プロジェクト | ||
| 地域別 | 北部 | |
| 西部 | ||
| 東部 | ||
| 南部 | ||
レポートで回答される主要な質問
インドのモジュラーキッチン市場の2031年までの現在の規模と成長見通しは?
市場は2025年の65.4 ビリオン 米ドルから2026年には79.0 ビリオン 米ドルへと拡大し、年平均成長率21.33%で2031年までに208.0 ビリオン 米ドルに達する見込みです。
インドのモジュラーキッチン市場でリードし最も速く成長しているデザイン形式はどれですか?
L字型レイアウトが2025年に57.23%のシェアでリードし、並列型またはギャレー型は2031年にかけて年平均成長率24.12%で成長すると予測されています。
コンプライアンスはインドのモジュラーキッチン市場の競争にどのような影響を与えていますか?
IS 17634:2022に基づくBIS収納ユニット認証が調達の適格性を厳格化し、標準化された品質と保証を持つ認証済みブランドへのシフトを加速しています。
インドのモジュラーキッチン市場で地理的成長が最も顕著なのはどこですか?
東インドは予測年平均成長率22.41%(2026〜2031年)で最速の軌道を示し、北インドは2025年に31.23%のシェアでリードしています。
インドのモジュラーキッチン市場の市場参入ルートで何が変化していますか?
プロジェクトチャネルは2026年に組織化ボリュームの31.88%に拡大し、コンフィギュレーターが意思決定サイクルを短縮するにつれてオンラインプラットフォームが拡大しており、オフライン組織化小売は依然として主要な接点であり続けています。