
インドITサービス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2025 - 2031 |
| 歴史データ期間 | 2020 - 2024 |
| 市場規模 (2026) | 40.38 十億米ドル |
| 市場規模 (2031) | 62.31 十億米ドル |
| 成長率 (2025 - 2031) | 9.06 % |
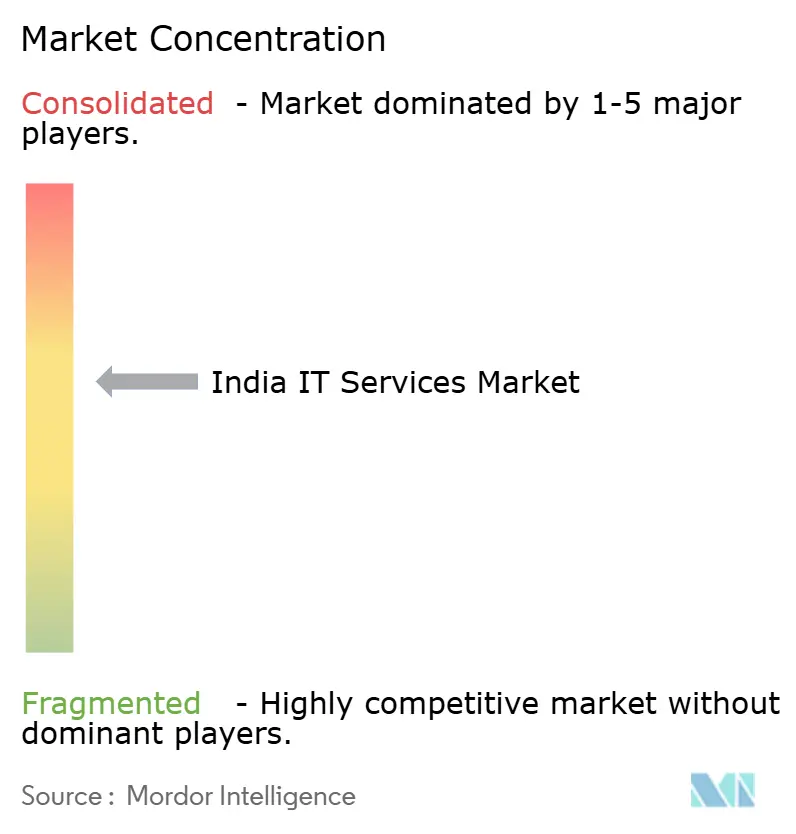
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるインドイTサービス市場分析
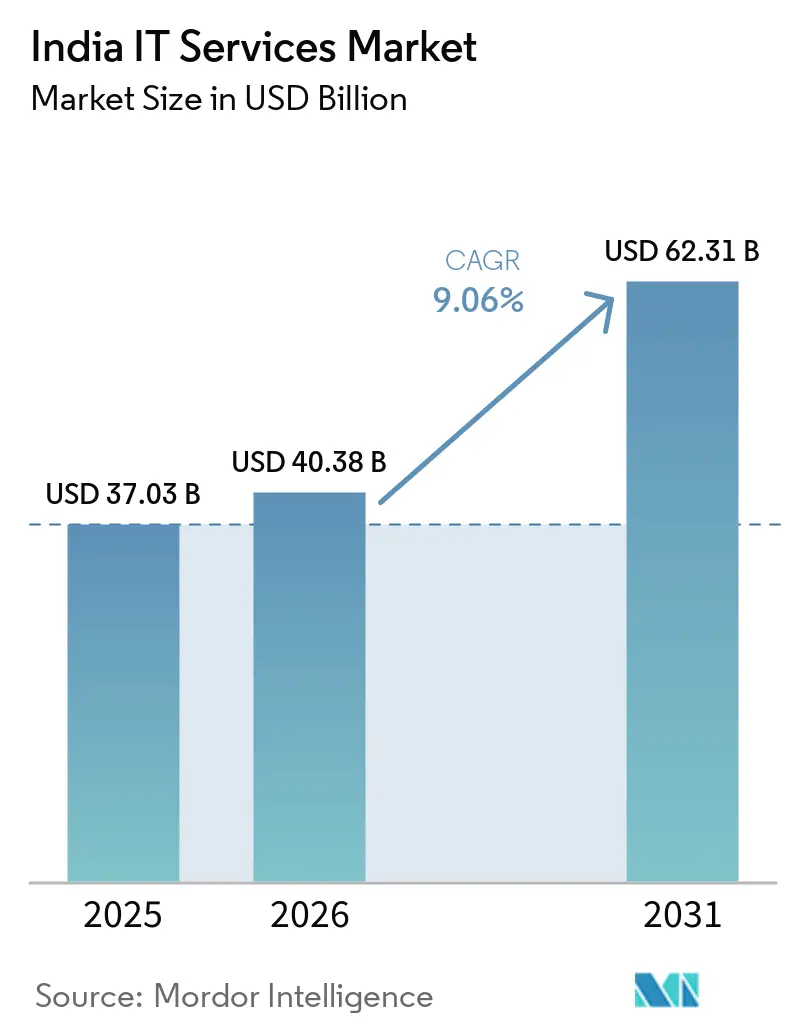
インドITサービス市場規模は、2025年の370.3 ビリオン 米ドルから2026年には403.8 ビリオン 米ドルに拡大し、2031年までに623.1 ビリオン 米ドルに達する見込みで、2026年から2031年にかけてCAGR 9.06%で成長します。
企業が技術近代化に売上高の4%超を投じており、グローバルな同業他社を上回るペースで需要が加速しています。クラウドファーストプロジェクト、グローバル・ケイパビリティ・センター(GCC)の台頭、政府によるデジタルインフラ支出が、世界的な経済不確実性の中にあっても、インドITサービス市場を総合的に下支えしています。[1] サイバーセキュリティ、AI主導の変革、ハイブリッド・デリバリーモデルが新たな価値創出領域を開拓し、サービスプロバイダーと新興のニッチ専門企業の間で激しい競争を引き起こしています。人材の離職、賃金インフレ、データ主権規制の進化といった構造的な逆風が、企業に価格モデルの再調整と人材の再スキル化を促しています。
主要レポートのポイント
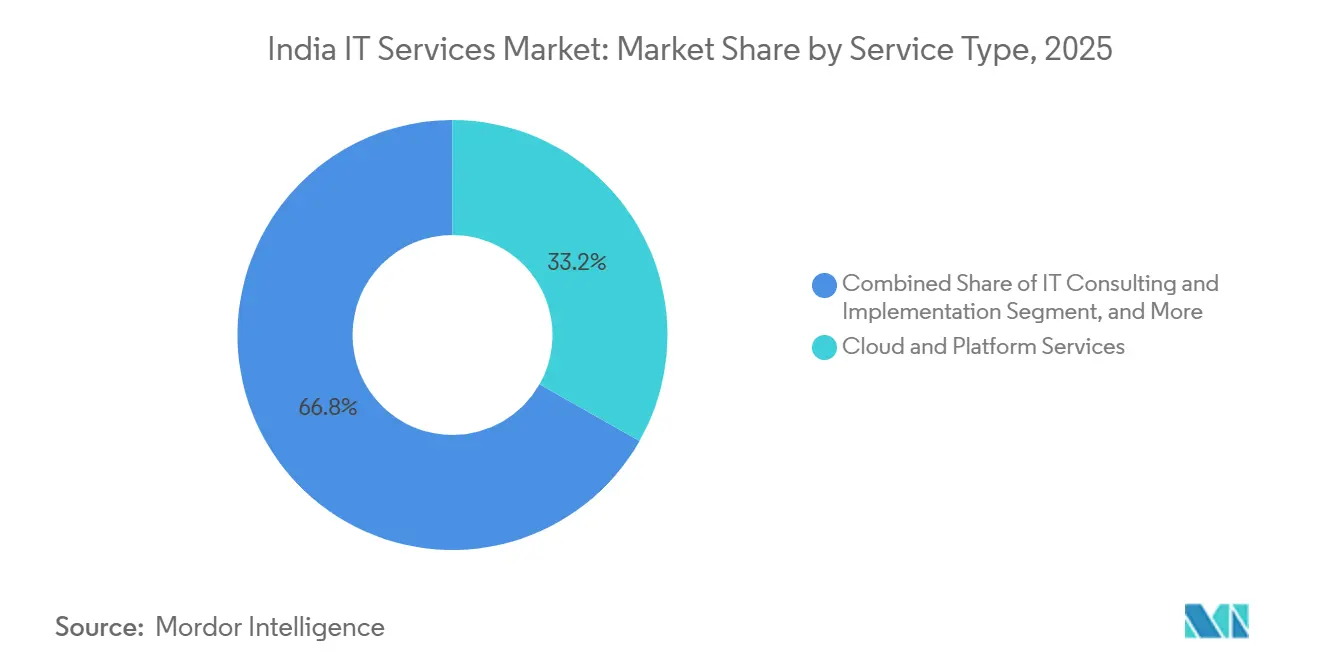
- サービスタイプ別では、クラウドおよびプラットフォームサービスが2025年に33.20%の売上シェアで首位を占め、マネージドセキュリティサービスは2031年にかけてCAGR 10.80%で成長する見込みです。
- 企業規模別では、大企業が2025年にインドITサービス市場シェアの64.30%を占め、中小企業は2031年にかけてCAGR 10.10%で拡大しています。
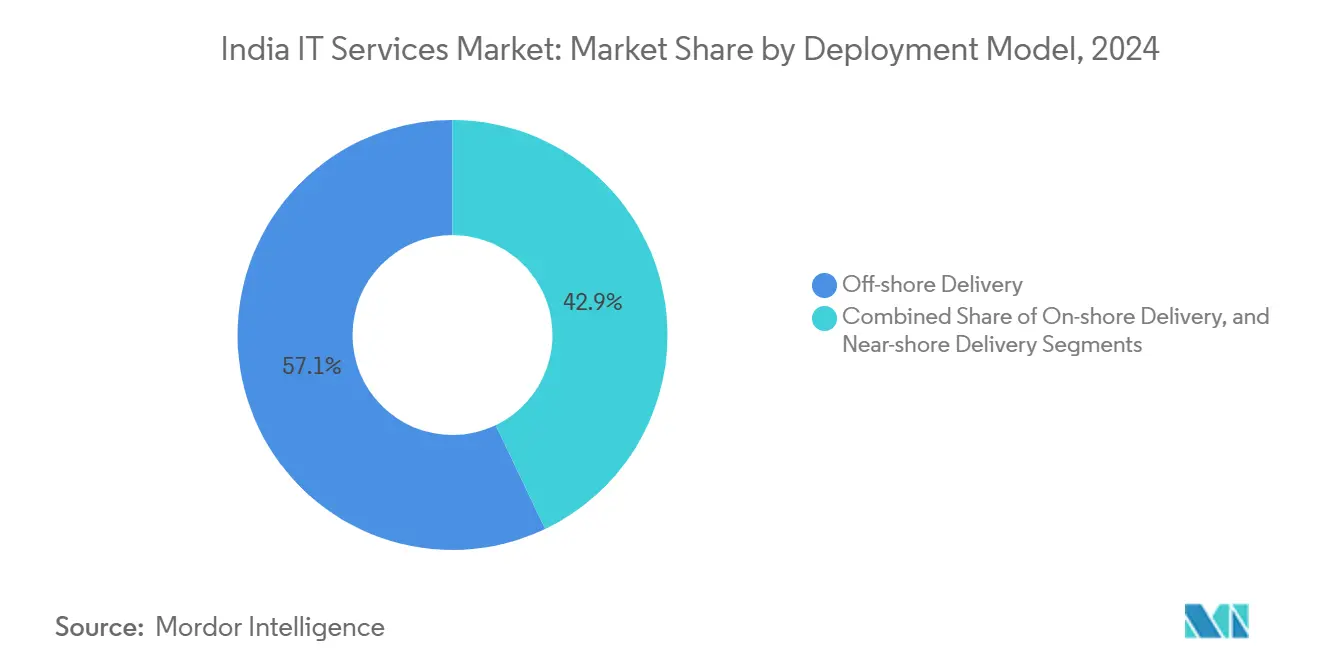
- デリバリーモデル別では、オフショアデリバリーが2025年のインドITサービス市場規模の57.10%を占め、ニアショアデリバリーは2031年にかけてCAGR 11.70%で拡大する見込みです。
- エンドユーザー業種別では、BFSIが2025年に22.50%のシェアを獲得し、ヘルスケアおよびライフサイエンスは2031にかけてCAGR 11.50%で成長する見込みです。
インドITサービス市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| BFSIおよび小売業における デジタルトランスフォーメーション支出の加速 | +2.1% | グローバル;ムンバイ、バンガロール、チェンナイで早期の恩恵 | 中期(2〜4年) |
| パブリッククラウドの採用と支出の急増 | +1.8% | グローバル | 中期(2〜4年) |
| 政府のデジタルインディア・スマートシティ構想 | +1.5% | 全国;地方都市で早期の恩恵 | 長期(4年以上) |
| マネージドセキュリティサービスへの需要の高まり | +1.4% | グローバル | 短期(2年以内) |
| GCCの拡大が高付加価値エンジニアリング業務を牽引 | +1.2% | アジア太平洋地域が中核;北米およびEUへの波及 | 中期(2〜4年) |
| 国産GenAIフレームワークが中小企業のTCOを低減 | +1.0% | 全国;ハイデラバード、プネー、グルグラムで早期の恩恵 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
BFSIおよび小売業におけるデジタルトランスフォーメーション支出の加速
デジタルバンキングの成熟度が2025年に59%に達し、グローバル水準を上回る中、銀行がインドITサービス市場への需要を牽引しています。世界の金融機関はテクノロジー予算を10%引き上げて7,160 ビリオン 米ドルとし、インドの金融機関は12.2%増の132 ビリオン 米ドルに支出を拡大しました。統合決済インターフェース(UPI)の取引量は2031年までに7 トリリオン 米ドルに達する見込みであり、リアルタイム決済処理プラットフォームへの需要をさらに高めています。小売業者もこの勢いを反映し、クラウドのスケーラビリティとAI主導の顧客分析に依存したオムニチャネル体験を優先しています。銀行業務におけるAI、ブロックチェーン、RPA導入による最大30%のコスト削減が、新たな変革プロジェクトへの予算を生み出しています。
パブリッククラウドの採用と支出の急増
包括的なクラド戦略がインド企業の78%に普及し、クラウド移行が近代化ロードマップの要となっています。国内クラウドサービス市場は、サービスとしてのプラットフォームの普及に後押しされ、2031年にかけてCAGR 24.00%を記録する見込みです。企業支出は2023年に150 ビリオン 米ドルに達し、数年以内にソフトウェア予算に占めるシェアを5倍にする見込みです。採用者の75.00%が人材不足に悩まされており、マネージドサービスおよびトレーニングプログラムへの需要が高まっています。TCSとAWSによる2万5,000人の専門家育成などの戦略的提携が、インドITサービス市場の専門知識をグローバルなクラウドエコシステムに組み込んでいます。
マネージドセキュリティサービスへの需要の高まり
インドのサイバーセキュリティセグメントは2024年に60.6 ビリオン 米ドルに達し、年率32%で拡大しています。サイバー攻撃が前年比71.00%増加する中、BFSIとIT・ITeSが支出の半分以上を占めています。生成AIツールが脅威検知の精度を高め、対応時間を短縮することで、プロバイダーはプロアクティブな防御において差別化を図っています。スキル不足が企業を外部委託による24時間365日監モデルへと向かわせ、厳格な規制へのコンプライアンスを保証しています。インドITサービス市場の参加者は現在、AI主導のセキュリティ分析、コンプライアンス自動化、IoT保護をサブスクリプション型サービスとしてパッケージ化し、大企業と中小企業の双方に対応しています。
政府のデジタルインディア・スマートシティ構想
公共部門のテクノロジー調達はオンラインへと決定的にシフトしており、政府電子マーケットプレイス(GeM)が70,000機関にわたって2兆インドルピーの取引を処理しています。インドAIミッションはGPUインフラに1兆372億インドルピー(11億9,000万米ドル)を充当し、AI支援サービスに対する国内需要の急増を生み出しています。[2]光ファイバーへの投資は130億米ドルを超え、現在国内データセンター容量の6%を供給する地方都市クラスターでのブロードバンドアクセスを拡大しています。スマートシティプログラムがIoTベースの監視や交通管理プロジェクトを触媒し、中堅プロバイダーにローカルデリバリーの機会を開いています。AIテンダーにおけるインド法人ベンダーへの優遇は、コンプライアンス企業の国内市場シェアを確保する政策的傾向を示しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 世界的なマクロ経済の不確実性とIT予算削減 | −1.8% | グローバル | 短期(2年以内) |
| 人材の離職と賃金インフレ | −1.5% | 全国;バンガロール、ハイデラバード、チェンナイで早期の影響 | 中期(2〜4年) |
| ハイパースケールデータセンターの電力コストの変動 | −0.8% | 全国;ムンバイ、チェンナイ、バンガロールで早期の影響 | 中期(2〜4年) |
| 新興のデータ主権条項がデリバリーを複雑化 | −0.6% | グローバル;EU、アジア太平洋地域で早期の影響 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
世界的なマクロ経済の不確実性とIT予算削減
インドITサービス市場の売上成長率は、クライアントが裁量的プロジェクトを先送りしたことで、2025年の7.4%から2023年の6.1%へと減速しました。主要企業は人員合理化で対応し、TCSは人員を2%削減し、経験者採用を停止することで年間3億~4億 米ドルの節約を目指すと発表しました。予算の慎重姿勢は、需要低迷に悩む通信およびハイテクセグメントで最も顕著です。しかしアナリストは、マクロリスクが後退すれば、AI、クラウド、セキュリティソリューションへの潜在需要に牽引され、2025年後半には支出が回復すると予測しています。コスト効率と迅速なROIを中心にサービスを再定位したプロバイダーは、予算が制約された環境下でも支持を得ています。
人材の離職と賃金インフレ
GCCの給与水準が従来の水準を15~20%上回って上昇していること、離職を促進し、インドITサービス産業全体の中央値賃金を押し上げています。30か月間で150社以上の新規GCCが設立され、クラウド、AI、セキュリティ専門家をめぐる競争が激化しています。2025年度の給与増加率はCAGR 4~8.5%と予測されていますが、AIおよびサイバー分野のニッチスキルには格段に高いプレミアムが付いています。レガシー職種のエントリーレベル採用は15~20%縮小する可能性がある一方、高度なプロファイルへの需要は2025年までに25~30%増加する見込みです。企業は人材確保のために再スキル化プログラムや柔軟な勤務形態に投資していますが、GCCの拡大が続く限り賃金圧力は持続します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:クラウドプラットフォームがデジタル加速を牽引
クラウドおよびプラットフォームサービスが2025年売上の33.20%を獲得し、企業近代化の礎としての役割を再確認しました。この優位性は、2025年のインドITサービス市場規模において123 ビリオン 米ドルのシェアに相当します。マネージドセキュリティサービスはCAGR 10.80%で成長しており、規制対象セクターにとってサイバーレジリエンスが不可欠となる中、急速にその差を縮めています。従来型ITアウトーシングのインドITサービス市場シェアは自動化によって侵食され続けていますが、クライアントがAI統合ロードマップを求めるにつれ、コンサルティング需要は高まっています。
プラットフォームネイティブなソリューションは移行サイクルを最大40%短縮し、イノベーションプロジェクトへの予算を解放します。デジタル個人データ保護法からセクター固有の規範に至る規制コンプライアンスの義務化が、クラウドおよびセキュリティとバンドルされたガバナンス・アズ・ア・サービスの提供を促進しています。ハイパースケーラーとのパートナーシップと業界テンプレートを組み合わせたプロバイダーは、複数年にわたる変革案件を獲得する上で有利な立場にあります。一方、成果ベースモデルが定着するにつれ、単独のITアウトソーシング契約は価格圧力に直面しています。


エンドユーザー企業規模別:中小企業のデジタル化が成長を加速
大企業が2025年支出の64.3%を牽引しインドITサービス市場規模の238 ビリオン 米ドルに相当します。その焦点はマルチクラウドオーケストレーション、AIセンター・オブ・エクセレンス、ゼロトラストセキュリティアーキテクチャに置かれています。一方、中小企業はCAGR 10.1%で最も急成長するコホートであり、サブスクリプション価格の生成AIおよびローコードプラットフォームを通じて導入を拡大しています。
中小零細企業向けの政府インセンティブおよび優遇調達政策が、地域に特化したソリューションバンドルへの需要を傾けています。コスト障壁が低下するにつれ、中小企業のプロジェクトは予測分析や自動化されたコンプライアンスレポートにまたがり、大企業並みの複雑さを増しています。プロバイダーはこの市場を、手頃な価格と迅速な展開のバランスを取ったテンプレート型サービスで狙い、多くの場合、資金調達、トレーニング、マネージドサービスを組み合わせたパートナーエコシステムを通じて提供しています。
デプロイメントモデル別:変化する嗜好の中でニアショアが勢いを増す
オフショアデリバリーが2025年売上の57.10%を維持し、グローバルなソーシングネットワークにおけるインドの確固たる地位を裏付けています。しかし、クライアントがより緊密な協働とデータ主権の保証を求める中、ニアショアデリバリーはCAGR 11.70%の成長波に乗っています。ブレンドショア契約では、日次のイテレーションサイクルを必要とするAIプロジェクトに対し、近接タイムゾーンでのエンゲージメントを最大30%規定するようになっています。
EU、オーストラリア、アジアの一部地域におけるデータローカライゼーション法令が、オフショアの効率性を維持しながら現地の監督要件を満たす地域センターの拡充をプロバイダーに促しています。オンショアデリバリーは、物理的な存在証明を求める政府、防衛、ヘルスケア契約において引き続き不可欠です。TCSなどの企業は、地政学的・規制上のリスクを軽減するため、オンショア、ニアショア、オフショアのキャパシティを組み合わせたバランスモデルを採用しています。
エンドユーザー業種別:ヘルスケアのデジタル化がセクター変革を牽引
BFSIはデジタル決済の普及とオープンバンキングの採用を背景に、2025年売上の22.50%を生み出しました。ヘルスケアおよびライフサイエンスのインドITサービス市場シェアは相対的に小さいものの、遠隔医療、電子健康記録、AI支援診断の拡大に伴い、CAGR 11.50%で急速に拡大しています。
製造業者はインダストリー4.0ロードマップを推進し、2025年までにIoTおよび予知保全の展開を工場の40~50%に拡大しています。公共部門のスマートシティ構想が、IoT統合、分析プラットフォーム、市民サービスアプリへの需要を高めています。5Gの収益化を目指す通信事業者は、エコシステムイノベーションを促進するネットワークAPIプラットフォームに投資しています。AIとクラウドを軸とした業種横断的な収束が、プロバイダーの市場投入期間を短縮する再利用可能なソリューションスタックを育んでいます。
地域分析
主要都市であるバンガロール、ハイデラバード、チェンナイ、ムンバイは、2025年のデリバリーキャパシティの中核を担い続け、インドITサービス市場の人材プールの大部分を擁しています。これらの都市は、成熟したエコシステム、国際的な接続性、政策支援の恩恵を受け、コスト上昇にもかかわらず二桁成長を維持しています。現在、国内データセンターキャパシティの6%を担うコーチ、モハリ、ジャイプールなどの第2・第3層都市は、光ファイバーおよび電力インフラの整備が進むにつれ、より大きな成長シェアを吸収すると予測されています。[3]
グローバルな売上分布は依然として北米中心ですが、欧州のAI主導エンジニアリングサービスへの需要は高まっています。Infosysによる4億5,000万ユーロ(5億2,574万 米ドル)でのin-tech買収は、欧州大陸でのプレゼンス強化という戦略的必要性を裏付けています。アジア太平洋地域では、急速なデジタル化アジェンダと有利な貿易協定を持つ市場で機会が浮上しており、データ主権への配慮がプバイダーに地域固有のコンプライアンス設計の採用を迫っています。
競争の激しさは地域によって異なります。成熟した地域では、既存大手が長期マネージドサービス契約と現地デリバリーハブを通じてシェアを守っています。新興地域では、インドのコストと品質のバランスを活用してファーストムーバーの優位性を獲得しようとする新興企業が参入しています。ビザ政策、税制優遇、地政学的な連携が、インドのプロバイダーの海外展開の方向性を左右する決定的な要因であり続けるでしょう。
競争環境
インドのITサービス市場の競争は中程度から高度であり、大手プレイヤーは規模、ドメイン専門知識、AI投資を活用してGCCやニッチ専門企業の挑戦に対抗しています。TCS、Infosys、Wipro、HCLTechは合計で相当な売上シェアを占めていますが、GCCが高い報酬で人材を引き付け、ニッチ企業がアジリティの優位性を活かす中、シェア侵食のリスクに直面しています。戦略的買収が成長戦略の中心を占めており、Infosysによる1億5,800万 オーストラリアドル(1億240万 米ドル)のVersent株式取得はオーストラリアのクウドセグメントを狙い、HCLTechのTIBCO提携は統合の深みを加えています。
Persistent Systemsのような中堅企業は、リーダーシップ人材を外部から招聘し、垂直型知的財産に注力することで、売上をCAGR 28%で複利成長させています。Nvidia提携に代表されるハイパースケーラーおよびチップメーカーとのパートナーシップエコシステムが、AIソリューションの市場投入を加速しています。[4]ISO、SOC 2、セクター固有の認証といったコンプライアンス資格は、規制対象クライアントを獲得する上で重要な差別化要因へと進化しています。
エッジコンピューティング、AIファーストのマネージドサービス、成果ベースの価格モデルにはまだ未開拓の余地があります。ドメインコンサルティングとプラットフォームエンジニアリング、マネージドオペレーションを融合できる企業は、プレミアムェアを獲得できる立場にあります。大手企業がケイパビリティのギャップを埋め、地理的カバレッジを拡大するためにドメイン専門企業を買収する動きが続き、業界再編は今後も進むと見込まれます。
インドITサービス産業リーダー
-
Tata Consultancy Services Ltd.
-
Infosys Ltd.
-
Wipro Ltd.
-
HCL Technologies Ltd.
-
Tech Mahindra Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。

最近の業界動向
- 2025年8月:Infosysは、オーストラリアを対象としたAI主導のクラウド合弁事業を立ち上げるため、TelstraのVersent Groupの75%株式を23,325万 オーストラリアドル(1億5,800万 米ドル)で取得しました。
- 2025年8月:HCLTechは、400名の専門家を採用し、グローバルなTIBCOサービスを強化するため、Cloud Software Groupと独占契約を締結しました。
- 2025年7月:TCSは、年間3億~4億 米ドルの節約を目指し、1万2,200名の人員削減と経験者採用の凍結を発表しました。
- 2025年6月:Tech MahindraとWiproは、通信分野におけるネットワークAPIの普及を加速するため、Adunaコンソーシアムに参加しました。


インドITサービス市場レポートの調査範囲
インドITサービス市場レポートは、サービスタイプ(ITコンサルティングおよび実装、ITアウトソーシング、ビジネスプロセスアウトソーシング、その他)、エンドユーザー企業規模(中小企業、大企業)、デリバリーモデル(オンショアデリバリー、その他)、エンドユーザー業種(BFSI、製造業、政府・公共部門、その他)によってセグメント化されています。市場予測は金額(米ドル)ベースで提供されています。
| ITコンサルティングおよび導入 |
| ITアウトソーシング(ITO) |
| ビジネスプロセスアウトソーシング(BPO) |
| マネージドセキュリティサービス |
| クラウドおよびプラットフォームサービス |
| 中小企業(SME) |
| 大企業 |
| オンショアデリバリー |
| ニアショアデリバリー |
| オフショアデリバリー |
| BFSI |
| 製造業 |
| 政府・公共部門 |
| ヘルスケアおよびライフサイエンス |
| 小売・消費財 |
| 通信・メディア |
| 物流・輸送 |
| エネルギー・公益事業 |
| その他のエンドユーザー業種 |
| サービスタイプ別 | ITコンサルティングおよび導入 |
| ITアウトソーシング(ITO) | |
| ビジネスプロセスアウトソーシング(BPO) | |
| マネージドセキュリティサービス | |
| クラウドおよびプラットフォームサービス | |
| エンドユーザー企業規模別 | 中小企業(SME) |
| 大企業 | |
| デプロイメントモデル別 | オンショアデリバリー |
| ニアショアデリバリー | |
| オフショアデリバリー | |
| エンドユーザー業種別 | BFSI |
| 製造業 | |
| 政府・公共部門 | |
| ヘルスケアおよびライフサイエンス | |
| 小売・消費財 | |
| 通信・メディア | |
| 物流・輸送 | |
| エネルギー・公益事業 | |
| その他のエンドユーザー業種 |


レポートで回答される主要な質問
インドITサービス市場の現在の価値はいくらですか?
インドITサービス市場規模は、2025年の370.3 ビリオン 米ドルから2026年には403.8 ビリオン 米ドルに拡大し、2031年までに623.1 ビリオン 米ドルに達する見込みで、2026年から2031年にかけてCAGR 9.06%で成長します。
インド企業におけるクラウド採用はどのくらいの速さで成長していますか?
クラウドサービスの売上は、組織の78.00%が包括的なクラウド戦略を推進する中、2031年にかけてCAGR 24.00%で拡大しています。
ITサービスで最も急速に拡大しているセグメントはどれですか?
マネージドセキュリティサービスは最も急成長するサービスタイプであり、2025年から2031年にかけてCAGR 10.80%を記録しています。
なぜ中小企業はサービスプロバイダーにとって重要なのですか?
中小企業は、手頃な価格の生成AIフレームワークと政府のデジタル化インセンィブに後押しされ、IT支出においてCAGR 10.10%を記録しています。
人材の課題はプロバイダーにどのような影響を与えていますか?
GCCの賃金プレミアムとスキル不足が離職率を押し上げており、IT企業は再スキル化と柔軟な人材モデルへの大規模な投資を余儀なくされています。


 お客様のデータは安全であり、販売や共有は一切行われません。

