
インド自動車コネクター市場規模とシェア
市場概要
| 調査期間 | 2020 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
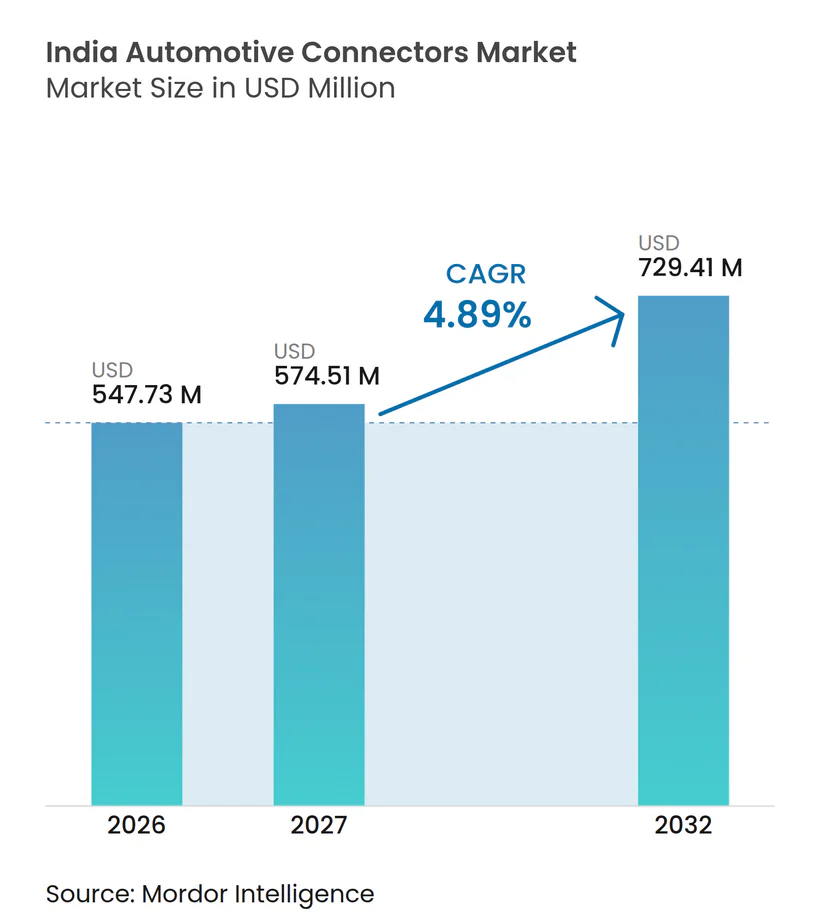
| 基準年の市場規模 (2026) | 547.73 百万米ドル |
| 市場規模 (2027) | 574.51 百万米ドル |
| 市場規模 (2032) | 729.41 百万米ドル |
| 成長率 (2027 - 2032) | 4.89 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるインド自動車コネクター市場分析
インド自動車コネクタ市場規模は2026年に547.73 ミリオン 米ドルと評価され、2027年には574.51 ミリオン 米ドルに達すると予測されており、2027年から2032年にかけて4.89%のCAGRで成長し、2032年までに729.41 ミリオン 米ドルに達する見込みです。FAME-IIおよびPM E-DRIVEの下での政策的推進力は、電動モビリティおよび充電インフラへの多額の政府資金援助に支えられ、従来の内燃機関アプリケーションから高電圧バッテリー電気システムへの需要シフトを促しています。これらの施策は、充電アクセシビリティの向上と先進的な電動パワートレイン技術の開発促進を通じて、電気自動車の普及を加速させています。PLI-Autoスキームの下での現地化インセンティブは、タミル・ナードゥ州、グジャラート州、ハリヤーナー州などの主要自動車製造州に精密製造施設を設立するグローバルサプライヤーを引き付けています。国内生産能力のこの拡大は、サプライチェーンの強靭性を高め、輸入依存度を低減し、より自立した電動モビリティエコシステムの発展を支援しています。
主要レポートのポイント
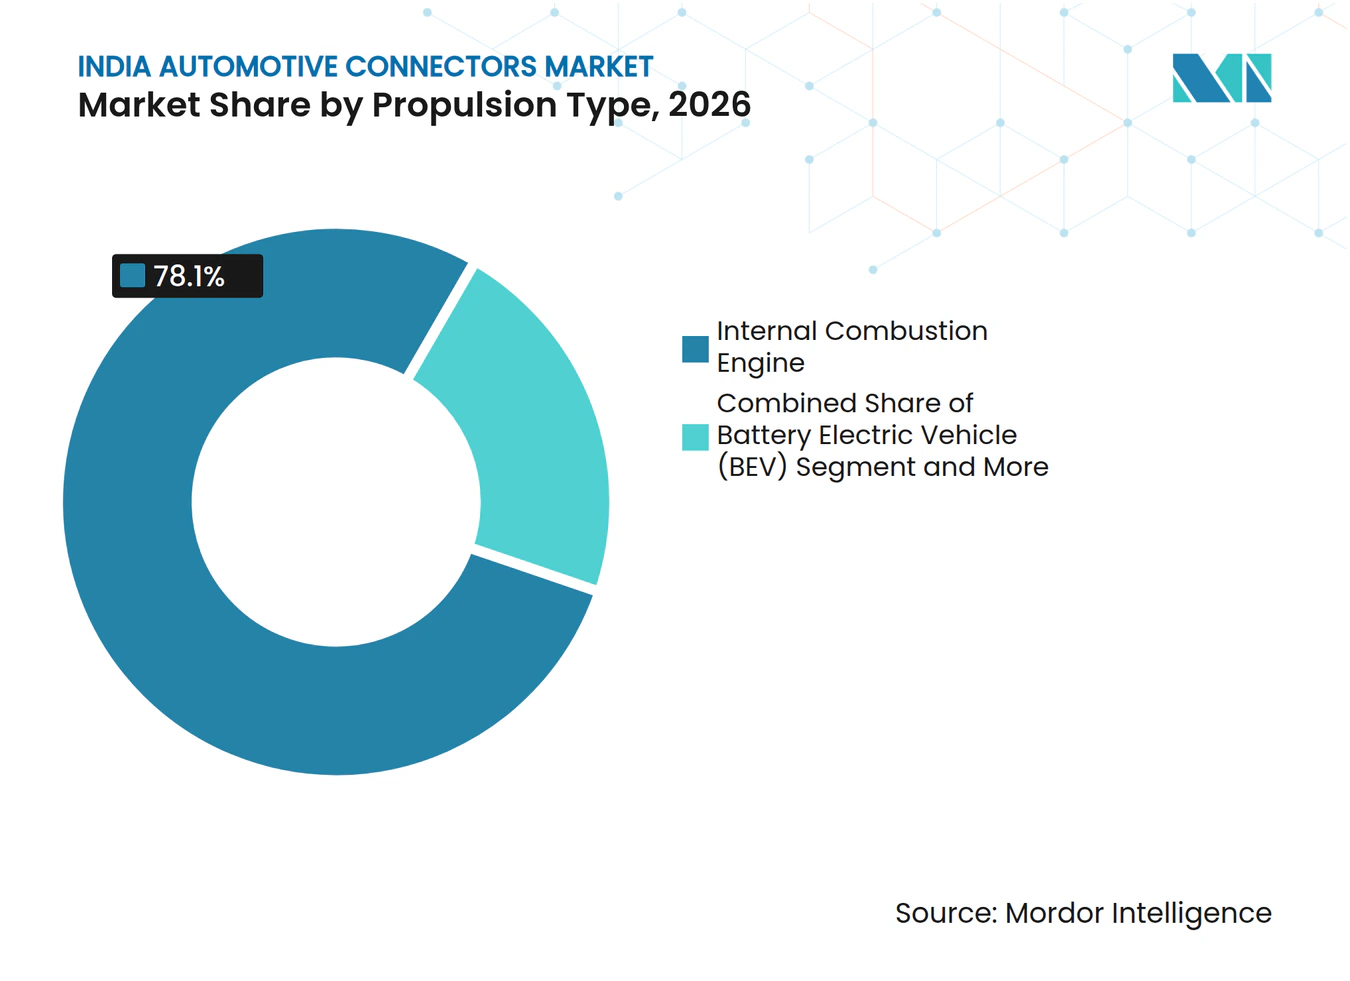
- 推進タプ別では、内燃機関が2026年のインド自動車コネクタ市場シェアの78.11%をリードし、バッテリー電気自動車は2032年にかけて5.41%のCAGRで成長すると予測されています。
- 接続タイプ別では、ワイヤー・トゥ・ボードインターフェースが2026年のインド自動車コネクタ市場の39.52%を占め、ボード・トゥ・ボードコネクタは2027年から2032年にかけて5.63%のCAGRで成長すると予測されています。
- 電圧別では、60V未満の低電圧回路が2026年のインド自動車コネクタ市場規模の68.07%を占め、300V超の高電圧セグメントは予測期間中に6.12%のCAGRを記録すると見込まれています。
- コンポーネント別では、ターミナルが2026年のインド自動車コネクタ市場規模の42.08%を占め、ハウジングは2032年にかけて6.02%のCAGRで拡大する見通しです。
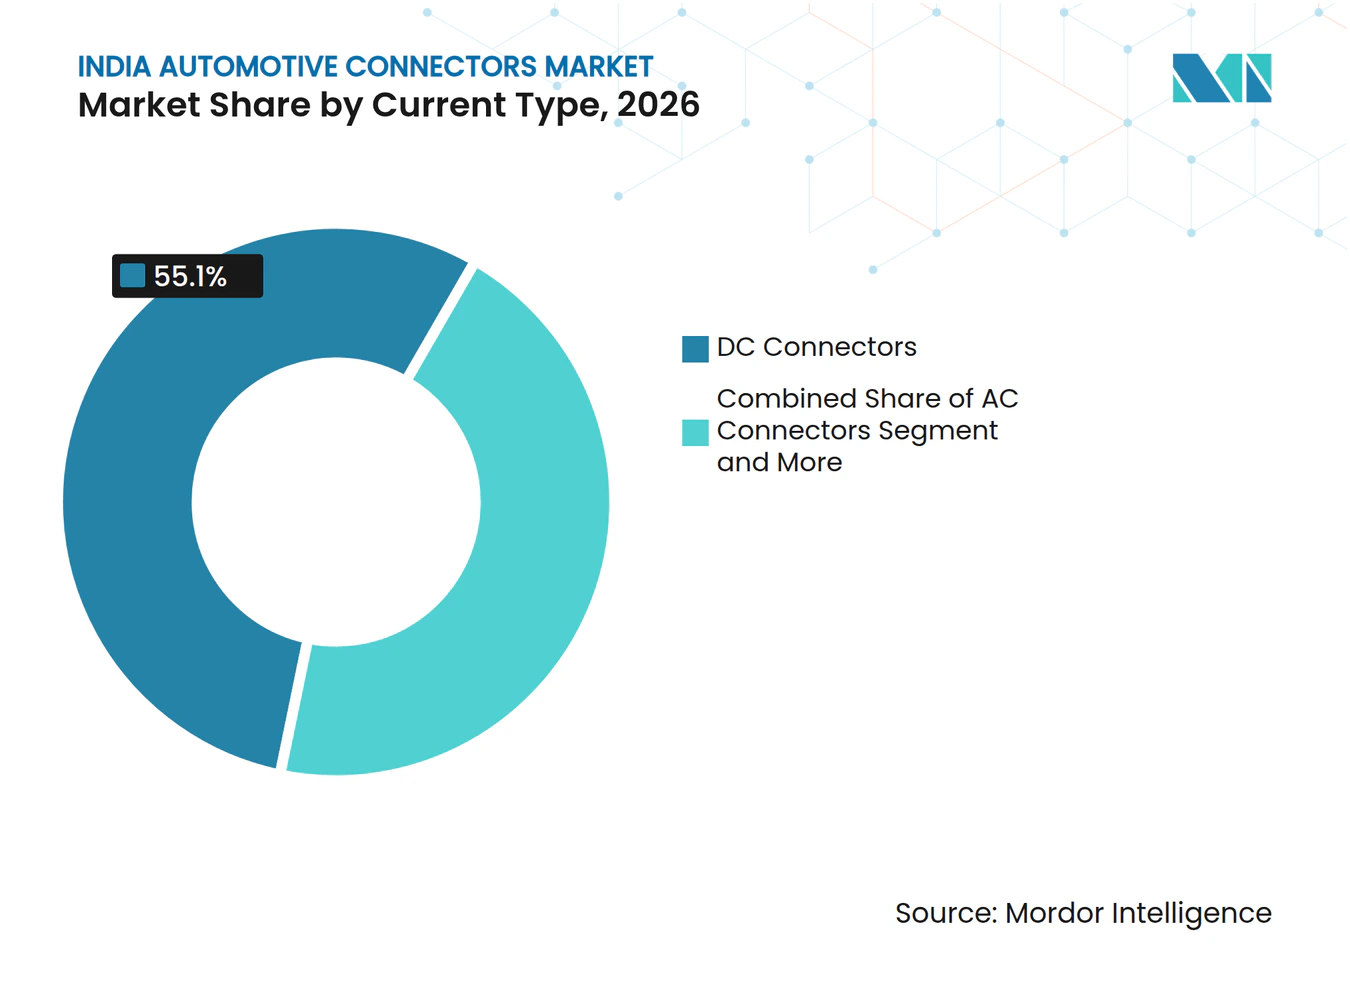
- 電流タイプ別では、DCコネクタが2026年のインド自動車コネクタ市場シェアの55.10%を占めてリードし、CCS/GB-T複合ユニットは2032年にかけて6.31%のCAGRを記録すると予測されています。
- アプリケーション別では、エンジン管理およびパワートレインシステムが2026年のインド動車コネクタ市場シェアの27.06%を占め、ADASおよび安全システムは2027年から2032年にかけて7.53%のCAGRを記録すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| FAME-II・PM E-DRIVEスキームによる急速なEV普及 | +1.2% | デリー、マハーラーシュトラ州、カルナータカ州での早期成果を含む全国規模 | 中期(2~4年) |
| ADASおよび安全コンプライアンスのための車載エレクトロニクスの増加 | +0.9% | 西インドおよび南インドの自動車クラスター | 短期(2年以内) |
| コネクター生産の現地化を加速するPLI-Autoインセンティブ | +0.8% | タミル・ナードゥ州、グジャラート州、ハリヤーナー州に集中した全国規模 | 中期(2~4年) |
| 新型BEVにおける高電圧アーキテクチャへのシフト(400V超) | +0.7% | 全国のEV製造ハブ | 長期(4年以上) |
| 堅牢な低コストコネクターを必要とするE-2W/E-3W台数の急増 | +0.6% | 北インドおよび西インドに集中した全国規模 | 短期(2年以内) |
| HVIL安全性に関するBIS草案が設計アップグレードを促進 | +0.3% | 全国の製造コンプライアンス | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
FAME-II・PM E-DRIVEスキームによる急速なEV普及
FAME-IIおよび新たに開始されたPM E-DRIVEスキームを通じた政府の政策体系は、インドの自動車電動化戦略におけるパラダイムシフトを示しており、車両セグメント全体のコネクター需要パターンに直接影響を与えています。PM E-DRIVEスキームの2024年~2026年にわたる24億米ドルの配分は、特にeバスの展開と充電インフラの拡充を対象としており、大電流DC充電コネクターおよび車両側インターフェースへの集中的な需要を生み出しています。この政策的推進力は連鎖効果を引き起こしており、OEMはEVプログラムのタイムラインを加速させています。Tata MotorsとMahindra & Mahindraは2026年までに合計15モデル超の新型EVを計画しており、それぞれがバッテリー管理、熱制御、高電圧電力分配のための専用コネクターソリューションを必要としています。このスキームが国内製造を重視することで、サプライチェーンの現地化が急務となり、インドのコネクターメーカーが従来輸入品に支配されていた付加価値を取り込む機会が生まれています。EV安全コンプライアンスに関するBIS規格IS 18590:2024およびIS 18606:2024は、この移行を支える規制枠組みをさらに強化しています。
ADASおよび安全コンプライアンスのための車載エレクトロニクスの増加
インドの自動車エレクトロニクスコンテンツの進化は、ソフトウェア定義車両に向けた構造的シフトを反映しており、ADASの普及がプレミアムセグメントを超えて大衆市場アプリケーションへと加速しています。商用車向けAIS-140 GPS追跡義務の実施と今後のBharat NCAP安全評価は、先進運転支援技術に対する規制上の需要を生み出しており、車両あたりのコネクターコンテンツの増加に直接つながっています。このエレクトロニクスの増殖は、カメラモジュール、レーダーセンサー、LiDARシステムをサポートする高速データコネクターへの需要増加として現れており、ADAS搭載車両は従来のパワートレインと比較して15~20%多くのコネクターコンテンツを必要としています。集中型コンピューティングアーキテクチャとゾーン型車両設計への移行は、従来のポイント・トゥ・ポイント配線が専用の自動車グレードインターコネクトを必要とする高帯域幅イーサネットバックボーンに取って代わられるにつれ、コネクター要件をさらに増幅させています。Molexが最近発売したMX-DaSHファミリーは、このゾーン型アーキテクチャの需要に特化して対応しており、電力、信号、高速データ伝送を統合コネクターソリューションに組み合わせています。
コネクター生産の現地化を加速するPLI-Autoインセンティブ
PLI-Autoスキームの35億米ドルのインセンティブ構造は、インドにおける自動車部品製造の経済性を根本的に変え、グローバルサプライヤーにとってコネクター現地化の説得力あるビジネスケースを生み出しています。この政策枠組みは、5年間にわたる増分売上高の8~16%に相当する生産連動型インセンティブを提供しており、電気自動車部品やエレクトロニクスを含む先進自動車技術に対してはより高い率が適用されます。このスキームの影響は直接的な製造インセンティブを超えてサプライチェーンエコシステムの発展にまで及んでおり、Aptivがチェンナイ施設を拡張し、Syrma SGSが自動車エレクトロニクス需要に対応するための新たなPCB製造能力を確立するなど、各社が動いています。この現地化の勢いは、国内コネクターメーカーがグローバルプレーヤーとの技術パートナーシップを確立する機会を生み出すとともに、輸入依存度を低減しサプライチェーンの強靭性を高めています。このスキームが付加価値と技術移転を重視することで、現地生産が単純な組立作業ではなく高度な製造プロセスを伴うことが保証されています。
新型BEVにおける高電圧アーキテクチャへのシフト(400V超)
インドの電気自動車アーキテクチャが400Vシステム以上へと進化することは、コネクター技術と製造要件に深遠な影響をもたらす根本的なエンジニアリング上の転換を意味します。充電効率の最適化とケーブル重量削減の必要性によって推進されるこの電圧上昇は、安全性と信頼性の基準を維持しながら増大する電気的ストレスに対応できる専用コネクター設計を必要とします。この移行は、HVIL(高電圧インターロックループ)準拠コネクターへの需要を生み出しており、BIS草案規格は高電圧車両システムに対する特定の安全プロトコルを義務付けており、故障検出および緊急切断機能のためのコネクター設計要件も含まれています。Molexの48Vシステム進化レポートは、中電圧アプリケーションに関連する技術的課題と機会を強調しており、48Vを完全な高電圧アーキテクチャへのブリッジ技術として位置付けています。このアーキテクチャシフトは、接点メッキ、絶縁材料、環境シーリングのための精密製造能力を必要とし、先進材料科学の専門知識と自動車認定経験を持つ確立されたサプライヤーに有利な参入障壁を生み出しています。
阻害要因影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 銅・貴金属価格の変動によるマージン圧迫 | -0.6% | 全国の製造拠点 | 短期(2年以内) |
| インドの高温・多湿気候におけるコネクターの信頼性問題 | -0.4% | 全国規模、沿岸部および熱帯地域で深刻 | 中期(2~4年) |
| ティア2サプライヤー間の品質基準の断片化 | -0.3% | 全国のサプライヤーエコシステム | 中期(2~4年) |
| 精密メッキプロセスにおける熟練労働者不足 | -0.2% | タミル・ナードゥ州、カルナータカ州、グジャラート州の製造クラスター | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
銅・貴金属価格の変動によるマージン圧迫
原材料コストの圧力は、インドの自動車コネクタメーカーにとって持続的な課題であり、銅価格はグローバルサプライチェーンの混乱および中国の輸出規制の中で変動性を経験しています希土類不足がTata Electronicsのウェーハファブ計画を遅延させる恐れがあると報告されている、 DIGITIMES Asia、digitimes.com。">[1]。この価格不安定性は、コネクタ製造の経済性に直接影響を与えます。銅は大電流アプリケーションにおける材料コストの30〜40%を占め、接点メッキに使用される金や銀などの貴金属がさらなるコストの複雑性を加えています。この状況は、自動車エレクトロニクスに影響を与える希土類元素不足によって悪化しており電動二輪車(e2W)企業は重希土類磁石を使用した電動モーターの一部サプライヤーに不満を抱いています希土類の逼迫が電動二輪車企業とサプライヤーを対立させる、 Rediff、rediff.com。">[2]。メーカーは戦略的な材料調達を通じて対応しており、Modison Ltdなどの企業は価格変動の影響を軽減するために長期供給契約とマルチソーシング戦略を実施しながら、コスト効率の高い代替品を開発するための材料科学研究にも投資しています。この課題は、コスト圧力を管理しながら自動車グレードの品質基準を維持する必要性によってさらに複雑化しており、材料の最適化と性能要件の間の微妙なバランスを生み出しています。
精密メッキプロセスにおける熟練労働者不足
インドの自動車コネクタ製造拡大は、クリーンルーム環境とマイクロレベルの品質管理を必要とする精密製造プロセスに特化した労働力の確保において重大なボトルネックに直面しています。半導体産業の並行した成長は熟練技術者をめぐる競争を激化させており、Applied MaterialsやKaynes Technologyなどの企業は能力格差に対処するためにグローバルトーニングローテーションや海外専門家による知識移転プログラムを実施していますスキルギャップにより半導体企業はグローバルトレーニングと人材ローテーションを求められる、 Economic Times、economictimes.indiatimes.com。">[3]。この不足は、コネクタ接点製造に不可欠な精密メッキプロセスにおいて特に深刻であり、表面仕上げは車両ライフサイクルを通じた耐食性と電気伝導性に関する自動車仕様を満たす必要があります。企業は産学連携や社内トレーニングプログラムを通じて対応しており、Zetwerk ElectronicsはICT AcademyおよびNasscom Skill Councilと提携して精密製造アプリケーション向けの専門カリキュラムを開発しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
推進タイプ別:
内燃機関の基盤とバッテリー電気の勢い内燃機関(ICE)車両は2026年のインド自動車コネクタ市場において78.11%という圧倒的なシェアを占め、乗用車および商用車全体にわたる12Vおよび48Vハーネスへの安定した需要を支えています。レガシープラットフォームからの安定した生産量は生産ラインの稼働を維持しますが、価格圧力と厳格化する排出規制が成長を制限するでしょう。
バッテリー電気自動車(BEV)は、FAME-II補助金、電池コストの低下、および400V以上の充電エコシステムの拡大に支えられ、2027年から2032年にかけて5.41%のCAGRでコネクタ収益を増加させると予測されています。各BEVは同等のICE車両と比較して最大5倍の接点数を組み込んでおり、高電圧カテゴリーにおけるインド自動車コネクタ市場規模を拡大させ、サプライヤーにHVIL安全要件に準拠したメッキ銅合金ターミナルの採用を促しています。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
接続タイプ別:
ワイヤー・トゥ・ボードの優位性とボード・トゥ・ボードの上昇ワイヤー・トゥ・ボードインターフェースは2026年のインド自動車コネクタ市場において最大シェアの39.52%を占めました。パワートレイン制御ユニット、照明モジュー、インフォテインメントシステムにわたる汎用性が、車両の電気・電子アーキテクチャ全体での広範な採用を支えています。これらのコネクタは、ワイヤリングハーネスとプリント回路基板の間の信頼性の高い接続を可能にし、効率的な電力および信号伝送を必要とするアプリケーションに適しています。低プロファイルでコスト効率の高いハウジングも、コンパクトなデザイン、組立効率、信頼性、コスト管理を優先するメーカーが採用する量産車モデルでの使用を強化しています。
ボード・トゥ・ボードソリューションは、コンピューティングパワーを集中化し、ミリメートルピッチのフットプリント内で28Gbpsの信号完全性を必要とするゾーンアーキテクチャに牽引され、5.63%のCAGRで成長すると予測されています。これらのアーキテクチャは、電子制御ユニットと集中型コンピューティングプラットフォーム間のデータ集約型通信をサポートできるコンパクトで高速なコネクタの需要を高めています。OEMがドメインコントローラーへの移行を進めるにつれ、スペースが制約された電気的に複雑な車両環での信号信頼性の維持に役立つ堅牢なEMIシールドを備えたスタック高さ調整可能なコネクタへの需要が増加するでしょう。このシフトにより、特に先進的なインフォテインメント、コネクティビティ、運転支援、集中型コンピューティング機能を組み込んだ車両において、インド自動車コネクタ市場における高速データコネクタの市場シェアが拡大するでしょう。
電圧別:
低電圧のレガシーと高電圧の成長ベクトル60V未満の低電圧回路は2026年の収益の68.07%を占め、ボディエレクトロニクス、照明、インフォテインメントシステム、安全機能、マイルドハイブリッドアクセサリーに電力を供給する12Vアーキテクチャに支えられています。これらの回路は、既存の車両電気システムとの確立された統合により、従来の内燃機関車両、ハイブリッド車両、エントリーレベルの電気自動車プラットフォーム全体で広く使用され続けています。スタートストップモジュール、電動ターボチャージャー、その他のマイルドハイブリッドアプリケーションにおける48Vシステムの採用は、大幅な設計変更を必要とせずに付加価値をもたらし、自動車メーカーが燃費を改善し加の電気負荷をサポートしながらコスト効率の高い車両アーキテクチャを維持することを可能にしています。
300V超の高電圧セグメントは、BEVが充電時間を短縮し、ケーブル重量を低減し、電力供給効率を改善する400Vおよび800Vバッテリーパックをますます採用するにつれて、6.12%のCAGRで成長すると予測されています。より高電圧の電気アーキテクチャへの移行は、高電流条件下での安全で信頼性の高い動作を確保するために、強化された絶縁、熱管理、シールド能力を備えたコネクタへの需要も高めています。IS 18590:2024への準拠は参入障壁を高め、部分放電試験能力、レーザー溶接シールドの専門知識、および高電圧アプリケーションの厳格な性能・安全要件を満たす能力を持つインド自動車コネクタ市場プレーヤーに有利に働きます。
コンポーネント別:
ターミナルのコアとハウジングの加速ターミナルは2026年のインド自動車コネクタ市場シェアの42.08%を占め、車両電気システム全体における電流伝導、信号伝送、機械的保持における重要な役割を反映しています。その性能は、パワートレインシステム、バッテリーパック、ADASセンサー、インフォテンメントモジュールを含む要求の厳しいアプリケーションにおけるコネクタの信頼性に直接影響します。メーカーは、製品ライフサイクルの振動プロファイル全体を通じて接触抵抗を2mΩ未満に維持するために、クリンプフォース制御、精密スタンピング、ゴールドフラッシュメッキへの投資を行っています。これらの投資はまた、大電流および高振動の自動車環境におけるフレッティング腐食、熱劣化、接続不良のリスクを低減するのに役立ちます。
ハウジングユニットは、ADASおよびバッテリーモジュールにおけるIP6K9Kシーリング要件とより高いピン密度に牽引され、2032年にかけて6.02%のCAGRで成長すると予測されています。車両アーキテクチャがより多くの電子制御ユニット、センサー、高電圧コンポーネントを組み込むにつれて、コネクタハウジングは改善されたシーリング、熱安定性、機械的強度を必要とします。先進的なガラス繊維強化PA66およびPBT化合物は、過酷な動作条件下での耐熱性、寸法安定性、耐久性を維持しながら薄い壁を実現します。これらの材料革新はコンパクトなコネクタ設計を援し、特に電気自動車および先進電子システムにおいて、付加価値のあるオーバーモールドシェルのインド自動車コネクタ市場規模を拡大します。
電流タイプ別:
DCの基盤と複合規格の台頭直流コネクタは2026年のインド自動車コネクタ市場を支配し、55.10%のシェアを占めました。内燃機関(ICE)および電気自動車モデル全体にわたる広範な使用(バッテリー、インバーター、補助負荷への接続を含む)がこのリーダーポジションを支えています。コスト最適化されたナイフ接点とニッケル上錫メッキにより、メーカーは大量生産車両プログラムの性能・耐久要件を満たしながら平均販売価格(ASP)を抑制することができます。
CCS/GB-T複合コネクタ設計は、国内充電ネットワークがグローバル充電規格へシフトし、OEMが輸出市場向けに将来対応した車両モデルを開発するにつれて、6.31%のCAGRを記録すると予測されています。これらのマルチスタンダード急速充電カプラーは、進化する充電インフラ全体での互換性をサポートします。液冷式500Aピンは高出力充電を可能にし、スマートロック機構は接続の安全性と信頼性を向上させます。これらの先進機能はマージンを高め、インド自動車コネクタ市場におけるマルチスタンダード急速充電カプラーのシェアを拡大します。

注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
アプリケーション別:
エンジン管理の基盤とADASの離陸エンジン管理およびパワートレインシステムは2026年のインド自動車コネクタ市場の27.06%を占め、BS VI-B規制の下でセンサー、インジェクター、ターボアクチュエーター、トランスミッションシステム、その他の電子制御パワートレインコンポーネントへの基本的な需要を支えています。これらのアプリケーションは、高温、振動、湿気、自動車流体への露出に耐えられる信頼性の高いコネクタを必要とし、耐久性の高い高性能コネクタソリューションの必要性を強化しています。特に乗用車、商用車、二輪車全体にわたる継続的な内燃機関(ICE)生産は、電動化が加速する中でもエンジン管理およびパワートレインコネクタへの需要を安定させるでしょう。
ADASおよび安全コネクタは、バーラトNCAPの実施スケジュールと主流車両トリムへのカメラ、レーダー、LiDARアレイの統合増加に牽引され、7.53%のCAGRで成長すると予測されています。自動車メーカーは、複数の電子制御ユニット間での安全で高速なデータ伝送を必要とする適応型クルーズコントロール、車線逸脱警告、自動緊急ブレーキ、駐車支援システムなどの先進安全機能の採用を拡大しています。レベル2対応の各車両は150以上の高速接点を必要とし、収益成長を加速させ、インド自動車コネクタ市場におけるシールド低遅延インターフェースのシェアを増加させています。車両の電気・電子アーキテクチャの複雑化の増大は、安全性が重要なアプリケーションにおける信号完全性、電磁適合性、信頼性の高い性能を確保するコネクタへの需要をさらに支援するでしょう。
地域分析
北インドは、首都圏の自動車製造集積とハリヤーナー州の確立されたOEMプレゼンスに牽引され、重要な自動車コネクタ市場を形成しています。Maruti Suzukiのグルガオンおよびマネサール工場は合計で年間150万台以上の車両を生産しています。この地域はま、主要な商用車メーカーへの近接性と政府政策実施のハブとしての役割から恩恵を受け、従来型および新興EVコネクタアプリケーションへの需要を生み出しています。
南インドは最も成長の速い地域市場であり、カルナータカ州とタミル・ナードゥ州の確立されたエレクトロニクス製造能力を活用して自動車コネクタ生産を拡大しています。この地域の自動車エコシステムには、ベンガルールの研究開発能力、チェンナイの自動車製造集積、ホスールのコンポーネントサプライヤーネットワークが含まれています。これらの統合されたバリューチェーンは国内需要と輸出機会を支援しています。
西インドは、マハーラーシュトラ州とグジャラート州の自動車製造リーダーシップを通じて強力な市場プレゼンスを維持しています。プネーは主要な自動車ハブとして機能し、グジャラート州はEV製造投資の優先目的地として台頭しています。マハーラーシュトラ州の自動車エコシステムには、Tata Motors、Mahindra & Mahindra、Bajaj Autoが運営する主要OEM施設が含まれており、乗用車、商用車、二輪車にわたる多化した需要を生み出しています。これらの車両セグメントは、さまざまなアプリケーションと価格帯に対応した専門的なコネクタソリューションを必要とします。グジャラート州の州政府インセンティブとインフラ整備に支えられたEV製造目的地としての戦略的ポジションは、電気自動車アプリケーションに対応するコネクタサプライヤーに成長機会をもたらしています。
競合環境
市場集中度
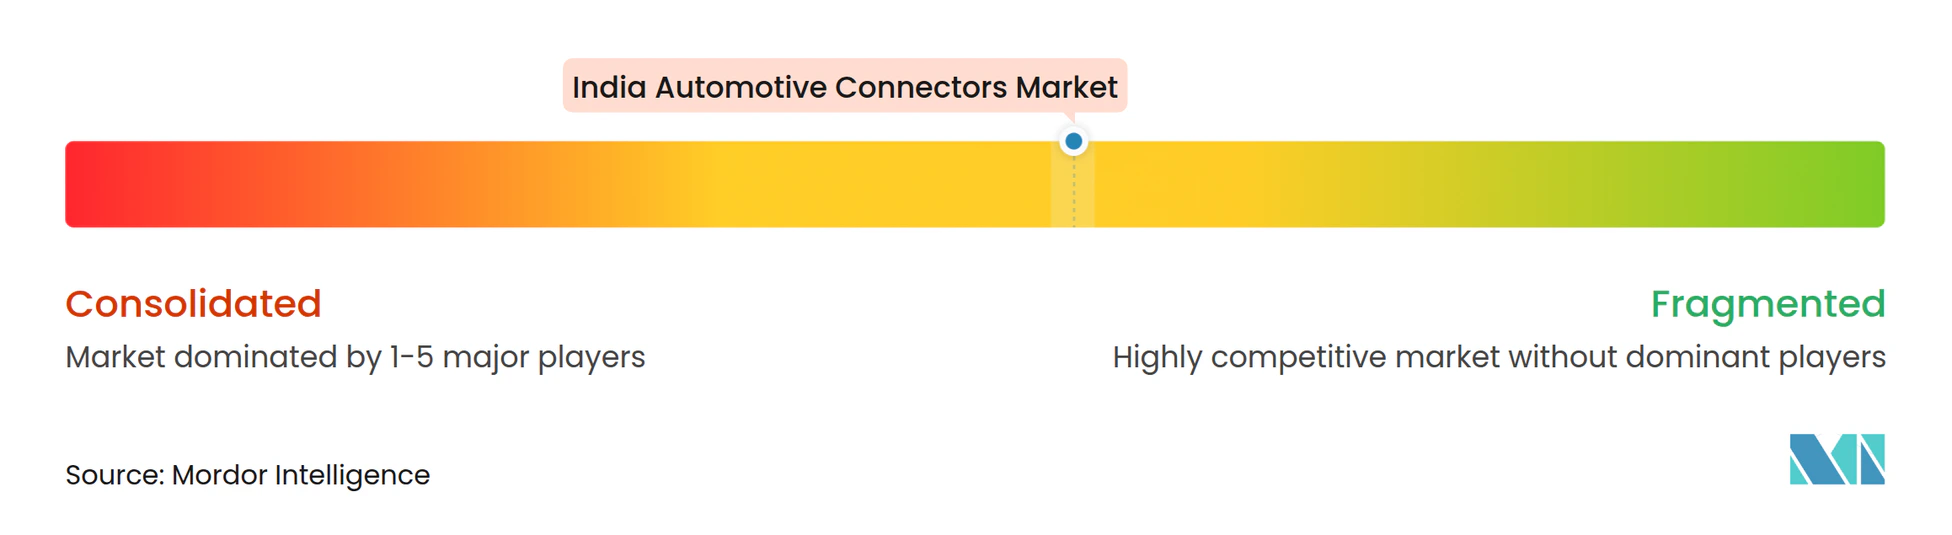
インド自動車コネクタ市場は中程度の分散を示しており、確立されたグローバルサプライヤーが異なる車両セグメントおよびアプリケーション分野にわたる市場シェアをめぐって国内メーカーと競争しています。市場集中パターンは、自動車認定能力、先進製造プロセス、確立されたOEM関係を持つ企業に有利であり、既存サプライヤーを保護しながら新規参入者の機会を制限する参入障壁を生み出しています。戦略的パターンは、サプライヤーが自動車エレクトロニクスサプライチェーン全体で価値を獲得しながらコスト圧力と品質要件を管理することを可能にする現地化投資、技術パートナーシップ、垂直統合イニシアチブを重視しています。
TE Connectivity、Yazaki Corporation、Amphenol Indiaなどのグローバルサプライヤーは、確立された自動車関係と先進技術能力を活用してプレミアム市場ポジションを維持し、一方でSamvardhana Motherson GroupやSpark Mindaなどの国内プレーヤーはコスト優位性と地域市場知識を通じて競争しています。専門的なEVコネクタアプリケーション、高速データ伝送ソリューション、および技術要件が従来の自動車仕様を超える商用車アプリケーション向けの堅牢なコネクタにおいてホワイトスペースの機会が存在します。
技術採用パターンは、サプライヤーが自動車グレードの信頼性基準を維持しながら小型化された高性能コネクタソリューションを提供することを可能にする自動化製造プロセス、先進材料科学、統合設計能力に焦点を当てています。企業は、高電圧絶縁、熱管理、安全コンプライアンス能力を要求するEVアプリケーションに特に重点を置きながら、進化する自動車エレクトロニクス要件を満たすために精密製造能力、クリーンルーム施設、専門試験装置への投資を行っています。
インド自動車コネクター産業リーダー
-
TE Connectivity
-
Yazaki Corporation
-
Samvardhana Motherson Group
-
Amphenol India
-
Sumitomo Electric
- 注:主要企業の掲載順は順位を示すものではありません。
インド自動車コネクター市場 このレポートでカバーされる企業
- TE Connectivity
- Yazaki Corporation
- Samvardhana Motherson Group
- Amphenol India
- Sumitomo Electric
- Aptiv PLC
- Molex
- Hirose Electric
- Spark Minda
- Dhoot Transmission
- Phoenix Contact
- Rosenberger
最近の産業開発事情 インド自動車コネクター市場
- 2026年4月:先進インターコネクト術のグローバルプロバイダーであるAmphenol Communications Solutions(ACS)は、Electronica India 2026への参加を発表しました。インドが電動化およびデータ駆動型経済へと移行する中、ACSは主要なイネーブラーとして自社を位置付けています。同社は、次世代電気自動車(EV)プラットフォーム、充電インフラ、インテリジェント交通システム向けに設計されたインターコネクトソリューションの包括的なポートフォリオを展示する予定です。
- 2026年3月:Hirose Electricはインド・タミル・ナードゥ州チェンナイに新たな製造施設を設立する計画を発表し、同国における製造プレゼンスを強化します。同社は2027年夏に施設の一部操業を開始する予定です。
- 2025年2月:Hirose Electricは、車両インフォテインメントおよびコネクティビティシステムにおける高速データ伝送への高まる需要に対応するため、自動車アプリケーション向けに特別設計されたAU1シリーズUSB 3.2対応ワイヤー・トゥ・ボードコネクタで自動車コネクタポートフォリオを拡充しました。
インド自動車コネクター市場レポートの範囲
インド自動車コネクタ市場レポートの範囲には、推進タイプ(内燃機関(ICE)、バッテリー電気自動車(BEV)、プラグインハイブリッド電気自動車(PHEV)、ハイブリッド電気自動車(HEV)、燃料電池電気自動車(FCEV))、接続タイプ(ワイヤー・トゥ・ワイヤー、ワイヤー・トゥ・ボード、ボード・トゥ・ボード、その他)、電圧(低電圧(60V未満)、中電圧(60〜300V)、高電圧(300V超))、コンポーネント(ターミナル、ハウジング、ロック、その他)、電流タイプ(ACコネクタ、DCコネクタ、複合コネクタ(CCS/GB/T))、アプリケーション(バッテリーマネジメントシステム、インフォテインメントシステム、ADAS安全システム、エンジン管理パワートレイン、ボディコントロールインテリア、車両照明、その他)、地域(北インド、南インド、西インド、東部・北東インド)が含まれます。市場予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
レポートで回答される主要な質問
どの接続タイプが需要をリードしていますか?
ワイヤー・トゥ・ボードコネクタは、制御ユニットおよびインフォテインメントモジュール全体での汎用性により、2026年に39.52%の最高シェアを保持しています。
サプライヤーにとって最も急速に拡大している地域はどこですか?
南インドは最も急成長している地域であり、チェンナイとベンガルールの強力なエレクトロニクス製造と堅固なOEMプレゼンスに支えられています。
政策インセンティブはどのように現地化を形成していますか?
35億米ドルのPLI-Autoプログラムは増分売上高の8~16%を還付し、グローバル企業および国内企業がコネクター工場を設立してサプライチェーンを深化させることを奨励しています。
メーカーが生産能力を拡大する際に直面する課題は何ですか?
銅価格の変動と精密メッキプロセスにおける熟練労働者不足が、マージンを圧迫し新施設の立ち上げタイムラインを長期化させています。