
ヒト血小板溶解物市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 40.14 百万米ドル |
| 市場規模 (2031) | 56.13 百万米ドル |
| Growth Rate (2026 - 2031) | 6.94 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
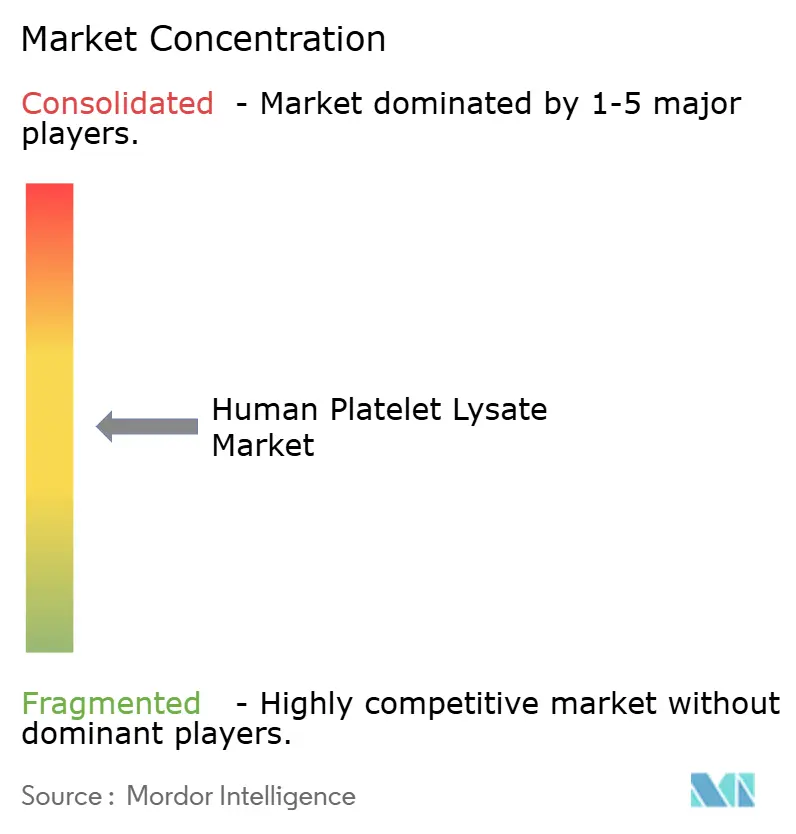
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヒト血小板溶解物市場分析
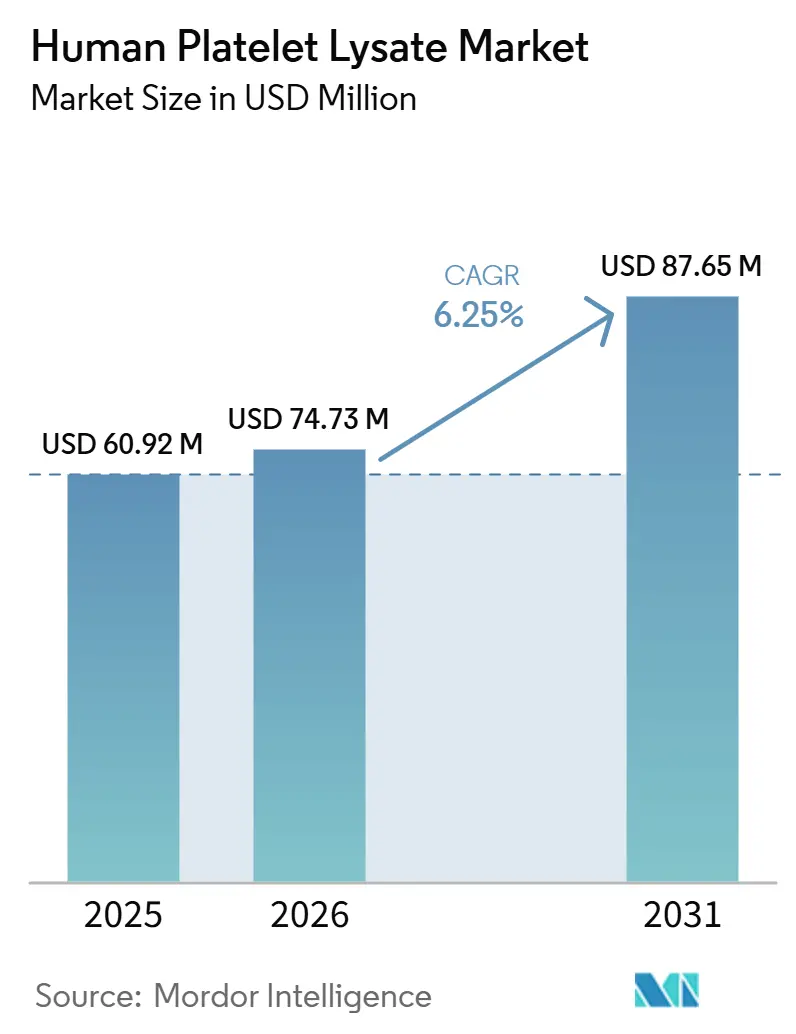
ヒト血小板溶解物市場の規模は2025年に3,774万米ドルと評価され、2026年の4,014万米ドルから2031年には5,613万米ドルに達すると推定されており、予測期間(2026年〜2031年)中のCAGRは6.94%となっています。
ヒト血小板溶解物市場は、臨床製造チームが胎児ウシ血清からの転換を進め、先進治療製造における規制上の要件に沿ったゼノフリー素材を優先するにつれて発展しています。遺伝子・細胞・RNA治療のパイプラインがき続き大規模であることから需要が高まっており、臨床および商業製造全体でヒト由来細胞培養サプリメントの使用が支持されています。市場は、病原体低減、トレーサビリティ、および強化されたリリース文書を備えた管理された製品へとシフトしており、規制対応プログラムにおいて確立されたサプライヤーが優位性を持っています。供給は依然として逼迫していますが、白血球除去フィルター回収および凍結乾燥処理における技術開発が、原材料および物流上の制約を長期的に緩和する可能性があります。
主要レポートのポイント
- 製品タイプ別では、ヘパリンフリー製剤が2025年に69.29%の収益シェアを占めてリードしており、2031年にかけてCAGR 7.88%で拡大する見込みです。
- 供給源別では、アフェレーシス血小板が2025年に収益の55.66%を占め、2031年にかけてCAGR 7.34%で成長する見込みです。
- 形態別では、液体ヒト血小板溶解物が2025年に収益の98.90%を占め、凍結乾燥ヒト血小板溶解物は2031年にかけてCAGR 9.31%で成長する見込みです。
- 用途別では、細胞・遺伝子治療製造が2025年に収益の47.68%を占め、織工学が2031年にかけて最も高いCAGR 7.70%を記録する見込みです。
- エンドユーザー別では、製薬・バイオテクノロジー企業が2025年に収益の40.25%を占め、受託研究機関およびCDMOはCAGR 7.95%で成長する見込みです。
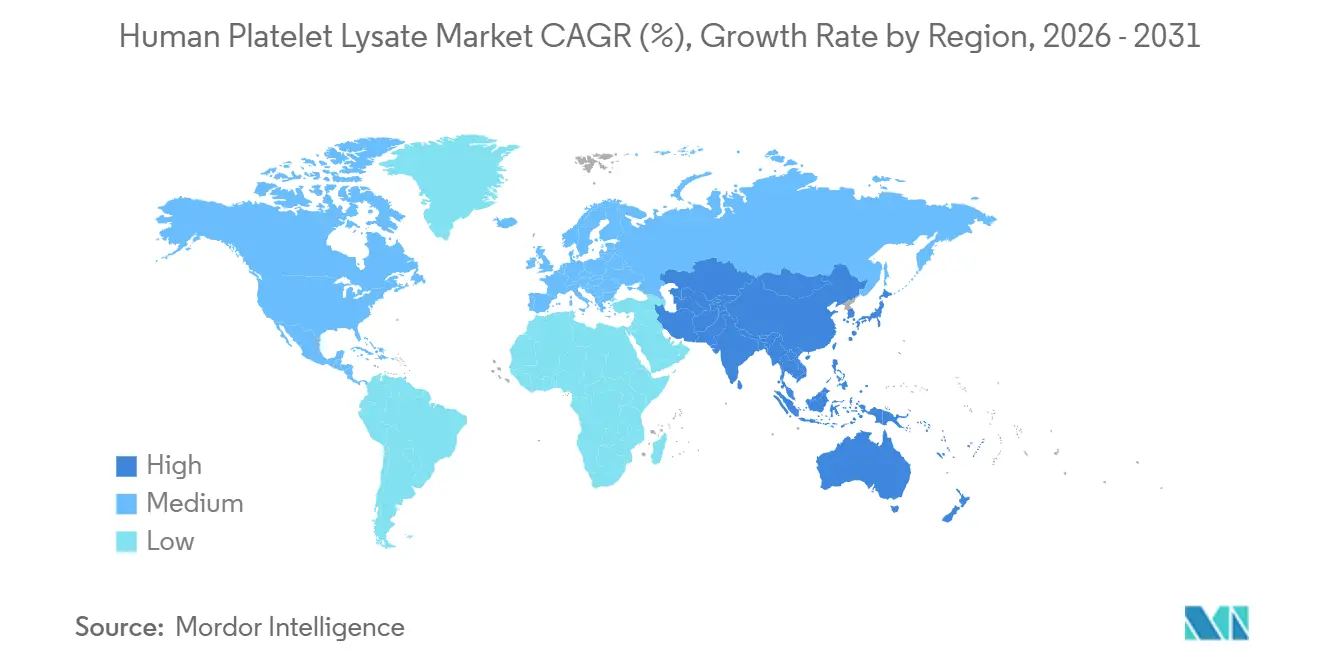
- 地域別では、北米が2025年に収益の44.27%を占め、アジア太平洋地域はCAGR 8.83%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
| 胎児ウシ血清(FBS)からゼノフリーのヒト血小板溶解物(hPL)への移行の加速 | +1.8% | グローバル、特に北米および欧州で顕著 | 短期(2年以内) |
| 細胞・遺伝子治療製造パイプラインの拡大 | +1.5% | 北米、アジア太平洋、および欧州 | 中期(2〜4年) |
| GMP グレードのドナートレーサブル血小板溶解物製品の拡充 | +1.2% | 北米および欧州 | 中期(2〜4年) |
| 期限切れ血小板ユニットおよび白血球除去フィルターのリサイクル | +0.8% | グローバル、欧州および日本での早期採用 | 長期(4年上) |
| 分散型細胞治療製造が閉鎖系・標準化されたサプリメント供給への需要を増加させる | +1.2% | 北米および欧州 | 中期(2〜4年) |
| 再生医療および組織工学用途の採用拡大 | +1.4% | グローバル、特に北米、欧州、日本、韓国、および中国で顕著 | 中長期(3〜5年) |
| 情報源: Mordor Intelligence | |||
ウシ胎児血清からゼノフリーヒト血小板溶解物へのシフトの増加
ヒト血小板溶解物市場は、臨床および規制された細胞培養用途においてウシ胎児血清から着実に離れるシフトから支持を得ました。製造業者は、これらの素材が先進治療製造における安全性とトレーサビリティの期待により密接に合致していたため、ヒト由来サプリメントを使用するよう増大する圧力に直面しました。Frontiers in Toxicologyの2026年のレビューでは、2025年末までに1,180を超える異なる細胞株がすでに無血清条件下で培養されており、この移行がもはや限られた間葉系幹細胞プログラムのグループに限定されていないことが示されました。このトレンドにより、初期のヒト血小板溶解物の使用事例を超えた需要が拡大しました。[1]ASGCTおよびCiteline、「遺伝子・細胞・RNA治療ランドスケープレポート 2025年第4四半期」、アメリカ遺伝子・細胞治療学会、asgct.org 複数の地域で承認を求める製造業者も、出発原料がゼノフリーの期待に合致した場合に恩恵を受けました。これにより、規制審査中の文書上の摩擦が軽減されました。
細胞・遺伝子治療製造パイプラインの拡大
遺伝子・細胞・RNA治療の開発パイプラインの規模も、ヒト血小板溶解物市場の成長を支えました。ASGCTとCitelineのランドスケープレポートでは、2025年第4四半期時点で4,164件の遺伝子・細胞・RNA治療が開発中であることが示され、上流の培地およびサプリメント需要が大規模な活発なプロジェクト基盤に結びついていることが確認されました。より多くのプログラムがフェーズIIおよびフェーズIIIに進むにつれ、後期段階の製造ではより厳格なプロセス管理とより完全な文書化が必要とされるため、製造業者は原材料を変更することが難しくなりました。このトレンドは、医薬品マスターファイルまたは同様の規制パッケージを維持するサプライヤーを支持しました。顧客はサポートファイルを再構築する代わりに既存のデータを参照できるためです。
GMP グレードのドナートレーサブル血小板溶解物製品の拡大
ヒト血小板溶解物市場は、サプライヤーが単純なプール型サプリメントを超え、より強固なGMPポジショニングを持つ製品を提供するようになるにつれ、仕様主導型へと変化しました。病原体低減、ガンマ線照射、ドナートレーサビリティ、詳細なリリース記録は、購買者が臨床製造ファイルにスムーズに統合できる素材を優先するにつれてより重要になりました。PL BioScienceは2025年4月に、欧州で製造されたガンマ線照射済みGMPグレードのヒト血小板溶解物であるELAREM Ultimate-FD PLUSを発売しました。同社は、臨床細胞製造用途向けにゼノフリー、フィブリノゲン除去済み、抗凝固剤フリーとして製品を位置付けました。これらの特徴により、顧客の追加バリデーション作業が軽減され、サプライヤー選定が価格比較から総コンプライアンスコスト、リリースの信頼性、規制統合の容易さへとシフトしました。これはまた、より低い価格を提供するものの、同等の文書の深さや臨床製造の実績を欠く新規参入者にとっての参入障壁を高めました。
期限切れ血小板ユニットおよび白血球除去フィルターのリサイクル
ヒト血小板溶解物市場はまた、従来の期限切れ血小板濃縮物を超えて使用可能な血小板投入基盤を拡大するイニシアチブからも恩恵を受けました。従来のヒト血小板溶解物製造は期限切れ血小板ユニットに依存しており、血液銀行の在庫管理の改善により期限切れとなるユニット数が減少するにつれ、自然な制約が生じていました。Stem Cell Research and Therapyに2025年に掲載された研究では、白血球除去フィルターの内容物から製造されたヒト血小板溶解物が、自動バイオリアクターを使用して臨床的に関連するスケールで間葉系幹細胞の増殖を支持することが示され、廃棄されたフィルター素材が有用な二次供給源であることが確認されました。[2]H. Mengら、「試験管内哺乳類細胞培養のための倫理的・持続可能かつ効果的なウシ胎児血清代替物の探索」、Frontiers in Toxicology、frontiersin.org これにより、追加のドナー募集を必要とせずに有効な原材料プールが拡大しました。
抑制要因の影響分析*
| 抑制要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| バッチ間変動およびドナー不均一性 | -0.6% | グローバル | 短期(2年以内) |
| 血小板原材料の供給制限およびコンプライアンス上の制約 | -0.5% | グローバル、特にアジア太平洋新興市場で深刻 | 中期(2〜4年) |
| 血液バンク由来原材料に対する複雑なGMPリリース、文書化、および品質管理負担 | -0.6% | グローバル | 短期(2年以内) |
| ヒト血小板溶解物製造および規制上の期待における世界的な標準化の欠如 | -0.7% | グローバル、特に北米、欧州、アジア太平洋、および新興市場における国境を越えた商業化に影響 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
バッチ間変動性とドナーの不均一性
ヒト血小板溶解物市場は、ドナーの血小板プロファイルが採取ごとに異なるため、品質の一貫性という課題に引き続き直面しています。PDGF-AB、PDGF-BB、FGF、VEGFなどの成長因子の変動は、臨床バッチ全体で安定した培地性能を必要とする顧客のプロセス開発を複雑にする、測定可能なロット間差異を生み出す可能性があります。2025年の研究では、16人のドナープールでも依然として意味のある成長因子の変動が見られ、バッチの安定性を改善するために20~24人のドナーからなるより大きなプールが推奨されました。[3]K. Wendlandら、「凍結乾燥ヒト血小板溶解物、製造、品質管理、および応用」、Frontiers in Cell and Developmental Biology、doi.org この問題は、小規模な製造業者や学術グループがこれらのプールサイズを達成するのに十分な献血への定期的なアクセスを欠く可能性があるため、ヒト血小板溶解物市場に影響を与えます。また、製品の特性評価、リリース試験、顧客適格性確認の作業量も増加します。これは特に、製造業者が再構成によって規制された使用のための一貫した結果で期待される生物学的性能が保持されることを証明しなければならない凍結乾燥ヒト血小板溶解物などの処理済み形態において顕著です。
血小板出発原料の供給制限とコンプライアンス上の制約
ヒト血小板溶解物市場はまた、血液採取および血液銀行の取り扱い慣行に密接に依存する出発原料の有限な入手可能性によっても制約を受けています。血液在庫管理の改善により廃棄物は減少しますが、従来ヒト血小板溶解物製造を支えてきた期限切れ血小板濃縮物の供給も減少する可能性があります。これはビジネス上の課題を生み出します。より強固な血液銀行システムは医療効率を改善できる一方で、ヒト血小板溶解物サプライヤーにとっての原料の入手可能性を制限する可能性があります。ヒト血小板溶解物市場はまた、FDA、EMAの枠組み、およびサプライヤーのポジショニング資料に引用された日本のPMDA関連要件を含む主要な管轄区域にわたるリリースおよび文書化基準の違いによる制約にも直面しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
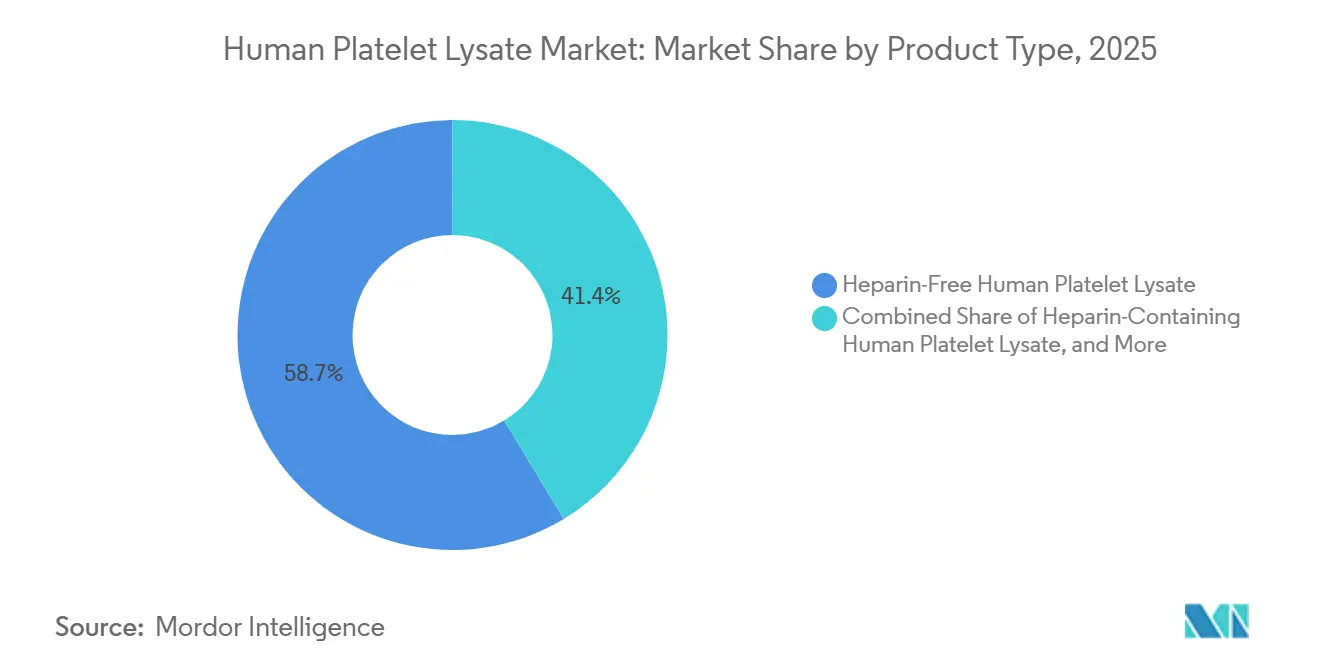
ヘパリンフリー製剤がリードし将来の成長を牽引ヘパリンフリー製剤は2025年のヒト血小板溶解物市場収益の69.29%を占め、2026〜2031年にかけてCAGR 7.88%で拡大する見込みです。このセグメントのリーダーシップは、細胞増殖時に抗凝固剤添加物を必要としない、完全ヒト由来のゼノフリー細胞培養サプリメントへの需要増加を反映しています。細胞・遺伝子治療開発者、再生医療プログラム、およびGMP製造施設が規制コンプライアンスの簡素化と動物成分フリーのワークフローをますます優先するにつれ、研究および臨床用途の両方でヘパリンフリーのヒト血小板溶解物製品への需要が強まっています。これらの製剤は、ヘパリン補充に関連する懸念を回避しながら堅牢な細胞増殖を支援できることから、多くの先進治療製造プログラムにおいて優先的な選択肢となっています。
ヘパリン含有ヒト血小板溶解物は、多くの学術研究室、バイオバンク、および商業製造プログラムがヘパリン補充を前提に開発された検証済み培養プロトコルに依存し続けているため、ヒト血小板溶解物産業において引き続き相当のシェアを維持しています。このセグメントは、大規模な既存ユーザーベースと豊富な過去の性能データから恩恵を受けており、一部の組織が代替製剤への即時移行を急がない要因となっています。しかし、サプライヤーが抗凝固剤を必要とせずにフィブリン凝塊形成を最小化する最適化された溶解物製造技術を導入するにつれ、市場の勢いはますますヘパリンフリー製品に傾いています。その結果、ヘパリン含有製剤は商業的に引き続き重要ですが、将来の市場拡大はGMP準拠および臨床グレードの細胞製造ワークフロー内でのヘパリンフリーソリューションの採用によってますます牽引されると予想されます。


供給源別:
アフェレーシス血小板がリードし成長モメンタムを維持アフェレーシス血小板は2025年のリーディング供給源であり、ヒト血小板溶解物市場収益の55.66%を占め、2031年にかけてCAGR 7.34%で拡大する見込みです。そのリーダーシップは、1回の採血手順から得られる高い血小板収量によって支持されており、細胞培養用途向けの成長因子豊富な溶解物の効率的な製造を可能にしています。ヒト血小板溶解物市場において、アフェレーシス由来原材料は、一貫した品質、管理された採取プロセス、および強固なドナートレーサビリティにより特に高く評価されてお、これらはすべてGMP準拠製造において重要な要素です。この供給源は、標準化された製造を促進し厳格な品質管理要件を支援することから、再生医療、細胞治療、および先進バイオプロセシング用途に対応するサプライヤーに広く利用されています。
アフェレーシス由来ヒト血小板溶解物の継続的な成長は、臨床適合性、ドナートレーサビリティ、および高品質な細胞培養サプリメントへの需要増加によって牽引されています。細胞・遺伝子治療製造の拡大、ゼノフリー培養システムの採用増加、および製品一貫性に対する規制上の重視の高まりが、製造業者にアフェレーシス血小板調達を優先させる動機となっています。さらに、北米、欧州、およびアジア太平洋の一部における自動採血技術および先進的な血液施設インフラへの投資が、アフェレーシス由来原材料の入手可能性を向上させています。治療開発者が商業的な細胞製造のための信頼性が高くスケーラブルな原材料供給源を求める中、アフェレーシス血小板は予測期間を通じて優先供給源タイプとしての地位を維持すると予想されます。
形態別:
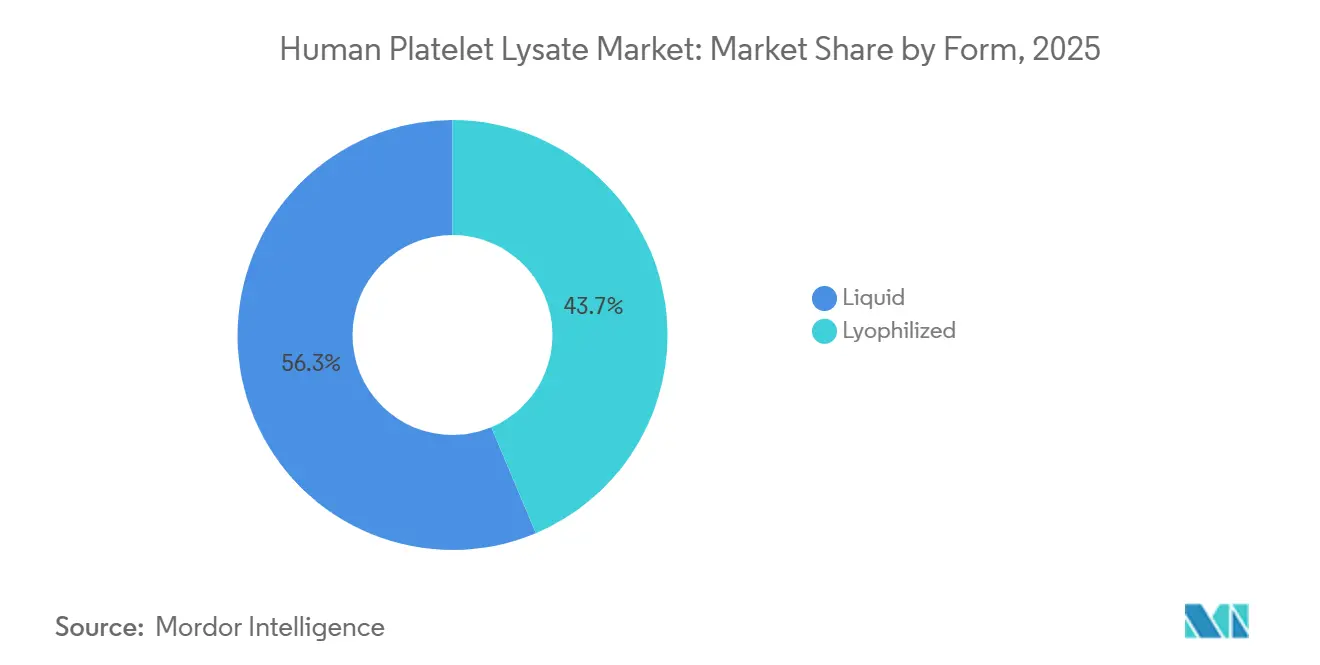
液体が優位、凍結乾燥が物流制約市場全体で進展液体ヒト血小板溶解物は2025年のヒト血小板溶解物市場規模の98.90%を占め、検証済み細胞増殖ワークフローにおける長年の使用実績を反映しています。購入者は液体製品を引き続き好みました。その成長因子プロファイルが熟知されており、多くの臨床開発ファイルが当初から液体ヒト血小板溶解物の仕様を基に構築されていたためです。ヒト血小板溶解物市場において、これは強いプロセス慣性を生み出しました。フォーマットを変更すると、適合性試験、社内バリデーション、および追加の規制対応が必要になることが多いためです。液体製品はまた、信頼性の高いコールドチェーンインフラ、冷凍庫容量、および冷凍または冷蔵取り扱いの標準作業手順を持つ組織にも適していました。
凍結乾燥ヒト血小板溶解物は2031年にかけてCAGR 9.32%で成長する見込みであり、ヒト血小板溶解物市場における長い保存期間と容易な物流への強い需要を反映しています。Frontiers in Cell and Developmental Biologyは2025年に、凍結乾燥が成長因子濃度、間葉系幹細胞の増殖挙動、および分化能にわたってヒト血小板溶解物の品質を保持したと報告し、凍結乾燥に関する主要な技術的懸念に対処しました。このエビデンスは、コールドチェーンコスト、保管スペース、および出荷タイミングが液体製品採用の障壁となる環境での広範な使用を支持しました。
用途別:
細胞治療製造が需要の基盤、組織工学が加速細胞・遺伝子治療製造は2025年のヒト血小板溶解物市場規模の47.68%を占め、現在の需要における主要な量の基盤としての役割を確認しました。このセグメントがこの地位を維持したのは、製造業者がGMP指向の製造システムの下で間葉系幹細胞、CAR-T プログラム、およびT細胞増殖に関連するワークフローにすでにヒト血小板溶解物を使用していたためです。ヒト血小板溶解物市場において、これは安定した購買パターンを生み出しました。サプリメントが規制対象プロセスの一部となると、切り替えが困難になり、通常は代替品が明確な技術的またはコンプライアンス上の利点を提供する場合にのみ行われるためです。
BioLife Solutionsは2026年第1四半期に、そのヒト血小板溶解物製品が商業承認済みの細胞・遺伝子治療製品4品目に組み込まれ、35件以上の活発な臨床試験で参照されていると報告し、この用途領域における製造活動にヒト血小板溶解物がいかに深く結びついているかを示しました。この統合レベルは、このセグメントの需要が研究活動だけでなく、後期製造および商業供給ニーズにも依存していることを意味しました。
エンドユーザー別:
製薬・バイオテクノロジー企業がリード、受託研究機関およびCDMOが最速成長を記録製薬・バイオテクノロジー企業は2025年のヒト血小板溶解物市場シェアの40.25%を占め、先進治療製造および臨床開発における中心的な役割を反映しています。これらの購入者は通常、ヒト血小板溶解物を通常の実験室消耗品ではなく仕様に紐づいた原材料として扱っており、これが購買意思決定の方法を変えました。ヒト血小板溶解物市場において、この顧客グループを獲得したサプライヤーは、切り替えが新たな適格性確認作業を引き起こし製造スケジュールにリスクを加える可能性があるため、長期間にわたって関係を維持することが多かったです。
受託研究機関(CRO)およびCDMOは2031年にかけてCAGR 7.95%で拡大する見込みであり、細治療の開発および製造活動のアウトソーシングの増加を反映しています。バイオ医薬品企業が専門製造インフラへの資本投資を削減しながら製品開発タイムラインを加速しようとする中、CROおよびCDMOはプロセス開発、臨床製造、および商業規模の細胞製造のためのヒト血小板溶解物の主要な購入者となっています。これらの組織は、再生医療、細胞治療、および遺伝子治療用途にわたる多様なクライアントプログラムを支援するために、スケーラブルでGMPグレードかつドナートレーサブルなヒト血小板溶解物製品を必要としています。先進治療製造における彼らの役割の拡大が、複数のプロジェクトおよび規制フレームワークにわたって統合できる標準化された培養サプリメントへの需要を牽引しています。
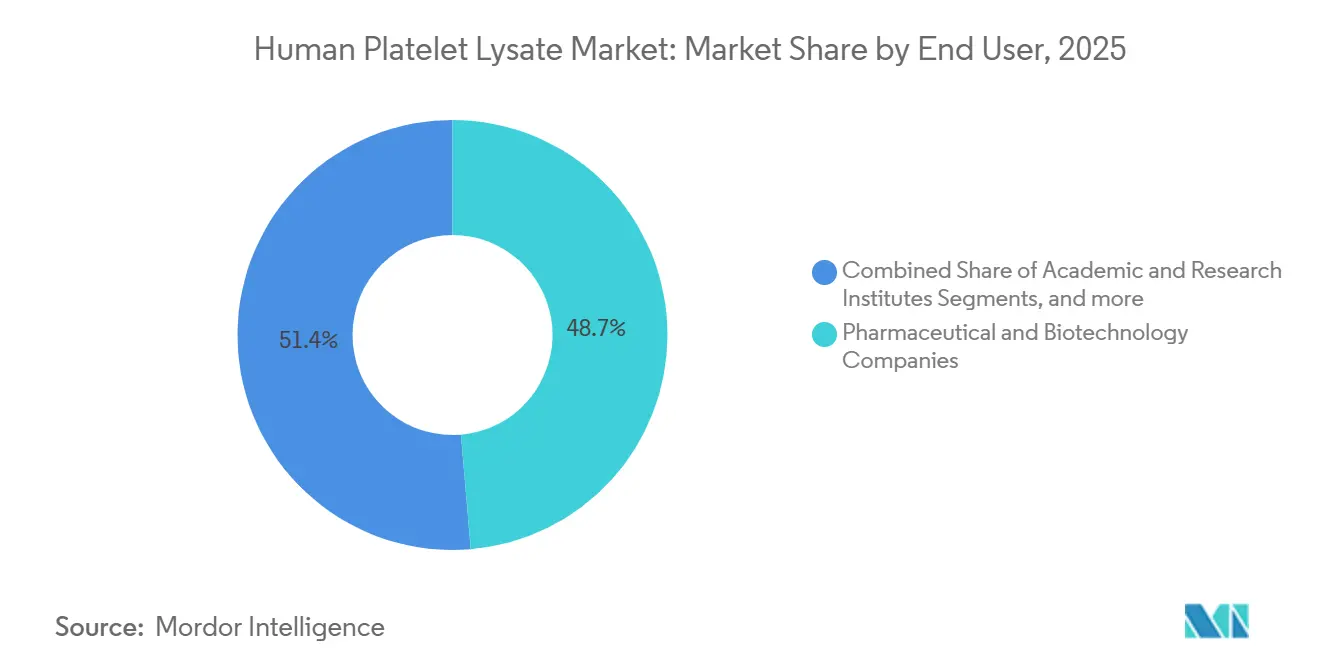
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米ヒト血小板溶解物市場
北米は2025年のヒト血小板溶解物市場規模の44.27%を占め、最大の地域貢献者となった。同地域は、米国における商業承認済みの細胞・遺伝子治療製品の強固な基盤、専門的な医薬品受託製造機関(CDMO)、およびGMP準拠の研究機関によってリードされた。サプライヤーは、顧客の調達システム内で確立された補助材料の適格性評価および文書化慣行の恩恵を受けた。BioLife Solutionsは2026年第1四半期に、米国の商業スポンサー付き臨床試験において70%超のシェアを保有し、30以上の進行中のフェーズIIIプログラムのうち約80%を占めると発表した。一方、カナダは学術医療センターネットワークを通じて地域を支援し、メキシコは依然として早期導入段階にとどまっている。
欧州ヒト血小板溶解物市場
欧州は、ヒト血小板溶解物市場における生産革新および供給標準化の主要拠点であり続けた。2025年7月、PL BioScience GmbHはドイツのアーヘンに新たなGMP本社を開設した。同施設は1,200m²超の面積を有し、年間最大20,000リットルのGMPグレードHPLを生産する能力を備えている。英国、フランス、ベルギー、およびオランダは、血液機関ネットワークを通じて地域の標準化を支援した。2025年にベルギー、オランダ、フランスにわたって実施された多施設共同研究では、各機関が共通の手法に基づいて連携した場合、国境を越えたHPL標準化が実現可能であることが示された。
アジア太平洋、南米、中東・アフリカのヒト血小板溶解物市場
アジア太平洋地域は2031年までCAGR 8.83%で成長すると予測されており、ヒト血小板溶解物市場において最も成長の速い地域セグメントとなっている。中国のバイオ医薬品分野の拡大、韓国の組織化された細胞・遺伝子治療製品の流通体制、およびインドの輸入先多様化の進展が成長を支えている。2026年4月、ExcellaTherapeuticsはPL BioScience GmbHとの販売代理店契約を締結し、韓国においてELAREM Ultimate-FD PLUSを供給することで、北アジアにおける高仕様HPLの流通を強化した。日本はコンプライアンス重視の市場層を形成しており、南米および中東・アフリカは依然として早期導入段階にあるが、ブラジルおよびGCC諸国は有望な需要拠点として注目されている。

競合ランドスケープ
ヒト血小板溶解物市場は中程度の集中度を示しており、少数の専門サプライヤーが臨床グレード収益基盤の大部分を支配しています。PL BioScience、BioLife Solutions、Mill Creek Life Sciences、AventaCell BioMedical、Compass Biomedical、およびSTEMCELL Technologiesなどの専門ヒト血小板溶解物企業は、製剤品質、規制対応、および用途適合性で競争することで中心的な役割を果たしています。Sartorius(Biological Industriesを通じて)、Lonza、およびThermo Fisher Scientificなどの大手ライフサイエンスグループも参加していますが、主に流通リーチとワークフロー統合を通じて競争しています。規制申請、病原体低減またはガンマ線照射製品ライン、およびGMP関連細胞タイプにおける実証済みの性能を持つ企業が最も強い地位を占めており、新規参入者が研究グレード製品または小規模パイロット需要を超えることを困難にしています。
2025年および2026年のいくつかの戦略的動向は、ヒト血小板溶解物市場における競争が能力、製品差別化、および供給管理へとシフトしたことを示しました。PL BioScienceは2025年4月にELAREM Ultimate-FD PLUSをガンマ線照射済みのGMPグレードのヒト血小板溶解物製品としてゼノフリーおよび抗凝固剤フリーのポジショニングで発売し、高仕様製品ラインナップを強化しました。同社は2025年7月にアーヘンでの大規模なサイト拡張を発表し、規模を拡大し、製造中断に対するレジリエンスを向上させるための二拠点GMPサプライ戦略を支援しました。PL BioScienceはまた2025年にMacopharmaとの特許ライセンスおよび譲渡契約を締結し、MacopharmaのヒトPL顧客関係をPL BioScienceの供給ネットワークに移管し、インストールベースの拡大を加速しました。
ヒト血小板溶解物市場にはまた、将来の供給モデルをめぐる明確なイノベーション競争があります。PL BioScienceとDewCell Biotherapeuticsは2025年5月に、スケーラブルな動物フリーのヒト血小板溶解物製造のための人工ヒト血小板を共同開発する意向書に署名し、この協力には人工ヒト血小板溶解物製造プロセスの特許出願が含まれていました。このアプローチが実用的なGMP使用に達した場合、ヒト血小板溶解物市場の多くを依然として形成している献血に関連した供給制約を緩和できる可能性があります。購入者が先進治療ワークフローにおける規制ファイル、品質記録、および実証済みの使用を重視するため、既存企業は依然として優位性を持っています。
ヒト血小板溶解物産業リーダー
BioLife Solutions, Inc.
Mill Creek Life Sciences, Inc.
STEMCELL Technologies
PL BioScience GmbH
AventaCell BioMedical Corp.
- *免責事項:主要選手の並び順不同
ヒト血小板溶解物市場
- AventaCell BioMedical Corp.
- BioIVT (ZenBio, Inc.)
- BioLife Solutions
- Biomedical EliteCell Corp.
- Compass Biomedical
- Cytologics
- Elk Bioscience
- Mill Creek Life Sciences LLC
- MP Biomedicals
- neoFroxx GmbH
- PAN-Biotech GmbH
- PL BioScience GmbH
- Regencore Biotech
- San Diego Blood Bank
- Shanghai KEL Biotech Inc.
- Shanghai XP Biomed Ltd.
- Stem Cell Technologies

Recent Industry Developments in ヒト血小板溶解物市場
- 2026年4月:ExcellaTherapeuticsがPL BioScienceとの流通契約に署名し、韓国でELAREM Ultimate-FD PLUS GMPグレードのヒト血小板溶解物を供給し、北アジアの細胞・遺伝子治療市場におけるPL BioScienceのプレゼンスを拡大しました。
- 2025年7月:PL BioScienceがドイツのアーヘンに1,200 m²を超えるGMP本社を開設し、年間最大20,000リットルのGMPグレードのヒト血小板溶解物を製造する能力を持ちます。
- 2025年5月:PL BioScienceとDewCell Biotherapeuticsが、スケーラブルな動物フリーのヒト血小板溶解物製造のための人工ヒト血小板を開発する意向書に署名し、以前の覚書に基づいて構築しました。
- 2025年4月:PL BioScienceがELAREM Ultimate-FD PLUSを発売しました。これは、臨床細胞製造およびATMP用途向けに欧州で製造された世界的に特許取得済みのガンマ線照射済みGMPグレードのヒト血小板溶解物です。


世界のヒト血小板溶解物市場レポートの範囲
本レポートの範囲として、ヒト血小板溶解物(hPL)は、血小板の溶解によって産生されるヒト血液由来の細胞培養サプリメントであり、広範な成長因子、サイトカイン、および生理活性タンパク質の放出をもたらします。間葉系幹細胞(MSC)およびその他の細胞タイプの体外増殖および培養における胎児ウシ血清(FBS)の代替として広く使用されています。ヒト血小板溶解物は、動物由来培養成分に関連するリスクを低減しながら、細胞増殖、生存率、および分化を支援します。
ヒト血小板溶解物市場は、製品タイプ、供給源、形態、用途、エンドユーザー、および地域によってセグメント化されています。製品タイプ別では、市場はヘパリンフリーのヒト血小板溶解物とヘパリン含有のヒト血小板溶解物を含みます。供給源別では、市場はアフェレーシス血小板と全血由来血小板にセグメント化されています。形態別では、市場は液体と凍結乾燥にセグメント化されています。用途別では、市場は細胞・遺伝子治療製造、再生医療、研究および創薬、組織工学、およびワクチン開発に分類されています。エンドユーザー別では、市場は製薬・バイオテクノロジー企業、学術・研究機関、受託研究機関およびCDMO、ならびに病院および細胞治療センターにセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋、中東・アフリカ、および南米にわたって分析れています。本レポートはまた、世界の主要地域にわたる17カ国の推定市場規模とトレンドをカバーしています。本レポートは上記セグメントについて金額ベース(米ドル)での市場規模と予測を提供しています。
| ヘパリンフリーヒト血小板溶解物 |
| ヘパリン含有ヒト血小板溶解物 |
| 病原体低減ヒト血小板溶解物 |
| アフェレーシス血小板 |
| 全血由来血小板 |
| 多血小板血漿 |
| 液体 |
| 凍結乾燥 |
| 細胞・遺伝子治療製造 |
| 再生医療 |
| 研究・創薬 |
| 組織工学 |
| ワクチン開発 |
| 製薬・バイオテクノロジー企業 |
| 学術・研究機関 |
| 受託研究機関およびCDMO |
| 病院および細胞治療センター |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| アジア太平洋その他 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| 中東・アフリカその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 |
| 製品タイプ別 | ヘパリンフリーヒト血小板溶解物 | |
| ヘパリン含有ヒト血小板溶解物 | ||
| 病原体低減ヒト血小板溶解物 | ||
| 供給源別 | アフェレーシス血小板 | |
| 全血由来血小板 | ||
| 多血小板血漿 | ||
| 形態別 | 液体 | |
| 凍結乾燥 | ||
| 用途別 | 細胞・遺伝子治療製造 | |
| 再生医療 | ||
| 研究・創薬 | ||
| 組織工学 | ||
| ワクチン開発 | ||
| エンドユーザー別 | 製薬・バイオテクノロジー企業 | |
| 学術・研究機関 | ||
| 受託研究機関およびCDMO | ||
| 病院および細胞治療センター | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||


レポートで回答される主要な質問
先進治療におけるヒト血小板溶解物への需要を促進しているものは何ですか?
需要は、ウシ胎児血清からの離脱、2025年第4四半期時点で開発中の4,164件の遺伝子・細胞・RNA治療の大規模なパイプライン、および規制された製造におけるゼノフリー素材の必要性によって促進されています。
2031年までのヒト血小板溶解物市場の規模はどのくらいですか?
ヒト血小板溶解物市場規模は2026年に40.14 ミリオン 米ドルであり、CAGR 6.94%で2031年までに56.13 ミリオン 米ドルに達する見込みです。
現在の収益をリードしている製品形態はどれですか?
ヘパリンフリー製剤は2025年に69.29%のシェアで製品収益をリードし、予測期間中のCAGRは7.88%です。
現在最も重要な用途領域はどれですか?
細胞・遺伝子治療製造は2025年に収益の47.68%占め、現在の購買および検証活動における主要な需要基盤となっています。
最も強い近期成長を提供している地域はどこですか?
アジア太平洋地域は2031年にかけてCAGR 8.83%で成長する見込みであり、中国、韓国、およびインドにおけるバイオ医薬品の拡大によって支援されています。
サプライヤーにとって最大の運用上の課題は何ですか?
主な課題は、限られた血小板出発原料、バッチ間変動性、および主要市場にわたる異なる規制文書基準を満たす必要性のバランスを取ることです。
最終更新日:



