
病院ロボット市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 2.94 十億米ドル |
| 市場規模 (2032) | 5.72 十億米ドル |
| 成長率 (2027 - 2032) | 14.42 % |
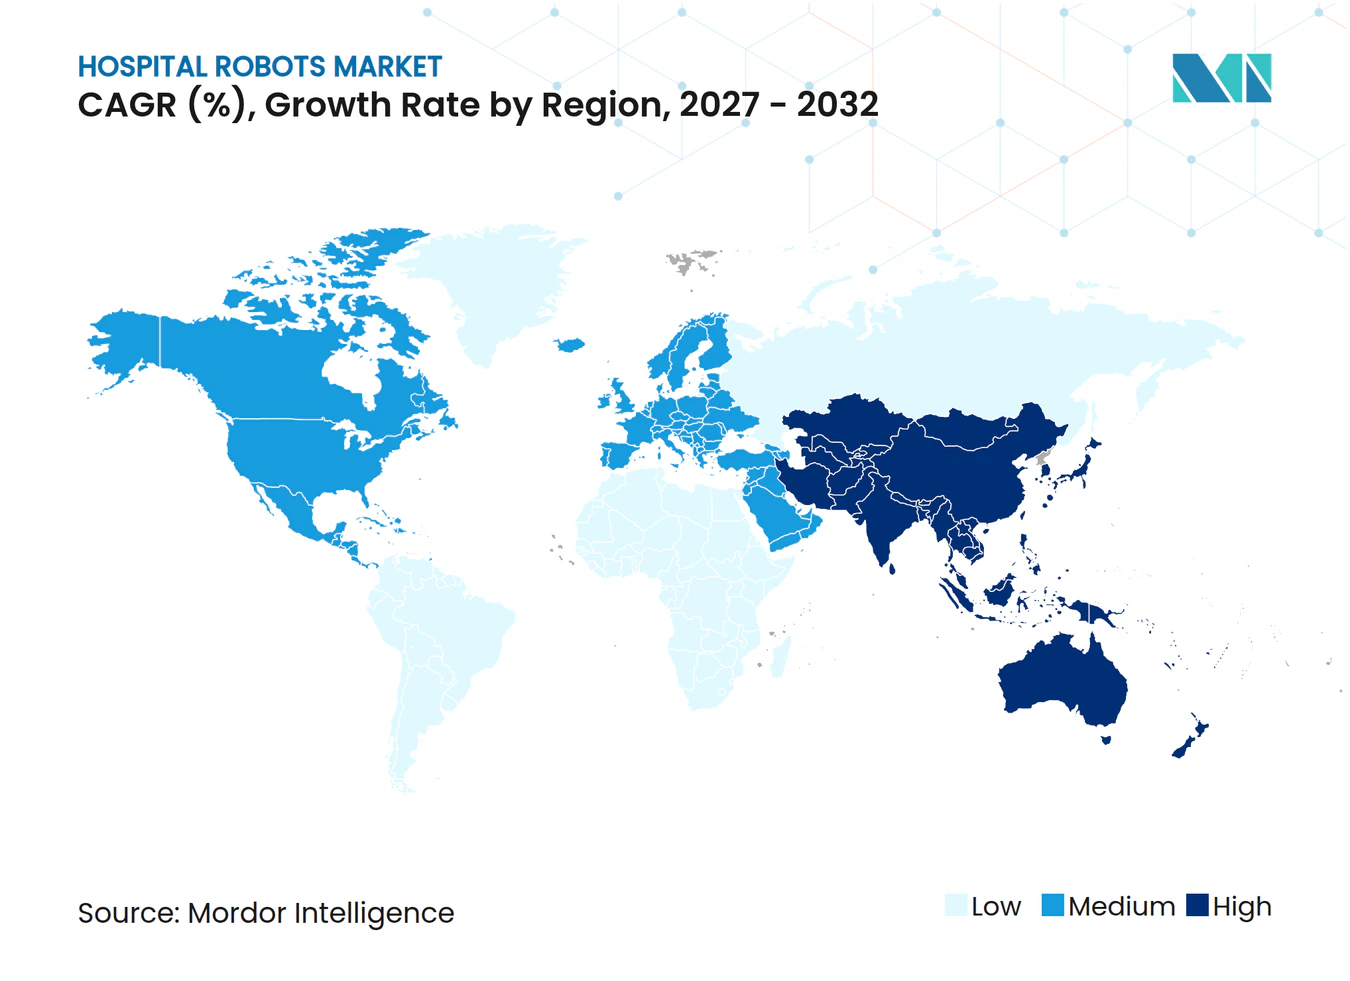
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる病院ロボット市場分析
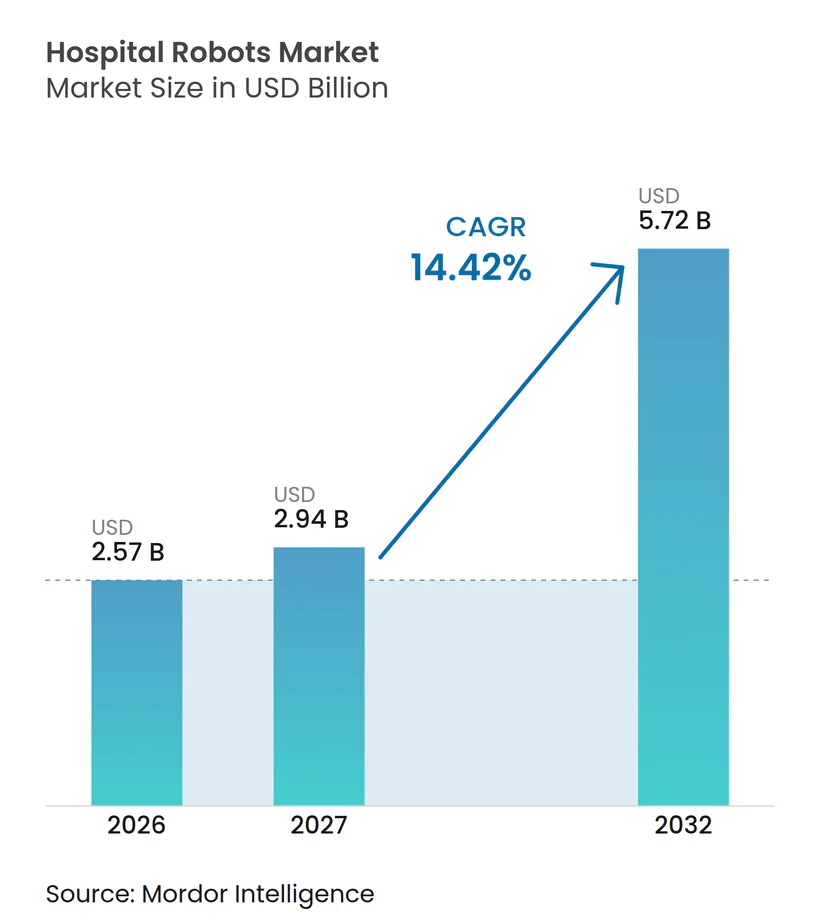
病院ロボット市場規模は、2026年の2.57 ビリオン 米ドルから2027年には2.94 ビリオン 米ドルに増加し、2032年までに5.72 ビリオン 米ドルに達する見込みで、2027年から2032年にかけて14.42%のCAGRで成長します。
資本予算が引き締まる中でも、外科用・物流用・リハビリテーション用プラットフォームの調達は堅調に続いており、自動化がパイロットプロジェクトから中核的な臨床インフラへと移行したことが確認されています。需要は三つの構造的要因と一致しています。すなわち、高齢化人口における処置件数の増加、看護師・技術者不足による人件費の上昇、そして単位活動ではなく価値に基づく成果を償還する規制上のインセンティブの拡大です。ベンダーは、より小型のフットプリント、使用量ベースの価格設定、および病院理事会のリスク評価に応える組み込みサイバーセキュリティ管理で対応しています。同様に重要なのは、成熟した5G接続が大都市圏を超えた安全なテレオペレーションをサポートするようになり、ロボティクスのカバレッジを医療過疎地域にまで拡大し、それによって病院ロボット市場を拡大していることです。
主要レポートのポイント
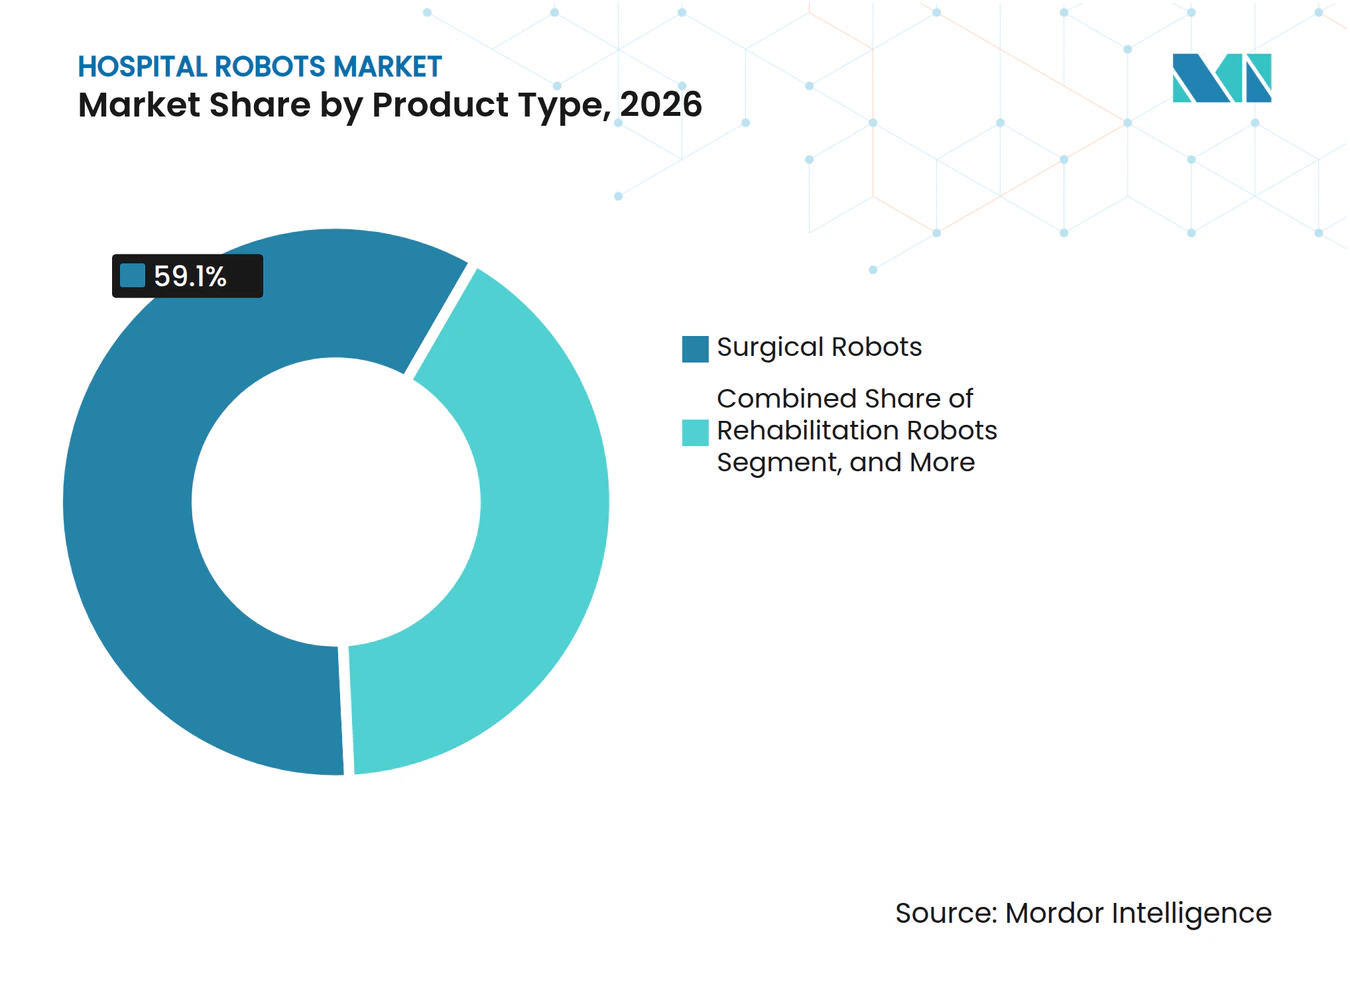
- 製品タイプ別では、手術ロボットが2026年の病院ロボット市場シェアの59.12%をリードし、リハビリテーションロボットは2032年までに15.06%のCAGRで拡大する見込みです。
- 用途別では、外科手術が2026年の収益の47.38%を占め、リハビリーションは2032年にかけて15.67%のCAGRで進展しています。
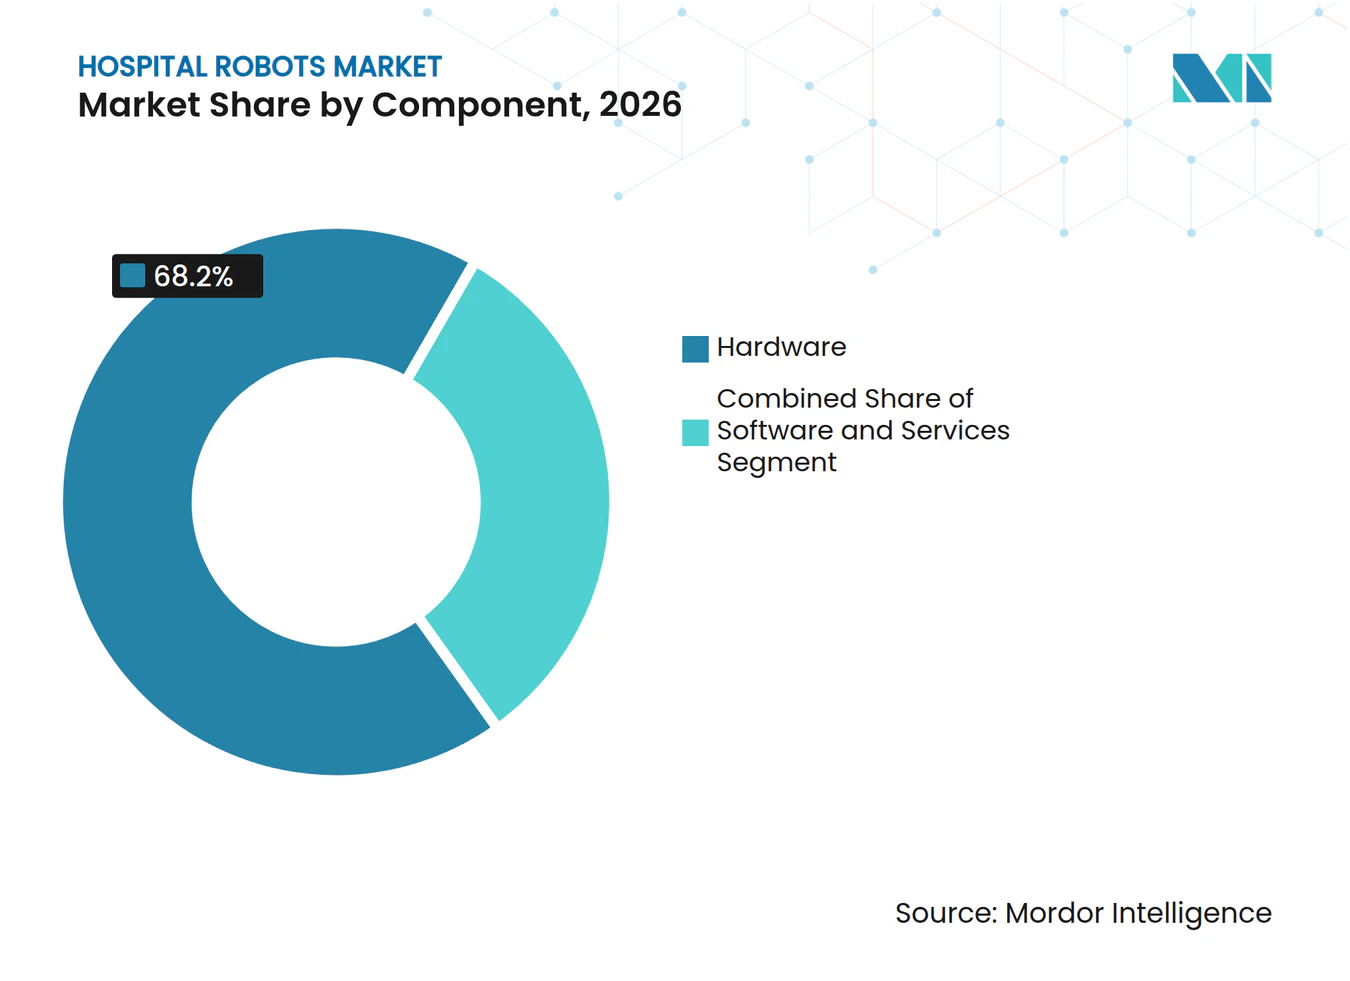
- コンポーネント別では、ハードウェアが2026年の病院ロボット市場規模の68.21%を占め、ソフトウェアは2027年から2032年にかけて14.96%のCAGRを記録する見込みです。
- エンドユーザー別では、総合病院が2026年に46.03%のシェアを保有し、リハビリテーションセンターは2032年までに15.86%のCAGR成長が見込まれます。
- 地域別では、北米が2026年に38.83%の収益を獲得し、アジア太平洋地域は2032年までに16.14%のCAGRを記録する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| パンデミック後の感染管理への関心の高まり | +2.1% | 北米・欧州での早期採用を伴うグローバル | 短期(2年以内) |
| 低侵襲手術の急速な普及 | +3.4% | 北米、欧州、アジア太平洋地域の主要都市 | 中期(2〜4年) |
| 臨床スタッフ不足と人件費の上昇 | +2.8% | グローバル、北米・西欧で深刻 | 長期(4年以上) |
| 5G対応テレロボティクスの統合 | +1.6% | アジア太平洋地域を中心に中東へ波及 | 中期(2〜4年) |
| モバイルロボットを活用した在宅病院向け物流パイロット | +1.3% | 北米、一部のEU市場 | 中期(2〜4年) |
| 精密医療とパーソナライズされた外科計画への関心の高まり | +1.9% | 北米、欧州、日本 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
パンデミック後の感染管理への関心の高まり
自動化サイクルにより手術室やICU内の病原体負荷を数分以内に低減し、外科部位感染に関連するコストのかかる再入院を削減するため、病院はUV-C消毒の予算を維持しています。[1] LightStrike+は3,500万サイクル以上を完了し、ジョイントコミッションの審査を簡素化するISO 15883準拠の監査ログを提供しています。COVID-19期間中にこのプラットフォームを採用した施設は、バンドル払いが院内感染にペナルティを課すため、継続的な使用を報告しています。FDAの510(k)認可は、定期メンテナンスが既存のプロトコルに適合することを生物医学エンジニアに保証しています。[2] 資本予算が回復するにつれ、消毒ロボットは病院ロボット市場のより広範な展開に向けた目に見える第一歩であり続けています。
低侵襲手術の急速な普及
Intuitive Surgicalのda Vinci 5は力覚フィードバックと強化された3Dビジョンを追加し、以前の触覚的なギャップに対処するとともに、2026年に新たに承認された心臓適応症を可能にしています。査読済み研究ではコストと成果のプロファイルに関して依然として混在した結果が示されていますが、患者の回復の早さは価値に基づく契約を支持しています。整形外科プログラムもこのトレンドを反映しており、StrykerのMakoプラットフォームは2025年に膝・股関節手術150万件を超え、経路がワークフローを標準化した際のスケールポテンシャルを確認しています。[3] これらの進歩が相まって、外科医が精度を求め患者がより小さな切開を求める中、病院ロボット市場の二桁成長を持続させています。
臨床スタッフ不足と人件費の上昇
米国の看護ユニットにおける15%を超える欠員率が、病院の優先事項を自律型物流へとシフトさせています。Moxiは2025年末までに125万件以上の配送を完了し、低付加価値の移動を排除してベッドサイドケアへの時間を取り戻しています。OhmniLabsのテレプレゼンスデバイスは、複数のフロアにわたって栄養士のリーチを拡大し、1回のコンサルトあたり最大40分の移動時間を削減しています。賃金圧力が高まる中、経営幹部はサービスロボットを包含する3年間の回収期間をモデル化しており、より広範な病院ロボット市場を牽引しています。
5G対応テレロボティクスの統合
日本の多施設試験では、50km遠隔手術中に10ms未満のレイテンシを維持し、安全基準を満たして農村部での実現可能性を実証しました。中国の政策推進により外科用ロボットが第2層都市に導入される一方、規制当局は国境を越えたライセンス基準を精緻化しています。この能力により、臨床医を移転させることなく専門家へのアクセスが拡大し、5Gが主要機関を超えた病院ロボット市場の普及の触媒となっています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 高い資本支出とROIへの懸念 | -2.7% | グローバル、価格感応度の高い市場で深刻 | 短期(2年以内) |
| 複雑な規制・資格認定の経路 | -1.5% | 北米、欧州、アジア太平洋地域 | 中期(2〜4年) |
| サイバーフィジカルセキュリティの脆弱性 | -0.9% | グローバル、ネットワーク環境で高まる | 中期(2〜4年) |
| 熟練したロボティクス技術者とメンテナンスサポートの不足 | -1.2% | 新興市場、農村部 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い資本支出とROIへの懸念
100万米ドルから250万米ドルの取得価格は、一桁台のマージンで運営している病院を躊躇させています。Bairdの調査では、経営幹部の77%がROI検証を最重要購買基準として挙げており、71%が依然として内部留保を資金調達に頼っています。Intuitive SurgicalとStrykerによる使用量ベースのリースは初期費用を削減しますが、利用リスクをベンダーに転嫁します。明確なDRGコードがない場合、施設はロボットコストを既存の償還に組み込み、高ボリュームセンターを優遇し、中堅プロバイダーにおける近期の病院ロボット市場の普及を制限しています。
複雑な規制・資格認定の経路
FDA第524B条はソフトウェア部品表と脆弱性管理計画を要求し、申請書類を長大化させてコンプライアンス費用を増大させています。欧州の医療機器規制は追加の臨床エビデンスと市販後サーベイランスを課し、上市タイムラインを12〜18ヶ月延長しています。専門学会が統一カリキュラムを義務付けていないため、外科医の資格認定は依然として断片化しています。これらの層が総体として商業化を遅らせ、病院ロボット市場の成長を鈍化させています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
外科用の優位性とリハビリテーションの勢い手術ロボットは2026年に59.12%の収益を貢献しており、8,000台以上のda Vinciシステムの導入実績と、Makoによる150万件の手術が牽引する整形外科分野での採用加速が追い風となっています。リハビリテーションプラットフォームは、高齢化人口動態と、ロボット歩行療法によるコスト削減効果を認めた保険支払者に支えられ、2032年にかけて15.06%のCAGRで推移する見通しです。脳卒中および脊髄損傷の有病率上昇に伴い、このセグメントは病院ロボット市場全体のCAGRを上回るペースで成長しています。
Johnson & JohnsonのOttavaテーブル一体型設計がFDA審査に入り、設置面積コストの削減が期待されることで、価格競争が激化しています。MoxiやAethonのTUGなどのサービス・物流ユニットは、検体・リネン・食事搬送の自動化により収益を多様化しています。消毒ロボットおよびテレプレゼンスロボットはニッチながら戦略的な位置づけを維持しており、感染予防および遠隔診察プログラムを支え、進化する病院ロボット市場を牽引しています。


注記: 全セグメントのシェアはレポート購入後にご確認いただけます
用途別:
外科手術がリードし、リハビリテーションが加速外科手術は2026年に47.38%のシェアを維持しており、ロボット支援前立腺切除術、子宮摘出術、大腸切除術が高額の診療報酬を獲得していることが背景にあります。リハビリテーションは15.67%のCAGRが見込まれており、2025年のReWalk 7承認を受けて保険会社が外来での外骨格療法および在宅使用を認めるようになったことで普及が進んでいます。
薬局への搬送業務がMoxiに移行するにつれ、物流・配送量が増加し、看護師の業務時間が確保されるとともに投薬の所要時間が短縮されています。清掃ロボットの導入はパンデミック後も継続しており、LightStrike+が感染管理指標を支援しています。遠隔対応は依然として限定的ですが、栄養士や専門医によるオンライン診察のカバレッジ拡大が進んでいます。これらの用途が相まって、病院ロボット市場は手術室の枠を超えて広がっています。
コンポーネント別:
ハードウェアが優位、ソフトウェアが台頭ハードウェアは2026年収益の68.21%を占めており、ロボットアーム、センサー、コンソールが高い請求価格を維持し、病院ロボット市場規模の最大シェアを確保しています。ソフトウェアはAI対応の手術計画および予知保全がサブスクリプションモデルへと価値を移行させることで、14.96%のCAGRで成長し、継続的な収益源を生み出しています。
Intuitive Surgicalのクラウド分析は具の摩耗を予測し、Strykerの計画アルゴリズムはインプラント配置を最適化しており、ソフトウェアが顧客ロックインを深める好例となっています。設置、トレーニング、24時間保守を含むサービスバンドルは、稼働率が重視されるプログラムを支え、ベンダーとの関係を強化するとともに年間予算の平準化に貢献しています。

注記: 全セグメントのシェアはレポート購入後にご確認いただけます
エンドユーザー別:
総合病院が基盤を固め、リハビリテーションセンターが急増総合病院は2026年に46.03%のシェアを保有しており、幅広い診療科目と多専門領域のロボティクスプログラムがその背景にあります。一方、リハビリテーションセンターは急性期後のケアパスにおけるロボット歩行療法への需要を反映し、15.86%のCAGRを記録する見込みです。特に整形外科センターなどの専門病院は、専用のMakoおよびRosaシステムに関節置換術を集中させることで投資回収期間を短縮しています。
外来手術センターは、2026年に承認されたMako RPSなどのコンパクトまたはハンドヘル型ロボットを採用し、フルコンソール投資なしに部分的膝関節置換術を実施できるようになっています。長期ケア施設を含むその他の施設では、テレプレゼンスおよびポータブルリハビリ機器の試験導入が進んでおり、病院ロボット市場の総アドレス可能市場が拡大しています。
地域分析
北米病院ロボット市場
北米は2026年に38.83%の収益を貢献しており、有利な診療報酬制度と充実した導入実績が下支えとなっています。大都市圏の大規模医療システムでは飽和が見られ始めており、成長はコンパクトシステムへのアップグレードを進める外来施設やコミュニティ病院へとシフトしています。カナダは州予算が設備投資を制限するため米国に遅れをとっており、メキシコでは散発的な民間施設への導入が見られます。
アジア太平洋病院ロボット市場
アジア太平洋地域は2032年にかけて16.14%のCAGRで成長しており、中国の省レベルの補助金による第2層都市への手術ロボット導入と、日本の5G遠隔操作の展開による地方格差の解消が後押ししています。インドの民間医療グループはda VinciおよびMakoユニットへの投資を進め、インバウンド医療ツーリズムをり込むことで、病院ロボット市場の普及率を高めています。
欧州・中東・南米病院ロボット市場
欧州はMDRの下での長い承認サイクルにもかかわらず着実に成長している。ドイツ、フランス、英国が導入をリードする一方、南欧および東欧市場はより緩やかなペースで採用が進んでいる。中東と南米は依然として初期段階にあるが、湾岸協力会議加盟国の病院やブラジルの学術センターにおいて戦略的パイロットが展開されており、臨床的価値を実証して将来の拡大に向けた知見を提供している。
競合環境
市場集中度
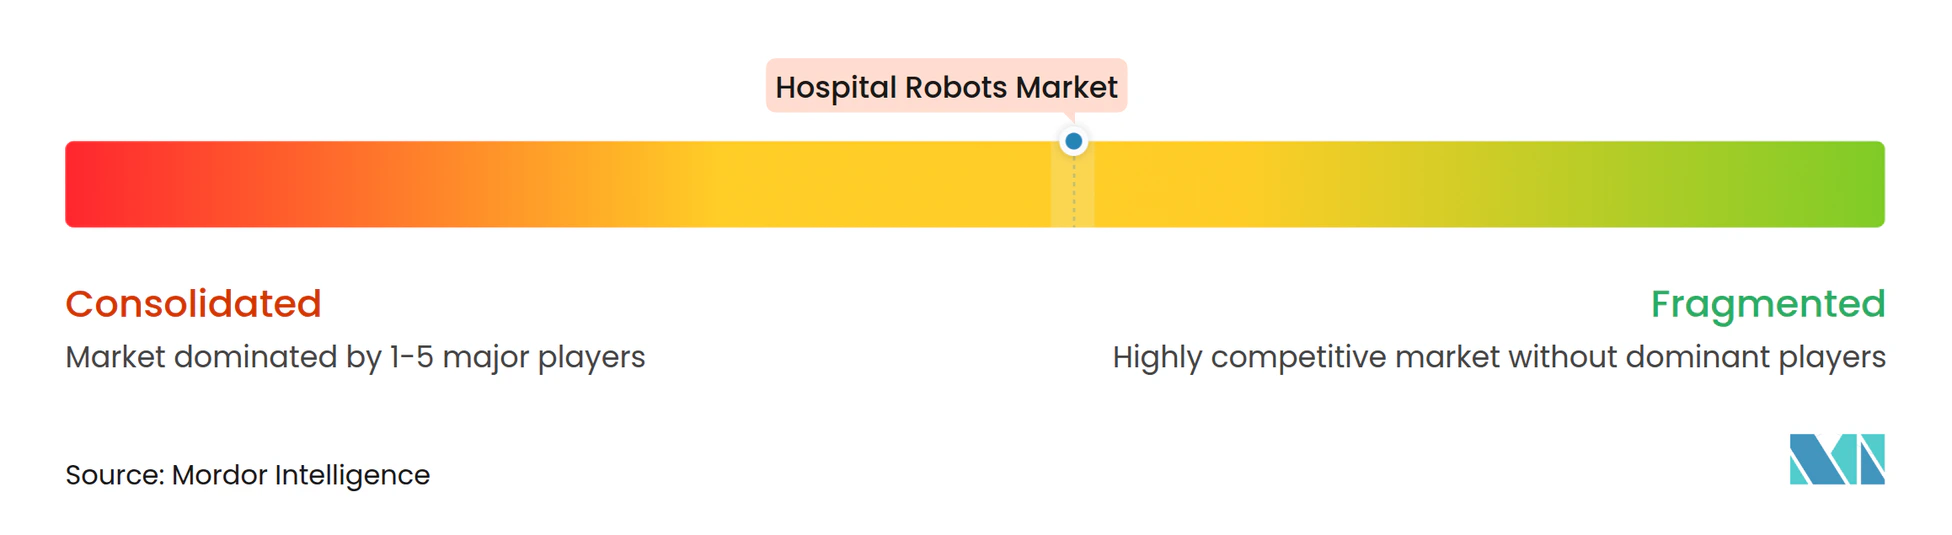
Intuitive Surgicalは8,000台以上のda Vinci設置システムと継続的なソフトウェアアップグレードを活用し、外科セグメントの支配を維持しています。整形外科リーダーのStryker、Zimmer Biomet、Smith & Nephewは、より低い取得コストと強力な臨床経路を持つ関節特化型ロボットを提供することでシェアを侵食しています。
サービスロボットの専門企業であるDiligent Robotics、Aethon、Swisslogは大量物流プログラムを実施しており、ReWalkやEkso Bionicsなどのリハビリテーション革新企業は拡大する神経リハビリ人口をターゲットにしています。Johnson & JohnsonはOttavaをFDA認可待ちで2027年に参入させる計画であり、フットプリントを最小化してOR回転を加速するテーブル統合設計に賭けています。早期採用者は、Cynerioが2024年にTUGユニットの重大な脆弱性を明らかにした後、FDA第524B条およびIEC 62443規格に準拠した安全な接続性を示すプラットフォームを優先しています。
サブスクリプション価格設定、モジュール式アップグレード、AI対応の意思決定支援が、予算が引き締まる中でベンダーを差別化しています。定量化可能な成果データ、シームレスな電子カルテ統合、透明な総所有コストを提供するベンダーが、病院ロボティクス市場の成熟に伴い優位を固めるでしょう。
病院ロボット産業リーダー
-
Intuitive Surgical Inc.
-
Johnson & Johnson
-
Medtronic
-
ReWalk Robotics Ltd.
-
Siemens Healthineers AG
- 注:主要企業の掲載順は順位を示すものではありません。
病院ロボット市場 このレポートでカバーされる企業
- ABB Ltd.
- Aethon Inc. (ST Engineering)
- Cyberdyne
- Diligent Robotics Inc.
- Ekso Bionics
- F&P Robotics AG
- Intuitive Surgical
- Johnson & Johnson
- KUKA AG
- Medtronic
- Omnicell
- Panasonic Corporation
- ReWalk Robotics
- Siemens Healthineers
- Smiths Group
- Stryker
- Swisslog Healthcare (KUKA AG)
- Xenex Disinfection Services Inc.
- Yaskawa Electric Corp.
- Zimmer Biomet
最近の産業開発事情 病院ロボット市場
- 2026年2月:Strykerは部分膝関節形成術向けMako RPSハンドヘルドロボティクスのFDA認可を取得しました。
- 2026年1月:Johnson & Johnsonは、上腹部処置を対象としたテーブル統合型4アーム外科ロボットOttavaについて、FDAへのde novo申請を提出しました。
- 2026年1月:Intuitive Surgicalは、僧帽弁修復術への適用拡大を含む心臓適応症についてda Vinci 5のFDA承認を取得しました。
- 2025年10月:Diligent RoboticsはNVIDIA IGX Thorコンピュートを搭載したMoxi 2.0を発売し、2030年までに1サイトあたり15台の展開を目標としています。
グローバル病院ロボット市場レポートの範囲
病院ロボットとは、病院環境内で運用するために特別に設計されたロボットシステムおよび自動化技術の展開を指します。これらのロボットは、運用効率の向上、スタッフの作業負荷の軽減、感染管理の強化、および病院物流の最適化を目的とした幅広い非外科的および半臨床的タスクをサポートします。
病院ロボット市場は、製品タイプ、用途、コンポーネント、エンドユーザー、および地域別にセグメント化されています。製品タイプ別では、市場は外科用ロボット、リハビリテーション用ロボット、サービス・物流ロボット、消毒ロボット、テレプレゼンスロボット、薬局自動化ロボットにセグメント化されています。用途別では、市場は外科手術、リハビリテーション、物流・供給配送、清掃・消毒、患者エンゲージメント・モニタリング、投薬管理にセグメント化されています。コンポーネント別では、市場はハードウェア、ソフトウェア、サービスにセグメント化されています。エンドユーザー別では、市場は総合病院、専門病院、外来手術センター、リハビリテーションセンター、その他のエンドユーザー、および地域別では北米、欧州、アジア太平洋地域、中東・アフリカ、南米にセグメント化されています。市場予測は金額(米ドル)で提供されています。
セグメンテーション概要
| 外科用ロボット |
| リハビリテーション用ロボット |
| サービス・物流ロボット |
| 消毒ロボット |
| テレプレゼンスロボット |
| 薬局自動化ロボット |
| 外科手術 |
| リハビリテーション |
| 物流・供給配送 |
| 清掃・消毒 |
| 患者エンゲージメント・モニタリング |
| 投薬管理 |
| ハードウェア |
| ソフトウェア |
| サービス |
| 総合病院 |
| 専門病院 |
| 外来手術センター |
| リハビリテーションセンター |
| その他のエンドユーザー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋地域 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| その他のアジア太平洋地域 | |
| 中東・アフリカ | 湾岸協力会議 |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| 製品タイプ別 | 外科用ロボット | |
| リハビリテーション用ロボット | ||
| サービス・物流ロボット | ||
| 消毒ロボット | ||
| テレプレゼンスロボット | ||
| 薬局自動化ロボット | ||
| 用途別 | 外科手術 | |
| リハビリテーション | ||
| 物流・供給配送 | ||
| 清掃・消毒 | ||
| 患者エンゲージメント・モニタリング | ||
| 投薬管理 | ||
| コンポーネント別 | ハードウェア | |
| ソフトウェア | ||
| サービス | ||
| エンドユーザー別 | 総合病院 | |
| 専門病院 | ||
| 外来手術センター | ||
| リハビリテーションセンター | ||
| その他のエンドユーザー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋地域 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| その他のアジア太平洋地域 | ||
| 中東・アフリカ | 湾岸協力会議 | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
レポートで回答される主要な質問
2027年の病院ロボット市場規模はどのくらいで、2032年までのCAGRはどの程度が見込まれますか?
病院ロボット市場規模は2027年に2.94 ビリオン 米ドルであり、14.42%のCAGRで2032年までに5.72 ビリオン 米ドルに達する見込みです。
現在、病院ロボット収益をリードしている製品タイプはどれですか?
手術ロボットは、da VinciおよびMakoの導入実績が確立されていることから、2026年収益の59.12%を占めています。
病院ロボットにおいて最も成長が速い用途分野はどこですか?
リハビリテーションは、保険支払者がロボット歩行療法および上肢療法を採用するにつれ、2032年にかけて15.67%のCAGRで拡大する見込みです。
2032年にかけて病院ロボット分野で最も高い成長を記録する地域はどこですか?
アジア太平洋地域は、中国、日本、インドに牽引され、2032年にかけて16.14%のCAGRで成長する見込みです。
高い資本支出はどのように普及を抑制していますか?
ロボットのコストは100万米ドルから250万米ドルであり、経営幹部の77%が明確なROIを要求するため、多くの病院は臨床的メリットにもかかわらず購入を先送りしています。