
ホームスパイロメーター市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 196.77 百万米ドル |
| 市場規模 (2032) | 290.60 百万米ドル |
| 成長率 (2027 - 2032) | 8.11 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるホームスパイロメーター市場分析
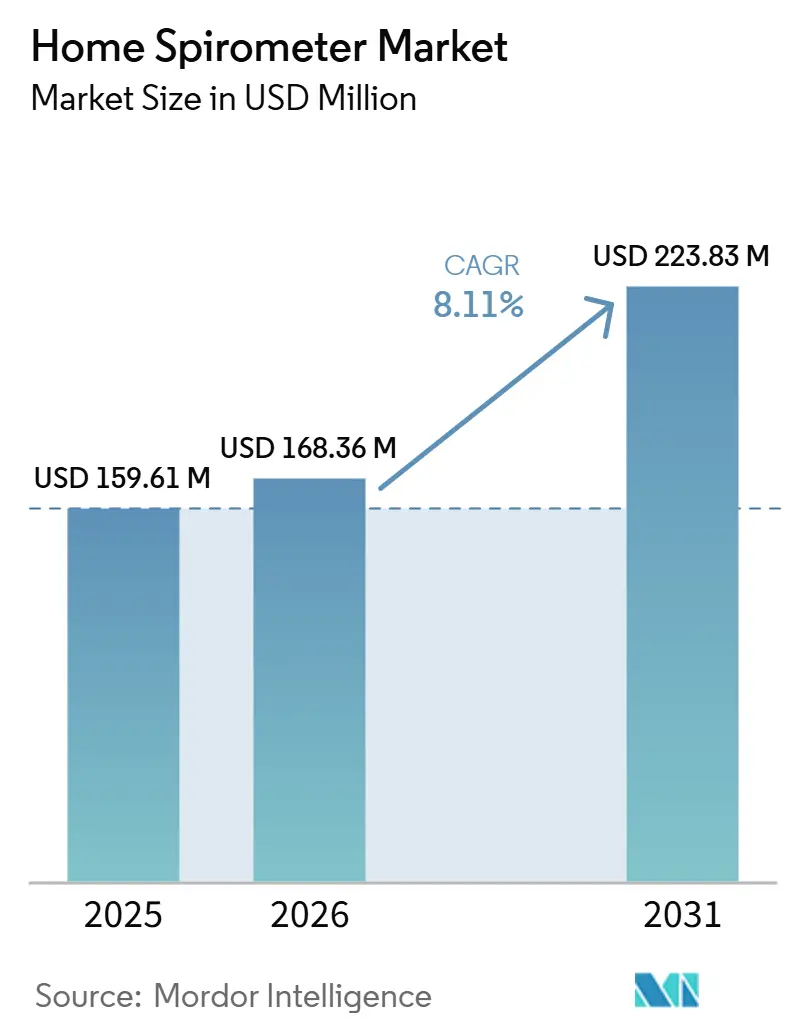
ホームスパイロメーター市場規模は2026年に182.01 ミリオン 米ドルと評価され、2027年の196.77 ミリオン 米ドルから2032年には290.60 ミリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)のCAGRは8.11%です。
この需要を支える疾病負荷は依然として大きく、2023年にはCOPD(慢性閉塞性肺疾患)が340万人の死亡原因となり、喘息は世界で3億6,300万人に影響を与えており、在宅肺機能モニタリングに対する長期的な需要は確固たるものとなっています。ホームスパイロメーター市場は、デバイスの品質とトレーニングが十分であれば、患者・臨床医・医療システムがいずれも呼吸器モニタリングを病院外で行うことを期待するという、在宅ケアへの広範なシフトからも恩恵を受けています。競争上の優先事項は接続型デバイス、リモートデータフロー、ソフトウェア主導のフォローアップへと移行しており、これがホームスパイロメーター市場においてワイヤレスおよびダイレクト・トゥ・コンシューマーモデルが従来チャネルよりも速く進展している理由です。特にクラウド接続型製品については、テレヘルスのスマートホーム統合に関する正式なサイバーセキュリティガイダンスが接続型在宅医療機器への注目を高めており、コンプライアンス要件も同時に高まっています。その結果、新たなケアモデルとデジタル機能による成長余地を残しつつ、確立された呼吸器デバイスメーカーと新興のプットフォーム主導の参入者の間で競争が活発に続く市場となっています。
主要レートのポイント
- 製品タイプ別では、ハンドヘルドスパイロメーターが2026年のホームスパイロメーター市場シェアの57.84%を占め、ポータブルワイヤレススパイロメーターは2032年にかけてCAGR 8.21%で成長すると予測されています。
- 技術別では、フローベーススパイロメーターが2026年のホームスパイロメーター市場規模の54.63%のシェアを占め、Bluetooth/Wi-Fi対応スパイロメーターは2032年にかけてCAGR 8.34%で拡大すると予測されています。
- 用途別では、慢性閉塞性肺疾患管理が2026年のホームスパイロメーター市場規模の40.42%のシェアを占め、喘息モニタリングは2032年にかけてCAGR 9.08%で進展すると予測されています。
- 流通チャネル別では、病院薬局が2026年のホームスパイロメーター市場規模の41.57%のシェアを獲得し、オンライン薬局は2032年にかけてCAGR 9.76%で成長すると予測されています。
- 地域別では、北米が2026年のホームスパイロメーター市場規模の40.26%のシェアを占め、アジア太平洋地域は2032年にかけて最高のCAGR 10.52%を記録すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)% CAGRへの影響予測 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 在宅呼吸器 モニタリング採用の増加 | +1.2% | 世界全体、 北米および西欧に集中 | 短期 (2年以内) |
| COPDおよび喘息 有病率の上昇 | +1.0% | 世界全体、 APACおよび低・中所得国で最高の発生率 | 中期 (2〜4年) |
| 遠隔スパイロメトリー ワークフローとの遠隔医療統合 | +0.8% | 北米 およびEU、APACへの波及 | 短期 (2年以内) |
| 接続型呼吸器 デバイスのコンシューマー化 | +0.5% | 北米 およびEU | 中期 (2〜4年) |
| 縦断的肺機能データにおける AIによるトレンド検出 | +0.4% | 世界全体、 北米および東アジアで早期の成果 | 長期 (4年以上) |
| サブスクリプションベースの モニタリングおよび臨床フォローアップモデル | +0.3% | 北米 およびEU、APACで早期パイロット | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
在宅呼吸器モニタリング採用の増加
在宅呼吸器モニタリングに対する患者および臨床医の受容が高まることで、ホームスパイロメーター市場の対象人口が、確認済みの慢性疾患患者を超えて、新規診断患者、急性期後患者、予防的ユーザーにまで拡大しています。COVID後の肺回復ニーズ、在宅医療の広範な普及、外来呼吸器サービスへの圧力が、スパイロメトリーを時折のクリニック使用ではなく日常的な在宅使用に近づけています。2025年9月にnpj Primary Care Respiratory Medicineに掲載された研究では、基本的なトレーニングを受けた成人における監督なしの在宅スパイロメトリーがクリニック内測定と強い一致を示したことが明らかになり、在宅環境での処方に対する信頼を直接的に支持しています。[1] 需要は今や患者レベルで形されることが多くなり、これによりデバイスが購入から定期的な使用に移行する速度が変化しています。このシフトにより、患者が在宅モニタリングを試みる前に専門医の紹介に依存する度合いが低下するため、新しいデバイス形式の採用障壁が下がっています。
COPDおよび喘息有病率の上昇
2024年のRespiratory ResearchによるGBD 2021データセットの分析では、世界で2億1,340万人のCOPD有病者が推定されており、ホームスパイロメーター市場、特に低・中所得国において、モニタリングが不十分な大規模な人口が残されています。[2] 同様の需要パターン、2023年に3億6,300万人が喘息を抱えているというWHOのデータによっても強化されており、クリニック外での定期的な肺機能検査から恩恵を受けられるユーザーのプールを拡大しています。2025年のFrontiers in Pediatricsの研究でも、小児喘息における在宅遠隔スパイロメトリーが支持され、級内相関係数が0.9以上であることが示され、より急速に進展するケア環境の一つにおける臨床的な躊躇を軽減しています。[3]COPDと喘息が一部の都市部でより若く、よりデジタルに精通したグループに広がるにつれ、ホームスパイロメーター市場は接続型デバイスを通じたセルフマネジメントに積極的なユーザーを獲得しています。疾病負担の文書化も、医療システムにポータブルスパイロメトリープロラムのより明確な根拠を与えており、短期的な調達サイクルを超えた需要を支えています。
遠隔スパイロメトリーワークフローとの遠隔医療統合
遠隔医療は、スパイロメトリーを時折の検査から遠隔でレビュー可能な定期的なデータストリームへと変えることで、ホームスパイロメーター市場を変革しています。スパイロメトリーが標準化されたインターフェースを通じて遠隔医療プラットフォームやデジタル記録に組み込まれると、在宅使用とクリニック使用の実際的な差は、アクセスの問題よりもワークフロー設計の問題になります。したがって、ホームスパイロメーター市場は、デバイス出荷数の増加だけでなく、スパイロメトリーが遠隔ケアプログラムに組み込まれた場合の患者一人当たりの使用頻度の増加からも恩恵を受けています。この進展は、スタンドアロンの検査デバイスではなく、ハードウェアと繰り返し可能なモニタリングワークフローの両方を提供できるベンダーへの競争シフトを支持しています。
縦断的肺機能データにおけるAIによるトレンド検出
人工知能は、立した測定値を縦断的なパターン認識ツールへと変えることで、ホームスパイロメーター市場を再定義し始めています。2025年4月、TytoCareは喘鳴、捻髪音、いびき音のAIベース検出に関して初めてFDA認可を取得した企業となり、在宅呼吸器評価がより広範な解釈レイヤーへと移行していることを示しています。この方向性は重要です。なぜなら、解釈サポートを備えた接続型デバイスは、コア測定精度がすでに許容範囲内であっても、ホームスパイロメーター市場内でプレミアム層を形成できるからです。また、臨床グレードのAIの主張が、アルゴリズムの性能と同様に規制上の地位に依存するようになっているため、医療機器としてのソフトウェアの正式なコンプライアンスの価値も高まっています。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGRへの影響予測 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 患者の手技の 不一致と検査信頼性 | -0.5% | 世界全体、 低・中所得国および一次医療環境で最も深刻 | 中期 (2〜4年) |
| ケア環境全体での 償還の断片化 | -0.6% | APACコア、 中東・アフリカ、南米 | 中期 (2〜4年) |
| 監督なし使用事例に対する 低い臨床的信頼 | -0.4% | 世界全体 | 短期 (2年以内) |
| 接続型デバイスにおける サイバーセキュリティとデータ相互運用性の摩擦 | -0.3% | 北米 およびEU、遠隔医療の拡大に伴い波及 | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
患者の手技の不一致と検査信頼性
手技への依存性は、各測定値の価値が依然として患者の検査実施の質に大きく依存しているため、ホームスパイロメーター市場の明確な抑制要因となっています。2025年にJMIR Formative Researchに掲載された無作為化対照試験では、バーチャルおよびセルフディレクテッドトレーニングが対面指導と統計的に同等のスパイロメトリー測定値を生み出すことが明らかになりましたが、著者らは在宅測定値がゴールドスタンダードのクリニック測定値と依然として異なる場合があることも指摘しています。したがって、メーカーは在宅測定値を長期間にわたって臨床的に有用なものとして維持したい場合、デバイスハードウェアだけでなく、ガイド付きオンボーディングとコーチングツールを必要としています。
ケア環境全体での償還の断片化
償還の断片化は、呼吸器疾患の負担が高い多くの国が在宅使用デバイスに対する体系的な資金調達をまだ提供していないため、ホームスパイロメーター市場を依然として制限しています。OECDのケア環境では一般的にスパイロメトリーに対するより明確な支払い経路がありますが、多くの新興市場では患者が自己負担を強いられており、デバイスの入手可能性が改善されても定期的な使用が弱まっています。この問題は一時的なものではなく構造的なものです。なぜなら、在宅スパイロメトリーが広く普及するためには、医療システムがデバイス承認、支払いルール、臨床ワークフロー統合を同じペースで進める必要があるからです。この不均一な整合性は、臨床的ニーズが疾病負担と遠隔医療の準備状況から明確であっても、ホームスパイロメーター市場全体での採用を遅らせています。また、デバイス販売のみに依存するのではなく、コンプライアンス、トレーニング、ソフトウェア統合で医療システをサポートできる企業を優遇しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
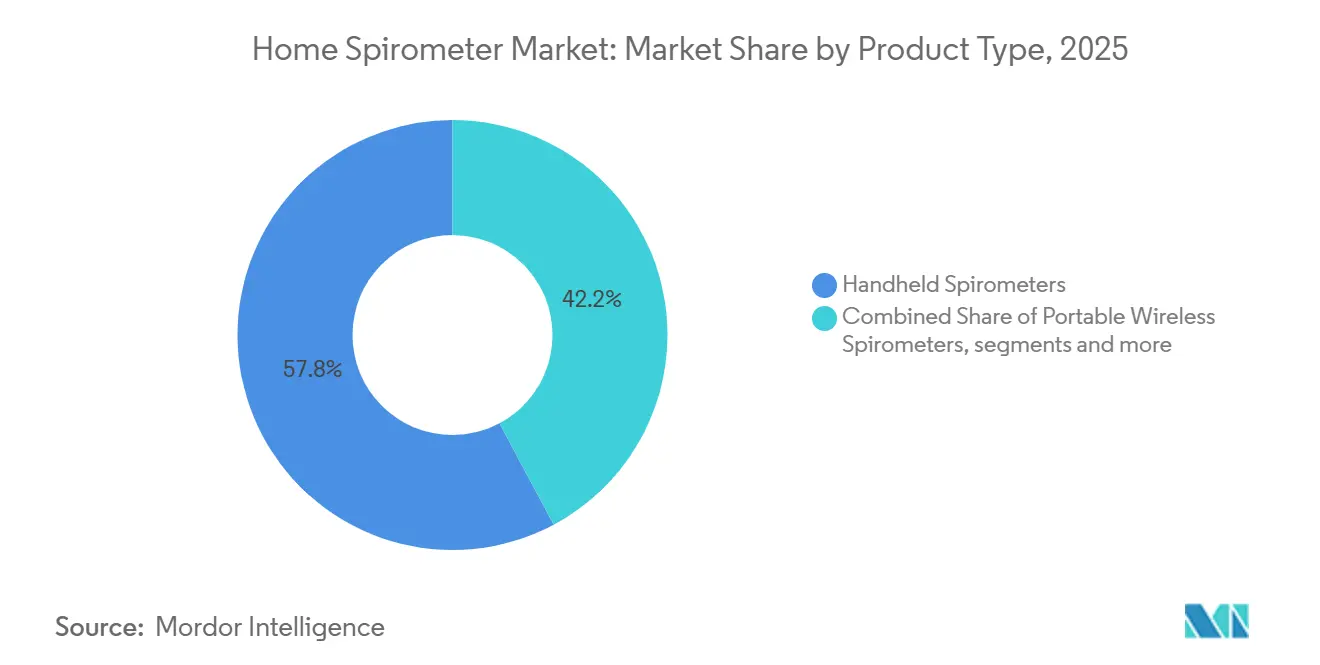
ハンドヘルドデバイスが数量を支え、ワイヤレスポータビリティが構造的格差を縮小ハンドヘルドスパイロメーターは2026年にセグメントの57.84%を占め、ホームスパイロメーター市場における主要製品カテゴリーとなりました。その地位は、長年にわたる臨床的検証の実績、単一ユーザーの在宅使用に適したコンパクトなフォームファクター、および新型デバイスよりも馴染みのある調達経路を反映しています。このベースは、ハンドヘルド測定基準を中心に最初に構築されたコンプライアンス要件によってさらに強化され、臨床医の受容と償還準備の両面でカテゴリーに実践的な先行優位性をもたらしました。ポータブルワイヤレススパイロメーターは、ホームスパイロメーター市場においてリモートデータ転送が日常的な呼吸器フォローアップの一部となるにつれ、2027年から2032年にかけてCAGR 8.21%で成長すると予測されています。この成長は、製品価値が検査そのものを超え、データが臨床医・ケアチーム・デジタルケアプラットフォームにいかに迅速に届くかへと移行していることを示しています。
スマートフォン連携製品はまだ小さなベースにとどまっていますが、患者がすでに個人用モバイルハードウェアを使用している環境や、臨床医がリモート使用のためのシンプルなロジスティクスを求める場面で存在感を高めています。実際には、患者は持ち運びやすく使いやすいデバイスを求め、臨床医は確立されたケアおよび文書化基準に適合できるデバイスを求めています。これらのニーズはもはや相互に排他的ではなく、混合フォーマット製品の採用見通しを強化しています。したがって、ホームスパイロメーター市場における製品タイプ構造は現在もハンドヘルドデバイスを優先していますが、ポータビリティ・接続性・ワークフロー適合性を中心としたよりブレンドされたモデルへと移行しつつあります。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
技術別:
フローベース測定がコア認証を保持、接続型プラットフォームが競争価値を再定義フローベーススパイロメーターは2026年に54.63%のシェアで技術ミックスをリードし、ホームスパイロメーター市場の中心に位置し続けました。その優位性は、主要な呼吸器ケアガイドラインで使用されるコアスパイロメトリー値であるFEV1およびFVCの測定における確立された精度から生まれています。タービンおよびニューモタコグラフセンサーの成熟したサプライチェーンも、コスト管理と施設・小売チャネル全体への広範な展開を支援しています。Bluetooth/Wi-Fi対応スパイロメーターは2027年から2032年にかけてCAGR 8.34%で成長すると予測されており、ホームスパイロメーター市場において接続性がより強力な購入基準となっていることを示しています。購入者は、肺機能を測定し、追加の手順なしにテレヘルスまたはリモート患者モニタリングシステムに結果を送信できるデバイスをますます重視しています。
ボリュームベーススパイロメーターは、特にプロトコル主導のモニタリングや臨床研究環境において、長期使用にわたるキャリブレーションの安定性が重要な場面で依然として価値を保っています。したがって、ホームスパイロメーター産業は、一つの技術ファミリーを別のものに置き換えるのではなく、複数のセンサータイプの接続型バージョンへと移行しています。フローベースまたは超音波デバイスは、ソフトウェア層・バッテリー設計・統合機能が臨床ニーズを満たせば、いずれも魅力的となり得ます。そのため、ホームスパイロメーター市場が接続されたパフォーマンスにより大きな比重を置くにつれ、ハードウェアとデジタル検証の両方に経験を持つメーカーがより有利な立場に立っています。技術セグメントは依然としてセンサーの信頼性から始まりますが、今やそのセンサーがより広範なリモートケアシステムにいかに適合するかで終わります。
用途別:
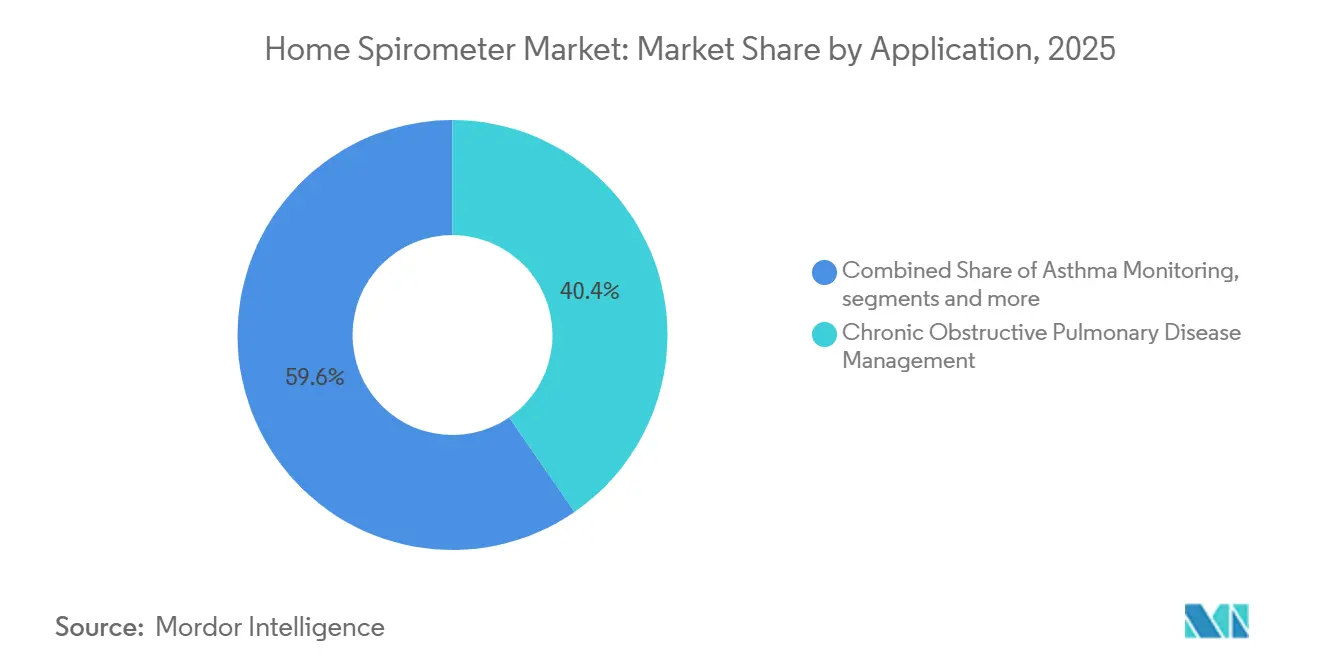
COPDが収益基盤を確立、喘息モニタリングが最高成長を記録慢性閉塞性肺疾患管理モニタリングは2026年に40.42%のシェアを占め、ホームスパイロメーター市場における最大の用途となりました。そのリードは、COPD(慢性閉塞性肺疾患)の診断・病期分類・管理におけるスパイロメトリーの中心的役割を反映しており、長い疾患経過にわたって在宅での反復モニタリングに明確な臨床的目的を与えています。喘息モニタリングは、より若いユーザーベース・より強いデジタルリテラシー・接続型ケアのためのより柔軟な在宅使用環境に支えられ、2032年にかけてCAGR 9.08%で成長すると予測されています。この分割により、ホームスパイロメーター市場はCOPDにおける安定した収益基盤と喘息における高成長経路を持つことになります。
より広範なウェルネスおよび術後回復用途も、目に見えるイノベーションの注目を集め始めています。Airalux MedicalのデジタルインセンティブスパイロメーターがATS 2025 BEAR Cage Competitionで受賞したことは、慢性疾患管理を超えた呼吸器モニタリングが業界の認知を集めていることを示しました。この新興カテゴリーはCOPDおよび喘息ケアで見られるような標準化されたリモートプロトコルをまだ欠いているため、採用はまだ体系化されていません。それでも、在宅対応デバイスの入手可能性の向上により、医療提供者が病院外での術後肺機能フォローアップを検討しやすくなっています。これにより、ホームスパイロメーター市場は現在明確な用途ヒエラルキーを持ちつつ、回復重視のモニタリングにおける将来の有意義な選択肢を残しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
流通チャネル別:
病院ネットワークがコアを定義、デジタルコマースが患者アクセスを再形成病院薬局は2026年にセグメントの41.57%を占め、ホームスパイロメーター市における主要流通経路であり続けました。このチャネルは、多くの購入がケアのポイントでの臨床医の推薦から始まることが多く、製品の適切性と患者の信頼確保に寄与しているため、引き続き強固な地位を保っています。オンライン薬局は2032年にかけてCAGR 9.76%で成長すると予測されており、ホームスパイロメーター市場において最も成長の速いチャネルとなっています。その台頭は、購入摩擦の低下・ダイレクト・トゥ・コンシューマーの健康行動の強化・デジタルプラットフォームを通じた接続型医療製品の注文に対する幅広い慣れを反映しています。
小売薬局は、より広い消費者アクセスと従来の医療購買習慣への近接性を組み合わせているため、引き続き重要な中間的役割を果たしています。これは、在宅配送インフラやデジタルヘルスリテラシーがまだ均一でない地域において重要です。最大の戦略的変化は、直接デジタル販売が機関的仲介者を通じては構築しにくい継続的収益モデルを支援できることです。直接チャネルはまた、メーカーに第一次使用データを提供し、ソフトウェア・患者コーチング・AI主導機能を時間をかけて改善する能力を向上させます。そのため、ホームスパイロメーター市場はデバイスが販売される場所を変えるだけでなく、企業が購入後にユーザーとの継続的な関係を構築する方法も変えています。
地域分析
北米ホームスパイロメーター市場
北米は2026年のホームスパイロメーター市場シェアの40.26%を占め、最大の地域貢献者となりました。同地域は、成熟したテレヘルス環境・大規模な診断済み患者プール・在宅使用呼吸器デバイスの確立された規制経路から恩恵を受けました。2025年のREACH-SPIRO試験において、バーチャルおよび対面での在宅スパイロメトリートレーニングが同等の測定結果をもたらすことが確認されたことで、分散した患者集団への広範な使用が支持され、北米では臨床的なスケールアップもより実現可能に見えます。カナダとメキシコは地域的な機会の一部を担っていますが、カバレッジとシステムレベルの展開が十分に発展していないため、採用は依然として米国ほど成熟していません。
欧州ホームスパイロメーター市場
欧州は、慢性呼吸器疾患の負担が高い水準を維持し、コンプライアンス基準が引き続き厳格であったため、ホームパイロメーター市場において最も重要な地域の一つであり続けた。EU MDRへの移行により、携帯型呼吸器デバイスへの期待水準が引き上げられ、規制対応力の高いメーカーへと市場が絞り込まれた。英国とドイツは、確立されたホームスパイロメトリーの使用およびテレヘルス対応のケアパスウェイと最も直接的に関連しているため、欧州において最も明確な参照点であり続けた。
南米・アジア太平洋・中東アフリカ ホームスパイロメーター市場
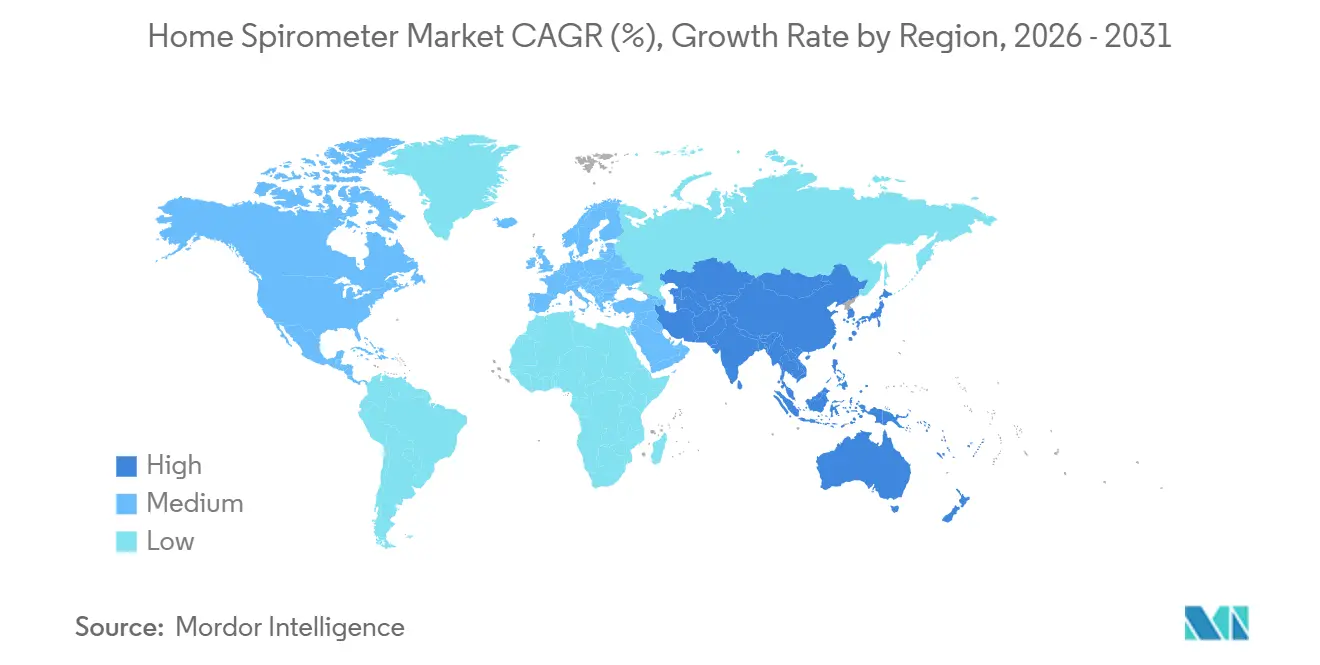
アジア太平洋地域は2027年から2032年にかけてCAGR 10.52%で成長すると予測されており、ホームスパイロメーター市場において最も成長の速い地域ブロックとなっています。同地域は、大きな疾病負荷・高まるデジタルヘルス対応力・ポータブルスクリーニングツールへの強い関心から恩恵を受けています。日本はコンパクトなクラウド接続型モニタリングソリューションへの需要を通じて勢いを加え、韓国とインドはより広範なヘルスケアデジタル化のテーマを通じて成長を支援しています。南米・中東・アフリカは、償還の深度と流通カバレッジが十分に発展していないため、ホームスパイロメーター市場においてまだ初期段階の機会にとどまっています。それでも、ブラジルとGCC(湾岸協力会議)諸国がそれらの地域において最も目立つ参入ポイントとして際立っています。
競争環境
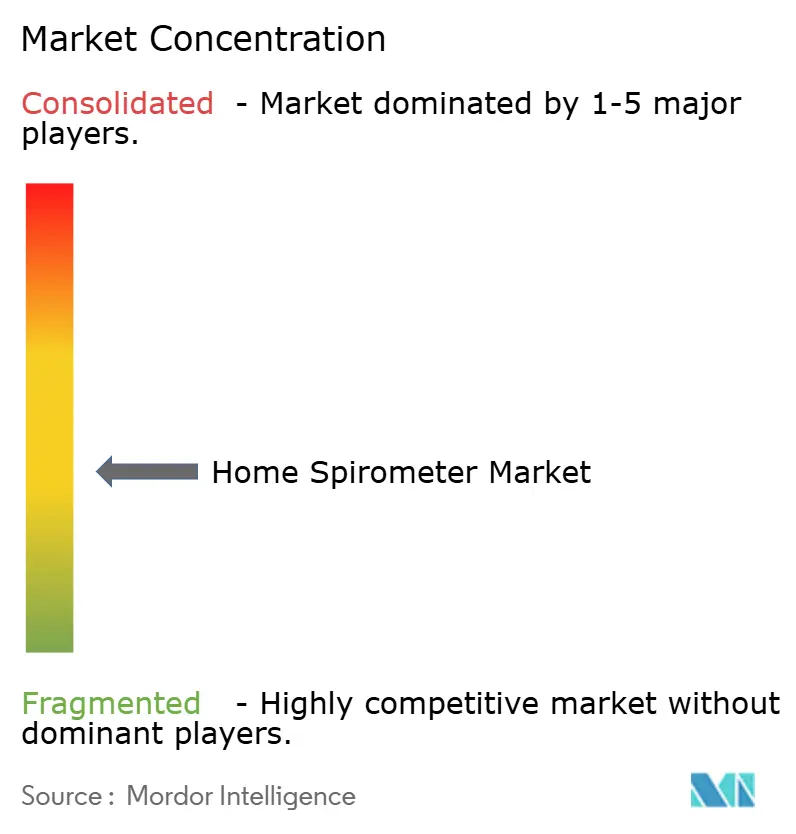
ホームスパイロメーター市場は中程度に断片化されており、NDD Medical Technologies、Vitalograph、Koninklijke Philips N.V.、MIRなどの確立された呼吸器専門企業が、臨床的実績、広範な流通、規制経験を通じて認知された地位を保っています。同時に、NuvoAirやAluna Healthなどのデジタルファースト参入者は、機器仕様のみに依存するのではなく、デバイスとモニタリングプラットフォームおよび継続的なケアサポートを組み合わせることで競争しています。これにより、ハードウェアの信頼性が依然として重要でありながら、ホームスパイロメーター市場における購買決定のより多くをソフトウェア、データ処理、フォローアップ能力が形成する市場構造が生まれています。
競争戦略も既存企業と新興の挑戦者の間で分岐しています。いくつかの確立されたメーカーは、ホームスパイロメーター市場がサービス主導モデルへとシフトするにつれて関連性を維持するために、サブスクリプション、遠隔呼吸器モニタリングツール、EHR指向の接続性でコアデバイスラインを拡張しています。MIRのソフトウェア連携遠隔呼吸器モニタリングオファーは、レガシースパイロメトリー企業がワークフロー統合を使用してハードウェアを超えた地位を深める方法を示しています。これらの動きは、ホームスパイロメーター市場がデータキャプチャをより広範な臨床意思決定支援と結びつけられるベンダーを評価しているため重要です。
次の競争上の圧力ポイントは、AIによる解釈がソフトウェアレイヤーとしてより広く利用可能になることから来る可能性が高いです。正式なサイバーセキュリティとソフトウェアガバナンスも厳格化しており、NISTの遠隔医療スマートホームガイダンスは接続型デバイスのコンプライアンスがより構造化されていることを示しています。その結果、ホームスパイロメーター市場はイノベーションの余地を残していますが、規制上の規律、セキュアなクラウドアーキテクチャ、患者向けの使いやすさを組み合わせられる企業がスケールにおいてますます有利になります。これは、統合圧力が基本的な測定ハードウェアよりもデジタルプラットフォーム能力を中心に現れる可能性が高いことを支持しています。
ホームスパイロメーター産業リーダー
-
Koninklijke Philips N.V.
-
Koneksa Health
-
Vitalograph Ltd.
-
NDD Medical Technologies
-
Medical International Research S.p.A.
- 注:主要企業の掲載順は順位を示すものではありません。
ホームスパイロメーター市場 このレポートでカバーされる企業
- Aluna Health Inc.
- CareSimple Inc.
- CMI Health Inc.
- Contec Medical Systems
- e-LinkCare Meditech Co. Ltd.
- Geratherm Medical
- Jones Medical Instrument Company
- Koneksa Health
- Koninklijke Philips
- Medcaptain Medical Technology Co. Ltd.
- Medical International Research S.p.A.
- Medikro Oy
- MIR - Medical International Research
- NDD Medical Technologies
- NuvoAir AB
- OMRON
- Schiller
- Sibelmed S.L.
- Smart Respiratory Products Ltd.
- Vitalograph Ltd.
最近の産業開発事情 ホームスパイロメーター市場
- 2026年6月:MIR(Medical International Research)とKeva Healthは、MIRの接続型スパイロメトリープラットフォームをKeva Healthの喘息ケア管理エコシステム内に展開するための商業パートナーシップを発表しました。このコラボレーションは、ホームスパイロメーターをスタンドアロンデバイスではなく疾患管理プログラム内の組み込みツールとして位置づけ、喘息患者集団を対象とした一次医療ワークフロー全体での活用を拡大します。
- 2026年2月:NDD Medical TechnologiesのnddCloudがHITRUST e1認証を取得し、クラウド接続型スパイロメトリープラットフォームに対するNIST、ISO、OWASPに基づくサイバーセキュリティ基準への準拠を検証しました。この成果は、2025年5月に取得したISO/IEC 27001:2022認証と組み合わせることで、nddCloudを大規模な保護医療情報を管理する遠隔医療調達意思決定者向けのセキュリティ準拠エンタープライズデータプラットフォームとして位置づけています。
世界のホームスパイロメーター市場レポートの範囲
レポートの範囲によると、ホームスパイロメーター市場とは、患者が自宅で自己使用するために設計された呼吸器モニタリングデバイスのセグメントを指し、肺機能を測定します。これらのポータブルで接続型のスパイロメーターは、COPD、喘息、嚢胞性線維症などの慢性呼吸器疾患の遠隔モニタリングを可能にし、臨床医へのデータ送信のためにモバイルアプリや遠隔医療プラットフォームと統合されることが多いです。
ホームスパイロメーター市場は、製品タイプ、技術、用途、流通チャネル、地域別にセグメント化されています。製品タイプ別では、市場はハンドヘルドスパイロメーター、ポータブルワイヤレススパイロメーター、スマートフォン接続型スパイロメーターにセグメント化されています。技術別では、市場はフローベーススパイロメーター、ボリュームベーススパイロメーター、Bluetooth/Wi-Fi対応スパイロメーターにセグメント化されています。用途別では、市場は慢性閉塞性肺疾患管理、喘息モニタリング、肺機能検査、術後回復にセグメント化されています。流通チャネル別では、市場は病院薬局、小売薬局、オンライン薬局にセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋、中東・アフリカ、南米にセグメント化されています。レポートはまた、世界の主要地域にわたる17カ国の推定市場規模とトレンドをカバーしています。レポートは上記のすべてのセグメントの金額(米ドル)を提供しています。
セグメンテーション概要
| ハンドヘルドスパイロメーター |
| ポータブルワイヤレススパイロメーター |
| スマートフォン接続型スパイロメーター |
| フローベーススパイロメーター |
| ボリュームベーススパイロメーター |
| Bluetooth/Wi-Fi対応スパイロメーター |
| 慢性閉塞性肺疾患管理 |
| 喘息モニタリング |
| 肺機能検査 |
| 術後回復 |
| 病院薬局 |
| 小売薬局 |
| オンライン薬局 |
| その他の流通チャネル |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| アジア太平洋その他 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| 中東・アフリカその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 |
| 製品タイプ別 | ハンドヘルドスパイロメーター | |
| ポータブルワイヤレススパイロメーター | ||
| スマートフォン接続型スパイロメーター | ||
| 技術別 | フローベーススパイロメーター | |
| ボリュームベーススパイロメーター | ||
| Bluetooth/Wi-Fi対応スパイロメーター | ||
| 用途別 | 慢性閉塞性肺疾患管理 | |
| 喘息モニタリング | ||
| 肺機能検査 | ||
| 術後回復 | ||
| 流通チャネル別 | 病院薬局 | |
| 小売薬局 | ||
| オンライン薬局 | ||
| その他の流通チャネル | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
レポートで回答される主要な質問
2032年までのホームスパイロメーター市場の予測値はいくらですか?
ホームスパイロメーター市場は、2027年の196.77 ミリオン 米ドルら2032年には290.60 ミリオン 米ドルに達すると予測されており、2027年~2032年のCAGRは8.11%です。
在宅スパイロメトリーで現在最も多くの収益を生み出している用途は何ですか?
慢性閉塞性肺疾患管理が2026年に40.42%のシェアでリードし、診断・病期分類・継続的管理におけるスパイロメトリーの中心的役割によって支えられています。
在宅使用スパイロメーターで最も急成長している地域はどこですか?
アジア太平洋地域は2032年にかけてCAGR 10.52%で最も速い成長を記録すると予測されており、高い疾病負荷とポータブルスクリーニングツールの受容拡大によって支えられています。
最も急速に拡大している販売チャネルはどれですか?
オンライン薬局は2032年にかけてCAGR 9.76%で成長すると予測されており、ダイレクト・トゥ・コンシューマーの購買行動の強化と購入摩擦の低下を反映しています。