
HIV自己検査キット市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 269.39 百万米ドル |
| 市場規模 (2032) | 387.65 百万米ドル |
| 成長率 (2027 - 2032) | 7.55 % |
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるHIV自己検査キット市場分析
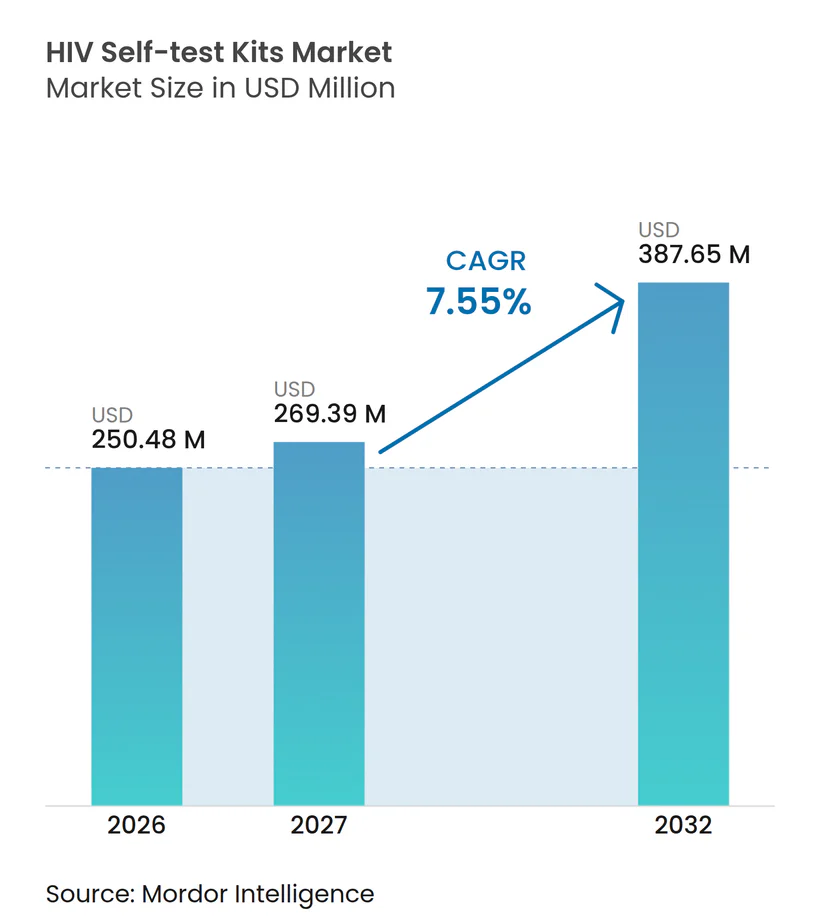
HIV自己検査キット市場規模は2026年に250.48 ミリオン 米ドルと評価れ、2027年の269.39 ミリオン 米ドルから2032年には387.65 ミリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは7.55%です。
より多くのプラットフォームがWHO事前認定を取得し、調達機関が自己検査に関するガイドラインを正式化するにつれ、施設ベースの検査から消費者主導の診断へのシフトに伴い需要の集約が進んでいます。小売薬局およびeコマース流通はアクセスを拡大し、個人情報に配慮した配送を導入するとともに、四半期ごとの検査スケジュールに適した定期補充サービスを支援しています。プログラムスポンサーはPrEP(暴露前予防投薬)経路内に自己検査を組み込んでおり、これによりHIV自己検査キット市場における継続的な消費パターンの定着と維持が改善されています。リーダー対応デバイスおよび分子診断フォーマットは、早期感染検出への対応、ならびにデジタルケアシステムおよびサーベイランスワークフローへの結果統合を目的として台頭しています。
主要レポートのポイント
- 技術別では、ラテラルフロー免疫測定法が2026年に70.4%の収益シェアをリードしました分子診断およびリーダー対応家庭用検査は2032年までに8.95%のCAGRで成長する見込みです。
- 検体タイプ別では、血液ベースの指先穿刺デバイスが2026年に55.7%のシェアを保持しました。口腔液検査は9.43%のCAGRで拡大すると予測されています。
- 検査世代別では、第2世代検査が2026年に58.8%のシェアを占めました。第3世代デバイスは2032年までに8.43%のCAGRで成長する見込みです。
- 流通チャネル別では、小売薬局およびドラッグストアが2026年の販売量の41.2%を占めました。オンライン薬局およびeコマースプラットフォームは9.87%のCAGRで成長すると予測されています。
- 用途別では、ポイント・オブ・ケア検査が2026年に57.7%の用途シェアを保持しました。在宅検査は2032年までに8.78%のCAGRで成長する見込みです。
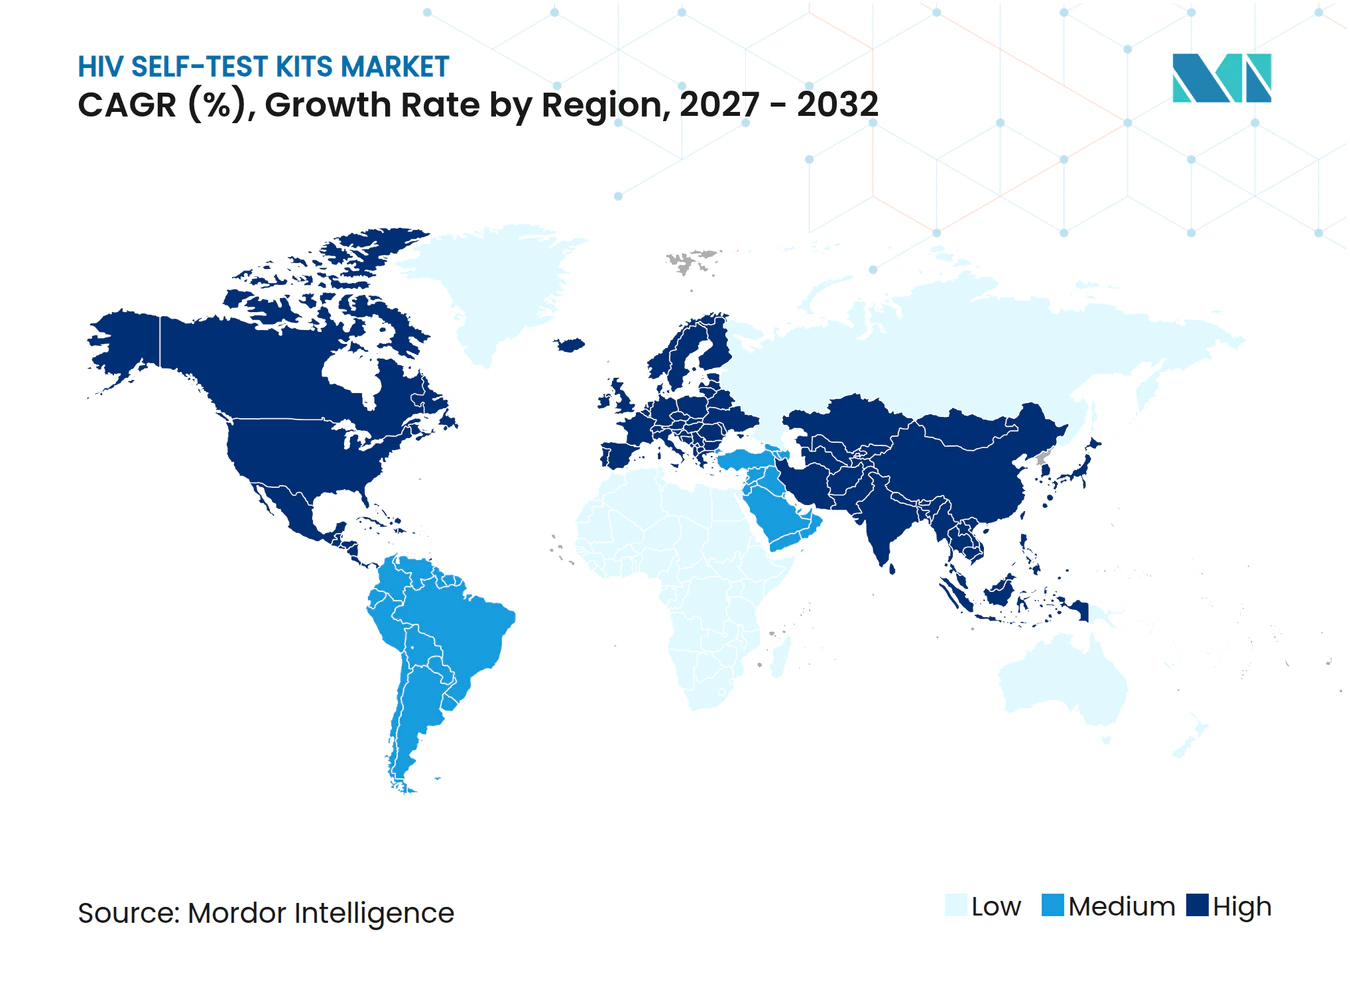
- 地域別では、北米が2026年の収益の42.5%を占めました。アジア太平洋地域は2032年までに8.54%のCAGRで最も速い地域成長を示すと予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 政府主導の国家HIV検査イニシアチブ | +1.80% | グローバル;北米・欧州で最も強い | 中期(2~4年) |
| 自己検査調達に向けた寄付者資金および国際保健助成金の増加 | +1.20% | サハラ以南アフリカ、アジア太平洋 | 長期(4年以上) |
| 迅速ポイントオブケアイムノアッセイにおける技術的進歩 | +1.50% | グローバル | 短期(2年以内) |
| 小売・薬局ベースの流通ネットワークの拡大 | +0.90% | 北米、欧州、アジア太平洋 | 中期(2~4年) |
| HIV早期診断に関する公衆意識向上キャンペーンの拡大 | +0.80% | グローバル | 長期(4年以上) |
| デジタルヘルスエコシステムへのHIV自己検査の統合 | +1.30% | 先進市場での早期導入 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
政府主導の国家HIV検査イニシアチブ
大規模な公共プログラムが検査への構造的障壁を取り除いています。イングランドの救急部門オプトアウト検査の拡大は24か月で約200万件の検査を完了し、検査を受けた人の73%がこれまで一度も検査を受けたことがなかったことが判明しました。CDCのTogether TakeMeHomeプログラムは初年度に44万件の自己検査を配布し、そのうち24.1%が初めて検査を受ける人に提供されました。これは、集中調達と郵便注文ロジスティクスが全国規模の普及をいかに拡大できるかを示しています。[1]スコットランドの2023年~2026年の排除計画は、スティグマ軽減戦略の中に自己検査を組み込んでおり、更新されたWHOガイドラインはPrEPの開始または維持のための自己検査を支持し、世界的な規制の調和を推進しています。[2]これらのイニシアチブは予測可能な需要量を固定し、償還に関する議論を加速させます。中期的には、義務的な検査目標が予算制約のある環境でもキットの普及を持続させると予想されます。
自己検査調達に向けた寄付者資金および国際保健助成金の増加
PEPFARがアフリカの工場から2025年までに1,500万件の検査を調達するというコミットメントは、輸送コストを削減し納期を短縮する地域製造へのシフトを示しています。CDCファウンデーションが53のコミュニティ組織に500万米ドルを投入したことは、ラストマイル流通に対する小規模助成金の触媒効果を示しています。ユニットエイドの地域製造施設はさらに供給を多様化し、輸入依存国の通貨リスクを軽減します。しかし、クリントン・ヘルス・アクセス・イニシアチブは2025年までに95億米ドルの資金ギャップを警告しており、ブレンドファイナンスメカニズムへの圧力が生じています。持続的な寄付者資金の流入は、分子キットの価格プレミアムを吸収し、人道的危機のための備蓄を確保するために引き続き重要です。
迅速ポイントオブケアイムノアッセイにおける技術的進歩
ノースウェスタン大学のナノメカニカルプラットフォームは数分で結果を提供し、急性期の抗原を検出することで、従来の抗体検査のウィンドウ期間を軽減します。NIHが資金提供するプロジェクトは、ウイルス再燃モニタリング機能を備えた5米ドル以下の自己検査の商業化を目指しており、実験室PCR感度との同等性が期待されます。パターン化された乾燥血漿スポットカードはヘマトクリット変動に関連する前分析エラーを削減し、RT-PCRラテラルフローハイブリッドは82.29 RNAコピー/mLの検出限界に達し、高スループットNATシステムに匹敵します。急速に進化する小型化により、キットのサイズと輸送重量が圧縮され、新たな消費者直接チャネルが開拓されると予想されます。
小売・薬局ベースの流通ネットワークの拡大
WalgreensはKFFのGreater Than HIVと提携し、550店舗で無料検査を提供し、大型チェーン店が日常的な環境での検査を標準化する可能性を示しました。Bootsのプライベートブランドキットの発売は、英国での市販小売にモデルを拡大しました。ブライトンのサウナにおけるデジタル自動販売機のパイロットは、クリニックが閉まっている時間帯に、アクセスが困難なグループに個人情報に配慮したアクセスを提供します。ケニアのePrEPパイロットは、オンライン薬局とPrEP適格性のための遠隔診療を統合しており、このモデルは他のモバイル活用が進む市場にも広がる可能性があります。薬局が遠隔医療キオスクを統合するにつれて、ケアへの連携ギャップが縮小し、リピート購入率と処方転換が向上すると予想されます。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 新興地域におけるサプライチェーンの混乱と製造能力の限界 | –1.1% | サハラ以南アフリカ、南アジア、ラテンアメリカ | 中期(2~4年) |
| 自己検査キットに対する可変的な償還政策と保険適用の欠如 | –0.8% | グローバル;中所得国で深刻 | 長期(4年以上) |
| 保守的なコミュニティにおける自己検査普及を制限する社会文化的スティグマ | –0.9% | 中東・北アフリカ、世界中の保守的な地域 | 長期(4年以上) |
| 検査後のケアへの連携インフラの不足 | –0.7% | 世界中の農村部および資源が限られた環境 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
新興地域におけるサプライチェーンの混乱と製造能力の限界
2020年~2021年のCOVID-19期間は、輸入依存がHIV検査の入手可能性をいかに麻痺させるかを明らかにしました。輸送のボトルネックにより、東アフリカの一部では数か月にわたる在庫切れが発生しました。セネガルのdiaTROPIXとナイジェリアのCodix Bio施設が地域の生産能力を追加している一方で、スケーラビリティの課題は依然として残っています。ISO-13485認証とWHO事前認定には数年のデータと資本支出が必要です。欧州のIVDR規則はHIV検査を高リスクに再分類し、認定機関の審査予算を持たない小規模メーカーを圧迫しており、2027年まで世界的なキットの多様性が縮小する可能性があります。これらの要因により、分子フォーマットとラテラルフローフォーマットの価格差が拡大し、寄付者の予算が圧迫される可能性があります。
自己検査キットに対する可変的な償還政策と保険適用の欠如
米国の医療費負担適正化法の予防サービス義務は自己検査に一律には適用されず、2025年にメディケアがHIV/AIDSを慢性疾患管理プログラムに追加したにもかかわらず、多くのユーザーが自己負担を強いられています。[3]中所得国はより大きな障壁に直面しており、オンラインPrEP研究におけるケニアの購入者は月額11.77米ドルを支払う意思があり、これは現地の日当収入を超える金額です。西ケニアのコストモデルは、コミュニティモビライザーなどのキット以外の費用が総流通予算の30%を占めることを示しており、これらのコストは保険でほとんどカバーされません。一貫性のない支払い経路は、小売業者が高マージンの分子キットを在庫する意欲を削ぎ、技術普及を遅らせています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
技術別:
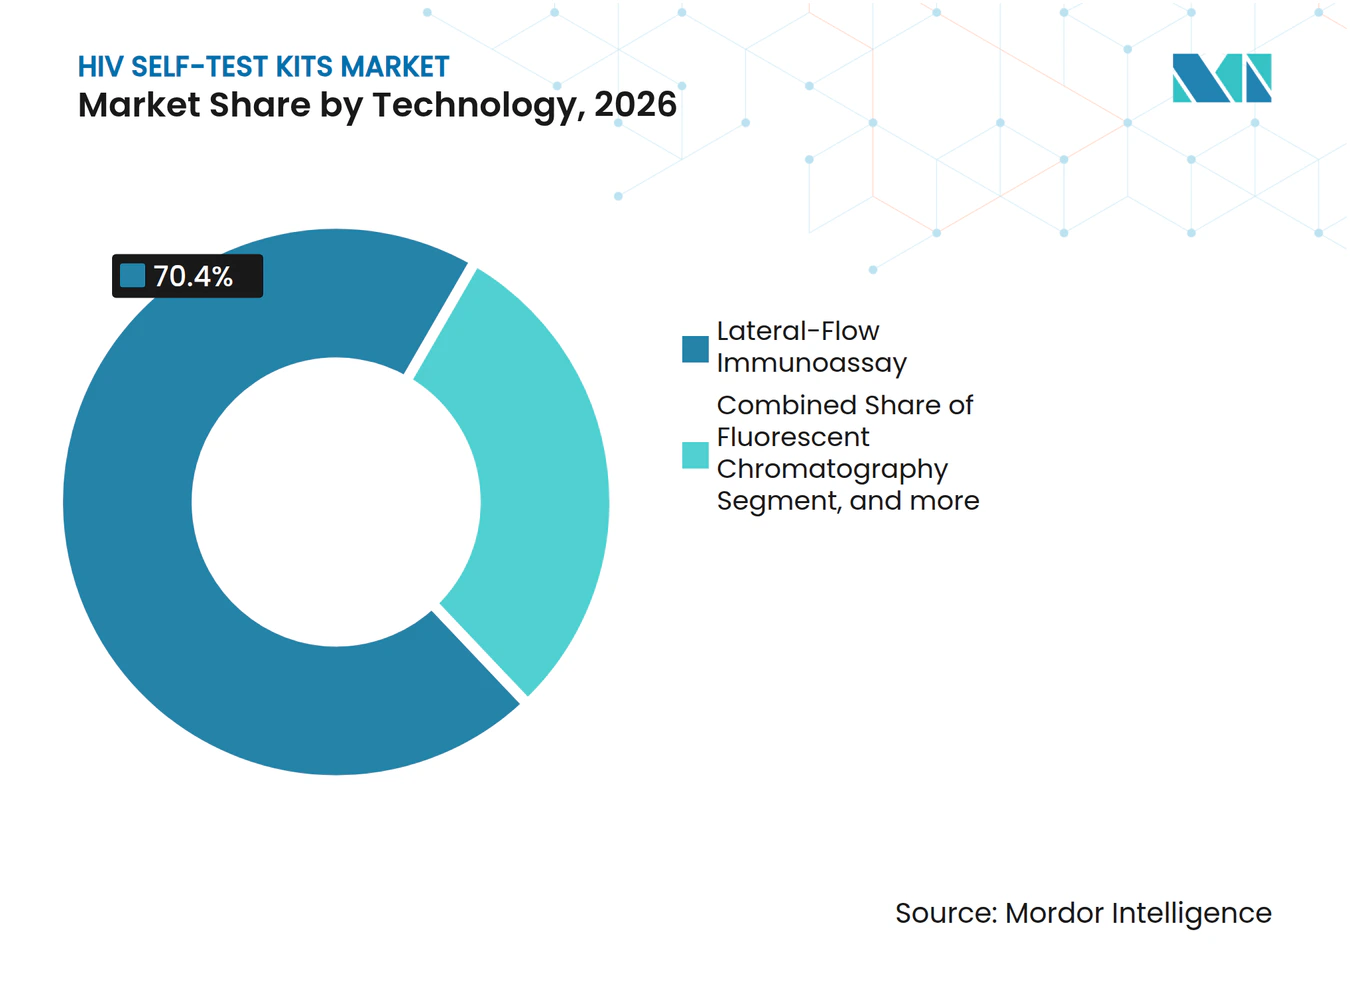
分子技術の収束がラテラルフロー優位性に挑戦ラテラルフロー免疫測定法技術は2026年に70.4%のシェアを保持しており、低い製造コスト、短い結果判定時間、およびラトマイル流通を支える常温安定性によって支えられています。これらのデバイスはHIV-1およびHIV-2抗体を単純な視覚的ラインで検出し、電力やリーダーを必要としないため、ドナー資金による大規模配布に適しています。分子診断およびリーダー対応家庭用検査は、購入者がより高い感度と強力なデジタル統合を求めるにつれ、2032年までに8.95%のCAGRで成長すると予測されています。後期開発段階にある新しい分子診断フォーマットは、等温増幅またはCRISPRベースの検出を利用して診断ウィンドウを10日未満に短縮します。1分で結果が得られるフロースループラットフォームも足場を築きましたが、ドナーチャネルでは価格面での逆風に直面しています。HIV自己検査キット市場は、精度、使いやすさ、および記録性のバランスを取ったデザインを引き続き支持しています。
LFA(ラテラルフローアッセイ)の優位性は、早期感染のギャップを埋め、サーベイランスシステムに統合できる監査可能なタイムスタンプ付き出力を提供する必要性によって試されています。リーダー対応デザインは誤判定エラーに対処し、非補助環境での一貫性を向上させます。接続性は、公衆衛生チームおよび四半期ごとの検査を追跡するPrEPプログラムの報告負担を軽減します。これらの優先事項は調達においても見られ、入札ではデジタル機能と早期感染における検証済みパフォーマンスがますます求められています。メーカーはそれに応じてラインを適応させており、コストの同等性がHIV自己検査キット市場における主流採用の閾値であり続けています。LFAは価格に敏感な環境で存続する一方、分子診断および接続フォーマットは規制された小売および管理ケアチャネルで拡大していきます。


注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
サンプルタイプ別:
血液ベースの優位性にもかかわらず口腔液検査が台頭血液ベースの指先穿刺デバイスは2026年に55.7%のシェアを維持しており、複数のプラットフォームに対するWHO事前認定と、毛細管採血を行うプログラムにおけるトレーニングの習熟度によって支えられています。指先穿刺検査はフィールド条件下で高い感度を発揮し、広い温度範で安定して動作します。初めて検査を受ける人や青少年が非侵襲的な採取を好むため、口腔液検査は2032年までに9.43%のCAGRで拡大する見込みです。2024年時点で、OraQuickはWHO事前認定を受けた唯一の口腔液自己検査であり、これがドナーの入札を形成し、唾液ベースのキットのプレミアム価格設定を支持しました。唾液検査は、抗体価の低さとウィンドウ期間の長さにより、感度において血液検査をわずかに下回っています。尿ベースの自己検査は、抗体濃度の低さと感度の不足が規制上の障壁に直面しているため、依然として限定的です。
唾液の軌跡は、ウィンドウギャップを埋めるためにp24抗原検出を追加した第2世代アッセイに依存しています。検証されれば、これらのプラットフォームは非侵襲的な採取を維持しながら指先穿刺と同等のパフォーマンスを達成でき、躊躇しているユーザーの間での採用を広げることができます。そのシフトはまた、非侵襲的なサンプルがランセットや採取ステップに関連するユーザーエラーを減らすため、遠隔医療フローとの統合を支援します。HIV自己検査キット市場、精度が維持される場合にこのようなユーザビリティの向上に反応します。それまでの間、指先穿刺プラットフォームは、より早期の検出が重要なPrEPモニタリングなどの急性リスク環境でデフォルトであり続けます。プログラム設計は、両方のモダリティをカバーする在庫戦略を持ちながら、リスクと好みによってユーザーをセグメント化する可能性が高いです。
検査世代別:
第3世代の台頭はウィンドウ期間への圧力を反映第2世代検査は2026年に58.8%のシェアを占めており、ドナーリストに定着しており製造が簡単であるため引き続き優位を保っています。これらは単一抗原コーティングを使用し、血清学的タイムラインの後半に結果を提供しますが、これはルーティンスクリーニングには十分であるものの、急性リスクモニタリングとはあまり整合していません。第3世代デバイスは、入札スコアリングおよび規制審査が早期検出を優先するにつれ、2032年までに8.43%のCAGRで成長すると予測されています。米国および欧州連合の規制当局は、市販前承認においてより高い感度プロファイルをますます支持しており、これにより生産は二重抗原、IgM対応デザインへと向かっています。WHOの2024年の事前認定基準の更新もスコアリングにおいてより短いウィンドウ期間を評価しています。抗体とp24抗原検出を組み合わせた第4世代自己検査は商業化に向けて進んでおり、一旦発売されれば従来のフォーマットに圧力をかけることになります。
世代交代は、第3世代の卸売価格が第2世代の同等品より高いため、公共購入者にとって価格上の考慮事項をもたらします。ドナー予算は、プログラムを目標支出内に収めるための検査単価上限とパフォーマンス向上を調整する必要があります。メーカーは、単価を上げることなく入札価値を高めるために、トレーニング、デジタルサポート、または物流サービスを含めることで価格差を相殺できます。HIV自己検査キット市場は、国が地域またはリスクグループ別にアップグレードを段階的に実施するにつれ、複数年の枠組み合意内で世代混合供給を示す可能性が高いです。時間の経過とともに、パフォーマンスベースの調達が古いフォーマットの置き換えを加速するはずです。この移行のペースは、規制承認のタイミングとアプグレードサイクル中にメーカーがマージンを管理する意欲に依存します。
流通チャネル別:
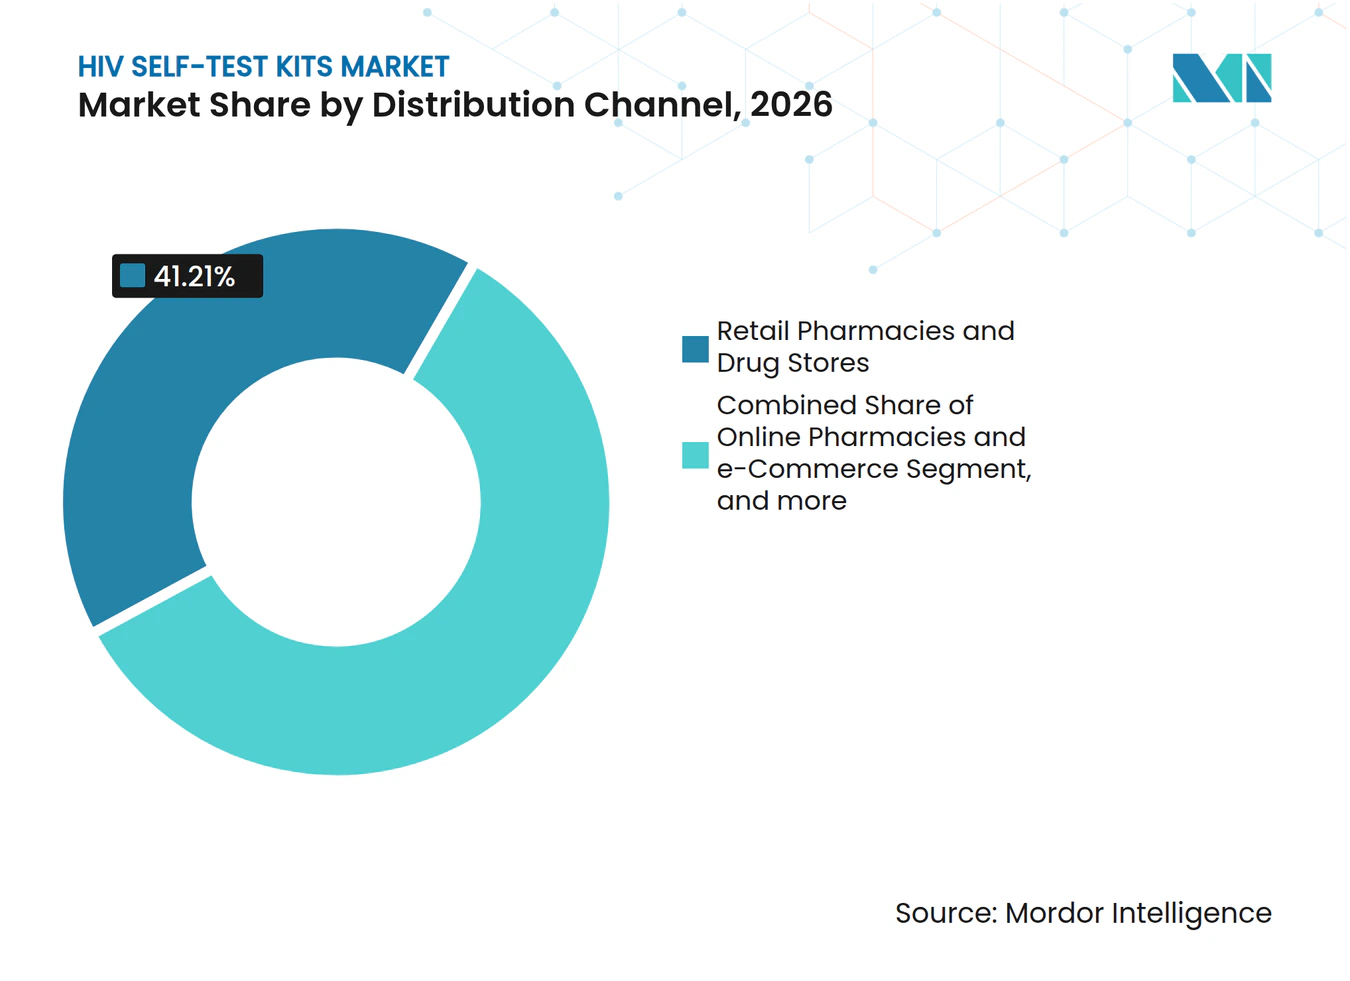
電子商取引が薬局の優位性を崩す小売薬局およびドラッグストアは、来客数、薬剤師の指導、および対象購入者向けの保険処理により、2026年の流通量の41.2%を占めました。主要チェーンはコンドームや緊急避妊薬の隣のセクシュアルヘルスコーナーに自己検査を配置し、スティグマなしに当日購入を標準化しました。薬局環境はまたPrEP調剤とも整合しており、補充時の機会的な追加購入を可能にします。オンライン薬局およびeコマースプラットフォームは、プライバシー、常時アクセス、およびサブスクリプションモデルが新規ユーザーを引き付けるにつれ、9.87%のCAGRで成長すると予測されています。Amazonのマーケットプレイス、専門eコマース事業者、および統合遠隔医療サービスは、単一のチェックアウトでキットとカウンセリングおよびより広範なSTIパネルを組み合わせています。これらの統合オファリングは平均注文額を引き上げ、自動化された四半期ごとの発送を通じてアドヒアランスを促進します。
病院およびクリニックは、産前ケアよび結核の共同スクリーニングプログラムで一般的な監督下検査を通じて控えめなシェアを占めました。公共プログラム、NGO、およびコミュニティ配布は、ドナー資金提供国において大きな単位量シェアを占め、支出サイクルに連動した定期的な急増がありました。eコマースは流通コストを削減し、多くの初回検査者にとって優先事項である個人情報に配慮した購入を支援します。薬局とデジタルチャネルはしばしば異なる購入動機を持つ購入者にサービスを提供し、共に最適化できます。HIV自己検査キット市場は、プログラムがリマインダーフローと登録ベースのアウトリーチを実装するにつれ、デジタルファーストの補充へのシフトを続けるでしょう。広範なチャネルカバレッジは、保険適用とドナー資金提供の両方のコンテキストで販売するサプライヤーにとって現在の運用要件となっています。

注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
用途別:
償還拡大に伴い在宅検査が台頭ポイント・オブ・ケア検査は2026年に用途シェアの57.7%を占め、現場カウンセリングと確認検査経路を備えたクリニックおよびモバイル環境での監督下自己検査を反映しています。監督モデルはケアへのリンケージを高め、サーベイランスシステムに構造化されたデータを提供します。施設での自己検査はまた、静脈穿刺ベースの迅速検査と比較して検査あたりのスタッフ時間を削減します。在宅検査は、支払者が郵送キットを償還する方針を採用し、デジタルサポートがアドヒアランスを改善するにつれ、2032年までに8.78%のCAGRで成長すると予測されています。複数の米国州のメディケイドプログラムは2024年に郵送自己検査キットの補償を拡大し、クリニック受診と比較して完了ケースあたりの検査総コストを削減しました。民間保険会社は、四半期ごとのアドヒアランスと文書化されたリンケージに支払いを結びつける価値ベースの取り決めを試験的に実施しています。
在宅使用は、組み込みリマインダー、前払い検査バウチャー、またはライブカウンセリングなしでは確認フォローアップにギャップが残っています。接プラットフォーム内にこれらの機能を追加するプログラムは、より良いアドヒアランスとより速い次のステップの開始を報告しています。より多くのプランが補償された在宅検査を採用するにつれ、物流パートナーシップとデジタルコーチングが標準機能となるでしょう。HIV自己検査キット市場は、在宅検査がスタンドアロン製品ではなく支援されたケア経路の一部として位置付けられる場合に恩恵を受けます。予測期間にわたり、補償が拡大し、事後サポートツールが採用されるにつれ、監督下と在宅使用の組み合わせは再バランスされる可能性が高いです。変化のペースは、資金調達方針と反応性ケースを処理する統合遠隔医療サービスの利用可能性を追跡します。
地域分析
北米HIV自己検査キット市場
2026年における北米の38.6%の収益優位性は、大規模な公共調達と成熟した償還経路に基づいており、5年間で100万件の郵便注文キットというTogether TakeMeHomeの目標がその例として挙げられます。FDAの2024年のOraQuickの青少年使用承認は、14〜17歳の約400万人の対象ユーザープールを拡大し、段階的なキット量の増加を促進しました。カナダの複サイト評価では、参加者の94.1%が補助なしで口腔液検査を正しく実施できることが判明し、診断を家庭に移行する地域の準備態勢が強化されました。メディケアがHIV自己検査を慢性疾患治療管理に統合するにつれ、小売業者のマージンが拡大し、プライベートブランドの発売を支援することが期待されています。
欧州HIV自己検査キット市場
欧州は協調的な排除ロードマップに沿って取り組みを進めている。英国は、47の救急部門にわたる2,000万ポンド規模のオプトアウト拡大策の一環として、2万件の自己検査キット供給に150万ポンドを拠出した。EUのIVDR移行は共通の品質基準の確立を促進するが、認定機関の審査待ちが解消されるまでの間、キットの多様性が一時的に低下する可能性がある。都市部のゲイ向け施設におけるデジタル自動販売機の試験導入や薬局での展開は、マイクロターゲット型の流通が地域の公衆衛生戦略を補完する様子を示している。ただし、普及状況は依然として不均一であり、東欧・南欧は95-95-95カスケードにおいて北欧諸国に後れを取っており、低価格ラテラルフロー型キットの未開拓な成長余地を示唆している。
アジア太平洋・中東・アフリカHIV自己検査キット市場
アジア太平洋地域および中東・アフリカ地域は最も高い成長余地を提供しています。中東・アフリカの2032年までの11.3%のCAGRは、2010年以降の新規感染者数の116%増加を反映しており、診断の迅速なスケールアップが求められています。アフリカ初のWHO事前認定ARV製造業者であるUniversal Corporation Kenyaは、キットのリードタイムを数週間に短縮できる広範なローカライゼーションを示しています。インドのSTAR IIIパイロットでは、ユーザーの88%が次回も自己検査を選択すると回答し、eコマースフルフィルメントに向けた強い潜在需要が明らかになりました。中国のオンライン販売は2020年に500万キットを超え、規制経路がHIV/梅毒デュアル自己検査を許可するようになり、ポートフォリオの多様化の余地示しています。日本の2024年データは農村部での診断不足を示しており、分散型スクリーニングにおいて自己検査が果たせる重要な役割を浮き彫りにしています。
競合状況
市場集中度
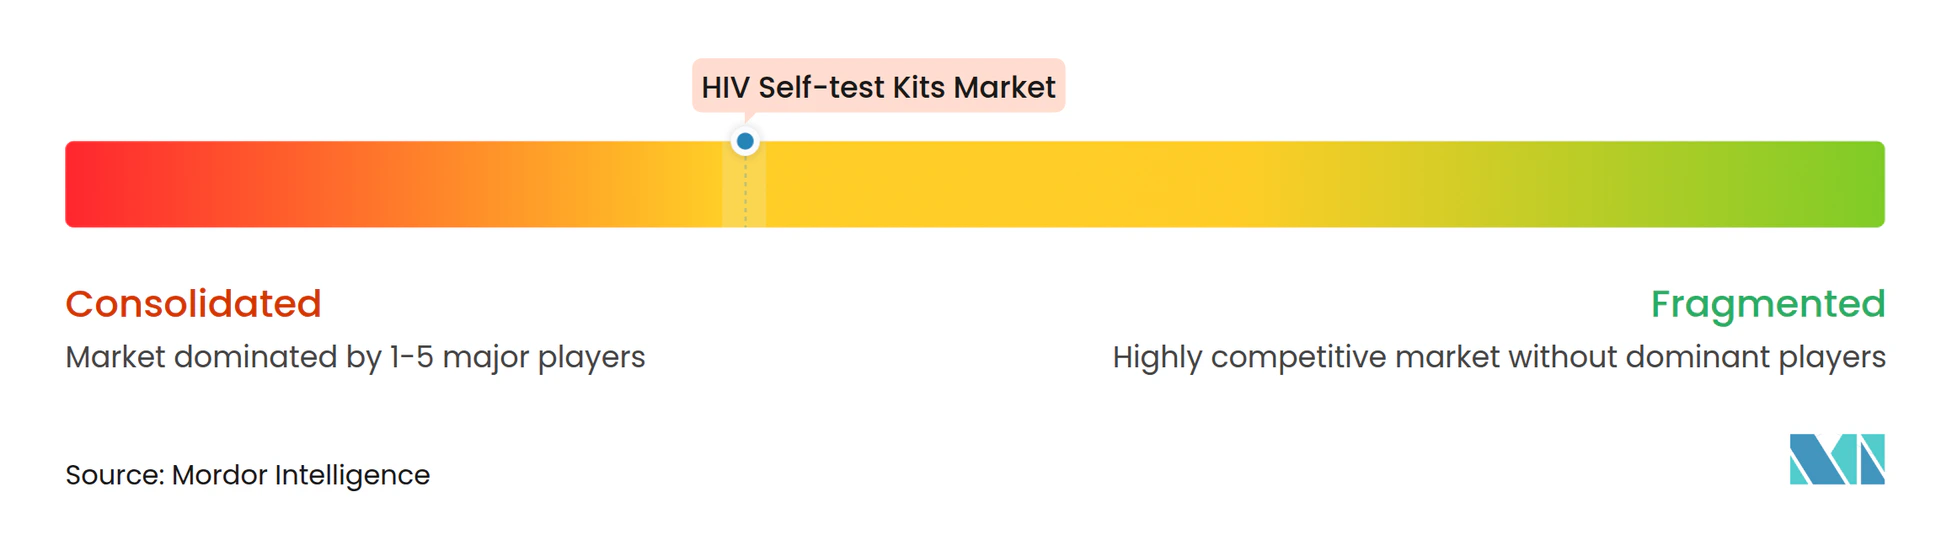
HIV自己検査キット市場は中程度に分散しており、上位5社が2024年の年間キット出荷量の推定62%を占めています。OraSureの5,680万米ドルの収益とFDAの青少年ラベル拡張は口腔液検査でのリードを強化し、AbbottのPanbioキットは血液ベースのシェアを争っています。RocheによるLumiraDxのポイントオブケア資産の買収は、在宅フォーマットに波及する可能性のある統合分子プラットフォームへの移行を示しています。Trinity Biotechは、国家アルゴリズムへのTrinScreen製品の組み込みを活用してその規模以上の存在感を示し、SD BiosensorのWHO技術移転ライセンスは新興市場製造への道を開いています。
戦略的プレイブックは3つのレバーを中心に展開しています:青少年ラベリング、分子精度、およびデジタルエコシステム統合です。OraSureは遠隔医療プロバイダーと提携し、即時のケアへの連携ビデオ相談を提供しています。AbbottはBluetooth対応カートリッジをパイロット展開し、匿名化された結果をサーベイランスダッシュボードにアップロードし、公衆衛生購入者にアピールしています。Linear Diagnosticsなどの新規参入者は、100万ポンドのシード資金に支えられた5分間の指数増幅アッセイを急速に進めており、超高速フォーマットへのベンチャーキャピタルの流入の例です。この変動にもかかわらず、規制上のハードルは依然として重大であり、IVDR適合性とFDA 510(k)経路は数百万ドルの臨床検証予算を必要とし、新規承認のペースを抑制しています。
デジタルパートナーシップも同様に決定的です。Grindrのクリック可能な検査バナーはユーザーを無料キット注文ページにリダイレクトし、AmazonのBuy With Primeバッジは特定のキットのチェックアウトを加速します。BootsやCVSを含む小売薬局のプライベートブランドは2年以内にデビューすると予想され、ラテラルフロー製品のコモディティ化をさらに進めます。価格競争は激化しますが、高マージンの分子アッセイとコンパニオンアプリのサブスクリプションが収益防衛を提供します。全体として、ローカライズされた生産がロジスティクスコストを削減し、政府が自己検査を必須医薬品リストに追加するにつれて、競争の激しさは高まる見込みです。
HIV自己検査キット産業リーダー
-
OraSure Technologies
-
Abbott Laboratories
-
bioLytical Laboratories
-
Atomo Diagnostics
-
Chembio Diagnostics
- 注:主要企業の掲載順は順位を示すものではありません。
HIV自己検査キット市場 このレポートでカバーされる企業
- AAZ-LMB
- Abbott Laboratories
- Access Bio, Inc.
- Atomo Diagnostics
- Beijing Wantai Biological Pharmacy Enterprise
- BioSure (UK) Ltd
- bioLytical Laboratories
- Biosynex SA
- Chembio Diagnostics
- Guangzhou Wondfo Biotech
- InTec Products, Inc.
- MedMira Inc.
- Meril Life
- Nantong Egens Biotech
- Orasure Technologies
- Premier Medical Corporation
- Trinity Biotech
- Zhuhai Livzon Diagnostics
最近の産業開発事情 HIV自己検査キット市場
- 2025年5月:Linear Diagnosticsが5分間のSTI/HIV迅速検査を進めるために100万ポンドを受領しました。
- 2025年2月:FINDとUnitaidがアフリカのキット供給を強化するためにダカールの地域診断プラントdiaTROPIXの立ち上げを支援しました。
- 2025年2月:OraSure TechnologiesがOraQuick HIV自己検査の最低年齢を14歳に引き下げるFDA承認を取得しました。
グローバルHIV自己検査キット市場レポートの範囲
レポートの範囲として、HIV自己検査キットは、個人が自宅でプライベートにHIVの状態を確認できる診断ツールです。通常、少量の血液または口腔液サンプルを採取し、数分以内に結果を提供します。これらのキットは早期発見を可能にし、秘密の検査を促進し、HIV検査サービスへのアクセスを増加させます。
HIV自己検査キット市場は、技術(ラテラルフローイムノアッセイ、免疫ろ過/フロースルー、蛍光クロマトグラフィー、新興分子/リーダー対応)、サンプルタイプ(血液、口腔液、尿)、検査世代(第2世代、第3世代、第4世代)、流通チャネル(小売薬局・ドラッグストア、オンライン薬局・電子商取引、病院・クリニック、公共プログラム/NGO・コミュニティ)、用途(在宅検査、ポイントオブケア検査、施設ベースの自己検査)、地域(北米、欧州、アジア太平洋、中東・アフリカ)別にセグメント化されています。市場レポートはまた、世界の主要地域にわたる17か国の推定市場規模とトレンドをカバーしています。レポートは上記セグメントの金額(百万米ドル)を提供します。
セグメンテーション概要
| ラテラルフローイムノアッセイ |
| 免疫ろ過/フロースルー(例:INSTI) |
| 蛍光クロマトグラフィー |
| 新興分子/リーダー対応在宅検査 |
| 血液(指先穿刺) |
| 口腔液 |
| 尿 |
| 第2世代 |
| 第3世代 |
| 第4世代 |
| 小売薬局およびドラッグストア |
| オンライン薬局および電子商取引 |
| 病院およびクリニック |
| 公共プログラム/NGOおよびコミュニティ流通 |
| 在宅検査 |
| ポイントオブケア検査 |
| 施設ベースの自己検査 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| 技術別 | ラテラルフローイムノアッセイ | |
| 免疫ろ過/フロースルー(例:INSTI) | ||
| 蛍光クロマトグラフィー | ||
| 新興分子/リーダー対応在宅検査 | ||
| サンプルタイプ別 | 血液(指先穿刺) | |
| 口腔液 | ||
| 尿 | ||
| 検査世代別 | 第2世代 | |
| 第3世代 | ||
| 第4世代 | ||
| 流通チャネル別 | 小売薬局およびドラッグストア | |
| オンライン薬局および電子商取引 | ||
| 病院およびクリニック | ||
| 公共プログラム/NGOおよびコミュニティ流通 | ||
| 用途別 | 在宅検査 | |
| ポイントオブケア検査 | ||
| 施設ベースの自己検査 | ||
| 地域 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
レポートで回答される主要な質問
HIV自己検査キット市場の現在の規模はどのくらいですか?
市場は2027年に269.39 ミリオン 米ドルを生み出し、2032年までに387.65 ミリオン 米ドルに達すると予測されています。
2032年までの自己検査キットのCAGRはどのくらいと予測されていますか?
収益は7.55%のCAGRで拡大する見込みです。
現在の販売を支配している技術はどれですか?
ラテラルフロー免疫測定法は2026年の収益の70.4%を占めました。
最も速く成長している流通チャネルはどれですか?
オンライン薬局は、プライバシーへの懸念がユーザーを郵便注文キットに誘導するにつれて、19.3%のCAGRで拡大しています。
最も高い成長可能性を提供する地域はどこですか?
中東・アフリカは感染率の上昇とドナー資金により、2032年までに11.3%のCAGRで成長すると予測されています。
米国で承認された自己検査へのアクセスを最近取得した年齢層はどれですか?
2024年に、FDAはOraQuickキットを14歳以上のユーザーに承認し、青少年の適用範囲を拡大しました。