
AI推論向けHBM市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 1.19 十億米ドル |
| 市場規模 (2031) | 5.10 十億米ドル |
| 成長率 (2026 - 2031) | 33.78 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるAI推論向けHBM市場分析
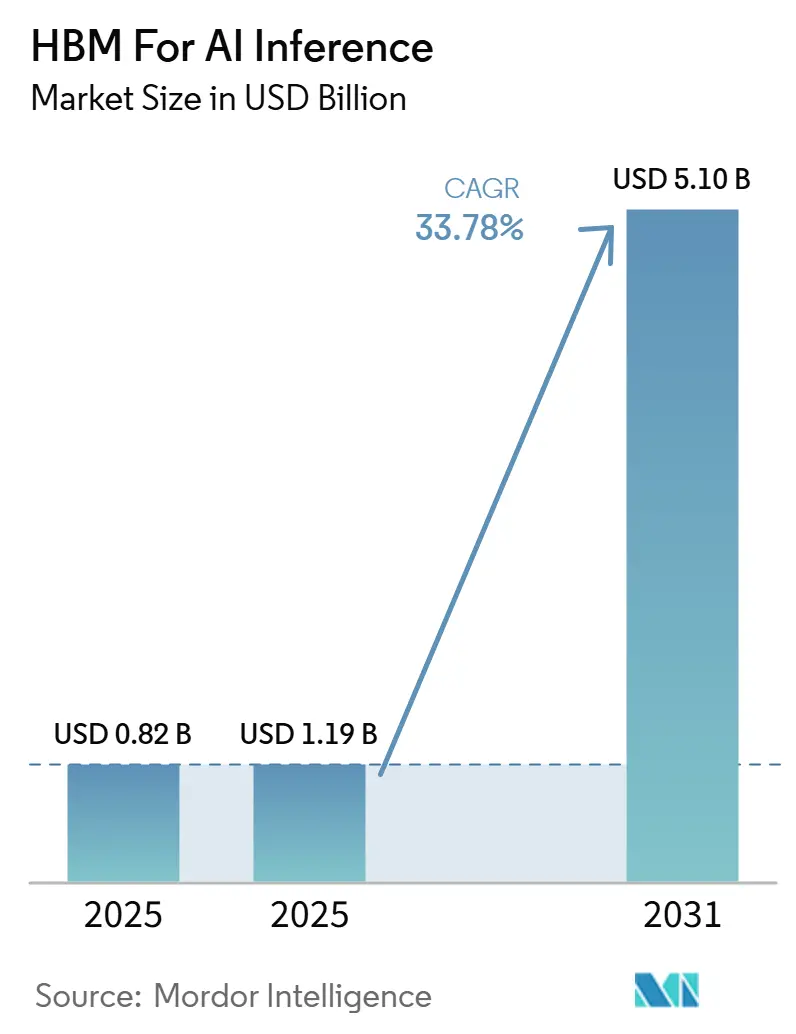
AI推論向けHBM市場の規模は、2025年の0.82 ビリオン 米ドルおよび2026年の1.19 ビリオン 米ドルから、2031年までに5.10 ビリオン 米ドルへと拡大し、2026年から2031年の間にCAGR 33.78%を記録すると予測される。
この拡大は、AIへの支出がトレーニング集約型サイクルから推論集約型デプロイメントへと明確にシフトしていることを反映しており、メモリ帯域幅はサポート仕様ではなくコアパフォーマンスの制約要因となっている。モデルがより長いコンテキスト、より高い同時実行性、よりエージェント的なユースケースへと移行するにつれて、アクセラレータ設計はコンピュートの追加だけでなく、データを効率的に移動させることにより高い価値を置くようになっている。ハイパースケーラーがHBM消費への唯一の経路ではなくなり、カスタムシリコンプログラムが内部推論スタック向けに先進メモリを直接調達するようになったことで、需要基盤も拡大している。HBMスタックの歩留まり、先進パッケージングの可用性、および認定タイムラインのすべてが、新規キャパシティがデプロイ可能な製品に転換される速度を制約しているため、供給は依然として逼迫している。予測期間にわたり、アクセラレータあたりのコンテンツが増加し、クラウド、エンタープライズ、および地域AIインフラプログラム全体でより広範な採用が広がるにつれて、AI推論向けHBM市場は成長する態勢にある。
レポートの主要なポイント
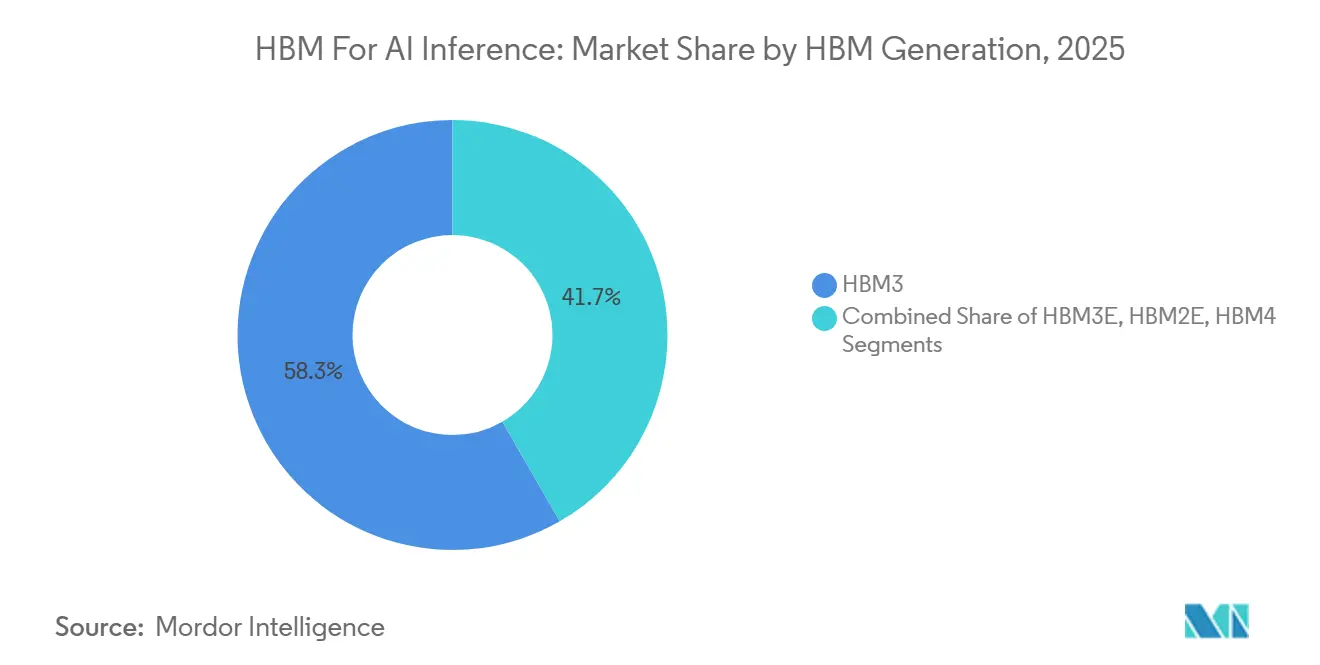
- HBM世代別では、HBM3が2025年に58.31%のシェアを保持し、HBM4はAI推論向けHBM市場において2031年までにCAGR 34.58%で拡大すると予測されています。
- コンピュートプラットフォーム別では、GPUが2025年に市場の82.74%を占め、NPUはAI推論向けHBM市場において2031年までにCAGR 34.73%で最も速い成長を記録すると予想されています。
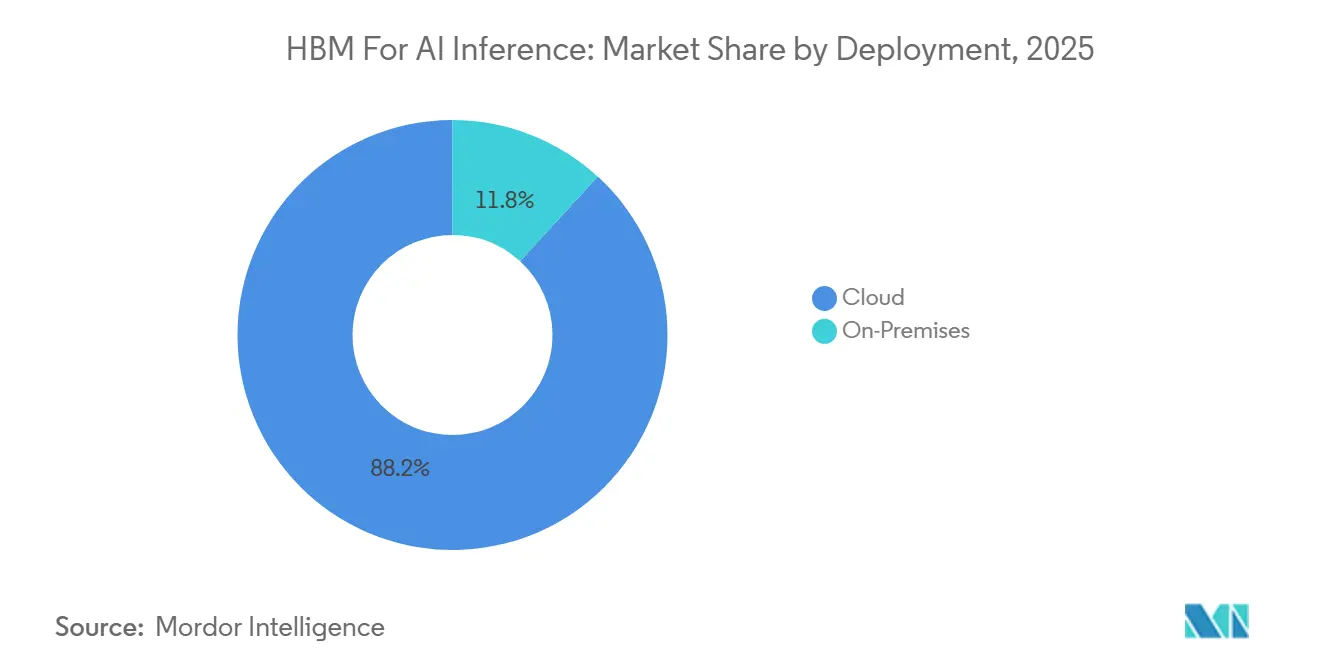
- デプロイメント別では、クラウドが2025年にAI推論市場シェアの88.19%を保持し、AI推論向けHBM市場において2031年までにCAGR 34.16%で拡大すると予測されています。
- エンドユーザー別では、クラウドサービスプロバイダーが2025年に市場の78.26%を占め、企業はAI推論向けHBM市場において2031年までにCAGR 34.76%で拡大すると予測されています。
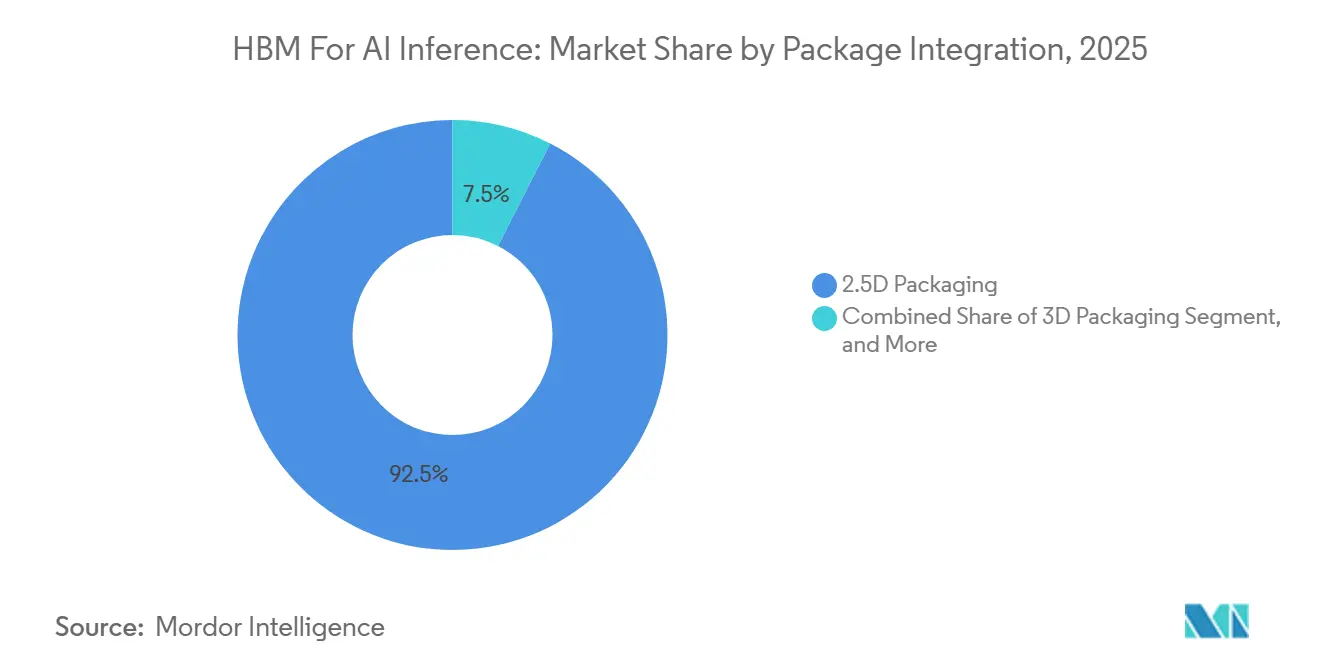
- パッケージ統合別では、2.5Dパッケージングが2025年に92.49%のシェアを獲得し、チップレットベースの統合はAI推論向けHBM市場において2031年までにCAGR 34.29%で成長すると予想されています。
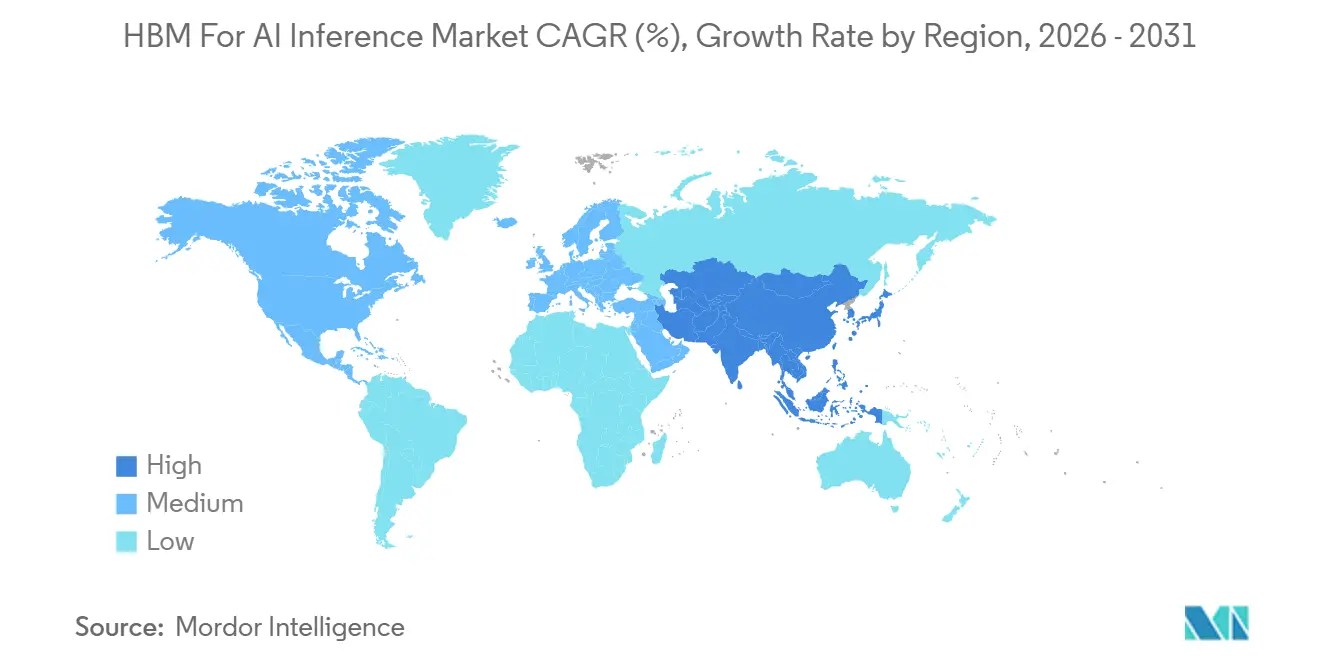
- 地域別では、北米が2025年にAI推論市場の49.93%を占め、アジア太平洋はAI推論向けHBM市場において2031年までにCAGR 34.64%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| ジェネレーティブAIワークロード密度によるアクセラレータあたりのHBMコンテンツの増加 | +7.5% | グローバル、北米およびアジア太平洋に集中 | 短期(2年以内) |
| 長文コンテキストモデルによるメモリバウンド推論 | +6.8% | グローバル、北米および欧州が主導 | 短期(2年以内) |
| クラウドおよびハイパースケーラーのAIクラスター拡張 | +6.2% | 北米が優勢、アジア太平洋が台頭 | 中期(2〜4年) |
| 低レイテンシおよび高エネルギー効率に向けたエッジ推論需要 | +3.9% | アジア太平洋がコア、北米および欧州への波及 | 中期(2〜4年) |
| 高スタック数を可能にする高度なパッケージング技術の進歩 | +3.2% | アジア太平洋がコア、台湾および韓国、北米への波及 | 長期(4年以上) |
| ハイパースケーラーによる推論ファーストのカスタムシリコン採用 | +2.8% | 北米およびアジア太平洋 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ジェネレーティブAIワークロード密度によるアクセラレータあたりのHBMコンテンツの増加
新しいアクセラレータサイクルごとにメモリ容量と帯域幅が向上し、製品のアップグレードがHBM AI推論市場の直接的な拡大につながっています。NVIDIAは、Blackwell B200がGPUあたり192 GBのHBM3eと8.0 TB/sのメモリ帯域幅を備えており、前世代と比較してデバイスあたりのメモリ容量を大幅に増加させると述べました。NVIDIAはまた、Vera Rubinプラットフォームの概要を示しました。このプラトフォームははるかに大きなHBM帯域幅エンベロープを中心に構築されており、次のパフォーマンスステップがコンピュート密度と同様にメモリ移動を中心に構築されていることを示しています。MicronはHBM4がエージェント型AI推論のスループットと電力効率の両方を改善するよう設計されていると述べており、アクセラレータユニットの成長が不均一な場合でも、より高いHBMコンテンツの根拠を強化しています。Samsungは2026年にHBM4の商業出荷を開始し、より高いパフォーマンスとより優れた熱特性を中心に製品を位置付け、プラットフォームの変更ごとにメモリスタックの価値が上昇していることを強調しました。このパターンが重要なのは、アクセラレータの出荷量が同じペースで増加しなくても、AI推論向けHBM市場が拡大し続けることができるためです。これは、認定された各パッケージでより多くの収益が獲得されているためです。
長文コンテキストモデルによるメモリバウンド推論
AI推論向けHBM市場は、長文コンテキスト推論が以前のモデルデプロイメントよりもはるかに積極的にメモリを読み取るという単純な事実によっても押し上げられています。Micronはエージェント型AI推論がメモリトラフィックに非常に敏感であると説明し、メモリアクセスがボトルネックになると同時実行性とKVキャッシュの負荷が応答時間を大幅に延長する可能性があることを示しました。[1] コンテキストウィンドウが拡大するにつれ、メモリ要件はモデルサイズだけでなくアクティブなシーケンス処理に応じてスケールし、購入者をより高い帯域幅のメモリ層へと押し続けています。MicronのHBM4仕様はスタックあたり2.8 TB/s超、HBM3eより20%以上優れた電力効率を目標としており、スケールでのトークンあたりコストの低減を直接サポートします。実際のデプロイメントの観点から、メモリ帯域幅は推論のサービス品質、クラスター利用率、およびエネルギー使用に同時に影響を与えるようになっています。そのため、AI推論向けHBM市場は、単なるアクセラレータの発表ではなく、モデルアーキテクチャとサービング動作にますます結びついています。
クラウドおよびハイパースケーラーのAIクラスター拡張
クラウドインフラは、最大の推論フリートが依然としてハイパースケーラー環境内で構築されているため、AI推論市場におけるHBMの主要なデプロイメント経路であり続けています。Microsoftは2026年1月にMaia 200を発表しました。このアクセラレータは自社のデータセンターフットプリント内での推論用途向けに216 GBのHBM3eと7 TB/sのメモリ帯域幅を備えています。AWSはTrainium3を144 GBのHBM3eと4.9 TB/sの帯域幅で位置付け、内部アクセラレータプログラムが今やメモリ能力を第一の設計特性としてスケールしていることを示しました。GoogleはTPU Ironwoodを192 GBのHBMと7.37 TB/sの帯域幅で文書化し、HBM需要が単一のアクセラレータベンダーを超えて複数の大規模な内部シリコンスタックへと広がっていることを確認しました。これらのデプロイメントが重要なのは、複数のクラウドオペレーターにわたって高度なメモリの耐久性のある複数年にわたる調達チャネルを同時に生み出すためです。その結果、AI推論向けHBM市場は単一のGPUードマップへの依存度が低下し、クラウド推論能力のより広範な構築に対してより多くのエクスポージャーを持つようになっています。
低レイテンシおよび高エネルギー効率に向けたエッジ推論需要
エッジ需要はクラウド需要よりも依然として小さいですが、より多くの推論がデバイスやローカルシステムに近づくにつれ、AI推論向けHBM市場の意味のある拡張レイヤーになりつつあります。コンピュートミックスにおける最も速い成長はNPUベースの推論によって牽引されており、AI PC、組み込みシステム、およびデバイスサイドのユースケースにおける低レイテンシ、より厳しい電力予算、およびよりローカルな処理への需要を反映しています。このシフトが重要なのは、ローカル推論がトレーニング指向のサーバー設計よりもエネルギー効率に敏感であるためです。MicronはHBM4がHBM3eより20%以上優れた電力効率を提供するよう設計されていると述べており、パフォーマンスが制約されたデプロイメントにおける高度なメモリの根拠を強化しています。Metaもまた、推論に特化したカスタムシリコンロードマップがスケールでのジェネレーティブAIエクスペリエンスをサポートするためにメモリ帯域幅を増加させていることを示し、メモリ中心の最適化に向けたより広い方向性と一致しています。時間の経過とともに、これはAI推論向けHBM市場を純粋なデータセンターの話から、推論がどこで実行されるか、電力とレイテンシがどれほど厳密に管理されるかを反映するものへと広げます。
制約の影響分析*
| 制約 | CAGRへの影響(概算%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| パッケージレベルの高い熱的制約と歩留まり制約 | -3.9% | グローバル、韓国および台湾で特に顕著 | 短期(2年以内) |
| 高度なHBMの認定済み供給基盤の限定性 | -3.3% | グローバル、韓国および日本に供給ボトルネック | 中期(2〜4年) |
| 高度なパッケージング能力への強い依存 | -2.6% | アジア太平洋がコア、台湾、北米への波及 | 中期(2〜4年) |
| 輸出規制とサプライチェーンのローカライゼーション摩擦 | -2.1% | 中国、中東およびアフリカへの波及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
パッケージレベルの高い熱的制約と歩留まり制約
熱管理とスタック歩留まりは、AI推論向けHBM市場が需要を出荷収益に転換できる速度に対する即時の制限として残っています。SiemensはHBM4がインターフェース密度とパッケージの複雑さの両方を増加させ、生産開始前に熱特性が第一の設計課題になると指摘しました。層数が増えるとスタック内の熱集中が増加し、ボンディング品質、パッケージ設計、およびシステム冷却への負担が高まります。Samsungの2026年のHBM4ローンチは熱抵抗の改善を強調しており、サプライヤーが熱と安定性を二次的な最適化ではなくコアな商業要件として扱っていることを示しています。[2] これらの要因が認定を遅らせたり使用可能な出力を減少させたりすると、実効供給は発表された能力よりも遅く成長します。この制約はAI推論向けHBM市場の需要を弱めるものではありませんが、認定済み給が大規模な推論プログラムに到達できる速度を制限します。
高度なHBMの認定済み供給基盤の限定性
AI推論向けHBM市場は、高度な供給が非常に少数の認定済みメモリベンダーに集中しているという事実によって制約されています。NVIDIAとSK hynixは2026年6月に、NVIDIAの幅広い将来の製品ロードマップにわたるメモリの共同開発を対象とした複数年にわたる技術パートナーシップを発表しており、戦略的なサプライヤーアクセスがいかに重要になったかを強調しています。Samsungもまた、2026年にHBM4の量産と商業出荷を開始したと述べており、最高水準の需要層にサービスを提供できる立場にあるサプライヤーがごく少数であることを強調しています。MicronのHBM4ロードマップと製品ポジショニングは同じパターンを示しており、認定、電力効率、および帯域幅目標が単なるウェーハ拡張だけよりもサプライヤーの関連性を定義しています。最高のパフォーマンス層で認定できるベンダーが非常に少ないため、クラウドオペレーター、アクセラレータOEM、およびカスタムシリコンプログラムにとって調達リスクは高いままです。その狭い供給基盤は価格決定力を高い水準に保ち、AI推論向けHBM市場全体で配分戦略を中心的な商業課題にしています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
HBM世代別:
HBM4への移行がメモリ階層を再形成HBM3は2025年に58.31%のシェアを保持し、HBM4は2031年までにCAGR 34.58%で拡大すると予測されています。この分割は、現在のデプロイメント量にまだ固定されているが、推論パフォーマンスの新しい標準に向けてすでに移行しつつある市場を示しています。HBM3は、Hopper、H200、および初期のBlackwellシステムが2025年のデプロイ済みアクセラレータ需要の最大シェアを占めていたため、支配的であり続けました。HBM3eはブリッジ世代として機能し、サプライヤーと顧客がスケールでの完全なHBM4認定を待たずに帯域幅を向上させるのを助けました。HBM2Eは、依然としてアクティブな推論ワークロードをサポートする古いアクセラレータインストールに主に結びついた、より小さなレガシーの役割に留まりました。
次のフェーズは、仕様だけでなく商業的な準備状況によって形成されています。SamsungはHBM4製品がピンあたり11.7 Gbpsとスタックあたり3.3 TB/sを提供し、電力効率と熱抵抗が改善されていると述べました。MicronはHBM4をスタックあたり2.8 TB/s超、HBM3eより20%以上優れた電力効率で位置付け、世代交代を推論経済学に集中させています。[3] サプライヤーがHBM4Eのサンプリングと認定に移行するにつれ、AI推論向けHBM市場は以前のアクセラレータサイクルよりもメモリ世代間の転換が速くなる可能性があります。その速いサイクルは、出力をスケールし、パフォーマンスを迅速に検証できるサプライヤーに報いるでしょう。なぜなら、顧客はメモリ選択を後方互換性だけでなく、トークンスループット、電力消費、およびパッケージ密度に合わせてますます調整しているためです。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
コンピュートプラットフォーム別:
GPUの優位性がNPUの加速曲線を覆い隠すGPUは2025年に需要の82.74%を占め、NPUは2031年までにCAGR 34.73%で拡大すると予測されています。出発点は、フロンティア推論ワークロードがGPUリッチなクラウドクラスターに集中しているという現実を依然として反映しています。GPUの優位性はまた、大規模なモデルサービングのために成熟したアクセラレータスタックを引き続き優先するインストール済みソフトウェアエコシステムを反映しています。CPUおよびFPGAプラットフォームは、より狭いレイテンシ敏感またはバッチ数の少ないタスクに関連性を保っていますが、現在の需要の中心的な量を定義するものではありません。主な変化は、特化した推論ハードウェアが汎用アクセラレータのデプロイメントよりも速く成長していることです。
その変化は、AI推論向けHBM市場全体の設計選択と調達モデルの両方に見られます。AWSはTrainium3をHBM3eを中心に構築し、幅広いトレーニングパリティではなくジェネレーティブAI推論向けに位置付けており、メモリ動作がカスタムシリコン設計をどのように導いているかを示しています。GoogleはTPU Ironwoodを192 GBのHBMで文書化し、目的特化型推論プラットフォームが依然として高度なメモリ統合に収束していることを強調しました。NVIDIAのロードマップもより推論指向の能力に向かって移行しており、GPU中心とNPU的な設計優先事項の間の実際のギャップを縮小しています。その文脈において、AI推論向けHBM産業は単一の支配的なコンピュートパターンからより広いアクセラレータミックスへとシフトしており、GPUは予測期間を通じて最大のプラットフォームであり続ける可能性が高いですが。
デプロイメント別:
クラウド集中がオンプレミスの拡大とともに進化クラウドは2025年に88.19%のシェアを保持し、AI推論向けHBM市場全体で最大のデプロイメントモードであり続けています。その地位は、集中型推論サービングのスケール経済を反映しており、ハイパースケーラーは大規模な顧客基盤と急速に増加するモデルトラフィックにわたってハードウェアコストを分散させることができます。また、非常に少数の大規模オペレーター内での高度なアクセラレータ調達の集中も反映しています。オンプレミスデプロイメントは依然として小さいですが、規制された、セキュリティに敏感な、およびレイテンシに制約された環境では依然として重要です。企業がパイロットを超えて移行するにつれ、クラウドが依然として合計ミックスを支配しているにもかかわらず、オンプレミス需要は絶対的な意味で増加しています。
クラウドベースのデプロイメントは2031年までにCAGR 34.16%で拡大すると予測されています。クラウド需要の内部構造は、サプライヤー戦略にとって重要な方法で変化しています。Microsoftは自社の推論ワークロード向けにMaia 200をデプロイし、クラウド需要の一部が今やマーチャントGPUだけでなくオペレーター設計のシリコンを通じて調達されていることを示しました。このシフトはクラウドの集中を弱めるものではありませんが、AI推論向けHBM市場内の交渉力をデプロイメントとチップアーキテクチャの両方を制御するハイパースケーラーに向けて再分配します。同時に、データ主権規則とセクター固有コンプライアンス要件は、公共部門、金融、および医療環境における非クラウドインストールのフロアを提供し続けています。これは、長期的なデプロイメントの全体像が単純な勝者総取りの結果ではなく、制御されたローカル推論インフラの耐久性のある拡張スペースを持つクラウド主導の構造であることを意味します。
エンドユーザー別:
CSP集中を超えた企業の拡大が加速クラウドサービスプロバイダーは2025年に市場の78.26%を占め、企業は2031年までにCAGR 34.76%で拡大すると予測されています。このバランスは、ハイパースケーラーが今日のコアな購買グループであり続けていることを示していますが、時間の経過とともにより広い需要基盤を指し示してもいます。クラウドオペレーターは、最大の汎用サービング環境を運営しているため、大規模な推論ハードウェアの主要な所有者であり続けています。政府需要も、主権AIプログラムが計画から物理的なインフラコミットメントへと移行するにつれて拡大しています。デバイスOEMはサイクルの初期段階にありますが、ローカル推論がより高性能になるにつれてより重要になる可能性があります。
企業の立ち上がりが重要なのは、本番デプロイメントがパイロットテストよりもはるかに多くのインフラを使用するためです。組織がトライアルワークロードから組み込みドキュメント処理、内部コパイロット、およびセクター固有のモデルサービングへと移行すると、より多くの同時実行性、より多くのメモリ、およびより信頼性の高いレイテンシ動作が必要になります。MetaのMTIA 450ロードマップは、ジェネレーティブAI推論をサポートするために前世代からHBM帯域幅を2倍にし、メモリ拡張が異なるデプロイメントモデル全体でいかに中心的になっているかを強調しました。同じ論理はAI推論向けHBM市場の企業側もサポートしており、推論コストと応答性が実験的な懸念ではなく運用上の問題になっています。予測期間にわたり、企業需要はシェアでクラウドサービスプロバイダーを上回ることはありませんが、エンドユーザー需要を以前のトレーニング主導のサイクルよりも集中度を低くするのに役立ちます。
パッケージ統合別:
2.5Dの優位性が安定し、チップレットが次の変曲点を牽引2.5Dパッケージングは2025年に92.49%のシェアを保持し、チップレットベースの統合は2031年までにCAGR 34.29%で成長すると予測されています。2.5Dの現在の優位性は、高度なAIアクセラレータにおけるロジックダイとHBMスタックのペアリングのためのインターポーザーベースの統合の確立された使用を反映しています。このモデルは、ほとんどの代替案よりもパフォーマンス、パッケージング成熟度、および製造可能性のバランスが優れているため、高帯域幅推論システムの現在のニーズに適合しています。3Dパッケージングは統合の複雑さが増し、依然としてより狭い市場セグメントにサービスを提供しているため、より小さいままです。それでも、スケーリングの次の波はすでに現在のパッケージジオメトリの限界を露呈しています。
チップレットベースの統合の成長見通しは、物理的な限界と、AI推論向けHBM市場内でより複なメモリ配置をサポートする必要性から生じています。SamsungのパブリックなHBM4の方向性とNVIDIAのより広いロードマップはどちらも、コンピュートとメモリ間のパッケージレベルのより密な結合に向かっています。Siemensはまた、次世代HBM設計がより深い熱的およびパッケージの共同最適化を必要とすることを強調しており、時間の経過とともにより単一のスタックベースのアプローチよりもモジュール式でスケーラブルな統合アプローチを優先します。スタック数が増加するにつれ、チップレットベースのアプローチはルーティング、熱管理、およびダイ分割のためのより柔軟なパスを提供するため、重要性を増す可能性があります。実際の結果として、パッケージングはサプライヤーと顧客が高度なメモリを商業推論システムにどれだけ速くスケールできるかにおいて主要な差別化要因であり続けます。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米のAI推論向けHBM市場
北米は2025年の世界全体の49.93%を占め、AI推論向けHBM市場において最大の地域需要センターであり続けた。同地域は、ハイパースケーラー、内製シリコンプログラム、および商用モデルサービングインフラの集積という優位性を持つ。MicrosoftはMaia 200を米国のデータセンター拠点における推論向けに投入しており、これは地域需要がオペレーター所有のアクセラレータースタックによって強化されていることを示している。北米はまた、フロンティアAIサービスの商用展開における主要拠点であり続けており、これが先端メモリへの高い需要を持続させている。こうした需要の強さにもかかわらず、同地域は依然として、認定済みHBM出力および先端パッケージングのアジアサプライチェーンに大きく依存している。
アジア太平洋のAI推論向けHBM市場
アジア太平洋は2031年までに34.64%のCAGRで成長すると予測されており、AI推論向けHBM市場における主要生産拠点である。韓国は、Samsung ElectronicsとSK hynix Inc.が最上位パフォーマンス層全体にわたるコアサプライヤーであることから、引き続き中心的な役割を担っている。Samsung Electronicsの2026年におけるHBM4の商用化は、次世代メモリをロードマップから量産出荷へと進化させる上での同地域の役割を裏付けている。日本もまた、Micron Technology, Inc.の広島拡張計画を通じてその地位を強化しており、先端HBMの幅広い製造拠点の確立を支援している。[4] 台湾は、メモリウェーハが他の地域で製造される場合においても、先端パッケージングおよびシステムインテグレーョンを通じて不可欠な存在であり続けている。日本、インド、韓国、台湾全体でAIインフラ投資が拡大するにつれ、アジア太平洋地域はAI推論向けHBM市場の供給側と需要側の双方を強化している。
EMEAおよび南米のAI推論向けHBM市場
欧州、南米、中東・アフリカを合わせたシェアは小さいものの、その役割は徐々に高まっている。欧州では、データ主権に関する優先事項と公共部門のAIプログラムが、制御された推論キャパシティへの地域的な関心を支えている。南米は依然として規模が限られているが、クラウド導入と選択的なデータセンター投資が、将来のHBM需要に向けたより安定した基盤を形成しつつある。中東・アフリカは整備サイクルの初期段階にあるが、国家AIプログラムと初期のデータセンタープロジェクトがHBM搭載システムへの需要へと転換し始めている。これらの地域における近期の役割は、北米やアジア太平洋と規模で競うことではなく、AI推論向けHBM市場の地理的リーチを拡大し、少数の成熟した展開拠点への依存を低減することにある。
競合ランドスケープ
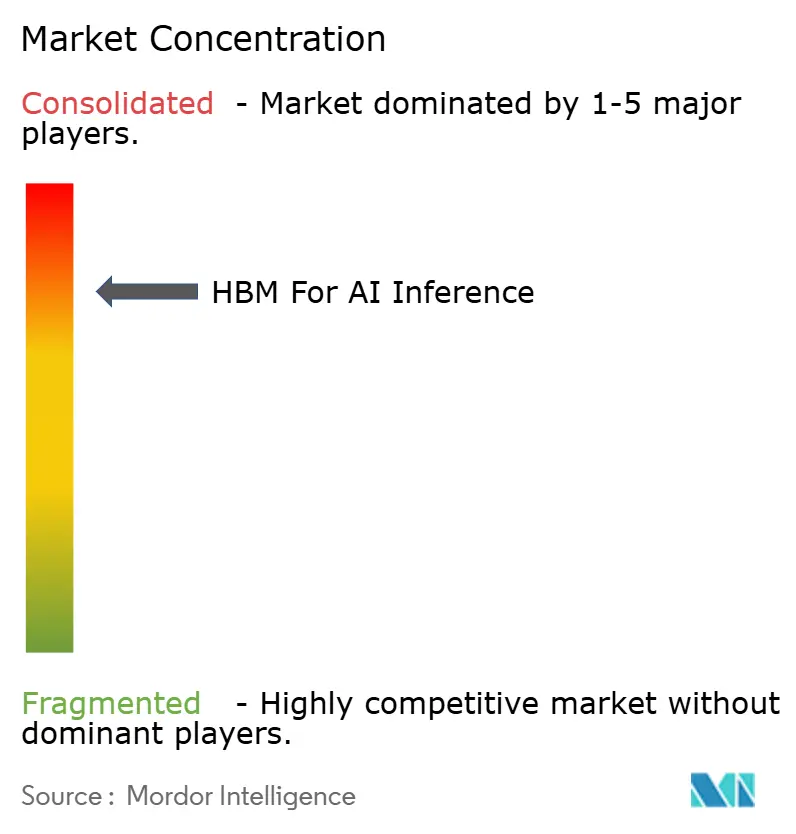
AI推論向けHBM市場は供給層で高度に集中したままであり、SK hynix、Samsung Electronics、およびMicron Technologyが高度なAIアクセラレータの認定済みメモリ基盤を支配しています。この構造は、購入者が認定の遅延とデプロイメントの遅れのリスクなしにサプライヤーを簡単に切り替えることができないため、メモリベンダーに異例のレバレッジを与えています。市場はまた、競争が製品の準備状況、熱的パフォーマンス、供給アクセス、およびパッケージング互換性にわたって同時に発生しているという点でも異例です。これは、リーダーシップが能力の主張だけで決まるのではなく、主要なアクセラレータプログラムに検証済みスタックを提供する能力によって決まることを意味します。実際には、競合フィールドは狭く、資本集約的であり、長期的な顧客パートナーシップと密接に結びついています。
SK hynixは、2026年6月に複数年にわたる技術パートナーシップを正式化したNVIDIAとのロードマップ整合を深めることでその地位を強化しました。Samsungは、業界初の商業HBM4出荷と次世代スタックパフォーマンスへの継続的な取り組みに示されるように、量産回復と迅速な商業化を通じて競争しています。Micronは電力効率のポジショニングと明確な製品ロードマップを使用して、供給の最上位層でのその役割を強化しています。需要側では、Microsoft、AWS、およびGoogleが自社の推論シリコンを設計し、大きなHBMフットプリントを直接指定することで競争力を変えています。これらの動きは、メモリ層での供給が依然として逼迫している一方で、AI推論向けHBM市場をチップ設計層でより多極化させています。
上位3社のメモリベンダーを超えた差別化の余地はまだありますが、そのほとんどはHBM製造の直接競争ではなく、アーキテクチャと統合にあります。SambaNova Systems, Inc.はSN50 RDUをHBM、大容量メモリ、および高速SRAMを組み合わせた3層メモリ構造で発表し、推論プラットフォームベンダーが単に大きなスタックを求めるのではなく、メモリ階層全体で最適化していることを示しました。学術研究もまた、書き込みパフォーマンスを読み取り指向の効率と引き換えにする管理保持の概念を含む、推論クラスターでHBMを補完できるメモリクラスを探索しています。それでも、代替品は帯域幅、成熟度、およびエコシステムの整合性が依然として現在のスタックベースのモデルを優先しているため、推論デプロイメントの最上位でHBMを置き換えるには至っていません。したがって、全体的な競合の全体像は集中したままですが、メモリプロデューサー、クラウドオペレーター、およびカスタムシリコン設計者間のより緊密な協調に向けて進化しています。
AI推論向けHBM産業リーダー
-
SK hynix Inc.
-
Samsung Electronics Co., Ltd.
-
Micron Technology, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
AI推論向けHBM市場 このレポートでカバーされる企業
- SK hynix Inc.
- Samsung Electronics Co., Ltd.
- Micron Technology, Inc.
最近の産業開発事情 AI推論向けHBM市場
- 2026年6月:NVIDIAとSK hynixは2026年6月7日に複数年にわたる技術パートナーシップを発表しました。このパートナーシップは、Vera Rubin AIスーパーコンピューター、Vera CPU、RTX Sparkパーソナルコンピューター、およびJetson Thorロボティクスプラットフォームを含むNVIDIAの全製品ロードマップ向けの次世代メモリの共同開発を対象としており、コンポーネント供給関係をAIインフラ、パーソナルAI、およびフィジカルAIにわたる製品横断的な共同アーキテクチャプログラムへと拡張しています。
- 2026年5月:Metaは、2027年初頭に大量デプロイメントが予定されている推論最適化カスタムAIチップMTIA 450を開示しました。このチップはジェネレーティブAI推論パフォーマンス要件に対応するためにMTIA 400と比較してHBM帯域幅を2倍にしており、メモリ帯域幅を主要な推論最適化ターゲットとするカスタムシリコンの広範な収束を反映しています。
- 2026年2月:Samsung Electronicsはピあたり11.7 Gbps、スタックあたり3.3 TB/sの帯域幅(HBM3eの約2.7倍)、40%優れた電力効率、および10%向上した熱抵抗を提供するHBM4の量産と商業出荷を開始し、業界初の商業HBM4製品を発表しました。
- 2026年1月:MicrosoftはTSMCの3nmプロセスで製造され、7 TB/sで216 GBのHBM3eと10ペタFLOPS超のFP4パフォーマンスを備えたAI推論アクセラレータMaia 200を発表しました。このアクセラレータはアイオワ州デモインの米国中央データセンターに最初にデプロイされ、GPT-5.2、Microsoft Foundry、およびMicrosoft 365 Copilotの推論ワークロードにサービスを提供します。
グローバルAI推論向けHBM市場レポートの範囲
AI推論向けHBM市場レポートは、HBM世代(HBM2E、HBM3、HBM3E、およびHBM4)、コンピュートプラットフォーム(GPU、CPU、NPU、およびFPGA)、デプロイメント(クラウドおよびオンプレミス)、エンドユーザー(クラウドサービスプロバイダー、企業、政府および公共部門、その他のエンドユーザー)、パッケージ統合(2.5Dパッケージング、3Dパッケージング、およびファンアウトパッケージング)、地域(北米、欧州、アジア太平洋、南米、中東およびアフリカ)によってセグメント化されています。市場予測は金額(米ドル)で提供されます。
セグメンテーション概要
| HBM2E |
| HBM3 |
| HBM3E |
| HBM4 |
| GPU |
| CPU |
| NPU |
| FPGA |
| その他のコンピュートプラットフォーム |
| クラウド |
| オンプレミス |
| クラウドサービスプロバイダー |
| 企業 |
| 政府および公共部門 |
| その他のエンドユーザー |
| 2.5Dパッケージング |
| 3Dパッケージング |
| ファンアウトパッケージング |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| 韓国 | |
| 台湾 | |
| インド | |
| アジア太平洋その他 | |
| 南米 | |
| 中東およびアフリカ |
| HBM世代別 | HBM2E | |
| HBM3 | ||
| HBM3E | ||
| HBM4 | ||
| コンピュートプラットフォーム別 | GPU | |
| CPU | ||
| NPU | ||
| FPGA | ||
| その他のコンピュートプラットフォーム | ||
| デプロイメント別 | クラウド | |
| オンプレミス | ||
| エンドユーザー別 | クラウドサービスプロバイダー | |
| 企業 | ||
| 政府および公共部門 | ||
| その他のエンドユーザー | ||
| パッケージ統合別 | 2.5Dパッケージング | |
| 3Dパッケージング | ||
| ファンアウトパッケージング | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| 韓国 | ||
| 台湾 | ||
| インド | ||
| アジア太平洋その他 | ||
| 南米 | ||
| 中東およびアフリカ | ||
レポートで回答される主要な質問
AI推論向けHBM市場の現在および将来の価値は?
AI推論向けHBM市場は2025年に0.82 ビリオン 米ドルと評価され、CAGR 33.78%で2031年までに5.10 ビリオン 米ドルに達すると予測される。
今日リードしているHBM世代と最も速く成長している世代はどれですか?
HBM3は2025年に58.31%のシェアでリードし、HBM4は2031年までにCAGR 34.58%で最も速い成長を記録すると予想されています。
なぜメモリ帯域幅がAI推論においてそれほど重要になっているのですか?
より長いコンテキストとより高い同時実行性の推論ワークロードは、モデルの重みとキャッシュデータを迅速に移動させることに大きく依存しており、HBM帯域幅を直接的なパフォーマンスドライバーにしています。
推論ワークロードにおけるHBMの需要を支配しているコンピュートプラットフォームはどれですか?
GPUは2025年に82.74%のシェアを保持しました。これは大規模な推論が依然として主にGPU密度の高いクラウド環境で実行されているためですが、NPUはCAGR 34.73%でより速く成長しています。
需要をリードしている地域と最も速く成長している地域はどこですか?
北米は2025年に49.93%のシェアでリードし、アジア太平洋は2031年までにCAGR 34.64%で最も速い拡大を記録すると予測されています。
今後数年間の供給成長に対する主なリスクは何ですか?
主なリスクは需要の弱さではなく、スタック歩留まりの限界、熱的複雑性、および高度なHBM製品の非常に少数の認定済みサプライヤー基盤の組み合わせです。