
AI GPU向けHBM市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
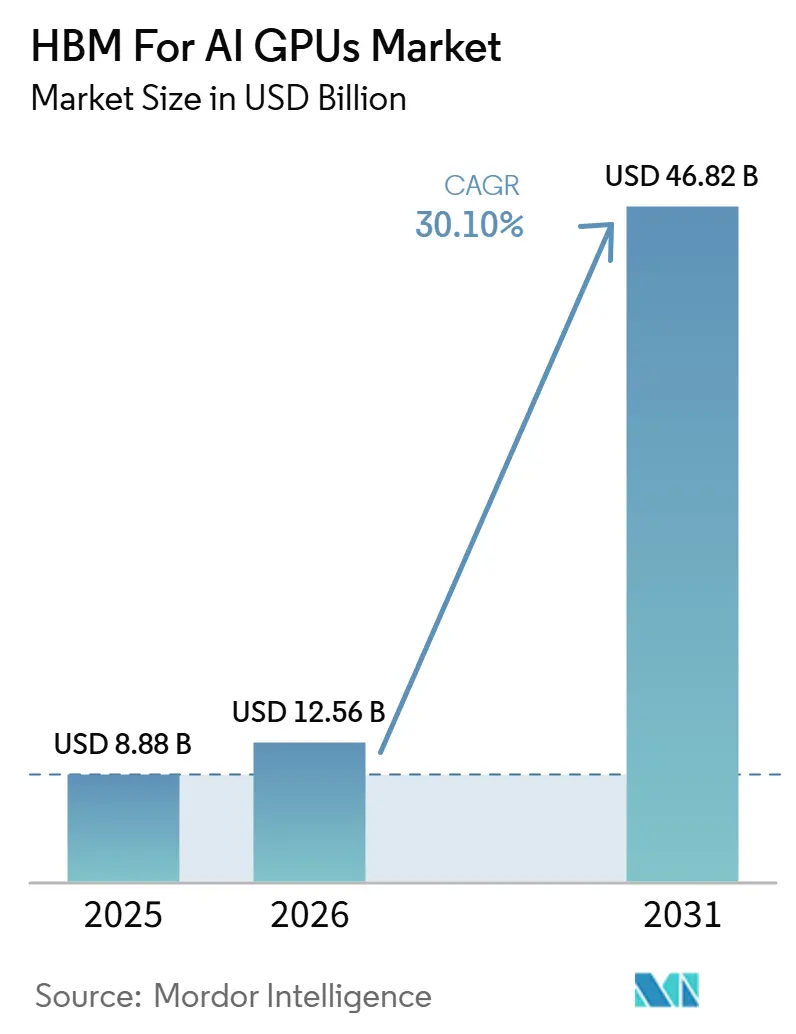
| 市場規模 (2026) | 12.56 十億米ドル |
| 市場規模 (2031) | 46.82 十億米ドル |
| 成長率 (2026 - 2031) | 30.10 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるAI GPU向けHBM市場分析
AI GPU向けHBM市場規模は、2025年の88.8 ビリオン 米ドルから2026年には125.6 ビリオン 米ドルに拡大し、2026年~2031年にかけてCAGR 30.10%で成長して2031年には468.2 ビリオン 米ドルに達する見込みです。AI GPU向けHBM市場は、新世代のアクセラレーター設計が従来世代よりもはるかに高い帯域幅と大容量のオンパッケージメモリプールを必要とするため、HBMがAIサーバー設計の中核であり続けることから拡大しています。また、2025年および2026年においては、SK hynix、Samsung Electronics、Micron Technologyの3社のみが認定済みHBMを大規模に供給していたため、供給圧力によって市場が形成され、プレミアム価格が維持されるとともに、需要を下回る出荷量の伸びにとどまりました。アドバンスドパッケージングは実質的な制約として残っており、HBMの収益はメモリスタックが展開可能なGPUシステムに統合されて初めて実現するため、パッケージング能力の確保がAI GPU向けHBM市場全体の出荷タイミングに引き続き影響を与えています。もう一つの重要な変化として、需要がハイパースケーラーのトレーニングクラスターと拡大するエンタープライズ推論基盤の双方から生じるようになり、特定の購買グループや単一のアクセラレーターサイクルへの依存度が低下しています。半導体輸出に関する規制審査、韓国のメモリ生産・台湾のパッケージング・北米のAIデータセンター展開という深い供給連鎖も、AI GPU向けHBM市場を政策および認定サイクルと密接に結びつけています。
主要レポートのポイント
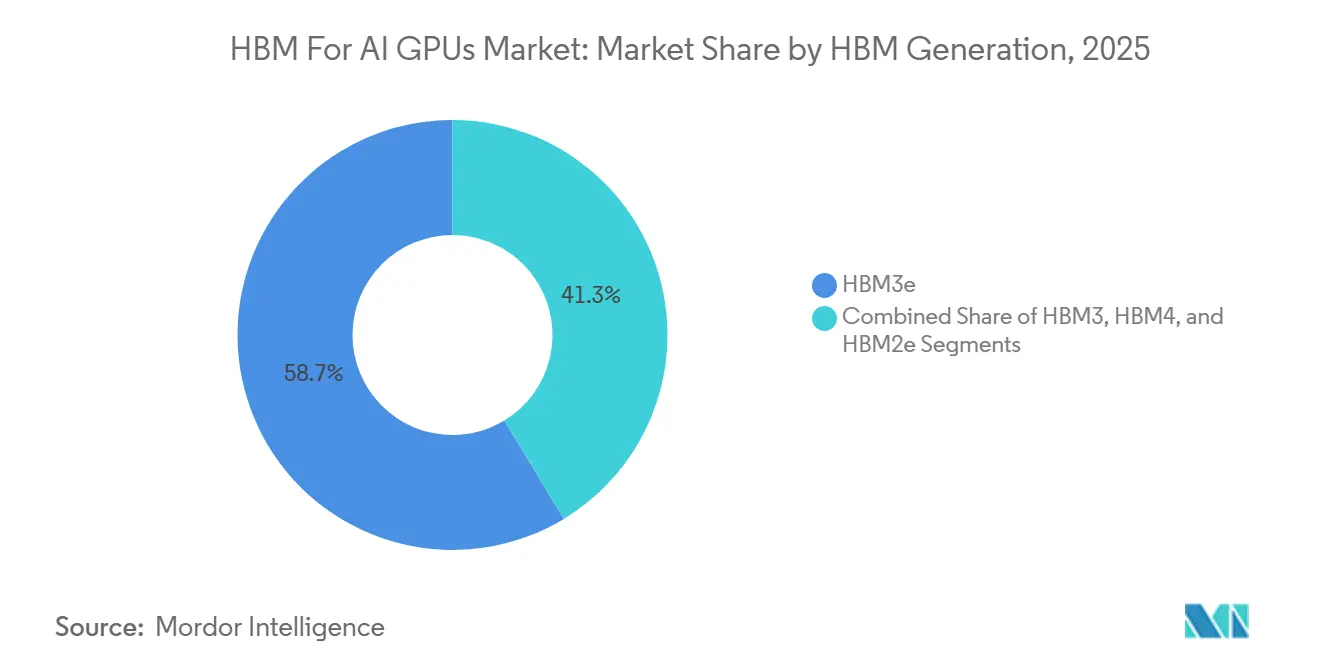
- HBM世代別では、HBM3eが2025年に58.67%の収益シェアでトップとなり、HBM4はAI GPU向けHBM市場において2031年にかけて最も高い30.50%の成長率を記録する見込みです。
- メモリ容量別では、64~128GBティアが2025年に48.34%のシェアを保持し、128GB超ティアはAI GPU向けHBM市場において2026年~2031年にかけて最も速い30.80%のペースで拡大する予測です。
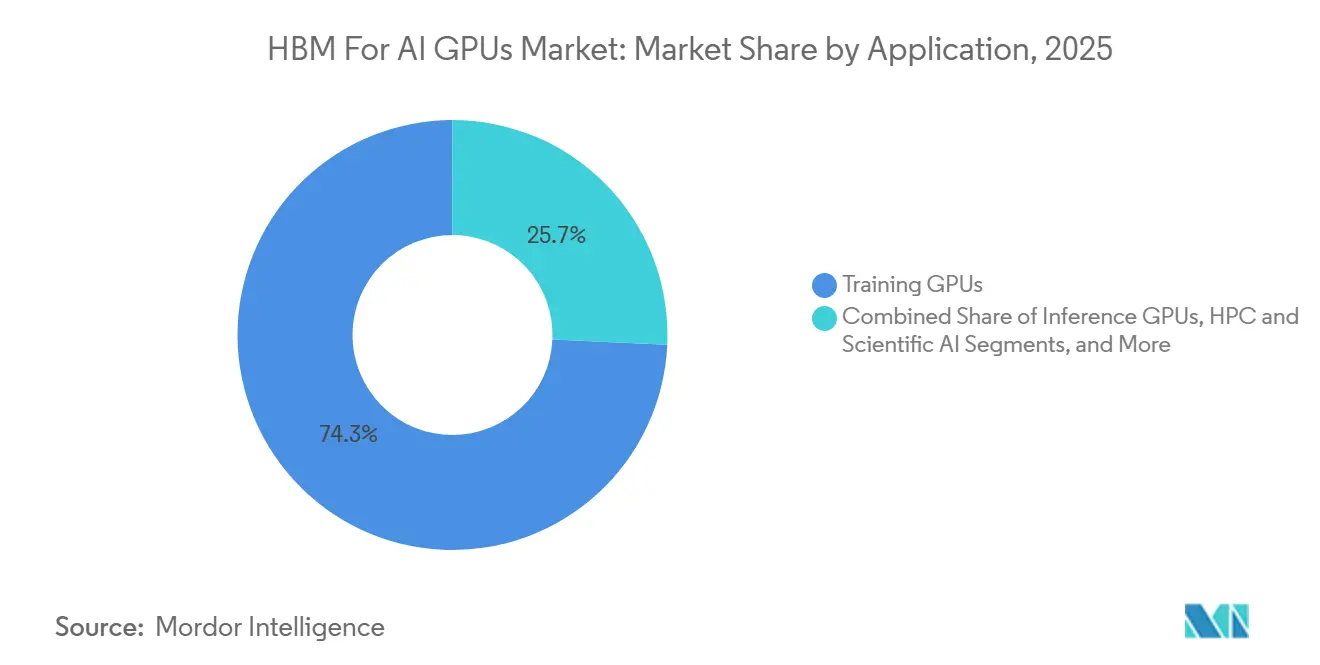
- アプリケーション別では、トレーニングGPUが2025年に74.28%の収益シェアを占め、推論GPUはAI GPU向けHBM市場において2031年にかけて31.30%の成長が見込まれます。
- エンドユーザー別では、ハイパースケーラーおよびクラウドサービスプロバイダーが2025年に70.66%の収益シェアを占め、エンタープライズAI展開はAI GPU向けHBM市場において2026年~2031年にかけて最も速い30.70%の成長率が予測されます。
- 地域別では、北米が2025年にAI GPUけHBM市場の52.43%のシェアを保持し、アジア太平洋地域は2031年にかけて最も速い31.40%の地域成長率を記録する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| AI GPUのメモリ帯域幅ボトルネックによるHBMアタッチ率の上昇 | +8.5% | グローバル | 中期(2~4年) |
| 次世代トレーニングクラスターにおけるHBM3eの急速な採用 | +6.5% | 北米、アジア太平洋 | 短期(2年以内) |
| アドバンスドパッケージング能力の拡大によるHBM生産量の解放 | +5.0% | グローバル(TSMCを中核とし、OSATがアジア太平洋に波及) | 中期(2~4年) |
| HBM4ロードマップによる認定・供給契約の前倒し | +3.5% | 北米、韓国 | 短期(2年以内) |
| ハイパースケーラーのカスタムアクセラレータープログラムによるHBMデザインウィンの増加 | +3.0% | 北米、アジア太平洋中核 | 中期(2~4年) |
| マルチダイGPUアーキテクチャの台頭によるアクセラレーター当たりメモリ搭載量の増加 | +2.5% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
AI GPUのメモリ帯域幅ボトルネックによるHBMアタッチ率の上昇
AI GPU向けHBM市場が上昇しているのは、現代の大規模言語モデルの推論が生の演算スループットよりもメモリ移動によって制約されることが多いためです。NVIDIAは、GB300 Blackwell Ultraが8基の12段HBM3eスタックを統合し、GPU当たり288GBおよび8TB/sを実現すると述べており、各新世代アクセラレーターとともにメモリ容量が増大していることを示しています。[1] この設計変更は一時的なものではなくアーキテクチャ上の変化であるため、AI GPU向けHBM市場においてユニット出荷パターンが変動しても、より高いHBMコンテンツが各新製品サイクルに結びついたままとなります。また、より長い推論コンテキストはキーバリューキャッシュの要件を高めるため、モデルのコンテキストウィンドウが拡大するにつれて低容量構成は本番推論に適さなくなります。これにより、HBMがAI GPU市場においてプレミアムオプションではなく必須の設計要素となるため、帯域幅の制約はサプライヤーにとって持続的な収益ドライバーとなります。その結果、AIハードウェアが高容量・高段数スタック構成へと移行するにつれて、メモリスタックはアクセラレーターの部品表においてますます戦略的な重要性を増しています。
次世代トレーニングクラスターにおけるHBM3eの急速な採用
HBM3eは、HBM3に対して明確な帯域幅優位性を提供し、最先端のトレーニングプラットフォームの標準となったため、急速にリードポジションへと移行しました。NVIDIAはH200に141GBのHBM3eと4.8TB/sのメモリ帯域幅を搭載すると発表し、大規模トレーニング展開における新たなパフォーマンスフロアを定義しました。GoogleもIronwood TPUに192GBのHBM3eと7,300GB/sを搭載すると説明し、AWSはTrainium3に144GBのHBM3eと4.9TB/sを搭載すると発表しており、ハイパースケーラーのカスタムシリコンが競合プラットフォーム間で同一のメモリ標準を強化していることを示しています。[2] これはAI GPU向けHBM市場にとって重要であり、HBM需要がNVIDIAの出荷のみに依存せず、より広範なアクセラレータープログラムからの支持を得るようになったことを意味します。SK hynixは2025年度の記録的な業績がAIメモリ需要によって牽引されたと述べており、トレーニングクラスターの展開がいかに迅速にHBM収益の拡大に転換されたかを裏付けています。より広い意味では、HBM3eが単一サイクル内でフロンティアAIインフラの最低実用仕様となり、サプライヤーの稼働率を加速させ、AI GPU向けHBM市場を急成長軌道に乗せ続けています。
アドバンスドパッケージング能力の拡大によるHBM生産量の解放
AI GPU向けHBM市場は、HBMスタックがアドバンスドパッケージングフローを通じてロジックダイと接合されない限り、需要を実現収益に転換することができません。これがCoWoSの可用性が依然として中心的である理由であり、メモリ供給だけではパッケージング能力が確保されるまでアクセラレーターを販売可能な状態にはできません。入力資料は、TSMCおよびOSATパートナーにおける能力拡大がパッケージング基盤を拡充し、出荷転換を徐々に改善し、AI GPU向けHBM市場に成長余地を与えていることを示しています。また、パッケージングスロットは依然として大幅に前倒しで予約されているため、能力増強のタイミングが既存のメモリ供給を展開済みシステムへと移行させる速度を左右することも示しています。この制約により、パッケージングはバックグラウンドプロセスではなく、AI GPU向けHBM市場における直接的な成長レバーとなっています。その結果、新たなパッケージングラインや認定済みアウトソーシングルートはいずれも収益実現に即座の影響を与え、メモリ在庫を設置可能なAIハードウェアへと転換します。
HBM4ロードマップによる認定・供給契約の前倒し
HBM4への移行は、認定と供給計画が広範な商業展開よりもはるかに前から開始されたため、以前の世代移行よりも速く進んでいます。NVIDIAは2026年6月にSK hynixとの複数年にわたる技術パートナーシップを発表し、Vera Rubin AIスーパーコンピューター、NVIDIA Vera CPU、RTX Spark PC、Jetson Thorシステムにわたるものであり、メモリ関係がより深く長期的なものになっていることを示しています。入力資料はまた、2026年に3社の主要サプライヤー全てがVera Rubinプラットフォームの認定を取得し、単一のNVIDIA次世代プラットフォームで同時認定が行われたのは初めてであることを述べています。このことは、調達タイムラインを短縮し、AI GPU向けHBM市場において顧客をより早期の複数年計画へと促したため重要です。また、早期に認定を取得したサプライヤーが将来のプログラムへの可視性とプラットフォーム設計決定における強固な役割を確保できるため、早期のエンジニアリング連携の価値を強調しています。最終的な効果として、HBM4ロードマップは単なる製品移行ではなく、AI GPU向けHBM市場全体においてより緊密な共同開発、より早期の割り当て計画、より体系的な供給契約へという商業的な移行でもあります。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| HBMスタックおよびインターポーザー統合の高コスト | -2.0% | グローバル | 中期(2~4年) |
| CoWoSおよびその他のアドバンスドパッケージング能力の制限 | -1.5% | グローバル(TSMCを中核) | 短期(2年以内) |
| AIGPUにおける輸出規制と顧客集中リスク | -1.0% | 北米、アジア | 中期(2~4年) |
| 高段数DRAMアセンブリにおける歩留まり損失 | -0.8% | 韓国、台湾 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
HBMスタックおよびインターポーザー統合の高コスト
AI GPU向けHBM市場は、スタックメモリのコストと最先端アクセラレーターで使用可能にするために必要なアドバンスドパッケージングのコストという重大な制動要因に依然として直面しています。入力資料は、HBMが従来のDRAMよりもはるかに高価であり、複数のスタックと複雑なインターポーザーパッケージングが単一チップに追加されるとコストがさらに上昇することを明確にしています。これはAI GPU向けHBM市場全体に不均等な影響を与えており、ハイパースケーラーは固定予算を持つ中小企業、学術系購買者、公共部門プログラムよりも高い調達コストを吸収しやすい状況にあります。また、より高いメモリおよびパッケージングコストがシステムがエンドユーザーに届く前にアクセラレーターの価格に影響するため、圧力はサプライチェーン全体に波及します。これにより、技術的な需要が明確で性能向上が顕著な場合でも、最高付加価値のワークロード以外での採用が遅れます。コスト曲線が改善されるまで、AI GPU向けHBM市場は大規模トレーニングまたは本番推論の経済性によってプレミアムシステムを正当化できる購買者にとって最もアクセスしやすい状態にとどまります。
CoWoSおよびその他のアドバンスドパッケージング能力の制限
パッケージング能力の制限は、HBMが認定済みAIアクセラレーターに組み込まれるまで収益出荷ができないため、直接的な抑制要因として残っています。入力資料は、CoWoSへの需要が2025年および2026年において近期の可用性を上回り続けており、メモリ供給と最終アクセラレーター生産量が常に同じペースで増加するわけではないことを示しています。これはAI GPU向けHBM市場にとって重要であり、DRAMウェーハの開始、スタック生産がすでに進行中で、顧客需要が確定している場合でも、パッケージング段階での不足が展開を遅らせる可能性があるためです。また、能力割り当ては多くの場合大幅に前倒しで決定されるため、後発の購買者の柔軟性が低下し、リードタイムが高止まりします。輸出コンプライアンスはさらなる層を加えており、アドバンスドパッケージング済みモジュールは制限された仕向け地においてより厳格な規制の対象となる可能性があり、影響を受ける出荷の計画が長期化します。[3] パッケージングが主要な転換ボトルネックである限り、AI GPU向けHBM市場は近期において完全な需要上限を下回る成長にとどまり続けます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
HBM世代別:
HBM3eが収益を支え、HBM4が次の供給サイクルを再形成HBM3eは2025年に収益の58.67%を占め、現在のプラットフォームサイクルにおいてAI GPU向けHBM市場で最大の世代となりました。そのリードは、NVIDIA H200、Blackwell B200、Google Ironwood TPUへの広範な展開によって支えられており、これらはいずれも競争力のあるAIハードウェアに対してより高いメモリ閾値を設しました。HBM3はH100の継続生産を通じて残存需要を維持し、HBM2eはAI GPU向けHBM産業の中心をもはや定義しない旧世代のHPCおよびコスト重視の科学計算ワークロードに結びついたままでした。このセグメントの構造はまた、JEDECの相互運用性標準がエンジニアリングサンプルと意味のある量産収益の間にラグを生じさせるため、認定ルールによっても形成されています。このラグは、顧客がより早期にコミットし、サプライヤーがより長い検証ウィンドウを必要とするため、他の多くの半導体カテゴリーよりも世代交代に予測可能性をもたらします。このパターンの中で、HBM3eは大規模トレーニングクラスターとより要求の高い推論システムの双方のメモリニーズに合致した最初の広く利用可能な世代として恩恵を受けました。したがって、2025年の収益の柱として機能するとともに、レガシーHBM3展開と最初のHBM4商業ランプの橋渡し役を果たしました。その結果、HBM3eは単にHBM3を置き換えたのではなく、AI GPU向けHBM市場全体のベースライン仕様をリセットしました。
HBM4は2031年にかけて最も速く成長する世代と予測されており、このセグメント内で最も重要な将来のドライバーとなっています。入力資料は、HBM4が2026年にNVIDIA Vera Rubin向けの量産出荷とともに収益ミックスに加わり、同年に3社の主要サプライヤー全てがプラットフォームの認定を取得したことを述べています。SK hynixはまた、2026年6月に当初のタイムラインより前倒しで12層HBM4Eサンプルを出荷したと述べ、Samsungは2026年5月下旬にHBM4Eサンプルを供給しており、開発サイクルがいかに急速に短縮されているかを示しています。この速度は重要であり、次世代メモリのAI GPU向けHBM市場規模が、各世代の認定コストの回収ウィンドウの短縮とプレミアム製品への移行加速によって形成されているためです。このセグメントはまた、新しいメモリ世代がコスト学習が製造全体に広がる前に高い平均販売価格を維持するという価格パターンを反映しています。したがって、HBM4は早期に認定を取得し効率的にスケールするサプライヤーにとって、出荷量の成長とミックス改善の双方の可能性を持っています。これにより、AI GPU向けHBM市場はリーダーシップが純粋な製造能力と同様に認定タイミングに依存する急速な世代ラダーを中心に展開し続けます。また、顧客が現在の展開サイクルだけでなく将来のロードマップを中心に調達計画を立てるようになっていることも意味します。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
メモリ容量別:
高容量構成が新たな競争の中心に64~128GBティアは2025年に48.34%の収益シェアを保持し、基準年においてAI GPU向けHBM市場規模の中心に位置しました。そのポジションは、141GBのH200や次の容量帯の境界に近いプラットフォームなどのシステムによって支えられており、この範囲を商業的に広いものにしました。32GB以下のセグメントは旧世代のHBM2e設計がより高密度な後継製品に置き換えられるにつれて重要性を失い続け、32~64GBの範囲はトップエンドのメモリプールをまだ必要としない中位推論およびエッジHPCのユースケースに対して引き続き関連性を保ちました。このセグメントの主な力は、モデルのホスティングおよびトレーニング要件が購買者を着実により大きな構成へと押し進めていることです。実際には、より高いメモリ容量はもはや単なるプレミアム機能ではなく、大規模モデルでの高性能を実現するためのベースライン要件になりつつあります。この変化はすでに交換サイクルに影響を与えており、クラウドオペレーターはH200へのアップグレードを利用してH100ベースのノードと比較して推論レイテンシと容量を改善しています。また、メモリ容量が展開済みコンピュートの商業的有用性と直接連動するようになったため、AI GPU向けHBM市場の需要プロファイルも変化しました。そのため、容量セグメンテーションは価格帯だけでなくワークロードの複雑さをますます反映するようになっています。
128GB超の帯域は2031年にかけて最も速い成長を記録すると予測されており、AI GPU向けHBM市場において最も戦略的な容量ティアになりつつあります。NVIDIAはGB300 Blackwell UltraにGPU当たり288GBを搭載すると説明し、GoogleはTPU 8tを同じ288GBクラスで発表しており、主要ベンダーが同一の高容量ブラケットに収束していることを確認しています。NVIDIAはまた、72基のGPUにわたって合計37TBのHBM3eを搭載したGB300 NVL72を強調しており、ラックスケールの設計が非常に大きな集約メモリプールを中心に構築されるようになっていることを示しています。これはAI GPU向けHBM市場シェアが、より高いシステム当たりメモリコンテンツと強い価格決定力を持つより高密度な構成へとシフトしているため重要です。12段スタックへの移行もそのミックスシフトを支えており、これらのビルドはより複雑で価値を高容量ハードウェアに集中させます。したがって、需要が容量ラダーの上位に移行すると、収益はユニット出荷量よりも速く成長します。これはAI GPU向けHBM市場のプレミアムエンドを強化し、より高い段数のスタックで歩留まりを維持できるサプライヤーの重要性を高めます。また、インストールベースがメモリ集約型の推論およびトレーニングシステムへと移行するにつれて、プレミアム価格のより長い滑走路を支えます。
アプリケーション別:
トレーニングが依然として収益をリードし、推論がアドレス可能な基盤を拡大トレーニングGPUは2025年に収益の74.28%を占め、AI GPU向けHBM市場において最大のアプリケーショングループとなりました。そのリードは、フロンティアモデルの事前トレーニングにおける重く持続的な演算需要を反映しており、メモリ帯域幅が稼働率と総トレーニング効率に強く影響します。HBMはトレーニングワークロードが長期間にわたって高強度で実行され、メモリボトルネックのあらゆる削減に報いるため、このセグメントで特に重要です。HPCおよび科学的AIも、同様の帯域幅要件が適用されるスーパーコンピューティングプログラムを通じて安定した役割を維持し、エッジAIはHBMのコストと電力需要が中央データセンター環境以外では正当化しにくいため小規模にとどまりました。このアプリケーションミックスは、AI GPU向けHBM産業が広範な低コスト展開よりも集中型の資本集約型インフラに依然として大きく依存していることを示しています。また、トレーニングクラスターが2025年にサプライヤーに対して安定した可視性の高い注文パターンを生み出した理由も説明しています。したがって、このセグメントは他のアプリケーションタイプが牽引力を増し始めた中でもAI GPU向けHBM市場を支えました。収益の点から、トレーニングはHBMがトップティアAIシステムに必要なメモリアーキテクチャとなった理由の最も明確な表れであり続けました。
推論GPUは2031年にかけて最も速く成長するアプリケーションセグメントと予測されており、これはAI GPU向けHBM市場の需要プロファイルを重要な形で変化させます。Broadcomは2026年プライベートクラウド展望において、企業の56%がプライベートクラウドで本番AIの推論を実行または計画しており、パブリッククラウドの41%と比較して、ハイパースケーラーを超えたより広いハードウェア購買基盤を示唆していると報告しました。GoogleはまたTPU 8iをチップ当たり288GBのHBMと8,601GB/sを搭載した推論指向の設計として発表しており、推論シリコンが主にトレーニングハードウェアに関連していたメモリ仕様へと移行していることを示しています。これはAI GPU向けHBM市場においてトレーニングと推論のメモリコンテンツの歴史的なギャップが縮まっていることを意味します。より長いコンテキストの推論と大規模な本番展開の双方が、推論をトレーニングに近い帯域幅集約度へと押し進めています。そうなるにつれて、HBM需要はより大きな運用ユースケースと調達モデルのセットに広がります。したがって、このセグメントは既存の購買者間で需要を単純に再分配するのではなく、アドレス可能な市場を拡大します。また、本番推論システムは単一のモデルトレーニングサイクルの後に終了するのではなく使用量とともに成長する傾向があるため、より持続的な収益ストリームを追加します。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
ハイパースケーラーの支出が現在を支配し、エンタープライズ採用が将来の需要を深化ハイパースケーラーおよびクラウドサービスプロバイダーは2025年に68~73%の収益シェアを占め、AI GPU向けHBM市場の明確な収益の柱となりました。その支出は、Amazon、Microsoft、Alphabet、MetaにおけるAIインフラプログラムの規模を反映しており、大規模なGPUクラスターがモデルトレーニングと本番サービスの双方に不可欠です。研究・スーパーコンピューティングセンターも、国家計算プログラムが科学およびAIワークロードに対してメモリリッチなアクセラレーターシステムを引き続き優先するため、安定したポジションを維持しました。政府・防衛系購買者はシェアでは小規模にとどまりましたが、調達優先事項がサイクルをまたいで延長され国内計算目標と一致することが多いため、安定した需要の一部を占めています。このエンドユーザー構造は、AI GPU向けHBM市場が当初、明確な技術ニーズと長い計画期間を持つ少数の非常に大規模な購買者によって形成された理由を示しています。また、少数のハイパースケーラープログラムを獲得することが収益ミックスを大きく変える可能性があるため、サプライヤーの認定と割り当てがいかに重要であったかも説明しています。現在のフェーズでは、ハイパースケーラーの需要がAI GPU向けHBM市場全体の出荷と価格設定に対して依然として最も強いベースロードを提供しています。この集中はサプライヤーに可視性を与えますが、少数のアカウントにおけるプラットフォームと予算のタイミングに対して市場を敏感にさせます。
エンタープライズAI展開は2031年にかけて最も速く成長するエンドユーザーセグメントと予測されており、AI GPU向けHBM市場の商業基盤を徐々に拡大します。Broadcomはデロイトのデータを引用し、2025年に労働者のAIツールへのアクセスが前年比50%増加したことを示しており、エンタープライズの利用がパイロット活動から本番インフラへと移行していることを示しています。同じBroadcomの調査はまた、プライベートクラウド推論へのより強いシフトを指摘しており、パブリッククラウド能力への排他的な依存ではなく、企業によるHBM搭載システムの直接調達を支持しています。これは重要であり、ハイパースケーラーよりも小規模だがはるかに多数の購買者からの需要を追加するためです。エンタープライズ推論が成長するにつれて、AI GPU向けHBM市場は単一の設備投資サイクルへの露出が低下し、産業全体にわたってより広いインストールベースを獲得します。これはハイパースケーラーの重要性を排除するものではありませんが、時間の経過とともに需要をよりバランスの取れたものにします。このセグメントはまた、メモリリッチなインフラがフロンティアAIラボに限定されたままではなく、主流のビジネス展開に関連するようになっていることを示唆しています。その意味で、エンタープライズの成長はAI GPU向けHBM市場の需要基盤と長期的な回復力の双方を広げます。
地域分析
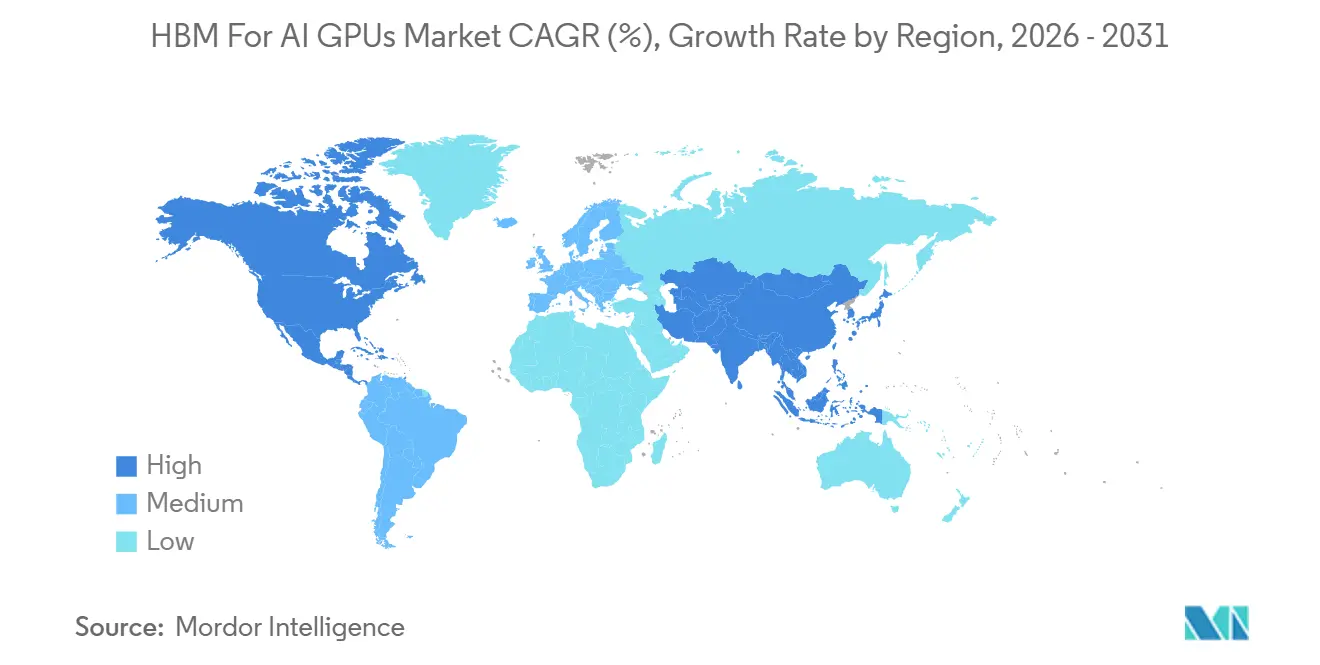
北米のAI GPU向けHBM市場
北米は2025年のAI GPU向けHBM市場において52.43%を占め、収益面で最大の地域貢献者となっています。同地域は、最大規模のハイパースケーラー、先進的なAI GPUの主要設計企業、および米国内の最先端モデル開発企業が集中しているという優位性を持っています。この組み合わせにより、ハードウェア設計、クラウド展開、エンドデマンドの間に緊密な連携が生まれ、HBMベースのAI GPU市場全体にわたって地域基盤を強固なものとしています。米国の輸出政策も2026年の地域需要パターンを形成しており、BISは先進コンピューティング品目に関するライセンス要件が、中国外に所在する場合であっても、国別グループD:5に本社を置く事業体に適用されることを確認しました。これにより、最先端システムへのアクセス可能な顧客層が絞り込まれ、コンプライアンスに適合した出荷機会が国内および同盟国の需要へとシフトしました。NVIDIAはまた、Microsoft、Oracle Cloud Infrastructure、およびCoreWeaveがGB300 NVL72システムを導入していると発表しており、これはBlackwell Ultraプラットフォームに紐づいた近期の出荷見通しを支えています。したがって、同地域は大量購入を行うという理由だけでなく、AI GPU向けHBM市場全体におけるプラットフォーム採用のタイミングを左右するという点においても、引き続き中心的な役割を担っています。
アジア太平洋地域のAI GPU向けHBM市場
アジア太平洋地域は、供給面でのリーダーシップと地域内コンピューティング投資の拡大が相まって、2026年から2031年にかけて最も高い成長率を示す地域と予測されています。同地域はすでにAI GPU向けHBM市場の生産中核に近い位置にあります。韓国が引き続きHBMの主要製造拠点であり、台湾が先進パッケージングフローにおいて不可欠な役割を担っているためです。この供給上の優位性は重要であり、地域企業が市場全体にわたる認定ペース、割り当て決定、および世代交代のランプアップタイミングに影響を与えています。同時に、韓国、日本、インドにおける政府主導および大手ハイパースケーラーが支援するAIインフラ活動の拡大が示されており、輸出志向の供給に加えて地域内需要も増加しています。この組み合わせにより、アジア太平洋地域は北米とは異なる特性を持ちます。同地域はAI GPU向けHBM市場の製造拠点としても、成長する展開先としても、双方において重要な役割を果たしているためです。また、地域の政策、設備投資、および技術ロードマップが、供給量の確保とエンドマーケットの吸収の両方に同時に影響を与え得ることも意味しています。そのため、アジア太平洋地域の成長プロファイルは単純なキャッチアップの物語を超えており、グローバルHBMサプライチェーンにおける中核的な事業拠点としての役割を反映しています。
EMEAおよび南米のAI GPU向けHBM市場
欧州は2025年において相応のェアを保持しているものの、北米やアジア太平洋地域と比較すると規模は小さく、ドイツ、英国、フランスがAIインフラ展開における主要な地域拠点となっています。同地域の成長が緩やかであった背景には、調達サイクルが長期にわたること、および大規模なハードウェア拡張に先立ってコンプライアンス対応が優先されることが多かったことが挙げられ、AI GPU向けHBM市場において北米およびアジア太平洋地域を下回る成長にとどまりました。南米、中東、アフリカは依然として初期段階の貢献者にとどまっていますが、中東における政府主導のコンピューティングプログラムは、予測期間の後半においてこれらの市場がより大きな比重を占める可能性を示唆しています。したがって、地理的な構成は依然として不均一であり、AI GPU向けHBM市場の規模は、ハイエンドコンピューティング需要、プラットフォームへのアクセス、および半導体サプライチェーンとの強固な連携を兼ね備えた地域に引き続き集中しています。
競合環境
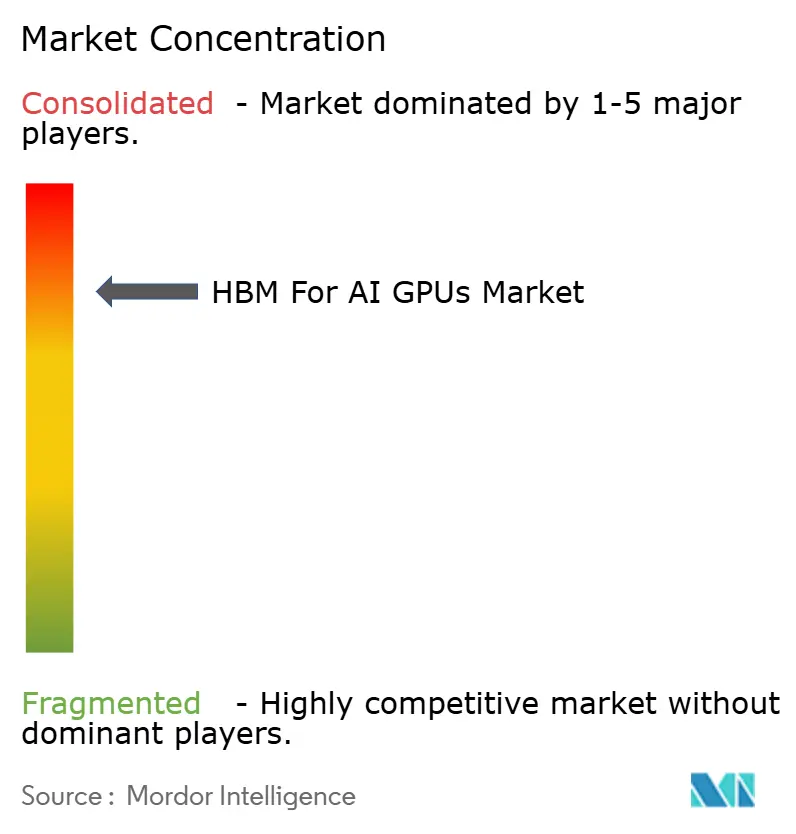
AI GPU向けHBM市場の競合環境は依然として極めて集中しており、グローバルスケールで認定済みHBMサプライヤーはSK hynix、Samsung Electronics、Micron Technologyの3社のみです。SK hynixは2026年第1四半期に高い収益シェアでリードし、Samsung ElectronicsとMicron Technologyはそれぞれ相当な市場シェアを占めており、競争は絞られているものの3社のベンダーに高度に集中したままであることを示しています。参入障壁は依然として高く、プロセスには複雑なTSV統合、アドバンスドボンディング手法、長い歩留まり学習サイクル、パッケージングおよびスタックアセンブリのための多大な設備投資が必要です。この構造により、AI GPU向けHBM市場は新規参入者が頻繁に現れる広範な半導体カテゴリーよりも厳密に管理されたサプライヤーフィールドに近い状態を保っています。また、収益はサプライヤーが主要なAIプラットフォームに承認されて初めて生まれるため、競争上のポジションが単純な銘板能力よりも認定成功に大きく依存することも意味します。その結果、競争上のポジションは歩留まり、技術タイミング、顧客ロードマップと並行してスケールする能力に依存します。市場は集中したままですが、シェアのギャップはもはや静的ではなく、HBM3eの実行と早期のHBM4準備によって形成されています。
2026年のいくつかの戦略的な動きは、AI GPU向けHBM市場内で競争がどのように進化しているかを示しています。NVIDIAとSK hynixは2026年6月に複数年にわたる技術パートナーシップを発表し、将来のAIシステム全体でサプライヤーの連携を深め、標準的なメモリ購入契約を超えた関係を拡張しました。[4] SK hynixはまた、当初のスケジュールより前倒しで12層HBM4Eサンプルを出荷し、サプライヤーが次世代プラットフォームシェアを競う中で積極的なロードマップ実行を示しました。入力資料はまた、2026年に3社の主要サプライヤー全てがNVIDIAのVera Rubin世代の認定を取得したことを指摘しており、競争が単純な認定アクセスではなく割り当て、カスタマイズの深さ、歩留まりリーダーシップへとシフトしています。これは意味のある変化であり、同時認定がかつて早期の単独ソースポジションが提供していた保護を低下させるためです。また、主要顧客が供給のバランスを取り、リスクを管理し、ベンダー間で交渉する余地を与えます。その結果、AI GPU向けHBM市場は依然として集中したサプライヤーグループ内でより競争的になっています。
AI GPU向けHBM市場を取り巻くより広いエコシステムも、パッケージング、テスト、下流の認定が大規模な需要を取り込める者に対してますます影響を与えるため、重要性を増しています。メモリサプライヤーが強力な技術を持っていても、最終的なプラットフォームアクセスはアドバンスドパッケージングフローと顧客固有の検証チェーンへの統合成功に依然として依存しています。これにより、プロセスの信頼性とエコシステムへの適合が従来のDRAMカテゴリーよりも競争において大きな役割を果たします。Samsungのスタック技術とワーページ低減への継続的な投資、および入力資料に記載されたHBM3eとHBM4の進歩を通じてギャップを縮めようとするMicronの取り組みは、3社のサプライヤー全てが同じ将来のランプでポジションを改善しようとしていることを示しています。商業的な競争は、AI GPU向けHBM市場が集中したままであるかどうかではなく、既存の3社の参加者が急速に成長する収益プールをどのように分け合うかについてです。これにより、サプライヤーの集中が高いままであっても、各世代の移行においてシェアの変動が依然として可能な環境が維持されます。また、顧客関係が新しいプラットフォームサイクルごとにより深く、より長く、より技術的になっていることも意味します。
AI GPU向けHBM産業リーダー
-
SK hynix Inc.
-
Samsung Electronics Co., Ltd.
-
Micron Technology, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
AI GPU向けHBM市場 このレポートでカバーされる企業
- SK hynix Inc.
- Samsung Electronics Co., Ltd.
- Micron Technology, Inc.
最近の産業開発事情 AI GPU向けHBM市場
- 2026年6月:SK hynixは、当初ガイダンスで示された下半期のタイムラインより前倒しで、主要顧客に12層HBM4Eサンプルを出荷しました。48GBの構成でピン当たり16Gbps、HBM4比で20%超の電力効率改善を実現しています。Samsungは2026年5月下旬にHBM4Eンプルを供給しており、2社のサプライヤー間の世代開発競争が数週間単位にまで圧縮されています。
- 2026年6月:NVIDIAとSK hynixは、NVIDIAのAIインフラロードマップに沿った次世代メモリに関する複数年にわたる技術パートナーシップを発表しました。Vera Rubin AIスーパーコンピューター、NVIDIA Vera CPU、RTX Spark PC、Jetson Thorロボティクスプラットフォームにわたり、自律型半導体製造のためのNVIDIA Omniverseを使用したファブデジタルツインの開発にまで及びます。
- 2026年5月:産業安全保障局は、先端コンピューティング品目に対する米国のライセンス要件が、中国以外に所在する場合でも国別グループD:5またはマカオに本社を置く事業体に適用されることを確認するガイダンスを発行し、AI GPUおよびHBMサプライチェーンオペレーターに対して即時のコンプライアンス上の影響を持つ執行範囲を明確化しました。
- 2026年2月:SK hynixの取締役会は、龍仁半導体クラスターの第2フェーズから第6フェーズの建設に21兆6,100億韓国ウォン(160 ビリオン 米ドル)を承認し、2030年12月までの完成を目標とし、同社の株主資本の約29.23%に相当します。
- 2026年1月:SK hynixは2025年度の収益97兆1,467億韓国ウォン(704 ビリオン 米ドル)および営業利益47兆2,063億韓国ウォン(342 ビリオン 米ドル)を報告し、Samsung の2025年度営業利益43兆6,011億韓国ウォン(316 ビリオン 米ドル)を初めて上回り、HBMのマージンプレミアムが主要な差別化要因として挙げられました。
AI GPU向けHBMグローバル市場レポートの範囲
AI GPU向けHBM市場レポートは、世代別(HBM2e、HBM3、HBM3e、HBM4)、メモリ容量別(32GB以下、32~64GB、64~128GB、128GB超)、アプリケーション別(トレーニングGPU、推論GPU、HPCおよび科学的AI、エッジAI)、エンドユーザー別(ハイパースケーラー、エンタープライズAI、研究・スーパーコンピューティング、政府・防衛)、地域別(北米、欧州、アジア太平洋、南米、中東・アフリカ)にセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
| HBM2e |
| HBM3 |
| HBM3e |
| HBM4 |
| 32GB以下 |
| 32~64GB |
| 64~128GB |
| 128GB超 |
| トレーニングGPU |
| 推論GPU |
| HPCおよび科学的AI |
| エッジAI |
| ハイパースケーラーおよびクラウドサービスプロバイダー |
| エンタープライズAI展開 |
| 研究・スーパーコンピューティングセンター |
| 政府・防衛 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| 韓国 | |
| インド | |
| 東南アジア | |
| アジア太平洋その他 | |
| 南米 | |
| 中東・アフリカ |
| HBM世代別 | HBM2e | |
| HBM3 | ||
| HBM3e | ||
| HBM4 | ||
| メモリ容量別 | 32GB以下 | |
| 32~64GB | ||
| 64~128GB | ||
| 128GB超 | ||
| アプリケーション別 | トレーニングGPU | |
| 推論GPU | ||
| HPCおよび科学的AI | ||
| エッジAI | ||
| エンドユーザー別 | ハイパースケーラーおよびクラウドサービスプロバイダー | |
| エンタープライズAI展開 | ||
| 研究・スーパーコンピューティングセンター | ||
| 政府・防衛 | ||
| 地域 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| 韓国 | ||
| インド | ||
| 東南アジア | ||
| アジア太平洋その他 | ||
| 南米 | ||
| 中東・アフリカ | ||
レポートで回答される主要な質問
AI GPU向けHBM市場の2031年における予測値は?
AI GPU向けHBM市場は2026年の125.6 ビリオン 米ドルから年率30.10%のCAGRで成長し、2031年までに468.2 ビリオン 米ドルに達する見込みです。
現在の収益をリードしているHBM世代と最も速く成長している世代はどれですか?
HBM3eは2025年に58.67%のシェアで収益をリードし、HBM4は2031年にかけて最も速い成長を記録する見込みです。
高帯域幅メモリがAIアクセラレーターに不可欠になっている理由は何ですか?
新世代のトレーニングおよび推論システムははるかに多くのメモリ帯域幅と大容量のオンパッケージ容量を必要とするため、HBMはH200、GB300、アドバンスドTPUプラットフォームなどの製品の中核となっています。
現在最も貢献しているアプリケーションと最も強い成長見通しを持つアプリケーションはどれですか?
トレーニングGPUは2025年に収益の74.28%を占め、プライベートクラウドおよびエンタープライズ展開の増加に伴い推論GPUが最も速く拡大する見込みです。
現在グローバル需要をリードしている地域はどこですか?
北米は最大のハイパースケーラー、主要なAIプラットフォーム設計、アドバンスドGPUシステムの大規模展開を組み合わせているため、2025年に市場シェアの約半分を保持しました。
将来の成長に対する主要な供給側リスクは何ですか?
主要なリスクは需要の弱さではなく、メモリ供給を出荷済みAIシステムへの転換を遅らせる可能性のある高いHBMコスト、アドバンスドパッケージングの制約、輸出規制による摩擦の組み合わせです。