
グアーガム市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 1.49 十億米ドル |
| 市場規模 (2031) | 2.05 十億米ドル |
| 成長率 (2026 - 2031) | 6.59 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるグアーガム市場分析
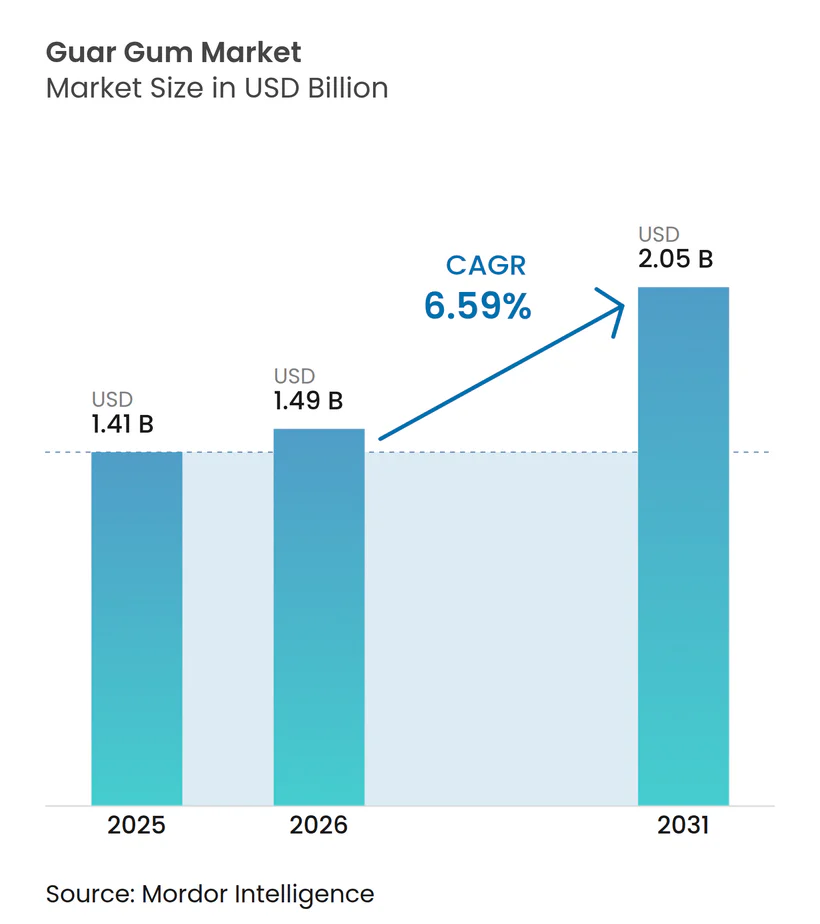
グアーガム市場規模は2025年に14.1 ビリオン 米ドルと評価され、2026年の14.9 ビリオン 米ドルから2031年には20.5 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは6.59%です。クリーンラベル規制および天然ポリマーへの選好が合成レオロジー改質剤を代替するにつれ、食品、医薬品、パーソナルケア、高温油田操業にわたって需要が拡大しています。水圧破砕、眼科用ゲル、低カロリー食品における改質グアー誘導体の採用増加が、容積成長が緩やかになる局面においても堅調な価値拡大を支えています。EU森林破壊規制および北米の類似フレームワークに基づく統合トレーサビリティプログラムは、ラジャスタン州およびグジャラート州における責任ある農業を文書化するプロセッサーを優遇し、かつてコモディティ増粘剤であったものを戦略的ESG原料へと転換しています。インドのプロセッサーと大手多国籍原料プラットフォームの間の市場分散により価格発見は不安定なままですが、誘導体イノベーションがマージンを押し上げ、生産者をモンスーン起因の種子価格変動から緩衝しています。
主要レポートのポイント
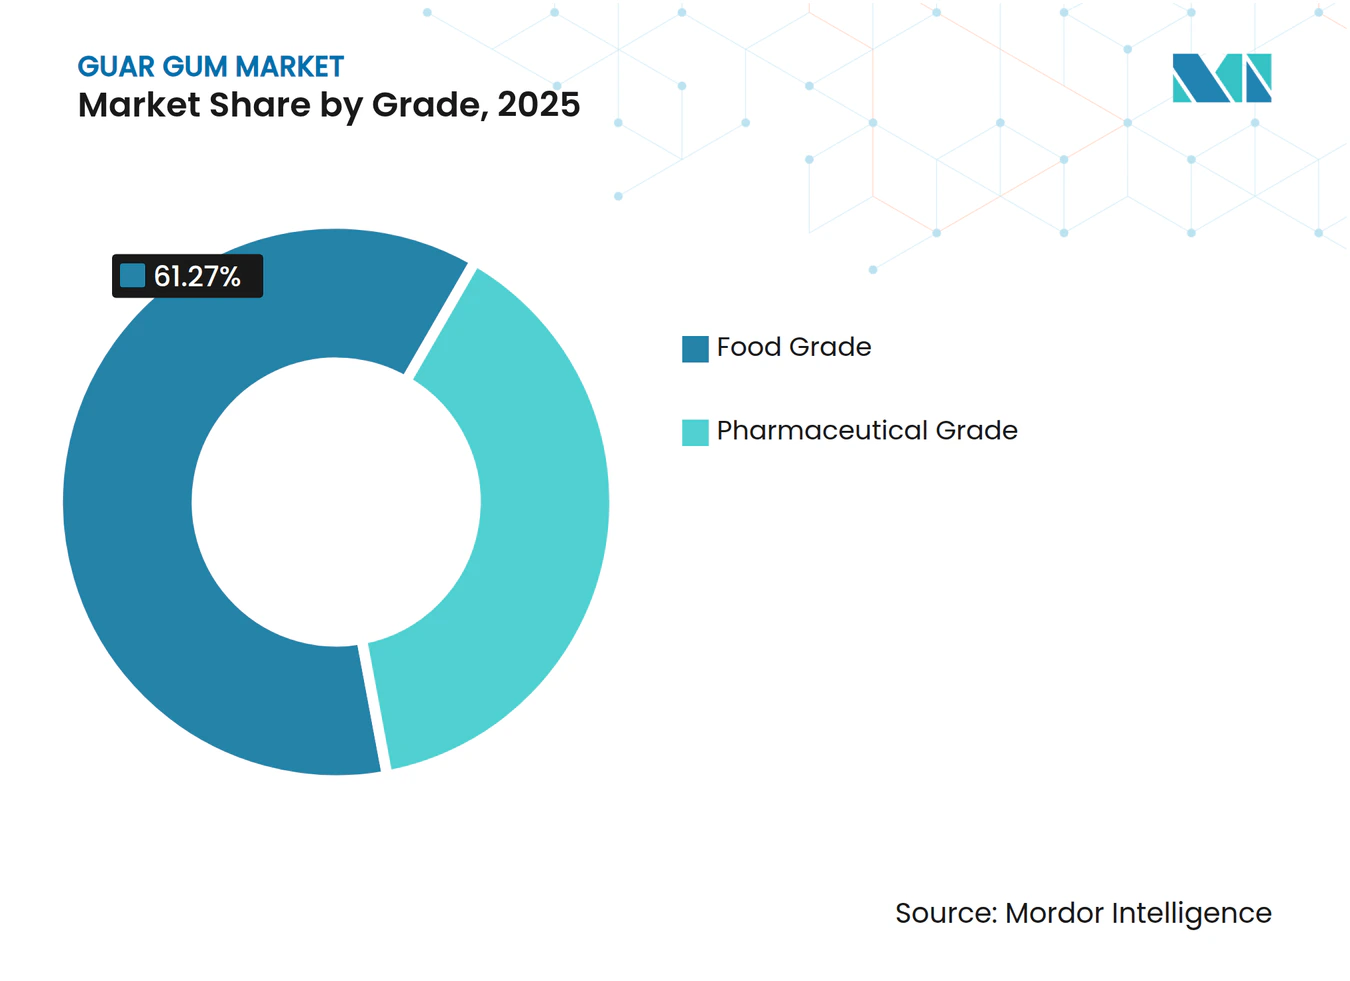
- グレード別では、食品グレードが2025年の市場シェアの61.27%を占め、医薬品グレードは2031年にかけてCAGR 7.27%を記録すると予測されています。
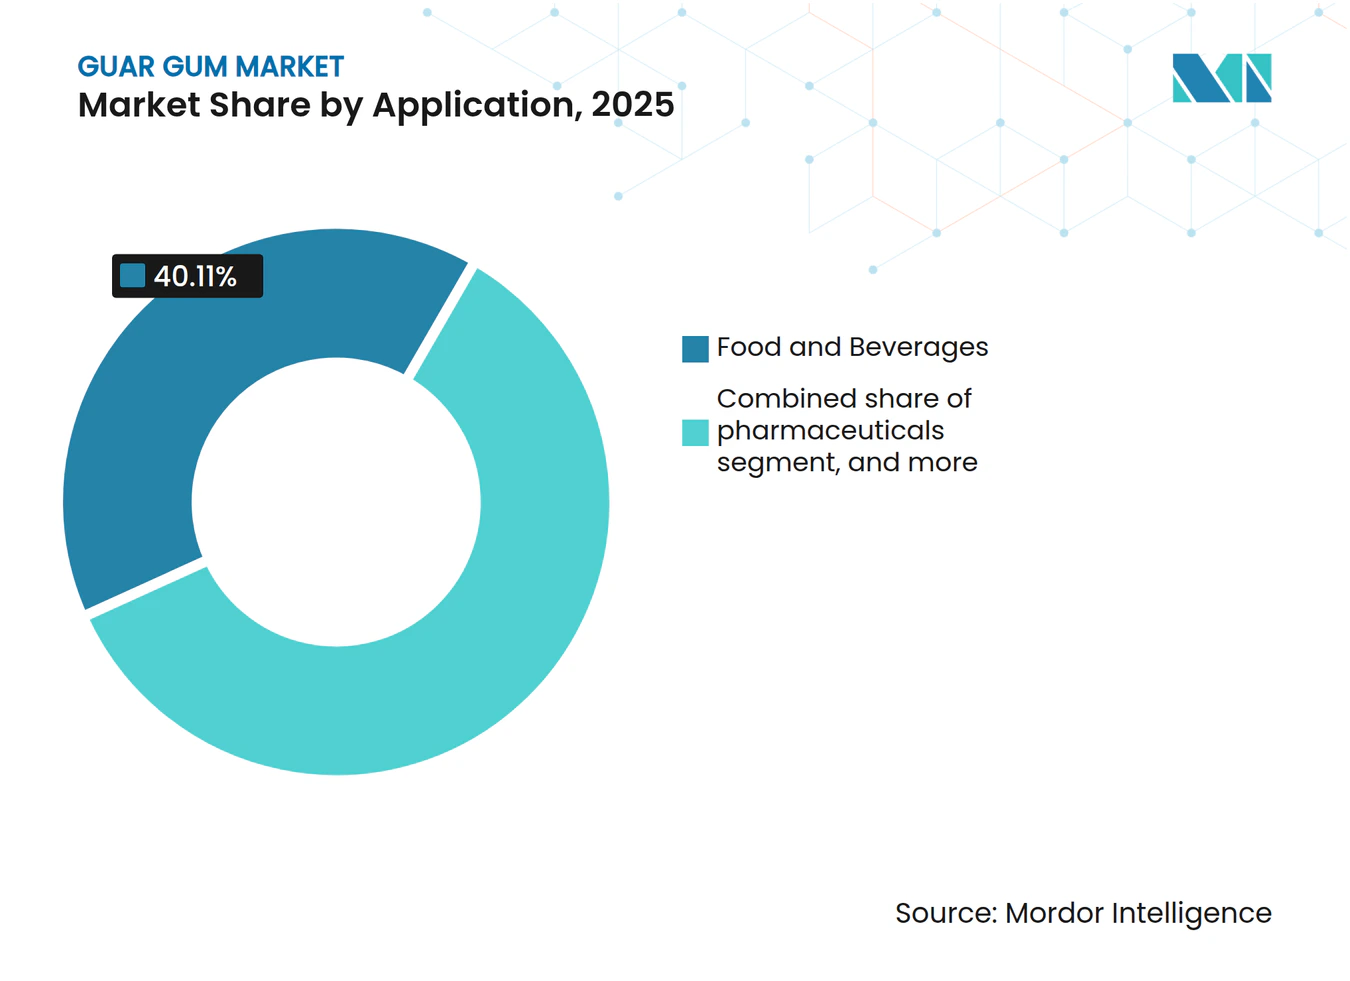
- 用途別では、食品・飲料が2025年の収益シェアの40.11%でトップとなり、医薬品は2026年から2031年にかけてCAGR 8.35%で拡大する見込みです。
- 地域別では、北米が2025年に38.91%のシェアを維持し、アジア太平洋は2031年にかけてCAGR 9.82%で成長しています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 天然・植物由来食品添加物への需要増加 | +1.2% | 欧州、北米、都市部アジア太平洋での早期成長を伴うグローバル | 中期(2〜4年) |
| ベーカリー、乳製品、菓子製品におけるグアーガム使用の拡大 | +0.9% | 北米、欧州、アジア太平洋(インド、中国) | 短期(2年以内) |
| 機能性・低カロリー食品オプションへの急増する需要 | +0.8% | 北米、欧州、日本 | 中期(2〜4年) |
| 医薬品およびパーソナルケア用途の拡大 | +1.5% | アジア太平洋中核、北米・欧州への波及 | 長期(4年以上) |
| 特殊用途向け改質グアーガム誘導体における技術的進歩 | +1.3% | 北米、アジア太平洋、欧州 | 長期(4年以上) |
| 費用対効果による産業・技術用途での需要増加 | +0.7% | アジア太平洋、中東、北米 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
天然・植物由来食品添加物への需要増加
天然・植物由来食品添加物への需要増加は、クリーンラベルおよび最小限加工製品への消費者嗜好の変化に支えられ、グアーガム市場主要ドライバーとなっています。グアーガムはグアー豆から得られる植物由来のハイドロコロイドであり、合成添加物に対する安全で天然の代替品として認識されているため、このトレンドと合致しています。食品メーカーは、テクスチャーと安定性を高めながらクリーンラベルの主張を維持するために、ベーカリー、乳製品、ソース、調理済み食品にグアーガムをますます取り入れています。この変化は、原料の透明性と健康志向の消費パターンに対する消費者意識の高まりによってさらに強化されています。国際食品情報評議会の2024年レポートによると、米国の消費者の26%が「天然」および「オーガニック」ラベルを食品安全性の向上と関連付けており、こうした主張に対する強い信頼が浮き彫りになっています[1]。この認識は、食品配合における天然原料としてのグアーガの受容を大幅に後押ししています。さらに、植物由来およびグルテンフリー食の普及が、革新的な食品製品全体にわたってその用途範囲を拡大しています。
ベーカリー、乳製品、菓子製品におけるグアーガム使用の拡大
ベーカリー、乳製品、菓子製品全体にわたるグアーガムの用途拡大は、その多用途性と機能的メリットにより、市場成長を牽引する主要要因となっています。パン、ケーキ、ビスケットなどのベーカリー製品では、グアーガムが生地の一貫性を高め、柔らかさを改善し、水分保持を助けることで製品の鮮度を延長します。乳製品セグメントでは、アイスクリーム、ヨーグルト、乳飲料などの製品に広く使用され、滑らかなテクスチャーを提供し、配合を安定させ、氷晶の形成を抑制します。菓子製品では、グアーガムがフィリング、トッピング、ゲルベース製品における均一性の維持と分離防止に重要な役割を果たします。テクスチャーが改善され賞味期限が延長されたプレミアム品質食品への消費者の嗜好の高まりが、その採用をさらに促進しています。さらに、加工食品および調済み食品の消費増加が、グアーガムのような効果的な安定剤への持続的な需要を生み出しています。
機能性・低カロリー食品オプションへの急増する需要
健康とウェルネスが消費者の優先事項を支配するにつれ、消費者と食品メーカーの双方が機能性・低カロリーソリューションを積極的に求めており、グアーガムへの需要が増加しています。天然の水溶性食物繊維であるグアーガムは、増粘・安定化だけでなく、食品のカロリー密度を低下させ、満腹感を高めます。その独自の脂肪代替能力と、テクスチャーを保持する能力が相まって、低カロリー製品の開発における重要な原料となっています。これには低脂肪乳製品、ドレッシング、焼き菓子、機能性飲料が含まれます。最近の公衆衛生データは、米国における健康的な食品オプションの緊急の必要性を浮き彫りにしています。疾病管理予防センターは、2024年に米国のすべての州および準州で成人の25%以上が肥満に悩んでいると報告しました[2]。この肥満の増加傾向が体重管理ソリューションへの需要を増幅させ、食品メーカーがグアーガムのような機能性食物繊維を製品に組み込むよう促しています。技術的機能性と健康上のメリットを兼ね備えたグアーガムは、健康志向の低カロリー食品開発の領域における地位を強化しています。
医薬品およびパーソナルケア用途の拡大
医薬品およびパーソナルケアセクターにおけるグアーガム用途の拡大は、食品用途を超えた多用途性を反映し、市場成長の注目すべきドライバーとなっています。医薬品では、グアーガムが錠剤やカプセルにおける結合剤、崩壊剤、徐放性剤としてますます活用されており、薬物送達の改善と患者コンプライアンスの向上に貢献しています。その部分加水分解形態も、消化器健康と腸内マイクロバイオームサポートへのメリットから、栄養補助食品やニュートラシューティカルにおいて人気を集めています。パーソナルケアおよび化粧品では、グアガムがクリーム、ローション、シャンプー、ゲルなどの製品における増粘・安定化剤として使用され、テクスチャーと一貫性を高めています。ヘルスケアおよび美容製品における天然・植物由来原料への消費者需要の高まりが、採用をさらに加速させています。さらに、グアーガムの生体適合性、無毒性、費用対効果が合成ポリマーに対する魅力的な代替品としています。
制約要因の影響分析*
| 制約要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 代替ハイドロコロイドおよび合成代替品との競合 | -0.9% | 北米・欧州で特に強い圧力を伴うグローバル | 短期(2年以内) |
| 農業依存によるグアー種子の価格変動 | -1.1% | インド(ラジャスタン州、グジャラート州、ハリヤーナー州)を起点とするグローバルサプライチェーン | 短期(2年以内) |
| 厳格な食品安全・規制基準 | -0.4% | 欧州、北米、アジア太平洋 | 中期(2〜4年) |
| ニッチ市場におけるグアーガム用途の認知度の低さ | -0.3% | 南米、中東、アフリカの新興市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
代替ハイドロコロイドおよび合成代替品との競合
アーガム市場は、代替ハイドロコロイドおよび合成代替品との競合の激化という制約に直面しており、特定の用途においてその市場シェアを制限する可能性があります。キサンタンガム、カラギーナン、ローカストビーンガム、セルロース誘導体などの原料は、同様の増粘、安定化、またはゲル化特性を提供することが多く、特定の配合においてより速い水和または改善された機能的性能を示す場合があります。合成ポリマーおよび改質デンプンも食品、医薬品、産業用途に使用されており、費用対効果の高いまたは特殊なソリューションを提供しています。メーカーは価格変動、供給制約、または特定の機能要件に基づいてこれらの代替品に切り替える可能性があり、グアーガムの採用に課題をもたらす可能性があります。さらに、一部の代替品は現代の加工技術との互換性の向上や最終製品の賞味期限延長を提供します。この競合圧力は、グアーガムの供給が集中している地域やコスト感応度が高い地域で特に顕著です。
厳格な食品安全・規制基準
厳格な食品安全・規制基準は、グアーガム市場の主要な制約要因として機能しており、メーカーは食品、医薬品、飼料用途にわたる厳格なガイドラインを遵守しなければなりません。規制機関は厳格な品質管理、トレーサビリティ、および許容使用量の遵守を要求しており、特に小規模生産者にとって業務の複雑さとコンプライアンスコストを増大させる可能性があります。例えば、欧州食品安全機関(EFSA)のFEEDAPパネルは動物飼料におけるグアーガムの安全性評価を公表し、種固有の安全濃度として、鶏では278 mg/kg、子豚では500 mg/kg、牛では1,100 mg/kgを規定しました[3]。これらの規制は飼料配合業者にバッチ試験の実施と詳細な文書の維持を義務付け、管理上および財務上の負担を追加しています。同様の基準が食品および医薬品用途にも適用され、メーカーは厳格な純度、微生物、および表示要件を満たさなければなりません。このような規制監督は消費者の安全を確保る一方で、小規模な地域プレイヤーの参入を制限し、製品発売を遅らせる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
グレード別:
医薬品の精度がプレミアム成長を牽引食品グレードセグメントがグアーガム市場を支配し、2025年の総シェアの61.27%を占めており、幅広い食品用途にわたる広範な使用によって牽引されています。グアーガムは、優れた増粘、安定化、水分保持特性により、ベーカリー、乳製品、ソース、加工食品製品に広く使用されています。クリーンラベルおよび天然原料への消費者の嗜好の高まりが、植物由来で安全な添加物として認識されている食品グレードグアーガムへの需要を大幅に強化しています。さらに、世界的なコンビニエンスフードおよびパッケージ食品消費の拡大が、その広範な採用をさらに支えています。食品メーカーは、特にグルテンフリーおよび植物由来の配合において、テクスチャーを改善し、賞味期限を延長し、製品の一貫性を維持するためにグアーガムをますます取り入れています。
一方、医薬品グレードセグメントは2031年にかけてCAGR 7.27%で最も速成長を記録すると予測されており、ヘルスケアおよびニュートラシューティカル用途における重要性の高まりを反映しています。医薬品グレードグアーガムは、特に結合剤、崩壊剤、徐放性剤として機能する錠剤配合において機能性賦形剤として注目を集めています。慢性疾患の有病率の増加と高度な薬物送達システムへの需要の高まりが、このセグメントの拡大を牽引する主要要因です。さらに、特に部分加水分解グアーガム(PHGG)の形態での栄養補助食品への使用が、消化器健康と腸内マイクロバイオームサポートへのメリットから増加しています。


用途別:
医薬品が従来の食品セグメントを上回る食品・飲料セグメントがグアーガム市場の最大シェアを占め、2025年の総収益の40.11%を獲得しており、多様な製品カテゴリーにわたる広範な機能性によって牽引されています。グアーガムは、テクスチャーと一貫性を高めるベーカリー、乳製品、ソース、ドレッシング、調理済み食品において増粘剤、安定剤、乳化剤として広く使用されています。加工食品およびコンビニエンスフードへの世界的な需要の高まりが、特に消費パターンが進化する都市市場においてその採用を大幅に促進しています。さらに、クリーンラベルおよび植物由来原料への嗜好の高まりが、食品配合における天然添加物としてのグアーガムの地位を強化しています。グルテンフリーおよび低脂肪製品における有効性がその用途範囲をさらに拡大し、現代の食品イノベーションに不可欠なものとしています。
対照的に、医薬品セグメントは2026年から2031年にかけてCAGR 8.35%で最も速く成長する用途となると予測されており、高度な医療およびニュートラシューティカル用途での使用増加によって支えられています。グアーガムは医薬品配合において結合剤、崩壊剤、徐放性剤として広く活用されており、薬物送達性能の向上に貢献しています。慢性疾患の有病率の増加と持続放出型医薬品への需要の高まりが、このセグメントの需要を加速させる主要ドライバーです。さらに、栄養補助食品および腸内健康製品の人気の高まりが、特に部分加水分解形態でのグアーガムの使用を増加させています。医薬品メーカーは、安全性、生体適合性、規制上の受容性から、グアーガムのような天然賦形剤をますます好んでいます。


地域分析
北米グアーガム市場
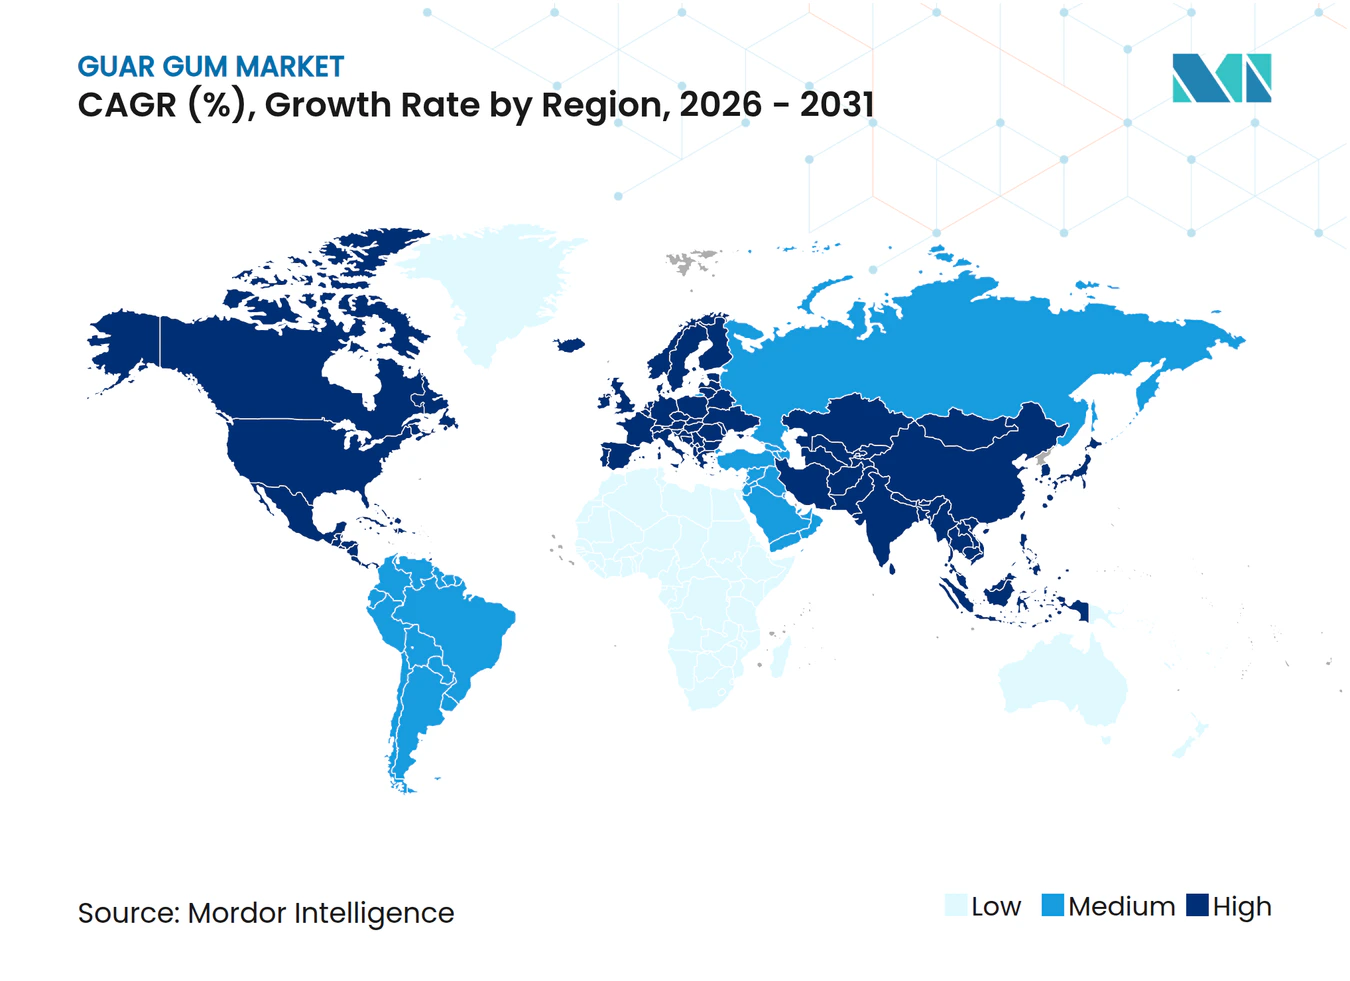
北米は2025年のグアーガム市場シェアの38.91%を占め、主に米国における石油・ガスセクターからの強い需要によってその優位性を維持しています。グアーガムは水圧破砕操業において粘度増加剤として広く使用されており、掘削効率と坑井生産性を支えています。エネルギー用途に加え、同地域はクリーンラベルトレンドと天然ハイドロコロイドの使用増加に牽引された食品加工および医薬品産業からの安定した需要も示しています。大手多国籍原料企業の存在、高度な加工技術、確立されたサプライチェーンが同地域の市場ポジションをさらに強化しています。さらに、シェール探査・生産活動への投資増加が北米全体でグアーガムへの長期的な需要を持続させています。
アジア太平洋グアーガム市場
アジア太平洋は2031年にかけてCAGR 9.82%で成長すると予測されており、最も速く成長する地域市場となっています。この成長は主に、グアーガムの主要生産国・輸出国としてのインドの役割と、中国などの国々における国内消費の拡大によって支えられています。急速な工業化と食品加工、繊維、医薬品を含む最終用途産業の成長が、同地域全体の需要を牽引しています。さらに、コンビニエンスフードおよび植物由来製品の人気の高まりが、安定剤・増粘剤としてのグアーガムの使用を促進しています。加工インフラへの投資増加と付加価値グアー誘導体の開発が同地域の競争力をさらに高め、アジア太平洋を供給ハブと新興消費センターの両方として位付けています。
欧州・中東・アフリカおよび南米グアーガム市場
欧州、南米、中東・アフリカを含むその他の地域では、グアーガム市場は安定しているものの比較的緩やかな成長を経験しています。欧州は、植物由来添加物を優遇する厳格な規制に支えられた、クリーンラベルおよび天然食品原料への強い需要によって牽引されています。南米では食品・飲料セクターでの段階的な採用が進んでおり、限定的な産業用途も見られます。一方、中東・アフリカ地域は、拡大する石油・ガス活動と、特に湾岸諸国における食品加工需要の増加により、潜在的な成長が見込まれます。
競合環境
市場集中度
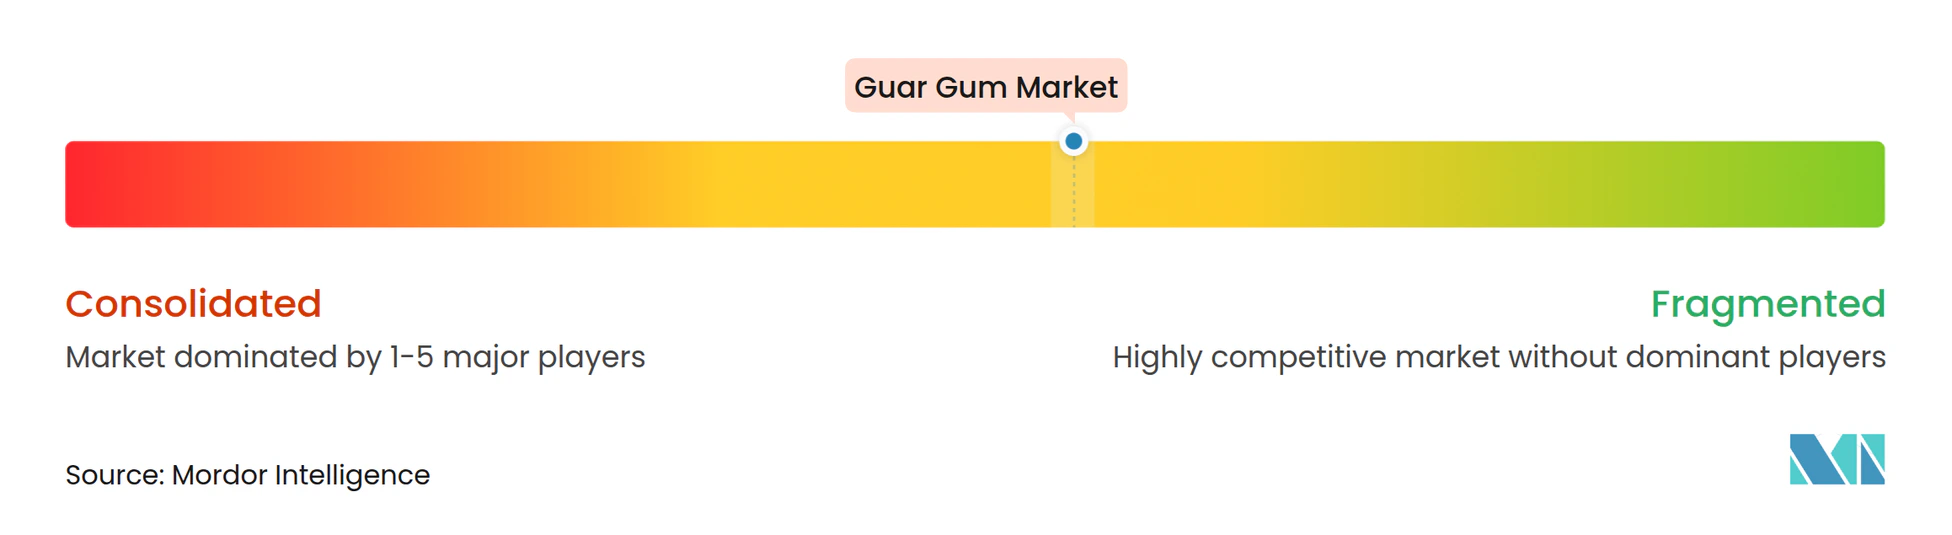
グアーガム市場は中程度の分散を示しており、多数の地域メーカーと確立された多国籍企業グループの共存が特徴です。世界生産の相当部分はインドに集中しており、インドはグアー種子および加工グアーガムの主要供給国として機能しています。これにより、輸出市場と国内需要の両方に対応する中小規模の地域プロセッサーが複数台頭しています。同時に、大手グローバル原料企業は技術的専門知識、グローバル流通ネットワーク、強固な顧客関係を活用して、特に食品や医薬品などの高付加価値用途において競争優位を維持しています。
市場における競争はブランディングよりも製品品質、カスタマイズ、価格設定、供給信頼性によって牽引されています。地域プレイヤーは原材料源への近接性から費用面で積極的に競争する一方、多国籍企業は改質グアー誘導体、用途別配合、一貫した品質基準を含む付加価値提供によって差別化を図っています。クリーンラベル、オーガニック、特殊グアーガム製品への需要の増加が競争をさらに激化させており、企業は食品、ニュートラシューティカル、産業セグメントにわたる進化する顧客要件を満たすために研究開発、認証、プロセス最適化への投資を促しています。
近年、競合環境は能力拡張、後方統合、ポートフォリオ多様化戦略によって形成されています。主要プレイヤーは加工能力の拡大、グアー種子サプライチェーンの確保、高速水和グアーガムや部分加水分解グアーガムなどの高マージン特殊製品の導入によってポジションを強化しています。さらに、企業は特に欧州および北米のグローバルバイヤーの期待に応えるため、持続可能性イニシアチブとトレーサビリティに注力しています。
グアーガム産業リーダー
-
Vikas WSP Ltd.
-
Hindustan Gum & Chemicals Ltd.
-
Lucid Colloids Ltd.
-
Neelkanth Polymers
-
Cargill, Incorporated
- 注:主要企業の掲載順は順位を示すものではありません。
グアーガム市場 このレポートでカバーされる企業
- Hindustan Gum & Chemicals Ltd.
- Vikas WSP Ltd.
- Neelkanth Polymers
- Lucid Colloids Ltd.
- Cargill, Incorporated
- Jai Bharat Gum and Chemicals Ltd
- Supreme Gums Pvt. Ltd
- Rama Industries
- Agro Gums
- Altrafine Gums
- India Glycols Ltd
- Ingredion Incorporated
- Ashland Global Holdings Inc
- DowDuPont
- TIC Gums Inc
- Penford Corporation
- Polygal AG
- Guar Resources LLC
- Sunita Hydrocolloids
- Premcem Gums Pvt. Ltd.
最近の産業開発事情 グアーガム市場
- 2026年1月:研究者らがRSC Sustainabilityに、EDTAで架橋されたグアーガムハイドロゲルが抗炎症薬の経皮送達を持続させることを実証した研究を発表しました。これにより、グアーガムが医薬品パッチにおける合成ポリマーの生分解性代替品として位置付けられ、徐放性療法における潜在性が広がります。
- 2025年5月:Sarda Bio Polymersがフランクフルトで開催されたIFFA 2025においてクリーンラベルの植物由来ハイドロコロイドソリューションを発表しました。同社の製品ラインナップには、クリーンラベル用途向けのグアーガム、カッシアトラガム、タマリンドキシログルカン、コンニャクガム、サイリウムハスクパウダーが含まれます。Sarda Bio Polymersは、植物全体の素材を活用し、再生可能エネルギーを事業に組み込むことで環境への影響を低減する持続可能な慣行を実施しています。
- 2024年1月:Brenntag Essentialsがホーチミン市から30キロメートルに位置するベトナムのドンナイ省に新たな混合・ブレンド施設を開設しました。3,900平方メートルの施設は、21,000立方メートル超の容量を持つバルク貯蔵タンクと50,000重量トンまでの船舶を収容できる桟橋を備えたBrenntag Vietnamの既存事業の近くに位置しています。この投資により、東南アジア全体で増大する顧客需要に対応するBrenntag の能力が強化されます。
グローバルグアーガム市場レポートの調査範囲
グアーガムは、学名Cyamopsis tetragonolobaとして知られるグアー植物の種子から抽出された天然の植物由来多糖類(ハイドロコロイド)です。複数の産業にわたって増粘剤、安定剤、乳化剤として広く使用されています。グローバルグアーガム市場はグレード、用途、地域によって区分されています。グレード別では、市場は食品グレードと医薬品グレードに区分されています。用途別では、市場は食品・飲料、動物飼料・ペットフード、医薬品、化粧品・パーソナルケアに区分されていす。地域別では、市場は北米、欧州、アジア太平洋、南米、中東・アフリカに区分されています。各セグメントについて、市場規模と予測は金額ベース(百万米ドル)で行われています。
セグメンテーション概要
| 食品グレード |
| 医薬品グレード |
| 食品・飲料 | ベーカリー・菓子 |
| 乳製品・乳製品加工品 | |
| 食肉産業 | |
| 飲料 | |
| その他 | |
| 動物飼料・ペットフード | |
| 医薬品 | |
| 化粧品・パーソナルケア |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| その他の北米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| 南アフリカ | |
| その他の中東・アフリカ |
| グレード別 | 食品グレード | |
| 医薬品グレード | ||
| 用途別 | 食品・飲料 | ベーカリー・菓子 |
| 乳製品・乳製品加工品 | ||
| 食肉産業 | ||
| 飲料 | ||
| その他 | ||
| 動物飼料・ペットフード | ||
| 医薬品 | ||
| 化粧品・パーソナルケア | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| その他の北米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
グアーガム市場の現在の規模はどのくらいですか?
グアーガム市場規模は2025年の14.1 ビリオン 米ドルから2026年には14.9 ビリオン 米ドルに成長し、2031年までに20.5 ビリオン 米ドルに達すると予測されています。
2026年から2031年にかけて予測されるCAGRはどのくらいですか?
グアーガム市場は2026年から2031年にかけてCAGR 6.59%で成長すると予測されています。
最も速く拡大している用途セグメントはどれですか?
医薬品がCAGR 8.35%でトップとなっており、ジェネリック医薬品メーカーがヒドロキシプロピルグアー賦形剤を採用しています。
アジア太平洋の成長を牽引しているものは何ですか?
インドと中国における医薬品製造の増加、東南アジア全体の繊維加工、日本と韓国における化粧品採用が合わさって、地域CAGR 9.82%を生み出しています。