
GPUヒートシンクおよびサーマルモジュール市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
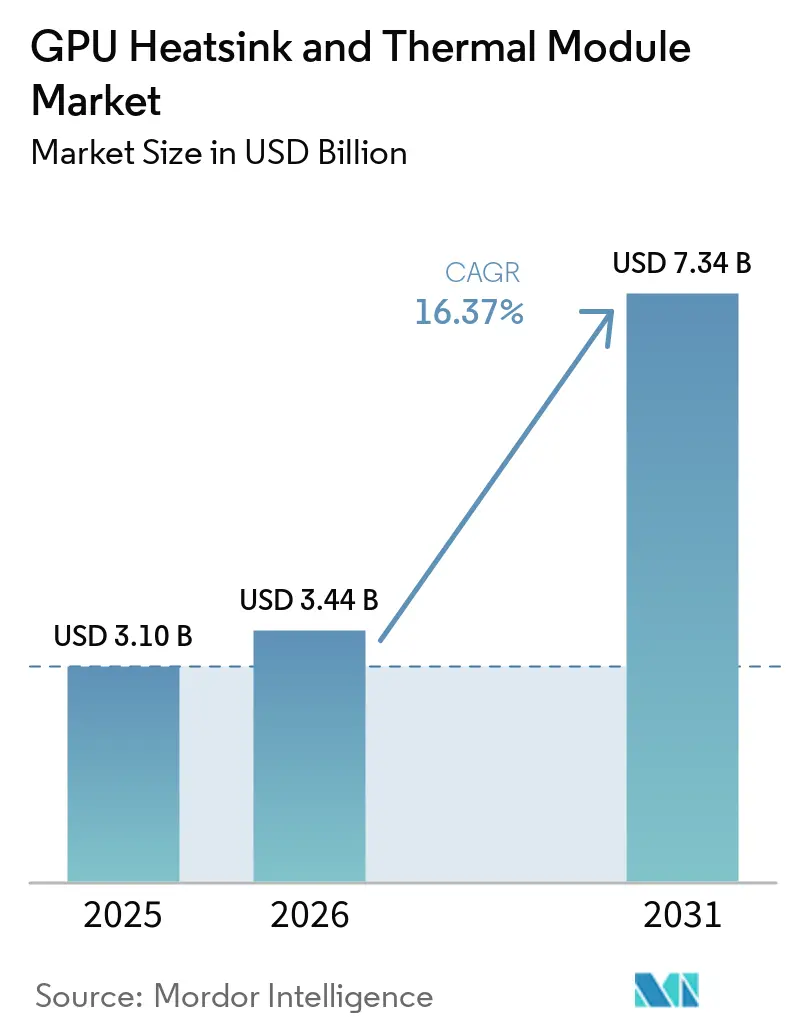
| 市場規模 (2026) | 3.44 十億米ドル |
| 市場規模 (2031) | 7.34 十億米ドル |
| 成長率 (2026 - 2031) | 16.37 % |
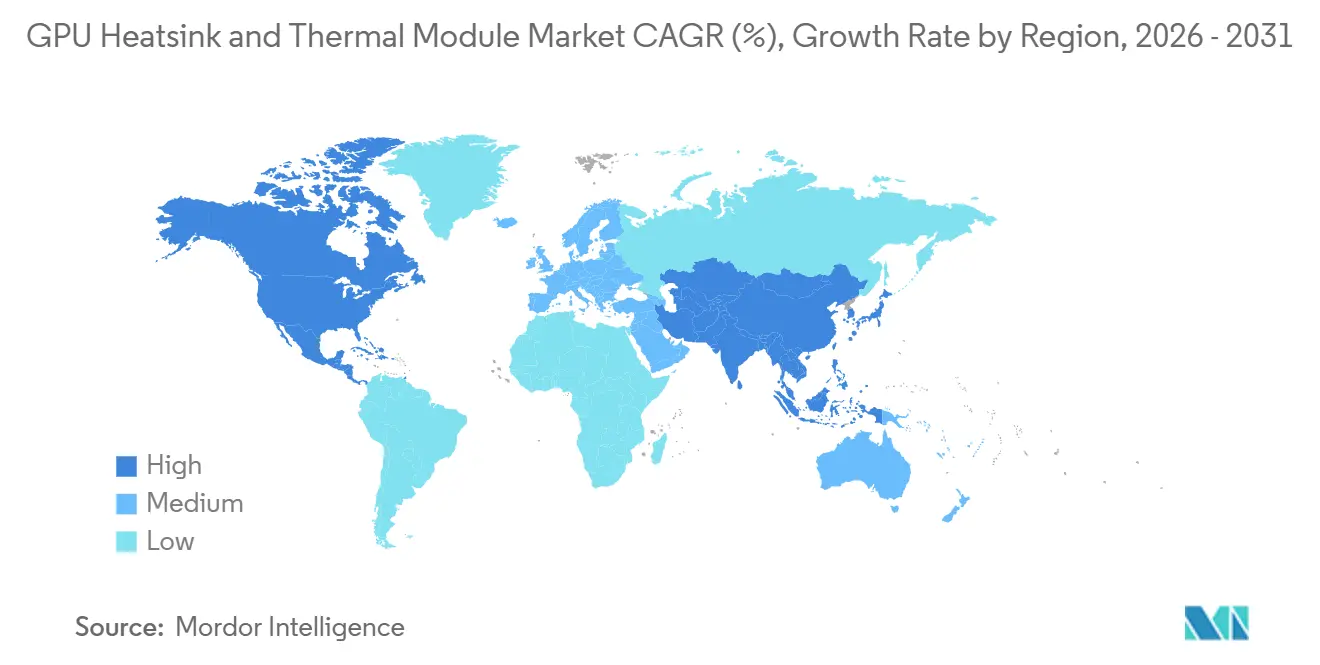
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるGPUヒートシンクおよびサーマルモジュール市場分析
GPUヒートシンクおよびサーマルモジュール市場規模は、2025年の3.10 ビリオン 米ドルから2026年には3.44 ビリオン 米ドルへと成長し、2026年から2031年にかけてCAGR 16.37%で2031年までに7.34 ビリオン 米ドルに達すると予測されています。堅調な需要は、キャビネットあたり100~150キロワットを放熱する液冷式生成AIクラスター、レイトレーシング負荷時に最大600ワットを消費するゲーミングGPU、および複数のダイにわたってホットスポットを集中させるチップレットアーキテクチャに起因しています。データセンター事業者は、空冷式ヒートシンクがAMDのMI300Xの750ワットの熱設計電力やIntelのGaudi 3の1,200ワットのエンベロープをコスト効率よく管理できないため、2026年には新規GPU導入の40%をすでに液冷に割り当てています。銅のコモディティ価格がトンあたり10,500米ドルから13,300米ドルの間で変動していることで、アルミニウムと銅のハイブリッドモジュールのマージンが圧迫され、薄型はんだ付けーパーチャンバーへの移行が加速しています。これらの要因を総合すると、熱的ヘッドルームがパフォーマンスとアップタイムの両方にとって制約変数となる中、GPUヒートシンクおよびサーマルモジュール市場は二桁成長の軌道を維持し続けることが示唆されています。
主要レポートのポイント
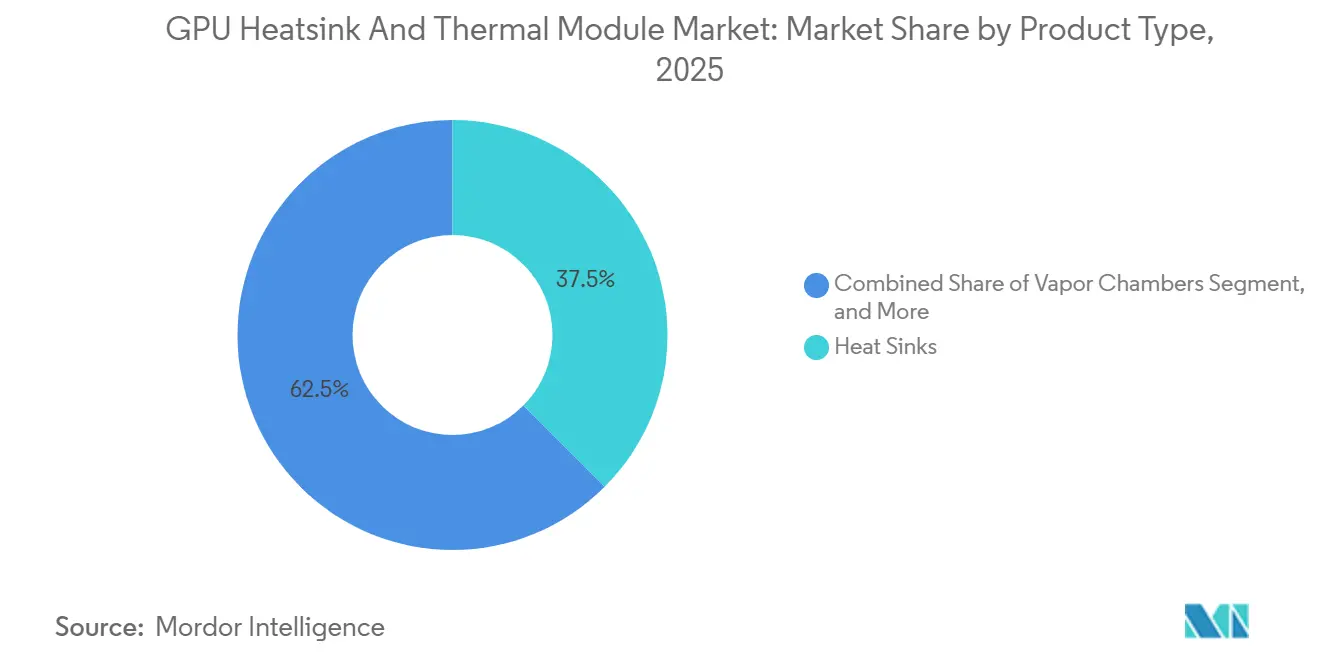
- 製品タイプ別では、ベーパーチャンバーが最も速い成長を遂げる見通しで、2031年までにCAGR 17.17%で拡大する一方、ヒートシンクは2025年に37.48%の収益シェアを維持しているものの、400ワットを超えるワークロードでは重要性が低下しています。
- 材料別では、アルミニウムベースのソリューションが2025年の収益の52.56%を占め、ハイブリッドアルミニウム・銅設計はコストの60%で銅に近い熱伝導性を実現するため16.97%で拡大しています。
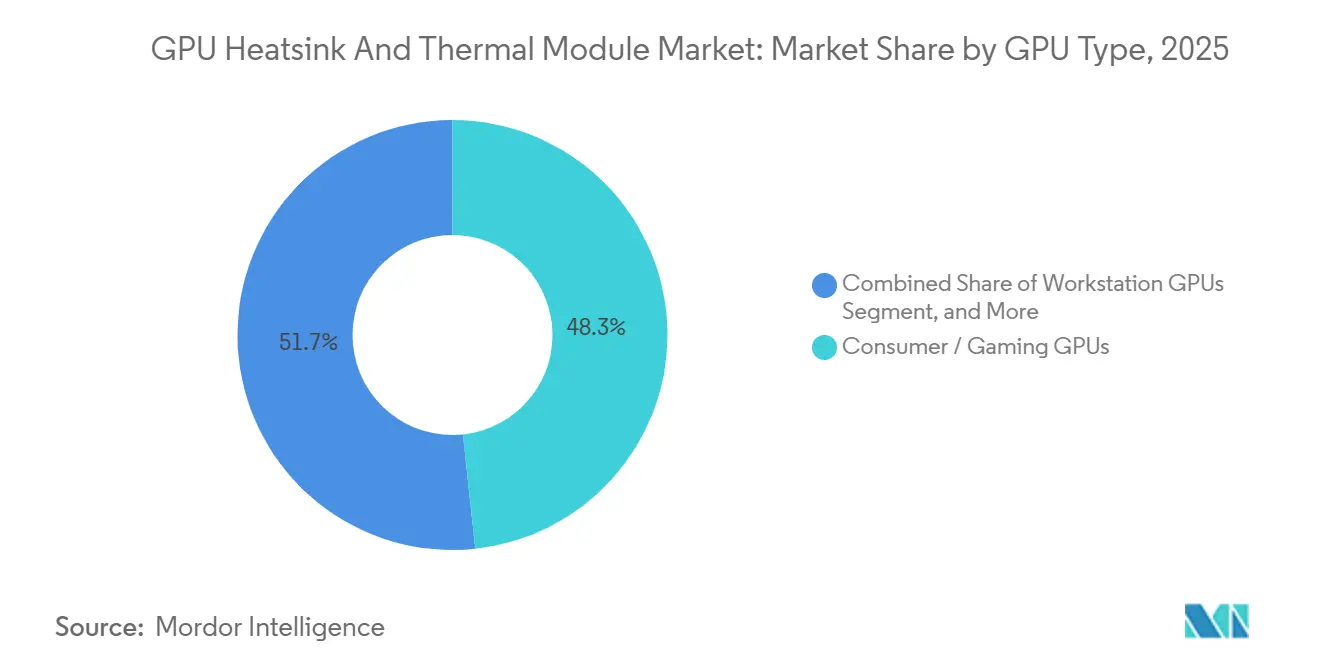
- GPUタイプ別では、コンシューマーおよびゲーミングGPUが2025年の収益の48.32%を占めましたが、データセンターおよびAIアクセラレーターはCAGR 16.88%で成長すると予測されており、液冷の信頼性に対してプレミアムを支払うハイパースケーラーの意欲を反映しています。
- 地域別では、アジア太平洋が2025年のGPUヒートシンクおよびサーマルモジュール市場シェアの67.81%を占め、台湾のベーパーチャンバー製造エコシステムに支えられて2031年までCAGR 17.29%を維持すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| AI ワークロードの急増によるデータセンターGPU出荷の拡大 | +4.2% | 北米およびアジア太平洋のハイパースケールクラスターに集中するグローバル | 中期(2~4年) |
| 先進ノードの熱設計電力の上昇 | +3.8% | 北米データセンターおよびアジア太平洋製造ハブが主導するグローバル | 長期(4年以上) |
| チップレットベースGPUアーキテクチャの台頭 | +2.6% | 北米および欧州ワークステーションセグメントで早期採用が進むグローバル | 長期(4年以上) |
| レイトレーシングゲームタイトルの成長 | +2.3% | 北米、欧州、先進アジア太平洋市場で最も高い強度を持つグローバル | 中期(2~4年) |
| クラウドゲーミングインフラのグローバル展開 | +1.9% | 北米および欧州からアジア太平洋および南米へ波及するグローバル | 中期(2~4年) |
| ワークステーションにおけるはんだ接合ベーパーチャンバーの利用拡大 | +1.5% | 北米および欧州のプロフェッショナルワークステーション市場 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
AI ワークロードの急増によるデータセンターGPU出荷の拡大
ハイパースケール事業者は2026年にAIインフラに3,000億USD超を支出しており、この数字には100キロワットを超えるラックでのスロットリングを防ぐために必要な液冷配電ユニットが含まれています。NVIDIAのH200は700ワットを放熱し、AMDのMI300Xは750ワットに達するため、空冷設計は経済的限界を超えています。IntelのGaudi 3は液冷下でのみ1,200ワットを実現し、33%の電力密度プレミアムがより高速なモデルトレーニングサイクルに直結します。Delta Electronicsは液冷の普及率が2024年の14%から2026年には40%に上昇したと報告しており、業界の決定的な転換を示しています。二極化した市場では、従来のフィン付きヒートシンクが300ワット以下のエッジ推論ボックスに限定される一方、ベーパーチャンバーとコールドプレートが500ワット以上の領域を支配しています。
先進ノードの熱設計電力の上昇
GPUの電力エンベロープはプロセス世代ごとに上昇しています。NVIDIAのRTX 5090は持続的なレイトレーシング下で600ワットに近づき、トリプルスロットクーラーにもかかわらずメモリジャンクションは92°Cに達します。RTX 4090の450ワット仕様はすでに、ボードパートナーに対してより大きなフィン面積に熱を分散させるベーパーチャンバーの採用を強いました。データセンターアクセラレーターも同様の傾向をたどり、700ワットがエントリーポイントとなっています。熱界面材料は現在15 W m⁻¹K⁻¹を超えていますが、接触圧力を維持するためにメタルバックプレートが必要です。IEC 62368-1のタッチ温度制限はフィン密度をさらに制約し、創造的な気流管理を強いています。[1]
チップレットベースGPUアーキテクチャの台頭
AMDのRDNA 3マルチチップレット設計は、局所的なホットスポットがモノリシッククーラーにとっていかに課題となるかを浮き彫りにしました。Radeon RX 7900 XTXにおける初期のベーパーチャンバー欠陥はスロットリングとリコールを引き起こしました。チップレットはミリメートルスケールの領域に熱を集中させるため、精密なコールドプレート接触が必要です。はんだ接合ベーパーチャンバーはスプリング圧縮層を排除し、ジャンクション温度を最大15%低減しますが、熱サイクル中に接合部が亀裂した場合の信頼性リスクが高まります。ベンダーが単一パッケージ内でプロセスノードを混在させるにつれ、ヒートシンク設計者は均一なフラックスを仮定するのではなく、過渡的な熱マップをモデル化する必要があります。
レイトレーシングゲームタイトルの成長
レイトレーシングは長時間にわたって高い使用率を維持し、平均消費電力をラスタライズワークロードよりも大幅に上昇させます。RTX 5090は液冷ループ上でもパストレーシングのCyberpunk 2077において71~80°Cを維持します。GeForce NOWはGPUを24時間デューティサイクルで稼働させており、デスクトップ使用と比較して熱ストレスが3倍になります。1Uおよび2Uブレードのフォームファクター制限により、高さのあるタワーが隣接スロットをふさぐため、高静圧ブロワーを備えた低プロファイルベーパーチャンバーが必須となっています。開発者はレイトレーシングを視覚的なベースラインと見なしているため、熱的ヘッドルームはカードの寸法とラック密度を形作り続けるでしょう。
制約影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| OEMによる統合液冷ループへのシフト | -2.1% | 北米および欧州データセンターで早期採用が進むグローバル | 短期(2年以内) |
| 銅コモディティ価格の変動 | -1.8% | スポット価格に依存するアジア太平洋製造ハブへの影響が深刻なグローバル | 中期(2~4年) |
| 東アジアへのサプライチェーン集中 | -1.3% | 台湾および中国の生産拠点からの供給混乱が波及するグローバル | 中期(2~4年) |
| 熱界面金属の採掘に関する環境規制 | -0.9% | 欧州および北米が中心で、コンプライアンスコストがアジア太平洋輸出業者にも波及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
OEMによる統合液冷ループへのシフト
サーバーメーカーは現在、クローズドループ液冷システムをプリインストールして出荷しており、個別モジュールのアフターマーケットを迂回しています。LenovoのNeptuneは電力使用効率1.1を達成し、廃熱を施設暖房に再利用することで冷却エネルギーを40%削減しています。[2] DellのPowerCool eRDHxは、空冷システムでは過大な騒音なしに対応できない80キロワットラックを実現します。AsetekのUSD 3,500万・2年間の供給契約は、OEM中心の収益ストリームへの転換を裏付けています。液冷ループは市場全体を拡大させる一方で、特に液冷がデフォルトとなっているデータセンターGPUにおいて、スタンドアロンヒートシンクの単体販売を侵食しています。
銅コモディティ価格の変動
銅価格は、GrasbergおよびEl Teniente鉱山での供給混乱により2026年1月にトンあたり13,300USDに急騰しました。台湾および中国のスポット購入ODMは、マージンで3~5パーセントポイントの変動を経験しました。ベースプレートにのみ銅を使用するハイブリッド設計はエクスポージャーを軽減しますが、データセンターのコールドプレートは依然として銅を多用します。メーカーはヘッジ契約と価格下落時の潜在的なデメリットを天秤にかけています。グラフェンパッドとダイヤモンドライクカーボンコーティングは長期的な解決策を提供しますが、商業規模には達していません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
ベーパーチャンバーが熱革新をリードベーパーチャンバーはGPUエンベロープが600ワットを突破するにつれて最も速い拡大を記録し、2031年までにCAGR 17.17%の見通しを示しています。ヒートシンクは依然として2025年収益の37.48%を確保し、300ワット以下のコンシューマーGPUをカバーしていますが、ボードパートナーがハイエンド設計をベーパーチャンバーに移行するにつれてシェアは縮小するでしょう。ヒートパイプモジュールはRTX 4080クラスのカード(約320ワット)に対応しますが、毛細管限界の上限に直面しています。はんだ接合ベーパーチャンバーはGPUジャンクション温度を10~15%低下させ、プロフェッショナルレンダリングステーションには不可欠です。アクティブサーマルモジュールはポンプとラジエーターを統合し、100キロワットを超えるラック密度を実現します。TaiSolの3Dベーパーチャンバーはチップレットのフットプリントに合わせて蒸発器を積層し、Cooler MasterのFreeForm 2.0は1つのラジエーターでデュアルGPUループを可能にします。[3]
ベーパーチャンバーのGPUヒートシンクおよびサーマルモジュール市場シェアは、薄型プロファイルで0.1°C/W未満の熱抵抗を実現するため上昇しており、これはマルチスロットカードにとって重要です。一方、従来のヒートシンクのGPUヒートシンクおよびサーマルモジュール市場シェアは、空冷が400ワットを超えると収穫逓減に直面するにつれて縮小するでしょう。アクティブモジュールは数量的にはニッチにとどまりますが、AIサーバーでは高い平均販売価格を誇ります。これらの製品タイプのダイナミクスが相まって、イノベーションはフィンスタックの高さよりもベーパーチャンバーのジオメトリとコールドプレートのマイクロチャンネルに集中し続けています。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
材料別:
ハイブリッド配合が熱伝導性と軽量性のバランスを実現アルミニウムベースのソリューションは2025年収益の52.56%を占め、押し出し成形により低~中価格帯GPUに最適な軽量で複雑なフィンが実現できます。ハイブリッドアルミニウム・銅設計は、銅ベースとアルミニウムフィンを組み合わせて熱伝導性と質量効率を両立させ、16.97%で拡大する見通しです。純銅モジュールは385 W m⁻¹K⁻¹の熱伝導率によりデータセンターアクセラレーターを支配していますが、重量とコストがデスクトップへの採用を制限しています。鉛に関するRoHS規制はサプライヤーをインジウムベースのはんだやグラフェンペーストへと向かわせ、信頼性を高める一方でコストを増加させています。
ハイブリッド材料のGPUヒートシンクおよびサーマルモジュール市場規模は、OEM(相手先ブランド製造業者)がコストを削減しながら銅の熱性能の90%を達成しようとする中で著しい成長を遂げています。銅価格の変動により、メーカーは長期契約を確保するか、可能な限りアルミニウムベースのソリューションへ設計を移行するかの選択を迫られています。このトレンドは、銅とアルミニウム双方の利点を組み合わせたハイブリッド材料のイノベーションを促進しています。2031年までに、ハイブリッドアーキテクチャは金額ベースで純アルミニウムを上回ると予測されており、グラムパーワット最適化と呼ばれる重量に対する熱性能の最適化に対する業界の継続的な注力が浮き彫りになっています。
GPUタイプ別:
データセンターおよびAIアクセラレーターが需要を再形成コンシューマーおよびゲーミングGPUは2025年の収益で最大のシェアを占め、市場の48.32%に貢献しました。しかし、データセンターおよびAIアクセラレーターはCAGR 16.88%で最も速い成長を遂げています。データセンターで一般的に使用されるラックマウントGPUは液冷コールドプレートを搭載しており、コンシューマー向け空冷クーラーの40~60USDと比較して、1台あたり150~200USDと大幅に高い価格が設定されています。ワークステーションの長い交換サイクルは安定した高マージンのニッチ市場を支えています。しかし、これらのワークステーションの熱アーキテクチャはゲーミングフラッグシップのものを模倣することが多く、独自の設計革新の機会を制限しています。
GPUヒートシンクおよびサーマルモジュールの市場シェアは、ハイパースケーラーが平均故障間隔の向上に注力する中でアクセラレーターへと徐々にシフトしています。Sunonwealth社による1,000ワットコールドプレートの開発は、次世代AIシリコンがこのトレンドをさらに増幅させることを示しています。ゲーミングGPUは引き続き単体販売を支配していますが、OEMが同梱冷却ソリューションの品質とパフォーマンスを向上させるにつれて、アフターマーケット空冷アップグレードへの需要は減少すると予想されます。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
地域分析
アジア太平洋地域GPUヒートシンクおよびサーマルモジュール市場
アジア太平洋地域は2025年の収益の67.81%を生み出しており、台湾のベーパーチャンバー製造における専門技術と中国の大規模組立能力に牽引され、2031年までに年平均成長率(CAGR)17.29%で成長すると予測されています。Delta Electronicsはタオユアン(桃園)の生産能力拡大に121億台湾ドル(380 ミリオン 米ドル)の投資を確約しており、同地域の市場における優位性をさらに強固なものとしています。日本のFurukawa Electricは1Uシャーシ専用に設計された焼結パイプを供給することで重要な役割を果たしており、一方ベトナムとタイはコスト面での優位性を持つ代替組立拠点として台頭し、従来の製造拠点への依存度を低減しています。
北米および欧州GPUヒートシンクおよびサーマルモジュール市場
北米はバージニア州、オレゴン州、アイオワ州などに立地するハイパースケールデータセンターキャンパスに支えられ、第2位の市場規模を誇っています。これらの施設では、100キロワットを超える電力容量を持つ液冷ラックの採用が急速に進んでいます。有利な税制優遇措置と再生可能エネルギー源へのアクセスが、同地域における新規データセンターの建設を引き続き促進しています。欧州では、ドイツの自動車シミュレーションクラスターおよび英国のfintechデータセンターに需要が集中しています。両地域とも厳格なカーボンプライシング規制のもとで運営されており、持続可能性目標を達成するために、購買者は高度なコールドプレートなどのエネルギー効率の高いソリューションの採用を迫られていす。
南北アメリカ、中東・アフリカおよびアジア太平洋地域GPUヒートシンクおよびサーマルモジュール市場
南米、中東、アフリカは依然として市場発展の初期段階にあります。南米では、ブラジルのデータセンター施設が30キロワットラックへの移行を進めており、熱放散を効果的に管理するための高度なベーパーチャンバー設計が求められています。一方、中東の湾岸諸国ではAIを活用した石油探査活動を支援するために液冷ワークステーションが導入されており、同地域のハイパフォーマンスコンピューティングへの関心の高まりを反映しています。台湾中心の製造に伴うリスクを軽減し、サーマルマネジメントソリューションに対する世界的な需要の増大に対応するため、サプライヤーがベトナム、タイ、メキシコなどの国々に生産ラインを設立する動きが加速しており、地理的多様化が主要なトレンドとなっています。
競合ランドスケープ
GPUヒートシンクおよびサーマルモジュール市場における競争は中程度に分散しており、単一企業が15%を超える市場シェアを保有していません。Asia Vital ComponentsやTaiSolなどの台湾ODMは、ほとんどのアドインボードパートナーへのベーパーチャンバー供給を支配し、市場での強固な存在感を維持しています。一方、NoctuaやArcticなどの欧州ブランドはプレミアムDIYタワーセグメントに注力し、高性能冷却ソリューションを提供しています。AsetekやEKWBなどの液冷スペシャリストは、クローズドループシステムのOEM設計採用を継続的に獲得し、市場ポジションをさらに強固にしています。AsetekのUSD 3,500万・2年間の契約は、信頼性が高く効率的な冷却ソリューションへの需要の高まりを反映した長期供給契約の増加トレンドを浮き彫りにしています。[4]
LenovoやDellなどの主要OEMは、GPUとCPUのプレートを組み合わせた独自の液冷ループの統合を開始しており、個別アフターマーケットソリューションへの需要を徐々に低下させています。市場での存在感を維持するための戦略的な動きとして、NoctuaはASUSTeK Computer Inc.と提携してRTX 5080 Noctua Editionを発売し、クーラーブランドがGPUに共同ラベルを付けることで市場プレゼンスを強化する方法を示しました。TaiSolの3Dベーパーチャンバーや Cooler MasterのモジュラーFreeForm 2.0技術などのイノベーションは、高性能冷却システムの重要なベンチマークである0.1°C/W未満の熱抵抗を達成するための継続的な競争を裏付けています。
成長の機会は、特にミッドタワーゲーミングPCにおけるハイブリッド空冷・液冷クーラーセグメントに残っています。800ワットのワークステーション負荷に対応するよう設計されたArcticのLiquid Freezer WS360は、空冷と液冷の間のギャップを埋めるコンシューマーフレンドリーなソリューションを提供しています。一方、相変化スタートアップは周囲温度以下の冷却のための冷媒ループ技術を探求していますが、結露リスクや厳格なFガス規制などの課題が広範な普及を妨げ続けています。さらに、ISO 14001などの環境認証が調達決定においてますます影響力を持つようになっており、ベンダーは持続可能性基準を満たすために押し出し成形および精製プロセスの詳細な評価を提供することを求められています。
GPUヒートシンクおよびサーマルモジュール産業のリーダー企業
-
Boyd Corporation
-
Hon Hai Precision Industry Co., Ltd.
-
Delta Electronics, Inc.
-
Asia Vital Components Co., Ltd.
-
Cooler Master Technology Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
GPUヒートシンクおよびサーマルモジュール市場 このレポートでカバーされる企業
- Boyd Corporation
- Cooler Master Technology Inc.
- Noctua GmbH
- Arctic GmbH
- Hon Hai Precision Industry Co., Ltd.
- Delta Electronics, Inc.
- Sunonwealth Electric Machine Industry Co., Ltd.
- Furukawa Electric Co., Ltd.
- Asia Vital Components Co., Ltd.
- Taisol Electronics Co., Ltd.
- Asetek A/S
- EKWB d.o.o.
- Thermalright Inc.
- Listan GmbH
- Corsair Gaming, Inc.
- ASUSTeK Computer Inc.
- Gigabyte Technology Co., Ltd.
- Micro-Star International Co., Ltd.
- Zotac Technology Limited
- Palit Microsystems Ltd.
最近の産業開発事情 GPUヒートシンクおよびサーマルモジュール市場
- 2026年4月:Delta Electronicsは、ハイパースケールデータセンター向けに四半期あたり50,000台の液冷配電ユニットを製造するため、桃園での設備拡張に121億NTD(3億8,000万USD)を投じると発表しました。
- 2026年3月:Arcticは、マルチGPUワークステーションを対象とした800ワット対応のオールインワンクーラー「Liquid Freezer WS360」を発売しました。
- 2025年10月:Asetekは、既存のOEM顧客との間でIngrid液冷プラットフォームに関する最低3,500万USD・2年間の契約を締結しました。
- 2025年9月:Sunonwealth社は、2025年第2四半期の決算説明会において1,000ワットを超えるクローズドループコールドプレートの開発を公表しました。
グローバルGPUヒートシンクおよびサーマルモジュール市場レポートのスコープ
GPUヒートシンクおよびサーマルモジュール市場とは、グラフィックス処理ユニット(GPU)向けに特別に開発された熱管理ソリューションを設計・製造・展開するグローバル産業を指します。これらのソリューションは、高性能GPUが発生する熱を放散し、幅広いコンピューティングアプリケーションにわたって最適な動作温度、持続的なパフォーマンス、長期的な信頼性を確保するために不可欠です。
GPUヒートシンクおよびサーマルモジュール市場レポートは、製品タイプ(ヒートシンク、ベーパーチャンバー、ヒートパイプベースモジュール、アクティブサーマルモジュール)、材料(アルミニウムベース、銅ベース、ハイブリッド)、GPUタイプ(データセンター/AI GPU、ワークステーションGPU、コンシューマー/ゲーミングGPU)、地域(北米、欧州、アジア太平洋、南米、中東・アフリカ)によってセグメント化されています。市場予測は金額ベース(USD)で提供されます。
セグメンテーション概要
| ヒートシンク |
| ベーパーチャンバー |
| ヒートパイプベースモジュール |
| アクティブサーマルモジュール |
| アルミニウムベース |
| 銅ベース |
| ハイブリッド(アルミニウム+銅) |
| データセンター/AI GPU |
| ワークステーションGPU |
| コンシューマー/ゲーミングGPU |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| 東南アジア | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| その他の南米 | |
| 中東・アフリカ |
| 製品タイプ別 | ヒートシンク | |
| ベーパーチャンバー | ||
| ヒートパイプベースモジュール | ||
| アクティブサーマルモジュール | ||
| 材料別 | アルミニウムベース | |
| 銅ベース | ||
| ハイブリッド(アルミニウム+銅) | ||
| GPUタイプ別 | データセンター/AI GPU | |
| ワークステーションGPU | ||
| コンシューマー/ゲーミングGPU | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| 東南アジア | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| その他の南米 | ||
| 中東・アフリカ | ||
レポートで回答される主要な質問
GPUヒートシンクおよびサーマルモジュール市場の現在の規模はどのくらいですか?
GPUヒートシンクおよびサーマルモジュール市場規模は2025年に31億USDに達し、2026年には34億4,000万USD、2031年には73億4,000万USDに成長すると予測されています。
最も速く拡大している製品タイプはどれですか?
ベーパーチャンバーは予測CAGR 17.17%で成長をリードしており、従来のヒートパイプよりも600ワット以上のGPUをより効果的に処理できるためです。
データセンターGPUが液冷の需要を牽引している理由は何ですか?
NVIDIAのH200やAMDのMI300XなどのAIアクセラレーターは700~750ワットを放熱し、ハイパースケールラックは100キロワットを超えるため、熱スロットリングを回避する唯一の実用的な方法として液冷ループが不可欠となっています。
銅のコモディティ価格はサプライヤーにどのような影響を与えますか?
トンあたり10,500~13,300USDの価格変動はメーカーのマージンを3~5パーセントポイント削減する可能性があり、ハイブリッドアルミニウム・銅設計への移行と長期ヘッジ契約の締結を促しています。
製造と消費においてどの地域が支配的ですか?
アジア太平洋は収益の67.81%を占め、台湾のベーパーチャンバーエコシステムと中国の大規模組立能力に支えられており、2031年まで最も速い地域CAGRを維持すると予測されています。
競争力を維持するために企業はどのような戦略的動向を取っていますか?
主要企業は垂直統合、OEMパートナーシップ、材料革新を追求しており、Asetekの長期供給契約やTaiSolの3Dベーパーチャンバー技術がその好例です。