
グルテンフリーピザクラスト市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
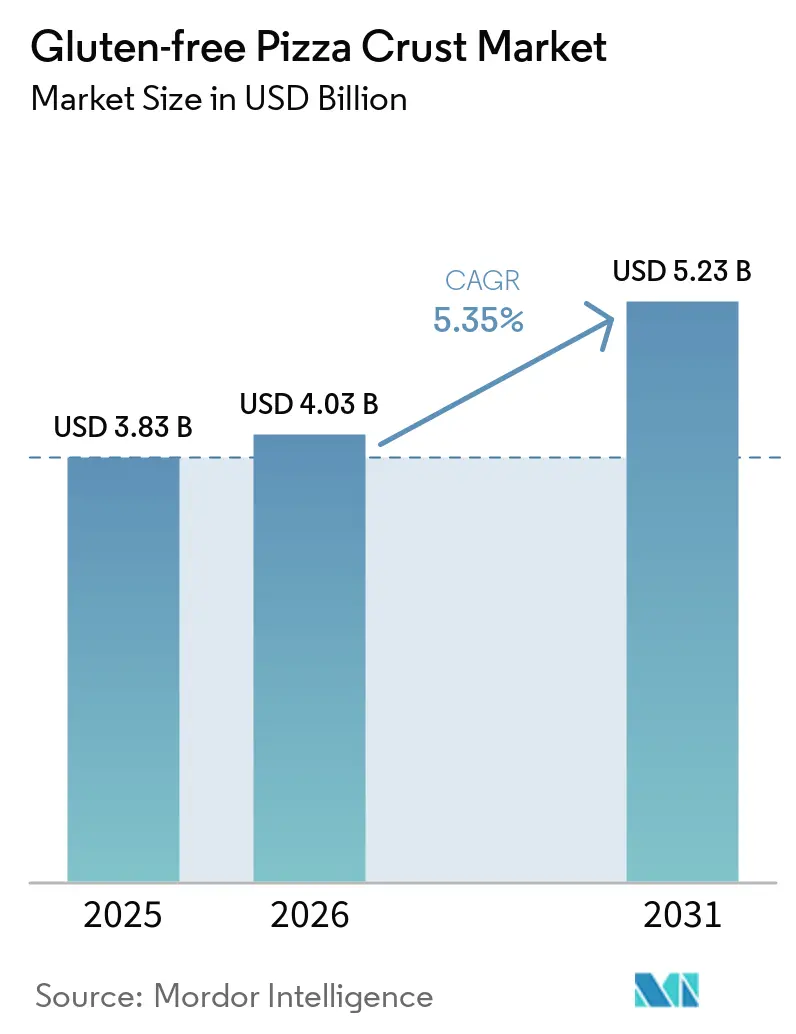
| 市場規模 (2026) | 4.03 十億米ドル |
| 市場規模 (2031) | 5.23 十億米ドル |
| 成長率 (2026 - 2031) | 5.35 % |
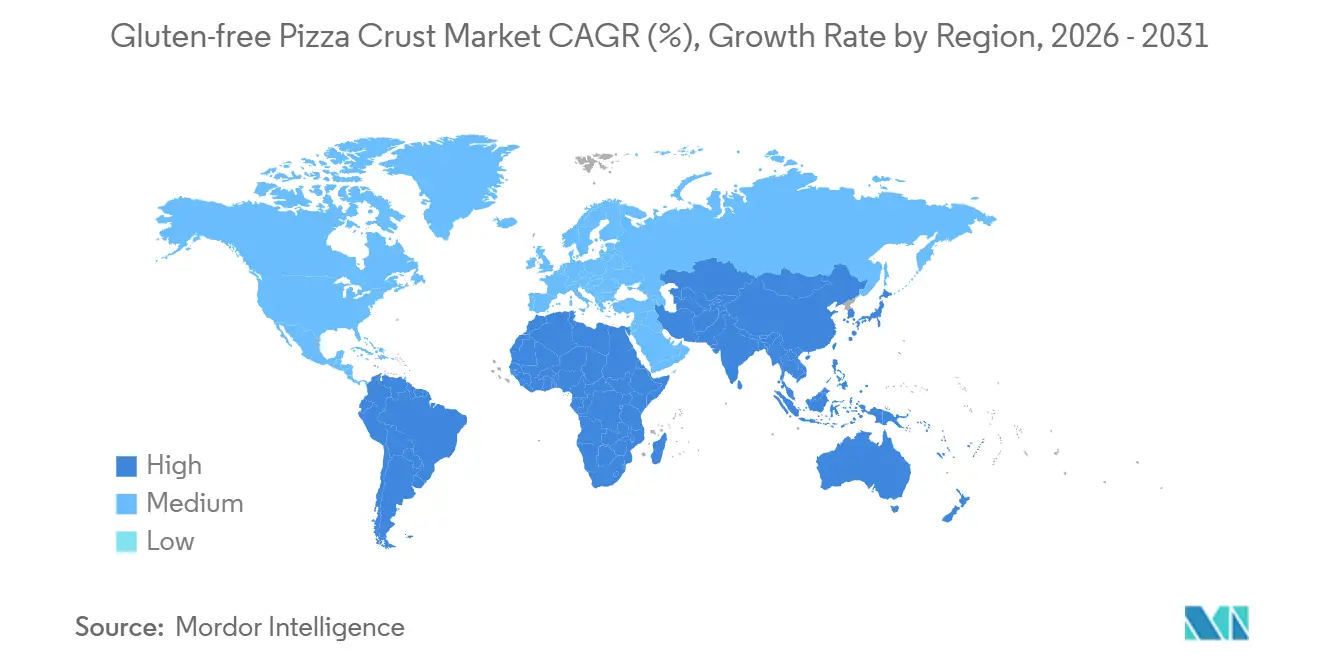
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるグルテンフリーピザクラスト市場分析
グルテンフリーピザクラスト市場規模は、2025年の38.3億米ドルから2026年には40.3億米ドルへと拡大し、2031年には52.3億米ドルに達する見込みであり、2026年〜2031年にかけて5.35%のCAGRで成長すると予測されている。2025年においては、米粉クラストがカテゴリーの価値を支える中核なっている。しかしながら、カリフラワーベースおよび古代穀物を使用したフォーミュレーションが勢いを増している。消費者は、野菜含有量、マクロバランスの取れた栄養素、およびクリーンラベルをウェルネスと結びつける傾向を強めている。コールドチェーンの改善、FDAによる20ppm未満ルールへの整合、およびクイックサービスレストランの急速な拡大により、2024年半ばまでにグルテンフリーメニューの普及率は42.7%に達し、主流としての認知度が向上している。確立されたブランドは、高水分押出成形特許、直接消費者向けサブスクリプション、および第三者認証を通じて市場シェアを守っている。一方、新興企業は植物性タンパク質ハイブリッドおよび地域の生鮮プログラムにおける機会を活用している。グルテンフリーピザクラスト市場は緩やかな統合が進んでいるが、製品およびチャネルのイノベーションには十分な余地が残されている。医療上の理由から購入する消費者のショッパーロイヤルティは特に高く、ライフスタイル志向のユーザーはより探索的な傾向にある。
主要レポートのポイント
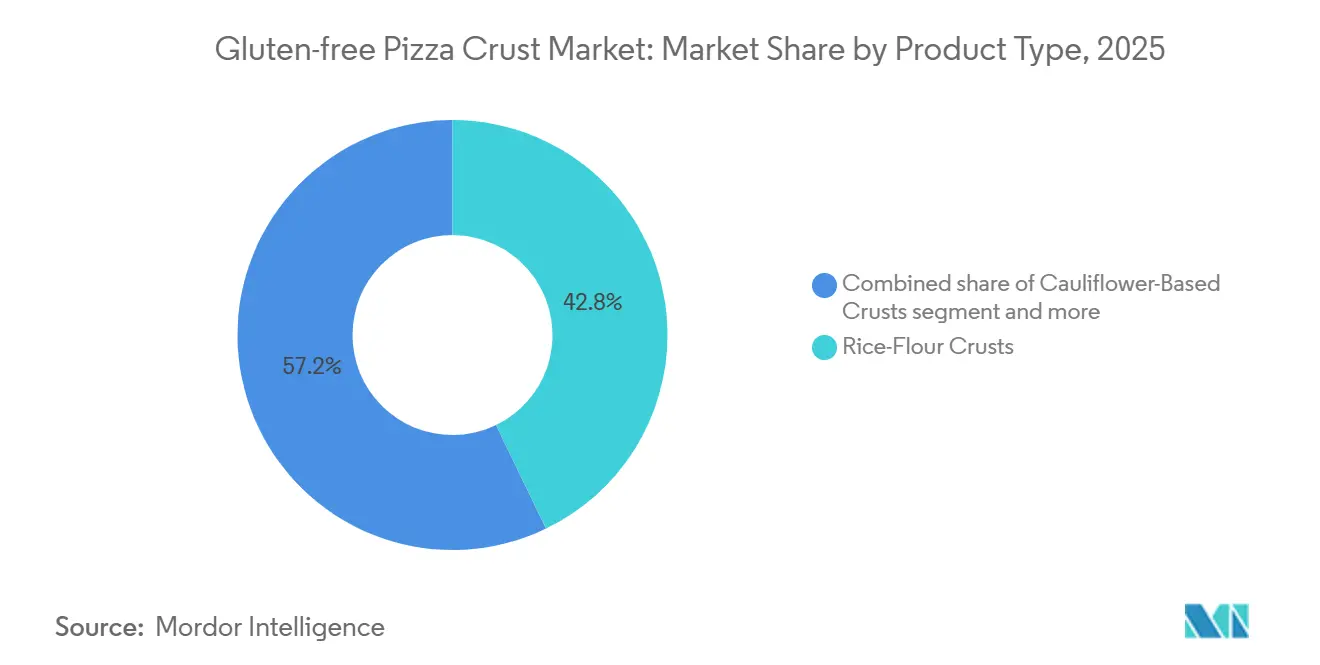
- 製品タイプでは、米粉クラストが2025年に42.83%の収益シェアをリードし、カリフラワーベースのバリアントは2031年にかけて6.22%のCAGRを記録すると予測されている。
- 形態別では、冷凍フォーマットが2025年のグルテンフリーピザクラスト市場規模の61.55%のシェアを占め、生鮮フォーマットは2026年〜2031年にかけて7.39%のCAGRで拡大している。
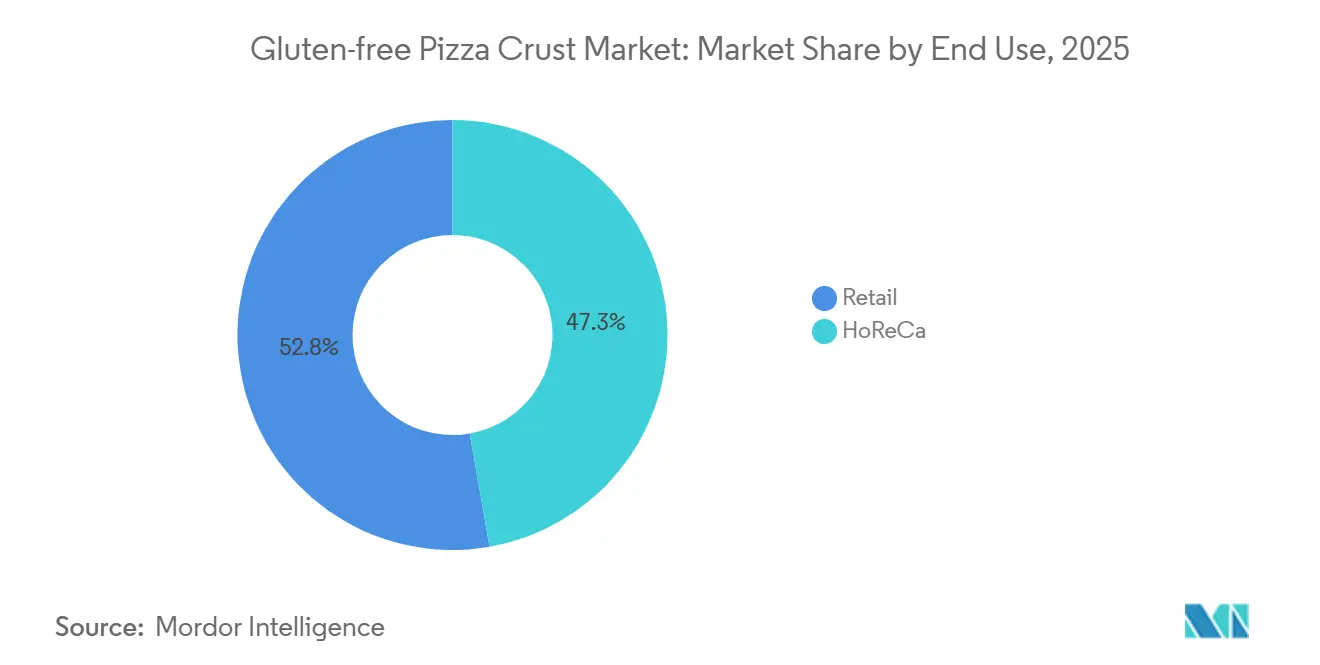
- エンドユーザー別では、小売チャネルが2025年のグルテンフリーピザクラスト市場規模の収益シェアの52.75%を占め、HoReCaは2031年にかけて7.18%のCAGRで拡大すると予測されている。
- 地域別では、北米が2025年のグルテンフリーピザクラスト市場シェアの37.19%を占め、アジア太平洋地域が2026年〜2031年にかけて最高の8.05%のCAGRを記録している。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| セリアック病および非セリアックグルテン感受性の有病率の上昇 | +1.2% | 北米および欧州に焦点を当てたグローバル | 中期(2~4年) |
| 主流レストランおよびQSRグルテンフリーメニューの拡大 | +1.5% | 北米、欧州、都市部アジア太平洋 | 短期(2年以内) |
| 冷凍および焼き上げ準備済み技術の進歩 | +0.8% | グローバル | 中期(2~4年) |
| 認証およびクリーンラベルの勢い | +0.6% | グローバル | 長期(4年以上) |
| 高水分押出成形による小麦に近いテクスチャーの実現 | +0.5% | 北米および欧州 | 長期(4年以上) |
| 直接消費者向けサブスクリプションモデル | +0.4% | 北米、欧州、オーストラリア | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
セリアック病および非セリアックグルテン感受性の有病率の上昇
世界的に、人口の0.7%から2.9%がセリアック病に罹患しています。米国では約330万人がこの疾患を管理しており、グルテンフリー製品の重要かつ拡大する市場を浮き彫りにしています[1]。英国では、67万6,000人の診断済み消費者が2025年に認証食品に33億ポンドを費やし、このニッチに対応するメーカーや小売業者にとって有利な商業機会を示しています。女性が男性の2倍の割合で診断されていることから、小型フォーマットのSKUや多様なフレーバーへの需要が顕著に高まっています。2025年4月の商品価格の緩和により、米価格は1cwt当たり14.20米ドルとなり、投入コストの削減によって生産者の利益率が向上しました。さらに、FDAおよびGFCOによる規制の明確化により訴訟リスクが軽減され、製品開発と認証のための安定した枠組みが提供されています。これらの要素が相まって、グルテンフリーピザクラスト市場の拡大を促進し、ステークホルダーにとって魅力的なセグメントとなっています。
主流レストランおよびQSRグルテンフリーメニューの拡大
2024年半ばまでに、グルテンフリーメニューの言及数はわずか4年間で30%以上急増し、米国レストランでの普及率は42.7%という注目すべき水準に達しました。この変化により、グルテンフリーピザクラストは特殊品目から定番品へと昇格しました。Pizza Hut、Papa John's、Domino'sなどの大手チェーンが認証済みグルテンフリークラストを展開し、家庭での購買シグナルを強化しています。これらの進歩にもかかわらず、Coeliac UKは外食客の77%が依然として意図せずグルテンを摂取していると報告しています[2]。これに対応して、チェーンは分離された生産ラインと第三者監査に投資しており、消費者の信頼を高めるだけでなく、平均チケット価格も引き上げています。業界の方向性を示すものとして、全米レストラン協会はアレルゲン対応アイコンを2026年のトップトレンドの一つとして取り上げており、規制と収益の相乗効果を強調しています。消費者が安全なグルテンフリーピザの外食を楽しむようになると、多くの人が小売冷凍クラストでその体験を自宅で再現するようになり、複数のチャネルにわたる成長を促進しています。
冷凍および焼き上げ準備済み技術の進歩
30~70%の水分と精密に調整されたスクリュー速度を利用した高水分押出成形は、小麦に似た弾性ネットワークを持つ米ベースの生地を作り出し、グルテンフリー製品が長年抱えてきた歴史的なテクスチャーの格差を効果的に解消します。このプロセスにより、グルテンフリー生地は小麦ベースの対応品に匹敵するテクスチャーと弾力性を実現し、消費者への訴求力が高まります。超音波補助および圧力シフト冷凍などの技術は微細な氷晶を生成し、ドリップロスを低減するだけでなく、製品品質を損なうことなく12~18ヶ月の賞味期限を確保します。これらの進歩は、長期間にわたるグルテンフリー製品の鮮度と構造的完全性の維持という重要な課題に対処しています。これらのイノベーションは、Rich Productsのカリフラワーピンサや、多様なグルテンフリーオプションを求める消費者に対応したT. Marzetti社のグルテンフリーテキサストーストなど、注目すべき製品ローンチへの道を開きます。これらの進歩は、グルテンフリーピザクラスト市場の提供品を大幅に拡大し、品質と多様性の両方の需要に応えながら、グルテンフリー代替品に対する消費者の高まる嗜好を満たしています。
認証およびクリーンラベルの勢い
FDAが20 ppm未満、GFCOが10 ppm、EUが20 mg/kgと設定した統一閾値により、複数の地域に対応したレシピが可能となり、多様な規制環境での準拠が確保されます。これらの統一基準は製品配合の複雑さを軽減し、グローバル流通を合理化します。最近、サウジアラビア、アルゼンチン、インドが同様の制限を採用し、輸出プロセスを簡素化し、地域固有の調整の必要性を低減することで、メーカーの業務効率が向上しています。クリーンラベルの手がかりは消費者の信頼を大幅に高めます。2026年、Simple Millsは20のSKUで非UPF認証を取得した後、迅速に目立つ棚スペースを確保し、透明性と健康意識の高い製品への需要の高まりを反映しています。この成果は、消費者の購買決定に影響を与える認証の重要性の高まりを示しています。認証コストがCOGSの8~12%に上昇する中、グルテンフリーピザクラスト市場の既存プレーヤーへのロイヤルティを強化する重大な参入障壁が生じ、新規参入者を抑制し、ブランドの信頼性を育み、確立されたプレーヤーに競争上の優位性をもたらしています。
制約の影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 高い原材料および生産コスト | -0.9% | 北米および欧州で深刻なグローバル | 短期(2年以内) |
| 規制および認証の複雑さ | -0.5% | 南米、中東・アフリカ、アジア太平洋の新興市場 | 中期(2~4年) |
| フレッシュクラストの限られた賞味期限 | -0.3% | 北米および欧州のフレッシュセグメント | 短期(2年以内) |
| 気候変動によるカリフラワー供給の不安定性 | -0.4% | 北米および欧州 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
高い原材料および生産コスト
より広範なコモディティ市場が軟化している一方で、特殊なグルテンフリー小麦粉は依然としてプレミアム価格を維持しています。2024年4月、レンズ豆は1cwt当たり平均36.10米ドルで取引されました。一方、ひよこ豆は1cwt当たり26.40米ドルから31.10米ドルの間で価格が設定されていました。市場量の42.83%を占める米は1cwt当たり14.20米ドルで取引されました。これは前年比3.10米ドルの下落を示しましたが、タンパク質含有量を考慮すると、米価格は従来の小麦粉より15~20%高い水準を維持しました。古代穀物ブレンドに不可欠な豆類ベースの小麦粉の生産量は大幅に増加し、ひよこ豆の生産量は30%増加し、レンズ豆の生産量は72%急増しました。この供給の急増は、2024年および2025年を通じてスポット価格に下落圧力をかけました。製粉、篩い分け、微生物検査などの下流プロセスにより、着地コストにさらに25~35%が加算されました。このコスト増加は、長期供給契約を確保できない中堅ブランドのマージンを特に圧迫しました。専用グルテンフリー生産ラインを維持し、アレルゲン検査を実施し、施設監査を受けるブランドは、共有ライン操業を使用するブランドと比較して8~12%の追加間接費に直面しました。FDAやEFSAなどの規制機関は20 ppm未満という厳格なコンプライアンス閾値を施行しており、これらの措置の非交渉的な性質を強調しています。しかし、小売チャネルでの価格感度の高まりにより、メーカーがこれらの累積コストを消費者に転嫁する能力が制約されています。
規制および認証の課題
グルテンフリー表示のコンプライアンスは世界的に異なります。FDAは20 ppm未満を施行し、GFCOは10 ppmを設定し、EUは規則828/2014に従い、アルゼンチンのANMATは共同決議32/2023により10 ppmを適用し、ブラジルのANVISAは法律10.674を施行し、サウジアラビアのSFDAはGSO 1021に準拠しています。各管轄区域の固有の要件はサプライチェーンを複雑にし、コストを増加させます。2025年4月から、サウジアラビアはGSO 1021に基づき、輸入穀物、調理済み食品、乳幼児食品にグルテンフリー証明書を義務付けています[3]。小売製品にはアラビア語翻訳とSFDA登録が必要であり、北米および欧州の輸出業者の参入障壁を高めています。アルゼンチンのANMATはELISA R5メンデス法を使用し、「libre de gluten」シンボルを要求する一方、ブラジルのANVISAは存在・不在表示を施行しています。これらの義務により、メーカーは複数のラベルを作成せざるを得なくなり、国際流通における規模の経済が低下しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
米粉が支配的、野菜ハイブリッドが急増2025年において、米粉クラストはグルテンフリーピザクラスト市場をリードし、総収益の42.83%を占めた。その優位性は、1ハンドレッドウェイト(cwt)あたり約14.20米ドルという価格で安定的に入手可能な原材料と、安定した供給とスケーラビリティを保証する堅固な製粉インフラに起因している。さらに、アルファ化米粉の採用と先進的な押出成形技術の組み合わせが生産を効率化している。これらの効率性により、メーカーはテクスチャーと品質を維持しながら、18ヶ月の賞味期限を誇る冷凍クラストを製造することが可能となっている。その結果、米粉ベースのクラストは市場において最も経済的かつ広く受け入れられた選択肢として際立っている。
カリフラワーベースのクラストは市場で最も急成長しているセグメントであり、2031年にかけて6.22%のCAGRが見込まれている。この急成長は、健康上の利点が認識されることで後押しされた、野菜ベースの代替品への消費者シフトの高まりによって促進されている。2026年にCaulipowerが高タンパク質製品を発売するなどのイノベーションが、このトレンドをさらに加速させている。しかしながら、カリフラワークラストの人気が高まる一方で、その製造には課題も伴う。フォーミュレーションには結合のための余分な水分抽出が必要であり、米粉ベースの方法と比較してエネルギーコストが20%増加する。この複雑さはコストを押し上げるだけでなく、プレミアム市場としての位を確立している。その結果、カリフラワークラストはグルテンフリー分野において、健康志向の明確な選択肢として台頭している。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
形態別:
冷凍が規模を維持、フレッシュが職人的な信頼性を獲得2025年において、冷凍グルテンフリーピザクラストが市場を支配し、総売上の61.55%を占めた。その市場リーダーシップは、12〜18ヶ月の保存安定性、95%を超える冷凍庫への普及率、および認証製品に8〜12リニアフィートの棚スペースを割り当てる小売業者の強力な支援に起因している。トレハロースなどの凍結保護剤の配合により再結晶化が防止され、一貫したテクスチャーが確保されるとともに、長距離流通が容易になっている。この物流上の優位性により、冷凍製品は地域を越えて効率的に規模を拡大でき、グルテンフリーピザクラスト市場の礎としての地位を確固たるものにしている。コールドチェーンインフラのグローバルな強化に伴い、冷凍フォーマットはその支配的な地位を維持すると見込まれている。
生鮮グルテンフリーピザクラストは最も急成長しているセグメントとして台頭しており、7.39%のCAGRが見込まれている。この急成長は、職人的かつ新鮮に作られた製品と認識するものに対してプレミアムを支払う意欲が高まっている都市部の消費者に起因している。しかしながら、これらのクラストのグルテンフリーという性質が弾力性を損ない、冷蔵保存時でも28日以内に老化が生じ、賞味期限が短縮される。この課題に対処するため、ブランドはニューヨークやロンドンなどの主要都市圏に地域生産拠点を設けることが多い。この戦略はテクスチャーと品質を守るだけでなく、広域流通を制限する可能性がある一方で、ニッチな成長を促進し、ティア1都市市場における製品差別化を強化している。
エンドユーザー別:
小売がトップ、HoReCaがQSRの支持を受けて加速2025年において、小売はグルテンフリーピザクラスト市場の最大シェアを占め、総支出の52.75%を構成した。スーパーマーケットおよびハイパーマーケットは、グルテンフリー冷凍食品専用の通路を設けることでこの優位性を強化し、製品の視認性とアクセビリティを向上させている。充実した店内マーチャンダイジングと多様な製品ラインナップが相まって、リピート購入を促進している。さらに、オンライン食料品プラットフォームがドライアイスを使用したバンドル購入の配送を提供することで、製品の品質維持を図りながらこの成長を増幅させている。これらの要素が総合的に、小売を主要な販売チャネルとして確立している。
一方、HoReCaセグメントは急速な上昇軌道にあり、7.18%のCAGRが見込まれている。この急成長は主に、認証済みグルテンフリークラストをメニューに取り入れているPizza Hut、Domino's、Papa John'sなどの業界大手に起因している。このような主流への受け入れは、消費者の信頼を高めるだけでなく、カジュアルダイニングにおけるグルテンフリーの提供を標準化している。食品安全をさらに強化するため、事業者はラップされた予備焼きクラストや専用調理器具の使用など、交差接触を避けるための取り組みを採用している。ダイナーがこれらの提供に慣れ親しむにつれ、レストランの売上が向上するだけでなく、小売需要も刺激され、場全体の拡大を牽引している。

地域分析
北米グルテンフリーピザクラスト市場
2025年、北米はFDA準拠のラベリング、冷凍庫の広範な普及、および全国で認定生地を開するクイックサービスレストラン(QSR)のリーダーシップに支えられ、37.19%の市場シェアを占めた。米国の消費者は冷凍品に5〜7米ドル、生鮮品に8〜12米ドルを支出しており、グルテンフリー代替品に対してプレミアムを支払う意欲を示している。セリアック病の有病率が約1%で推移していることから、安定した医療的需要基盤が生まれ、グルテンフリー製品への需要を牽引している。カナダはこれらの規制を反映しており、国境を越えた取引の円滑化と製品の一貫性確保に貢献している。一方、メキシコの普及は主に都市部中心であり、認知度とアクセスのしやすさが高い大都市圏に需要が集中している。
欧州グルテンフリーピザクラスト市場
欧州は規則828/2014の調和から恩恵を受けており、診断済みの人口層が相当数存在する。特に英国では、グルテンフリー関連支出が2025年に33億ポンドに達し、同地域の強固な消費者基盤とグルテンフリーオプションへの高まる需要を裏付けている。Dr. Schärはイタリア、スペイン、ドイツにわたるカリフラワー生産を3倍に拡大するため2,800万ユーロを投じており、ドイツの推定80万人のセリアック病患者を対象に、革新的なグルテンフリー製品への高まる需要に応えている。ブレグジット関連の事務手続きによりコストが増加しているものの、グルテンフリー製品が広く流通している英国での消費は衰えていない。スカンジナビアおよびベネルクスでは、高い認知度と確立されたサプライチェーンに支えられ、一人当たり消費量が高い水準にある。一方、東欧はインフラの整備が不十分で消費者の認知度も低く、市場はまだ黎明期にある。
アジア太平洋、中南米および中東グルテンフリーピザクラスト市場
アジア太平洋地域はインドのFSSAIによる第2.14章の施行、およびTmallやJD.comなどのプラットフォームで冷凍製品を購入する中国の富裕層消費者に牽引され、7.18%という力強いCAGRでリードしている。グルテンフリーピザクラスト市場は、コールドチェーンの整備とジャカルタ、バンコク、マニラなどの都市における欧米系QSRの存在感の高まりによってさらなる拡大を見せている。日本とオーストラリアは厳格な規制と充実した店頭展開により、成熟したニッチ市場形成している。中南米ではブラジルとアルゼンチンがANVISA法10.674およびANMATの10ppm規定を背景に成長を牽引している。一方、中東ではサウジアラビアSFDAのGSO 1021規制が認定輸入品を保護することで市場の勢いが増している。農村深部ではコールドチェーンの不備が成長の障壁となっているものの、都市部のプレミアム市場がグルテンフリーピザクラスト市場の世界的な台頭を支えている。
競合環境
市場集中度
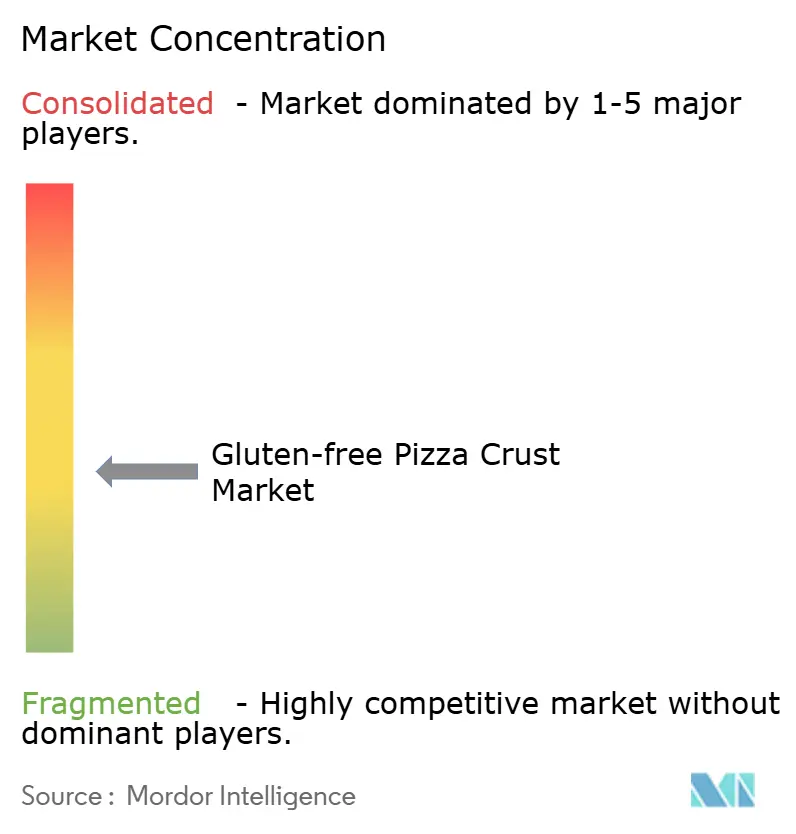
Dr. Schär、ConagradのUdi's、Rich Products、Schwan'sを含む主要プレーヤーが、適度に断片化した市場を支配しています。これらの既存プレーヤーはGFCOまたはNSFプロトコルに準拠して監査された専用グルテンフリーラインを運営しており、10 ppm未満の閾値を満たすことを確保しています。このコンプライアンスにより、主要スーパーマーケットでの優先棚スペースが確保され、市場での強固な足場を維持できます。強固なキャッシュフローを持つこれらのリーダーは、高水分押出成形設備に投資し、小麦に似た食感を再現し、グルテンフリーピザクラストのリーチを拡大しています。このような投資は製品品質を高めるだけでなく、グルテンフリー代替品への高まる消費者需要に対応するのに役立ちます。
Caulipower、Simple Mills、Cappello'sなどの破壊的プレーヤーは、植物志向とクリーンラベルのトレンドを中心としたナラティブを活用しています。その可能性を認識したプライベートエクイティ会社は戦略的な動きを見せています。Urban FarmerとPaine SchwartzはCaulipowerを2025年に買収し、迅速に研究開発、直接消費者向けロジスティクス、タンパク質強化SKUの開発に資金を投入しました。これらの取り組みにより、Caulipowerは製品ポートフォリオを拡大し、市場での存在感を強化することができました。一方、Flowers Foodsは7億9,500万米ドルでSimple Millsを買収し、小売業者から高く評価される非UPF認証を誇る資産を確保したことで注目を集めました。この買収により、Flowers Foodsは最小限の加工と健康意識の高い製品への消費者の高まる嗜好を活用できるようになりました。
この競争環境において、技術と認証は重要な役割を果たしています。押出成形パラメータ、脱水シーケンス、冷凍曲線に関する特許は模倣に対する障壁として機能し、企業が独自のプロセスを保護できるようにしています。同時に、第三者シールは安全保証の迅速な参照を提供し、消費者の信頼とブランドの信頼性を構築しています。キャッサバや発酵米のレシピを試みる地域のベーカリーは、まずファーマーズマーケットで提供品をテストし、製品に文化的多様性を注入し、生産を拡大する前に消費者の関心を測定しています。プライベートエクイティプラットフォームが地域ブランドの買収を視野に入れる中、統合の波が押し寄せており、グルテンフリーピザクラスト市場をさらに多様化しながら、小規模ブランドがより広い流通ネットワークとリソースにアクセスできるようにすることが期待されています。
グルテンフリーピザクラスト業界リーダー
-
Dr. Schär AG/SPA
-
Conagra Brands
-
Rich Products Corp.
-
Venice Bakery
-
Caulipower
- 注:主要企業の掲載順は順位を示すものではありません。
グルテンフリーピザクラスト市場 このレポートでカバーされる企業
- Dr. Schär AG/SPA
- Conagra Brands
- Caulipower
- Venice Bakery
- Rich Products Corp.
- Schwan’s Company
- Smart Flour Foods
- ItalCrust
- Feel Good Foods LLC
- New Cascadia Traditional
- Vicolo Cheese & Pizza Co.
- BFree Foods Ltd.
- Simple Mills Inc.
- Cappello's
- Little Northern Bakehouse (Silver Hills Bakery)
- Against the Grain Gourmet
- Conte's Pasta Company
- Wholly Wholesome
- New Grains Gluten-Free
最近の産業開発事情 グルテンフリーピザクラスト市場
- 2025年7月:Flowers Foodsは2億4,000万米ドルの純売上高を確保し、7億9,500万米ドルでSimple Millsの買収を完了しました。この買収により、Flowers Foodsは流通ネットワークを拡大し、市場での存在感を高め、製品ポートフォリオを強化することができます。
- 2024年10月:Papa John'sは古代穀物から作られたグルテンフリーピザクラストの提供を拡大しました。同社はこのラインのためにスタッフトレーニングと専用生産設備にも投資しました。
- 2024年9月:FDAの更新されたアレルゲン表示ガイダンスに対応して、業界はより透明なグルテン開示の必要性を強調する懸念を表明しました。ステークホルダーは、消費者の安全を確保し、特にグルテン感受性またはセリアック病を持つ個人に対する詳細なアレルゲン情報への高まる需要に対応するために、より明確な表示が不可欠であると主張しています。
グローバルグルテンフリーピザクラスト市場レポートの範囲
グルテンフリーピザクラストは、小麦、大麦、ライ麦、またはその他のグルテン含有成分を使用せずに作られたピザベースとして定義され、通常は米、トウモロコシ、アーモンド、またはジャガイモなどの代替小麦粉やデンプンを使用します。市場の範囲には、製品タイプ、形態、エンドユーザー、地域が含まれます。製品タイプ別では、市場は米粉クラスト、カリフラワーベースクラスト、古代穀物クラスト、その他のタイプのピザクラストにセグメント化されています。形態別では、市場は冷凍クラストとフレッシュクラストにセグメント化されています。エンドユーザー別では、市場はHoReCaと小売にセグメント化されています。レポートは、北米、欧州、アジア太平洋、南米、中東、アフリカの主要経済圏の詳細な分析を提供しています。
セグメンテーション概要
| 米粉クラスト |
| カリフラワーベースクラスト |
| 古代穀物クラスト |
| その他のタイプ |
| 冷凍クラスト |
| フレッシュクラスト |
| HoReCa | |
| 小売 | スーパーマーケット・ハイパーマーケット |
| 食料品店 | |
| オンライン小売店 | |
| その他の小売業者 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 | |
| 欧州 | ドイツ |
| フランス | |
| 英国 | |
| スペイン | |
| オランダ | |
| イタリア | |
| ポーランド | |
| スウェーデン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| インドネシア | |
| 韓国 | |
| タイ | |
| シンガポール | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 中東・アフリカ | アラブ首長国連邦 |
| 南アフリカ | |
| サウジアラビア | |
| 中東・アフリカその他 |
| 製品タイプ別 | 米粉クラスト | |
| カリフラワーベースクラスト | ||
| 古代穀物クラスト | ||
| その他のタイプ | ||
| 形態別 | 冷凍クラスト | |
| フレッシュクラスト | ||
| エンドユーザー別 | HoReCa | |
| 小売 | スーパーマーケット・ハイパーマーケット | |
| 食料品店 | ||
| オンライン小売店 | ||
| その他の小売業者 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
| 欧州 | ドイツ | |
| フランス | ||
| 英国 | ||
| スペイン | ||
| オランダ | ||
| イタリア | ||
| ポーランド | ||
| スウェーデン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| インドネシア | ||
| 韓国 | ||
| タイ | ||
| シンガポール | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| 南アフリカ | ||
| サウジアラビア | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
グルテンフリーピザクラスト市場の現在の価値はいくらですか?
グルテンフリーピザクラスト市場規模は2026年に40億3,000万米ドルと評価されており、2031年までに52億3,000万米ドルに達すると予測されています。
現在市場をリードしている地域はどこですか?
北米が2025年に37.19%の最大シェアを保有しており、強力な規制監督と広範な製品の入手可能性に支えられています。
最も急成長している製品タイプはどれですか?
カリフラワーベースのクラストは、植物性およびクリーンラベル要の恩恵を受け、2031年にかけて6.22%のCAGRを記録すると予測されている。
グルテンフリークラストが通常のピザベースよりも高価な理由は何ですか?
特殊な小麦粉、専用生産ライン、第三者認証に依存しており、これらすべてが製造コストをおよそ2~2.5倍に増加させます。