
自動販売機市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 26.1 十億米ドル |
| 市場規模 (2031) | 33.38 十億米ドル |
| Growth Rate (2026 - 2031) | 5.04 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
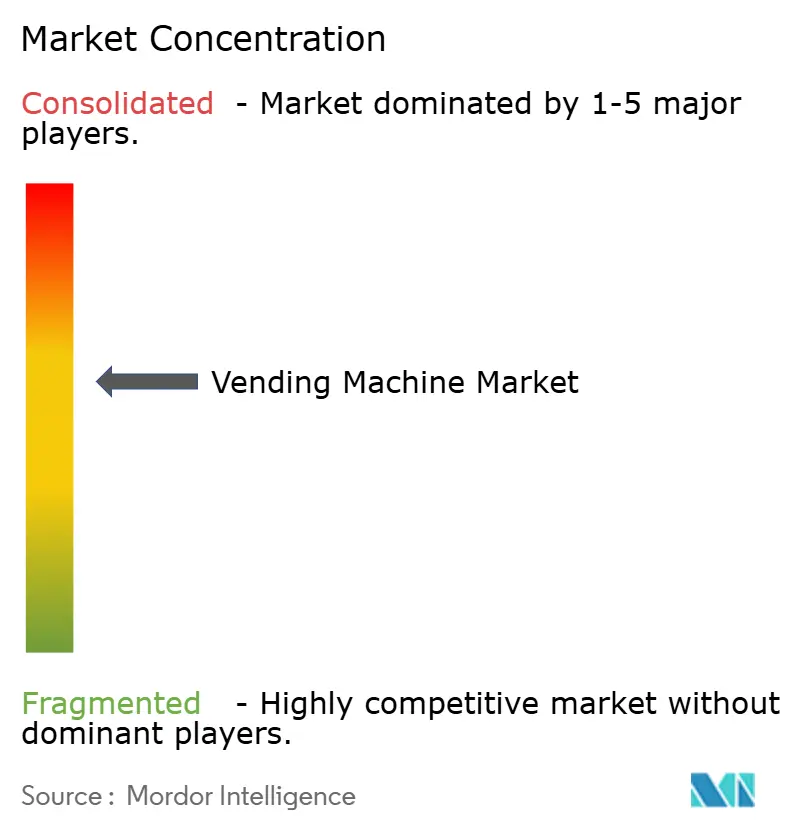
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる自動販売機市場分析
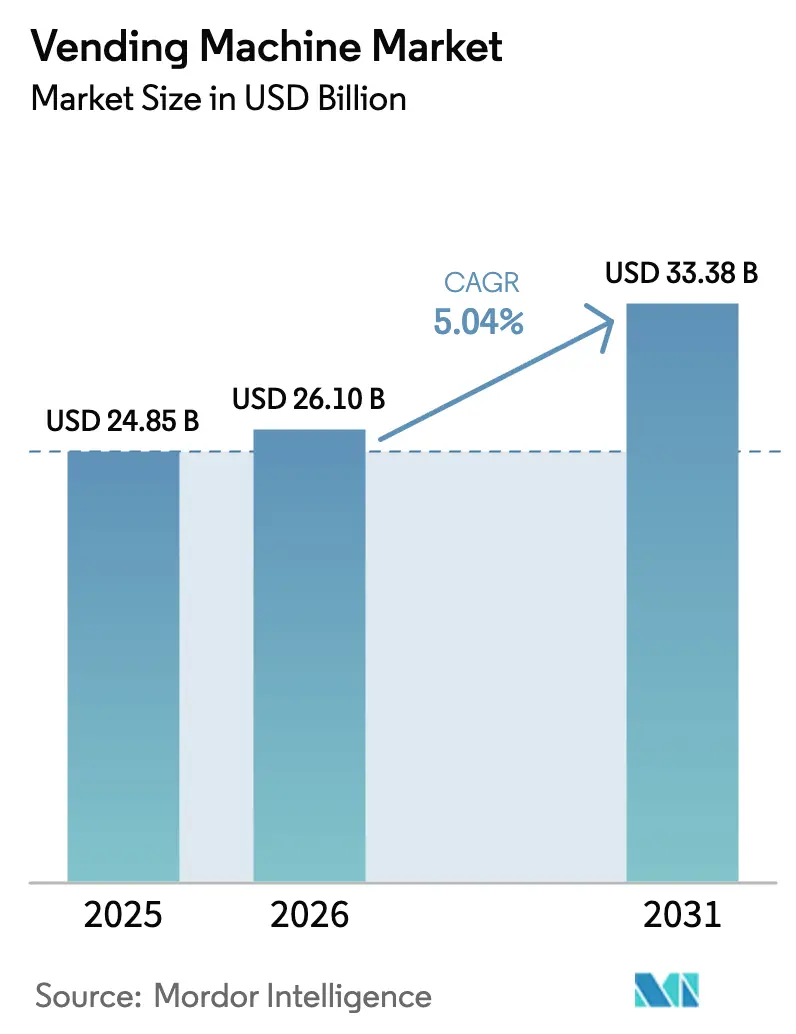
自動販売機市場は2025年のUSD 248.5億から2026年にはUSD 261億へと成長し、2026年から2031年にかけての年平均成長率(CAGR)5.04%で、2031年までにUSD 333.8億に達すると予測されています。世界の自動販売機市場の現在の拡大は、AI主導の品揃え最適化、予知保全、およびコイン式メカニズムからキャッシュレス・非接触決済への急速な移行によって牽引されています。規制面の要因——特に欧州における拡大生産者責任(EPR)義務や北米における職場ESGスコアカード——により、事業者はリバース自動販売機や健康商品フォーマットの導入を迫られ、競争戦略を再編しています。接続型フリートとデータ豊富なソフトウェア層を組み合わせた事業者は、今やハードウェアの利益率圧縮ではなくインサイトを収益化しており、決済処理業者、フリート管理プラットフォーム、サービスインテグレーターが利益プールの拡大するシェアを獲得するエコシステムを触媒しています。アジア太平洋地域の都市化ブームとモバイルウォレットの普及は、桁外れのホワイトスペースの潜在性を提供しており、成熟市場における同時並行の労働コスト圧力が、交通拠点、病院、産業キャンパスにおけるマイクロリテールの自動化へと企業を向かわせています。
主要レポートのポイント
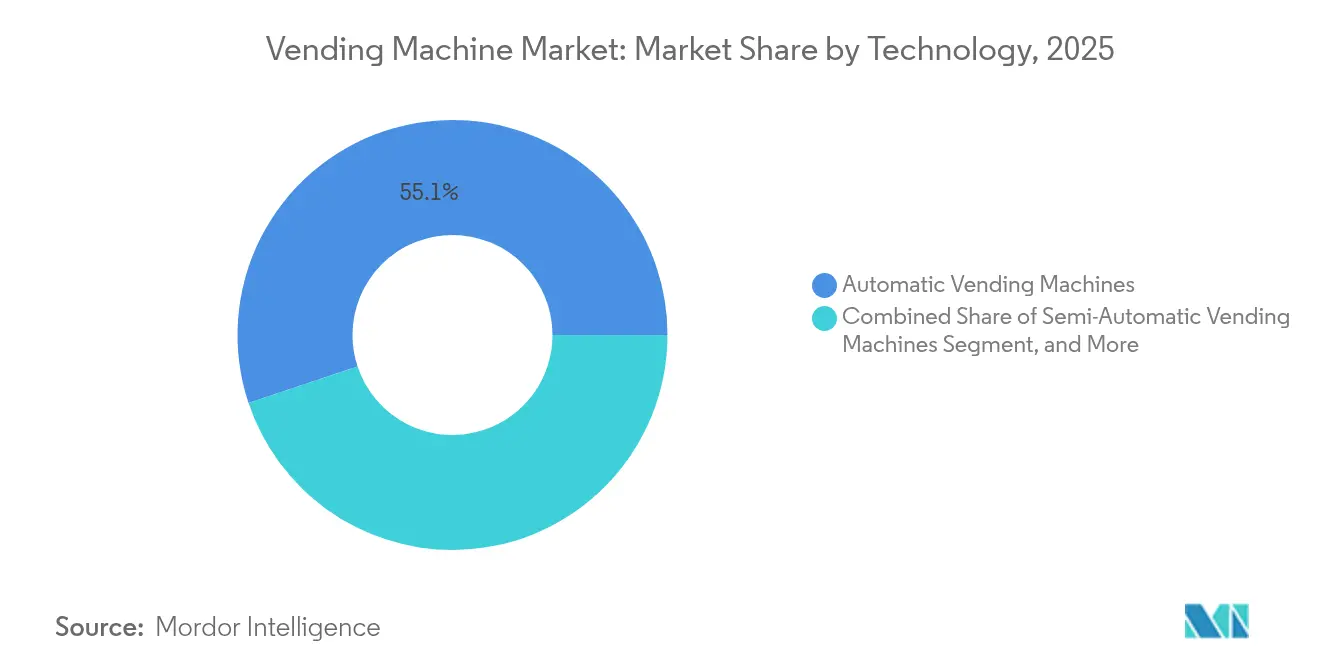
- 技術別では、自動式システムが2025年の世界自動販売機市場シェアの55.12%を占めましたが、スマート/IoT対応ユニットは2031年にかけて年平均成長率(CAGR)9.78%で拡大する見込みです。
- 製品タイプ別では、飲料が2025年に売上高シェアの32.85%を占め、リバース自動販売機は2031年にかけてCAGR 10.71%で成長すると予測されています。
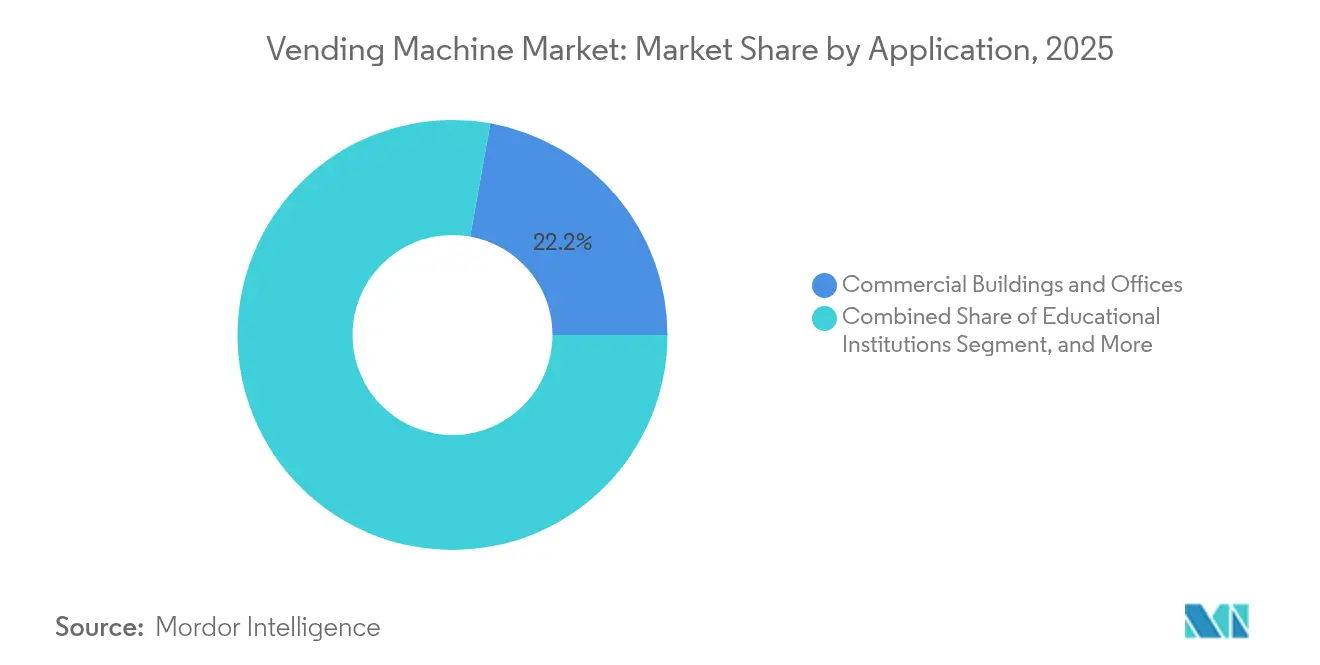
- 用途別では、商業ビル・オフィスが2025年の世界自動販売機市場規模において22.18%のシェアでトップとなり、医療施設が2031年にかけてCAGR 9.47%と最速の成長を記録する見込みです。
- 決済方式別では、現金が2025年の世界自動販売機市場規模において68.72%のシェアでトップであり、モバイルウォレット・QRが2031年にかけてCAGR 12.05%と最速の成長を記録する見込みです。
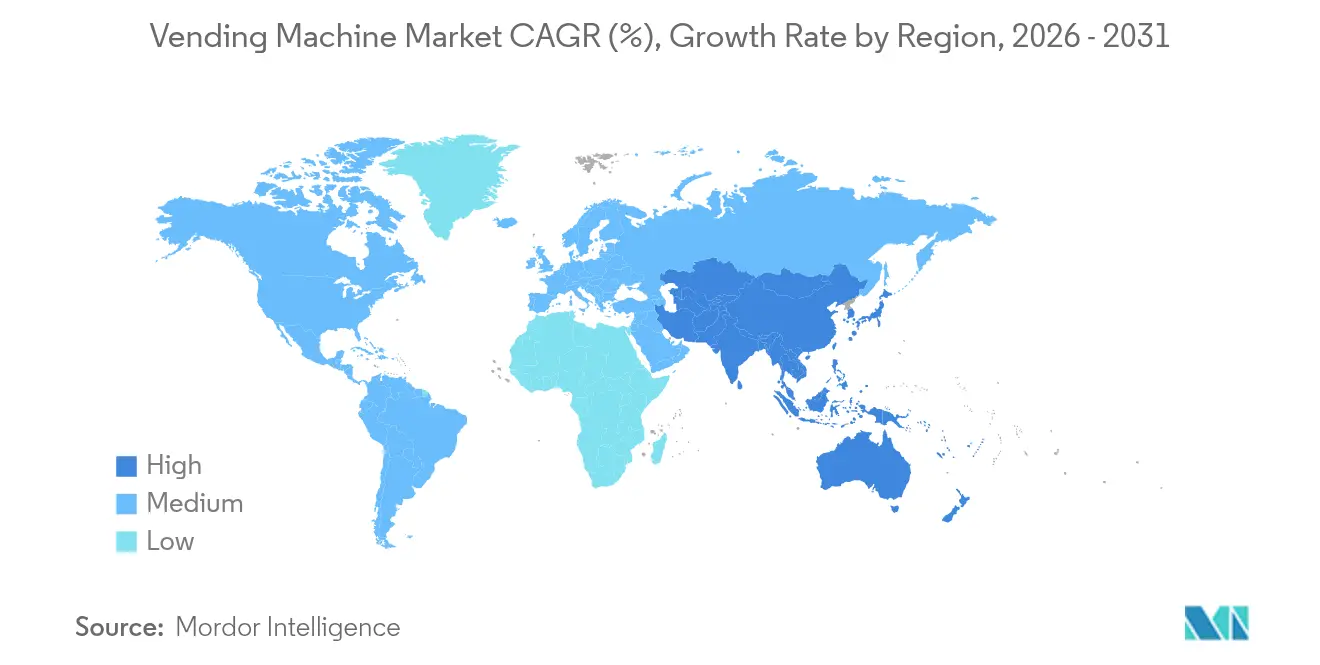
- 地域別では、北米が2025年の世界自動販売機市場において32.74%のシェアを占め、アジア太平洋地域が同期間にCAGR 9.86%を達成する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 携行消費向け包装食品・生鮮食品への需要増加 | +1.2% | グローバル(都市部中心) | 中期(2〜4年) |
| キャッシュレス・非接触決済技術の急速な普及 | +0.9% | 北米・EUが先行、アジア太平洋地域が加速 | 短期(2年以内) |
| 予知保全のためのIoT対応スマート自動販売機フリートの展開 | +0.8% | 先進国市場を皮切りに新興市場へ波及 | 中期(2〜4年) |
| リバース自動販売機の設置を促進する拡大生産者責任規制 | +0.7% | 欧州が中心、北米へ拡大 | 長期(4年以上) |
| 健康的・持続可能な自動販売機製品提供を促進する職場ESG目標 | +0.5% | 北米・欧州・アジア太平洋地域の企業拠点 | 中期(2〜4年) |
| 農村部の医療ネットワークにおける医薬品・PPEの自動販売機による提供 | +0.4% | 世界の農村部・医療サービス不足地域 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
携行消費向け包装食品・生鮮食品への需要増加
外食サービスの利便性は、通勤者・オフィス従業員・学生が従来の小売よりも速さとアクセスのしやすさを優先するにつれて、世界の自動販売機市場を押し上げ続けています。米国労働統計局は、1997年から2025年にかけて自動販売機食品価格が140.66%上昇し、2023年には著しい14.81%の増加を記録したと報告しており、このカテゴリーの価格決定力を裏付けています。[1]米国労働統計局、「消費者物価指数——自動販売機食品シリーズ」、bls.gov 東京のAI搭載サラダユニットは、ロスを最小化し利益率を向上させるために価格を動的に調整しています。[2]Vending Times、「東京がAIサラダ自動販売機を試験導入」、vendingtimes.com 事業者は、マイクロロケーションごとにSKUを微調整する需要予測モデルを重ね合わせ、廃棄を削減しながら単位面積当たりの収益を向上させています。コントロールドアトモスフィアパッケージングサプライヤーとのパートナーシップにより、生鮮青果の5日間の棚持ちが実現可能となり、交通拠点や高等教育キャンパスにおける商品の幅が広がっています。
キャッシュレス・非接触決済技術の急速な普及
世界の自動販売機市場に対する第二の追い風は、コインや紙幣からタップアンドゴーまたはQRベースのオプションへの着実な置き換えであり、2030年にかけてCAGR 12.65%で進展しています。Cantaloupe社は2024年に北米・欧州全域で115万以上の接続エンドポイントを処理し、決済近代化の背後にあるスケールエコノミーを実証しました。日本の2024年7月の紙幣デザイン変更はリトロフィットの複雑さを示しています:ローンチ時点で再設定されていた機器はわずか30%であり、事業者はアップグレードコストと可能な販売中断のリスクを比較検討することを余儀なくされました。インドでは、インド準備銀行のQRコインパイロットが高集客地点にデジタルウォレットを導入しており、新興市場が現金を飛び越える可能性の初期の兆候を示しています。決済処理手数料が2〜5%で粗利益率を圧縮しているものの、事業者は高い平均購入金額と現金取り扱いコストの削減によって価値を回収しています。
予知保全のためのIoT対応スマート自動販売機フリートの展開
接続デバイスの展開により、世界の自動販売機市場はサービス優先モデルへと向かっています。IoT Business Newsによると、2023年には世界中で650万台以上のネットワーク接続ユニットが稼働していました。[3]IoT Business News、「世界の接続型自動販売機が650万台に到達」、iotbusinessnews.com Applied Sciencesにおける学術研究では、機械学習アルゴリズムが故障前にモーターの不具合を検知した場合、ダウンタイムが40%以上減少することが実証されました。早期導入者は、コンプレッサーの適応的サイクリングにより二桁のエネルギーコスト削減を実現し、ESG目標の達成を支援していると指摘しています。テレメトリーとルート最適化ソフトウェアを組み合わせることで、フリートマネージャーはトラック走行回数を削減し、労働比率を低下させ、医療PPE配給などの成長セグメントに資本を解放しています。
リバース自動販売機の設置を促進する拡大生産者責任規制
欧州のEPR法令は飲料ブランドに回収インフラへの資金拠出を義務付け、世界の自動販売機市場における最速の拡大分野を触媒しています。英国は2027年10月にデポジット・リターン制度を開始し、ボトル・缶の90%回収を目標としています。TOMRAはすでに87,000台のリバース自動販売機ユニットを運営し、2024年には480億個の容器を回収しました。Envipcoの売上高は2024年第1四半期に前年同期比164%増のEUR 2,740万(USD 2,980万)に急増し、強固な受注パイプラインを実証しました。リバース自動販売機を導入した小売業者は、規制目標を達成しながら集客力を高め、より高い設備投資にもかかわらず優良な売り場面積のエコノミクスを正当化しています。
抑制要因の影響分析*
| 抑制要因 | (~) CAGR予測への影響(%) | 地理的 関連性 | 影響 タイムライン |
|---|---|---|---|
| 高い 初期投資・設置・維持費用 | -0.8% | グローバル、 特に新興市場に影響 | 短期 (2年以内) |
| 公共施設における 清涼飲料および高カロリー飲料規制 | -0.7% | 厳格な健康規制を持つ 北米・EU | 中期 (2〜4年) |
| 接続機器における サイバーセキュリティ・データプライバシーリスク | -0.6% | 厳格なデータ保護規制を持つ 先進国市場 | 中期 (2〜4年) |
| 特定の公共空間における 衛生管理・破壊行為への懸念 | -0.5% | 世界の都市部および 犯罪率の高い地域 | 短期 (2年以内) |
| 情報源: Mordor Intelligence | |||
高い初期投資・設置・維持費用
初期投資は、世界の自動販売機市場への新規参入者にとって依然として障壁となっています。冷蔵機能、ビジョンセンシング、マルチ決済モジュールを備えた最新のスマートユニットは、従来のコイル式機器に比べて大幅に高い資本支出を必要とします。事業者はまた、ソフトウェアライセンス、通信接続、およびEMV認証リーダーなどの規制準拠アップグレードのための予算も必要です。原材料の価格変動もさらなる圧力を加えており、米国財務省の2024年銅コストレビューは、2024年の取引件数の69.5%をいまだ担うコインメカニズムに対する利益率圧迫を強調しました。多くの新興経済圏における厳しい融資基準は、回収期間を長期化させ、小規模なルートオーナーによるフリート更新を先送りさせています。
接続機器におけるサイバーセキュリティ・データプライバシーリスク
常時接続フリートへの転換は、脅威の範囲を拡大させています。米国において顔認識弾薬ディスペンサーが最近展開されたことで、周辺ユースケースがいかに高度なハッキングを招く可能性があるかが明らかになりました。事業者は決済トークンを暗号化し、生体情報を匿名化し、GDPRに準じたオプトインフレームワークに準拠する必要があり、コンプライアンスのオーバーヘッドと保険料の両方が上昇しています。単一の情報漏洩により、アクワイアラーがマーチャントIDを停止した場合には収益源が凍結され、財務上のリスクが複合的に増大します。その結果、リスク回避傾向の強い法人テナントが接続型設置を制限する場合もあり、近期的な普及率を抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
技術別:
IoT接続が業務を刷新自動式機器は、世界の自動販売機市場の主力として長らく機能しており、2025年には世界自動販売機市場シェアの55.12%を占めました。広大な設置済みベースは予測可能な収益を確保しますが、上振れの余地は限られています。一方、スマート/IoT対応ユニットはCAGR 9.78%で拡大しており、ソフトウェア中心のビジネスモデルへの構造的な転換を示しています。接続型機器に帰属する世界の自動販売機市場規模は、2025年のUSD 79億から2031年にはUSD 138.4億へと拡大する見込みです。この成長は、クラウドベースのフリートダッシュボードとプログラマティック広告の付随的収益を解き放ち、ハードウェアの利益率圧縮を緩和します。
特許出願はイノベーションの余地を裏付けています。コカ・コーラのマイクロ成分管理特許はリモートでのフレーバー調整を可能にし、サービスコールを削減します。セルラーデータ価格の低下に伴い、ストリートブロックの粒度で品揃えを地域化するアルゴリズム型プラノグラムが商業的実用性を達成しつつあります。早期導入者は、AIモジュールがリアルタイムの需要に応じてSKUフェースを並び替えた際に販売コンバージョンが二桁上昇したと報告しています。こうした背景のもと、半自動式機器はROIが限定的な過渡的フォームファクターとして縮小傾向にあります。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能


製品タイプ別:
循環経済ユニットが勢いを増す飲料は2025年の売上高の32.85%を占めるキングピンとしての地位を維持しましたが、持続可能性に関する法規制がリバース自動販売機をCAGR 10.71%と最速の伸びに位置付けています。リバース自動販売機の世界自動販売機市場規模への寄与は、より多くの法域が義務的なデポジット制度を導入するに伴い、2031年までに3倍になると予測されています。従来のスナック・包装食品の自動販売機は引き続き中核的な食事機会に対応していますが、塩分・糖分含有量に関する規制によりポートフォリオの刷新が求められています。PPEや携帯電話アクセサリーといった非食品必需品はもはやニッチではなく、少ない量のスループットを相殺する価格弾力性によって支援されています。
TOMRAの年間480億個の容器回収は、スケールが廃棄物管理のエコノミクスにいかに対応するかを示しています。2025年には、複数のEU食料品小売業者がオンサイトコンパクターを統合し、回収ループから物流コストを排除し、事業者のROIを向上させました。それと並行して、東京のAI駆動型生鮮食品ユニットは、動的価格エンジンにより生鮮品のロス問題を克服できることを実証し、より幅広いメニューの多様化を正当化しています。
用途別:
医療ネットワークが導入を加速商業オフィスは2025年の取引額の22.18%を占め、固定的な来客数と施設管理契約の恩恵を受けました。しかし、医療施設は病院がPPEコンプライアンス監査と医薬品アクセスのデジタル化を進めるにつれて、CAGR 9.47%と最も急速な成長を見込んでいます。医療専用ユニットに関する世界の自動販売機市場規模は、2031年までにUSD 21.8億を超える見込みです。24時間対応と監査に対応した調剤ログにより、より高い価格設定が正当化され、大規模な病院システムでは3年未満での回収が可能です。
交通拠点は長い滞留時間により引き続き大量販売の拠点ですが、プレミアムレントの上昇により利益率が圧迫されています。産業キャンパスでは、IoTタグ付き安全用品の自動販売機が払い出し数に基づいて自動再注文を行い、コンプライアンスが自動化予算を補助できることを示しています。教育機関は、多年度コンセッションを通じて季節的ながらも安定した収益サイクルを提供しますが、それは健全な選択肢のクォータが満たされることが条件です。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能
決済方式別:
モバイルウォレットがカード決済を上回る現金は依然として2025年の取引量の68.72%を占めていますが、世界の自動販売機市場における現金のシェアは侵食を続けています。モバイルウォレット・QR決済はCAGR 12.05%で進展しており、市場全体の速度をはるかに上回っています。伊藤園の日本における20,000台のキャッシュレスネットワークは、2025年までにキャッシュレス比率40%を目指しています。アプリ対応購入に関する世界の自動販売機市場規模は、2031年までにUSD 104.6億を超えると予測されています。
デビット・クレジットカードのNFC取引は、特に西欧の高齢層においてモバイル普及が遅れる場面で中間的な役割を果たしています。生体認証・顔認識はパイロット段階にとどまり、プライバシー法制とハードウェアコストによって制約されています。しかし、事業者はチェックアウトに5秒未満を要する場面でコンバージョンの上昇を確認しており、高集客の通路において非接触フローはテーブルステークスとなりつつあります。
地域分析
北米自動販売機市場
北米は2025年の世界自動販売機市場収益の32.74%を占め、普及したブロードバンドおよびカード決済インフラを活用している。米国はパンデミック後の衛生意識の高まりを受け、政府庁舎全体に非接触型PPEディスペンサーを導入した一方、カナダは炭素排出削減目標を背景にエネルギー効率の高い冷蔵設備への改修を促進した。メキシコは規模こそ小さいものの、飲料大手が予想される拡大生産者責任(EPR)法制化に備える中、リバース自動販売機のパイロット事業を拡大しつつある。人件費インフレが3市場すべてにおける自動化の普及を加速させており、成熟市場としての圧力にもかかわらず中桁台の成長を維持している。
アジア太平洋自動販売機市場
アジア太平洋地域は最高水準となる9.86%のCAGR見通しを記録しており、都市化の進展とモバイル決済の普及を通じて世界の自動販売機市場に大きな規模をもたらしている。中国のQRコード優先の消費者文化がスマートユニットの普及を加速させる一方、日本は紙幣・硬貨のデザイン変更により旧型機の70%が一時的に非対応となるという課題に直面している。タイのTao Binネットワークは6,000台の機器を通じて1日20万杯の飲料を販売しており、労働代替経済の好事例となっている。インドの準備銀行によるQRコイン構想は、マイクロリテール決済の近代化に向けた国家主導の取り組みを示すものである。
欧州自動販売機市場
欧州の成長軌道はより安定しているが、規制面の触媒によって支えられている。英国の2027年デポジット返却制度(Deposit Return Scheme)がリバース自動販売機の設置拡大を促進する一方、ドイツのブレーメン空港では2025年6月にAI監視型の無人店舗がオープンした。すでにほぼキャッシュレス化が進んでいる北欧のオペレターは、企業キャンパス向けにESG準拠のスナック商品ラインを展開している。南欧はモバイルウォレットの普及率で遅れをとっているものの、空港や鉄道駅における観光需要に連動した導入によって追い上げており、地域全体として高一桁台の成長ペースを維持している。

規制環境
自動販売機に関わる規制は、食品情報開示、電気安全、決済セキュリティ、サーキュラーエコノミー対応にまで及ぶ。米国では、21 CFR 101.8に基づくFDAの自動販売機ラベル表示要件が、20台以上の機械を運用する事業者に適用され、購入時点でのカロリー表示が求められており、これが複数拠点で事業を行う運用者の製品ラベリング、UIプロンプト、プラノグラム管理を形づくっている。
製品安全性と持続可能性の面では、規格の改定とEUの枠組みが設計と文書化に影響を与えている。2024年12月18日に確定したANSI/UL 751の改訂は2026年6月12日に発効し、自己完結型で決済機能を備えた自動販売機に適用される。一方、IEC 60335-2-75:2024(2024年12月18日発行)は、商業用ディスペンシング機器および自動販売機に関する国際安全基準を更新している。欧州では、持続可能な製品のためのエコデザイン規則(EU)2024/1781がデジタル製品パスポート(Digital Product Passport)の枠組みを確立し、欧州委員会は2026年7月20日にデジタル製品パスポート登録簿を開設した。これは、製品グループ別に委任法が展開されるにつれてサプライヤーおよび輸入業者が対応を求められる、標準化された製品レベルの持続可能性データ基盤への移行を示している。
バリューチェーン分析
自動販売機のバリューチェーンは、原材料および主要部品(金属板、冷却システム、電子部品、決済リーダー)から始まり、OEMによる設計と組み立てを経て進む。そこから、チャネルパートナーおよび運用者が導入、商品陳列、サービスを管理する。Azkoyen、Fuji Electric、Crane(決済システム機能を含む)などのハードウェアOEMは、スマート/IoT機能を実現するためにマイクロコントローラー、タッチディスプレイ、無線モジュールを調達しており、Cantaloupe、Nayax、Ingenicoといった決済およびテレメトリー専門企業は、稼働率や消費者体験を左右する度合いを増している決済受付スタックとデバイス管理レイヤーを提供している。
下流では、インテグレーターと運用者が、接続サービス、ソフトウェアサブスクリプション、遠隔監視、ルート最適化、キャッシュレス決済処理といった継続的サービスを通じて収益化を図っている。この移行を測る指標として接続済み設置台数が挙げられ、業界報告によると2025年時点で世界で稼働中の接続対応自動販売機は810万台に達している。コンプライアンス対応と再設計のサイクルも、欧州のFガス規則に基づく冷媒関連の再設計圧力に加え、原材料価格の変動や物流の遅延とともに、上流側のリードタイムとコスト構造に影響を与え、設置済みフリートの製造スケジュールや部品供給を混乱させる可能性がある。
競合環境
世界の自動販売機市場における競争の激しさは中程度であり、リーダーシップを決定するのは機器台数だけでなく技術的な能力です。Fuji Electric、Azkoyen、Crane NXTはそれぞれ垂直統合型の製造と多大陸にわたるサービスネットワークを活用しています。Crane NXTのセキュリティ・認証技術部門は、IoTテレメトリープラットフォームのボルトオン買収を統合した後、2024年に6.9%の売上高成長を達成し、USD 14.9億に達しました。Azkoyen社は従業員の約16%をR&Dに充て、36件の有効特許を保有し、決済バリデーションと飲料コンパウンディングにおける差別化を強化しています。
ソフトウェアファーストの新興勢力は、資本集約型の機器所有ではなく、繰り返し発生するSaaS収益を追求し、二速度の市場を創出しています。Selectaによる意図的なチャーン——低利益率の契約から撤退しながらフードテックセグメントを46%拡大——は、テレメトリー対応のプレミアムなフットプリントへの転換を示しています。決済処理業者との提携はさらに従来の境界を曖昧にしており、Mastercardの2025年のゲートウェイ拡張により、事業者は端末管理、不正行為分析、ロイヤルティ制度を一元化できるようになっています。
地域的な断片化もまた統合を促しています。プライベートエクイティビークルが東南アジア全体で小規模なルートポートフォリオを取得しており、標準化されたソフトウェアスタックが手動スケジューリングに取って代わった際の業務シナジーに賭けています。ハードウェアベンダーは、機器リースとエンドツーエンドのサービス契約をバンドル化することで応じ、アフターマーケットの部品とテレメトリーサブスクリプションを囲い込んでいます。高解像度タッチディスプレイにおける広告スペースの活用——特に広告の不動産——は、新興ながらも有望な収益化の流れを生み出しています。
自動販売機業界リーダー企業
Westomatic Vending Services Ltd.
Seaga Manufacturing, Inc.
Royal Vendors, Inc.
Fuji Electric Co., Ltd.
Azkoyen Group
- *免責事項:主要選手の並び順不同
自動販売機市場
- Fuji Electric Co., Ltd.
- Crane Merchandising Systems (Crane NXT)
- Azkoyen Group
- Evoca Group
- SandenVendo GmbH
- Westomatic Vending Services Ltd.
- Royal Vendors, Inc.
- Seaga Manufacturing, Inc.
- Jofemar S.A.
- Selecta Group
- Cantaloupe Inc. (USA Technologies)
- 365 Retail Markets LLC
- TCN Vending Machine Co., Ltd.
- Guangzhou Baoda Intelligent Technology Co., Ltd.
- Daalchini Technologies Pvt. Ltd.
- Canteen Vending Services (Compass Group)
- Aramark Corporation
- FAS International S.p.A.
- Vending.com (Federal Machine Corp.)
- Vendekin Technologies Pvt. Ltd.

市場機会と将来展望
相互運用性と安全な接続性は、混在する機器群全体での統合上の摩擦を減らそうとする運用者やOEMにとって、明確な空白領域を生み出している。2026年5月、欧州自動販売・コーヒーサービス協会(EVA)はVenditalia 2026においてSmartLinkアーキテクチャを発表し、OPC UAを基盤とするオープン標準を掲げて、機械、決済システム、管理ソフトウェアを接続する方針を示した。このアプローチは複数ベンダー環境での導入を支え、機械全体を置き換えることなく新たなテレメトリー、メディア、決済モジュールを採用する際の切り替えコストを低減する。
決済の現代化とコンプライアンス対応の改修は、地域を問わず更新および高度化需要の拡大を続けている。UL 751の発効日(2026年6月12日)とキャッシュレス優先アーキテクチャへの業界的な移行は、認証済みリーダー、安全なデバイス管理、ソフトウェア更新への需要を高めている。一方、英国などキャッシュレス普及率が高い市場(運用者が広範なキャッシュレス対応を報告している)では、ロイヤルティ施策、ダイナミックプライシング、データ収益化を積み重ねられる大規模な設置基盤が存在することを示している。持続可能性の面では、ESPRに基づくEUデジタル製品パスポート基盤が2026年7月に稼働開始することにより、機械部品、再生利用、廃棄段階のプログラムにわたる製品データ管理とトレーサビリティを提供できるベンダーにとって機会が生まれ、リバースベンディングなどのサーキュラーエコノミー形態との整合が進んでいる。
Recent Industry Developments in 自動販売機市場
- 2026年5月:Seaga Manufacturingは365 Retail MarketsからThree Square Marketを買収し、マイクロマーケットキオスク、ソフトウェアプラットフォーム、決済技術を無人小売ポートフォリオに追加した。この売却は、365 Retail MarketsによるCantaloupe買収に関連したFTC命令に基づく措置と結びついており、マイクロマーケットおよび接続型自動販売エコシステムにおけるプラットフォームの所有構造と競争上の位置づけを再編するものとなった。
- 2025年6月:Micromarket24は、ブレーメン空港内でAI監視型無人店舗MarktGoを開設し、1日16時間以上の運営と予測的な盗難防止分析を実施している。この展開は、交通拠点が自動販売、マイクロマーケット的な商品陳列、コンピュータビジョンによる損失防止を組み合わせた無人小売形態を採用しつつあることを示している。
- 2024年11月:Selectaは前年比での売上減少を報告した一方、Foodtech部門では強い成長を示し、テレメトリー強化型マイクロマーケットや高付加価値な展開への移行を裏付けた。この結果は、従来型の自動販売ルートから、ソフトウェアとサービス層が経済性への貢献をより高める接続型・プレミアム形態への戦略的転換を強めるものとなった。


自動販売機市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、公共および民間の場所で製品やサービスの自動提供を目的として販売・設置された自動販売機から生じる収益を対象とし、現在の米ドルで測定され、主要地域別に追跡されている。
対象範囲の除外事項:自動販売機構を用いない非自動販売型のセルフチェックアウト小売システムおよび、単純な無人販売箱や無人陳列棚形式は除外する。
セグメンテーション概要
- 技術別
- 自動式自動販売機
- 半自動式自動販売機
- スマート/IoT対応自動販売機
- 製品タイプ別
- スナック・包装食品
- 飲料
- タバコ・ニコチン製品
- 非食品必需品(PPE、電子機器、パーソナルケア)
- リバース自動販売機(リサイクル)
- 用途・設置場所別
- 商業ビル・オフィス
- 交通拠点(空港、鉄道、バス、地下鉄)
- 教育機関
- 医療施設
- ホスピタリティ・レジャー施設
- 産業・製造サイト
- その他(住宅、小売モール)
- 決済方式別
- 現金
- カード型キャッシュレス(クレジット/デビット、NFC)
- モバイルウォレット・QR
- 生体認証・顔認識
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州
- アジア太平洋地域
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋地域
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東
- サウジアラビア
- UAE
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、地域別の設置基盤と出荷動向を把握することから始まり、その後、運用者や設置場所の所有者が一般的に扱う品目との整合を図った。前提条件の裏付けとして、米国商務省人口統計局、Eurostat、UN Comtrade、国際労働機関、および各中央銀行の外国為替・インフレ統計といった公的資料を参照した。これらは需要層および価格動向を理解する上で有用である。
また、企業の年次報告書、投資家向け資料、信頼性の高い報道機関の記事を確認し、製品構成の変化(食品と飲料の比率、キャッシュレス化の進展)や、サービスモデルが報告収益にどのように影響するかを把握した。必要に応じて、有料データベースを用いて企業財務情報やインテリジェンス、特許検索、出荷レベルの貿易確認を行い、カバレッジの欠落を減らした。ここに挙げたソースは例示であり、データ収集、検証、および調査内容の明確化のために、他多数の公的文書やデータセットも参照した。
一次インタビューおよび調査
主要な対話は、機械メーカー、部品供給業者、自動販売機運用者、ルートマネージャー、主要なエンドユース拠点の所有者を対象に実施され、価格帯、補充の経済性、キャッシュレスおよびスマート機能の導入状況を確認するために活用された。専門家からのフィードバックは、地域別構成、機械の一般的な寿命、新規設置と入替の間での収益配分についての妥当性確認にも役立った。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:32% | 経営幹部(CXO):14% | APAC: 47% |
| ミドルティア:51% | 機能/事業部門リーダー:42% | EMEA:33% |
| 小規模プレイヤー:17% | マネージャー:44% | 南北アメリカ:20% |
市場規模算定と予測
市場規模の算定は、トップダウンとボトムアップを組み合わせて構築した。トップダウンでは、地域別・拠点タイプ別に推定した設置基盤を再構成し、一般的な補充頻度と1回当たりの取引価値を乗じて年間収益を算出した。その後、機械タイプ別の平均販売価格(ASP)をサンプリングし、それを出荷量および入替サイクルと組み合わせ、運用者のルート密度や設置活動と照合するという選択的なボトムアップ検証を行った。
モデルに大きな影響を与える主要な入力要素には、設置基盤の成長、キャッシュレス対応機の比率、タイプ別の平均機械ASP、機械寿命と入替率、オフィスおよび交通拠点における設置浸透率、飲料と包装食品の間の製品構成の傾きが含まれる。一次入力が範囲として得られた場合には、地域別の中間値を適用してギャップに対応し、その後フォローアップの電話取材や貿易・マクロ指標との相互確認を通じて精緻化した。
予測に際しては、市場がキャッシュレス化の進展、ルート経済性に影響を与える人件費、消費者往来の回復パターンといった明確な少数の要因に敏感であるため、シナリオ分析を用いた。最終的な見通しは、複数の指標が同一方向を示す場合にのみ調整され、これにより予測の説明可能性と再現性が保たれている。
データ検証と更新サイクル
出力結果は、自動販売機器の輸入動向、地域別小売来店動向、設置・保守作業の強度に関する運用者の見解といった独立した指標と照合された。異常値については地域およびセグメントのレベルで検証を行い、その背後にある前提条件を承認前に再検証した。
レポートは毎年更新され、価格、需要、または供給可用性に大きな変化をもたらす事象が発生した場合には、随時中間更新が行われる。納品前には最終確認を実施し、クライアントが最新の見解を受け取れるようにしている。
Mordor Intelligenceによる世界の自動販売機市場規模と他の公表推定値との比較
公表されている自動販売機市場規模の値には差異が見られることが多いが、これは集計対象となる収益項目が同一でないこと、また前提条件が最後に見直された時期によって基準年がずれることに起因する。企業が機械販売と運用者サービスを混在させたり、通貨換算のタイミングが異なったり、スマート化やキャッシュレス化の採用曲線について積極的な仮定を用いたりすることでも差異が生じる。
一部の推定値は、運用者側の自動販売関連売上とより広範な自動化小売収益を同一の総額に含めている。Mordor Intelligenceにおいては、市場総額を自動販売機および関連機器の収益に限定し、インタビューを通じて確認した設置基盤、入替サイクル、ASP帯に基づいて算定している。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 26.10 B (2026) | |
| 業界出版社A | USD 19.41 B (2024) | より古い基準年および異なる成長期間を用いており、機器の定義がより狭く、キャッシュレス改修に伴う価格調整が限定的である可能性がある。 |
| 業界誌B | USD 72.80 B (2024) | 運用者側の自動販売売上とより広範な自動化小売活動を反映している可能性が高く、これが機器中心の集計に比べて数値を膨らませ、チャネル間の収益帰属を不明瞭にする可能性がある。 |
総じて、この差異は主に、どの収益を集計対象とするか、および基準年をどのように設定するかによって説明できる。当社の手法は、前提条件を明示し、設置基盤や入替率といった再現可能な変数に総額を結び付け、一次調査による確認を用いて地域別の総額を現実的な事業経済性の範囲内に保つものである。


レポートで回答している主要な質問
世界の自動販売機市場の現在の規模は?
世界の自動販売機市場は2026年にUSD 261億と評価されており、CAGR 5.04%で成長を続け、2031年にはUSD 333.8億に達すると予測されています。
最も急速に拡大している技術セグメントは何ですか?
スマート/IoT対応ユニットが最速のCAGR 9.78%を示しており、事業者が予知保全、リアルタイム在庫分析、キャッシュレス決済を導入しているためです。
持続可能性に関する規制は製品の進化にどのような影響を与えていますか?
拡大生産者責任法がリバース自動販売機の導入を促進し、そのニッチ分野をCAGR 10.71%に押し上げ、飲料ブランドに回収インフラへの資金拠出を奨励しています。
なぜアジア太平洋地域が最も魅力的な成長地域と見なされているのですか?
高い都市化率、モバイル決済の普及、政府によるデジタルリテールへの支援的なイニシアティブが、アジア太平洋地域全体でCAGR 9.86%の見通しに貢献しています。
キャッシュレス決済は市場成長においてどのような役割を果たしていますか?
モバイルウォレット・QR取引はCAGR 12.05%で拡大しており、より高い処理手数料にもかかわらず、顧客の利便性を高め、事業者にとってより豊かなデータ分析を可能にしています。
競合環境はどの程度集中していますか?
市場集中度スコア6は中程度の統合を示しており、上位5社が世界収益の約60%を支配しており、地域専門業者やソフトウェアファーストの新興勢力が参入する余地が残されています。
最終更新日:


