
Tamanho e Participação do Mercado de Máquinas de Venda Automática
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
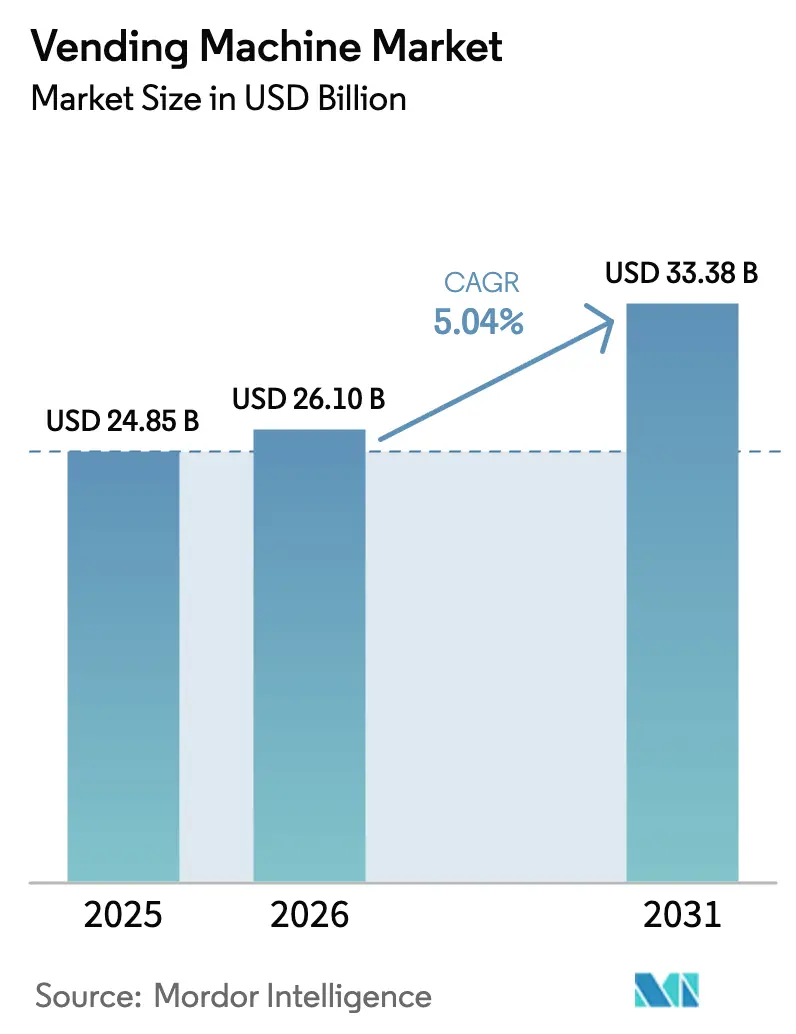
| Tamanho do Mercado (2026) | 26.1 Bilhões de dólares |
| Tamanho do Mercado (2031) | 33.38 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.04 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
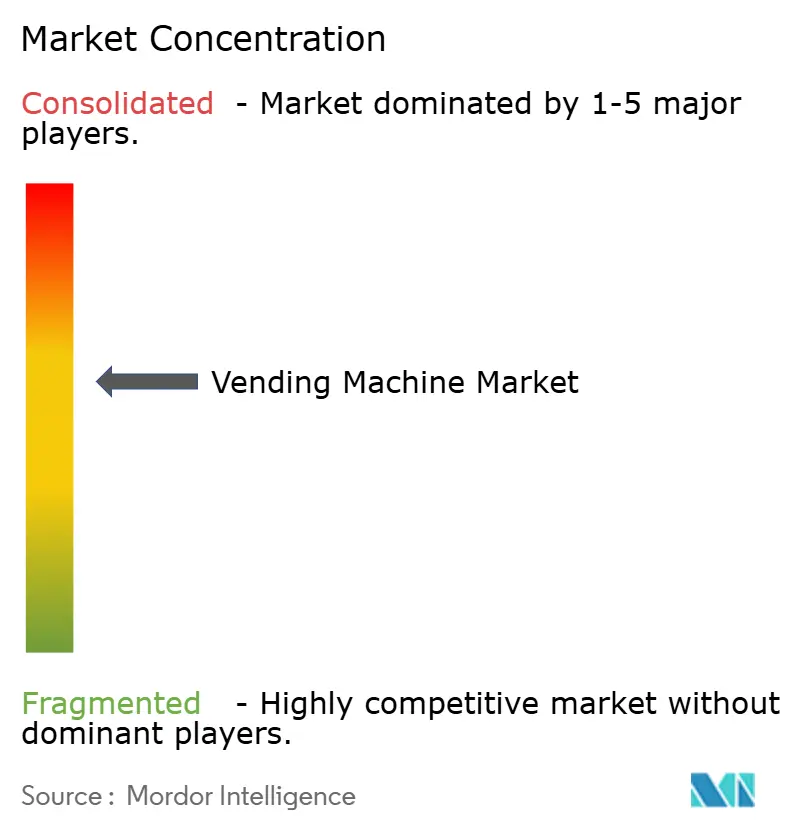
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Máquinas de Venda Automática por Mordor Intelligence
Espera-se que o mercado de máquinas de venda automática cresça de USD 24,85 bilhões em 2025 para USD 26,1 bilhões em 2026 e está previsto para atingir USD 33,38 bilhões até 2031 a uma CAGR de 5,04% durante 2026-2031. A expansão atual do mercado global de máquinas de venda automática é impulsionada pela otimização de sortimento baseada em IA, manutenção preditiva e a rápida migração de mecanismos baseados em moedas para pagamentos sem dinheiro e sem contato. Gatilhos regulatórios — particularmente os mandatos de responsabilidade estendida do produtor (EPR) na Europa e os scorecards de ESG no local de trabalho na América do Norte — pressionam os operadores a implantar formatos de venda reversa e produtos saudáveis, remodelando o manual competitivo. Os operadores que combinam frotas conectadas com camadas de software ricas em dados agora monetizam insights, em vez de hardware com margens comprimidas, catalisando um ecossistema em que processadores de pagamento, plataformas de gestão de frotas e integradores de serviços capturam uma parcela crescente dos pools de lucro. O boom de urbanização da Ásia-Pacífico e a ubiquidade das carteiras digitais fornecem um potencial de espaço em branco elevado; pressões simultâneas de custo de mão de obra em mercados maduros levam empresas a automatizar o microvarejo em hubs de transporte, hospitais e campi industriais.
Principais Conclusões do Relatório
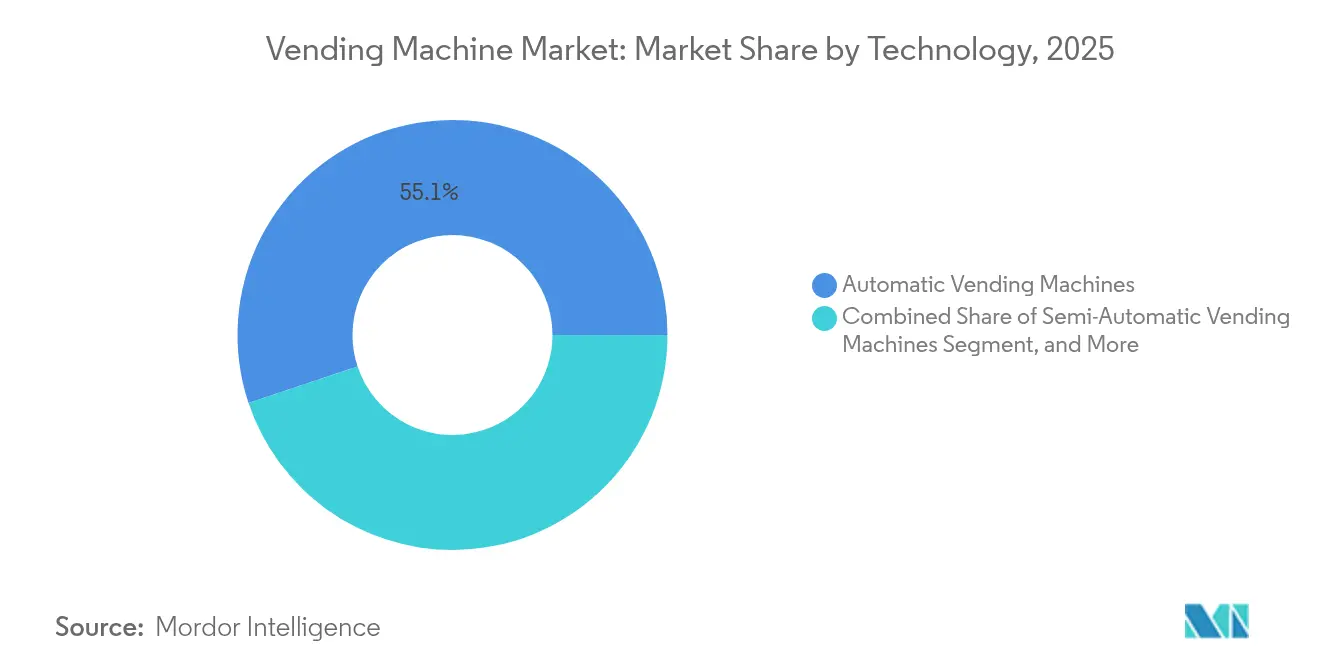
- Por tecnologia, os sistemas automáticos detinham 55,12% da participação global no mercado de máquinas de venda automática em 2025, enquanto as unidades inteligentes/habilitadas por IoT devem se expandir a uma CAGR de 9,78% até 2031.
- Por tipo de produto, as bebidas capturaram 32,85% da participação na receita em 2025, enquanto as máquinas de venda reversa têm previsão de crescer a uma CAGR de 10,71% até 2031.
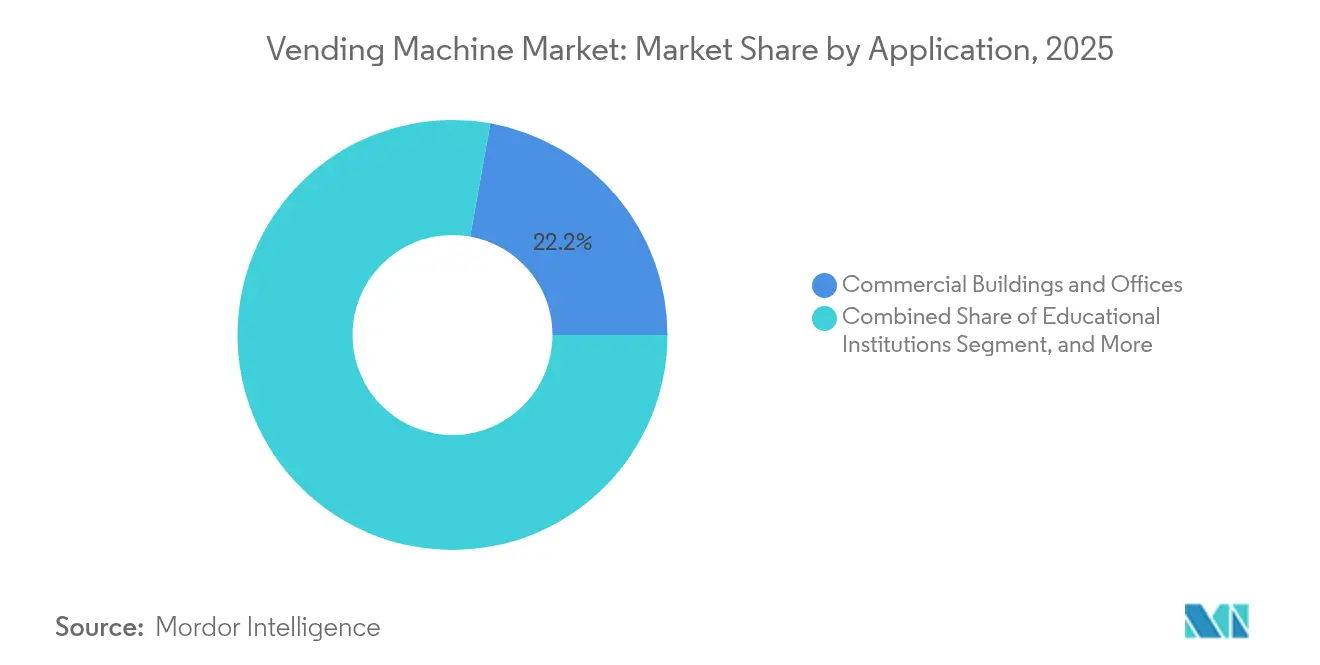
- Por aplicação, edifícios comerciais e escritórios lideraram com 22,18% de participação no tamanho global do mercado de máquinas de venda automática em 2025; as instalações de saúde registram a CAGR mais rápida de 9,47% até 2031.
- Por modo de pagamento, o dinheiro liderou com 68,72% de participação no tamanho global do mercado de máquinas de venda automática em 2025; carteiras digitais e QR registram a CAGR mais rápida de 12,05% até 2031.
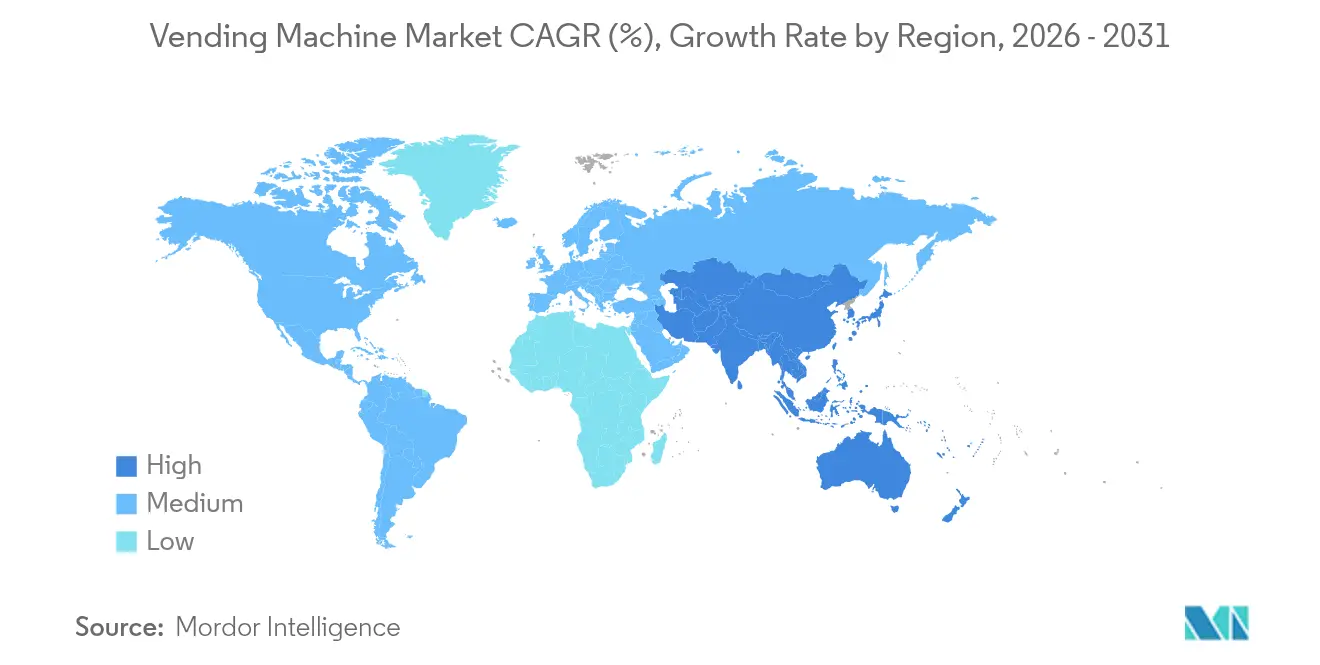
- Por geografia, a América do Norte comandou 32,74% de participação no mercado global de máquinas de venda automática em 2025, enquanto a Ásia-Pacífico tem previsão de registrar uma CAGR de 9,86% ao longo do mesmo horizonte.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Demanda crescente por alimentos embalados e frescos para consumo em deslocamento | +1.2% | Global, com concentração em centros urbanos | Médio prazo (2-4 anos) |
| Rápida adoção de tecnologias de pagamento sem dinheiro e sem contato | +0.9% | América do Norte e UE liderando, Ásia-Pacífico acelerando | Curto prazo (≤ 2 anos) |
| Implantação de frotas de máquinas de venda automática inteligentes habilitadas por IoT para manutenção preditiva | +0.8% | Mercados desenvolvidos inicialmente, transbordamento para mercados emergentes | Médio prazo (2-4 anos) |
| Regras de responsabilidade estendida do produtor impulsionando instalações de venda reversa | +0.7% | Europa como núcleo, expandindo para a América do Norte | Longo prazo (≥ 4 anos) |
| Metas de ESG no local de trabalho impulsionando ofertas de venda saudáveis e sustentáveis | +0.5% | Centros corporativos na América do Norte, Europa e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Venda de medicamentos e EPIs em redes de saúde rurais | +0.4% | Regiões rurais e sub-atendidas globalmente | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda Crescente por Alimentos Embalados e Frescos para Consumo em Deslocamento
A conveniência dos serviços de alimentação continua a impulsionar o mercado global de máquinas de venda automática à medida que passageiros, funcionários de escritório e estudantes priorizam velocidade e acessibilidade em detrimento do varejo tradicional. O Departamento de Estatísticas do Trabalho dos Estados Unidos registrou um salto de 140,66% nos preços de alimentos em máquinas de venda automática entre 1997 e 2025, com um aumento notável de 14,81% em 2023, confirmando o poder de precificação da categoria.[1]Departamento de Estatísticas do Trabalho dos Estados Unidos, "Índice de Preços ao Consumidor — Série de Alimentos em Máquinas de Venda Automática," bls.gov As unidades de salada equipadas com IA em Tóquio ajustam os preços dinamicamente para minimizar perdas e elevar as margens.[2]Vending Times, "Tóquio Testa Máquinas de Salada com IA," vendingtimes.com Os operadores sobrepõem modelos de demanda preditiva que ajustam os SKUs por microlocalização, reduzindo desperdícios e aumentando a receita por metro quadrado. As parcerias com fornecedores de embalagens em atmosfera controlada agora tornam os produtos frescos viáveis por cinco dias de prazo de validade, ampliando o escopo de produtos em hubs de transporte e campi de ensino superior.
Rápida Adoção de Tecnologias de Pagamento Sem Dinheiro e Sem Contato
Um segundo vento favorável para o mercado global de máquinas de venda automática é a substituição gradual de moedas e cédulas por opções de aproximação ou baseadas em QR, avançando a uma CAGR de 12,65% até 2030. A Cantaloupe processou mais de 1,15 milhão de terminais conectados nas Américas e na Europa em 2024, sublinhando as economias de escala por trás da modernização dos pagamentos. O redesenho das cédulas japonesas em julho de 2024 ilustra a complexidade da retrofitagem: apenas 30% das máquinas foram reconfiguradas no lançamento, forçando os operadores a ponderar os custos de atualização contra possíveis interrupções nas vendas. Na Índia, o projeto piloto de moeda QR do Banco de Reserva posiciona as carteiras digitais em locais de grande movimento, uma indicação precoce de que os mercados emergentes podem saltar o dinheiro físico. Embora as taxas dos processadores de 2-5% comprimam as margens brutas, os operadores recuperam valor por meio de tíquetes médios mais altos e menores custos de manuseio de dinheiro.
Implantação de Frotas de Máquinas de Venda Automática Inteligentes Habilitadas por IoT para Manutenção Preditiva
A implementação de dispositivos conectados impulsiona o mercado global de máquinas de venda automática em direção a um modelo centrado em serviços. Mais de 6,5 milhões de unidades em rede estavam ativas em todo o mundo em 2023, de acordo com o IoT Business News.[3]IoT Business News, "Máquinas de Venda Automática Conectadas Globais Atingem 6,5 Milhões," iotbusinessnews.com Trabalhos acadêmicos em Ciências Aplicadas demonstraram quedas de tempo de inatividade superiores a 40% quando algoritmos de aprendizado de máquina sinalizaram falhas de motor antes de avarias. Os pioneiros citam reduções de dois dígitos nos custos de energia provenientes do ciclo adaptativo do compressor, auxiliando as metas de ESG. Ao combinar telemetria com software de otimização de rotas, os gestores de frotas reduzem deslocamentos de caminhões e diminuem as proporções de mão de obra, liberando capital para segmentos de crescimento, como a distribuição de EPIs para a área da saúde.
Regras de Responsabilidade Estendida do Produtor Impulsionando Instalações de Venda Reversa
Os estatutos europeus de EPR obrigam as marcas de bebidas a financiar a infraestrutura de recuperação, catalisando a faixa de expansão mais rápida no mercado global de máquinas de venda automática. O Reino Unido lança o seu Esquema de Depósito e Devolução em outubro de 2027, com o objetivo de recuperar 90% de garrafas e latas. A TOMRA já opera 87.000 unidades de venda reversa que coletaram 48 bilhões de embalagens em 2024. A receita da Envipco disparou 164% em termos anuais para EUR 27,4 milhões (USD 29,8 milhões) no primeiro trimestre de 2024, validando robustos pipelines de encomendas. Os varejistas que implantam venda reversa cumprem as metas regulatórias e atraem fluxo de clientes, justificando economias de espaço em piso premium apesar do maior capex.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Altos gastos de capital, instalação e manutenção | -0.8% | Global, com impacto particular nos mercados emergentes | Curto prazo (≤ 2 anos) |
| Restrições a bebidas açucaradas e teor calórico em instituições públicas | -0.7% | América do Norte e UE com regulamentações de saúde rigorosas | Médio prazo (2-4 anos) |
| Riscos de cibersegurança e privacidade de dados para máquinas conectadas | -0.6% | Mercados desenvolvidos com regulamentações rigorosas de proteção de dados | Médio prazo (2-4 anos) |
| Preocupações com higiene e vandalismo em determinadas áreas públicas | -0.5% | Centros urbanos e áreas de alta criminalidade globalmente | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Altos Gastos de Capital, Instalação e Manutenção
O investimento inicial permanece um fator limitante para os novos entrantes no mercado global de máquinas de venda automática. Unidades inteligentes modernas com refrigeração, sensoriamento visual e módulos de múltiplos pagamentos exigem desembolsos de capital significativamente mais elevados do que as máquinas de bobina tradicionais. Os operadores também devem orçar licenças de software, conectividade e atualizações de conformidade regulatória, como leitores certificados pelo padrão EMV. A volatilidade das matérias-primas acrescenta mais pressão; a revisão de custos do cobre pelo Departamento do Tesouro dos Estados Unidos em 2024 destacou a pressão nas margens dos mecanismos de moeda que ainda servem a 69,5% das transações de 2024. Os padrões de crédito apertados em muitas economias emergentes prolongam os períodos de retorno do investimento, fazendo com que os menores proprietários de rotas adiem a renovação da frota.
Riscos de Cibersegurança e Privacidade de Dados para Máquinas Conectadas
A mudança para frotas sempre conectadas amplia o cenário de ameaças. Implantações recentes nos Estados Unidos de dispensadores de munição com reconhecimento facial expuseram como casos de uso periféricos podem atrair tentativas de hacking sofisticadas. Os operadores devem criptografar tokens de pagamento, anonimizar dados biométricos e cumprir estruturas de opt-in no estilo GDPR, elevando tanto os custos de conformidade quanto os prêmios de seguro. Uma única violação pode congelar os fluxos de receita se os adquirentes suspenderem os IDs de comerciante, agravando a exposição financeira. Consequentemente, proprietários de imóveis corporativos avessos ao risco ocasionalmente limitam as instalações conectadas, prejudicando as taxas de penetração de curto prazo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia:
A Conectividade IoT Reconfigura as OperaçõesAs máquinas automáticas, há muito o pilar do mercado global de máquinas de venda automática, detinham 55,12% da participação global no mercado de máquinas de venda automática em 2025. A sua ampla base instalada ancora receita previsível, mas oferece menos alavancas de crescimento. As unidades inteligentes/IoT, por sua vez, estão escalando a uma CAGR de 9,78%, sinalizando uma mudança secular em direção a modelos de negócios centrados em software. O tamanho do mercado global de máquinas de venda automática atribuído às máquinas conectadas deve expandir-se de USD 7,9 bilhões em 2025 para USD 13,84 bilhões até 2031. Este crescimento desbloqueia receitas acessórias para painéis de frotas baseados em nuvem e publicidade programática, amortecendo a compressão das margens de hardware.
Os pedidos de patentes corroboram o potencial de inovação. As patentes de gestão de microingredientes da Coca-Cola permitem ajustes remotos de sabor, reduzindo as chamadas de serviço. Os planogramas algorítmicos que localizam sortimentos na granularidade de quarteirão estão atingindo viabilidade comercial à medida que os preços dos dados celulares caem. Os pioneiros relatam aumentos de dois dígitos na conversão de vendas quando os módulos de IA reordenam a face do SKU de acordo com a demanda em tempo real. Nesse contexto, as máquinas semiautomáticas estão diminuindo como formato de transição com ROI limitado.


Por Tipo de Produto:
Unidades da Economia Circular Ganham MomentumAs bebidas permaneceram como líderes com 32,85% das receitas de 2025; no entanto, a legislação de sustentabilidade posiciona as máquinas de venda reversa como a categoria de crescimento mais rápido, a uma CAGR de 10,71%. A sua contribuição para o tamanho do mercado global de máquinas de venda automática está prevista para triplicar até 2031, à medida que mais jurisdições introduzem esquemas de depósito obrigatório. As máquinas tradicionais de snacks e alimentos embalados continuam a servir as principais ocasiões de refeição, embora as regulamentações de teor de sal e açúcar exijam reformulações de portfólio. Itens essenciais não alimentares — como EPIs e acessórios para telefone — já não são nicho, beneficiados pela elasticidade de preços que compensa a menor taxa de utilização.
A captura anual de 48 bilhões de embalagens pela TOMRA sublinha como a escala aborda as economias de gestão de resíduos. Durante 2025, vários supermercados da UE integraram compactadores in situ, retirando custos logísticos do ciclo de retorno e aumentando o ROI dos operadores. Paralelamente, as unidades de alimentos frescos orientadas por IA em Tóquio estão provando que os perecíveis podem superar os obstáculos de encolhimento com mecanismos de precificação dinâmica, validando uma diversificação mais ampla do cardápio.
Por Aplicação:
Redes de Saúde Aceleram a AdoçãoOs escritórios comerciais comandaram 22,18% do valor das transações em 2025, beneficiando-se do fluxo cativo de pessoas e contratos de gestão de instalações. As unidades de saúde, no entanto, projetam a CAGR mais rápida de 9,47%, à medida que os hospitais digitalizam auditorias de conformidade de EPIs e acesso a medicamentos. O tamanho do mercado global de máquinas de venda automática para unidades específicas para saúde deve ultrapassar USD 2,18 bilhões até 2031. A disponibilidade 24 horas por dia e os registros de dispensação prontos para auditoria justificam preços mais altos, reduzindo o retorno do investimento para menos de três anos em grandes sistemas hospitalares.
Os hubs de transporte permanecem motores de volume devido aos longos tempos de permanência, mas o aumento do aluguel premium comprime as margens. Os campi industriais implantam máquinas de equipamentos de segurança com etiquetas IoT que fazem pedidos automaticamente com base nas contagens de emissão, ilustrando como a conformidade pode subsidiar orçamentos de automação. As instituições de ensino fornecem ciclos de receita sazonais, mas estáveis, por meio de concessões plurianuais, desde que as cotas de opções mais saudáveis sejam cumpridas.
Por Modo de Pagamento:
Carteiras Digitais Superam os CartõesO dinheiro ainda detinha 68,72% do volume de transações de 2025, mas a sua participação no mercado global de máquinas de venda automática continua a se deteriorar. Os pagamentos por carteira digital e QR estão avançando a uma CAGR de 12,05%, bem à frente da velocidade geral do mercado. A rede sem dinheiro de 20.000 unidades da Itoen no Japão busca uma combinação de 40% sem dinheiro até 2025. O tamanho do mercado global de máquinas de venda automática vinculado a compras habilitadas por aplicativo está previsto para exceder USD 10,46 bilhões até 2031.
As transações NFC com cartão de débito e crédito preenchem uma lacuna intermediária onde a adoção de dispositivos móveis fica atrás, especialmente entre as demografias mais idosas na Europa Ocidental. Biometria e reconhecimento facial permanecem em fase piloto, limitados pela legislação de privacidade e custo de hardware. No entanto, os operadores observam conversões crescentes onde o checkout leva menos de cinco segundos, posicionando os fluxos sem contato como requisitos mínimos em corredores de alto fluxo.
Análise Geográfica
Mercado de Máquinas de Venda Automática da América do Norte
A América do Norte respondeu por 32,74% da receita global do mercado de máquinas de venda automática em 2025, beneficiando-se de uma infraestrutura ubíqua de banda larga e pagamentos com cartão. Os Estados Unidos canalizaram as prioridades de higiene pós-pandemia para dispensadores de EPIs sem contato em edifícios governamentais, enquanto as metas de redução de carbono do Canadá incentivaram retrofits de refrigeração energeticamente eficientes. O México, embora menor, está ampliando projetos-piloto de máquinas de devolução reversa à medida que as grandes empresas de bebidas se preparam para as antecipadas leis de Responsabilidade Estendida do Produtor. A inflação dos custos de mão de obra acelera a adoção da automação nos três mercados, sustentando um crescimento de dígito médio único apesar das pressões de maturidade.
Mercado de Máquinas de Venda Automática da Ásia-Pacífico
A Ásia-Pacífico registrou a maior perspectiva de CAGR de 9,86%, adicionando massa crítica ao mercado global de máquinas de venda automática por meio da migração urbana e da ubiquidade do dinheiro móvel. A cultura de consumo baseada em QR code da China acelera a penetração de unidades inteligentes, enquanto o Japão lida com reformulações monetárias que tornaram 70% das máquinas mais antigas temporariamente não conformes. A rede Tao Bin da Tailândia vende 200.000 bebidas diariamente por meio de 6.000 máquinas, um caso exemplar de economia de substituição de mão de obra. A iniciativa de moeda QR do Banco de Reserva da Índia sinaliza um impulso patrocinado pelo Estado para modernizar os pagamentos no varejo de microempresas.
Mercado de Máquinas de Venda Automática da Europa
A trajetória da Europa é mais estável, mas sustentada por catalisadores regulatórios. O Esquema de Devolução de Depósitos do Reino Unido de 2027 amplia as instalações de máquinas de devolução reversa, enquanto o Aeroporto de Bremen, na Alemanha, inaugurou uma loja autônoma com vigilância por inteligência artificial em junho de 2025. Os operadores escandinavos, já amplamente sem dinheiro em espécie, agora comercializam linhas de lanches em conformidade com critérios ESG para campi corporativos. O sul da Europa fica atrás em densidade de carteiras digitais, mas recupera terreno por meio de implantações vinculadas ao turismo em aeroportos e estações ferroviárias, garantindo que a região mantenha um ritmo de crescimento de dígito alto único.

Panorama regulatório
A regulamentação que afeta as máquinas de venda automática abrange a divulgação de informações alimentares, a segurança elétrica, a segurança de pagamentos e a conformidade com a economia circular. Nos Estados Unidos, os requisitos de rotulagem para máquinas de venda automática da FDA, sob 21 CFR 101.8, aplicam-se a operadores com 20 ou mais máquinas e exigem a divulgação de calorias no ponto de compra, moldando a rotulagem de produtos, os prompts de interface e a governança de planogramas para operadores multissite.
No que diz respeito à segurança dos produtos e à sustentabilidade, atualizações de normas e estruturas da UE influenciam o design e a documentação. As revisões da ANSI/UL 751, finalizadas em 18 de dezembro de 2024, entram em vigor em 12 de junho de 2026 para máquinas de venda automática autônomas e com aceitação de pagamento, enquanto a IEC 60335-2-75:2024 (publicada em 18 de dezembro de 2024) estabelece uma nova base de segurança internacional atualizada para aparelhos dispensadores comerciais e máquinas de venda automática. Na Europa, o Regulamento de Ecodesign para Produtos Sustentáveis (UE) 2024/1781 estabelece o quadro do Passaporte Digital de Produto, e a Comissão Europeia lançou o Registo do Passaporte Digital de Produto em 20 de julho de 2026, sinalizando uma mudança para uma infraestrutura padronizada de dados de sustentabilidade a nível de produto, com a qual fornecedores e importadores precisarão se alinhar à medida que os atos delegados forem implementados por grupo de produtos.
Análise da cadeia de valor
A cadeia de valor das máquinas de venda automática começa com matérias-primas e componentes críticos (chapas metálicas, sistemas de refrigeração, eletrônicos, leitores de pagamento), passando depois pelo design e montagem por OEMs. A partir daí, parceiros de canal e operadores gerenciam a implantação, o merchandising e o serviço. OEMs de hardware, como Azkoyen, Fuji Electric e Crane (incluindo capacidades de sistemas de pagamento), fornecem microcontroladores, telas sensíveis ao toque e módulos sem fio para viabilizar a funcionalidade inteligente/IoT, enquanto especialistas em pagamento e telemetria, como Cantaloupe, Nayax e Ingenico, fornecem a pilha de aceitação e as camadas de gestão de dispositivos que cada vez mais moldam o tempo de atividade e a experiência do consumidor.
A jusante, integradores e operadores monetizam por meio de serviços recorrentes, incluindo conectividade, assinaturas de software, monitoramento remoto, otimização de rotas e processamento sem numerário. A base instalada conectada oferece uma referência mensurável para essa mudança, com relatórios do setor apontando 8,1 milhões de máquinas de venda automática conectadas em operação globalmente em 2025. Os ciclos de conformidade e redesenho também afetam os prazos de entrega upstream e a estrutura de custos, incluindo a pressão de redesenho impulsionada pelos refrigerantes sob as regras europeias de F-Gas, além da volatilidade das matérias-primas e dos atrasos logísticos que podem perturbar os cronogramas de fabricação e a disponibilidade de peças para as frotas instaladas.
Cenário Competitivo
A intensidade competitiva no mercado global de máquinas de venda automática permanece moderada, com as capacidades tecnológicas — e não apenas a contagem de máquinas — ditando a liderança. Fuji Electric, Azkoyen e Crane NXT cada uma alavanca manufatura verticalmente integrada e redes de serviço em múltiplos continentes. O braço de Tecnologias de Segurança e Autenticação da Crane NXT registrou um crescimento de receita de 6,9% para USD 1,49 bilhão em 2024 após integrar uma plataforma de telemetria IoT adicional. A Azkoyen canaliza aproximadamente 16% da sua força de trabalho para P&D e detém 36 patentes ativas, reforçando a diferenciação em validação de pagamentos e composição de bebidas.
Os insurgentes focados em software perseguem receita recorrente de SaaS em vez da propriedade intensiva em capital de máquinas, criando um mercado de dois ritmos. A rotatividade intencional da Selecta — saindo de contratos de baixa margem enquanto escala o seu segmento Foodtech em 46% — ilustra uma mudança em direção a footprints premium e habilitados por telemetria. As alianças com processadores de pagamento desfocam ainda mais os limites tradicionais: a expansão do gateway da Mastercard em 2025 permite que os operadores unifiquem o gerenciamento de terminais, análises de fraude e esquemas de fidelidade sob um único teto.
A fragmentação regional também convida à consolidação. Veículos de private equity acumulam pequenos portfólios de rotas no Sudeste Asiático, apostando em sinergias operacionais uma vez que pilhas de software padronizadas substituam o agendamento manual. Os fornecedores de hardware respondem agrupando arrendamentos de máquinas com contratos de serviço de ponta a ponta, bloqueando peças de pós-venda e assinaturas de telemetria. A opcionalidade em torno do espaço publicitário — particularmente em telas de toque de alta resolução — adiciona uma fonte de monetização nascente, mas promissora.
Líderes do Setor de Máquinas de Venda Automática
Westomatic Vending Services Ltd.
Seaga Manufacturing, Inc.
Royal Vendors, Inc.
Fuji Electric Co., Ltd.
Azkoyen Group
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Máquinas de Venda Automática
- Fuji Electric Co., Ltd.
- Crane Merchandising Systems (Crane NXT)
- Azkoyen Group
- Evoca Group
- SandenVendo GmbH
- Westomatic Vending Services Ltd.
- Royal Vendors, Inc.
- Seaga Manufacturing, Inc.
- Jofemar S.A.
- Selecta Group
- Cantaloupe Inc. (USA Technologies)
- 365 Retail Markets LLC
- TCN Vending Machine Co., Ltd.
- Guangzhou Baoda Intelligent Technology Co., Ltd.
- Daalchini Technologies Pvt. Ltd.
- Canteen Vending Services (Compass Group)
- Aramark Corporation
- FAS International S.p.A.
- Vending.com (Federal Machine Corp.)
- Vendekin Technologies Pvt. Ltd.

Oportunidades de mercado e perspectivas futuras
A interoperabilidade e a conectividade segura criam um espaço em branco tangível para operadores e OEMs que buscam reduzir o atrito de integração em frotas mistas. Em maio de 2026, a European Vending and Coffee Service Association (EVA) apresentou a arquitetura SmartLink na Venditalia 2026, posicionando um padrão aberto baseado em OPC UA para conectar máquinas, sistemas de pagamento e software de gestão. Essa abordagem apoia implantações multifornecedores e reduz os custos de troca para adotar novos módulos de telemetria, mídia ou pagamento sem substituir a máquina inteira.
A modernização dos pagamentos e as adaptações impulsionadas pela conformidade continuam a expandir a demanda por substituição e atualização em várias geografias. A data de entrada em vigor da UL 751 (12 de junho de 2026) e a mudança do setor para arquiteturas sem numerário como prioridade aumentam a demanda por leitores certificados, gestão segura de dispositivos e atualizações de software, enquanto a alta penetração de pagamentos sem numerário em mercados como o Reino Unido (com operadores relatando ampla habilitação sem numerário) indica uma grande base instalada onde fidelização, precificação dinâmica e monetização de dados podem ser adicionadas. No lado da sustentabilidade, a entrada em operação da infraestrutura do Passaporte Digital de Produto da UE em julho de 2026, sob o ESPR, cria oportunidades para fornecedores que possam oferecer gestão de dados de produtos e rastreabilidade em componentes de máquinas, programas de recondicionamento e de fim de vida, alinhando-se a formatos de economia circular, como a devolução automatizada (reverse vending).
Recent Industry Developments in Mercado de Máquinas de Venda Automática
- Maio de 2026: a Seaga Manufacturing adquiriu a Three Square Market da 365 Retail Markets, adicionando quiosques de micromercado, plataformas de software e tecnologia de pagamento ao seu portfólio de varejo não assistido. A alienação estava ligada a uma medida corretiva imposta pela FTC relacionada à aquisição da Cantaloupe pela 365 Retail Markets, reformulando a propriedade da plataforma e o posicionamento competitivo em micromercados e ecossistemas de venda automática conectados.
- Junho de 2025: a Micromarket24 lançou a MarktGo, uma loja autônoma monitorada por IA dentro do Aeroporto de Bremen, operando mais de 16 horas por dia com análise preditiva de furtos. A implantação destaca como os centros de viagem estão adotando formatos de varejo não assistido que combinam venda automática, merchandising de micromercado e prevenção de perdas com visão computacional.
- Novembro de 2024: a Selecta reportou uma queda de receita ano a ano, ao lado de um forte crescimento em sua unidade Foodtech, evidenciando uma mudança em direção a micromercados aprimorados por telemetria e formatos de maior valor. Os resultados reforçaram o pivô estratégico das rotas tradicionais de venda automática para formatos conectados e premium, onde as camadas de software e serviço contribuem mais para a economia.


Mercado de Máquinas de Venda Automática Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Este mercado abrange a receita gerada por máquinas de venda automática vendidas e instaladas para a distribuição automatizada de produtos e serviços em locais públicos e privados, medida em dólares americanos correntes e acompanhada nas principais regiões.
Exclusões de escopo: excluímos sistemas de autoatendimento no varejo que não sejam de venda automática e formatos simples de caixa de honestidade ou prateleiras sem supervisão que não utilizem um mecanismo de venda automática.
Visão geral da segmentação
- Por Tecnologia
- Máquinas de Venda Automática Automáticas
- Máquinas de Venda Automática Semiautomáticas
- Máquinas de Venda Automática Inteligentes / Habilitadas por IoT
- Por Tipo de Produto
- Snacks e Alimentos Embalados
- Bebidas
- Produtos de Tabaco e Nicotina
- Itens Essenciais Não Alimentares (EPIs, Eletrônicos, Cuidados Pessoais)
- Máquinas de Venda Reversa (Reciclagem)
- Por Aplicação / Local de Implantação
- Edifícios Comerciais e Escritórios
- Hubs de Transporte (Aeroportos, Ferrovias, Rodoviárias, Metrô)
- Instituições de Ensino
- Instalações de Saúde
- Locais de Hospitalidade e Lazer
- Campi Industriais e de Manufatura
- Outros (Residencial, Shoppings)
- Por Modo de Pagamento
- Dinheiro
- Sem Dinheiro por Cartão (Crédito/Débito, NFC)
- Carteira Digital e QR
- Biometria e Reconhecimento Facial
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Nigéria
- Restante da África
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começou com o mapeamento da base instalada e dos sinais de expedição por região, e depois com o alinhamento desses dados com o que operadores e proprietários de locais normalmente estocam. Para manter as premissas fundamentadas, consultamos fontes públicas como o US Census Bureau, o Eurostat, a UN Comtrade, a Organização Internacional do Trabalho e séries de câmbio e inflação de bancos centrais, pois esses dados ajudam a explicar os grupos de demanda e a movimentação de preços.
Também revisamos relatórios anuais de empresas, apresentações a investidores e coberturas de imprensa confiáveis para entender as mudanças no mix de produtos (alimentos versus bebidas e atualizações para pagamentos sem numerário) e como os modelos de serviço afetam a receita reportada. Quando necessário, foram utilizadas assinaturas de bases de dados pagas para dados financeiros e inteligência empresarial, pesquisas de patentes e verificações comerciais em nível de expedição, a fim de reduzir lacunas na cobertura. As fontes aqui listadas são ilustrativas, e muitos outros documentos e conjuntos de dados públicos também foram consultados para coleta de dados, validação e esclarecimento da pesquisa.
Entrevistas primárias e pesquisas
Foram realizadas conversas primárias com fabricantes de máquinas, fornecedores de componentes, operadores de venda automática, gestores de rotas e proprietários de locais em locais-chave de uso final, sendo usadas depois para confirmar faixas de preço, a economia de reabastecimento e a adoção de recursos sem numerário e inteligentes. O feedback de especialistas também nos ajudou a verificar a consistência do mix regional, a vida útil típica das máquinas e como a receita é dividida entre novas instalações e substituições.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 32% | CXOs: 14% | APAC: 47% |
| Nível médio: 51% | Líderes funcionais/de unidade: 42% | EMEA: 33% |
| Pequenos players: 17% | Gerentes: 44% | Américas: 20% |
Dimensionamento e previsão de mercado
O dimensionamento foi construído usando uma combinação top-down e bottom-up, em que a demanda top-down é reconstruída a partir da base instalada estimada por região e tipo de local, sendo depois multiplicada pela velocidade típica de reabastecimento e pelo valor por venda para chegar à receita anual. Depois disso, foram utilizadas verificações seletivas bottom-up, como a amostragem do preço médio de venda (ASP, na sigla em inglês) por tipo de máquina, combinando-o com volumes de expedição e ciclos de substituição, e depois testando os totais em relação à densidade de rotas dos operadores e à atividade de instalação.
As principais variáveis que impactam materialmente o modelo incluem o crescimento da base instalada, a participação de unidades habilitadas para pagamento sem numerário, o ASP médio das máquinas por tipo, a vida útil das máquinas e a taxa de substituição, a penetração em locais como escritórios e centros de transporte, e a inclinação do mix de produtos entre bebidas e alimentos embalados. Quando as variáveis primárias vinham em faixas, tratamos as lacunas aplicando pontos médios específicos por região e depois refinando-os por meio de chamadas de acompanhamento e verificações cruzadas com indicadores comerciais e macroeconômicos.
Para a previsão, foi utilizada a análise de cenários, pois o mercado é sensível a alguns fatores claros, incluindo a adoção de pagamentos sem numerário, os custos de mão de obra que afetam a economia das rotas e os padrões de recuperação do tráfego de consumidores. As perspectivas finais foram ajustadas apenas quando vários sinais apontavam na mesma direção, o que mantém a previsão explicável e replicável.
Validação de dados e ciclo de atualização
Os resultados foram verificados em relação a sinais independentes, como tendências de importação de equipamentos de venda automática, a direção do fluxo de pessoas no varejo regional e comentários de operadores sobre a intensidade de instalação e de serviço. Quaisquer valores discrepantes foram revisados no nível regional e de segmento, e as premissas subjacentes foram testadas novamente antes da aprovação final.
Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando um evento material altera preços, demanda ou disponibilidade de fornecimento. Antes da entrega, é realizada uma última revisão para que os clientes recebam a visão mais atualizada.
Tamanho do mercado global de máquinas de venda automática da Mordor Intelligence comparado a outras estimativas publicadas
Os valores publicados do mercado de máquinas de venda automática frequentemente diferem porque a linha de receita contabilizada não é a mesma, e o ano-base pode variar dependendo de quando as premissas foram atualizadas por último. As diferenças também aparecem quando as empresas combinam vendas de máquinas com serviços de operadores, aplicam diferentes momentos de conversão cambial ou utilizam curvas de adoção agressivas para atualizações inteligentes e sem numerário.
Algumas estimativas agrupam vendas de venda automática do lado do operador e receitas mais amplas de varejo automatizado no mesmo total. Para a Mordor Intelligence, o total do mercado é limitado à receita de máquinas de venda automática e equipamentos relacionados, e está ancorado na base instalada, nos ciclos de substituição e nas faixas de ASP confirmadas por entrevistas.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 26,10 bilhões de USD (2026) | |
| Editora do Setor A | 19,41 bilhões de USD (2024) | Utiliza um ano-base anterior e uma janela de crescimento diferente, podendo aplicar uma definição de equipamento mais restrita, com ajuste limitado para a precificação de adaptações sem numerário. |
| Revista Comercial B | 72,80 bilhões de USD (2024) | Provavelmente reflete vendas de venda automática do lado do operador e atividades mais amplas de varejo automatizado, o que infla o número em comparação com uma contabilidade focada em equipamentos e pode confundir a atribuição de receita entre canais. |
Em conjunto, a diferença é explicada principalmente pelo tipo de receita contabilizada e pela forma como o ano-base é definido. Nossa abordagem mantém as premissas visíveis, vincula os totais a variáveis replicáveis, como a base instalada e a taxa de substituição, e depois utiliza verificações primárias para manter os totais regionais dentro de uma economia operacional realista.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado global de máquinas de venda automática?
O mercado global de máquinas de venda automática é avaliado em USD 26,1 bilhões em 2026 e está projetado para atingir USD 33,38 bilhões até 2031, crescendo a uma CAGR de 5,04%.
Qual segmento tecnológico está se expandindo mais rapidamente?
As unidades inteligentes/habilitadas por IoT registram a CAGR mais rápida de 9,78% à medida que os operadores adotam manutenção preditiva, análises de estoque em tempo real e pagamentos sem dinheiro.
Como as regulamentações de sustentabilidade estão influenciando a evolução dos produtos?
As leis de responsabilidade estendida do produtor impulsionam as implantações de máquinas de venda reversa, empurrando esse nicho para uma CAGR de 10,71% e incentivando as marcas de bebidas a financiar a infraestrutura de coleta.
Por que a Ásia-Pacífico é considerada a região de crescimento mais atraente?
As altas taxas de urbanização, a penetração dos pagamentos digitais e as iniciativas governamentais favoráveis ao varejo digital contribuem para uma perspectiva de CAGR de 9,86% em toda a Ásia-Pacífico.
Qual é o papel dos pagamentos sem dinheiro no crescimento do mercado?
As transações por carteira digital e QR estão crescendo a uma CAGR de 12,05%, aumentando a conveniência do cliente e permitindo análises de dados mais ricas para os operadores, apesar das taxas de processamento mais altas.
Quão concentrado é o cenário competitivo?
Uma pontuação de concentração de mercado de 6 sugere consolidação moderada: os cinco principais participantes controlam aproximadamente 60% da receita global, deixando espaço para especialistas regionais e disruptores focados em software.
Página atualizada pela última vez em:


