
清掃用品市場規模とシェア
Mordor Intelligenceによる清掃用品市場分析
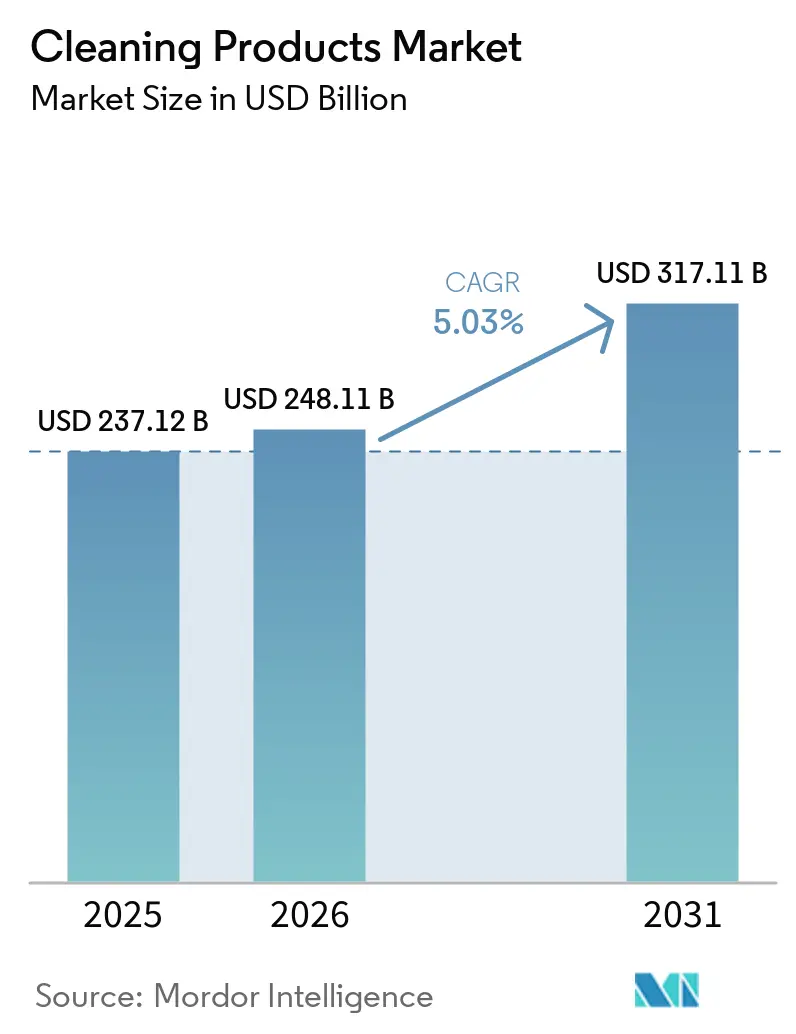
洗浄製品市場規模は2026年に2,481億米ドルと推定され、2027年には2,606億米ドル、2032年には3,302億米ドルに達し、2027年から2032年にかけてCAGR 4.85%で成長すると予測されています。
米国における便利な洗濯フォーマットと英国における成分関連のポジショニングは、サプライヤーが家庭用洗浄剤を差別化する手段を提供しています。これにより、用途特化型の処方と、洗浄製品の購買者に明確な価値提案を提供するブランドまたはプライベートラベルの商品に役割が生まれます。2026年3月、米国・イスエルとイランの紛争を受けたホルムズ海峡での輸送混乱により、メーカーは原材料コストの圧力にさらされました。したがって、成長は、原材料コストを管理しながら製品固有の市場アクセス要件を満たしつつ、差別化された商品を維持する能力に報いるものとなっています。
主要レポートのポイント
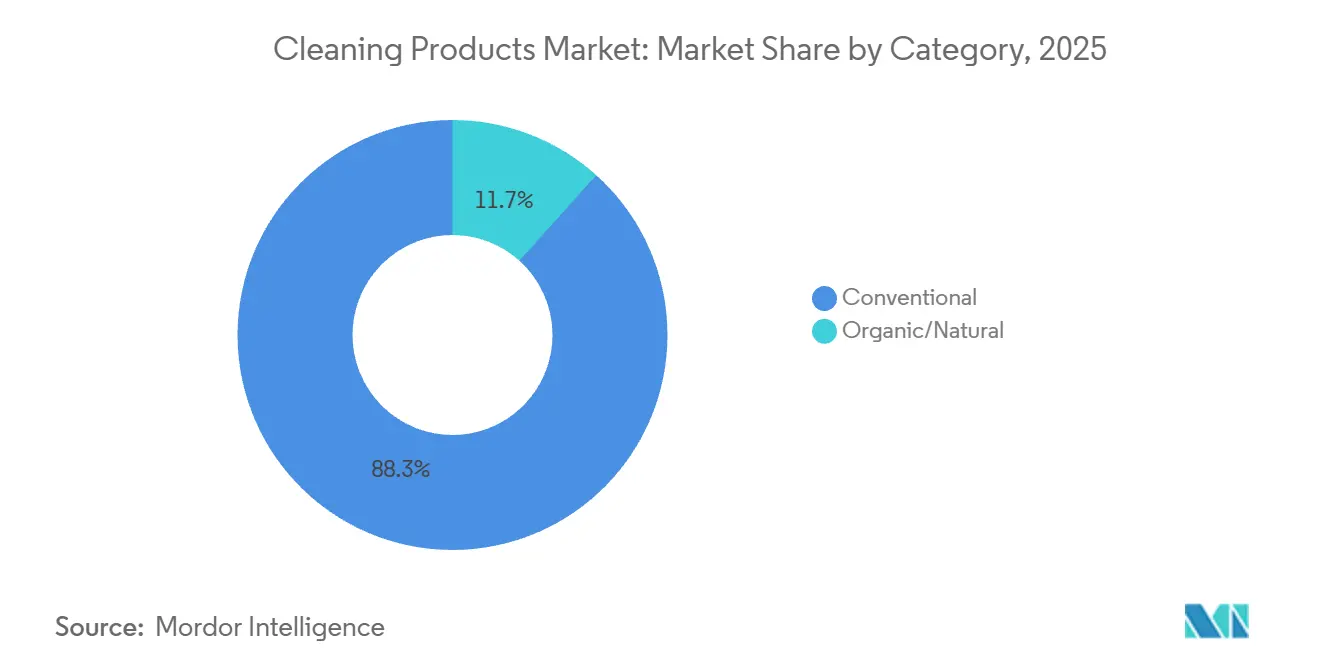
- カテゴリー別では、従来型製品が2026年の洗浄製品市場シェアの87.97%を占め、オーガニック・天然製品は2027年から2032年にかけてCAGR 8.1%で最も速く成長するセグメントと予測されています。
- 製品タイプ別では、洗濯ケア製品が2026年の洗浄製品市場規模の35.25%のシェアを占め、表面洗浄剤は2027年から2032年にかけてCAGR 5.68%で最も速く成長すると予測されています。
- 製品形態別では、液体が2026年の市場販売額の48%でトップとなり、ウェットティッシュ・ワイプスは2027年から2032年にかけてCAGR 6.3%で最も速く成長するセグメントと予測されています。
- 用途別では、家庭用・住宅用が2026年の市場販売額の72.28%でトップとなり、施設・商業用は2027年から2032年にかけてCAGR 8.1%で最も速く成長すると予測されています。
- 流通チャネル別では、小売が2026年の市場販売額の78.53%を占め、2027年から2032年にかけてCAGR 5.2%で最も速く成長するセグメントとも予測されています。
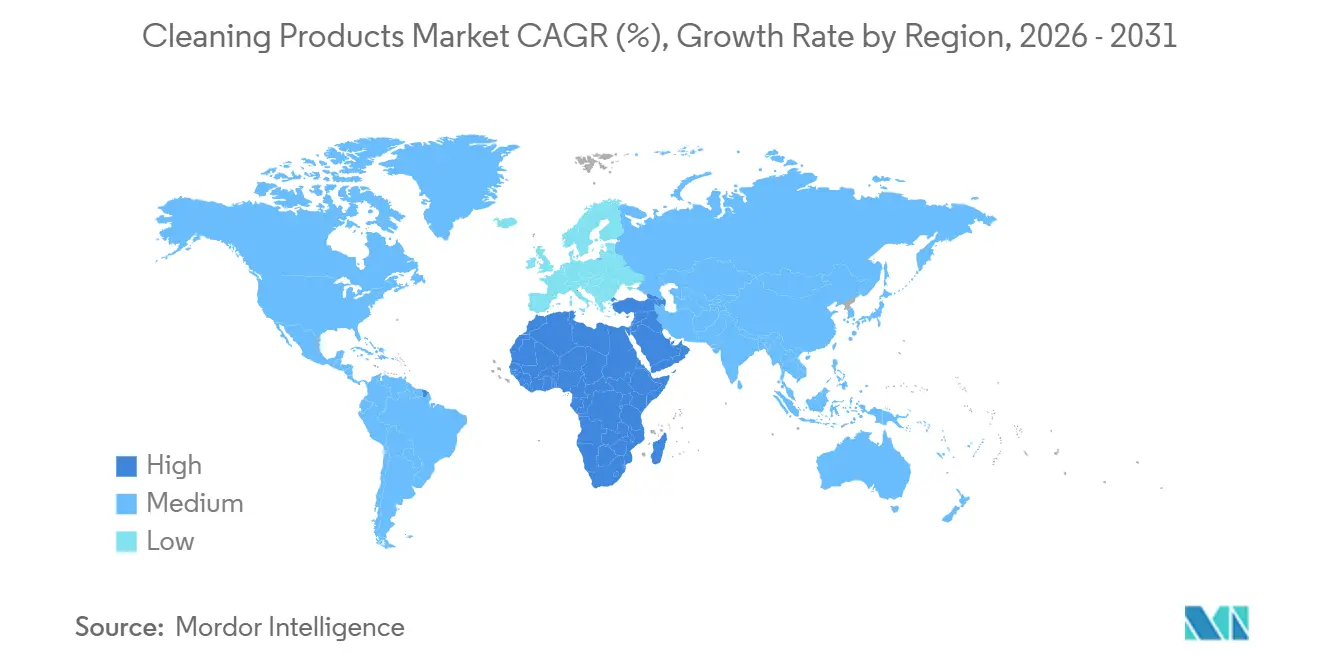
- 地域別では、北米が2026年の市場販売額の29.22%でトップとなり、中東・アフリカは2027年から2032年にかけてCAGR 6.45%で最も速く成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 環境に優しい、生分解性、無毒製品への移行 | +1.7% | ラテンアメリカ、英国 | 中期(2〜4年) |
| 化学物質フリーの選好を背景とした天然・植物由来製剤への需要 | +1.1% | 英国 | 中期(2〜4年) |
| 便利な形態を好む多忙な職業人のライフスタイル | +1.9% | 米国、英国 | 短期(2年以内) |
| 特定の表面向け専門製品の成長 | +1.4% | カナダ | 中期(2〜4年) |
| より高い有効性と長持ちする効果のための製剤における技術的進歩 | +0.8% | 日本、フランス、英国 | 長期(4年以上) |
| 心地よい香りと魅力的なパッケージングを持つ製品への嗜好 | +0.4% | ラテンアメリカ、サウジアラビア | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
環境に優しく、生分解性で無毒な製品へのシフト
環境に関するポジショニングと成分に関する主張は、異なる購買者の期待を通じて洗浄剤の選択に影響を与える可能性があります。BASFが2025年に実施した515名のラテンアメリカの洗濯消費者を対象とした調査では、29%が最もよく使用するブランドにより環境に優しくなってほしいと回答し、10の改善オプションの中から最3つを選択しました。2026年8月、Censuswidがsmolのために2,000名の英国成人を対象に調査を実施し、84%が化学物質の含有量が少ないと主張する洗浄製品を別の製品より選んだことがあると回答しました。これにより、洗浄剤の環境提案の中でより明確な成分情報に役割が生まれます。ブランドは、同一の完成品の提案の異なる部分を通じて、環境改善への需要と主張に敏感な選択の両方に対応することができます。
化学物質フリーの選択肢への嗜好の中での天然・植物由来処方への需要
天然処方のラベルは、消費者が家庭用洗浄剤に支払うと報告する価格に影響を与える可能性があります。Censuswidは、smolが委託した調査のために2026年8月に2,000名の英国成人を対象に調査を実施しました。回答者のうち47%が、天然であると主張する洗浄製品に対してより多くの金額を支払ったことがあると回答しました。同調査では、40%が化学物質フリーであると主張する製品に対してより多くの金額を支払ったことがあると回答しました。サプライヤーにとって、これらの回答は処方の表現に商業的な役割を与え、完成品に付加される価値を説明するものとなっています。したがって、明確な処方ポジショニングは、購買者が認識する特定の主張に基づくプレミアム提案を支援することができます。
便利なフォーマットを好む働く専門職の多忙なライフスタイル
便利なフォーマットは、確立された投与オプションと新しい物理的な製品形態の両方を通じて、家庭の洗濯ニーズに対応することができます。Wakefield Researchが1,000名の米国成人を対象に実施した米国洗浄協会(ACI)の2026年2月の調査では、38%の家庭がユニットドーズパケット、ポッド、またはシートを選択したと報告されました。The Procter & Gamble Company(P&G)は2026年2月に主要な米国小売店でTide evoを発売しました。これは100%濃縮された無水洗剤繊維タイルで、6層の洗浄層を持ちます。P&Gはこの繊維タイルを、液体洗剤やポッド洗剤とは異なる初の形態と説明しました。この組み合わせにより、サプライヤーは既存の家庭用フォーマットの選択に対応しながら、洗浄量を供給する異なる物理的な方法を提供するドライ洗剤製品を開発することができます。
特定の表面向け専門製品の成長
プロフェッショナルなフロアケアの購買者は、用途特化型製品のために専門化学品サプライヤーに明確なターゲット層を提供しています。Sanitary Maintenanceが2025年に実施した施設内マネージャーおよびビルサービス業者を対象とした最終ユーザー調査では、64%がフロアケア用化学品を購入する予定と回答し、2023年の調査の27%から増加しました。[1] 2025年の回答は、その後12ヶ月間の購入予定に関するものでした。この関心は、サプライヤーが専用化学品によって対応するフロアケアタスクを説明する理由を与え、専門化を特定の購買決定に結びつけます。ディストリビューターにとって、商業的な機会は、報告された購買関心がより広範になったプロフェッショナルな最終ユーザーへの集中したフロアケア提案です。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間 |
|---|---|---|---|
| 規制の複雑さと地域差 | -1% | 米国、欧州連合 | 中期(2〜4年) |
| アレルギーを引き起こす刺激性化学物質に対する消費者の健康懸念 | -0.7% | デンマーク | 長期(4年以上) |
| プロモーションや試用に基づいてブランドを切り替える消費者のブランドロイヤルティの低さ | -0.3% | 欧州 | 短期(2年以内) |
| 原材料不足につながるサプライチェーンの混乱 | -0.5% | インド、ホルムズ海峡 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
規制の複雑さと地域差
地域差により、情報義務と販売許可が個別の決定を必要とするため、コンプライアンスは市場アクセスの負担となっています。規則(EU)2026/405は、先行するEUの枠組みにおける重複した不整合な洗剤情報要件を特定しました。[2] 同規則は2026年3月22日に発効しましたが、一般的には2029年9月23日から適用されます。米国では、環境保護庁(EPA)が2025年12月2日にスーパーマーケットチェーン運営会社Chedraui USA Inc.と和解しました。この措置により、アリゾナ州、カリフォルニア州、ネバダ州のEl SuperおよびSmart & Finalの店舗から違法な消毒・殺菌製品が撤去されました。したがって、これらの管轄区域にサービスを提供するサプライヤーは、異なる情報および市場アクセス要件に直面しており、関連する許可が欠如している場合には流通が中断されるリスクにさらされています。
アレルギーを引き起こす刺激性化学物質に対する消費者の健康懸念
皮膚感作性成分は、洗浄製品の処方者にとって製品安全上の制約を生み出します。2026年のデンマーク環境保護庁の分析では、デンマークで購入されたスコーリングクリームにメチルイソチアゾリノンが52 mg/kg含まれており、皮膚感作性分類のCLP閾値を超えていることが判明しました。このサンプル結果は、実際の洗浄製品における成分管理の問題を特定するものであり、市場全体の普及率や消費者購買の測定された変化を確立するものではありません。処方者は、この用途向けの製品を開発する際に、防腐剤レベルを管理し、該当する危険性を伝達しなければなりません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
カテゴリー別:
従来型の規模と天然ブランドの拡大従来型製品は2026年の洗浄製品市場規模の87.97%のシェアを占め、最大のセグメントとなっています。販売額の大部分がこのカテゴリーに集中しているため、メーカーは従来型洗浄剤を用途開発の中心に置く商業的な理由を持っています。投与型の洗濯または表面洗浄処方の場合、開発は各投与量によって達成される洗浄タスクと、それが提供される物理的な形態に焦点を当てることができます。これにより、サプライヤーは洗浄作業自体を通じて従来型商品を差別化する手段を得て、処方と投与の選択を主要な収益基盤を守ることの一部とすることができます。
オーガニック・天然製品は最も速く成長するセグメントであり、2027年から2032年にかけてCAGR 8.1%が予測されています。Purdy & Figgは、ハートフォードシャーの工場で天然・詰め替え可能な洗浄製品を製造しています。同社のチームは2026年に100名を数えました。自社製品と生産の役割を持つメーカーにとって、天然処方と詰め替え可能なフォーマットは、同一の完成洗浄剤の提案を発展させる別々の方法を提供します。商業的な機会は、処方ポジショニングが繰り返しの詰め替え購入を通じて継続でき、製品のアイデンティティを継続的な洗浄タスクに結びつけるブランドの家庭用ラインです。


注記: 個別セグメントのシェアはレポート購入時に入手可能
製品タイプ別:
洗濯の規模と多様な家庭ケア需要洗濯ケア製品は2026年の洗浄製品市場シェアの35.25%を占め、最大のセグメントとなっています。日本石鹸洗剤工業会(JSDA)は、日本における2025年の液体合成洗濯洗剤のメーカー出荷量が588,350メトリックトンであったと報告しました。この数値は、製品を製造または輸入した従業員10名以上の国内メーカーを対象としています。この物理的な製品フローは、洗濯処方におけるサプライヤーの専門化の文脈を提供し、開発作業を完成洗浄製品の実質的かつ確立されたカテゴリーが担う定義された洗浄機能に集中させることを可能にします。
表面洗浄剤は最も速く成長するセグメントであり、2027年から2032年にかけてCAGR 5.68%が予測されています。Henkel AG & Co. KGaAは、硬質表面洗浄剤がその洗濯・ホームケア事業に関連するグローバルホームケア市場の2025年成長を牽引するのに貢献したと報告しました。食器洗い製品も同じ市場評価における成長に貢献しました。トイレケア製品は2025年のグローバルホームケア評価において減少を記録しました。これらの対比は用途特化型ラインを有利にし、サプライヤーが各製品開発の決定をその特定の洗浄タスクの需要条件に結びつけることを可能にします。

注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
形態別:
液体の優位性とワイプスの成長液体は最大のセグメントであり、2026年の販売額の48%を占めました。2026年2月、ACIは自宅で洗濯をする米国の家庭の55%が液体洗剤を好むと報告しました。この嗜好は、サプライヤーが異なる洗浄処方で競争できる確立されたフォーマットを提供し、製品提案を選択された家庭用洗濯フォーマットの上に構築することを可能にします。したがって、商業的な焦点は液体洗濯ケアの価値に置くことができ、購買者は異なる物理的な形態を採用するよう求められることなく製品を比較することができます。
ワイプスは最も速く成長するセグメントであり、2027年から2032年にかけてCAGR 6.3%が予測されています。Reckitt Benckiser Group plcは、特にワイプスにおけるコアの実行改善がLysolの2025年の低一桁台の成長に貢献したと述べました。粉末には別の組成の側面があり、ハンガリーの消費者保護当局は2025年にテストされた洗濯粉末の中で塩フリーの界面活性剤含有量が質量比2%から13%であると報告しました。このばらつきは、粉末商品を比較する際に製品固有の組成情報を有用なものにします。ワイプスの機会はブランドの洗浄商品を実行することにあり、粉末サプライヤーは測定可能な処方属性を通じて製品を差別化することができます。
用途別:
家庭の規模とプロフェッショナル需要家庭用・住宅用は2026年の市場販売額の72.28%を占め、最大のセグメントとなっています。Unilever plcのホームケア事業は2026年上半期に59.9億ユーロ(69.9億米ドル)の売上高を報告しました。同事業はその期間のUnileverのグルプ売上高の23%を占めました。そのカテゴリーには、衣料洗浄、衣料仕上げ剤、ホーム・衛生が含まれます。家庭用製品メーカーにとって、この幅広さは完成処方を開発するいくつかの手段を提供し、商業的な提案を衣料ケアと家庭内洗浄の両方に結びつけます。
施設・商業用は最も速く成長するセグメントであり、2027年から2032年にかけてCAGR 8.1%が予測されています。Ecolabは2026年第2四半期に施設部門のホスピタリティ顧客への販売が好調な成長を報告しました。同部門の提案は、専門的な洗浄・殺菌製品と関連プログラムを組み合わせています。これにより、サプライヤーの提案は商業施設の洗浄業務の中に位置づけられ、完成処方を定義されたプロフェッショナルな用途に合わせて開発することができます。したがって、サプライヤーは施設の洗浄プログラムにおける地位を競うことができ、製品サポートに処方と並ぶ商業的な役割を与えます。
流通チャネル別:
小売の規模と施設向けフルフィルメント小売は最大のセグメントであり、2026年の市場販売額の78.53%を占め、2027年から2032年にかけてCAGR 5.2%で最も速く成長するセグメントでもあります。McBride plcは、2026年6月30日に終了した年度において、グループのプライベートラベル量が0.4%のわずかな増加となり、契約製造および自社ブランドの軟調な需要を部分的に相殺したと報告しました。同社のプライベートラベル提供は、家庭用および業務用洗浄・衛生を対象とするビジネス内で小売顧客にサービスを提供しています。小売業者にとって、プライベートラベル供給は、メーカーから完成処方を調達しながら、店舗の製品提案の下で洗浄ラインを開発することを可能にします。
卸売および法人調達は、複数拠点の施設ビジネスにおいて契約交渉と物理的なフルフィルメントを分離することができます。Ecolabの2025年の申告書は、同社の施設法人アカウント担当者が大規模なチェーン顧客と契約を交渉していることを説明しました。独立したフードサービス、広域、ヘルスケア、および清掃用品ディストリビューターは、そのチャネルを好む顧客に物流を提供しました。この取り決めにより、洗浄製品サプライヤーは、顧客が選択した流通ルートを使用しながら大口顧客との関係を維持する方法を得ます。したがって、チャネルの価値は、契約と物流が異なる役割によって実行される場合でも、アカウントアクセスとフルフィルメント能力を組み合わせることから生まれます。
地域分析
北米洗浄品市場
北米は2026年の洗浄製品市場規模の29.22%のシェアを占め、最大の地域となっています。P&Gはオハイオ州リマ地区に5億米ドル以上を投資し、同地区初のDownyおよびGainの洗濯用香り付けビーズの内製生産ラインと、完全自動化された拡張倉庫を追加しました。より広範な拡張のための出荷能力は40%増加し、生産プロジェクトと完成洗濯ケア製品の出荷能力の向上を結びつけました。P&Gは以前外部委託していた香り付けビーズのプロセスを確立された衣料ケア拠点に取り込み、これを出荷能力だけでなく内部製造範囲の拡大としました。
中東・アフリカ洗浄製品市場
中東・アフリカは最も速く成長する地域であり、2027年から2032年にかけてCAGR 6.45%が予測されています。2026年第1四半期のアップデートで、Unileverはトルコのユモスがブランド史上最高の1日売上高を達成したと報告しました。同社はユモスを衣料仕上げ剤として位置づけ、この需要例を完成洗濯ケア案に置きました。メーカーにとって、ブランドレベルの結果は、定義された衣料ケアのアイデンティティを家庭需要の開発における関連する焦点とします。別の仕上げタスクに対応することで、サプライヤーの洗濯ラインを広げながら、製品提案を確立された洗濯ルーティンに結びつけることができます。
欧州では、ドイツは規則(EC)第648/2004号第11条(2)から(4)に基づき、対象となる洗濯・洗浄製品にドイツ語ラベルを要求しており、化学品法のラベル義務には影響しません。アジア太平洋では、JSDАの2025年5月の調査で、東京および近隣3県の20代から50代の既婚女性の間で自動洗剤・柔軟剤の頻繁な自動投入が見られました。回答者は少なくとも2人の世帯に住み、5年以内に洗濯機を購入していました。南米では異なるチャネルの考慮事項があり、洗浄業界団体ABIPLAおよびABRALIMPが2025年7月に1,219件のインタビューからブラジルにおける家庭用洗浄製品の非公式消費が14%であると報告しました。これらの違いは、ラベリング、投与適合性、および正式な流通をサプライヤーにとって異なる商業的役割に置きます。
規制の枠組みと見通し
この比較は、市場アクセスと管理可能なコンプライアンス作業を求める完成洗浄製品メーカーの観点から選択された管轄区域を検討します。米国の例は対象となる抗菌性農薬製品に関するものであり、中国の実例は食品用洗剤に関するものです。サウジアラビアの洗剤規制は家庭用および工業用を対象としていますが、消毒剤および再包装のために供給される特定のバルク製品は除外されています。評価は、ここで説明されるアクセス経路を評価し、製品および情報義務と手続き上の柔軟性および特定された移行のバランスを取ります。
規制表
| 決定要因 | 米国 | ドイツ | 中国 | ブラジル | サウジアラビア |
|---|---|---|---|---|---|
| 主要当局 | 環境保護庁 | 指定されたラント当局 | 国家市場監督管理総局(SAMR)および地方部門 | Anvisa | サウジアラビア標準・計量・品質機構(SASO)および認定適合性評価機関 |
| 主要な法令または方向性 | 40 CFR第152部の連邦農薬登録規則 | 洗剤・洗浄剤法(WRMG)および規則(EC)第648/2004号;規則(EU)2026/405は一般的に2029年9月23日から適用 | 食品用製品管理およびGB 14930.1-2022(学校食器用);GB 26396-2026は2027年5月1日から施行予定 | RDC 989/2025およびIN 394/2025(2026年8月改正) | 洗剤技術規制およびその2024年改正 |
| 商業的効果 | 対象農薬製品の登録(第152.20条、152.25条、152.30条の例外に従う) | 他に特定の通知義務が適用されない場合、連邦リスク評価研究所(BfR)への医療目的製品データの無料提出が必要 | 食品用洗剤の販売前試験、トレーサビリティ、およびラベリング | リスク分類のための企業主導のpH試験が許可;RDC 989/2025のみのラベル変更は申請後直ちに実施可能 | 対象洗剤を市場に投入する前のタイプ3適合証明書 |
| 現在の政策の魅力度 | 中 | 中 | 中 | 高 | 中 |
| 政策の魅力度の将来の方向性 | 変化なし | 厳格化 | 厳格化 | 緩和 | 変化なし |
| 情報源: Mordor Intelligence | |||||
米国の「中」評価と「変化なし」の方向性は、条件付き登録ゲートと実質的な要件を変更しないことを意図した長期的なEPAの提案を反映しています。ドイツの「中」評価と「厳格化」の方向性は、条件付き製品通知作業と2029年9月の枠組みに向けた追加の製品情報準備を反映しています。中国の「中」評価は製品適合義務を反映し、「厳格化」は20275月1日から推奨のGB/T 26396-2011に代わる強制的なGB 26396-2026を反映しています。サウジアラビアの「中」評価と「変化なし」の方向性は、2024年改正洗剤枠組みの下での継続的な認証ルートを反映しています。ブラジルの「高」評価と「緩和」の方向性は、2026年8月の企業主導のリスク分類pHテストの許可と、RDC 989/2025のみのラベル変更の申請後の即時実施を反映しています。
バリューチェーンの段階
この比較は、原材料・包装供給から完成品製造、流通までの流れを追います。BASFは洗剤・洗浄剤産業に原材料を供給し、Pact Groupはオーストラリアで家庭用洗浄包装を設計・製造しています。これらの活動は、製品メーカーに販売される原材料と包装を通じて価値を獲得し、製造と流通が洗浄製品の購買者が利用できる製品に供給を変換する別々の商業的役割を追加します。
バリューチェーン分析表
| 主要活動 | 主要参加者 | 価値獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 原材料の生産と供給 | BASFなどの原材料生産者 | 原材料販売 | 処方固有の原材料要件への対応 | 意図する洗浄機能に対して原材料を適格化する |
| 包装の設計と生産 | オーストラリアのPact Groupなどの家庭用洗浄包装メーカー | 包装販売 | Pactの再生材料含有量に関する製品性能条件 | 再生材料含有量を増やす前に材料変更をテストする |
| 完成品製造 | Tideを支援する内部製品供給組織を通じたThe Procter & Gamble Companyなどのメーカー | 完成品販売 | 製造とサプライチェーン業務の調整 | 生産と流通計画を統合する |
| 洗浄製品購買者への流通 | Bunzl plcなどの洗浄・衛生ディストリビューター | 製品流通収益 | 地域流通ネットワークの地理的範囲 | 地域流通業務を通じてカバレッジを拡大する |
| 情報源: Mordor Intelligence | ||||
Bunzlは2025年7月にQuindesurを買収し、スペイン南部に強い基盤を持つフードサービスおよび洗浄・衛生製品のスペインのディストリビューターを追加しました。この取引は、所有権がどのように地域流通業務をより広いサプライヤーグループと組み合わせることができるかを示しています。したがって、地域のフルフィルメント能力は、製品自体を形成する原材料、包装、製造能力と並ぶ価値の源泉を表しています。
市場ランドスケープ
市場集中度
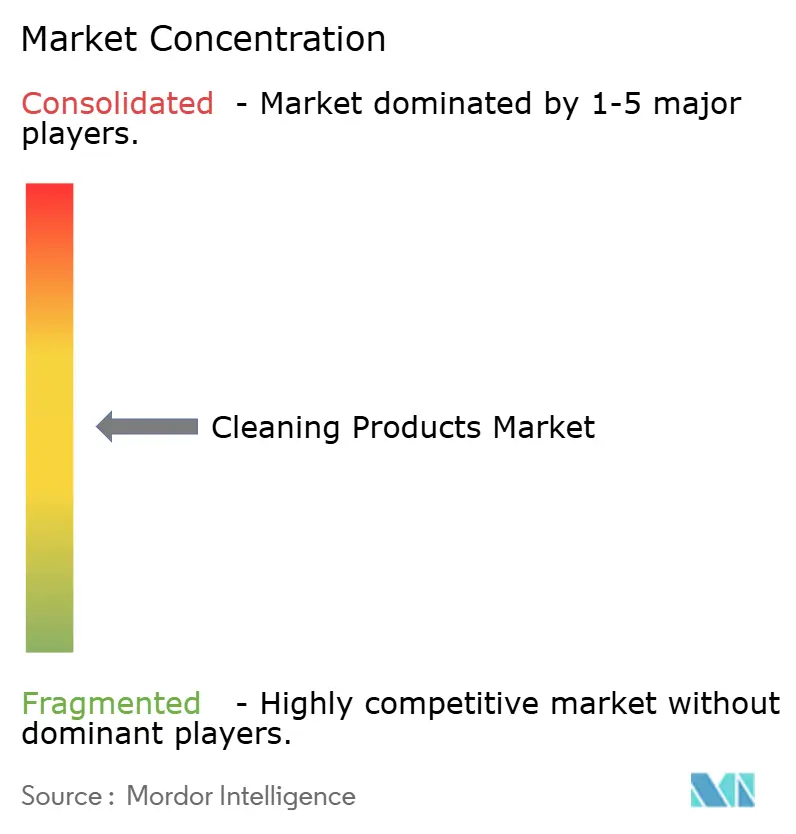
競争は適度に統合されたブランドコアを持ち、多国籍サプライヤーが異なる洗浄用途にわたって競争しています。The Procter & Gamble Companyは、主にTide、Ariel、Downyを通じて、2026年度に競合する衣料ケア市場で35%以上のシェアを報告しました。[3] Unilever plcのホームケア事業にはCifとDirt Is Goodが含まれ、Henkel AG & Co. KGaAは洗濯・ホームケアを運営しています。Reckitt Benckiser Group plcはLysolを所有し、Colgate-Palmolive CompanyはFabulosoとAjaxのホームケア製品を販売しています。この構造は、複数のブランド用途を維持できるサプライヤーを有利にし、ポートフォリオの幅に顧客アクセスを守る役割を与えます。
営業パフォーマンスは、なぜ数量増加と個別ブランド開発の両方が大規模ポートフォリオにとって重要かを示しています。2026年上半期、Unileverは2025年上半期比でホームケア売上高が7.6%の基礎的成長を報し、数量7.4%と価格0.2%で構成されました。Henkelは、新しいPersil Giant DiscsとPerwollの市場拡大に支えられ、2025年のPersilとPerwollの売上増加を報告しましたが、より広範な洗濯・ホームケア事業はオーガニックでわずかに減少しました。数量主導の成長は、価格上昇にほとんど依存せずに売上を増加させる手段をサプライヤーに与え、成功した個別ブランドは選択的な製品投資を正当化することができます。
競争的な発展はまた、確立された除菌ブランドを特定の洗浄用途に拡大しています。Reckittは、Lysol洗濯用殺菌剤とエアサニタイザーがそれぞれ2024年比で2025年に二桁成長を記録し、市場シェアの拡大を牽引したと報告しました。2026年第2四半期、同社は北米が強力なLysolのパフォーマンスから恩恵を受けたと述べました。殺菌製品については、規制上のポジショニングを正確な意図された使用の主張に基づいて構築することができ、約束された機能を競争提案の中心にすることができます。したがって、挑戦者は定義された用途と防御可能な製品主張に焦点を当て、購買者が確立されたブランドと比較できる機能で競争することができます。
洗浄製品産業リーダー
-
The Procter & Gamble Company
-
Unilever plc
-
Henkel AG & Co. KGaA
-
Reckitt Benckiser Group plc
-
Colgate-Palmolive Company
- 注:主要企業の掲載順は順位を示すものではありません。
クリーニング製品市場 このレポートでカバーされる企業
- The Procter & Gamble Company
- Unilever plc
- Henkel AG & Co. KGaA
- Reckitt Benckiser Group plc
- Colgate-Palmolive Company
- The Clorox Company
- SC Johnson & Son Inc.
- Church & Dwight Co. Inc.
- Kao Corporation
- Ecolab Inc.
- Diversey Holdings Ltd.
- Amway Corp.
- LG Household & Health Care Ltd.
- Lion Corporation
- Godrej Consumer Products Ltd.
- Blue Moon Group Holdings
- PZ Cussons plc
- Bombril S/A
- McBride plc
- Werner & Mertz GmbH
市場参加者にとっての主要な機会
この機会は、EUの次の規制枠組みに向けて家庭用および業務用の提案を準備する完成洗剤ラインを比較します。規則(EU)2026/405のほとんどの規定は2029年9月23日から適用されます。その日から、詰め替え洗剤の指定されたコンテンツはデジタルで表示することができ、リストされた防腐剤および香料アレルゲン情報の例外と継続的な物理ラベル義務があります。微生物洗剤は、設立される委員会の方法論を使用したリスク評価を通じて、人の健康と環境への安全な使用を実証する必要があります。
市場機会表
| 機会 | 今なぜか | 購買者・主要セグメント | 推奨される戦略 | 主な障壁 | 見込まれる受益者 |
|---|---|---|---|---|---|
| デジタル製品パスポートを備えた洗剤ラインナップ | 2029年からEU市場投入前にモデルレベルのデジタル製品パスポートが必要 | EU小売を通じた家庭用・住宅用 | 発売前に各洗剤モデルを完全な製品情報に接続する | モデルレベルの情報の完成と維持 | Henkel AG & Co. KGaAなどの洗剤メーカー |
| 詰め替え洗剤ラインナップ | 2029年から指定された詰め替えコンテンツのデジタルのみのオプション(保持された物理情報に従う) | 家庭用・住宅用詰め替え購買者 | 調整された物理的およびデジタル情報を持つ詰め替え提案を設計する | 両方の情報チャネルの一貫性を保つ | Henkel AG & Co. KGaAなどの潜在的な参加者を含む洗剤フォーマットを拡大するメーカー |
| 微生物洗剤の開発 | 微生物を含む洗剤の将来の安全条件の定義 | 施設・商業用洗浄ユーザー | 意図された用途に対する製品固有のリスク評価を構築する | 設立される委員会の方法論の下での安全性の実証 | 安全性実証能力を持つ洗剤処方者 |
| 情報源: Mordor Intelligence | |||||
中心的な機会は、製品情報と安全性作業が追加フォーマットへの拡大を支援する洗剤ポートフォリオです。メーカーは、詰め替えおよび微生物製品を管理する異なる条件を維持しながら、共通の情報プロセスを準備することができます。これにより、規制への準備が完成品提案の一部となり、2029年にEU購買者に提供するラインナップを決定する際にサプライヤーにより多くの選択肢を与えます。
最近の産業開発事情 クリーニング製品市場
- 2026年10月:Henkelは、食器洗い機用洗剤、すすぎ剤、塩、機械ケアを自動投与と組み合わせたSomat Smartwashを発表しました。発表では、2026年10月20日から選択されたオンラインおよび小売チャネルを通じてドイツで入手可能と述べられました。
- 2026年9月:P&G Japanは、Boldランドリーデタージェントラインのリフレッシュを発表しました。発表された全国発売スケジュールでは、2026年9月下旬にジェルボール製品、2026年10月下旬に液体洗剤が予定されていました。
クリーニング製品市場 レポートの範囲と調査方法論
市場の定義と範囲
グローバル洗浄製品市場は、世界中の家庭用、施設用、商業用に購入された完成洗浄処方の年間価値を測定します。販売は製品カテゴリー、タイプ、形態、用途、流通チャネル、地域によって分類されます。
スコープの除外:洗浄機器・ツール、個別に販売される洗浄原材料・化学品原料、および契約洗浄・清掃サービスは除外されます。
セグメンテーションの概要
- カテゴリー別
- 従来型
- オーガニック・ナチュラル
- 製品タイプ別
- 洗濯ケア製品
- 表面洗浄剤
- 食器洗い製品
- トイレ・浴室用洗浄剤
- 床洗浄剤
- ガラス・金属洗浄剤
- その他の専門洗浄剤
- 形態別
- 液体
- 粉末
- ジェル・クリーム
- ウェットティッシュ
- タブレット・エアゾール
- 用途別
- 家庭・住宅用
- 施設・商業用
- 流通チャネル別
- 卸売・法人調達
- 小売
- スーパーマーケット・ハイパーマーケット
- コンビニエンスストア・食料品店
- オンライン小売
- その他の流通チャネル
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 北米その他
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- スペイン
- オランダ
- ポーランド
- ベルギー
- スウェーデン
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- インドネシア
- 韓国
- タイ
- シンガポール
- アジア太平洋その他
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- チリ
- ペルー
- 南米その他
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- ナイジェリア
- エジプト
- モロッコ
- トルコ
- 中東・アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
欧州委員会の洗剤影響評価、EurostatのPRODCOMドキュメント、米国EPAのSafer Choice Standard、および国連経済社会局(UN DESA)の世界都市化見通し2025などの例示的な公開ソースは、市場定義、供給コンテキスト、製品要件、および需要地理を情報提供することができます。PRODCOMおよび貿易シリーズは、完成品販売から年間販売生産量と国境を越えた流れを別するのに役立ち、都市人口予測と処方基準は地域需要と製品適格性のコンテキストを提供します。
公開企業の申告書と投資家向け資料は、カテゴリー販売を総企業収益から分離することができ、信頼できるプレスおよびトレードカバレッジは、クロスチェックのための発売、能力変更、チャネル開発の日付を提供することができます。これらのソースは網羅的ではなく、さらなるソースが収集、検証、および明確化を情報提供します。
一次インタビューおよび調査
需要、価格設定、および市場へのルートを検討するために、一次調査は大規模、中規模、および小規模サプライヤーにわたるメーカー、および小売、卸売、施設購買者を対象とし、地域的および機能的役割を使用する必要があります。取引記録が出荷または1つの販売店のみをカバーする場合、構造化されたインタビューと調査は、製品タイプ、形態、用途、チャネル、地域、および価格ミックスによって二次ソースの仮定をテストすることができます。回答者はドライバーの方向性を確認でき、アナリストはギャップを文書化し、隣接するカテゴリーまたは地域でその影響を限定し、別の供給、貿易、またはチャネルシグナルに対して推定値を三角測量します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | CXO:20% | アジア太平洋:40% |
| 中位層:45% | 機能・ユニットリーダー:35% | 欧州・中東・アフリカ:30% |
| 小規模プレイヤー:25% | マネージャー:45% | 南北アメリカ:30% |
市場規模算定と予測
モデルは、家庭用、施設用、商業用購買者に販売された完成処方のトップダウンのグローバル価値推定から始まり、国および地域の需要シグナルを使用してその合計の地理的分布を推定します。主要指標には、世帯形成と都市化、製品レベルの生産と貿易、消費者および施設需要、小売および調達活動、ならびに販売価格と製品ミックスの変化が含まれます。報告された販売記録と購買者需要の証拠は製品とエンドユーザーのシェアを確立し、国の販売とチャネル情報は地理的および市場へのルートの推定を支援します。シナリオ分析は、需要、価格とミックス、およびプロフェッショナルな購買条件を変化させることで市場を前進させ、選択されたボトムアップチェックはサプライヤーまたはチャネルのロールアップとサンプリングされた平均販売価格×数量をトップダウン合計と比較します。指標が欠落しているか、サンプリングされたロールアップが部分的な場合、アナリストは最も近い観察されたカテゴリーまたは地域を使用してその影響を限定し、仮定を記録し、レビューのために差異を保持します。回答者はアナリストが予測シナリオを確定する前に、個別のドライバーの方向性と価格、フォーマット、調達の最近の変化をテストすることができます。
データ検証と更新サイクル
アナリストは、独立した家庭用および施設需要シグナル、サプライヤーの開示、生産データ、および貿易フローに対して市場推定値を三角測量し、生産者の産出量が2回目の販売として再度カウントされていないことを確認します。前年比の動き、カテゴリーおよび地域の合計、単位、境界の一貫性、および現在から予測への移行をテストし、異常をソース定義またはタイミングに追跡し、サインオフ前にソースレコードに対して解決します。2番目のアナリストがソーストレイ、計算、境界、および比較ロジックをレビューし、矛盾するアカウント、変更された定義、または予測ドライバーの重大な変化によって回答者への再連絡がトリガーされます。証拠とモデルは毎年更新され、重大な価格、規制、供給、またはチャネルイベントが見通しを変える場合はサイクル間に更新され、納品直前に新たにレビューされます。
Mordor Intelligenceのグローバル洗浄製品市場規模と他の公開推定値との比較
グローバル洗浄製品市場は、世界中の家庭用、施設用、商業用に購入された完成洗浄処方の年間価値を測定します。主要指標には、世帯形成と都市化、製品レベルの生産と貿易、消費者および施設需要、小売および調達活動、ならびに販売価格と製品ミックスの変化が含まれます。
主要なギャップドライバーは、一貫した取引境界、市場固有の需要インプット、および研究全体のクロスチェックを通じて対処されます。2番目のアナリストがソーストレイル、計算、境界、および比較ロジックをレビューし、矛盾するアカウント、変更された定義、または予測ドライバーの重大な変化によって回答者への再連絡がトリガーされます。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 2,606億米ドル(2027年) | |
| グローバル市場調査会社A | 2,953億米ドル(2025年) | 2025年のベースでは、この推定値は本レポートの2027年の値2,606億米ドルを2年後に13.3%上回っています。公開されたカバレッジには、工業ユーザーに販売されたパッケージ洗浄製品が含まれており、本レポートの家庭用、施設用、商業用購買者の境界を超えています。 |
| グローバル消費者データ出版社B | 2,089億米ドル(2026年) | 2026年のベースでは、この推定値は本レポートの2027年の値2,606億米ドルを1年後に19.8%下回っています。その定義は個人世帯向けの消費可能なB2C製品をカウントし、業務用製品を除外しており、施設および商業用購入をその合計の外に置いています。 |
Mordor Intelligenceは推定値を研究の定義されたカバレッジと需要モデルに結びつけています。2番目のアナリストがソーストレイル、計算、境界、および比較ロジックをレビューし、矛盾するアカウント、変更された定義、または予測ドライバーの重大な変化によって回答者への再連絡がトリガーされます。
レポートで回答される主要な質問
洗浄製品市場の規模と成長見通しは?
規模は2027年に2,606億米ドルと予測され、2032年には3,302億米ドルに達し、2027年から2032年にかけてCAGR 4.85%で成長します。
家庭用洗浄製品の需要を支える要因は何ですか?
便利な洗濯フォーマットと成分関連の主張が商品の差別化に役立ちます。ACIは2026年2月の調査で、米国の家庭の38%がユニットドーズ洗濯洗剤を選択したと報告しました。
最大のシェアを持つ洗浄製品タイプはどれですか?
洗濯ケア製品は2026年の市場販売額の35.25%を占めました。表面洗浄剤は2027年から2032年にかけてCAGR 5.68%で最も速く成長すると予測されています。
洗浄製品産業で競合する主要企業はどこですか?
主要企業には、The Procter & Gamble Company、Unilever plc、Henkel AG & Co. KGaA、Reckitt Benckiser Group plc、Colgate-Palmolive Companyが含まれます。
洗浄製品の拡大における主要な制約は何ですか?
製品固有のコンプライアンスが市場アクセスを制限する可能性があります。ドイツの新しいEU洗剤枠組みは一般的に2029年9月23日から適用され、製品情報の準備が追加されます。
洗浄製品の販売と成長をリードする地域はどこですか?
北米は2026年の市場販売額の29.22%を占めました。中東・アフリカは2027年から2032年にかけてCAGR 6.45%で最も速く成長すると予測されています。