
バスケットボールシューズ市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 26.92 十億米ドル |
| 市場規模 (2031) | 38.42 十億米ドル |
| 成長率 (2026 - 2031) | 7.37 % |
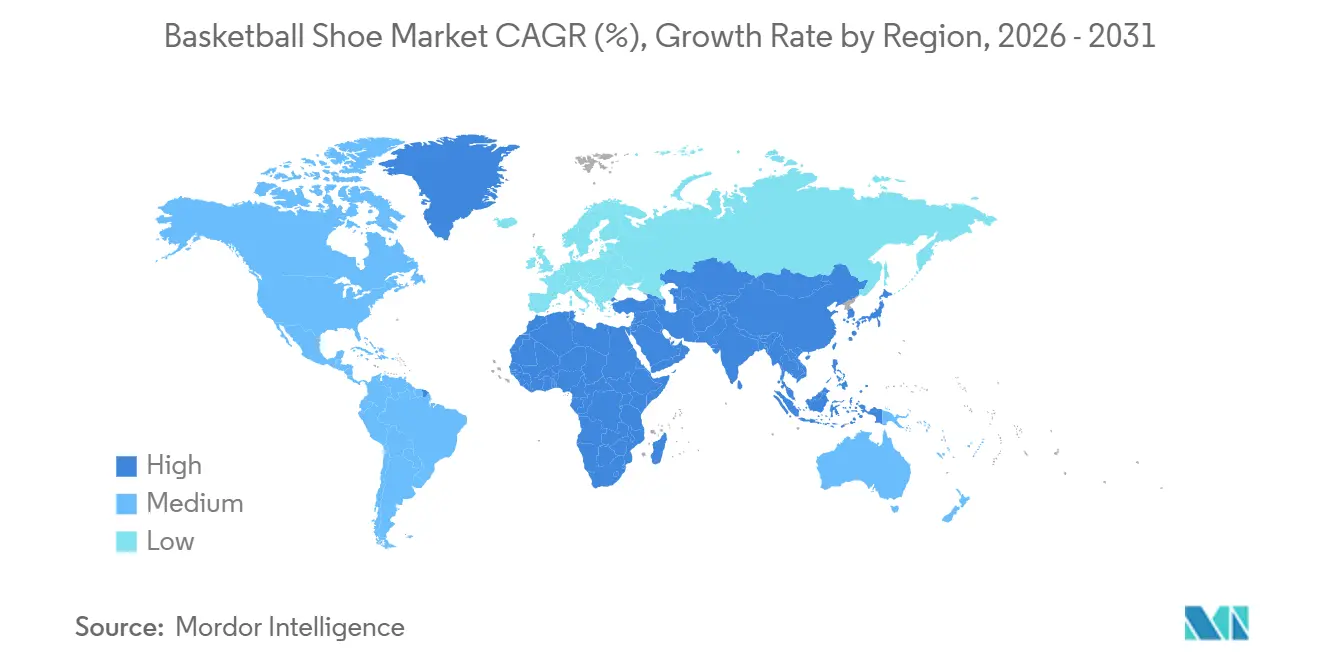
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
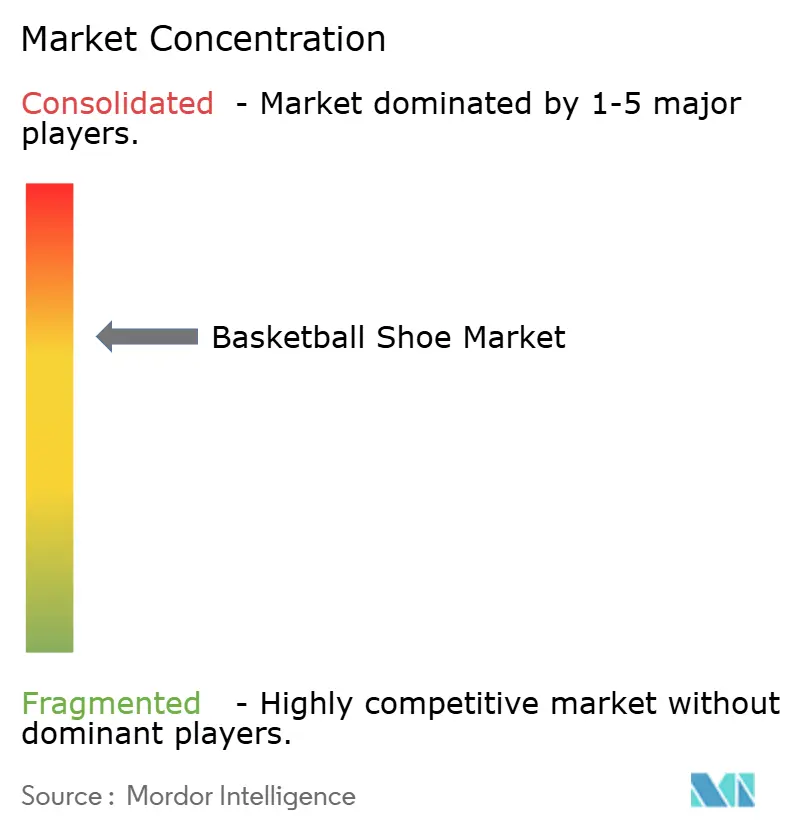
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるバスケットボールシューズ市場分析
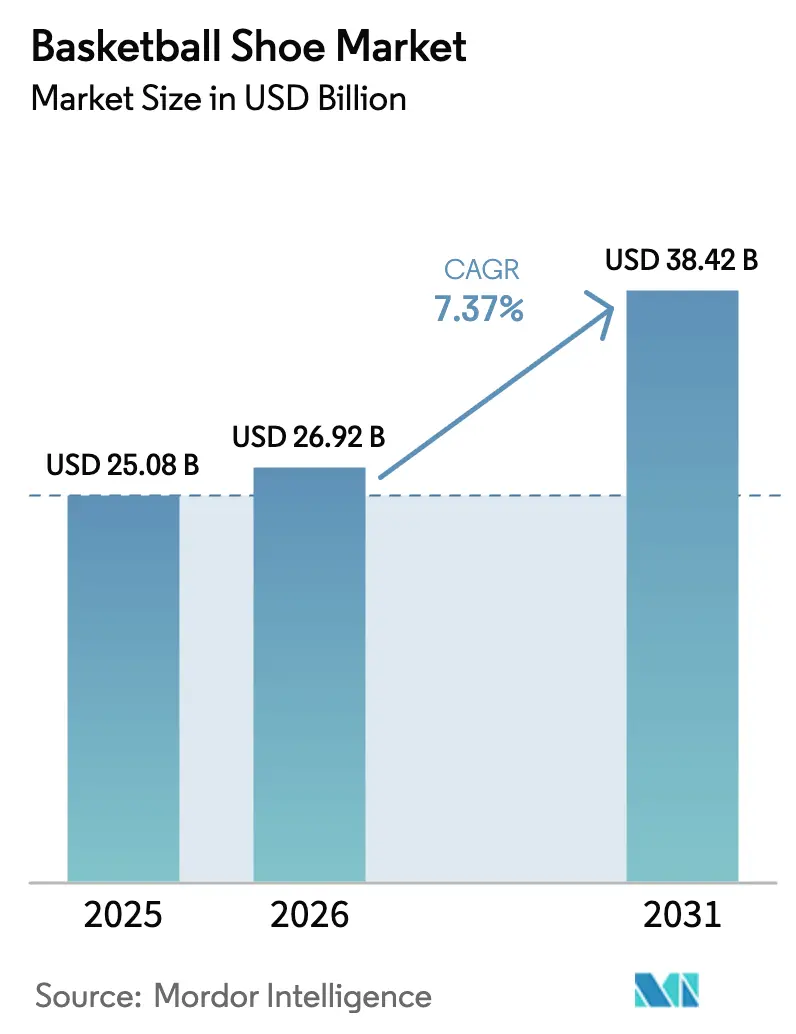
バスケットボールシューズ市場規模は、2025年の250.8 ビリオン 米ドルおよび2026年の269.2 ビリオン 米ドルから、2031年までに384.2 ビリオン 米ドルへと拡大する見込みであり、2026年から2031年にかけてCAGR 7.37%を記録すると予測されています。同市場は、プロリーグのグローバル化、ユース参加インフラの拡充、およびブランドがバスケットボール文化を効果的に収益化することを可能にするダイレクト・トゥ・コンシューマーチャネルの効率向上によって、著しい成長を遂げています。北米は2025年においても主要な収益貢献地域であり続けていますが、アジア太平洋地域の予測複合年間成長率は地理的焦点の転換を示しています。この成長は、中国ブランドがパフォーマンスに関するナラティブをローカライズしていること、およびグローバルプレイヤーが地域コラボレーションを強化していることによって支えられています。ローカットバスケットボールシューズは、若いアスリートが機動性と軽量設計を優先するにつれて人気を高めています。さらに、プレミアム製品へ需要の高まりは、スター選手のストーリーテリングなどのマーケティング戦略が消費者の共感を呼ぶ場合、消費者が160米ドル以上を支出する意欲を持っていることを示しています。すでにリピート購入を主導するオンラインチャネルは、データドリブンな製品キュレーション、ターゲットを絞った製品ローンチ、およびカラーウェイの迅速な再入荷からさらなる恩恵を受けており、これらは従来の実店舗が再現することが難しい優位性です。
主要レポートのポイント
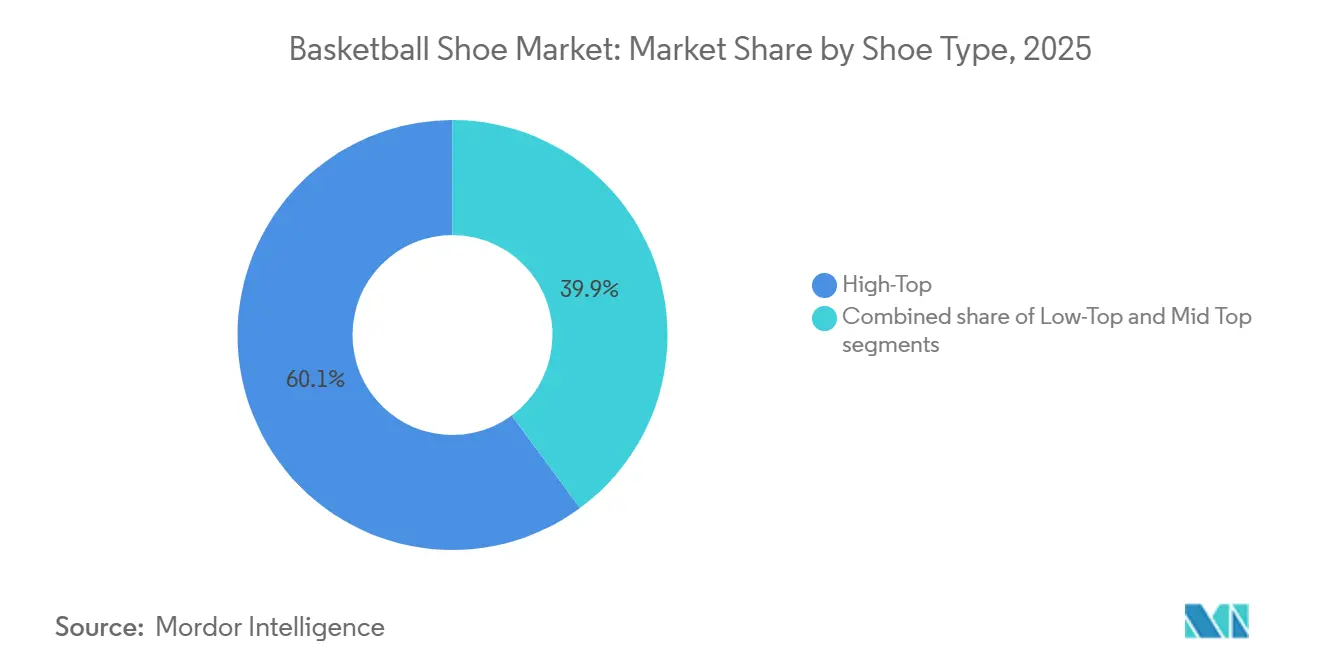
- シューズタイプ別では、ハイトップシューズが2025年の販売量の60.11%を占め、ロートップは2031年にかけてCAGR 8.61%で拡大する見込みです。
- エンドユーザー別では、男性が2025年の売上の60.63%を占めましたが、キッズセグメントは2026年から2031年にかけて7.91%の成長が予測されています。
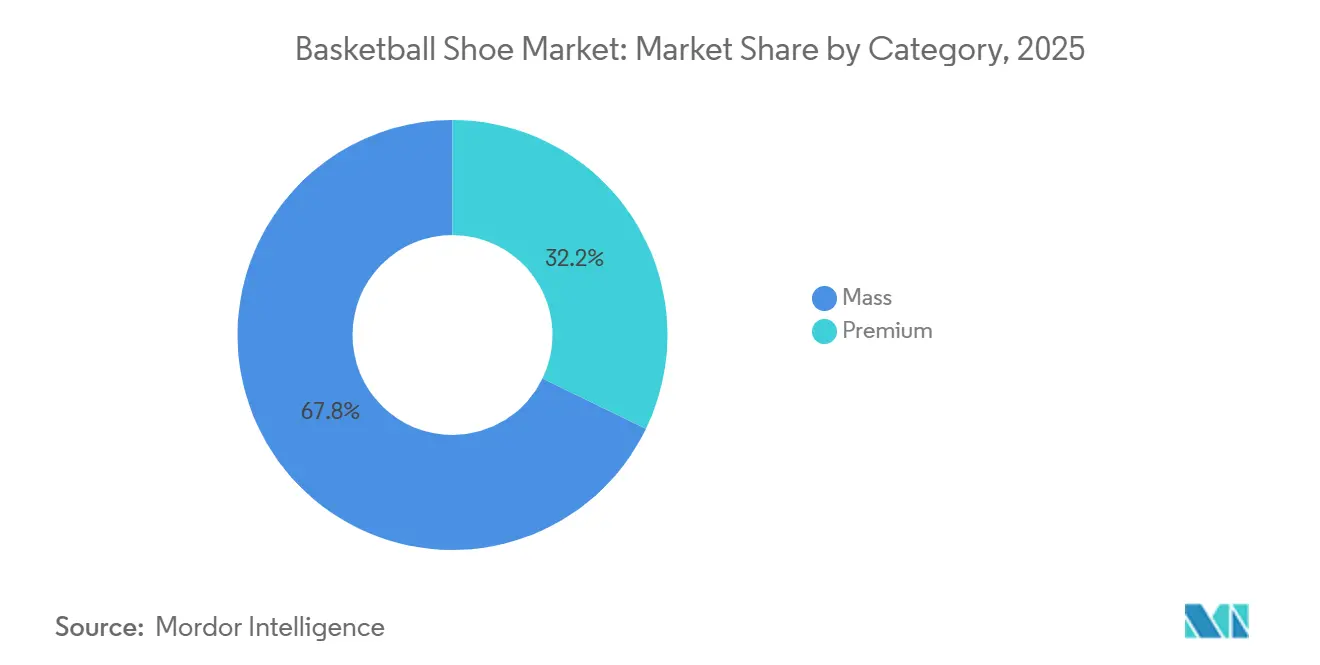
- カテゴリー別では、マスカテゴリーが2025年の収益の67.82%を確保しましたが、プレミアムラインは2031年にかけてCAGR 8.33%で成長すると予想されています。
- 流通チャネル別では、スポーツ・専門店が2025年の価値の38.92%を占め、オンライン小売は予測期間中にCAGR 8.98%で成長すると見込まれています。
- 地域別では、北米が2025年の収益の40.12%を占めましたが、アジア太平洋地域は2026年から2031年にかけて最速のCAGR 8.19%を記録すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| ユース、学校、大学、アマチュアレベルでのバスケットボールへの世界的な参加の増加 | +1.2% | 北米、欧州、都市部のアジア太平洋地域に集中したグローバル | 中期(2〜4年) |
| プロリーグおよびトーナメントの拡大によるブランドフットウェアへの認知度と憧れの向上 | +1.5% | 北米と欧州が主導するグローバル、アジア太平洋地域と中東で新興 | 長期(4年以上) |
| バスケットボールアカデミーとトレーニングプログラムの成長 | +0.8% | 北米、欧州、中国、インド | 中期(2〜4年) |
| バスケットボールを好ましい有酸素運動およびチームスポーツとして位置づける健康・フィットネス意識の高まり | +0.9% | 先進国および新興市場の都市部を中心としたグローバル | 中期(2〜4年) |
| スター選手とソーシャルメディアによるアスリートエンドースメントとインフルエンサーマーケティング | +1.3% | 北米とアジア太平洋地域に最大の影響を持つグローバル | 短期(2年以内) |
| スター選手に関連したシグネチャーシューズラインによる感情的な結びつきとリピート購入の創出 | +1.0% | 北米、欧州、中国に集中したグローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
ユース、学校、大学、アマチュアレベルでのバスケットボールへの世界的な参加の増加
ユースバスケットボールのインフラは、参加率の向上と地方自治体および民間事業者による専用施設への投資に牽引され、従来の地域を超えて拡大しています。2025年、ジュニアNBA(Jr. NBA)3対3プログラムはロンドンの174校の中等学校を対象とし、参加者の多くは恵まれない地域の出身でした。これは、草の根活動がアクセシビリティの向上と長期的なブランドロイヤルティの醸成において果たす役割を示しています。米国では、スポーツ・フィットネス産業協会(SFIA)が2024年に米国人の80%が何らかの形で身体活動に従事したと報告しており、バスケットボールへの参加は2024年パリオリンピック後に7%以上増加しました [1]。ミネソタ州を拠点とするトレーニング施設のHoop Habitsは、会員数が80%増加し、2025年に4万1,000平方フィートの複合施設をオープンしました。同様に、MADE HoopsとHMBLはブルックリンに1万5,000平方フィートの施設を開設し、ユースバスケットボール施設への民間セクターの強い関心を反映しています。この参加者数の増加は、保護者がケガのリスクを軽減するためにバスケットボール専用シューズを優先するようになり、フットウェア需要に直接影響を与えています。研究によると、適切なコートシューズはクロストレーニングシューズやランニングシューズと比較して足首の捻挫の発生率を40%低下させることができます。さらに、トラベルチームとアマチュアアスレチックユニオン(AAU)サーキットの台頭により消費が増加しており、競技選手は最適なトラクションとクッション性能を維持するためにシーズンごとに複数足のシューズを必要とすることが多くなっています。
プロリーグおよびトーナメントの拡大によるブランドフットウェアへの認知度と憧れの向上
プロバスケットボールは地理的な広がりを拡大しており、NBA(全米バスケットボール協会)は2027年までに欧州リーグを設立する計画を発表しています。このリーグには複数のフランチャイズが含まれ、フランチャイズ料は相当な金額に設定されています。この取り組みは、欧州全体でバスケットボールの認知度を高め、フットウェアブランドに新たなエンドースメントの機会を創出することを目的としています。同様に、WNBA(女子全米バスケットボール協会)は2025年に批准された労使協定を通じて重要な構造的変更を導入しました。これらの変更には、給与上限の引き上げ、スーパーマックス契約の導入、最低給与の倍増、チャーター旅行および住宅規定の義務化が含まれます。これらの改善はリーグの商業的魅力を高め、女性アスリートに男性選手に匹敵するエンドースメントの機会を提供することが期待されています。例えば、Caitlin Clarkは2025年にエンドースメントから相当な収益を得ており、WNBAの給与を上回りました。2026年春にリリース予定の彼女のNikeシグネチャーシューズは、初年度に相当な収益を生み出すと予測されています。さらに、2025年にアクティブラインの注目すべき数に達したシグネチャーシューズモデルの増加は、ブランドが個々のアスリートとの感情的なつながりが、汎用的なパフォーマンス重視のマーケティングのみに依存するよりもリピート購入を促進するうえでより効果的であると認識していることを示しています。
バスケットボールアカデミーとトレーニングプログラムの成長
保護者や将来のアスリートが従来の学校プログラム以外での体系的なスキル開発をますます求めるようになるにつれ、専門的なトレーニング施設が拡大しています。Hoop Habitsの会員数80%増加とミネソタ州での4万1,000平方フィートの拡張は、バスケットボールトレーニングを持続可能なビジネスモデルとして捉える民間セクターの自信を示しています。同様に、MADE HoopsとHMBL(フープメジャーバスケットボールリーグ)は2025年にブルックリンに1万5,000平方フィートの施設を開設し、都市部の若者に年間を通じてコーチングと競技プレーへのアクセスを提供することを目的としています。これらのアカデミーはブランドのインキュベーターとしても機能しており、若い選手がコーチや先輩選手が履いているフットウェアを採用することが多く、高校や大学を通じて続く早期のブランドロイヤルティを育んでいます。174校(そのうち31%が恵まれない地域の学校)を対象としたジュニアNBA(NBA)3対3プログラムのロンドンへの拡大は、リーグが主導する取り組みが参加者を増やし、選手が購買年齢に達する前にブランドの好みを確立できることを示しています。さらに、ユーススポーツのプロ化と大学奨学金の追求によって推進される年間を通じたトレーニングへのシフトは、バスケットボールシーズンを従来の冬季以外にも延長しています。このトレンドは需要曲線を平滑化し、温帯気候の地域でフットウェア販売に歴史的に影響を与えてきた季節性を緩和するのに役立っています。
バスケットボールを好ましい有酸素運動およびチームスポーツとして位置づける健康・フィットネス意識の高まり
心血管コンディショニングと社会的交流を組み合わせた高強度インターバルワークアウトとしてのバスケットボールの魅力は、ランニングやサイクリングなどの活動を選ぶかもしれないフィットネス意識の高い成人を引き付けています。スポーツ・フィットネス産業協会によると、多くの米国人が身体活動に従事しており、バスケットボールはパリオリンピック後に顕著な成長を経験しました。このトレンドは競技プレーを超えて、レクリエーションおよびフィットネス重視の参加にまで広がっています。ボールとフープだけで楽しめるこのスポーツのアクセシビリティは、機器集約型の活動と比較して参入障壁を低下させています。さらに、バスケットボールのチーム志向の性質は、パンデミック後の社会における公衆衛生上の懸念事項である社会的孤立に対処しています。研究によると、バスケットボール専用フットウェアはクロストレーニングシューズと比較して足首の捻挫のリスクを大幅に低下させることができ、ケガ予防を優先する健康意識の高い個人へのアピールを強調しています。ブランドはバスケットボールシューズをライフスタイル・フィットネスのハイブリッドとして宣伝することで対応しており、パフォーマンスとアスレジャーを融合させています。例えば、Nikeのコズミックユニティは、その素材の一部がリサイクル素材で作られており、フィットネスの選択をサステナビリティの価値観と一致させようとする環境意識の高い消費者をターゲットにしています。
抑制要因影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| カジュアルプレーヤーの間でのバスケットボール専用シューズの利点に関する認識の欠如 | -0.5% | 新興市場や農村部を中心としたグローバル | 中期(2〜4年) |
| 偽造・レプリカバスケットボールシューズの蔓延 | -0.7% | アジア太平洋地域、中東、アフリカに最大の影響を持つグローバル | 短期(2年以内) |
| 一部の地域でのバスケットボールの季節性による不均一な需要 | -0.4% | 北米、欧州、アジアの一部の温帯地域 | 短期(2年以内) |
| 他のアスレチックフットウェアカテゴリーとの競争 | -0.6% | ライフスタイルおよびアスレジャーセグメントを中心としたグローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
カジュアルプレーヤーの間でのバスケットボール専用シューズの利点に関する認識の欠如
レクリエーション目的のバスケットボールプレイヤーは、クロストレーニングシューズやランニングシューズを選ぶことが多く、バスケットボール専用フットウェアがコートサーフェス向けに設計されたラテラルサポート構造とトラクションパターンによって足首の捻挫リスクを大幅に低減できることを認識しいない。このような認識の欠如は、バスケットボールインフラがいまだ発展途上にある新興市場や農村部において特に顕著であり、小売流通においてもカテゴリー特化型の選択肢よりも汎用的なアスレチックフットウェアが優先される傾向にある。歴史的に、ブランド各社はバスケットボールシューズのバイオメカニクス的メリットを訴求する教育的マーケティングへの投資が不十分であり、機能的優位性よりもスタイルやアスリートとの関連性を前面に出したエンドースメント主導のキャンペーンを優先してきた。その結果、ピックアップゲームやレクリエーションリーグに参加するカジュアルプレイヤーという大きな市場セグメントが、パフォーマンス機能よりも価格と外観を基準にフットウェアを購入し続けている。このような認識のギャップに対処するためには、販売時点での教育、傷害予防効果を示すデジタルコンテンツ、そしてグラスルーツレベルでの購買意思決定に影響を与えるためのユースリーグやレクリエーション施設との連携といった戦略が求められる。ブランドがメッセージングをコントロールし、ショッピング体験に教育的コンテンツを統合できるダイレクト・トゥ・コンシューマーチャネルへのシフトが進んでいることは、この課題を緩和する機会をもたらしている。しかしながら、地域や所得層によって進捗状況は依然として一定していない。
偽造・レプリカバスケットボールシューズの蔓延
世界の偽造スニーカー市場は相当な規模であり、Jordan Brandのモデルが最も頻繁に複製される製品となっています。この広範な偽造はブランドエクイティを損ない、二次市場での利益率を低下させています。現代の偽造スニーカーは「スーパーフェイク」と呼ばれることが多く、本物の製品と同様の素材と製造技術を使用した工場で生産されており、縫い目、ロゴ、箱のラベル、シリアル番号を詳しく調べなければ検出が困難です。偽造活動は、執行メカニズムが脆弱で、電子商取引プラットフォームが売り手に匿名性を提供するアジア太平洋地域、中東、アフリカで最も蔓延しています。ソーシャルメディアマーケットプレイスとピアツーピアの転売プラットフォームの成長は、売り手が物理的な小売インフラを必要とせずにグローバルな顧客にリーチできるようにすることで、偽造品の流通をさらに促進しています。この問題に対処するため、ブランドはブロックチェーンベースの来歴追跡、シューズタンに埋め込まれたNFC(近距離無線通信)チップ、および取引完了前に真正性を確認するStockXなどの転売プラットフォームとのコラボレーションなどの認証技術を採用しています。しかし、これらの措置はサプライチェーンのコストと複雑さを増加させ、その成功は消費者が検証済み製品に対してプレミアムを支払う意欲に依存しています。さらに、2026年7月中旬から未販売のフットウェアの廃棄を禁止する欧州連合のサステナブル製品のエコデザイン規制は、意図せず偽造を悪化させる可能性があります [2]。この規制はブランドに余剰在庫を割引チャネルを通じて処分することを強いる可能性があり、そこでは偽造品が本物の商品と混在する可能性が高く、ブランドと消費者の両方にさらなる課題をもたらします。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
シューズタイプ別:
ロートップデザインがアンクルサポートの定説に挑戦ロートップバスケットボールシューズは2026年から2031年にかけて8.61%の成長率で拡大すると予測されており、ハイトップが2025年に60.11%の市場シェアを維持しているにもかかわらず、シューズタイプの中で最速の成長を示しています。このトレンドは、若いアスリートが歴史的にデザインに影響を与えてきたアンクルサポートよりもモビリティと軽量性を優先するという世代的な嗜好の変化を反映しています。ミッドトップシルエットは妥協点として機能し、ハイトップのかさばりなしにラテラルスタビリティを提供しますが、その成長はロートップの急速な台頭と比較して控えめなままです。シグネチャーモデルの入手可能性の向上がこのトレンドをさらに推進しており、ブランドは個々のアスリートのプレースタイルに合わせたシューズを設計しています。ガードやペリメータープレーヤーはスピードとアジリティのためにロートップを好む傾向があり、フォワードやセンターはポストプレー中の安定性向上のためにハイトップを選ぶ傾向があります。
2025年に発売されたNikeのGT Cut 4は、サポートを維持しながら軽量構造を実現するデザインの進歩を示すロートップパフォーマンスモデルです。ズームエアクッショニングとカーボンファイバープレートを採用し、エネルギーリターンを向上させています。同様に、2026年上半期に注目すべき売上を達成したAdidas のHarden Vol. 8は、James Hardenのコートフィールとラテラルクイックネスへの好みに合わせたロートップデザインを採用しています。ロートップの人気の高まりはライフスタイルスニーカーのトレンドとも一致しており、これらのデザインはコートからストリートへとシームレスに移行し、競技選手に加えてファッション意識の高い消費者へのアピールを拡大しています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
キッズセグメントはユースアカデミーと早期ブランドロイヤルティによって牽引キッズセグメントは2026年から2031年にかけて7.91%の成長率が見込まれており、2025年に60.63%の市場シェアを占めた男性セグメントおよび女性セグメントを上回っています。この成長は、子供を早い年齢からスポーツに引き込み、購買の独立性を得る前にブランドの好みを確立するのに役立つユースバスケットボールアカデミー、トラベルチーム、学校プログラムの存在感の高まりによって牽引されています。Hoop Habitsの著しい会員数の増加とミネソタ州での大規模な拡張は、持続可能なビジネスモデルとしてのユースバスケットボールに対する民間セクターの自信を示しています。さらに、2025年にロンドンの多数の学校を対象としたジュニアNBA(Jr. NBA)3対3プログラムの関与は、参加を促進するリーグ主導の取り組みのスケーラビリティを示しています。保護者はケガのリスクを軽減するためにバスケットボール専用フットウェアをますます優先しており、研究によると適切なコートシューズはクロストレーニングシューズと比較して足首の捻挫の発生率を40%低下させることができます。
女性セグメントは絶対的な規模では小さいものの、WNBAの7年間の労使協定などの構造的変化によって成長しています。この協定は給与上限を大幅に引き上げ、女性アスリートが男性選手に匹敵するエンドースメント契約を確保できるようにしました。例えば、2026年春に発売予定のCaitlin ClarkのNikeシグネチャーシューズは、初年度に相当な収益を生み出すと予測されています。この展開は、女性アスリートの商業的可能性に対する認識の高まりを示しています。
カテゴリー別:
プレミアムセグメントはシグネチャーモデルと感情的な結びつきによって牽引プレミアムカテゴリーは2026年から2031年にかけて8.33%の成長率が見込まれており、2025年に67.82%の市場シェアを占めたマスセグメントの成長を上回っています。このセグメンテーションは、所得格差の拡大と、スター選手がエンドースするシグネチャーモデルに160米ドル以上を支出する意欲のある上昇志向の消費者の存在を示しています。例えば、NikeのLeBron 21は2026年上半期に注目すべき四半期売上を達成しました。同様に、Under ArmourのCurry Flow 12も好調な売上を記録し、製品がよく知られたアスリートと密接に関連している場合、プレミアム価格設定が需要を抑制しないことを示しています。
マスセグメントの優位性は、ほとんどのバスケットボールプレーヤーが高度なパフォーマンス機能よりも手頃な価格を優先するレクリエーション参加者であるという事実を反映しています。PumaのMB.03とMB.04は、パフォーマンスの信頼性とアクセスしやすい価格設定を組み合わせたバリュープレミアムポジショニングを採用することで、150米ドル未満のセグメントの相当なシェアを獲得しました。さらに、2026年7月中旬から未販売のフットウェアの廃棄を禁止する欧州連合のサステナブル製品のエコデザイン規制は、ブランドに生産量とシーズン末のクリアランス戦略を再評価させることが予想されます。この規制はマスセグメント内での運転資本要件の増加と利益率の低下をもたらす可能性があります。
流通チャネル別:
ブランドが直接消費者向けモデルを追求する中でオンライン小売が拡大オンライン小売店は2026年から2031年にかけて8.98%の成長率が見込まれており、流通チャネルの中で最速の成長を示しています。一方、スポーツ・専門店は2025年に38.92%の市場シェアを占めました。このトレンドは、より高い利益率と自社チャネルを通じた顧客データへの直接アクセスを提供する直接消費者向けモデルへのブランドの戦略的焦点を示しています。10年代半ばまでに、Nikeはこのモデルの採用で注目すべき成功を収め、Adidasも大きな進歩を遂げました。オンラインチャネルによって支えられたシグネチャーモデルの成長は、物理的な小売店の棚スペースの制限から解放された、幅広いカラーオプションとストーリーテリングコンテンツを紹介する能力によって牽引されています。同時に、スーパーマーケットとハイパーマーケットは、マスマーケット製品を求める価格に敏感な消費者に引き続きサービスを提供しています。ファクトリーアウトレットやオフプライス小売業者を含む「その他」カテゴリーは、前シーズンの在庫の処分に焦点を当てています。国際貿易局によると、世界の企業対消費者(B2C)電子商取引収益は複合年間成長率で着実に成長すると予想されています [3]。企業対消費者電子商取引の主要セグメントには、家電、ファッション、家具、玩具・ホビー、バイオヘルス医薬品、メディア・エンターテインメント、飲料、食品が含まれます。
スポーツ・専門店は、製品フィッティングの専門知識と顧客が購入前に製品をテストできる機会などの強みを維持しています。しかし、ブランドが拡張現実サイジングツールや柔軟な返品ポリシーへの投資を増やすにつれて、オンラインショッピングの障壁が低下し、市場シェアは低下しています。さらに、10年代後半に発効する欧州連合のサステナブル製品のエコデザイン規制は、未販売のフットウェアの廃棄を禁止しています。この規制は、ブランドが在庫をより効果的に管理し、廃棄に頼ることなく余剰在庫を処分するために価格を動的に調整できるオンラインチャネルへのシフトをさらに促進することが予想されます。
地域分析
北米バスケットボールシューズ市場
北米は2025年のバスケットボールシューズ市場において40.12%のシェアを占め、米国の強固なバスケットボール文化、充実した青少年インフラ、およびナショナル・バスケットボール・アソシエーション(NBA)の商業的影響力がその主な要因とっている。同地域の成熟した市場は一人当たり消費量の高さが特徴であり、競争の激しい高校・大学プログラムがシーズンごとに複数足の購入を促している。カナダとメキシコも段階的な成長に寄与しているが、人口規模の小ささとバスケットボール普及率の低さにより、米国と比較して市場シェアは小さい。NBAが2027年に発足を予定する欧州リーグは、フランチャイズ料が1.00 ビリオン 米ドルから始まる16フランチャイズで構成されており、北米での成功をグローバルに再現しようとするリーグの野心を示している。この動向は、バスケットボールの世界的な知名度を高め、新たなエンドースメント機会を創出することで、北米ブランドに間接的な恩恵をもたらす可能性がある。
アジア太平洋バスケットボールシューズ市場
アジア太平洋地域は2026年から2031年にかけて8.19%の成長率が見込まれており、最も成長の速い地域となっている。同地域の成長は、中国の国内ブランド拡大、インドにおける青少年のバスケットボール参加増加、および地域全体での可処分所得の上昇によって牽引されている。ANTA Sportsは2024年に708.3 ビリオン 人民元の売上高を報告し、前年比13.6%増を記録するとともに、中国市場において23%のシェアを保持した。ただし、同社のバスケットボールカテゴリーは、ライフスタイルおよびランニングフットウェアへの消費者嗜好の変化により、2025年第3四半期に課題に直面した。同様に、Li Ningは2025年に296.0 ビリオン 人民元の売上高を報告し、前年比3.2%増となったが、バスケットボールカテゴリーは19%減少し、オムニチャネルの販売実績の17%を占めるにとどまった。この減少は、競争の激化と若年消費者の間での存在感維持の難しさを浮き彫りにしている。
欧州・中東・アフリカおよび南米バスケットボールシューズ市場
欧州、南米、中東・アフリカは規模は小さいながらも戦略的に重要な市場を形成している。欧州では、バスケットボール文化はスペイン、イタリア、フランス、ドイツ、バルカン諸国などの国々に集中しており、プロリーグや代表チームが一定の存在感を維持している。しかし、バスケットボールの人気はフットボールに次ぐ位置にとどまっている。NBAが2027年に発足を計画する欧州リーグは、メディアの注目度や商業的魅力においてドメスティックフットボールリーグに匹敵し得る年間を通じたプロサーキットを確立することで、このギャップを埋めることを目指している。南米では、バスケットボールの存在感は主にアルゼンチンとブラジルに限定されており、インフラや青少年プログラムはフットボールと比較して発展が遅れている。同様に、中東・アフリカはコートへのアクセスの限界や可処分所得の低さといった課題を抱えており、バスケットボールへの参加は主に都市部に集中している。しかし、同地域の若い人口構成とスマートフォン普及率の上昇は、従来の小売インフラを迂回するデジタルファーストのエンゲージメント戦略に向けた機会を提供している。
競合環境
バスケットボールシューズ市場は中程度に集約されており、Nike、Adidas、Jordan Brandが世界の収益の相当なシェアを集合的に保有しています。一方、ANTA、Li Ning、Peakなどの中国ブランドは、国内市場の規模と競争力のある価格設定を活用して、特にアジア太平洋地域で確立されたプレーヤーに挑戦しています。ANTAの1月のPumaへの相当な持分取得は、欧州市場での信頼性向上とクロスボーダーポートフォリオのシナジー達成に向けた戦略的焦点を示しています。この買収により、ANTAはPumaの流通ネットワークを活用しながら西洋のデザイン専門知識にアクセスできます。
シグネチャーシューズラインは近年アクティブモデルが過去最高を記録しており、数十年前と比較して増加しています。この成長はエンドースメント予算を分散させ、ブランドがパフォーマンスの差別化のみに依存するのではなく、ストーリーテリングを通じてプレミアム価格を正当化することを促しています。バリュープレミアムセグメントでは機会が生まれており、PumaのMB.03とMB.04がアクセスしやすい価格帯でパフォーマンス志向の製品を提供することで、サブプレミアム市場の注目すべきシェアを獲得しています。これらのモデルは、プレミアム価格帯に位置するNikeのLeBron 21やUnder ArmourのCurry Flow 12などの高価格製品と直接競合しています。
新規参入者が市場を混乱させており、Skechersは12月にSkechers SKX JE1(Joel Embiidのシグネチャーシュー)でバスケットボールカテゴリーに参入しました。Skechersはグローバルな流通ネットワークとライフスタイルフットウェアでの強いブランド認知度を活用してパフォーマンスフットウェアに拡大しています。さらに、女性セグメントは成長する機会を提供しており、春のNikeによるCaitlin Clarkのシグネチャーシューズの発売によって示されています。この製品は初年度に相当な収益を生み出すことが期待されており、女性アスリートの商業的可能性の高まりを反映しています。
バスケットボールシューズ産業のリーダー企業
-
Nike Inc.
-
Adidas AG
-
Puma SE
-
Under Armour, Inc
-
ANTA Sports Products Limited
- 注:主要企業の掲載順は順位を示すものではありません。
バスケットボールシューズ市場 このレポートでカバーされる企業
- Nike Inc
- Adidas AG
- Under Armour Inc
- Puma SE
- ANTA Sports Products Ltd
- Li Ning Co Ltd
- New Balance Inc
- Peak Sport
- Skechers Inc
- Asics Corp
- Fila Holdings Corp
- Rigorer
- 361 Degrees Intl Ltd
- Xtep Intl Holdings Ltd
- AND1
- Frewill Sports Pvt Ltd
- Ektio Basketball
- Way of Wade
最近の産業開発事情 バスケットボールシューズ市場
- 2025年2月:Converseは2025年のオールスターウィークエンドにSHAI 001を発表し、SGAのダイナミックなプレースタイルに特化して設計されたブランド初のシグネチャーバスケットボールシューズとなりました。SHAI 001には、独自のスタイリングのためのロッキングジッパー、フォアフットズームエアユニット、コート上での爆発的な動きをサポートするラジアルトラクションが含まれています。
- 2025年2月:NikeはWNBA選手A'ja Wilsonの初のシグネチャーシューズであるA'ja Wilson A'Oneを発表しました。Wilsonの意見を取り入れて設計されたこのローカットパフォーマンスモデルは、軽量なレスポンシブネスに焦点を当て、若い女性アスリートにインスピレーションを与えることを目指しています。
- 2025年1月:Reebokはエンジンエーを発表し、10年以上ぶりのパフォーマンスバスケットボールへのブランドの復帰を示しました。このシューズは窒素ベースのクッショニングフォームを採用し、優れた快適性とレスポンシブネスを提供しています。
世界のバスケットボールシューズ市場レポートの範囲
バスケットボールシューズ市場とは、バスケットボール選手向けに特別に設計されたアスレチックフットウェアを指します。これらのシューズは、より優れたグリップを確保するための高トラクションアウトソール、安定性のための優れたアンクルサポート、快適性のための先進的なクッショニング技術、およびゲームプレイ中のパフォーマンス・敏捷性の向上と負傷リスクの最小化のための軽量素材などの機能を備えています。同市場は、シューズタイプ別(ハイトップ、ミッドトップ、ローカット)、エンドユーザー別(キッズ、女性、男性)、カテゴリー別(マス、プレミアム)、流通チャネル別(スーパーマーケット・ハイパーマーケット、スポーツ・専門店、オンライン小売店、その他)、および地域別(北米、欧州、アジア太平洋、南米、中東・アフリカ)にセグメント化されていま。市場規模は、上記のすべてのセグメントについて米ドルの金額ベースで算出されています。
セグメンテーション概要
| ハイトップ |
| ミッドトップ |
| ロートップ |
| キッズ |
| 女性 |
| 男性 |
| マス |
| プレミアム |
| スーパーマーケットとハイパーマーケット |
| スポーツ・専門店 |
| オンライン小売店 |
| その他 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| イタリア | |
| フランス | |
| スペイン | |
| オランダ | |
| ポーランド | |
| ベルギー | |
| スウェーデン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| インドネシア | |
| 韓国 | |
| タイ | |
| シンガポール | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| チリ | |
| ペルー | |
| 南米その他 | |
| 中東・アフリカ | 南アフリカ |
| サウジアラビア | |
| アラブ首長国連邦 | |
| ナイジェリア | |
| エジプト | |
| モロッコ | |
| トルコ | |
| 中東・アフリカその他 |
| シューズタイプ別 | ハイトップ | |
| ミッドトップ | ||
| ロートップ | ||
| エンドユーザー別 | キッズ | |
| 女性 | ||
| 男性 | ||
| カテゴリー別 | マス | |
| プレミアム | ||
| 流通チャネル別 | スーパーマーケットとハイパーマーケット | |
| スポーツ・専門店 | ||
| オンライン小売店 | ||
| その他 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| イタリア | ||
| フランス | ||
| スペイン | ||
| オランダ | ||
| ポーランド | ||
| ベルギー | ||
| スウェーデン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| インドネシア | ||
| 韓国 | ||
| タイ | ||
| シンガポール | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| チリ | ||
| ペルー | ||
| 南米その他 | ||
| 中東・アフリカ | 南アフリカ | |
| サウジアラビア | ||
| アラブ首長国連邦 | ||
| ナイジェリア | ||
| エジプト | ||
| モロッコ | ||
| トルコ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
今後5年間でバスケットボールシューズへの世界的な需要はどのくらいの速さで増加するか?
収益は2026年から2031年にかけてCAGR 7.37%で成長すると予測されており、アジア太平洋地域と加速するキッズセグメントが牽引しています。
パフォーマンスアスリートの間で最も勢いを増しているシルエットはどれか?
現代のプレートとフォームがカラーハイトなしに安定性を提供するようになったため、ロートップシューズは2031年にかけて8.61%で拡大すると予測されています。
なぜキッズサイズが大人用を上回っているのか?
アカデミーや学校リーグを通じた早期参加に加え、足の急速な成長により、子供は大人よりも頻繁にシューズを買い替える必要があります。
今日ブランドに最も高いマージンをもたらすチャネルはどれか?
直接消費者向けオンラインストアは、卸売マークアップを排除し、リピートターゲティングのための購買者データを取得することで、最良の粗利益率を提供します。
サステナビリティ規制はリリース戦略に影響を与えるか?
はい、2026年半ば以降の未販売フットウェアの廃棄に関する欧州の禁止令は、ブランドにより厳格な生産ランとオンラインでの機動的なマークダウンツールの採用を促しています。