
ドイツ鉱物処理装置市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2019 - 2024 |
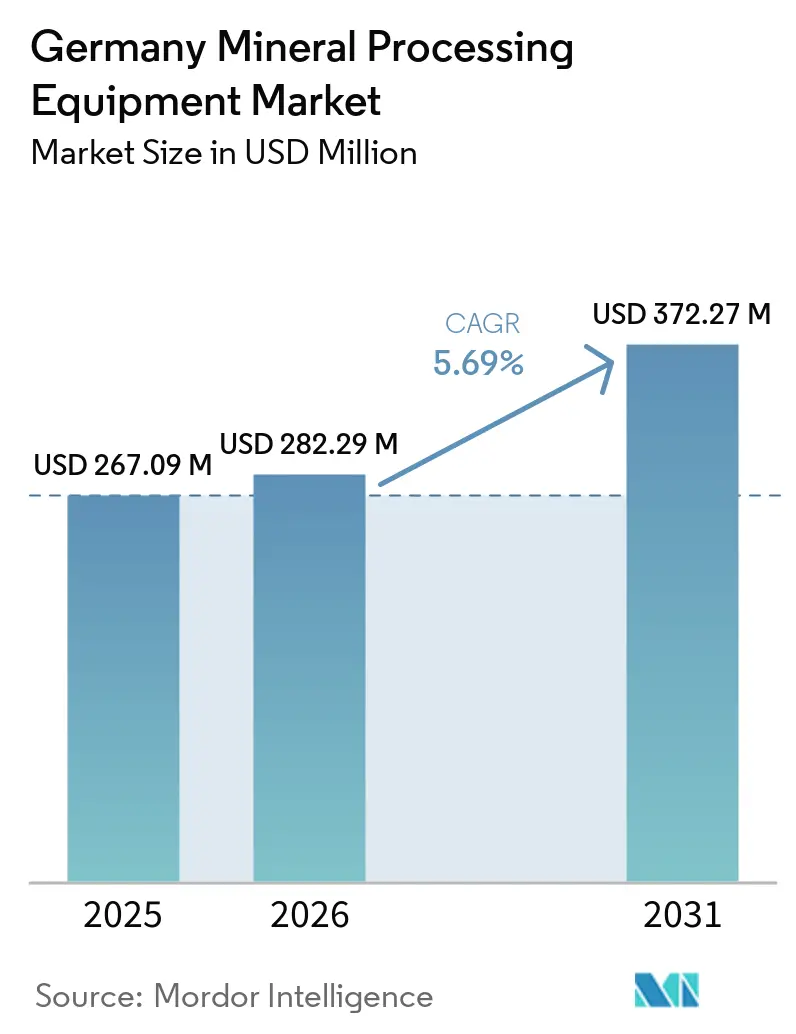
| 市場規模 (2026) | 282.29 百万米ドル |
| 市場規模 (2031) | 372.27 百万米ドル |
| 成長率 (2026 - 2031) | 5.69 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるドイツ鉱物処理装置市場分析
ドイツ鉱物処理装置市場は、2025年の2億6,709万米ドルから2026年には2億8,229万米ドルへと成長し、2031年までに3億7,227万米ドルに達すると予測されており、予測期間(2026年~2031年)においてCAGR 5.69%を記録する見込みです。堅調な成長は、欧州重要原材料法[1]「エネルギー転換のための重要原材料」、欧州会計検査院、eca.europa.euの下で付与された迅速許認可と連動しており、国内のリチウムおよびグラファイトプロジェクトへの資本投入を促進しています。政策の勢いは、二次原材料を処理できるプラントへの設備需要を誘導する国家循環経済義務によって補完されています。技術アップグレードは二次的な成長要因であり、デジタルツイン、エッジアナリティクス、予知保全がダウンタイムを短縮し電力需要を削減しています。同時に、エネルギー価格の高騰により、オペレーターはコンベヤーやスクリーンに回生ドライを後付けしており、労働力不足が鉱山の自動化推進を後押ししています。
主要レポートのポイント
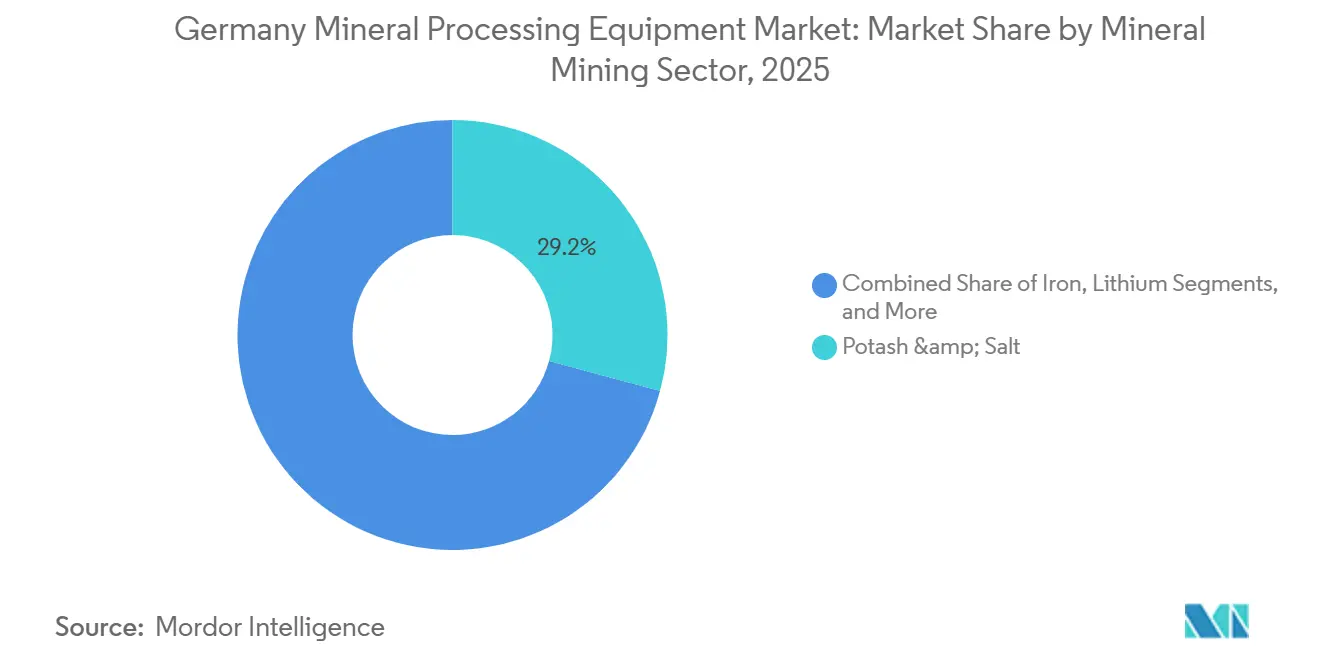
- 鉱物採掘セクター別では、カリおよび塩が2025年のドイツ鉱物処理装置市場シェアの29.15%を占め、リチウムは2031年にかけてCAGR 5.97%で最も急速な成長軌跡を記録しました。
- 装置タイプ別では、クラッシャーが2025年のドイツ鉱物処理装置市場シェアの25.47%でトップとなり、コンベヤーは2031年にかけてCAGR 6.28%で拡大しています。
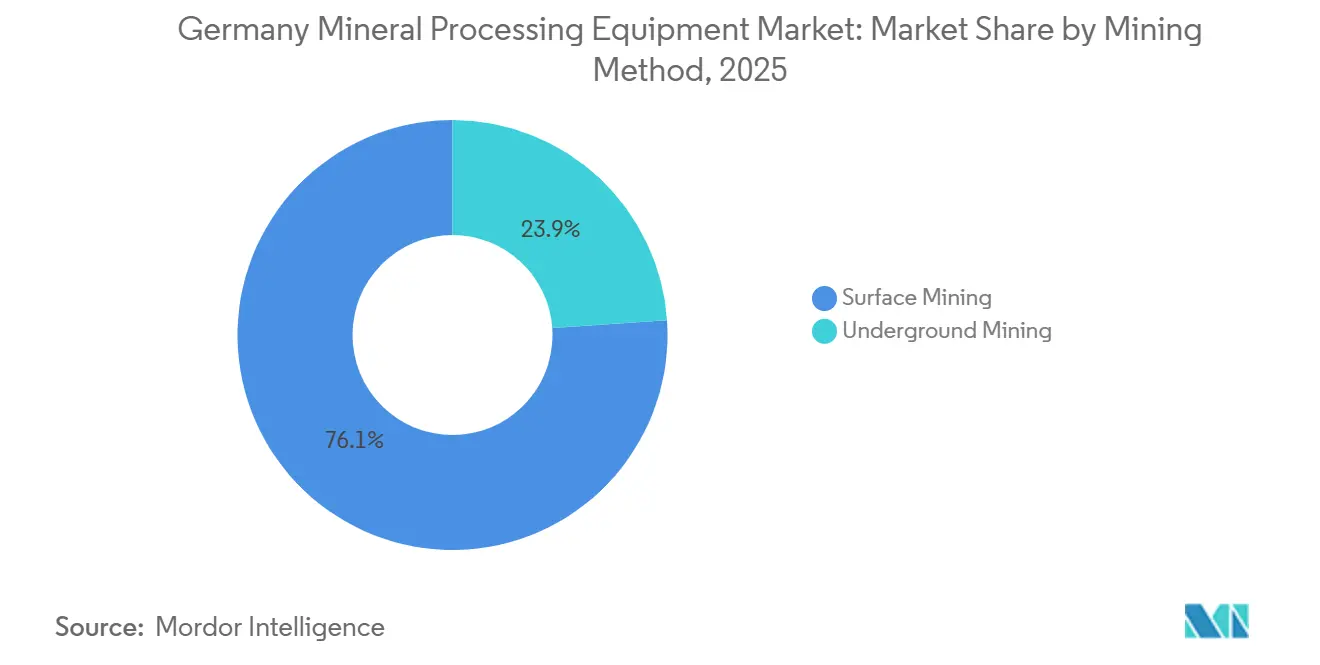
- 採掘方法別では、露天掘り操業が2025年のドイツ鉱物処理装置市場シェアの76.13%を占め、坑内掘り設備は2031年にかけてCAGR 6.38%で拡大すると予測されています。
- 自動化レベル別では、半自動化ラインが2025年のドイツ鉱物処理装置市場シェアの48.17%を獲得しましたが、完全自動化システムはCAGR 6.42%で成長しています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
ドイツ鉱物処理装置市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 重要原材料法 | +1.2% | ザクセン州、テューリンゲン州、ブランデンブルク州、ヘッセン州 | 中期(2〜4年) |
| ドイツ原材料戦略 | +1.0% | ニーダーザクセン州、ノルトライン=ヴェストファーレン州、ザクセン州、テューリンゲン州 | 中期(2〜4年) |
| インダストリー4.0の導入 | +0.9% | バイエルン州、バーデン=ヴュルテンベルク州、ザクセン州、ノルトライン=ヴェストファーレン州 | 短期(2年以内) |
| 循環経済推進 | +0.7% | ノルトライン=ヴェストファーレン州、バイエルン州、ザクセン州、ヘッセン州 | 長期(4年以上) |
| 鉱物生産量の増加 | +0.6% | ザクセン州、テューリンゲン州、ニーダーザクセン州、ブランデンブルク州 | 中期(2~4年) |
| ブラウンフィールド鉱山拡張の加速 | +0.4% | ザクセン州、テューリンゲン州 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
欧州重要原材料法(2024年)が資金調達を加速
同法は環境影響評価を約1年に短縮し、欧州投資銀行の保証へのアクセスを開放することで、水酸化リチウム、コンバーター、グラファイト代替施設への設備発注を加速させています。ドイツのサプライヤーは、圧縮された認可期間内にプロジェクトを建設できるよう、モジュール式の破砕および湿式製錬回路を事前設計しています。政策の波及効果は現在、希土類分離およびバッテリーリサイクル事業にまで及んでいます。これにより、重要鉱物フローシートと圧力に精通したベンダーには安定した受注残が生まれる一方、後発参入者は従来のバルク商品プラントに縛られたままとなっています。より多くのプロジェクトが同法の「戦略的」指定を取得するにつれ、購買担当者はより短い納期を要求し、国内生産拠点に対してプレミアムを設定しています。
2024年ドイツ原材料戦略を通じた政府支援
ベルリンの戦略は国内採掘を安全保障上の優先事項に位置づけ、探査およびパイロット規模プラントに向けて公的銀行資本を誘導しています。地球物理学的調査への資金提供が歴史的な銅・銀・錫鉱床地帯を復活させており、可搬式クラッシャーおよびスクリーンへの関心を高めています。骨材の一定割合をリサイクル資源から調達することを義務付ける調達規則が、二次破砕回路への需要をさらに刺激しています。並行して、同戦略は国家資金によるプロジェクトにライフサイクル気候指標の組み込みを義務付けており、鉱山が低内包排出量の設備を指定するよう誘導しています。これらの規定は総体として、効率的でモジュール式のシステムに偏った複数年にわたる更新サイクルを固定化しています。
インダストリー4.0の導入によるデジタル統合プラントの実現
リアルタイムデータ交換は現在、ドイツの新設プラント全体で標準となっていす。実証サイトでは、ライナー摩耗を予測し、浮選挙動をシミュレートし、コンベヤー全体の負荷を均衡させるデジタルツインが稼働しています。その結果、改修済みのブラウンフィールドにおいても、プロセス制御が緻密化し、エネルギー節約が定量的に実現されています。装置メーカーはクラッシャーやスクリーンにエッジコンピューティングユニットをバンドルし始めており、自律的なギャップ調整とリモート診断を可能にしています。アナリティクスのこうした普及は、現場専門家の必要性も低減させており、国内の熟練労働力不足を部分的に補っています。
二次原材料処理を推進する循環経済の推進
国家循環経済戦略は2030年までに重要鉱物のリサイクル率25%を目標としています[2]「国家循環経済戦略」、連邦環境・自然保護・原子力安全・消費者保護省(BMUV)、circulareconomy.europa.eu。コンプライアンスへの対応が、バッテリーブラックマスや電子廃棄物濃縮物などの原料に最適化されたシュレッダー、光学式選別機、湿式製錬リアクターの調達を促進しています。純度基準が天然原料グレードに匹敵する必要があるため、購買担当者は精密設計されたドイツ製設備を好みます。ライン側では、強化される環境規制に対応するため、高度な集塵・水回収モジュールを設置しており、これが高仕様ユニットを低コスト輸入品からさらに差別化しています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 高エネルギーコスト | -0.8% | ノルトライン=ヴェストファーレン州、ニーダーザクセン州、ザクセン州、ブランデンブルク州 | 短期(2年以内) |
| 熟練労働力不足 | -0.6% | バイエルン州、バーデン=ヴュルテンベルク州、ザクセン州、テューリンゲン州、ノルトライン=ヴェストファーレン州 | 長期(4年以上) |
| 厳格な環境・許認可規制 | -0.4% | ザクセン州、テューリンゲン州、ニーダーザクセン州、ブランデンブルク州 | 中期(2~4年) |
| 原材料価格の変動 | -0.3% | ザクセン州、ブランデンブルク州、ヘッセン州、テューリンゲン州 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
石炭火力廃止後のエネルギーコスト高騰
産業用電力は2025年に平均1キロワット時あたり10.04セントとなり[3]Dr. Jacob von Andreae、Dr. Lars Kindler、Dr. Sandra Plötz、「ドイツは2026年1月1日から電力集約型企業のコストを削減:新たな産業用電力価格」、Gleiss Lutz、gleisslutz.com、以前の水準を大幅に上回り、一時的な補助金上限があってもマージンを圧迫しています。そのため、オペレーターは電力取引所のマイナス価格期間を活用できる可変周波数ドライブおよび回生ブレーキを搭載した設備を優先しています。総所有コストモデルにおいてキロワット時削減を強調するベンダーが入札で優位に立っています。ただし、2030年に向けて予想される系統使用料の上昇により、グリーンフィールドの製粉所設置が先送りされ、バルクトン数鉱山における更新サイクルが長期化する可能性があります。
機械・メカトロニクス分野における熟練労働力不足
ドイツは今後10年間にわたって機械・自動化技術者の不足に直面すると推定されています。ザクセン州およびテューリンゲン州の坑内掘りプロジェクトでは、電気技師やミルライトの不足により、破砕ステーションの試運転に既に遅延が生じています。装置メーカーは、リモートソフトウェア更新と自己診断を可能にするプラグアンドプレイモジュールで対応しており、現場人員の必要数を削減しています。こうした設計変更がなければ、人員不足が運営コストを押し上げ、立ち上げ期間を長期化させ、近期の設備受注を抑制する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
鉱物採掘セクター別:リチウムが成長を牽引し、カリが生産量を支える
カリおよび塩採掘は2025年のドイツ鉱物処理装置市場シェアの29.15%を占め、安定した更新需要を維持する長期肥料操業に支えられた地位を確立しています。このセグメントを担うサプライヤーは、プラント全体の刷新ではなく、乾式スタックテーリングや低プロファイルコンベヤーなどの段階的な効率改善に注力しています。リチウムは2031年にかけてCAGR 5.97%で最も急成長しているサブセグメントであり、欧州のバッテリー回廊に供給する予定の複数のハードロックおよび地熱ブライン・プロジェクトによって牽引されています。開発業者はバッテリーグレードの純度に特化したロータリーカルサイナー、浸出リアクター、晶析装置を指定しており、プレミアムなドイツのベンダーにファーストムーバーの優位性をもたらしています。
ザクセン州エルツゲビルゲにおける希土類および特殊金属の探査も受注残を形成し始めており、フィジビリティスタディでは小規模・高品位鉱体に適した溶媒抽出セルおよび微粉砕ミルが求められています。これらの新興フローシートは、資源確度の向上に伴って拡張可能なモジュール式パッケージを評価します。見通し期間を通じて、ドイツ鉱物処理装置市場は安定したカリの基盤と急増するリチウム需要のバランスを保つと予想され、この組み合わせがサプライヤーにバルク鉱物と重要鉱物にまたがるポートフォリオの多様化を促しています。


装置タイプ別:コンベヤーがエネルギー効率で存在感を高める
クラッシャーは2025年のドイツ鉱物処理装置市場シェアの25.47%で最大シェアを維持し、第一段階の粒度縮小における不可欠な役割を再確認しました。しかし、コンベヤーは2031年にかけてCAGR 6.28%で成長しており、オペレーターが電力費削減のためにベルトに回生ドライブと負荷監視センサーを後付けしているためです。購買担当者はまた、同期スループットを維持するためにこれらのベルトシステムと連動してフィーダーおよびスクリーンをアップグレードしており、制御ソフトウェアと機械ハードウェアをバンドルできるメーカーを優先しています。
予知摩耗アルゴリズムにより鉱山がライナー寿命を延長できるようになったため、粉砕ミルの更新は低調なままです。一方、「その他」に分類されるドリル、ブレーカー、スマートサーフェスマイナーは、稼働時間あたりの人員を削減する自律化パッケージの恩恵を受けています。カテゴリー全体として、価値は大型モノリシックミルよりもデジタル対応の補助機器へと移行しており、ドイツ鉱物処理装置市場がグリーンフィールドの大型プロジェクトよりも段階的で高収益の後付けを重視していることを示しています。
採掘方法別:坑内掘り自動化が格差を縮小
露天掘りは2025年のドイツ鉱物処理装置市場シェアの76.13%を占め、浅い深度に位置するカリおよび塩操業の優位性を反映しています。しかし、坑内掘り設備はザクセン州およびテューリンゲン州でリチウム、タングステン、多金属プロジェクトが進展するにつれ、2031年にかけてCAGR 6.38%で拡大すると予測されています。これらの地下事業は、より狭い坑道内で稼働できる低プロファイルクラッシャー、重荷重ホイスト、リアルタイム換気制御を必要とし、専用設計のドイツ製エンジニアリングへの需要を生み出しています。
デジタルツインおよび自律掘削リグは、発破パターンを最適化し計画外ダウンタイムを削減することで、坑内掘りの経済性をさらに改善しています。長期的には、この技術スタックが完全自動化された積込・運搬・投棄フリートと融合し、露天掘りとのコスト格差を着実に縮小すると予想されています。その結果、ソフトウェア、センシング、機械サブシステムを統合できるサプライヤーが、ドイツ鉱物処理装置市場における坑内掘り契約のより大きなシェアを獲得する見込みです。
自動化レベル別:完全自動化ラインが普及を加速
半自動化システムは2025年のドイツ鉱物処理装置市場シェアの48.17%を維持しており、オペレーターがセンサー入力に応じてプロセス変数を微調整するハイブリッドプラントの普及を反映しています。完全自動化ラインは、鉱山が深刻化する技術者不足と手動介入を制限する厳格な粉塵排出規制に直面するにつれ、2031年にかけてCAGR 6.42%で成長しています。現代のフローシートでは、クラッシャーの自律的なギャップ調整、浮選における試薬添加、コンベヤーおよびスクリーン全体の予知状態監視が標準仕様となっています。
手動設備は主に小規模パイロットプラントおよびレガシー採石場に残存していますが、規制強化と企業の脱炭素化公約により、予算サイクルごとにその存在感は低下しています。予測期間を通じて、ドイツ鉱物処理装置市場は完全自動化ソリューションが新規設備の過半数を占める変曲点を超えると予想されており、センサーコストの低下とサブスクリプションサービスとして提供されるクラウドベースのアナリティクスプラットフォームの普及がこれを後押ししています。
地理的分析
ドイツの鉱物設備支出はザクセン州、テューリンゲン州、ニーダーザクセン州、ノルトライン=ヴェストファーレン州に集中しています。ザクセン州とテューリンゲン州は、エルツゲビルゲ地域のリチウム、タングステン、希土類プロジェクトにより最も急速に動いており、坑内掘りクラッシャー、ホイスト、高精度浮選セルが求められています。ニーダーザクセン州とノルトライン=ヴェストファーレン州はカリおよび塩の中心地であり続け、クラッシャー、晶析装置、バルクハンドリングシステムの大規模な設備基盤が段階的なアップグレードを継続しています。ブランデンブルク州はリチウム処理ハブとして台頭しており、近期に機械的な建設が始まればロータリーキルンおよび湿式製錬リアクターに依存するコンバーター設備を擁することになります。
ヘッセン州は地熱リチウム採取で際立っており、従来の破砕・粉砕を省略し、厳密なプロセス制御を必要とするイオン交換カラムおよび晶析モジュールに依存しています。バイエルン州とバーデン=ヴュルテンベルク州は活発な鉱山こそ持たないものの、中堅サプライヤーがスクリーニング、搬送、デジタル制御技術を試作し世界に輸出する重要なエンジニアリングセンターとなっています。この東西格差は、新たな鉱床が確認されるにつれて迅速に試運転・移設できる可搬式モジュール設備パッケージへと購買担当者を誘導しています。
労働力の確保状況がすべての地域における調達選択を形成しています。連邦雇用エージェンシーはメカトロニクスおよび精密工学をボトルネック職種の上位に挙げており、この制約はザクセン州の急速に拡大するリチウム回廊で特に深刻です。緩和策として、オーナーはリモート試運転とソフトウェア更新を提供するハードウェアを好み、地域サービスハブを持つドイツのOEMに防御可能な優位性をもたらしています。中期的には、設備需要は旧鉄のカーテン東側の重要鉱物プロジェクトの展開を追跡しつつ、レガシーカリ鉱床が安定した更新の底支えを提供し続けるでしょう。
競争環境
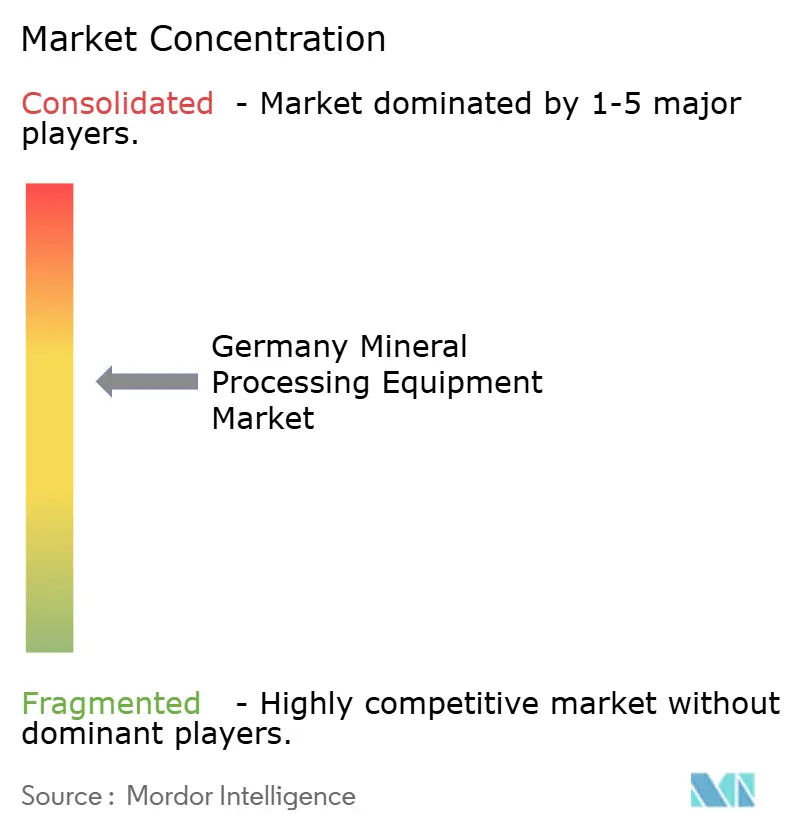
ドイツ鉱物処理装置市場は中程度に分散しており、Metso Outotec、Sandvik、FLSmidth、Weir Group、Komatsuなどのグローバル大手が、Thyssenkrupp Industrial Solutions、TAKRAF、Schenck Process、Hazemag、RHEWUMなどのドイツ中堅専門メーカーと競合しています。FLSmidthが2025年にセメント部門を分離したように、主要企業が採掘に焦点を絞り込み、機械ハードウェアにデジタルサービスをバンドルしてより粘着性の高いデータ駆動型収益ストリームを創出するにつれ、競争激化が進んでいます。
国内中堅企業はドイツの鉱体の複雑さと環境規制に関する深い知識を活用し、グローバルプラットフォームが気流、騒音、粉塵基準を満たすのに苦労するブラウンフィールド後付けに向けて破砕、スクリーニング、ハンドリングシステムをカスタマイズしています。技術が主要な競争の場となっており、SandvikのAI摩耗スキャンデッキとHazemagのリアルタイムトルク監視スイートは、段階的なデジタル層が成熟した機械製品をいかに差別化するかを示しています。
都市採掘およびリサイクルラインは、カリ中心の既存ベンダーが電子廃棄物およびバッテリーブラックマス処理を専門とする新たな挑戦者に直面するホワイトスペースセグメントを形成しています。この分野での成功は、交差汚染なしに不均一な原料を処理する能力に依存しており、柔軟で高精度なスクリーニングおよびセンサーベースの鉱石選別設備を持つサプライヤーが有利です。全製品ラインにわたって、収益への道筋は一回限りの設備販売ではなく、予知アナリティクスに基づくサービス契約を通じて実現されています。
ドイツ鉱物処理装置産業リーダー
Metso Outotec
Sandvik AB
FLSmidth A/S
Weir Group PLC
Komatsu Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。

最近の業界動向
- 2026年1月:MetsoはFischer-Jungを通じてドイツのサービスネットワークを拡充し、建設リサイクル顧客向けの摩耗部品のローカル供給を促進しました。
- 2025年11月:SandvikはLutze Process Germanyをクローラー式クラッシャーおよびホイール式処理ユニットの全国ディストリビューターに指名しました。
- 2025年3月:欧州委員会は47件の重要原材料戦略プロジェクトを確認し、225億ユーロを配分するとともに、ドイツのリチウム、希土類、リサイクル事業の複数に迅速許認可を付与しました。


ドイツ鉱物処理装置市場レポートの範囲
ドイツ鉱物処理装置市場は、鉱物採掘セクター、装置タイプ、採掘方法、自動化レベルにわたって分析されています。
鉱物採掘セクター別では、市場はボーキサイト、鉄、リチウム、カリ・塩、希土類、その他に区分されています。装置タイプ別では、市場はクラッシャー、フィーダー、コンベヤー、ドリル・ブレーカー、スクリーン・サイザー、粉砕ミル、その他に区分されています。採掘方法別では、市場は露天掘りおよび坑内掘りに区分されています。自動化レベル別では、市場は手動、半自律型、完全自律型に区分されています。
市場予測は金額(米ドル)および数量(台数)で提供されています。
| ボーキサイト |
| 鉄 |
| リチウム |
| カリ・塩 |
| 希土類 |
| クラッシャー |
| フィーダー |
| コンベヤー |
| ドリル・ブレーカー |
| スクリーン・分離機 |
| 粉砕ミル |
| その他 |
| 露天採掘 |
| 坑内採掘 |
| 手動 |
| 半自動 |
| 完全自動 |
| 鉱物採掘セクター別 | ボーキサイト |
| 鉄 | |
| リチウム | |
| カリ・塩 | |
| 希土類 | |
| 装置タイプ別 | クラッシャー |
| フィーダー | |
| コンベヤー | |
| ドリル・ブレーカー | |
| スクリーン・分離機 | |
| 粉砕ミル | |
| その他 | |
| 採掘方法別 | 露天採掘 |
| 坑内採掘 | |
| 自動化レベル別 | 手動 |
| 半自動 | |
| 完全自動 |


レポートで回答される主要な質問
ドイツ鉱物処理装置市場の規模はどのくらいですか?
ドイツ鉱物処理装置市場は2026年に2億8,229万米ドルに達し、2031年までに3億7,227万米ドルに達すると予測されています。
どの鉱物セグメントが成長を牽引していますか?
リチウム向け設備が最も急速に成長しており、2031年にかけてCAGR 5.97%を記録しています。
どの装置カテゴリーが最大のシェアを占めていますか?
クラッシャーが売上高の25.47%でトップであり、第一段階の粒度縮小における役割を反映しています。
新規プロジェクトはどこに集中していますか?
ザクセン州とテューリンゲン州は、重要鉱物の鉱床と政策的インセンティブにより、グリーンフィールド活動の大部分を占めています。
エネルギーコストの高騰は購買にどのような影響を与えていますか?
オペレーターは、1キロワット時あたり10セントを超える電力料金を削減するため、コンベヤーおよびスクリーンにエネルギー回生ドライブを後付けしています。
EU重要原材料法は装置需要にどのような影響を与えていますか?
戦略的プロジェクトの地位が許認可を加速し、オフテイクを保証することで、モジュール式デジタル統合処理装置の早期調達を促進しています。
最終更新日:



