
ドイツ内視鏡機器市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
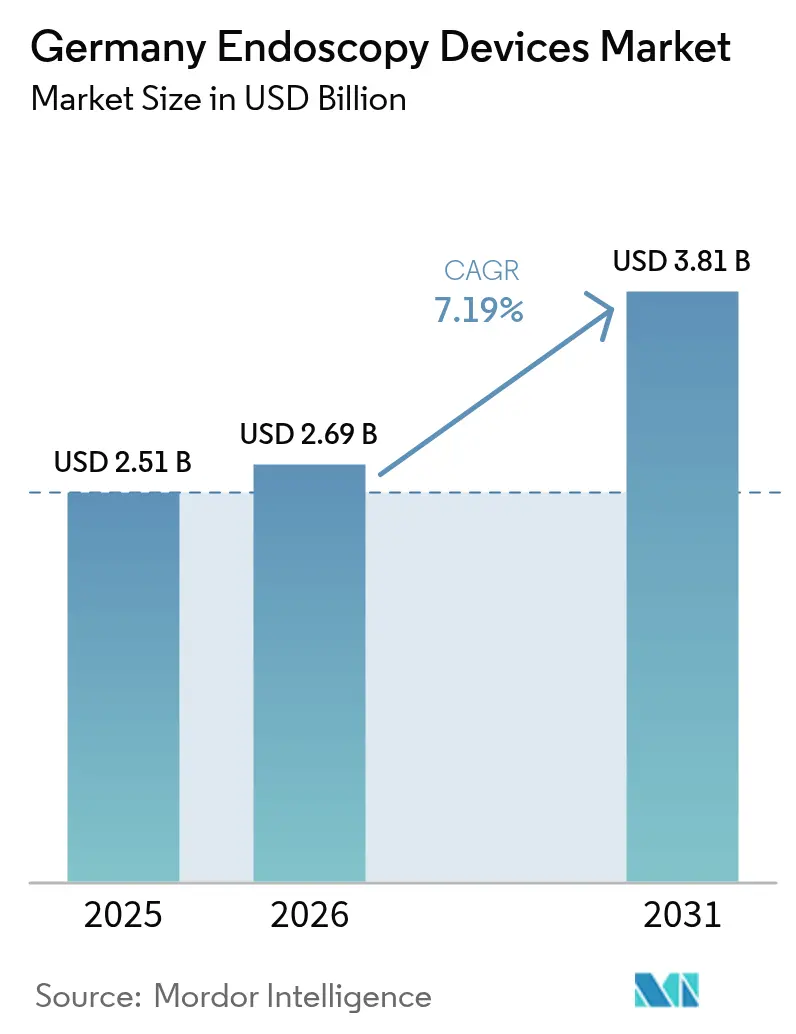
| 基準年の市場規模 (2025) | 2.51 十億米ドル |
| 市場規模 (2026) | 2.69 十億米ドル |
| 市場規模 (2031) | 3.81 十億米ドル |
| Growth Rate (2026 - 2031) | 7.19 % |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるドイツ内視鏡機器市場分析
ドイツ内視鏡機器市場規模は、2025年の25億1,000万米ドルから2026年には26億9,000万米ドルに成長し、2026年から2031年にかけての年平均成長率(CAGR)7.19%で2031年までに38億1,000万米ドルに達すると予測されます。高齢化社会からの人口動態的な圧力、AI支援可視化技術の急速なアップグレード、および病院改革2025(ホスピタル・リフォーム2025)に基づく集中調達が、この成長軌道の主要な原動力です。病院は、白色光大腸内視鏡検査における腺腫見逃し率が34%に達するという課題に対応するため、4KおよびAIイメージングの導入に注力しており、一方で外来遠隔内視鏡ネットワークが大都市圏における処置件数の拡大を可能にしています。同改革のライストゥングスグルッペン(Leistungsgruppen)の枠組みは購買力を集約し、数量ベースの契約を実現することで単価を圧縮し、品質基準を統一化します。これにより、設備更新サイクルの加速が促進されています。また、EUのPFAS規制の制定が迫るなか、フルオロポリマー代替品に向けたサプライチェーンの見直しが進み、持続可能なコンポーネントをめぐるベンダー競争が激化しています。こうした複合的なトレンドにより、ドイツ内視鏡機器市場は2030年に向けて明確な上昇軌道を維持しています。
レポートの主要なポイント
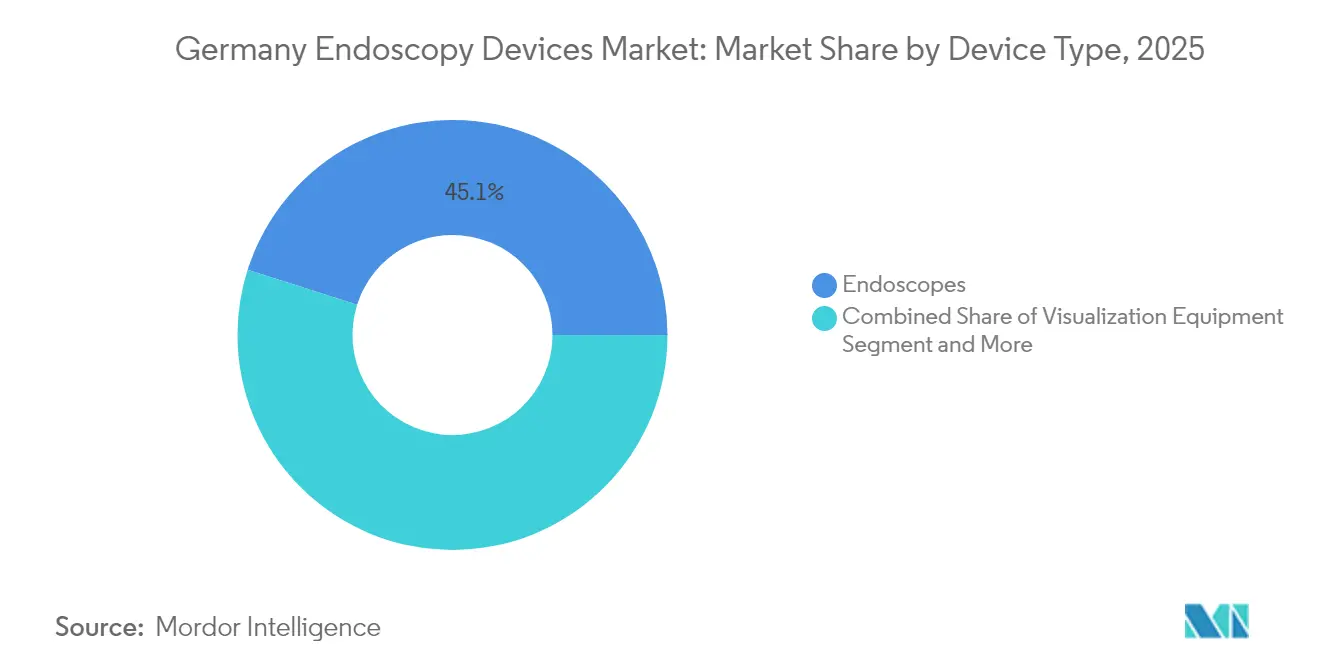
- 機器タイプ別では、内視鏡が2025年のドイツ内視鏡機器市場シェアの45.10%を占めてトップとなり、可視化機器は2031年にかけてCAGR 11.02%で拡大する見込みです。
- 用途別では、消化器内科が2025年のドイツ内視鏡機器市場規模の48.05%を占め、循環器科は2031年にかけてCAGR 9.62%で成長しています。
- エンドユーザー別では、病院が2025年のドイツ内視鏡機器市場シェアの69.10%を占め、外来手術センターは2031年にかけてCAGR 9.61%で成長すると予測されます。
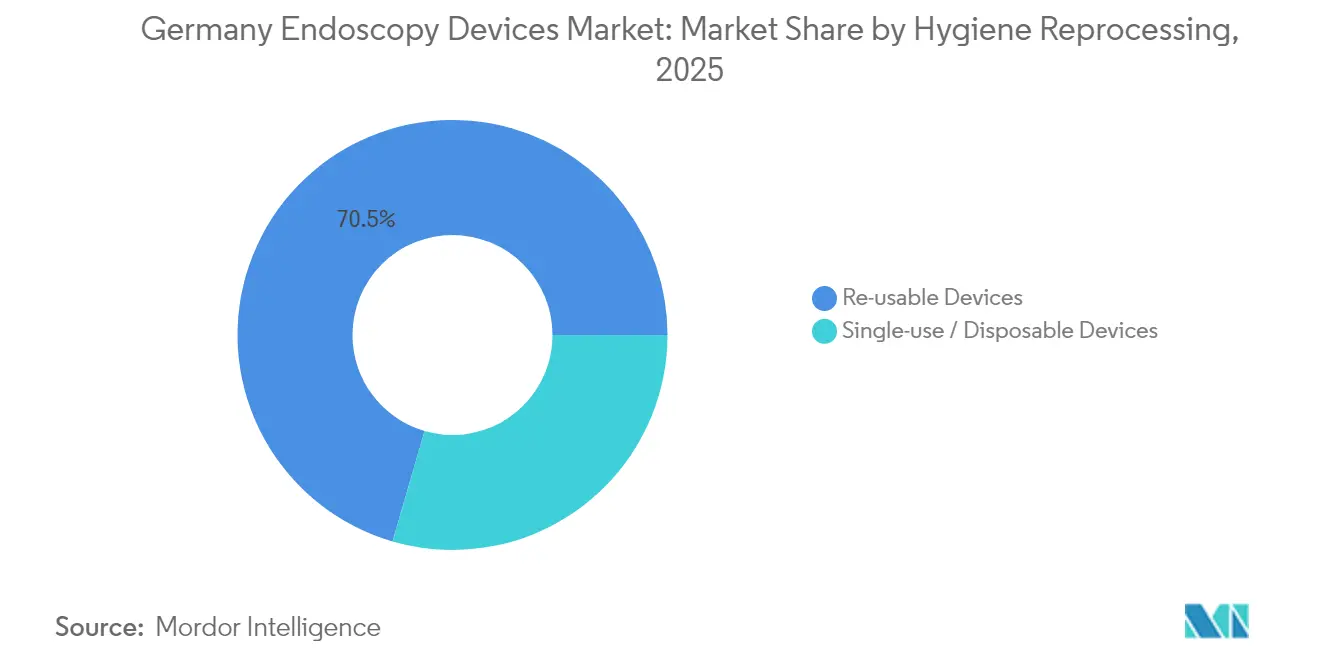
- 衛生慣行別では、再使用可能プラットフォームが2025年に70.50%のシェアを保持しているものの、単回使用システムは2031年にかけてCAGR 12.26%で加速する見通しです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
ドイツ内視鏡機器市場のトレンドとインサイト
成長要因のインパクト分析*
| 成長要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| AI支援イメージングを可能にする技術的進歩 | +1.8% | 全国の大学病院 | 中期(2~4年) |
| 低侵襲手術に対する需要の高まり | +1.5% | 都市部の医療センター | 長期(4年以上) |
| 高齢化と消化器疾患罹患率の上昇 | +2.1% | 東部諸州 | 長期(4年以上) |
| 調達を集中化するドイツ病院改革2025 | +1.2% | 公立病院 | 短期(2年以内) |
| EU医療機器規則(MDR)が推進する老朽化内視鏡の更新 | +0.9% | 全地域 | 中期(2~4年) |
| 外来遠隔内視鏡ネットワークの急増 | +0.8% | 大都市圏 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
AI支援イメージングを可能にする技術的進歩
AIプラットフォームはドイツ内視鏡機器市場を着実に変革しています。Olympusは2025年第1四半期に、クラウドベースのENDO-AIDスイート(CADDIE、CADU、SMARTIBD)を発売し、従来の白色光スクリーニングで34%に達する腺腫見逃し率の改善に取り組んでいます。ヴュルツブルク大学(University of Würzburg)での政府資金によるGI-Insightリサーチが現地のアルゴリズム改良を進め、シュレスヴィヒ=ホルシュタイン州(Schleswig-Holstein)のMHz-OCTプロジェクトがリアルタイムの3D組織マッピングを日常ワークフローに導入しています。EVIS X1アップグレードキットにより、病院はシステム全体を交換せずにAIを組み込むことが可能となり、ライストゥングスグルッペンの予算上限のもとでコスト上の優位性をもたらしています。2025年2月に発効した医療機器運用条例(Medical Devices Operator Ordinance)の規制改正により強固なサイバーセキュリティが義務付けられ、安全なクラウドインフラを持つ確立されたベンダーが、ドイツ内視鏡機器市場において明確な競争上の優位性を得ています。
低侵襲手術に対する需要の高まり
病院は在院日数を短縮し、DRG(診断群分類)支出を削減する腹腔鏡的・内腔的技術の採用を進めており、ドイツ内視鏡機器市場を牽引しています。4Kスコープ、狭帯域光観察(Narrow Band Imaging)、テクスチャー・カラー強調イメージング(Texture and Color Enhancement Imaging)の普及が、内視鏡的粘膜下層剥離術(ESD)などの複雑な処置を支援しており、1,000件以上のドイツ国内の症例で良好な成果が記録されています[1]ウルリケ・デンツァー(Ulrike Denzer)、「新しい内視鏡的処置(Neue Endoskopische Verfahren)」、Thieme、thieme-connect.de。外科医がシングルインスツルメントによる7mmまでの血管シーリングを重視するなか、THUNDERBEATのようなマルチエネルギーデバイスへの需要が拡大しています。インターベンショナル循環器科もこの傾向を反映しており、経食道処置および構造的心疾患処置が循環器科用途においてCAGR 9.85%を牽引し、機器ポートフォリオを拡充するとともに、ドイツ内視鏡機器市場における持続的な設備更新に貢献しています。
高齢化と消化器疾患罹患率の上昇
高齢者人口の増加は、高い処置ベースラインを保証します。65歳以上の人口は2024年に全人口の22%に達し、2050年までに25%を超える見込みであり、ドイツ内視鏡機器市場への需要を持続させます。2,500万人の被保険者を対象とした請求データによれば、55~64歳の女性の80%および男性の69%が10年以内に大腸内視鏡検査を受けています。組織的なスクリーニングプログラムにより大腸内視鏡の件数が増加し、治療的内視鏡処置が発見された病変を管理することで、ドイツ内視鏡機器市場全体にわたり定期的な機器更新サイクルと安定した稼働率が確保されています。
調達を集中化するドイツ病院改革2025
病院供給改善法(Krankenhausversorgungsverbesserungsgesetz)は、ライストゥングスグルッペンへの購買決定の集約を通じてベンダーへの交渉力を高め、ドイツ内視鏡機器市場における価格水準を圧縮しています。トランスフォーマツィオンスフォンズ(Transformationsfonds)は、高度な内視鏡プラットフォームと統合するデジタルシステムに資金を提供し、フォアハルテフェルギュートゥング(Vorhaltevergütung)は複雑なサービスを維持する病院を補償することで投資リスクを低減しています。全国的なサービス能力を持つサプライヤーを優遇する協調入札が進み、市場の集約が加速し、技術標準化が強化されています。
抑制要因のインパクト分析*
| 抑制要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 熟練内視鏡技師の不足 | -1.4% | 地方病院 | 長期(4年以上) |
| 高度機器の高い初期費用 | -1.1% | 小規模病院 | 中期(2~4年) |
| フルオロポリマーコンポーネントに対するEUのPFAS規制 | -0.7% | 国内メーカー | 中期(2~4年) |
| MDR再認証のバックログと一時的な供給不足 | -0.5% | 全地域 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
熟練内視鏡技師の不足
ドイツは十分なハードウェアがあるにもかかわらず、稼働率を制限する労働力不足という課題に直面しています。パートタイム志向の広がり、研修枠の制約、および都市部への人材流出により、地方の医療施設では人員が不足しています。高度な治療的処置には専門的なスキルが必要であり、AI対応システムの展開が遅れ、ドイツ内視鏡機器市場の短期的な成長が抑制されています。大規模センターへのサービス集約はこの格差を部分的に補いますが、患者の移動という障壁を生じさせています。
高度機器の高い初期費用
4KタワーおよびAIモジュールは高額な価格帯となっています。DRGマージンのもとで運営する病院は購入を先送りし、NUB(新診断・治療法)融資に頼っていますが、承認の不確実性が複数年にわたる計画立案を複雑にしています。外来センターはコスト回収のための件数ハードルが高いため、最も大きな影響を受けています。バンドルサービス契約や従量課金モデルが登場しているものの、普及は漸進的であり、ドイツ内視鏡機器市場における技術普及の速度を抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
機器タイプ別:AI統合が可視化機器の成長を牽引
可視化機器は2026年から2031年にかけて最も速いCAGR 11.02%を記録した一方、内視鏡は2025年のドイツ内視鏡機器市場の45.10%を引き続き占めています。病院は、システム全体の交換を必要とせず粘膜検出精度を高める4Kプロセッサー、OLEDモニター、AIオーバーレイモジュールへの設備投資を積極的に進めています。フレキシブルスコープは消化器科および呼吸器科への広い適用範囲から内視鏡サブセットを主導し、硬性内視鏡は耳鼻咽喉科および整形外科のニッチ分野に対応しています。カプセル内視鏡は保険償還が限られているものの、小腸の非侵襲的な観察を提供し、漸進的な売上を維持しています。
感染管理プロトコルがパンデミック後に厳格化されるなか、単回使用気管支鏡および尿管鏡の普及が加速しています。EU MDRのトレーサビリティ要件は使い捨て形式を後押しし、ベンダーは生分解性素材の改良を進めています。一方、高度な治療的処置を支援するマルチエネルギーハンドインスツルメントは引き続き不可欠であり、ドイツ内視鏡機器市場全体にわたってバランスの取れた成長が確保されています。高精細イメージングとAIアナリティクスが病院の優先調達リストを共に刷新し、可視化機器を投資の最前線に確固として位置付けています。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます


用途別:循環器科のインターベンションが成長を加速
消化器内科は2025年のドイツ内視鏡機器市場規模の48.05%を占め、全国的な大腸内視鏡プログラムおよび増加する治療的ESD件数によって支えられています。循環器科は規模が小さいものの、内視鏡的超音波検査が構造的心疾患インターベンションと融合し高解像度プローブに依存するハイブリッドワークフローを生み出すことで、最高水準のCAGR 9.62%を記録しています。呼吸器科はAI支援結節検出により安定した勢いを維持し、整形外科および婦人科は低侵襲関節鏡および子宮鏡処置を通じてスコープポートフォリオを拡充しています。
分野横断的なイノベーションにより領域の境界が曖昧となっており、OlympusのAplio i800超音波内視鏡(EUS)システムは肝臓・膵臓・胆道から心臓イメージングにまで用途を拡大し、プラットフォーム統合の具体例を示しています。処置の複雑化により多モーダル機器とリアルタイムアナリティクスへの需要が高まり、ドイツ内視鏡機器産業の各診療科における長期的な調達パイプラインが強化されています。
エンドユーザー別:外来センターが外来シフトを牽引
病院は複雑な治療的処置の集中度から、2025年のドイツ内視鏡機器市場シェアの69.10%を占めています。外来手術センターは、AOP(外来処置)の保険償還拡大による恩恵を受け、コスト効率の高いスループットの大きな大腸内視鏡プログラムを背景にCAGR 9.61%を記録しています。開業医はモバイルタワーと遠隔診察リンクを活用し、郊外地域でのスクリーニングアクセスを拡大しています。
病院は麻酔バックアップおよび緊急外科的処置への移行経路を必要とする高度なインターベンションにおいて引き続き優位性を保っています。しかし、外来センター向けに特化した携帯型可視化スタックおよびAIのSaaS(サービスとしてのソフトウェア)モジュールとの統合が近づくにつれ、参入障壁が低下し、ドイツ内視鏡機器市場内の設備予算の再配分が進んでいます。ベンダーのサービスモデルは、病院内24時間対応と開業医向けのリーンなフィールドカバレッジに区分され、ターゲットに特化した価値提案が確保されています。
衛生・再処理別:単回使用の採用が加速
再使用可能プラットフォームは2025年の売上の70.50%を占めていましたが、単回使用スコープは2031年にかけてCAGR 12.26%で先行しています。MDRのトレーサビリティ要求、連邦医薬品医療機器機構(BfArM)のより厳格な再処理規則、および残存感染リスクが、いずれも使い捨て製品を後押ししています。人件費、洗浄剤費、滅菌器の減価償却費、および計画外のダウンタイムを考慮した費用比較モデルでは、コストがほぼ同水準であることが示されています。ベンダーは植物由来ポリマーのパイロット導入やクローズドループリサイクルプログラムによって環境面での批判に対応しています。
病院は、定期スクリーニングには再使用可能な高精細大腸内視鏡を、汚染リスクの高い内視鏡的逆行性胆管膵管造影(ERCP)には単回使用十二指腸鏡を組み合わせることでリスクをヘッジしています。このような混合フリートのアプローチにより、ドイツ内視鏡機器市場の両製品ラインにわたって費用と安全性のバランスが確保され、持続的な成長が実現されています。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます
地域別分析
南部の諸州、バイエルン州(Bayern)、バーデン=ヴュルテンベルク州(Baden-Württemberg)、ノルトライン=ヴェストファーレン州(Nordrhein-Westfalen)は、大学病院の密なネットワークおよびメドテックメーカーの集積により機器需要の中核を担っています。これらの地域は地元のベンダーサポートおよび研究パートナーシップを活用して早期にAIモジュールを採用し、検証サイクルを短縮しています。ミュンヘン(München)のアカデミックセンターとスタートアップのクラスターはリビングラボとして機能し、臨床展開とフィードバックループを加速しています。
ザクセン州(Sachsen)やブランデンブルク州(Brandenburg)などの東部諸州は基準稼働率が低いものの、インフラ格差を対象とした近代化補助金により、平均を上回る成長率を示しています。ザクセン州における大腸内視鏡の普及率は18%にとどまり、南部の23%と比較すると、未開拓のポテンシャルが浮き彫りになっています。病院未来法(Hospital Future Act)に基づく連邦資金がこれらの医療過疎地域にデジタルおよびイメージングのアップグレードを誘導し、ドイツ内視鏡機器市場の長期的な見通しを向上させています。
大都市圏のハブであるベルリン(Berlin)、ハンブルク(Hamburg)、フランクフルト(Frankfurt)は、郊外クリニックと都市部の専門家を結ぶ遠隔内視鏡ネットワークを先駆けています。サテライトサイトに送られた携帯型タワーがライブ映像を中央読影センターに送り返し、アクセスを拡大しています。トゥットリンゲン(Tuttlingen)およびハンブルクの製造拠点との物流的近接性により迅速なメンテナンス対応が確保され、これらの高件数地域においてベンダー関係をさらに強固にしています。ライストゥングスグルッペンに基づく地域調達コンソーシアムが仕様を統一し、ドイツ全体にわたって購買条件を平準化しています。
規制環境
ドイツにおける内視鏡機器はEU医療機器規則(MDR)の下で規制されており、国内実施と市場監視は連邦医薬品・医療機器研究所(BfArM)が主導している。2026年の重要なコンプライアンス変更は、機器および事業者登録がドイツの国内データベース(DMIDS)からEUデータベースEUDAMEDへ移行することである。2026年5月28日以降、新規登録はEUDAMED経由となり、すでに市場に投入されている製品には2026年11月28日までの移行猶予期間が設けられている。内視鏡検査で使用される侵襲的機器(一般的にクラスIIaからIIIまで)については、臨床試験および特定の性能関連活動について引き続きBfArMの経路を通じた明確な届出および認可が必要であり、これによりドイツ向けのサプライヤー計画では、認証機関の対応能力とMDR文書化への準備が引き続き中心的な課題となっている。
衛生管理および再処理要件は、再使用可能な内視鏡群にとって引き続き主要な運用上の制約であり、KRINKO勧告およびKRINKOとBfArMによる内視鏡再処理に関する共同ガイダンスに沿って運用されている。改訂されたKRINKO付属書8の枠組みは、検証済みプロセスおよび資格を有するスタッフに対する期待水準を高めている。同時に、接続型可視化システムおよびクラウド対応AIモジュール全体でサイバーセキュリティ対応の要件が厳格化しており、NIS2関連要件は(企業規模の基準に基づき)2026年10月までに大手メーカーに対して施行される予定である。これはネットワーク化された内視鏡エコシステムに対する品質管理および市販後監視に加わる要素であり、トレーサビリティ対応かつ監査に適したポートフォリオを、MDRに準拠した再処理ガイダンスや病院のITセキュリティ要件に適合するサービスサポートとともに提供できるベンダーの価値を高めている。
競合情勢
ドイツ内視鏡機器市場は中程度に集中しており、OlympusとKARL STORZが幅広い製品ポートフォリオと組み込み型サービスネットワークを通じて主導的な地位を占めています。Olympusは2025年に発売したENDO-AIDクラウドアナリティクスを活用し、ソフトウェアアップデートをハードウェアリースにバンドルしたサブスクリプションモデルを提供しています。KARL STORZは2025年2月にmedi-Gの事業譲渡を完了し、先進的な組み立てラインによるメスキルヒ(Meßkirch)拠点の再構築により腹腔鏡コンポーネントの供給を安定させています。
AIコンピテンシーが新たな競争フロンティアとなっています。大学病院と提携するスタートアップが既存のタワーにニッチなアルゴリズムを注入しようとしていますが、MDR認証のハードルが迅速なスケーリングを阻んでいます。確立されたベンダーは内部の規制チームと既存の認定機関との関係を活用して承認を迅速化し、ドイツ内視鏡機器市場における優位性を維持しています。クラウドセキュリティプロバイダーとの協力により医療機器運用条例へのコンプライアンスが確保され、病院未来法の義務要件のもとで病院CIOにとっての差別化要因となっています。
外来センター向けの携帯型可視化ソリューションおよび単回使用スコープエコシステムに機会の空白が存在します。多国籍サプライヤーは地域の廃棄物処理業者と共同で環境リサイクル経路を開発し、持続可能性指令に対応するとともにブランドエクイティを強化しています。腺腫検出率や再入院削減への支払いを連動させる成果ベースの契約が支持を集め、従来の設備投資に関する議論を変えています。品質改善を実証するデータアナリティクスダッシュボードを提供するベンダーは、集中入札における交渉力を強化しています。
ドイツ内視鏡機器産業のリーディングカンパニー
B. Braun Melsungen AG
Stryker Corporation
Boston Scientific Corporation
KARL STORZ SE & Co. KG
Medtronic PLC
- *免責事項:主要選手の並び順不同


市場機会と将来展望
KRINKO付属書8および関連するKRINKO/BfArMの再処理ガイダンスは、再処理の複雑さと文書化の負担を軽減するソリューションに特有の余地を生み出しており、高リスクワークフロー向けの滅菌済み単回使用スコープや、トレーサビリティを強化した再処理しやすい再使用可能設計が含まれる。熱に弱い内視鏡の再処理に関する2024年の改訂には、明確なサンプリング手法とスタッフ資格の目標が含まれており、分散した内視鏡ユニット全体で標準化された検証済み再処理経路への需要を後押ししている。スコープ、洗浄消毒装置の互換性、トレーニング、および監査ルーチンに沿ったデジタルログを組み合わせて提供するサプライヤーが恩恵を受ける立場にある。
ドイツを拠点とする能力構築および統合戦略もまた、画像診断、スコープ、手術用内視鏡システム全体における近い将来のイノベーションおよびポートフォリオ刷新の動きを示している。2026年3月、Erbe Elektromedizinはゼクサウにコンピテンスセンター「Erbe Vision GmbH」を設立し、内視鏡およびカメラシステム向けの画像診断R&Dを集約することで、可視化技術の反復開発および治療用プラットフォームとの統合の迅速化を支援している。同時に、SHS Capitalが統合内視鏡グループ(EMOS Technology、InnoView、ILO electronic、Micon)を支援していることは、光学系および部品供給の確保とMDRの市販後要件への対応を目的とした継続的な投資を裏付けている。単回使用製品およびプラットフォームの開発も引き続き成熟しており、KARL STORZは2026年3月、既存の可視化プラットフォームとの互換性を目的として設計された滅菌済み単回使用気管支鏡「FIVE S 6.5」についてFDAの認可を取得した。これはドイツの病院および外来センターにおける、混合機器群と総所有コストをめぐる調達に関する議論に影響を与える可能性がある。
最近の業界動向
- 2026年6月:Medtronic社とKARL STORZ社は、統合耳鼻咽喉科手術ソリューションへのアクセスを拡大するための戦略的提携を発表し、Medtronic社のシステムとKARL STORZ社の内視鏡機器を組み合わせた。この提携は、可視化技術、機器、ワークフロー統合が共同開発される統合手技プラットフォームへの移行を強化するものであり、病院の購買担当者向けにより標準化された提供パッケージを支えるものである。
- 2025年2月:KARL STORZ社はmedi-G社の事業譲渡を完了し、組立能力を強化したメスキルヒ工場の再構築を進めた。この動きにより、腹腔鏡検査やその他の内視鏡隣接分野向けの部品供給が強化され、集中調達枠組みの下で事業を行うドイツのプロバイダーにとって供給の強靭性とサービスの継続性が改善された。
- 2024年9月:Olympus社は欧州の泌尿器科内視鏡検査向けに、真の4Kセンサーと狭帯域光観察(NBI)を統合した4Kカメラヘッド「CH-S700-08-LB」を発表した。この発売により日常的な処置における基本的な可視化性能が向上し、タワー全体の交換を必要とせずに画質改善に焦点を当てたアップグレードサイクルを後押しした。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
この市場は、診断および治療目的の低侵襲処置のためにドイツで販売・使用される内視鏡機器の収益を対象としている。これには、内視鏡、内視鏡手術用器具、および画像診断と処置アクセスを支援する可視化システムが含まれる。
対象範囲外:内視鏡処置に特化していない無関係な外科用資本設備および一般的な手術室インフラは対象に含まれない。
セグメンテーション概要
- 機器タイプ別
- 内視鏡
- フレキシブル内視鏡
- 硬性内視鏡
- カプセル内視鏡
- 使い捨て・単回使用内視鏡
- 内視鏡的処置機器
- 可視化機器
- 内視鏡
- 用途別
- 消化器内科
- 呼吸器科
- 整形外科手術
- 循環器科
- 婦人科および泌尿器科
- その他の臨床用途
- エンドユーザー別
- 病院
- 外来手術センター
- 開業医・外来クリニック
- 衛生・再処理別
- 再使用可能機器
- 単回使用・使い捨て機器
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、ドイツで購入・使用されているものを把握することから始まり、それを処置需要および病院の購買パターンに結びつける。医療活動指標についてはドイツ連邦統計庁(Destatis)、疾病負担の背景についてはロベルト・コッホ研究所、比較可能な利用状況の指標についてはOECDヘルスステティスティクスなどの公開情報源を使用している。
前提条件を現実的に保つため、臨床的および規制上の背景は欧州医薬品庁や欧州特許庁(イノベーション強度の把握のため)などの情報源を用いて相互検証されている。続いて、内視鏡ガイドラインの変更やスクリーニングの受診状況を追跡する医学会の刊行物や査読付き学術誌を参照する。企業の年次報告書、投資家向けプレゼンテーション、プレスリリースは製品構成や価格動向の把握に役立ち、企業財務データや特許データベースへの有料購読は、公開情報が乏しい部分を補完する。これらの情報源は例示であり、データ収集、検証、および明確化のために他にも多くの公開および独自情報源が使用された。
一次インタビューおよび調査
一次情報は、病院の調達チーム、内視鏡検査を実施する臨床医、販売代理店、および設置・保守を支援するサービスパートナーとのインタビューおよび構造化調査を通じて収集されている。これはドイツ単独の市場であるため、公立病院と私立病院の購買行動の違いに焦点を当て、処置件数が集中する主要な州における価格設定および更新サイクルを検証した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップティア:35% | 経営幹部(CXO):15% |
| ミドルティア:48% | 機能・部門リーダー:31% |
| 小規模プレイヤー:17% | マネージャー:54% |
市場規模算定と予測
規模算定は、ドイツにおける処置需要と医療提供能力を用いて機器支出を再構築するトップダウン方式から始まり、内視鏡機器を構成する製品グループに整合させる。合計値の妥当性を確保するため、可視化タワーおよび内視鏡についてサンプリングした平均販売価格に推定設置台数を乗じるなど、選択的なボトムアップ方式による近似値と照合している。また、付属品や手術用器具の装着率についてチャネルチェックも行っている。
主要なモデル入力には、内視鏡処置件数およびスクリーニング参加率、ビデオプロセッサーおよびスコープの設置ベース更新サイクル、該当する場合の再使用可能製品と単回使用製品の使用割合、病院の資本予算の動向、および画像診断のアップグレード(HDから4Kへ)や再処理要件に連動した想定価格推移が含まれる。直接的なボトムアップの算定が完了できない箇所については、インタビューからのフィードバックによって制約された範囲ベースの前提を用いて対応し、公開されている輸入・生産動向と照合して確認している。
予測にあたっては、選択的処置件数の現実的な変動、病院の調達時期、および技術更新の波を見通しに反映できるよう、シナリオ分析を使用している。最終的な予測経路は、実務者および調達担当者から得られた意見の合意方向に基づいて選択される。
データ検証および更新サイクル
数値を確定する前に、算出結果は処置件数の傾向、資本設備の更新ロジック、および処置あたりの想定支出額といった独立した指標と比較される。大きな乖離は精査・修正され、外れ値は早期に特定される。第二のアナリストによるレビューでは、前提条件、通貨の取り扱い、成長要因が一貫して適用されているかを確認する。
モデルは毎年更新され、新たな処置ガイドライン、病院の資金調達の変化、技術の変遷が反映される。価格や需要に影響を与えうる重大な出来事が発生した場合には、中間的な更新が行われる。公開の直前には最終確認を行い、最新の公開指標およびインタビューから得られた知見が、クライアントに提供される市場見解に反映されていることを確認する。
Mordor Intelligenceによるドイツ内視鏡機器市場規模と他の公表推計値との比較
ドイツの内視鏡機器市場に関する公表値は、テーマの枠組みが同じであっても、チームが同じ機器区分、基準年、または購買チャネルを対象としていない場合に異なる可能性がある。また、ある推計が出荷額により重点を置き、別の推計が処置需要および設置ベースの更新に重点を置くかによっても差異が生じ得る。
本比較において最も大きな差異の要因は、手術用機器を市場全体として扱うか、あるいは一構成要素として扱うか、そして現年度を2023年、2025年、2026年のいずれとするかであり、これは通貨換算のタイミングおよび価格推移に影響する。また、この差異は、画像診断のアップグレードが病院および外来診療の現場にどれほど速く浸透すると想定されているか、および調達計画の変化に応じて予測がどれほど頻繁に更新されるかも反映している。そのため、Mordor Intelligenceが行っているように、内視鏡、手術用機器、可視化装置を明確に区別する対象範囲および更新の徹底が重要となる。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論の限界 |
|---|---|---|
| Mordor Intelligence | USD 2.51 B (2025) | |
| 市場調査出版社A | USD 2.34 B (2023) | より古い基準年と異なる予測期間を使用しており、想定される価格推移曲線は2023年の調達状況により近い形で固定されているため、後年のサイクルアップグレードや基準年後の需要正常化を過小評価する可能性がある。 |
| グローバルコンサルティング会社B | USD 0.53 B (2023) | 内視鏡機器全体ではなく、内視鏡手術用機器のみを対象としているため、内視鏡や可視化システムは対象範囲の大部分から除外されており、これが合計値を必然的に小さくしている。 |
この表から、最も大きな差異は対象範囲、特に単一の機器カテゴリーが市場全体として報告されている場合に生じること、また価格設定および更新時期の基準としてどの年が選ばれているかによって生じることが分かる。処置需要、更新サイクル、および現実的な価格変動に基づいて入力を追跡可能な状態に保つことで、最終的な数値はバランスが取れたものとなり、後日新たなデータが追加された際にも、隠れた前提を用いることなく同じ手順を繰り返すことができる。


レポートで回答される主な質問
2026年のドイツ内視鏡機器市場の規模はどのくらいですか?
市場は2026年に26億9,000万米ドル規模であり、CAGR 7.19%で拡大し、2031年までに38億1,000万米ドルに達すると予測されています。
最も急速に成長している機器セグメントはどれですか?
AI統合と4K解像度に牽引される可視化機器が、2031年にかけてCAGR 11.02%で成長しています。
単回使用スコープの普及を推進しているものは何ですか?
感染管理の優先事項、MDRのトレーサビリティ、およびPFAS素材規制が病院を使い捨て内視鏡へと移行させており、CAGR 12.26%で成長しています。
外来センターが成長にとって重要な理由は何ですか?
AOPの枠組みに基づく保険償還が外来処置を優遇し、外来手術センターがCAGR 9.61%で成長することを可能にしています。
病院改革2025は購買にどのような影響を与えますか?
ライストゥングスグルッペンの仕組みが調達を集中化し、数量割引を確保して全国的に品質基準を統一化しています。
最も未開拓のポテンシャルを持つ地域はどこですか?
大腸内視鏡の利用率が全国平均を下回るザクセン州やブランデンブルク州などの東部諸州が、より高い成長機会を提供しています。
最終更新日:



