
サイバー防衛における生成人工知能(AI)市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 20.58 十億米ドル |
| 市場規模 (2031) | 66.05 十億米ドル |
| 成長率 (2026 - 2031) | 26.27 % |
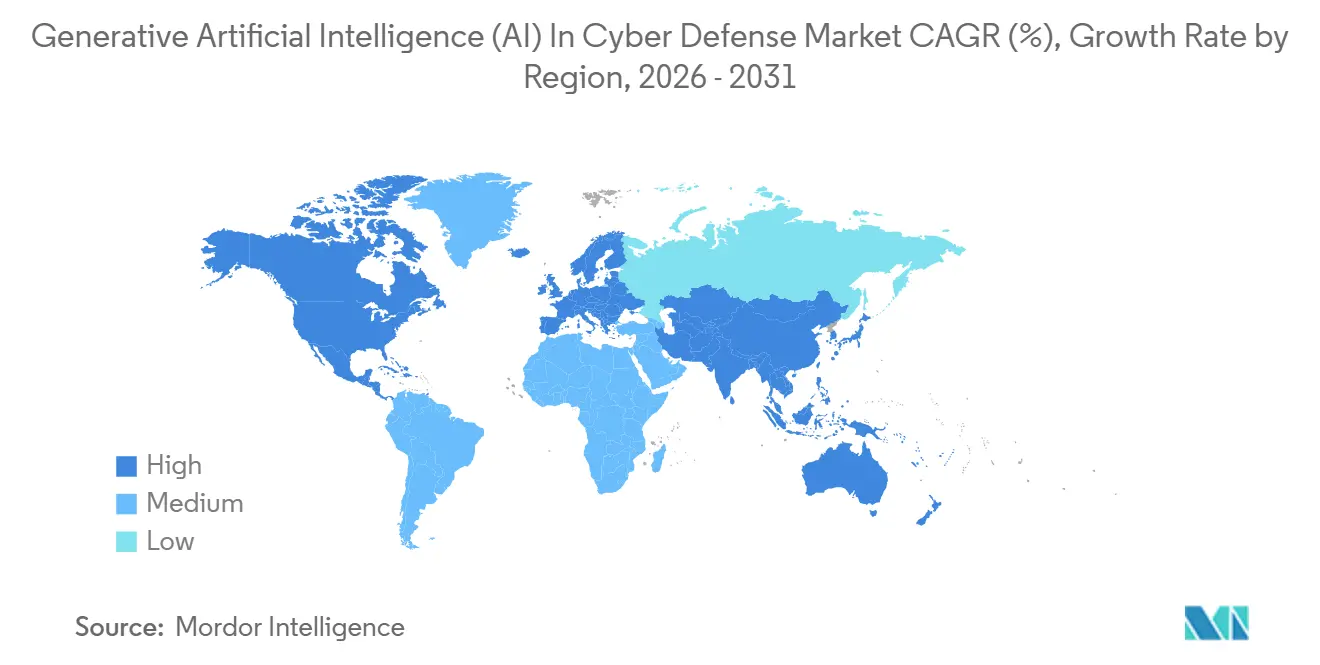
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
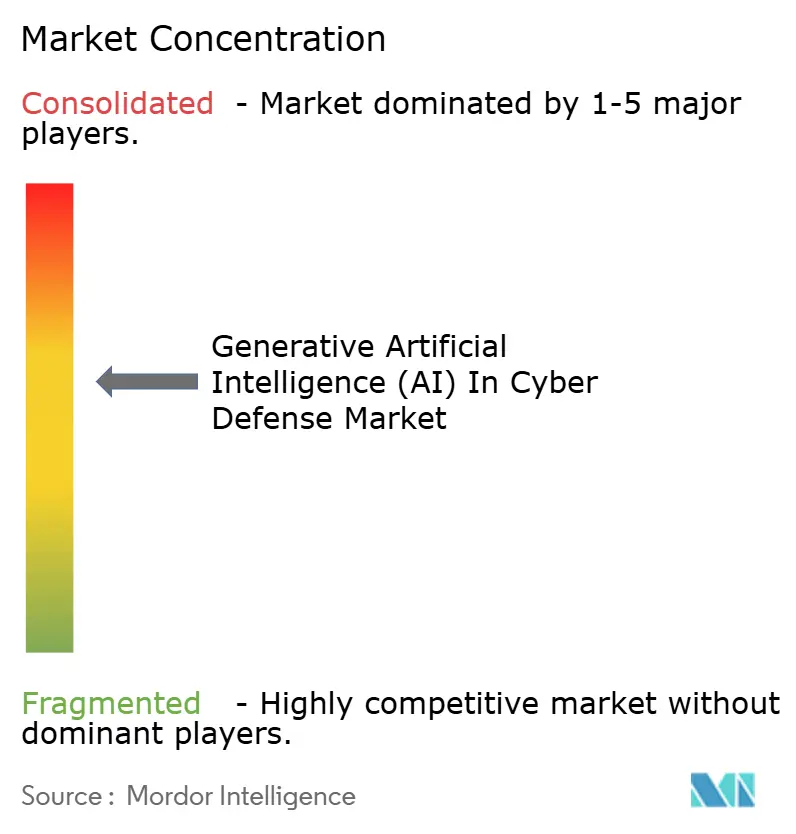
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるサイバー防衛における生成人工知能(AI)市場分析
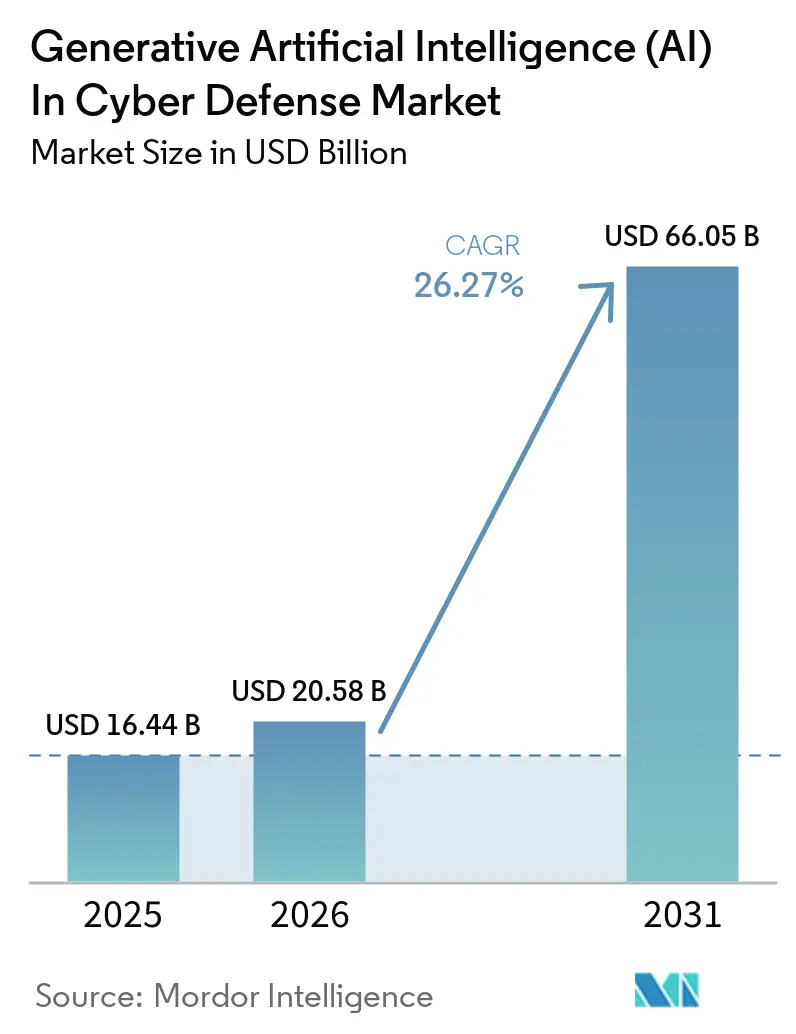
サイバー防衛における生成人工知能(AI)市場規模は、2025年の164.4 ビリオン 米ドルから2026年には205.8 ビリオン 米ドルに拡大し、2031年までに660.5 ビリオン 米ドルに達する見込みで、2026年から2031年にかけてCAGR 26.27%で成長すると予測されます。成長を支えているのは、AIを活用したフィッシング、ディープフェイクによるソーシャルエンジニアリング、自動化された偵察活動の急速な拡大であり、これらはライブ環境においてルールベースのセキュリティツールの有効性を低下させています。また、企業はアラート量の増加、断片化されたテレメトリ、経験豊富なアナリスト不足という課題を抱えるセキュリティチームの負担を軽減するためにこれらのプラットフォームを導入しています。需要は検知だけにとどまらず拡大しており、購入者は現在、規制された運用モデルに適合した監査ログ、説明可能なアクション、ガバナンスコントロールを求めています。既存のプラットフォームベンダーが最先端モデルを広範なセキュリティスイートに組み込む一方、AIネイティブ企業はエクスポージャー管理、LLMセキュリティ、自律的な調査ワークフローに注力しており、競争は激化しています。これにより、予測期間を通じてソフトウェア、マネージドサービス、ハイブリッドデプロイメント、AIガバナンスツールにおける力強い成長の余地が生まれています。
主要レポートのポイント
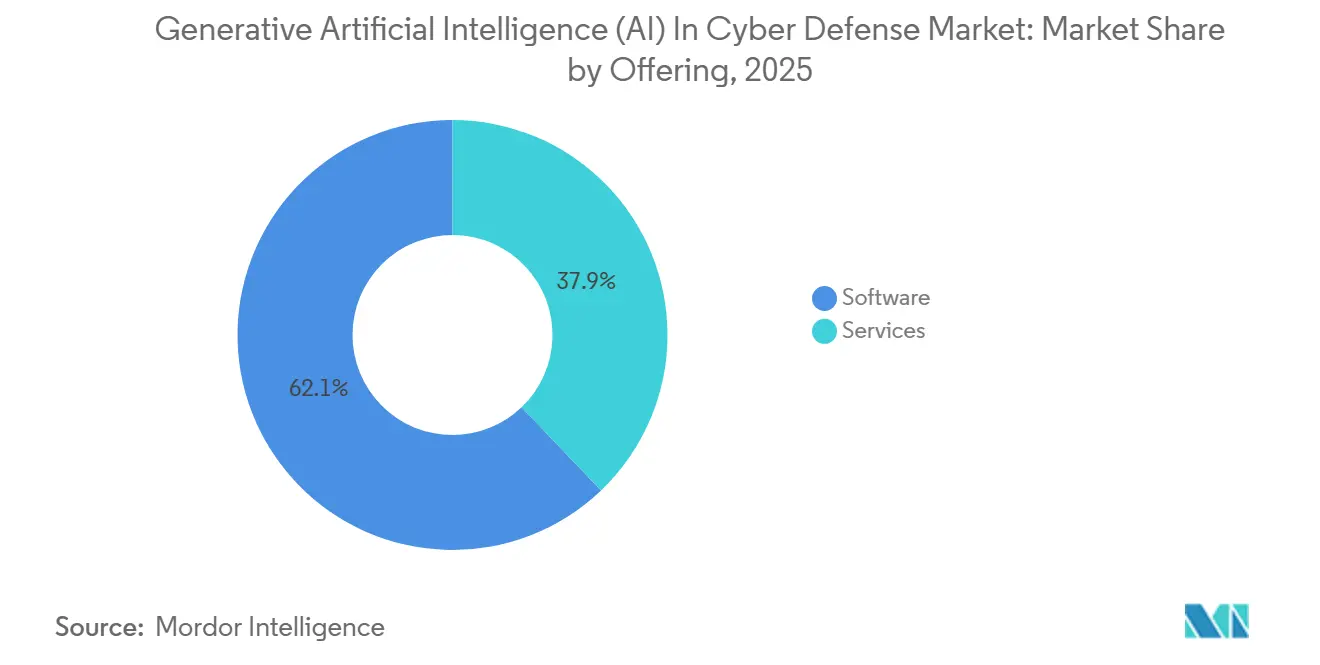
- 提供形態別では、ソフトウェアが2025年のサイバー防衛における生成人工知能(AI)市場においてシェア62.14%を占め、サービスは2031年にかけてCAGR 27.41%で拡大すると予測されます。
- アプリケーション別では、セキュリティオペレーションおよびSOC拡張が2025年にシェア20.18%を占め、エクスポージャー管理およびセキュリティポスチャー分析はサイバー防衛における生成人工知能(AI)市場において2031年にかけてCAGR 27.52%で成長すると予測されます。
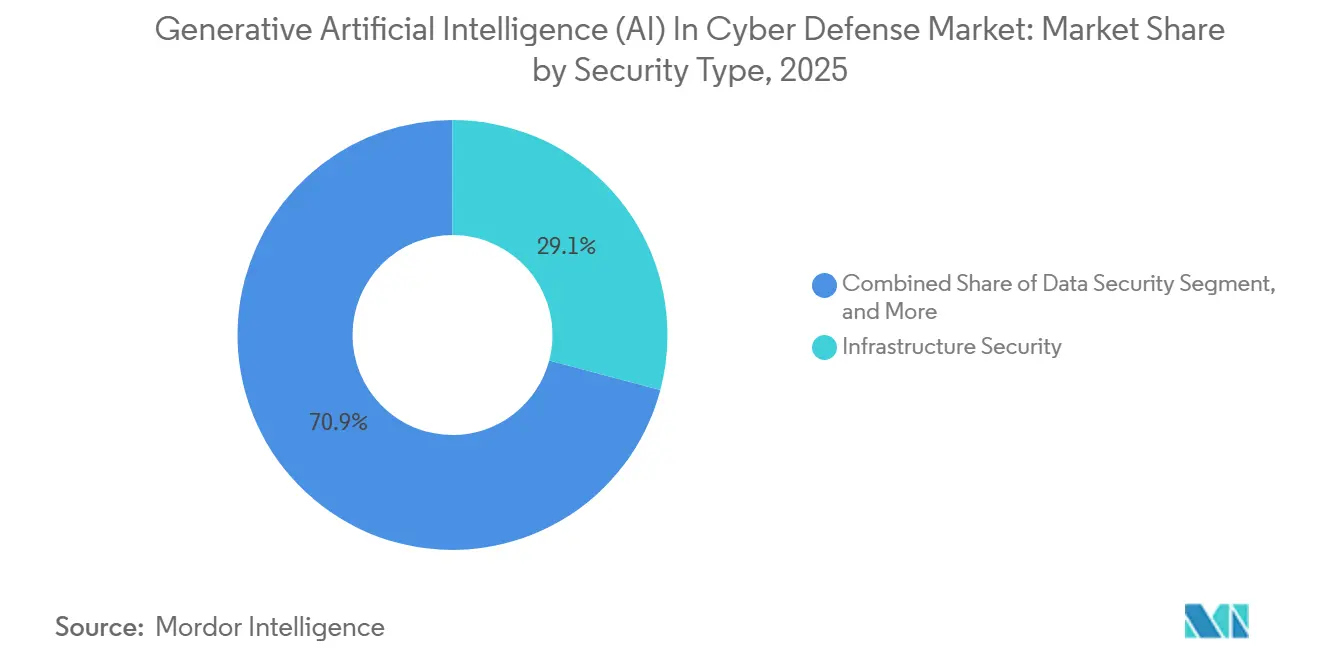
- セキュリティタイプ別では、インフラストラクチャセキュリティが2025年のサイバー防衛における生成人工知能市場においてシェア29.11%を占め、データキュリティは2031年にかけてCAGR 27.63%で拡大すると予測されます。
- デプロイメント別では、クラウドが2025年のサイバー防衛における生成AIの市場においてシェア55.12%を占め、ハイブリッドは2031年にかけてCAGR 27.74%で拡大すると予測されます。
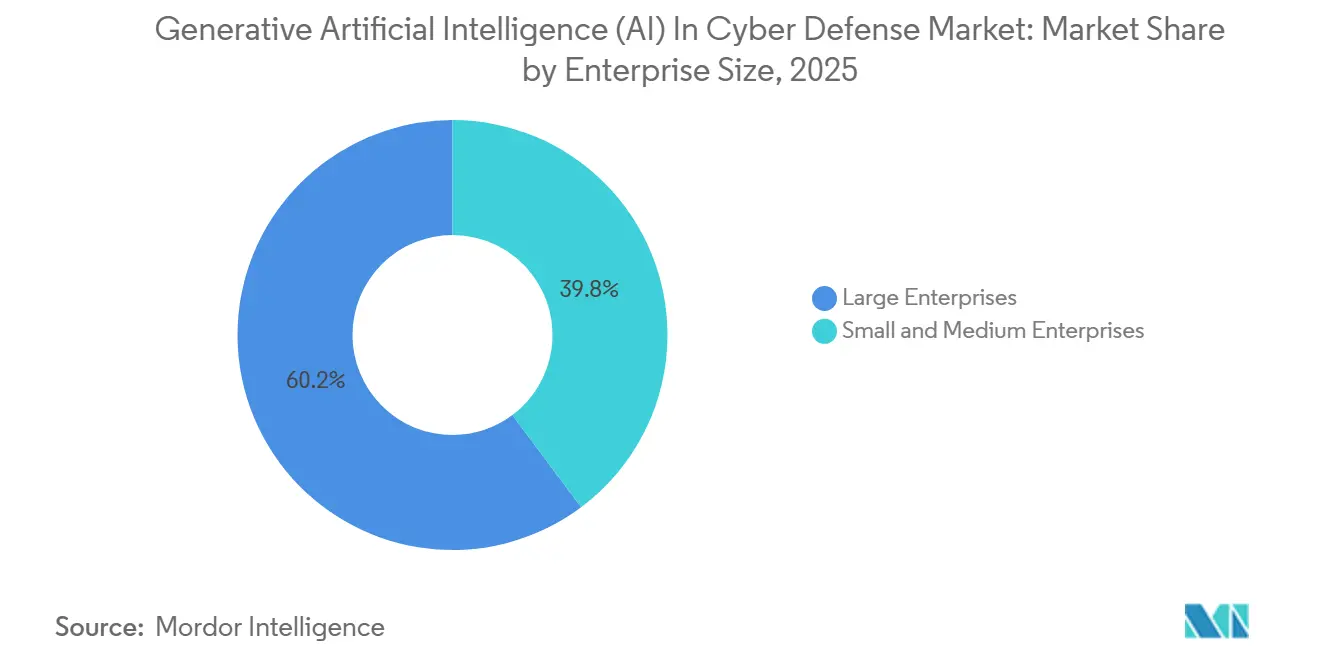
- 企業規模別では、大企業が2025年のサイバー防衛における生成人工知能(AI)市場においてシェア60.21%を占め、中小企業は2031年にかけてCAGR 27.85%で成長すると予測されます。
- エンドユーザー産業別では、BFSIが2025年のサイバー防衛における生成AIの市場においてシェア18.14%を占め、ヘルスケアおよびライフサイエンスは2031年にかけてCAGR 27.96%で拡大すると予測されます。
- 地域別では、北米が2025年のサイバー防衛における生成人工知能(AI)市場においてシェア33.19%を占め、アジア太平洋地域は2031年にかけて最高のCAGR 28.07%を記録すると予測されます。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| AIを活用した攻撃量と速度の増大 | +5.5% | グローバル | 短期(2年以内) |
| モデル、データ、APIレイヤーにわたるAI攻撃対象領域の拡大 | +4.8% | グローバル(北米およびヨーロッパで特に顕著) | 短期(2年以内) |
| アナリスト不足を補うためのセキュリティオペレーションセンターの自動化 | +4.1% | グローバル(北米、英国、オーストラリアで先行) | 中期(2〜4年) |
| 規制産業におけるAIガバナンスおよび監査可能性要件 | +3.2% | 北米およびEU(APACコアへの波及) | 中期(2〜4年) |
| マルチテナントの生成AIワークロードに対するコンフィデンシャルコンピューティング需要 | +2.4% | 北米、ヨーロッパ、APACコア | 長期(4年以上) |
| 敵対的レッドチーミングおよびシミュレーション需要 | +1.8% | グローバル(北米で先行集中) | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
AIを活用した攻撃量と速度の増大
サイバー防衛における生成人工知能(AI)市場は、AIを活用したフィッシング、ディープフェイクによるなりすまし、自動化された偵察活動の急増から恩恵を受けており、これらは人間主導のレビューサイクルを上回るスピードで進行しています。Zscalerは、2025年1月から12月にかけてネットワーク全体で大規模に収集したシグナルに基づき、413,524件のAI生成フィッシングサイトのインスタンスを報告しており、攻撃者がいかに迅速にこれらのキャンペーンを産業化しているかを示しています。[1] IBMも、2025年の侵害の6件に1件がAI主導の攻撃を伴い、主にフィッシングとソーシャルエンジニアリングの規模拡大に使用されたと報告しており、攻撃的AIがすでに測定可能な運用上の影響を持つことを確認しています。英国国家サイバーセキュリティセンターは、AIがサイバー攻撃の量と影響の両方をほぼ確実に増大させると述べており、特にソーシャルエンジニアリングにおいては、文法や翻訳の誤りがもはや従業員にって信頼できる警告サインではなくなっています。したがって、サイバー防衛における生成人工知能(AI)市場は、アナリストの速度ではなく機械の速度で動作する検知、トリアージ、レスポンスエンジンへとシフトしています。購入者はまた、単一のワークフローでメール、アイデンティティ、ブラウザ、クラウドチャネルにわたる大量のAI生成ルアーを追跡できるツールにより高い価値を置いています。[2]
モデル、データ、APIレイヤーにわたるAI攻撃対象領域の拡大
サイバー防衛における生成人工知能(AI)市場はまた、エンタープライズAIデプロイメントの普及によっても牽引されており、これによりプロンプトレイヤー、モデルの動作、トレーニングデータ、接続されたAPIにわたる新たなリスクが生じています。OWASPは2025年の大規模言語モデルアプリケーション向けトップ10において、プロンプトインジェクションを主要な脆弱性クラスとして特定しており、これにより多くの企業がAI固有のモニタリングを実験的な追加機能ではなくコアコントロールとして扱うようになりました。[3] CrowdStrikeは2025年12月に、AIプロンプトおよびエージェントインタラクションレイヤーが最も急速に成長するエンタープライズ攻撃対象領域の一つになったと述べており、AIネイティブワークフロー向けに構築されたコントロールへの需要を強化しました。新しいAIアプリケーションが追加されるたびに、モデル、アイデンティティ、データリネージ、ツールコールにわたる信頼の境界が増加し、サイバー防衛における生成人工知能(AI)市場において再利用されたペリメーターコントロールの有効性が低下しています。この変化により、モデルの動作を観察し、プロンプトを検証し、エージェントのインタラクションを監視し、疑わしいAPIの動きをリアルタイムでフラグ立てできるプラットフォームへの支出が増加しています。また、AIセキュリティの役割を従来のサイバー防衛を超えて、モデルガバナンスとランタイムポリシー施行にまで拡大しています。
アナリスト不足を補うためのセキュリティオペレーションセンターの自動化
サイバー防衛における生成人工知能(AI)市場は、熟練したセキュリティスタッフの長年にわたる不足を背景に勢いを増しており、自動化は任意のアップグレードではなく実際的な必要性となっています。SANS 2025 SOC調査では、回答者の79%がSOCですでにAIまたは機械学習ツールを使用していたものの、定義されたワークフローに統合していたのはわずか36%であり、ベンダーがまだ対処できる重大な運用上のギャップがあることを示しています。Fortinelの2026年分析では、AIとセキュリティ自動化を使用した組織は手動の方法を使用した組織よりも98日早く侵害を特定・封じ込め、インシデントあたり平均222万 米ドの節約が見込まれると指摘しています。SentinelOneは2026年6月にPurple AI エージェンティック調査を全顧客に開放し、自律的な深層フォレンジック調査がすでにライブの商業的能力になりつつあることを示しました。したがって、サイバー防衛における生成人工知能(AI)市場は、AIをアナリストのアシスタントとしてではなく、主要な調査レイヤーとして位置づける方向へ移行しています。この変化は、誤検知を減らし、トリアージを加速し、より大きなテレメトリ資産にわたって限られたシニア人材を活用しなければならない組織にとって最も重要です。[4]
規制産業におけるAIガバナンスおよび監査可能性要件
サイバー防衛における生成人工知能(AI)市場はまた、金融サービス、ヘルスケア、重要インフラにおけるガバナンス要件によっても形成されており、これらの分野では説明可能で監査可能なセキュリティ上の意思決定が購買プロセスの一部となっています。EU AI法は2026年8月2日からハイリスクAIの義務を施行可能とし、第15条では精度、堅牢性、サイバーセキュリティコントロールを要求しており、これにより監査証跡と継続的モニタリングの価値が直接的に高まっています。NISTは2025年12月にNISTIR 8596の予備草案を公表し、人工知能のためのサイバーセキュリティフレームワークプロファイルを提供し、企業がAIシステムリスクを管理しサイバー防衛にAIを活用するための参照点として機能しています。IBMは2025年に、63%の組織がAIを管理またはシャドーAIを制限するためのガバナンスポリシーを持たず、AIモデル侵害の97%が適切なAIアクセスコントロールを持たない組織で発生したと報告しました。これらの状況により、規制審査に耐えられるログツール、AIポスチャー管理、外部テスト、ガバナンスサービスに対するサイバー防衛における生成人工知能(AI)市場の需要が拡大しています。自律的なアクションを平易な言葉で説明できるベンダーは、予測期間を通じて監視がより正式になるにつれて、より強固な立場を維持する可能性があります。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算%) | 地理的関連性 | 響の時間軸 |
|---|---|---|---|
| AIセキュリティ検証のための標準化されたベンチマークの欠如 | -2.2% | グローバル | 短期(2年以内) |
| 自律的なセキュリティアクションに対する責任の不確実性 | -1.9% | 北米およびEU | 中期(2〜4年) |
| レガシーセキュリティスタックとの統合上の摩擦 | -1.5% | グローバル(ヨーロッパおよびAPACで集中) | 中期(2〜4年) |
| 動的なAI環境における誤検知削減のための高いチューニング労力 | -1.2% | グローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
AIセキュリティ検証のための標準化されたベンチマークの欠如
サイバー防衛における生成人工知能(AI)市場は、購入者がライブの敵対的条件下でベンダーのパフォーマンスを比較するための広く受け入れられた方法を持っていないため、エンタープライズ採用の遅れという課題に直面しています。NISTIR 8596はまだ予備段階にあり、AIサイバーセキュリティ整合のための最も目立つ公開フレームワークの一つがまだ最終ステータスに達していないことを意味します。MITREのAI保証ランドスケープは50以上のフレームワークと66の保証ニーズをマッピングしており、この分野には多くの重複する参照があるものの、企業が調達において自信を持って使用できる単一の標準ベンチマークが存在しないことを示しています。OWASPの人工知能セキュリティ検証標準の取り組みは有用なテスト可能な要件を追加していますが、より成熟したエンタープライズセキュリティ標準と同じ制度的重みをまだ持っていません。したがって、サイバー防衛における生成人工知能(AI)市場は依然としてベンダーのデモンストレーションとケーススタディに過度に依存しており、これにより販売サイクルが長くなり、確立されたブランドを持つ大手既存企業が有利になる可能性があります。これはまた、購入者がAIセキュリティ支出を測定可能な保険やボードレベルのリスク成果と結びつける能力を弱めます。
自律的なセキュリティアクションに対する責任の不確実性
サイバー防衛における生成人工知能(AI)市場はまた、直接的な人間の承認なしにトラフィックをブロックし、認証情報を隔離し、セッションを終了するシステムをめぐる法的・運用上の不確実性によっても制約されています。EU AI法第14条はハイリスクAIシステムに対して意味のある人間の監視を要求しており、これは応答レイテンシの削減から価値を引き出すセキュリティツールとの間に緊張を生み出しています。IBMの2025年の調査結果では、AI関連の侵害の97%が適切なAIアクセスコントロールが欠如していた場所で発生したと示されており、適切に管理されていない自律性がリスクを軽減するのではなく拡大する可能性があるという見解を支持しています。したがって、規制されたセクターの法務チームと調達チームは、ベンダーが技術的なステップを自動化できる場合でも、高影響なアクションに対して人間が承認するループを依然として好んでいます。サイバー防衛における生成人工知能(AI)市場は、安全な運用境界がより明確になるまで、完全自律型レスポンスよりも支援型レスポンスの採用が強まり続ける可能性があります。この制約は成長を止めるものではありませんが、金融、ヘルスケア、重要インフラにおける最高価値のユースケースへのシフトを遅らせます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
提供形態別:
ソフトウェアがリードを維持し、サービスが最速の成長を記録ソフトウェアは2025年のサイバー防衛における生成人工知能(AI)市場の62.14%を占め、AIネイティブプラットフォームがエンタープライズ購入者にとって主要な調達単位であり続けることを確認しました。サイバー防衛における生成人工知能(AI)市場のこの部分には、セキュリティコパイロット、AIセキュリティプラットフォーム、脅威インテリジェンスツール、セキュリティアナリティクスエンジン、脆弱性管理プラットフォームが含まれており、これらは現在セキュリティスタックの中心に近い位置に置かれています。プラットフォームのバンドルがそのリードを強化しており、Microsoftは2026年4月20日から段階的なロールアウトを通じてSecurity CopilotをMicrosoft 365 E5に含めると発表し、インストールベース全体でAIセキュリティ採用への増分的な障壁を低下させました。Microsoftはまた2026年5月に、マルチモデルのエージェンティックスキャンハーネスがWindowsネットワーキングスタックで16件の未知の脆弱性を発見したと述べており、ソフトウェアプラットフォームが支援から直接的な発見・検証作業へと移行していることを示しています。その結果、サイバー防衛における生成人工知能(AI)産業の購入者は、ソフトウェアを単一の環境にわたって脅威の解釈、調査支援、修復ガイダンスを統合するコントロールレイヤーとして扱うようになっています。
サービスは2031年にかけてCAGR 27.41%で拡大すると予測されており、サイバー防衛における生成人工知能(AI)市場において最も成長の速い提供形態となっています。成長は、マネージドAIセキュリティオペレーション、敵対的レッドチーミング、AIガバナンスサポート、多くの内部チームがまだ独自に運用できない継続的モニタリングプログラムから生まれています。IBMは2026年6月にOpenAI Daybreak Cyber Partner Programに参加し、IBMとRed Hatからの50億 米ドルのコミットメントを背景に、Project Lightwellの下でAI搭載アプリケーションセキュリティサービスを開始しており、サービスがAI対応デリバーを中心に再構築されていることを示しています。サービスのより高い成長率はまた、多くの企業が監査証跡、ポリシーコントロール、測定可能な成果を持つ反復可能な運用モデルにAIプラットフォームを変換するための支援を必要としているという現実を反映しています。したがって、サイバー防衛における生成人工知能(AI)産業は、ソフトウェアがプラットフォームレイヤーを構築し、サービスがそれを効果的に維持するための希少な専門知識を提供するブレンドモデルへと移行しています。
アプリケーション別:
SOCワークフローが支出をリードし、エクスポージャー管理がより速く成長セキュリティオペレーションおよびSOC拡張は2025年のサイバー防衛における生成人工知能(AI)市場の20.18%を占め、現在の支出において最大のアプリケーション領域となりました。このシェアは、購入者がシミュレーション、コンテンツ生成、ポスチャー管理などのより広範なユースケースに拡大する前に、アナリストの過負荷を軽減するという即時の圧力を反映しています。SANS 2025 SOC調査では広範なAI採用が見られたものの、ワークフローの成熟度は限られており、これはSOC拡張がサイバー防衛における生成人工知能(AI)市場において引き続き第一波の予算を引き付ける理由を説明するのに役立ちます。脅威インテリジェンス、セキュリティコンテンツ生成、セキュリティ自動化は密接に関連したフォローオン購入として残っており、SOCコパイロットから始める組織は通常、インシデントレスポンスサイクルに沿った隣接タスクにAIを拡張するためです。敵対的シミュレーションとレッドチーミングも、AIを活用した攻撃が静的なプレイブックが対応できるよりも速く変化するにつれて、予算の優先度を高めています。
エクスポージャー管理およびセキュリティポスチャー分析は2031年にかけてCAGR 27.52%で拡大すると予測されており、サイバー防衛における生成人工知能(AI)市場において最も成長の速いアプリケーションとなっています。このパターンは、成熟したセキュリティチームが単にアラートレビュー能力を追加するのではなく、悪用される前に悪用可能なギャップを特定することに向けて限界投資を移していることを示しています。SentinelOneは2026年4月にWayfinder Frontier AIサービスを開始し、AnthropicのClaude Opus 4.7と攻撃・防御の専門家を組み合わせて継続的な攻撃対象領域の発見と優先順位付けされた修復を行っており、このアプリケーションがどのように商業化されているかの直接的な例です。生成モデルは現在、クラウド、アイデンティティ、エンドポイント、モデルレイヤーのシグナルを十分に速く接続し、以前の手動分析よりも明確なエクスポージャーマップを生成できます。したがって、サイバー防衛における生成人工知能(AI)市場は、反応的なセキュリティサポートからプロアクティブなリスク定量化とAI固有のポスチャー管理へと拡大しています。
セキュリティタイプ別:
インフラストラクチャセキュリティがリードし、データセキュリティが加速インフラストラクチャセキュリティ2025年のサイバー防衛における生成人工知能(AI)市場規模の29.11%を占め、サイバー防衛における生成人工知能(AI)市場において最大のセキュリティタイプとしての地位を維持しました。購入者は依然として、モデルレベルのコントロールが完全な価値を提供できる前に強化しなければならない最初のレイヤーとして、ネットワーク、クラウド、エンドポイント保護を扱っています。このセグメント内では、ネットワークセキュリティが既知のシグネチャではなく異常な横方向の移動を探す行動検知によって再形成されており、攻撃者が生成ツールでパターンを変化させるにつれてより重要になっています。クラウドセキュリティも、企業がAIファクトリー、マルチテナント推論環境、トレーニングデータリポジトリとライブモデル間のリンクを保護しなければならないため、大きな投資を引き付けています。アプリケーションセキュリティとアイデンティティおよびアクセス管理は、特にゼロトラストプログラムがアクセス決定のためのAI支援異常検知を組み込み始めるにつれて、重要な隣接レイヤーとして残っています。
データセキュリティは2031年にかけてCAGR 27.63%で成長すると予測されており、サイバー防衛における生成人工知能(AI)市場において最も成長の速いセキュリティタイプとなっています。ドライバーは明確で、トレーニングデータセット、モデルウェイト、プロンプト、推論出力が現在、二次的な技術的成果物ではなく高価値のビジネス資産として扱われているためです。IBMは2025年に、13%の組織がAIモデルまたはアプリケーションに関するセキュリティインシデントを経験し、それらのインシデントの97%が適切なAIアクセスコントロールが欠如していた場所で発生したと報告しました。SentinelOneは2026年2月にAIセキュリティプラットフォームをデータセキュリティポスチャー管理機能で拡張し、データ取り込みからランタイム実行にわたる範囲をカバーしており、主要ベンダーがAI固有のリスクに向けて従来のデータ保護を再配置していることを示しています。したがって、サイバー防衛における生成人工知能(AI)市場は、静的なデータ分類からAIパイプライン全体にわたる継続的な発見、アクセスコントロール、ポリシー施行へと移行しています。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
デプロイメント別:
クラウドが優位を維持し、ハイブリッドがより速く拡大クラウドは2025年のサイバー防衛における生成人工知能(AI)市場シェアの55.12%を占め、ほとんどのデプロイメントが依然としてSaaSデリバリー、弾力的なコンピューティング、継続的なテレメトリ取り込みを好むことを示しています。サイバー防衛における生成人工知能(AI)市場がクラウドデプロイメントを好むのは、モデルの更新、クロステナントインテリジェンス共有、リアルタイムデータ処理がそのアーキテクチャ内でスケールしやすいためです。2025年および2026年にリリースまたは拡張された主要プラットフォーム(Microsoft Security CopilotおよびCrowdStrike Falcon AIRRを含む)はクラウドネイティブサービスとして設計されており、製品レイヤーでのハイパースケーラー依存を強化しています。オンプレミスデプロイメントは、データ取り扱い規則がパブリッククラウドインフラの使用を制限する防衛、政府、機密環境では依然として重要です。これにより、クラウドがリードを維持しながら、高度に管理された環境での合アーキテクチャのスペースも確保されています。
ハイブリッドは2031年にかけてCAGR 27.74%で拡大すると予測されており、サイバー防衛における生成人工知能(AI)市場において最も成長の速いデプロイメントモデルとなっています。これは、AIのスケーラビリティを求めながらも、すべての機密ワークロードを共有パブリック環境に置くことができない規制された企業のニーズを反映しています。コンフィデンシャルコンピューティングコンソーシアムは2026年4月に、ハードウェアで強制された信頼をAIセキュリティインフラの基盤的な部分として扱うべきと主張し、機密推論とデータ移動をより厳密に保護するハイブリッドモデルを支持しました。CrowdStrikeとNVIDIAも2026年3月にSecure-by-Design AI Blueprintを発表し、FalconプロテクションをNVIDIA OpenShellのエージェントランタイムに組み込み、ハイブリッドおよびコンフィデンシャルアーキテクチャが実用的なデプロイメントへと移行していることを示しました。したがって、サイバー防衛における生成人工知能(AI)市場では、ハイブリッドがイノベーションの速度とより厳格なコントロールの両方を必要とするヘルスケア、金融サービス、防衛の購入者にとって好ましいルートになる可能性があります。
企業規模別:
大企業が支出をコントロールし、中小企業がより強い成長を記録大企業は2025年のサイバー防衛における生成人工知能(AI)市場シェアの60.21%を占め、マルチベンダースイート、専用AIテスト、カスタマイズされたコパイロット統合に資金を提供する能力を反映しました。サイバー防衛における生成人工知能(AI)市場のこの部分は、大規模な侵害による財務的エクスポージャーが重大であるため、より高い初期支出を正当化できる組織によってリードされています。IBMは、米国における平均侵害コストが2025年に1,022万 米ドルに達したと報告しており、大企業が数百万ドル規模のセキュリティ近代化プログラムを支援できる理由を説明しています。MicrosoftのSecurity Copilotのより広範なロールアウトと2026年のMicrosoft 365 E7 Frontier Suiteの発売も、プレミアムAIセキュリティ機能が大規模組織を念頭に置いてパッケージ化されていることを示しました。このセグメントの調達は、大規模な購入者がより少ないベンダー、より統合されたデータ、より明確なガバナンスを求めるにつれて、ポイントツールからプラットフォーム統合へと移行しています。
中小企業は2031年にかけてCAGR 27.85%で成長すると予測されており、サイバー防衛における生成人工知能(AI)市場において最も成長の速い規模コホートとなっています。主な理由は、AI搭載のマネージド検知・レスポンスが、価格設定と運用モデルがもはや社内のフロンティアAI専門知識を必要としない段階に達しつつあるためです。SentinelOneは2026年6月にLevelBlueと提携し、マネージド検知・レスポンスおよびAI搭載SIEMサービスを提供し、内部スタッフが限られた購入者向けにAIセキュリティがどのようにパッケージ化されているかを示しました。中小企業はまた、より大きな規制された企業から外側に向かって移動しているサプライチェーンセキュリティの期待とコンプライアンス要件からの高る圧力に直面しています。したがって、サイバー防衛における生成人工知能(AI)市場は、マネージドチャネルが採用の摩擦と運用の複雑さを低下させるにつれて、大企業の購入者を超えて拡大しています。
エンドユーザー産業別:
BFSIが需要を支え、ヘルスケアおよびライフサイエンスがより速く成長BFSIは2025年のサイバー防衛における生成人工知能(AI)市場の18.14%を占め、現在の採用において最大のエンドユーザー垂直市場となりました。このセクターは高い侵害コスト、密度の高い監視、成熟したデジタルオペレーションを組み合わせており、AI対応防衛のビジネスケースを他の多くの垂直市場よりも検証しやすくしています。IBMは、金融サービスの侵害が2025年に平均556万 米ドルであったと報告しており、より速い検知、不正防止、レスポンス自動化への継続的な支出を支持しています。政府・公共行政、ITおよび通信、エネルギーおよびユーティリティ、石油・ガスも、高価値システムを運用し持続的な攻撃圧力に直面しているため、強い需要をもたらしています。ホワイトハウスは2026年6月に連邦機関に対してAI脆弱性検知のための助成金支援を特定するよう指示しており、AIセキュリティツールの公共部門での使用も政策的な注目を受けていることを示しています。
ヘルスケアおよびライフサイエンスは2031年にかけてCAGR 27.96%で拡大すると予測されており、サイバー防衛における生成人工知能(AI)市場において最も成長の速い垂直市場となっています。IBMは、ヘルスケアの侵害が2025年に平均742万 米ドルで、ライフサイクルが279日であったと報告しており、14年連続でこのセクターが最高の侵害コストレベルを維持していることを示しています。米国病院協会は2026年2月に、健康データ侵害の影響を受けた個人数が2020年の2,700万人から2024年には2億5,900万人に増加したと述べており、エクスポージャーがいかに急速に拡大したかを示しています。AI採用の増加、長い侵害ライフサイクル、患者データの機密性の組み合わせが、病院、支払者、ライフサイエンス組織をより早期の調達計画へと押し進めています。したがって、サイバー防衛における生成人工知能(AI)市場では、ヘルスケアが慎重な採用者から予測期間を通じて最も強い成長エンジンの一つへと移行しています。
地域分析
北米の生成人工知能(AI)サイバー防衛市場
北米は2025年における生成人工知能(AI)サイバー防衛市場規模の33.19%を占め、生成人工知能(AI)サイバー防衛市場において最大の地域セグメントとしての地位を維持した。米国は、大企業連邦政府機関、および主要ベンダーが同一のエコシステムに集中しているため、引き続き需要の中核を担っている。ホワイトハウスは2026年6月に大統領令を発令し、AIの脆弱性検出に向けた助成金経路を含む先進的なAIイノベーションとセキュリティへの連邦支援を指示し、この分野に対する政策的後ろ盾を強化した。カナダもまた、2025年度予算において5年間で9億2,560万カナダドル(6億6,210万米ドル)を大規模な国家AIインフラに配分したことで地域基盤に貢献し、関連するAIセキュリティ管理への需要を強化した。この地域の強みは、Microsoft、CrowdStrike、Palo Alto Networks、SentinelOne、International Business Machines Corporation、およびGoogle LLCの存在によってさらに強化されており、これらの企業は他の多くの地域よりも速いペースで商用プラットフォームのリリースと拡張を続けている。
欧州およびアジア太平洋の生成人工知能(AI)サイバー防衛市場
欧州は生成人工知能(AI)サイバー防衛市場において引き続き第2位の地域ブロックを維持しており、アジア太平洋は2031年までにCAGR 28.07%という最も高い成長率を記すると予測されている。欧州の需要パターンは、2026年8月2日に高リスク条項が施行されたEU AI法によって強く形成されており、監視、ロギング、およびガバナンスツールへの直接的な需要を生み出している。ドイツ、英国、フランスが主要な地域の中核を担っており、ドイツ産業界はAI駆動の運用技術保護に投資し、英国国家サイバーセキュリティセンターは公表された脅威評価を通じて企業の導入を指導している。アジア太平洋は、デジタルトランスフォーメーション、国家主導のサイバー優先施策、およびクラウドネイティブの成長が中国、インド、日本、韓国、オーストラリア全体でアドレス可能な基盤を拡大しているため、より速いペースで拡大している。NRIセキュアテクノロジーズは2026年2月に、日本の生成AIの活用率が2024年の65.3%から2025年には83.2%に上昇したと報告しており、現在の利用が社内業務からシステムレベルのセキュリティ展開へと深化するにつれて、将来的な大きな転換機会が示唆されている。
南米および中東・アフリカの生成人工知能(AI)サイバー防衛市場
南米は生成人工能(AI)サイバー防衛において引き続き新興市場であり、ブラジルとアルゼンチンが主要な需要の中心地となっている。ブラジルは、銀行およびデジタル金融プロバイダーがより厳格なデジタルバンキングおよびデータ保護への要求に応えるためにAI駆動の不正監視およびサイバー防衛を活用していることから、より進んだ導入国となっている。中東およびアフリカはより不均一であり、サウジアラビアとアラブ首長国連邦がAIおよびサイバー防衛に積極的に投資している一方、サブサハラアフリカの多くの地域は展開の成熟度においてより初期段階にある。生成人工知能(AI)サイバー防衛市場は、fintechの成長、クラウドの整備、国家デジタルプログラム、およびコンプライアンスへの期待がAIネイティブなセキュリティツールのより大きな基盤を生み出すにつれて、両地域において徐々に深化していく可能性が高い。
競合ランドスケープ
サイバー防衛における生成人工知能(AI)市場は適度に統合されており、少数の大規模プラットフォームベンダーが強固なポジションを維持しながら、専門プロバイダーがより狭いユースケースにわたって競争を続けています。Microsoft、CrowdStrike、Palo Alto Networks、SentinelOne、IBM、Googleは、インストール済み顧客基盤、より深いテレメトリプール、スイッチングコストを高める可能性のある広範な製品パッケージングから恩恵を受けています。同時に、AIネイティブの挑戦者は、既存スイートにまだギャップがあるエクスポージャー管理、LLMセキュリティ、ガバナンスに焦点を当てた製品を使用して注目を集めています。したがって、サイバー防衛における生成人工知能(AI)市場は2つのレベルで競争的であり、プラットフォームの幅が大企業の取引を決定し、ニッチの深さが急速に動くワークフローカテゴリーを決定します。この構造により、最大のベンダーが流通と統合において明確な優位性を持っているにもかかわらず、市場が高度に集中することを防いでいます。
大手ベンダーは、プラットフォームバンドル、フロンティアモデルパートナーシップ、ターゲットを絞った買収という3つの主要な戦術を使用して、サイバー防衛における生成人工知能(AI)市場でのポジションを強化しています。Palo Alto Networksは2026年5月にPortkeyの買収を完了し、Prisma AIRSにAIゲートウェイを構築し、エージェント、アプリケーション、モデルインタラクションを保護するためのコントロールプレーンを強化しました。CrowdStrikeは2026年3月にAWS、Anthropic、NVIDIA、OpenAI、Salesforceを含むパートナーとともにCharlotte AI AgentWorksエコシステムを立ち上げ、パートナー主導のエコシステムがセキュリティプラットフォーム戦略の一部になりつつあることを示しました。SentinelOneは2026年6月にPurple AI エージェンティック調査を全顧客に開放し、AI支援の調査だけでなく、ゼロクリックの自律的な調査へとカテゴリーを押し進めました。これらの動きは、ベンダーが検知品質だけでなく、自律性、ガバナンス、ライブセキュリティワークフロー全体で新しいモデル機能をいかに迅速に運用化できるかについても競争していることを示しています。
ホワイトスペースの機会は、サイバー防衛における生成人工知能(AI)市場において、主権推論保護、マルチエージェントオーケストレーションセキュリティ、より小規模な組織向けの手頃なAIガバナンスツールに集中しています。これにより、焦点を絞った企業が最初からフルプラットフォームスイートを置き換えようとせずにポジションを構築する余地が生まれます。エージェンティックSOCは主要な戦場であり続ける可能性が高く、監視を維持しながら調査を自動化できるベンダーが、予算がパイロットからスケールされたデプロイメントへと移行するにつれて優位性を得るはずです。サイバー防衛における生成人工知能(AI)市場はまた、ランタイムモニタリング、明確な監査証跡、および
サイバー防衛における生成人工知能(AI)産業リーダー
-
Microsoft Corporation
-
International Business Machines Corporation
-
Palo Alto Networks, Inc.
-
CrowdStrike, Inc.
-
Fortinet, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
生成人工知能(AI)サイバー防衛市場 このレポートでカバーされる企業
- Microsoft Corporation
- International Business Machines Corporation
- Google LLC
- CrowdStrike, Inc.
- Palo Alto Networks, Inc.
- SentinelOne, Inc.
- Darktrace Holdings Limited
- Fortinet, Inc.
- Zscaler, Inc.
- Trellix
- Check Point Software Technologies Ltd.
- Cisco Systems, Inc.
- Trend Micro Incorporated
- Sophos Limited
- Rapid7, Inc.
- Tenable Holdings, Inc.
- BlackBerry Limited
- Abnormal Security Corporation
- Snyk Limited
- Lakera Inc.
最近の産業開発事情 生成人工知能(AI)サイバー防衛市場
- 2026年6月:IBMはOpenAI Daybreak Cyber Partner Programへの参加を発表し、IBMとRed Hatからの50億 米ドルのコミットメントを背景に、Project Lightwellの下でAI搭載アプリケーションセキュリティサービスを開始しました。このサービスはオープンソースソフトウェアサプライチェーンに焦点を当て、機械の速度でソフトウェアの脆弱性を特定・検証するよう設計されています。
- 2026年6月:SentinelOneはPurple AI エージェンティック調査を全顧客に開放し、Singularityプラットフォーム上でゼロクリックの自律的に開始された深層フォレンジック脅威調査を可能にしました。同社は同時に、プラットフォーム全体でAI搭載セキュリティ作業のための統一通貨としてSingularity Creditsを導入しました。
- 2026年6月:CrowdStrikeはFalcon AIRRをDatabricks、Google Cloud、Microsoft Azure、Kong、LiteLLMを含むAIゲートウェイパートナーに拡張し、エンタープライズAPIエコシステム全体に集中型AIセキュリティコントロールプレーンを提供し、大規模な相関脅威検知を可能にしました。
- 2026年6月:Palo Alto NetworksとDatabricksは、Prisma AIRS APIとDatabricks Unity AIゲートウェイの統合を発表し、AIエージェント、モデル、MCPサーバー、アプリケーションのランタイムセキュリティを組み込み、企業がポリシー主導の可視性やコンプライアンスポスチャーを犠牲にするこなくAIワークロードをスケールできるようにしました。
グローバルサイバー防衛における生成人工知能(AI)市場レポートの範囲
サイバー防衛における生成人工知能(AI)市場は、生成AIを活用してサイバーセキュリティオペレーションを強化し、脅威検知を自動化し、進化するサイバーリスクに対する防御を強化するプラットフォームとサービスで構成されています。これらのソリューションには、実用的なインサイトを生成し、ワークフローを自動化し、敵対的攻撃をシミュレートしてレジリエンスを向上させるAI駆動のコパイロット、脅威インテリジェンスプラットフォーム、脆弱性管理システム、セキュリティアナリティクスツールが含まれます。
サイバー防衛における生成人工知能(AI)市場レポートは、提供形態(ソトウェア〔セキュリティコパイロット、AIセキュリティプラットフォーム、脅威インテリジェンスプラットフォーム、セキュリティアナリティクスプラットフォーム、脆弱性管理プラットフォーム〕、サービス)、アプリケーション(セキュリティオペレーションおよびSOC拡張、脅威インテリジェンスおよび脅威分析、脆弱性管理およびエクスポージャー分析、セキュリティコンテンツ生成、セキュリティ自動化およびオーケストレーション、敵対的シミュレーションおよびレッドチーミング)、セキュリティタイプ(インフラストラクチャセキュリティ〔ネットワークセキュリティ、クラウドセキュリティ、エンドポイントセキュリティ〕、アプリケーションセキュリティ、アイデンティティおよびアクセス管理、データセキュリティ)、デプロイメント(クラウド、オンプレミス、ハイブリッド)、企業規模(大企業、中小企業)、エンドユーザー産業(政府・公共行政、産業製造、小売・電子商取引、輸送・物流、エネルギーおよびユーティリティ、石油・ガス、ITおよび通信、メディアおよびエンターテインメント、教育・研究機関、ヘルスケアおよびライフサイエンス、銀行・金融サービス・保険(BFSI))、地域(北米、南米、ヨーロッパ、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| ソフトウェア | セキュリティコパイロット |
| AIセキュリティプラットフォーム | |
| 脅威インテリジェンスプラットフォーム | |
| セキュリティアナリティクスプラットフォーム | |
| 脆弱性管理プラットフォーム | |
| サービス |
| セキュリティオペレーションおよびSOC拡張 |
| 脅威インテリジェンスおよび脅威分析 |
| 脆弱性管理およびエクスポージャー分析 |
| セキュリティコンテンツ生成 |
| セキュリティ自動化およびオーケストレーション |
| 敵対的シミュレーションおよびレッドチーミング |
| インフラストラクチャセキュリティ | ネットワークセキュリティ |
| クラウドセキュリティ | |
| エンドポイントセキュリティ | |
| アプリケーションセキュリティ | |
| アイデンティティおよびアクセス管理 | |
| データセキュリティ |
| クラウド |
| オンプレミス |
| ハイブリッド |
| 大企業 |
| 中小企業 |
| 政府・公共行政 |
| 産業製造 |
| 小売・電子商取引 |
| 輸送・物流 |
| エネルギーおよびユーティリティ |
| 石油・ガス |
| ITおよび通信 |
| メディアおよびエンターテインメント |
| 教育・研究機関 |
| ヘルスケアおよびライフサイエンス |
| 銀行・金融サービス・保険(BFSI) |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| ヨーロッパ | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| その他のヨーロッパ | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | 中東 | サウジアラビア |
| アラブ首長国連邦 | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他のアフリカ | ||
| 提供形態別 | ソフトウェア | セキュリティコパイロット | |
| AIセキュリティプラットフォーム | |||
| 脅威インテリジェンスプラットフォーム | |||
| セキュリティアナリティクスプラットフォーム | |||
| 脆弱性管理プラットフォーム | |||
| サービス | |||
| アプリケーション別 | セキュリティオペレーションおよびSOC拡張 | ||
| 脅威インテリジェンスおよび脅威分析 | |||
| 脆弱性管理およびエクスポージャー分析 | |||
| セキュリティコンテンツ生成 | |||
| セキュリティ自動化およびオーケストレーション | |||
| 敵対的シミュレーションおよびレッドチーミング | |||
| セキュリティタイプ別 | インフラストラクチャセキュリティ | ネットワークセキュリティ | |
| クラウドセキュリティ | |||
| エンドポイントセキュリティ | |||
| アプリケーションセキュリティ | |||
| アイデンティティおよびアクセス管理 | |||
| データセキュリティ | |||
| デプロイメント別 | クラウド | ||
| オンプレミス | |||
| ハイブリッド | |||
| 企業規模別 | 大企業 | ||
| 中小企業 | |||
| エンドユーザー産業別 | 政府・公共行政 | ||
| 産業製造 | |||
| 小売・電子商取引 | |||
| 輸送・物流 | |||
| エネルギーおよびユーティリティ | |||
| 石油・ガス | |||
| ITおよび通信 | |||
| メディアおよびエンターテインメント | |||
| 教育・研究機関 | |||
| ヘルスケアおよびライフサイエンス | |||
| 銀行・金融サービス・保険(BFSI) | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 南米 | ブラジル | ||
| アルゼンチン | |||
| その他の南米 | |||
| ヨーロッパ | ドイツ | ||
| 英国 | |||
| フランス | |||
| イタリア | |||
| スペイン | |||
| ロシア | |||
| その他のヨーロッパ | |||
| アジア太平洋 | 中国 | ||
| インド | |||
| 日本 | |||
| 韓国 | |||
| オーストラリア | |||
| その他のアジア太平洋 | |||
| 中東・アフリカ | 中東 | サウジアラビア | |
| アラブ首長国連邦 | |||
| その他の中東 | |||
| アフリカ | 南アフリカ | ||
| ナイジェリア | |||
| その他のアフリカ | |||
レポートで回答される主要な質問
サイバー防衛における生成人工知能(AI)市場の現在の規模はどのくらいですか?
市場規模は2026年に205.8 ビリオン 米ドルで、2031年までに660.5 ビリオン 米ドルに達すると予測されており、2026年から2031年にかけてCAGR 26.27%で成長します。
サイバー防衛における生成AIの成長を牽引しているものは何ですか?
主なドライバーは、AIを活用した攻撃の高速化、モデルとAPIにわたるより広いAI攻撃対象領域、アナリスト不足、規制されたセクターにおける強化されたガバナンス要件です。
どの提供形態が採用をリードし、どれがより速く成長していますか?
ソフトウェアが2025年にシェア62.14%でリードし、サービスは2031年にかけてCAGR 27.41%でより速く成長すると予測されています。
クラウドがリードしながらハイブリッドがより速く成長しているのはなぜですか?
クラウドがリードしているのは、AIセキュリティプラットフォームがスケーラブルなコンピューティングと継続的なテレメトリ処理から恩恵を受けるためであり、ハイブリッドがより速く成長しているのは、規制された購入者が機密ワークロードに対してより厳格なコントロールを必要とするためです。
最も重要な購入者はどの産業ですか?
BFSIは高い侵害コストと規制圧力により2025年にシェア18.14%でリードし、ヘルスケアおよびライフサイエンスは2031年にかけてCAGR 27.96%で最速の成長が予測されています。
将来の拡大において最も重要な地域はどこですか?
北米は2025年にシェア33.19%でリードし、アジア太平洋地域はデジタルトランスフォーメーションと政府主導のセキュリティ優先事項が採用を拡大するにつれて、CAGR 28.07%で最速の成長が予測されています。