
ガソリン直接噴射市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 市場規模 (2026) | 10.19 十億米ドル |
| 市場規模 (2031) | 14.71 十億米ドル |
| 成長率 (2026 - 2031) | 7.61 % |
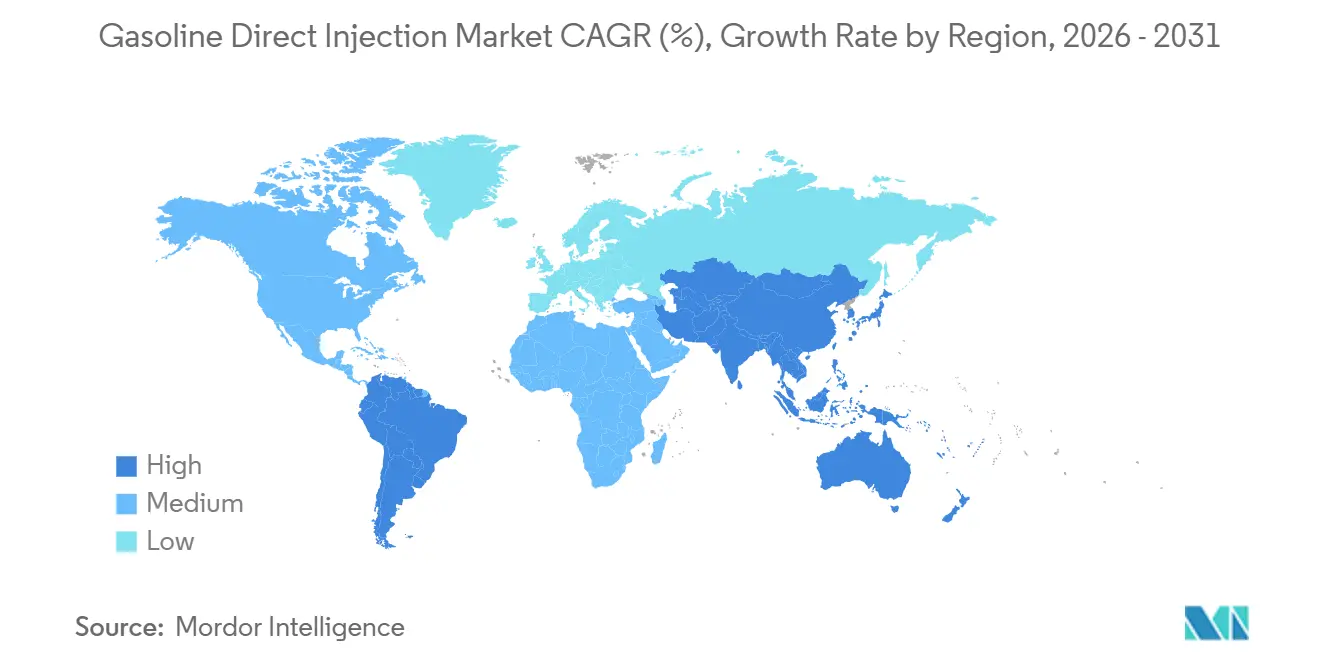
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるガソリン直接噴射市場分析
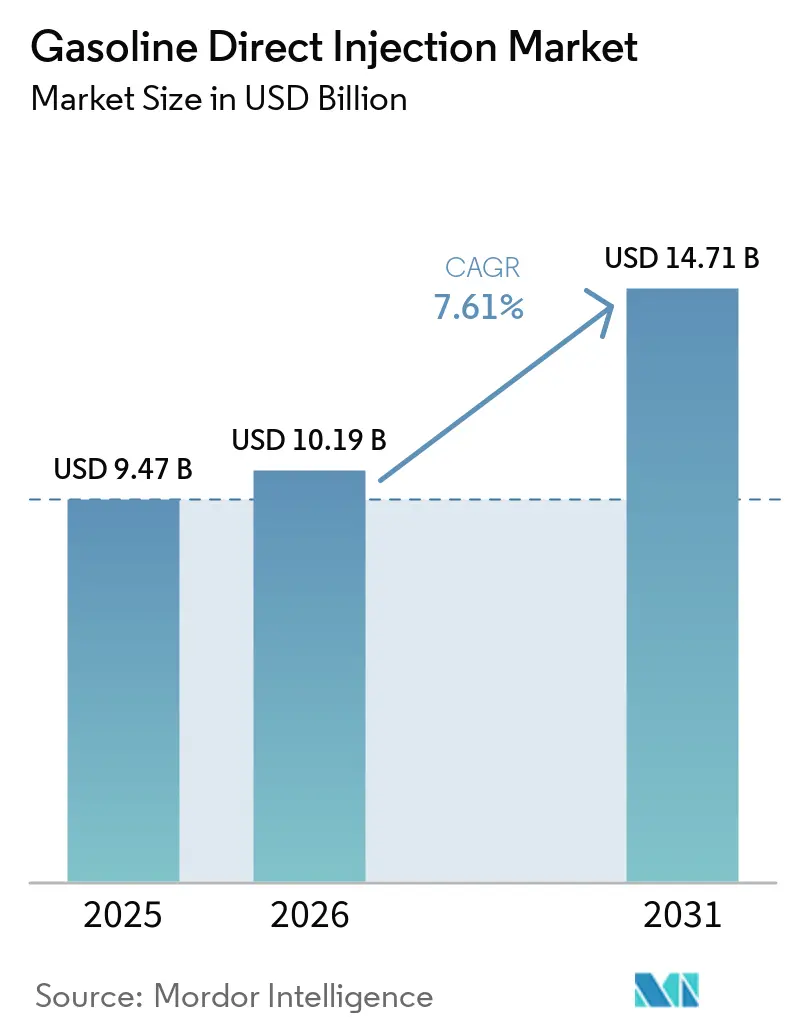
ガソリン直接噴射市場規模は2025年に9.47 ビリオン 米ドルと評価され、2026年の10.19 ビリオン 米ドルから2031年には14.71 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは7.61%です。この成長軌跡は、より厳格な排出規制と不均一な電気自動車普及のバランスを取るために高圧噴射を戦略的に活用する自動車メーカーの動向を反映しています。実走行排出ガス試験、粒子数閾値、および車載燃料消費モニタリングに関する規制の収束が、特に350バールシステムへの移行を中心にGDIのアップグレードを加速させています。マイルドハイブリッドおよびプラグインハイブリッド構成が搭載台数に占める割合が増加しており、ハイブリッド化も重要な成長要因となっています。これにより、純粋な内燃機関の台数が横ばいになる中でも、ガソリン直接噴射市場は成長を維持しています。需要は、北米におけるSUVおよびピックアップトラックの人気、ならびに充電インフラが政策目標に追いついていないインド、東南アジア、ブラジルにおける持続的なガソリン車生産によっても支えられています。
主要レポートのポイント
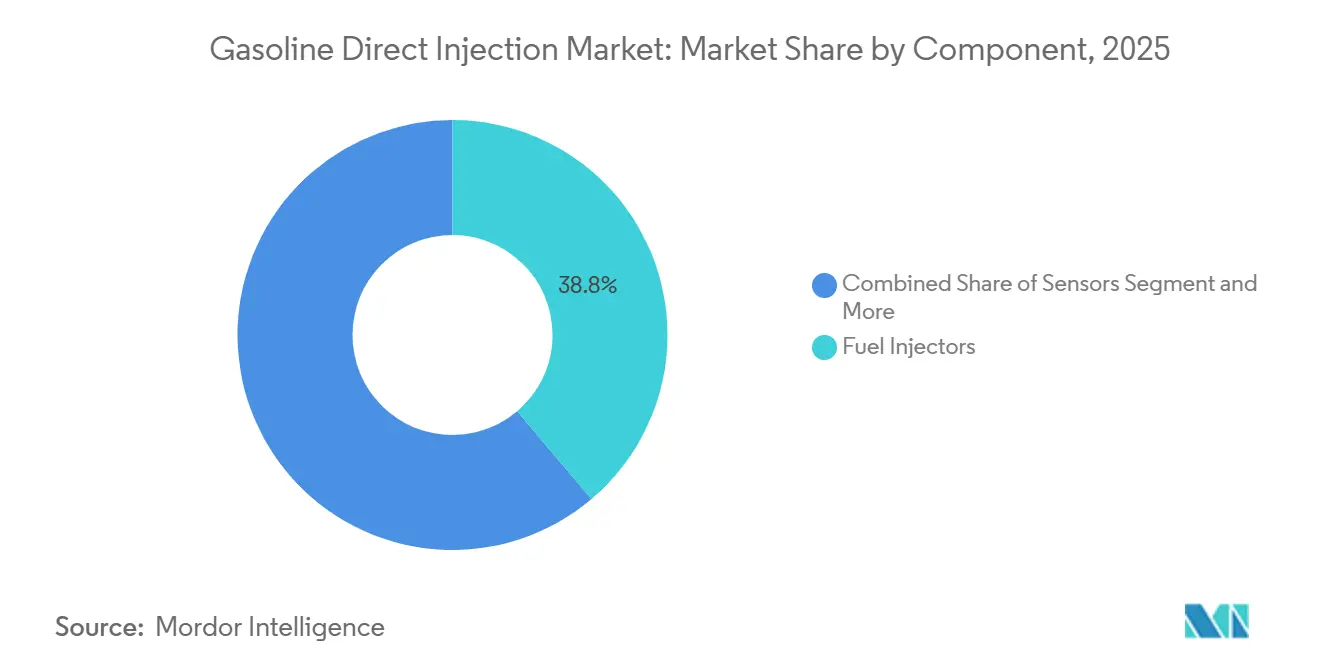
- コンポーネント別では、燃料インジェクターが2025年のガソリン直接噴射市場シェアの38.81%を占め、センサーは2031年にかけてCAGR 7.63%で拡大しています。
- エンジンタイプ別では、インライン4気筒ユニットが2025年のガソリン直接噴射市場において67.73%のシェアで優位を占め、インライン3気筒レイアウトは2031年にかけてCAGR 7.66%で拡大すると予測されています。
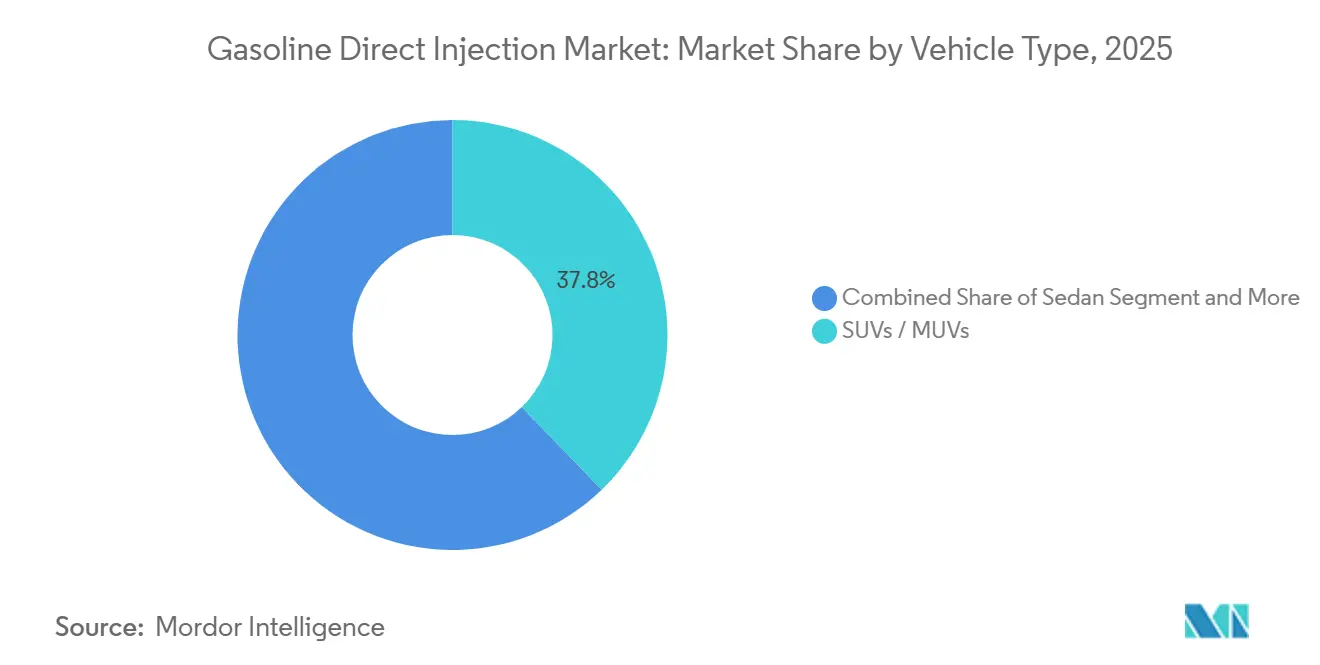
- 車両タイプ別では、SUVおよびMUVが2025年に37.75%のシェアで首位となり、同期間中にCAGR 7.69%で成長すると予測されています。
- 販売チャネル別では、OEMセグメントが2025年のガソリン直接噴射市場において78.83%のシェアを獲得し、アフターマーケットは2031年にかけてCAGR 7.75%で上昇する見込みです。
- 地域別では、アジア太平洋地域が2025年の収益の36.48%を占め、2031年にかけてCAGR 7.71%を記録する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| より厳格な排出ガスおよび燃費基準 | +2.1% | EU、中国、北米で最も厳格に施行されているグローバル市場 | 中期(2~4年) |
| OEMによるエンジンのダウンサイジングとターボチャージング | +1.8% | 欧州およびアジア太平洋地域のAセグメント・Bセグメントプラットフォームが牽引するグローバル市場 | 短期(2年以内) |
| ガソリン車生産の増加 | +1.6% | アジア太平洋地域中核(インド、ASEAN)、中東・アフリカへの波及 | 長期(4年以上) |
| GDIのハイブリッドパワートレインへの統合 | +1.4% | 中国、欧州、日本に集中するグローバル市場 | 中期(2~4年) |
| 高圧噴射システム | +1.2% | プレミアムおよびパフォーマンスセグメントで早期採用が進むグローバル市場 | 中期(2年~4年) |
| エッジコンピューティングECUおよびOTA燃料マッピング | +0.9% | 北米およびEUが中核、中国およびアジア太平洋地域のプレミアムセグメントへ拡大 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
排出ガス・燃費基準の強化
ユーロ7 PN10、中国のGB 19578-2024、米国EPA ティア3規制などの新基準により、OEMはマルチパルス戦略およびガソリン粒子フィルターの採用を余儀なくされています[1]。車載燃料消費モニタリングにより、すべての車両走行中の監査対象となり、クローズドループ高圧システムに対するコンプライアンスプレミアムが生まれています。サプライヤーは冗長なラムダプローブおよび粒子センサーを追加することで対応しており、車両1台あたりのセンサー搭載量が増加しています。バーラト・ステージVI フェーズ3は2027年にインドへこの基準を拡大し、粒子排出限界値を厳格化するとともに実走行サイクル排出ガス試験を義務付けます。地域をまたいだ同時的な影響により開発タイムラインが圧縮され、ティア1サプライヤーは350バールインジェクターの生産能力拡大を迫られています[2]。
OEMエンジンのダウンサイジングとターボチャージング
自動車メーカーがフルハイブリッドのコストを負担せずに車両全体のCO₂目標を達成しようとする中、3気筒および小型4気筒ターボエンジンが大排気量ユニットに急速に取って代わっています。ステランティスの2.0リッター ハリケーン4およびトヨタの2.0リッターターボは、350バール直接噴射、プレチャンバー点火、および合成燃料対応により、V6レベルの出力を2桁台の燃費改善とともに実現できることを示しています。インライン3気筒エンジンは、NVH上の課題があるにもかかわらず、中国および欧州のAセグメント・Bセグメントの主流モデルに搭載されています。可変容量燃料ポンプおよびピエゾ電気インジェクターは、これらのダウンサイジングエンジンが必要とする高圧および多段噴射をサポートし、バッテリー電気自動車への移行が進むセグメントにおいてもガソリン直接噴射市場の存在感を維持しています。
アジア太平洋地域におけるガソリン車生産の拡大
2024年度から2025年度にかけて、インドでは乗用車販売が大幅に増加し、ユーティリティビークルが市場を牽引し、E20エタノール対応に最適化されたGDIパワートレインへの需要を喚起しました。2025年には、中国のハイブリッド車輸出が大幅な成長を示し、航続距離延長のためにガソリンエンジンへの依存が続く電動化車両の実態を浮き彫りにしました。東南アジア各国政府は、排出目標と価格競争力のバランスを取りながら、自動車メーカーが燃焼エンジンプラットフォームを維持しつつ地域内部品調達に注力できる環境を整えています。これらの生産拠点は、欧州や中国の国内需要のみに基づく予測を上回る形で、ガソリン直接噴射市場の商業的な持続可能性を延伸しています。
高圧(350バール以上)噴射システム
高圧化により微粒化が大幅に向上し、粒子排出量が効果的に削減されることで、ユーロ7や中国VI-bなどの最新排出基準への適合が可能となります。BoschのHDEV6およびContinentalのスマートCRは、先進的なピエゾアクチュエーションと本体内蔵センシング技術を採用し、コールドスタート時の多段噴射スケジュールを実現する高速応答を達成しています。Densoの可変容量ポンプはエネルギー損失を最小化し、ハードウェア変更なしにOEMの効率目標を達成します。より高圧に対応した新興プロトタイプはさらなるすす低減の可能性を示していますが、インジェクターチップおよびシールに高度な材料が必要となり、大手サプライヤーの研究開発を促進しています。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 乗用車の急速な電動化 | -1.4% | EUおよび中が中核、北米およびアジア太平洋地域の都市部へ拡大 | 長期(4年以上) |
| 高コストおよびメンテナンスの複雑性 | -0.8% | 価格感応度の高いアジア太平洋地域および南米市場に深刻な影響を与えるグローバル市場 | 短期(2年以内) |
| 吸気バルブへのカーボン堆積による保証リスク | -0.7% | 北米および欧州、成熟したアジア太平洋市場へ拡大 | 短期(2年以内) |
| 将来の粒子数規制によるコンプライアンスコストの上昇 | -0.6% | EU(ユーロ7)、中国(国家VII)、インド(BS VI ステージ3)、その他地域への遅延影響 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
乗用車の急速な電動化
電気自動車(EV)は今後数年間で日常的な石油消費量を大幅に削減し、内燃機関(ICE)市場を縮小させると予想されています。中国の新エネルギー車クレジットは近い将来に大幅に増加する見込みです。一方、欧州は今後10年以内にEV市場シェアの大部分を達成することを目指しており、米国も同期間中にEV普及への大幅なシフトを目標としています。これらの取り組みは研究開発投資をバッテリーシステムへと誘導し、次世代インジェクターを後回しにしています。この傾向は、ハイブリッド車が引き続き同技術を活用しているにもかかわらず、ガソリン直接噴射市場の成長を制限しています。サプライヤーは現在、燃焼エンジン関連の収益源を守りながら電動駆動製品ラインナップを拡充するという戦略的転換を求められています。
吸気バルブへのカーボン堆積による保証リスク
GDIエンジンはカーボン堆積を経験し、比較的早い段階でミスファイアコードが発生するケースが見られました。クルミ殻ブラスト処理は解決策となりますが、そのコストから多くのクレームがOEM保証期間内に持ち込まれることになります。一方、高濃度ポリエーテルアミンを配合した化学クリーナーは部分的な効果にとどまり、シール適合性への懸念を生じさせています。バルブを洗浄するためにポートインジェクターを組み込んだデュアルインジェクションアーキテクチャの導入はカーボン堆積問題に対処しますが、部品表に追加コストをもたらします。その結果、保証引当金からの圧力により、特に法定保証期間が長い地域において、低価格GDIバリアントの積極的な展開が抑制されています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
センサー、収集、コンプライアンス、支出ユーロ7および米国OBD III規制が燃空比および粒子排出量のリアルタイムモニタリングを義務付けているため、センサースイートが勢いを増しています。燃料インジェクターは高い単価により2025年の収益の38.81%を依然として占めていますが、センサー販売はCAGR 7.63%で他のすべてのコンポーネントを上回る成長を示します。OEMがワイドバンドラムダプローブ、PMセンサー、およびオンレール圧力トランスデューサーを導入するにつれ、この軌跡はセンサー向けガソリン直接噴射市場規模を押し上げます。
プレミアム車では、ピエゾ電気インジェクターがソレノイド式に着実に取って代わっています。Continentalのレール圧力センサーは広い温度範囲にわたって高精度を発揮します。これらのセンサーは高度な電子制御ユニットに搭載された適応マップを支援します。また、酸素センサーの経年劣化やマスエアフローシステムの汚損はリンプホーム戦略を妨げます。これがアフターマーケット需要の拡大を促し、車両のライフサイクル全体にわたってガソリン直接噴射市場を支えるサービス収益を生み出しています。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
エンジンタイプ別:
インライン3気筒がAセグメント・Bセグメントで台頭インライン4気筒エンジンは2025年のセグメント価値の67.73%を占めましたが、中国および欧州における厳格な車両平均CO₂規制により、3気筒ターボが成長の主役となり、2031年にかけてガソリン直接噴射市場におけるシェアを拡大しています。ステランティスおよびトヨタの事例は、350バールGDIとプレチャンバー点火により小型エンジンからV6性能を引き出せることを示しています。
かつてインライン3気筒の普及を妨げていたNVH上の課題は、バランスシャフトおよびアクティブマウントによって緩和されており、2031年にかけてCAGR 7.66%で成長しています。フォードの1.0リッター EcoBoostおよびフォルクスワーゲンの1.0リッター TSIが早期のベンチマークを確立し、サプライヤーが高BMEP運転向けにクランクシャフト、ポンプ、インジェクターを拡張することを促しています。V6およびV8設計は、牽引力とブランドの伝統がプレミアム価格を正当化するピックアップトラックおよびパフォーマンスSUVへと後退しています。
車両タイプ別:
SUVが販売台数とイノベーションを牽引SUVおよびMUVは2025年のセグメント収益の37.75%を獲得し、2031年にかけてCAGR 7.69%で最も速く成長し、ガソリン直接噴射市場への牽引力を強化しています。平均取引価格が高いため、自動車メーカーは粒子フィルターおよび350バールシステムのコストを吸収しながら排出規制を満たし、利益率を維持できます。
北米では、年間ピックアップトラック販売台数が依然として大きく、特に牽引用途においてGDIエンジンへの選好が見られ、バッテリー電気自動車の航続距離損失が顕著な分野です。近年、インドのユーティリティビークルが乗用車市場を席巻し、E20燃料対応のターボチャージドGDIパワートレインへの需要を確固たるものにしています。ハッチバックおよびセダンはクロスオーバーに市場を奪われつつありますが、都市部の駐車スペースの制約や税制区分が車両選択に影響する欧州および日本では依然として重要な位置を占めています。

注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
販売チャネル別:
老朽化フリートによるアフターマーケットの拡大OEM購入が2025年のセグメント販売の78.83%を占めましたが、初期世代GDIフリートがインジェクター故障の時期を迎えるにつれ、アフターマーケットセグメントはCAGR 7.75%を記録する見込みです。カーボン洗浄サービス、インジェクター交換、センサー交換が独立系修理店およびディーラーの部品カウンターを支え、サービス面でのガソリン直接噴射市場規模を拡大しています。
高走行距離の資産を管理するエンスージアストおよびフリートオペレーターが、プレミアム価格のデュアルインジェクション後付けキットの主要ターゲットであり、カーボン堆積対策としてポートインジェクターを追加します。一方、OEMはハイブリッド化に注力しています。特に、ヒュンダイのターボGDIシステムおよびアウディのMHEV PlusはGDIを電動化アーキテクチャに統合し、バッテリー電気システムの普及が進む中でも同技術の存在感を確保しています。
地域分析
アジア太平洋地域ガソリン直噴市場
アジア太平洋地域は2025年の地域収益の36.48%を創出し、2031年までの7.71%のCAGRにより、ガソリン直噴市場における地理的な成長エンジンとなっている。インドの記録的な乗用車販売、E20の展開、および持続的なSUV需要により、現地サプライヤーは耐腐食性インジェクターおよびエタノール適応マッピングの採用を迫られている。中国のハイブリッド車輸出は2025年初頭に急増し、特に充電インフラが未発達な地域において、レンジエクステンダー設計におけるガソリン直噴(GDI)の極めて重要な役割を浮き彫りにした。
ヨーロッパおよび北米ガソリン直噴市場
2025年において、ヨーロッパは市場の注目すべきシェアを占めた。しかし、ユーロ7適合に関連するコストおよび厳格なEV義務化により、販売量の成長は抑制されている。これに対応して、自動車メーカー(OEM)はGDIと48Vマイルドハイブリッドを統合している。この組み合わせにより、エンジンオフ走行および即時再始動が可能となり、プラグイン部品を必要とせずに効率性が向上する。北米も同様のアプローチを採用しており、特にプレミアムSUVおよびピックアップトラックにおいて顕著である。ここでは、牽引デューティサイクルの要求がガソリンエンジンの使用を正当化し、ガソリン直噴、高圧インジェクター、および粒子状物質フィルターの市場シェアを強化している。
中東・アフリカおよび南米ガソリン直噴市場
ブラジルのフレックス燃料車を先頭とする南米は、中東・アフリカとともに、残余の収益貢献を構成している。ブラジルでは、エタノールと混合したガソリンの使用により、エタノールの低エネルギー密度を補うためにインジェクターがより高い流量を供給する必要がある。この要件が、専用フレックス燃料GDI生産ラインを強化している。一方、電動化がいまだ普及途上にある湾岸協力会議(GCC)諸国では、輸入ガソリンSUVが堅固なアフターマーケットネットワークの恩恵を受けている。これらのネットワークはシステムの寿命を延ばすだけでなく、ガソリン直噴市場に追加的な収益をもたらしている。
競合環境
市場集中度
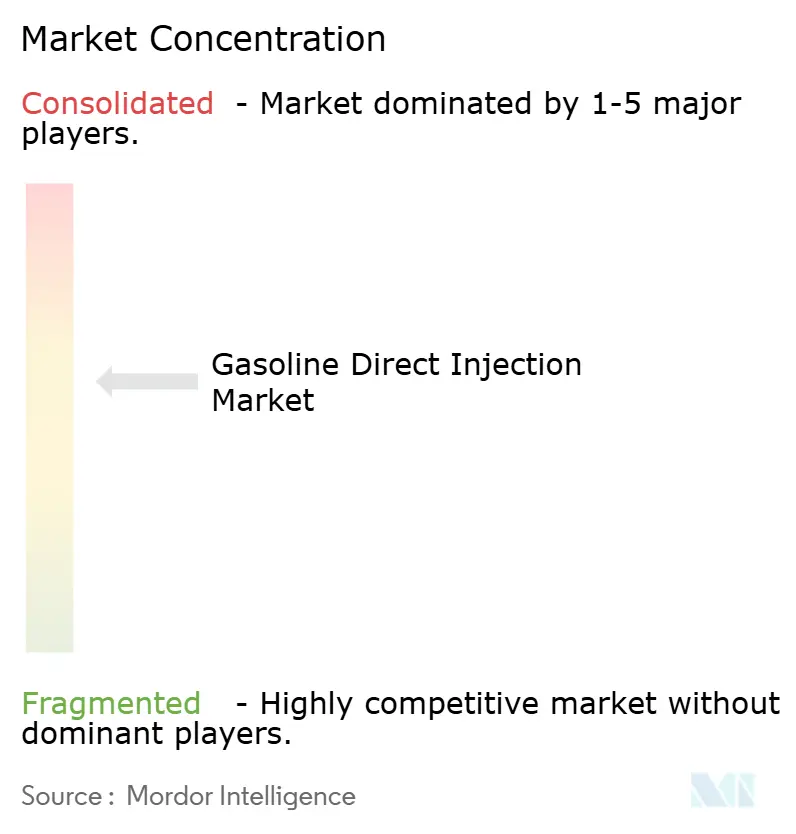
Robert Bosch、Denso、Continentalがインジェクターおよびシステム収益の分野で優位を占めています。しかし、Hitachi AstemoおよびBorgWarnerがアジアおよび北米で地域生産を確立するにつれ、競争が激化しています。投資トレンドは、先進システム、無線更新対応ECU、およびカーボン堆積を低減するデュアルインジェクションアーキテクチャに焦点を当てています。Continentalのニューポートニューズにおける最近の拡張は、急速な電動化シフトの中で縮小する工具サイクルを乗り越えるために必要な資本集約度を示しています。
BorgWarnerの将来の純売上高予測において電動製品が注目すべきシェアを占めることは、燃焼エンジンと電動の両ポートフォリオにまたがる既存パワートレインサプライヤーのバランス行為を示しています。BoschのイノベーティブなスマートCRインジェクターはピエゾ位置センサーを本体に統合し、配線を簡素化して予知診断を容易にしています。一方、Densoは寄生損失を最小化するために可変容量ポンプに注力しています。スタートアップ界隈では、後付けキット、フレックス燃料バリアント、および将来の規制上の優位性を見据えた高圧プロトタイプを巡る活動が活発化しています。
ソフトウェアが競争差別化の重要な要因として浮上しています。サプライヤーは、ノックセンサーフィードバックおよび排気ガス再循環フローに基づいて噴射タイミングを微調整する機械学習アルゴリズムを組み込んでいます。このイノベーションは、ハードウェア変更なしに実世界の燃費を測定可能な形で向上させます。ISO 26262機能安全基準が設定する高い基準は、堅牢な検証能力を持つ既存プレーヤーに有利に働きます。さらに、インドおよびブラジルにおける地域コンテンツ義務化が調達の複雑性を高め、グローバル企業がガソリン直接噴射市場での地位を守るために合弁事業またはグリーンフィールド工場を追求することを促しています。
ガソリン直接噴射産業リーダー
-
Robert Bosch GmbH
-
Denso Corporation
-
Continental AG
-
Aptiv PLC
-
Magneti Marelli S.p.A.
- 注:主要企業の掲載順は順位を示すものではありません。
ガソリン直噴市場 このレポートでカバーされる企業
- Robert Bosch GmbH
- Denso Corporation
- Continental AG
- Aptiv PLC
- Magneti Marelli S.p.A.
- Hitachi Astemo Ltd.
- Keihin Corporation
- Stanadyne LLC
- Eaton Corporation
- Infineon Technologies AG
- TI Fluid Systems
- BorgWarner Inc.
- Orbital Corporation Ltd.
- Airtex Products
- Holley Performance Products
- Helio Precision Products
- MSR Technologies
- Motonic Corporation
- Raydiance Inc.
最近の産業開発事情 ガソリン直噴市場
- 2025年4月:起亜は熱効率5%向上と出力12%増を目標とした2.5リターターボチャージャー付きT-GDIエンジンを発表しました。ハイブリッド、ICEモデル、レンジエクステンダー発電機への搭載が予定されています。
- 2025年2月:BorgWarnerは北米の大手OEMとのウェイストゲートターボチャージャー契約を2028年まで延長し、中型ガソリンエンジン向けに電気式アクチュエーターシステムを組み込みました。
- 2025年2月:The Aeromotive GroupはVaporWorxを買収し、電子燃料制御システムによるアフターマーケット燃料供給ポートフォリオを強化し、創業者のCarl Casanovaをエンジニアリングディレクターとして留任させました。
世界のガソリン直接噴射市場レポートの範囲
レポートの対象範囲には、コンポーネント(燃料インジェクターなど)、エンジンタイプ(インライン3気筒など)、車両タイプ(ハッチバックなど)、販売チャネル(OEMおよびアフターマーケット)、および地域が含まれます。
セグメンテーション概要
| 燃料インジェクター |
| エンジン制御ユニット(ECU) |
| センサー |
| 燃料ポンプ |
| 燃料レール |
| インライン3気筒(I3) |
| インライン4気筒(I4) |
| V6 |
| V8 |
| ハッチバック |
| セダン |
| SUV・MUV |
| バン |
| ピックアップトラック |
| OEM |
| アフターマーケット |
| 北米 | 米国 |
| カナダ | |
| 北米その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | 英国 |
| ドイツ | |
| スペイン | |
| イタリア | |
| フランス | |
| ロシア | |
| 欧州その他 | |
| アジア太平洋 | インド |
| 中国 | |
| 日本 | |
| 韓国 | |
| アジア太平洋その他 | |
| 中東・アフリカ | アラブ首長国連邦 |
| サウジアラビア | |
| トルコ | |
| エジプト | |
| 南アフリカ | |
| 中東・アフリカその他 |
| コンポーネント別 | 燃料インジェクター | |
| エンジン制御ユニット(ECU) | ||
| センサー | ||
| 燃料ポンプ | ||
| 燃料レール | ||
| エンジンタイプ別 | インライン3気筒(I3) | |
| インライン4気筒(I4) | ||
| V6 | ||
| V8 | ||
| 車両タイプ別 | ハッチバック | |
| セダン | ||
| SUV・MUV | ||
| バン | ||
| ピックアップトラック | ||
| 販売チャネル別 | OEM | |
| アフターマーケット | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| 北米その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| スペイン | ||
| イタリア | ||
| フランス | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | インド | |
| 中国 | ||
| 日本 | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| サウジアラビア | ||
| トルコ | ||
| エジプト | ||
| 南アフリカ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
ガソリン直接噴射市場の2031年における予測規模はいくらですか?
ガソリン直接噴射市場規模は2031年までに14.71 ビリオン 米ドルに達すると予測されており、2026年から2031年にかけてCAGR 7.61%で成長します。
最も速く成長しているコンポーネントセグメントはどれですか?
センサーが最も速く成長しているコンポーネントであり、より厳格な排出規制がリアルタイムの粒子および燃料消費モニタリングを義務付けるため、CAGR 7.63%を記録すると予測されています。
最もシェアを拡大しているエンジン構成はどれですか?
インライン3気筒ターボチャージドエンジンは、完全電動化なしに車両全体のCO₂目標を達成するのに役立つため、2031年にかけてCAGR 7.66%で拡大する見込みです。
ガソリン直接噴射市場におけるアジア太平洋地域の役割はどの程度ですか?
アジア太平洋地域は2025年のグローバル収益の36.48%を占め、インドおよび中国が牽引する形で2031年にかけてCAGR 7.71%で成長すると予測されています。
高圧(350バール以上)システムが重要な理由は何ですか?
350バール以上の圧力により微粒化が向上し、粒子排出量が削減され、車両がユーロ7および中国VI-bの基準を満たすことが可能となり、より厳格な規制環境においてGDIの存在感が維持されます。
吸気バルブへのカーボン堆積はどのようなリスクをもたらしますか?
カーボン堆積は走行距離48,000キロメートル以内にミスファイアコードを引き起こす可能性があり、高コストのクルミ殻洗浄や保証引当金の増加につながるため、一部のOEMは追加コストにもかかわらずデュアルインジェクションシステムを採用しています。