
冷凍ベーカリー添加物市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
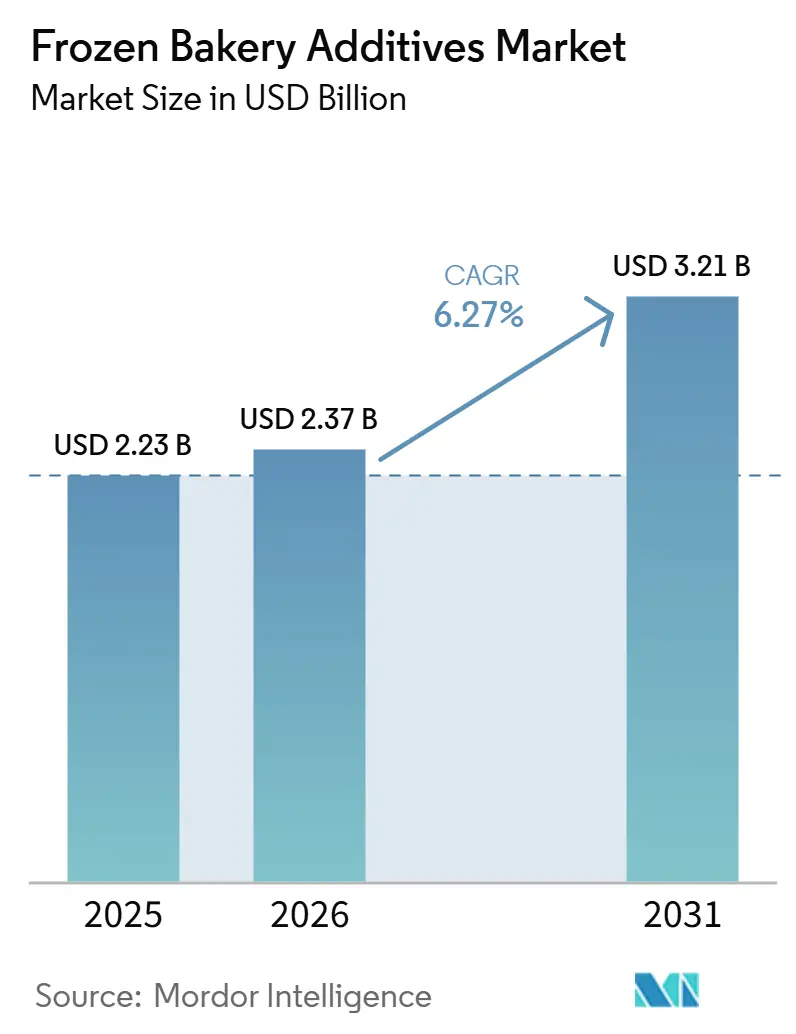
| 市場規模 (2026) | 2.37 十億米ドル |
| 市場規模 (2031) | 3.21 十億米ドル |
| 成長率 (2026 - 2031) | 6.27 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | ヨーロッパ |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる冷凍ベーカリー添加物市場分析
冷凍ベーカリー添加物市場の規模は2025年に22.3億米ドルと評価され、2026年の23.7億米ドルから2031年には32.1億米ドルに達すると推定されており、予測期間(2026年~2031年)中のCAGRは6.27%です。冷凍ベーカリー添加物市場は、産業用ベーカリー、小売業者、フードサービスチェーンが労働負担の軽減と生産一貫性の向上を目的として、冷凍生地、パーベイク製品、ベイクオフモデルへの依存度を高めるにつれて拡大しています。欧州は、そのベーカリーシステムが大規模かつ産業化されており、高度なコールドチェーンおよび品質要件と密接に結びついているため、引き続き中核市場となっています。一方、アジア太平洋は、都市部の家庭が現代的な小売フォーマットを通じて冷凍ベーカリー製品をより多く購入するようになるにつれ、最も強い数量成長の道を開き続けています。冷凍ベーカリー添加物市場はまた、特にベーカリーが合成生地コンディショナー、化学酸化剤、石油系色素を酵素、レシチン系乳化剤、その他のよりラベルフレンドリーなシステムに置き換えるにあたり、凍結融解ストレス下でも性能を発揮できるよう、処方変更の圧力によって再形成されています。サプライヤーは、単一機能の原材料から、一つの処方で生地の強度、賞味期限、クラムの柔らかさ、プロセス耐性、よりクリーンなラベルを実現する、より広範パフォーマンスシステムへと移行することで対応しています。これにより冷凍ベーカリー添加物市場の競争力は維持されていますが、規制対応、用途試験、地域固有の製品適応においてお客様をサポートできる企業の価値も高まっています。
主要レポートのポイント
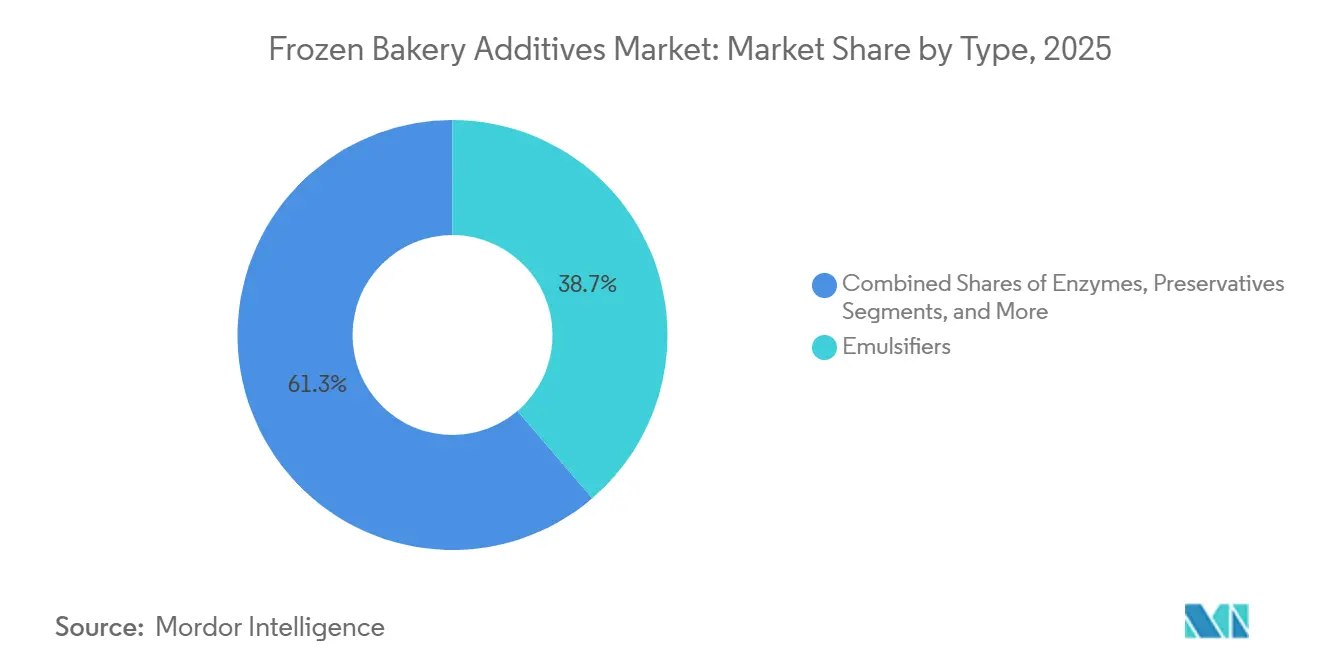
- タイプ別では、乳化剤が2025年の冷凍ベーカリー添加物市場シェアの38.73%をリードし、一方で酵素は2031年にかけて8.17%のCAGRで拡大すると予測されています。
- 形態別では、粉末が2025年の冷凍ベーカリー添加物市場の63.86%を占め、液体添加物は2026年から2031年にかけて7.75%のCAGRで成長する見込みです。
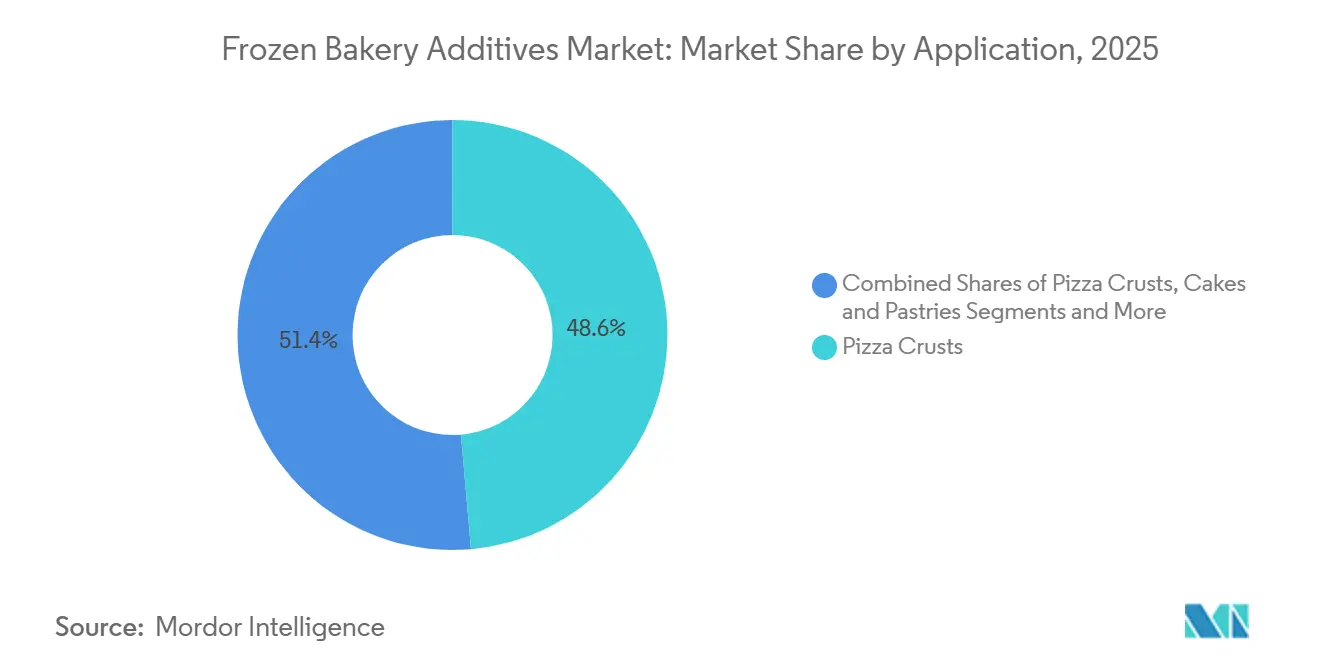
- 用途別では、ピザクラストが2025年の冷凍ベーカリー添加物市場シェアの48.63%を獲得し、ケーキおよびペストリーは同期間に7.39%のCAGRで成長すると予測されています。
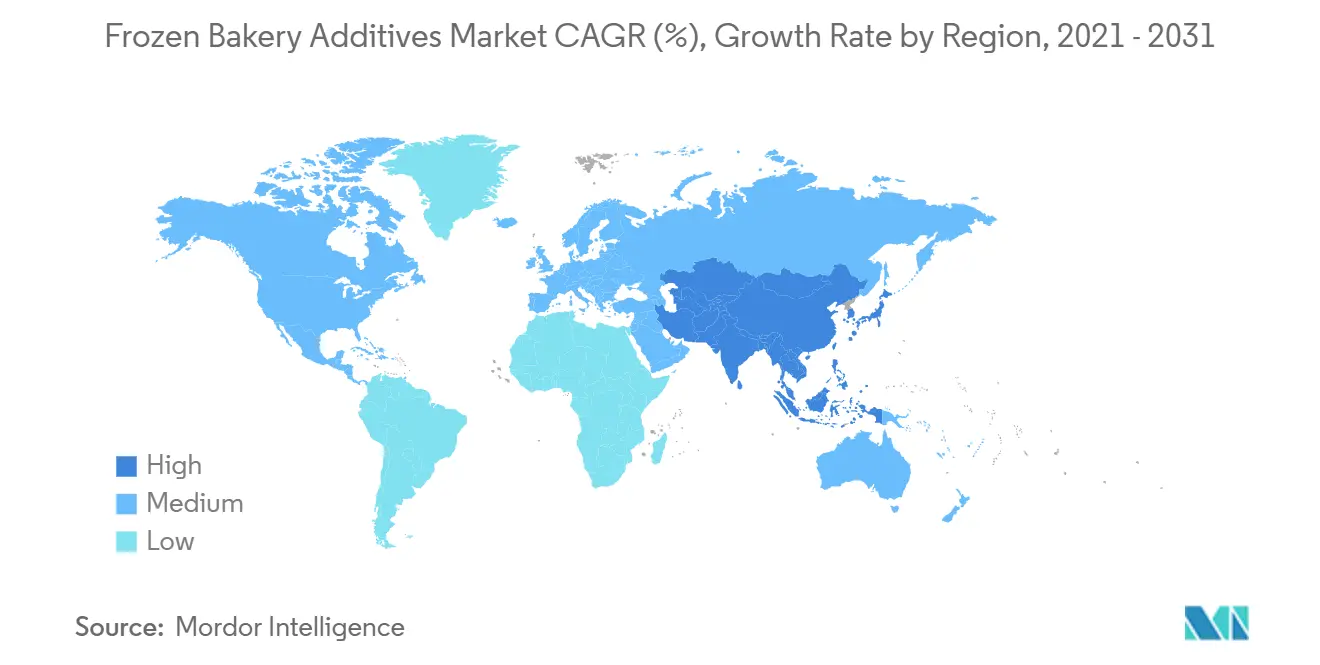
- 地域別では、欧州が2025年の冷凍ベーカリー添加物市場の31.59%を占めましたが、アジア太平洋は2031年にかけて6.85%のCAGRが見込まれています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 利便性志向の冷凍ベーカリー消費に対する需要の高まり | +1.4% | 北米、欧州、および都市部のアジア太平洋地域に集中するグローバル市場 | 短期(2年以内) |
| 産業用ベーカリーラインにおけるクリーンラベル処方の見直し | +1.2% | 北米および欧州連合が主要市場、アジア太平洋地域への波及あり | 中期(2~4年) |
| 冷凍解凍安定性および生地耐性を向上させる酵素イノベーション | +1.1% | 欧州および北米が主導するグローバル | 中期(2~4年) |
| 冷凍生地およびベイクオフベーカリー形態の成長 | +0.9% | 北米、欧州、および一部のアジア太平洋市場 | 短期(2年以内) |
| 焼きたて対応ベーカリー製品の小売成長 | +0.7% | 北米、欧州、および都市部のアジア太平洋地域 | 短期(2年以内) |
| 冷凍ペストリーおよびラミネート生地のプレミアム化 | +0.6% | 欧州、北米、韓国およびオーストラリアでの初期成長 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
利便性志向の冷凍ベーカリー消費に対する需要の高まり
冷凍ベーカリー添加物市場は、先進国および都市化が進む経済圏において、家庭やフードサービス事業者が時間、労働力、食事計画を管理する方法における持続的な変化から恩恵を受けています。冷凍ベーカリーフォーマットは、準備工程を削減し、在庫管理をサポートし、小売業者や事業者が大規模な社生産チームを構築することなく販売時点に近い場所で製品を仕上げることを可能にするため、このパターンに適合しています。ADMは2026年に、米国の消費者の80%以上が食品の原材料処方変更を支持し、世界の消費者の70%が認識しやすい原材料表示を好むと述べており、利便性への需要が価格や速度だけでなく原材料への期待と密接に結びついていることを示しています[1]。冷凍ベーカリー添加物市場では、その組み合わせにより、ベーカリーは買い物客や規制当局に対してラベルを守りやすくしながら、食感、安定性、賞味期限を保持する添加物を選択するよう促されています。需要はまた、中国、インドネシア、ベトナム、その他の都市部アジア市場で拡大しており、現代的な小売チャネルやクラブストアチャネルを通じたリピート購入が増加しており、添加物サプライヤーに対して製品サイクルの短縮と処方失敗の余地の縮小をもたらしています。
産業用ベーカリーラインにおけるクリーンラベル処方変更
冷凍ベーカリー添加物市場はまた、大規模な産業用ベーカリーラインにおけるよりクリーンなラベルへの規制上および商業上の移行によっても牽引されています。米国食品医薬品局(FDA)は2025年1月に食品へのFD&C赤色3号の使用認可を取り消し、食品メーカーに対して2027年1月15日を期限として設定しました。これにより、色素の処方変更は段階的な作業から期限付きのコンプライアンス要件へと変わりました[2]。2025年にはFDAも石油系合成色素の段階的廃止を加速させ、新たな天然色素添加物を承認しました。これにより代替品の選択肢は広がりましたが、幅広い製品ポートフォリオを持つメーカーにとって代替作業の緊急性が高まりました。米国ベーカーズ協会は2026年2月に、加盟企業の約95%がアゾジカルボンアミドを使用しなくなり、同団体は2026年12月31日までの完全廃止を目標としており、2025年の色素に関する誓約がクリーンラベルの道をさらに焼き菓子にまで広げたと報告しました[3]。これは冷凍ベーカリー添加物市場において重要です。なぜなら、コンプライアンスが今や産業規模での購買決定を形成しており、酵素、レシチン、天然保存、代替色素システムを持つサプライヤーが長期契約を獲得する可能性が高いからです。
凍結融解安定性と生地耐性を向上させる酵素イノベーション
冷凍ベーカリー添加物市場は、単純なデンプン変換や生地調整をはるかに超えた機能を持つ酵素システムから強力なサポートを受けています。Novonesis は2025年に、そのNovamyl Boostソリューションがデンプンの老化を制御するのに役立つと述べました。デンプンの老化は、冷凍焼き菓子が保存・流通中に柔らかさと新鮮さを失う主な原因の一つです。これは、冷凍ベーカリーメーカーが、クラムの食感や体積に変動を生じさせることなく、冷凍、保存、解凍、最終焼成を通じて一貫して性能を発揮する添加物を必要としているため重要です。IFFはまた、合成乳化剤がかつて担っていた生地強化機能を再現するENOVERAなどのホスホリパーゼ系システムを推進しており、酵素プラットフォームが一つの処方で複数の原材料を置き換え始めていることを示しています。冷凍ベーカリー添加物市場では、この収束が酵素採用の根拠を強化しており、ベカリーはクリーンラベルの目標、コスト管理、プロセス性能を一つの決定で整合させることができます。その結果、特に多くの工場や製品フォーマットにわたって安定した生産成果を必要とする大規模ベーカリーの間で、多機能処方への焦点が鮮明になっています。
冷凍生地およびベイクオフベーカリーフォーマットの成長
冷凍ベーカリー添加物市場は、スーパーマーケット、コンビニエンスストア、フードサービスチェーン全体での冷凍生地およびベイクオフフォーマットの台頭から引き続き恩恵を受けています。AIBIは、ベイクオフ方式がベーカリーの景観を変えつつあると指摘しており、地域での手作り生産から店舗レベルの仕上げを伴う集中製造への広範なシフトを反映しています。このシフトは添加物の使用強度を高めます。なぜなら、パーベイク、完全冷凍、遅延発酵システムを含む各フォーマットが、生地に異なる機械的・熱的ストレスをかけるからです。LesaffreのPulso Croustibake DFは、乳化剤を使用せずに冷凍パーベイクプロセス専用に開発されており、サプライヤーが冷凍ベーカリー添物市場のこの部分に汎用改良剤に頼らなくなっていることを示しています。より多くの小売業者が鮮度の主張と労働効率のバランスをとるためにベイクオフモデルに依存するようになるにつれ、添加物システムは複数の生産工程にわたってオーブンスプリング、クラスト構造、生地耐性、保存耐久性を保護する必要があります。これにより、広範なベーカリーソリューションとして使用するのではなく、一つのプロセスウィンドウに合わせて調整できる、ターゲットを絞った酵素と乳化剤の組み合わせへの需要が引き続き強くなっています。
阻害要因の影響分析*
| 阻害要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 食品添加物に関する規制の複雑性 | -0.5% | 欧州連合および北米でコンプライアンス負担が最も高いグローバル市場 | 長期(4年以上) |
| 加工条件に対する酵素の感受性 | -0.4% | グローバル、特にアジア太平洋地域および南米でより深刻 | 中期(2~4年) |
| 冷凍解凍サイクルにおける処方上の課題 | -0.4% | グローバル | 中期(2~4年) |
| アレルゲンおよびGMO関連の表示に関する懸念 | -0.3% | 北米および欧州連合が主要市場、アジア太平洋地域での早期圧力あり | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
食品添加物に関する規制の複雑性
冷凍ベーカリー添加物市場は、複数の重複する承認システムを同時にナビゲートすることの難しさから実質的な抵抗を受けています。北米と欧州の両方で同じ酵素、保存料、または色素ソリューションを販売したいサプライヤーは、異なる文書基準、承認タイムライン、製品使用の解釈に直面することが多くあります。パン、ロールパン、バンズなどのベーカリー製品の同一性基準をカバーするFDAの2025年7月提案の21 CFR第136条の改訂は、馴染みのあるベーカリーカテゴリーでさえ規制上の調整の対象となり続けることを示しました。冷凍ベーカリー添加物市場では、処方作業が完了しても対象市場全体での法的使用ポジションが完全に明確になる前に商業化が遅れることがあります。この負担は、大規模な規制チームを持たないことが多く、複数の管轄区域にわたる登録、クレーム、技術的ドシエを管理できる多国籍企業にシェアを奪われる可能性がある小規模サプライヤーに最も重くのしかかります。
加工条件に対する酵素の感受性
冷凍ベーカリー添加物市場はまた、生産条件が理想的な範囲を外れた場合に酵素が常に一貫した挙動を示すわけではないという事実にも対処しなければなりません。冷凍ベーカリーラインは、混合ストレス、温度変化、急速冷凍、保存、解凍、遅延発酵に生地をさらし、システムが慎重に構築されていない場合、各工程が酵素活性を低下させる可能性があります。高度な工場でも、体積、クラム、生地の取り扱いにバッチ間のばらつきが生じる可能性があり、自動化が進んでいない施設では、製品が棚に並ぶ前に問題を検出することがより困難になる場合があります。これにより、コールドチェーンの品質とプロセス監視が西欧や北米ほど均一でないアジア太平洋や南米の一部での採用ペースが制限されます。したがって、冷凍ベーカリー添加物市場は、より多くの保護キャリア、カプセル化アプローチ、およびアプリケーションサポートを必要とし、コストが上昇し、試験から本格的な商業利用に移行するまでの時間が延長されます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
乳化剤が数量を牽引し、酵素が処方経済を再定義乳化剤は2025年に市場の38.73%を占め、酵素が冷凍ベーカリー添加物市場においてより速い成長領域に移行する中でも、引き続きリードを維持しています。その地位が引き続き強固なのは、長期冷凍保存と繰り返しの取り扱いを通じて、生地の伸展性、クラムの柔らかさ、ガス保持、脂肪分布において依然として中心的な役割を果たしているからです。多くの産業用ベーカリーは、乳化剤が馴染みがあり、スケーラブルで、酵素のみを中心とした完全な処方変更よりも既存の生産システムに組み込みやすいため、引き続き乳化剤に依存しています。同時に、冷凍ベーカリー添加物業界は、一部の用途で認知度の低い乳化剤タイプから着実に離れ、ラベルの期待によりよく合致するレシチン系オプションへと移行しています。Cargillは、ベーカリー用途向けの大豆およびひまわり系レシチンを中心にこのシフトを公に位置づけており、大手原材料サプライヤーがポートフォリオ戦略をよりクリーンなラベルの調達トレンドに合わせていることを反映しています。
酵素は2031年にかけて8.17%のCAGRで成長すると予測されており、成長率の観点から冷凍ベーカリー添加物市場規模の構成において最も速く成長するタイプとなっています。その魅力は、生地の強化、鮮度保持、食感制御、場合によっては合成乳化剤や化学コンディショナーの部分的な代替を含む複数の機能を組み合わせる能力から来ています。Novonesis および他のサプライヤーは、酵素システムが要求の厳しいベーカリー条件下での糖分削減、鮮度、耐性をどのようにサポートできるかを示すことで、この移行を推進してきました。保存料も、培養小麦やローズマリー系の代替品がラベルの期待から大きく外れることなく賞味期限を保護できる場合には引き続き重要であり、一方で色素添加物は石油系色素が規制上の受け入れを失うにつれてより大きな圧力にさらされています。酸化剤や還元剤を含むその他の添加物タイプは、大量生産においても依然として重要ですが、多機能酵素システムが冷凍ベーカリー添加物市場の価値議論のより多くを担うようになるにつれ、拡大の余地は狭まっています。


注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
形態別:
粉末が過半数シェアを維持し、液体が高出力ラインで存在感を高める粉末は2025年に市場の63.86%を占め、冷凍ベーカリー添加物市場において支配的な形態となっています。粉末は保存性が高く、標準的なバッチワークフローに適合し、高度な液体投与システムを持たないベーカリーでも機能するため、依然として広く使用されています。特に、プロセス条件が頻繁に変わる施設や、流通を通じた温度管理が常に一貫しているわけではない施設において、小規模な産業用ベーカリー、職人的なベイクオフ事業者に実用的です。粉末フォーマットはまた、ユーザー側での設備アップグレードを強制することなく、酵素と乳化剤のブレンドを幅広い顧客に配布しやすくします。そのため、より自動化されたベーカリーネットワークが液体システムを好み始めている中でも、粉末は冷凍ベーカリー添加物市場において広い基盤を持ち続けています。
液体添加物は2031年にかけて7.75%のCAGRで成長すると予測されており、冷凍ベーカリー添加物市場においてこの形態に最も強い勢いをもたらしています。成長は大規模な産業ラインと密接に結びついており、インライン投与が濃度のより厳密な管理、廃棄物の削減、連続混合システムを通じたより均一な原材料分布をサポートします。液酵素製剤は、大量のパン、ロールパン、ピザクラスト生産において注目を集めています。なぜなら、生産が大規模で稼働し、欠陥が高コストになる場合には標準化がより重要になるからです。ベーカリーの自動化が広がるにつれ、液体セグメントは粉末との差を縮める可能性が高く、特にスループット、集中生産、労働依存度の削減を中心に構築された工場においてそうなるでしょう。したがって、冷凍ベーカリー添加物業界は一度に粉末から離れるわけではありませんが、設備基盤とプロセス設計がその利点を活かせる場所では、液体に対してより強い根拠を明確に構築しています。
用途別:
ピザクラストが市場シェアを牽引し、ケーキおよびペストリーが成長で上回るピザクラストは2025年の冷凍ベーカリー添加物市場規模の48.63%を占め、用途別で明確な数量リーダーとなっています。その規模は、小売冷凍ピザとクイックサービスレストランの需要の複合的な強さから来ており、どちらも冷凍、保存、輸送、最終焼成を通じた信頼性の高い生地の挙動に依存しています。この用途はまた、グルテン構造、酵母活性、柔らかさの保持、カビ制御がすべて様々な生産・焼成条件下で連携して機能しなければならないため、より緊密に調整された添加物性能を必要とします。パンおよびロールパンは冷凍ベーカリー添加物市場において依然として大きなトン数カテゴリーですが、多くの処方がすでに成熟しており、価格決定力が狭いため、価値成長はより緩やかです。クッキーおよびビスケットも、特に凍結耐性とコスト管理の両方が重要なプライベートブランドプログラムにおいて、安定した地位を維持しています。
ケーキおよびペストリーは2031年にかけて7.39%のCAGRで成長すると予測されており、冷凍ベーカリー添加物市場において最も速く成長する用途となっています。ここでの成長は、小売とフードサービスチャネルの両方にわたる、プレミアム冷凍デザート、朝食用ペストリー、個別ポーション品目に対するより強い需要を反映しています。これらの製品は、層状構造、フィリングの安定性、柔らかさ、視覚的な仕上がりがすべて消費者の品質判断に影響するため、標準的なパンシステムよりも技術的に敏感です。その敏感さが、生産ロスを増やすことなくプレミアムポジショニングをサポートできる特殊酵素、生地改良剤、乳化剤代替品、保存システムの価値を高めます。パンケーキ、ワッフル、特殊エスニック焼き菓子を含むその他の用途は今日では小規模ですが、冷凍食品売り場が多様化するにつれて冷凍ベーカリー添加物市場の用途マップを広げ続けています。

注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
地域分析
ヨーロッパ冷凍ベーカリー添加物市場
ヨーロッパは2025年の冷凍ベーカリー添加物市場において31.59%のシェアを占め、金額ベースで主要地域としての地位を維持しています。同地域の強みは、大規模な産業用ベーカリー基盤、成熟したコールドチェーンネットワーク、そして冷凍およびベイクオフ形式全体にわたる精密な添加物性能を求める高い製品品質への期待にあります。AIBIは、業用ベーカリーがヨーロッパのベーカリー総生産量の70%を占め、その生産高を1,580億ユーロと評価していると述べており、これはヨーロッパが大量原材料システムの主要需要拠点であり続ける理由を示しています。ドイツは、産業用パンのインフラ、強固なベーカリー機械工学基盤、そしてライ麦パン、マルチグレイン、冷凍生地形式への継続的な需要により、主要消費拠点であり続けています。FEI-ボンおよびカールスルーエ工科大学が発表した研究もまた、リパーゼ酵素が精製ベーカリー用途において合成乳化剤の代替となり得ること、また一部の製品では品質を低下させることなく添加脂肪を最大50%削減できることを実証することで、ヨーロッパの役割を強化しています。
北米冷凍ベーカリー添加物市場
フランスとイタリアは冷凍ベーカリー添加物市場において異なる需要プロファイルを持っており、地域のベーカリーの伝統がサプライヤーが対応すべき添加物の種類を形成しています。フランスはヴィエノワズリーおよびペストリー用途における積層生地構造を保護するシステムへの強い需要を生み出しており、イタリアは職人風の食感プロファイルを維持しながらも工業製品における天然保存システムの使用を引き続き拡大しています。ポーランド、ベルギー、オランダも、より広いヨーロッパのベーカリーシステム内で地域の生産および輸出の役割が拡大するにつれ、重要性を増しています。北米は冷凍ベーカリー添加物市場において第2位の地域ブロックであり続けており、米国の規制措置および業界団体のコミットメントによって推進される大規模な処方見直しサイクルの最中にあります。FDAのレッドNo.3に関する措置および石油系染料に対するより広範な動き、ならびにアメリカベーカーズ協会のアゾジカルボンアミドおよび着色料に関する誓約は、酵素主導のコンディショナー、天然着色料、よりクリーンな保存システムへの移行を加速させています。
アジア太平洋、南米、中東・アフリカ冷凍ベーカリー添加物市場
ADMによる2026年のケンタッキー州アーランジャーへの投資は、天然由来の着色料および香料の能力を40%拡大させ、サプライヤーが北米冷凍ベーカリー添加物市場におけるの変化を支援するために国内生産能力を増強していることを示しています。アジア太平洋地域は2031年までに6.85%のCAGRで成長すると予測されており、冷凍ベーカリー添加物市場シェアマップにおいて最も成長の速い地域となっています。中国は、現代的な小売業、会員制倉庫型店舗の拡大、およびコールドチェーンへの投資が冷凍ベーカリーへのアクセスを継続的に改善していることから、主要な数量牽引役であり続けており、インドは都市化とクイックサービスレストランの拡大がより標準化されたベーカリー形式への需要を高めるにつれ、高成長市場となりつつあります。日本はプレミアムかつ技術的に要求の高い市場として重要であり続けており、東南アジアは消費と地域製造能力の両方が向上するにつれ存在感を増しています。南米はブラジルが主導しており、地域の生産投資がサプライヤーの輸送コスト削減と地域のベーカリーニーズへのより直接的な製品適応を支援しており、中東・アフリカは食品製造能力、ハラール対応ベーカリー生産、およびコールドチェーンの普及が継続的に改善されるにつれより小さな基盤から成長しています。
競合環境
市場集中度
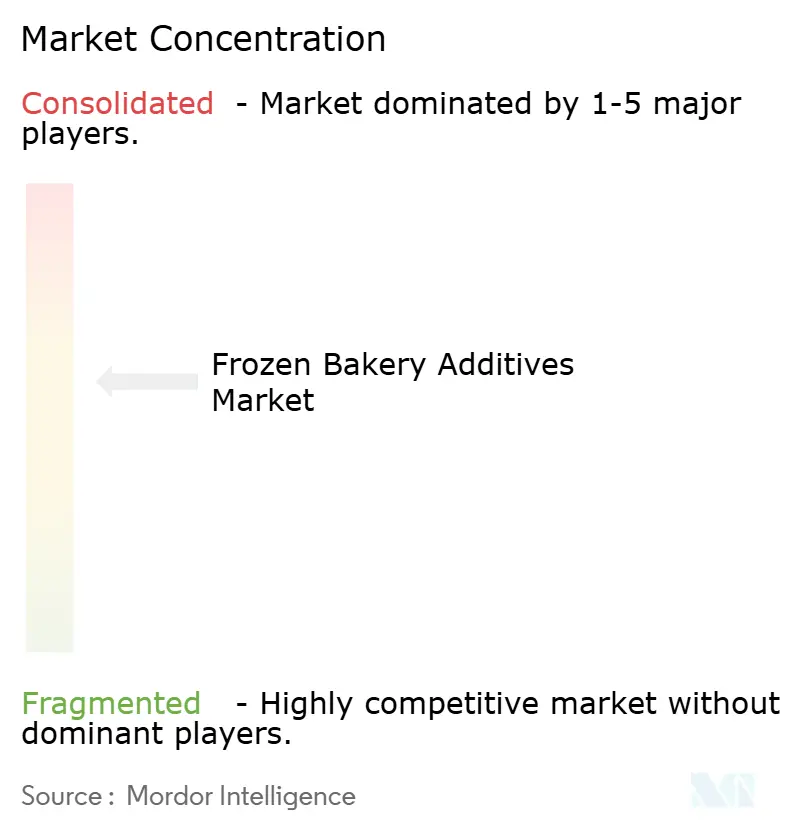
冷凍ベーカリー添加物市場は適度に集約された構造を持っており、IFF、Cargill、Kerry Group、Corbion、Puratosが主要なグローバルリーダー層を形成し、Novonesis、Lesaffre、Palsgaard、Lallemand、Amano Enzyme、DSM-Firmenichがより深い技術的専門化を通じて圧力を加えています。この構造が重要なのは、顧客が原材料だけでなく、処方変更リスクを軽減するための規制サポート、プロセスのトラブルシューティング、アプリケーション作業を求めることが多いからです。IFFが2026年5月にCVCキャピタルパートナーズに食品原材料事業の90%を43億米ドルで売却することに合意したことは、冷凍ベーカリー添加物市場における最も明確な戦略的動きの一つです。なぜなら、ベーカリー関連原材料の幅広いポートフォリオを取り巻く所有権構造を変えるからです。Corbionも、天然保存と賞味期限ソリューションに関連した2025年の好調な業績を報告し、その後、特殊原材料への継続的な投資をサポートする成長と利益率の目標を掲げたBRIGHT 2030戦略を打ち出すことで、その地位を強化しました。これらの動きは、冷凍ベーカリー添加物市場においてスケールが依然として重要であることを示していますが、収益性の高い成長は単純な数量供給よりも高性能でラベルフレンドリーなソリューションとますます結びついています。
製品戦略が一つの処方で複数の原材料を置き換える多機能システムへと移行しているため、競争も変化しています。Kerryのベーカリー酵素ポートフォリオはこの方向性を反映しており、生地の強度、体積、賞味期限における性能向上を中心に構築されており、大規模な冷凍ベーカリー顧客がサプライヤーに今求めていることと一致しています。Novonesis は、戦略2030の下でベーキングを戦略的な浸透領域として位置づけており、酵素が冷凍ベーカリー添加物市場において最も重要な成長ツールの一つであり続けることを示しています。地域および中堅プレイヤーは、最大の多国籍企業の幅広いポートフォリオに匹敵しようとするのではなく、アプリケーションの深さに焦点を当てることで対応しています。例えば、Lesaffreの冷凍パーベイクおよびヴィエノワズリー改良剤は、専門化が厳密に定義されたベーカリープロセスで顧客価値を生み出す方法を示しています。
ローカライゼーションは、顧客が供給の安全性と地域固有の処方サポートを求めているため、冷凍ベーカリー添加物市場においてもう一つの重要な競争ツールとなっています。Palsgaardが2025年10月にブラジルでEmulpals粉末ケーキ乳化剤の生産を開始したことは明確な例であり、地域の対応力を向上させ、南北アメリカ全体の顧客の輸送依存度を低減させます。Lallemandも2025年6月のAIT Ingredientsの買収を通じてリーチを拡大し、ベーカリー、製粉、パスタ原材料ソリューションにおける技術基盤を強化しました。したがって、冷凍ベーカリー添加物市場の競争状況は閉じたものではなく活発であり続けており、大企業はスケールとポートフォリオの幅でシェアを守り、プロセス固有の専門知識、より迅速な適応、またはよりクリーンなラベルの処方サポートが最も重要な場所では専門企業が勝利しています。
冷凍ベーカリー添加物業界リーダー
-
International Flavors & Fragrances Inc.
-
Cargill, Incorporated
-
Kerry Group PLC
-
Corbion N.V.
-
Puratos Group
- 注:主要企業の掲載順は順位を示すものではありません。
冷凍ベーカリー添加物市場 このレポートでカバーされる企業
- International Flavors & Fragrances Inc.
- Cargill, Incorporated
- Kerry Group PLC
- Corbion N.V.
- Puratos Group
- Lesaffre International, SAS
- Associated British Foods plc
- Novonesis Group
- DSM-Firmenich
- Tate & Lyle PLC
- Archer Daniels Midland Company
- Palsgaard A/S
- Bakels Group
- Ingredion Incorporated
- Dawn Foods
- Lallemand Inc.
- Riken Vitamin Group
- Givaudan S.A.
- Amano Enzyme Inc.
- Il Granaio delle Idee s.r.l.
最近の産業開発事情 冷凍ベーカリー添加物市場
- 2025年10月:Palsgaardは、ブラジルにてEmulpals®粉末ケーキ乳化剤の生産を開始しました。これはデンマーク国外における同社初の製造拠点であり、南北アメリカのサプライチェーンの強靭性を高め、ブラジルおよびラテンアメリカのベーカリーメーカー向けに地域特有の処方バリアントを提供することを目的としています。
- 2025年6月:Lallemand Bakingは、ベーカリー、製粉、パスタ産業向けの原料ソリューションを専門とするAIT Ingredientsの買収を完了し、主要な業用ベーカリー市場におけるLallemandの技術ポートフォリオおよび地理的リーチを強化しました。
- 2024年6月:CSM Ingredientsは、冷凍およびラミネートベーカリー製品におけるより健康的でクリーンラベルなソリューションへの需要の高まりに対応するため、SlimBAKEおよびEフリーマーガリンを発売しました。SlimBAKEは、味、食感、加工特性を維持しながら、完成ベーカリー製品の脂肪含有量を最大30%削減するよう設計されたエマルジョンです。
冷凍ベーカリー添加物市場レポートの範囲
冷凍ベーカリー添加物は、冷凍ベーカリー製品の品質、安定性、賞味期限、食感、風味、加工性能を向上させるために使用される機能性原材料です。冷凍ベーカリー添加物市場は、タイプ、形態、用途、地域別にセグメント化されています。タイプ別では、市場は乳化剤、酵素、保存料、色素添加物、香料添加物、その他の添加物タイプを含みます。形態別では、市場は粉末と液体に分類されます。用途別では、市場はパンおよびロールパン、ピザクラスト、ケーキおよびペストリー、クッキーおよびビスケット、その他のベーカリー用途をカバーしています。地域別では、レポートは北米、欧州、アジア太平洋、南米、中東およびアフリカをカバーしており、各地域の市場規模と予測が提供されています。各セグメントについて、市場規模と予測は金額(10億米ドル)ベースで行われています。
セグメンテーション概要
| 乳化剤 |
| 酵素 |
| 保存料 |
| 色素添加物 |
| 香料添加物 |
| その他 |
| 粉末 |
| 液体 |
| パンおよびロール |
| ピザクラスト |
| ケーキおよびペストリー |
| クッキーおよびビスケット |
| その他 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| イタリア | |
| フランス | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 中東およびアフリカ | 南アフリカ |
| サウジアラビア | |
| アラブ首長国連邦 | |
| 中東およびアフリカその他 |
| タイプ別 | 乳化剤 | |
| 酵素 | ||
| 保存料 | ||
| 色素添加物 | ||
| 香料添加物 | ||
| その他 | ||
| 形態別 | 粉末 | |
| 液体 | ||
| 用途別 | パンおよびロール | |
| ピザクラスト | ||
| ケーキおよびペストリー | ||
| クッキーおよびビスケット | ||
| その他 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| イタリア | ||
| フランス | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 中東およびアフリカ | 南アフリカ | |
| サウジアラビア | ||
| アラブ首長国連邦 | ||
| 中東およびアフリカその他 | ||
レポートで回答される主要な質問
冷凍ベーカリー添加物の成長を牽引しているものは何ですか?
成長は、冷凍生地とベイクオフの使用増加、利便性への需要、クリーンラベル処方変更から来ており、市場は2031年までに6.27%のCAGRで32.1億米ドルに達すると予測されています。
現在の需要をリードしている添加物タイプはどれですか?
乳化剤は2025年に38.73%のシェアでリードしており、生地の安定性、クラムの柔らかさ、凍結融解性能において依然として中心的な役割を果たしているためです。
最も速く成長しているタイプはどれですか?
酵素は最も速く成長しているタイプであり、ベーカリーが複数の従来の添加物を置き換えまたは削減するために使用するにつれて、2031年にかけて8.17%の成長が予測されています。
どの用途が最も多くの添加物を使用していますか?
ピザクラストは2025年に48.63%で最大の用途シェアを占めており、小売冷凍ピザとクイックサービスレストランの需要における規模よるものです。
なぜ欧州が主要地域なのですか?
欧州は2025年に31.59%のシェアを占めており、大規模な産業用ベーカリー基盤、高度なコールドチェーンシステム、強力な品質要件によるものです。