
食品テクスチャー市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 17.23 十億米ドル |
| 市場規模 (2031) | 21.39 十億米ドル |
| 成長率 (2026 - 2031) | 4.42 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる食品テクスチャー市場分析
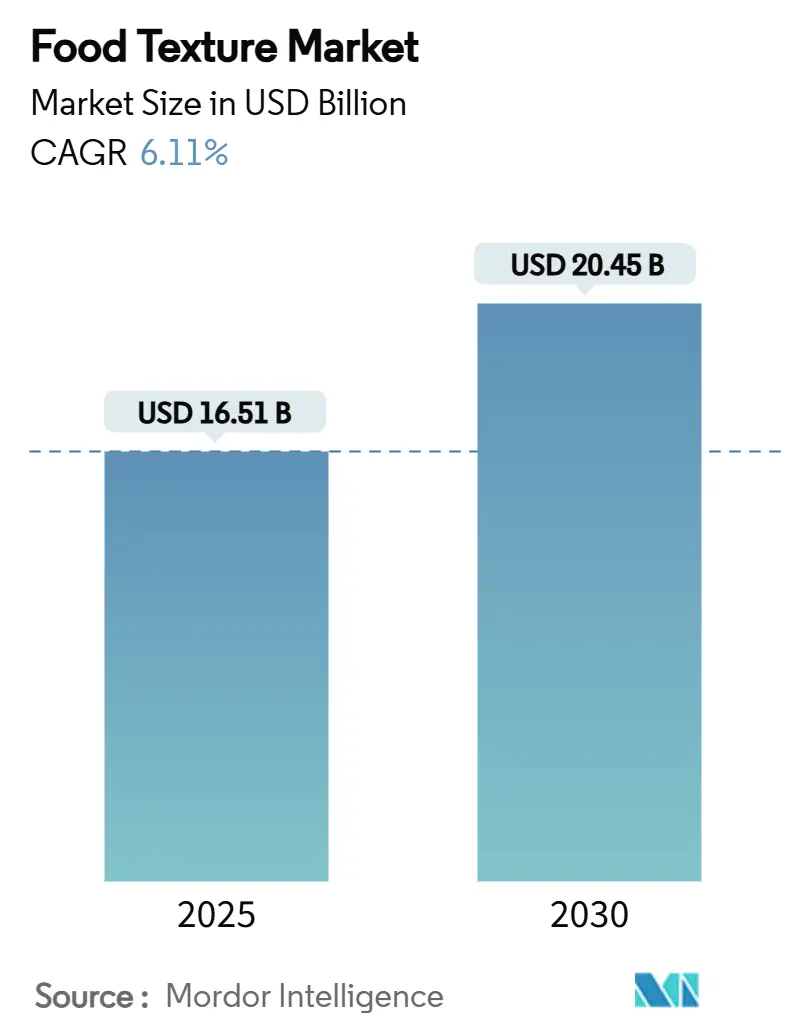
食品テクスチャー市場規模は2026年に170.23 ビリオン 米ドルと評価されており、2031年までに213.9 ビリオン 米ドルに達すると予測され、2026年から2031年にかけてCAGR 4.42%で成長します。食品テクスチャー市場は、合成テクスチャー剤から天然由来原料へのシフト、新興経済圏におけるコンビニエンスフードの普及、植物性および低糖質製品の再処方ニーズによって形成されています。これらの力学は、食品メーカーが同一処方において信頼性の高いテクスチャー、安定性、ラベル表示を必要としているため、原料供給とアプリケーションサポートを組み合わせられるサプライヤーに有利に働きます。海藻類やその他農業原料に対する気候変動の影響は、カラギーナンやその他のハイドロコロイドユーザーにとって供給安全保障を重要な課題としています。同時に、より迅速な試験とデジタル処方ツールの普及により、開発スピードが食品テクスチャー市場における競争の重要な要素となっています。こうした状況から生まれる機会は、不必要なラベルの複雑化を招くことなく複数の製品要件に対応するカスタマイズされたシステムに集中しています。
レポートの主要ポイント
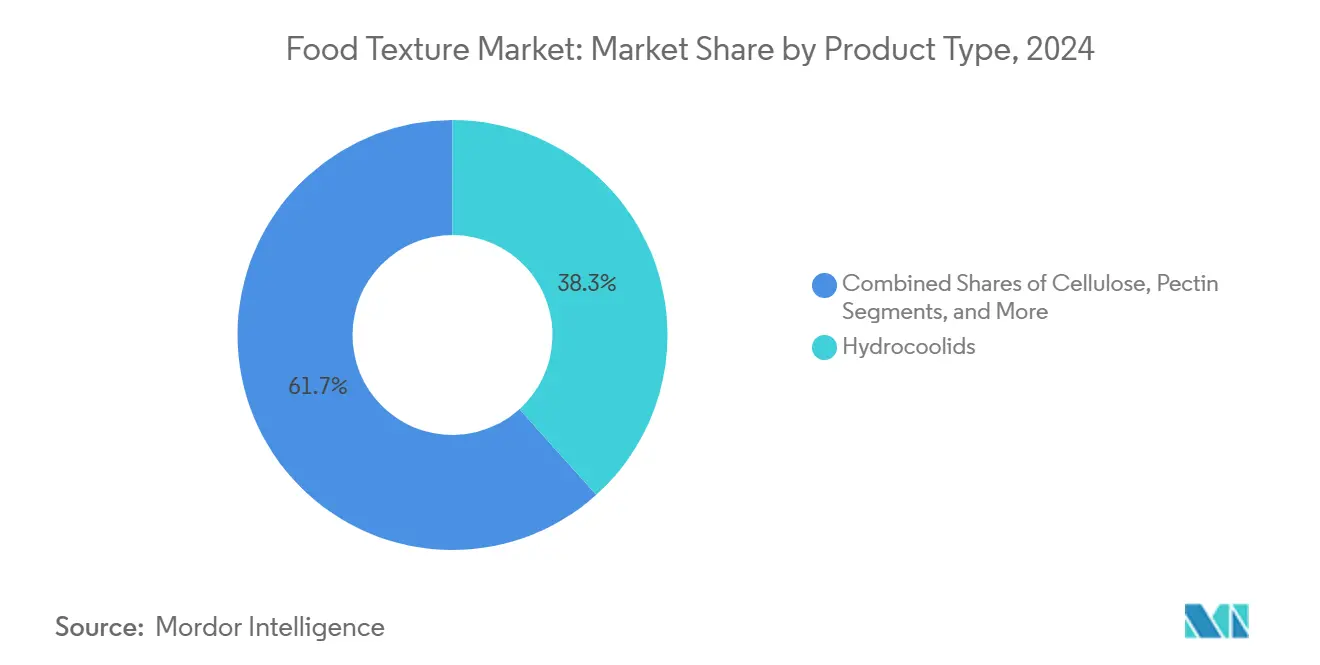
- 製品タイプ別では、ハイドロコロイドが2025年の食品テクスチャー市場シェアの40.21%を占め、デンプンおよびその誘導体が2031年にかけて最も高い予測CAGRである6.57%を記録しました。
- 原料源別では、植物性原料が2025年の食品テクスチャー市場シェアの54.36%を占め、バイオ合成および精密発酵原料が2031年にかけて最も高い予測CAGRである7.33%を記録しました。
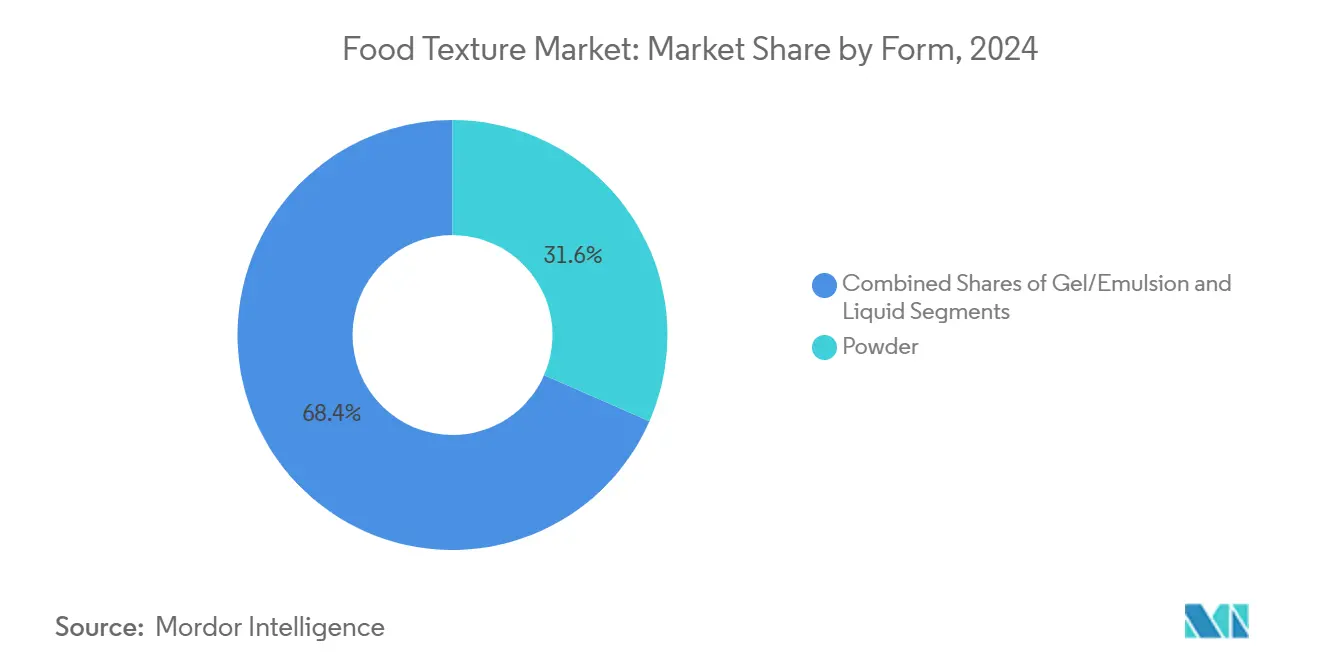
- 形態別では、粉末が2025年の食品テクスチャー市場シェアの33.21%を占め、ゲルおよびエマルジョンが2031年にかけて最も高い予測CAGRである6.94%を記録しました。
- 用途別では、ベーカリーおよび菓子類が2025年の食品テクスチャー市場シェアの35.68%を占め、2031年にかけて最も高い予測CAGRである6.78%を記録しました。
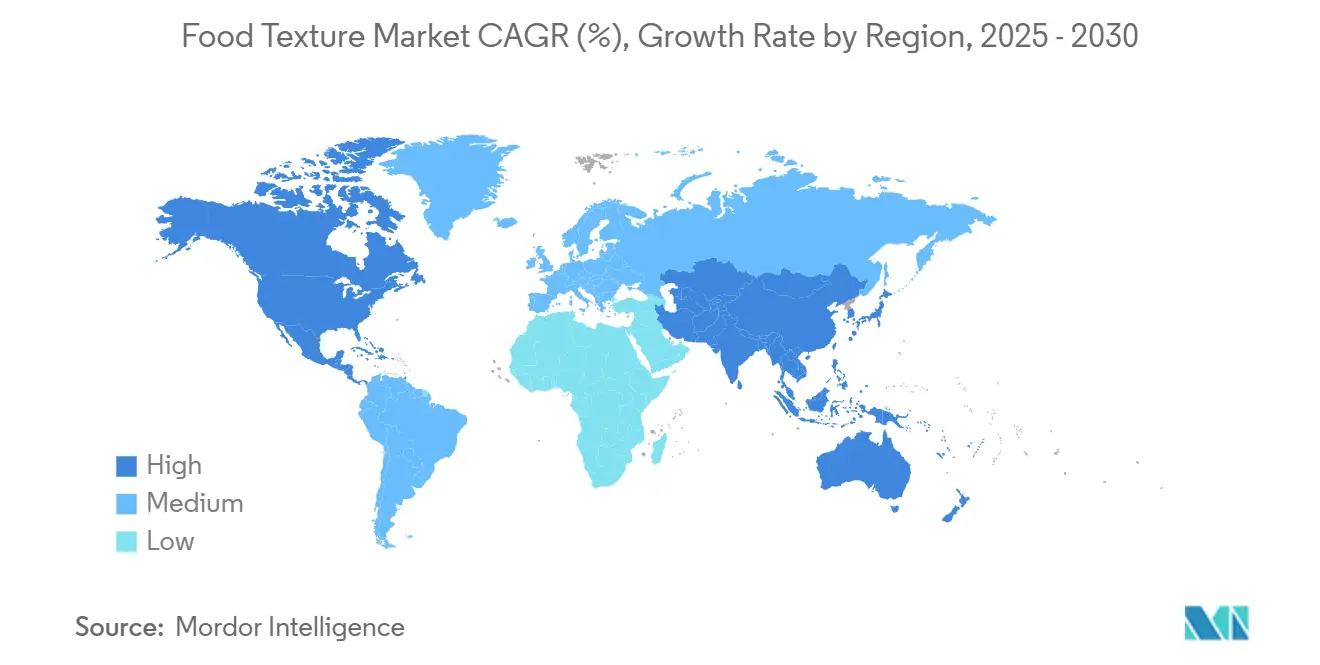
- 地域別では、北米が2026年の食品テクスチャー市場シェアの53.46%を占め、アジア太平洋地域が2031年にかけて最も高い予測CAGRである7.21%を記録しました。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)% CAGR予測への影響 | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| クリーンラベルおよび天然原材料への需要増加 | +1.5% | グローバル | 短期(2年以内) |
| 利便性食品および加工食品の成長 | +1.2% | APACコア、MEAおよび南米への波及 | 中期(2〜4年) |
| 食品における官能体験への意識の高まり | +0.7% | 北米およびEU | 短期(2年以内) |
| 賞味期限と官能的魅力における機能的メリット | +0.5% | グローバル | 中期(2〜4年) |
| 酵素を活用したインサイチュテクスチャー改質 | +0.3% | 北米およびEU | 中期(2〜4年) |
| AIを活用した処方プラットフォームによる研究開発サイクルの短縮 | +0.2% | 北米およびEU | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
クリーンラベルおよび天然原料への需要増加
天然由来テクスチャー剤への移行は、食品テクスチャー市場におけるサプライヤーの資格審査と投資優先事項の両方を変えています。Ingredionは2025年に、消費者の56.00%が認識できる原料を使用した製品に対してより高い価格を支払う意欲があると報告しました。同社はまた、米国およびカナダにおける新製品発売の38.00%がクリーンラベル表示を掲げていることも明らかにしました。植物由来ペクチン、加熱水分処理デンプン、海藻由来ハイドロコロイドが、ベーカリー、乳製品、ソース用途において合成乳化剤や化学修飾デンプンに取って代わっています。この需要は、標準的なコモディティ原料だけでなく、信頼性の高いパフォーマンスを持つ天然ブレンドを提供できるサプライヤーを支持しています。欧州食品安全機関は、規則(EC)第1333/2008号に基づき食品添加物の評価を継続しており、安全性に関する十分な文書を持つ原料への需要を支持しています[1]。
コンビニエンスフードおよび加工食品の成長
南アジアおよび東南アジアにおける都市化により、包装食品の使用が増加しており、各フォーマットには安定した一貫したテクスチャーが必要です。インスタントラーメン、常温保存ソース、乳製品デザートは、意図した食感を保持するためにデンプン系増粘剤とグアーガム安定剤に依存しています。これにより、食品メーカーが保存、輸送、繰り返し調理を想定した製品に展開するにつれ、機能性テクスチャーシステムの使用が広がっています。ADMは2025年に、米国消費者の80.0%以上が食品の再処方を支持していると報告しました。同調査では、52.0%が好みのブランドにとって再処方が不可欠と考えていることも明らかになりました。成熟市場では、GLP-1アゴニストの使用に関連した少量の食事機会が増加しており、1食あたりの官能的満足度の重要性が高まり、プレミアムテクスチャー原料への需要を支持しています。
食品における官能体験への意識の高まり
テクスチャーは、知覚品質と再購入に影響を与えるため、製品開発においてより重要な位置を占めるようになっています。Ingredionは2025年に、「クリーミー」という言葉が評価した食品カテゴリー全体でブランド乗り換え決定の88.0%に影響を与えたと報告しました。この知見は、消費者が技術的な原料選択を検討する前に品質を評価することが多い製品カテゴリーにおける口当たりの役割を強化しています。また、単機能ハイドロコロイドから特定の官能的アウトカムを目的としたブレンドへのシフトを促しています。これにより、乳製品、ベーカリー、飲料の顧客にサービスを提供するサプライヤーにとって、アプリケーション知識の価値が高まっています。食品テクスチャー市場では、試験能力を持つ企業が顧客要件により迅速に対応し、原料量だけにとどまらない役割を守ることができます。
賞味期限と官能的魅力における機能的メリット
テクスチャー原料は口当たり以上の機能を果たし、食品が加工、保存、流通の過程で安定した状態を保つのに役立ちます。デンプンとハイドロコロイドは、多くの食品フォーマットにわたって水分移動、懸濁、粘度、ゲル強度を管理することができます。これらの機能は、製品が長期保存や再加熱後も一貫したパフォーマンスを発揮しなければならないコンビニエンスフードにおいて特に重要です。ベーカリー製品では、水分管理が柔らかさの維持と老化の低減に役立ちます。ソース、飲料、乳製品では、安定化が均一性と期待される官能品質の維持に貢献します。食品テクスチャー市場は、メーカーが賞味期限とパフォーマンス要件を満たしながら処方変更を最小限に抑えようとする際に恩恵を受けます。
抑制要因影響分析*
| 抑制要因 | (~)% CAGR予測への影響 | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| ハイドロコロイドおよびデンプンの価格変動 | -1.4% | コスト敏感なセグメントに深刻な影響を与えるグローバル | 短期(2年以内) |
| 新規添加物に対する厳格な規制承認 | -0.8% | 欧州連合および北米、アジア太平洋市場へ拡大 | 中期(2〜4年) |
| 気候変動に起因する特殊海藻抽出物の不足 | -0.6% | 特に寒天およびカラギーナン供給に影響するグローバル | 長期(4年以上) |
| 糖質低減SKUにおける口当たり向上剤への消費者の反発 | -0.4% | 北米および欧州連合、健康意識の高いセグメントで台頭 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ハイドロコロイドおよびデンプンの価格変動
原料コストの不安定性は、2026年においても食品テクスチャーメーカーにとって運営上の課題であり続けています。グアーガム、ペクチン、寒天、カラギーナンは、気象条件、病害の発生、農業供給の集中に左右されます。カラギーナンは特に影響を受けやすく、東南アジアが海藻供給において主要な役割を担いながら、食品需要の拡大センターでもあるためです。供給の逼迫は、高純度・高粘度グレードの調達審査を厳しくする可能性があります。これは、植物性乳製品や肉代替品にとって困難であり、これらの製品はしばしば予測可能なハイドロコイドのパフォーマンスに依存しています。複数原産地契約は調達リスクを分散できますが、供給が制約された際の原料不足を補うことはできません。
新規添加物に対する厳格な規制承認
新しいテクスチャー改質物質は、特に精密発酵またはバイオ合成の場合、長期にわたる承認プロセスに直面する可能性があります。欧州食品安全機関は2026年に、規則(EC)第1331/2008号に基づく食品添加物申請データ要件に関するガイダンスを更新しました。審査プロセスでは、新しい物質が食品用途に移行する前に広範な安全性情報が必要です。これにより、すでに承認履歴を持つ原料を使用した再処方と比較して、商業化が遅れる可能性があります。精密発酵テクスチャー活性物質は、新規食品の定義を満たす場合、規則(EU)第2015/2283号に基づく審査も必要となる場合があります。したがって、新技術がより一貫した生産や新機能を提供する場合でも、規制上の負担は既存原料を有利にする可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
ハイドロコロイドが処方の基盤を固め、デンプンが加速ハイドロコロイドは2025年の食品テクスチャー市場シェアの40.21%を占め、同一処方内で増粘、ゲル化、安定化を行う能力に支えられています。その広範な使用により、調達チームが繰り返し可能なパフォーマンスを優先する乳製品、ソース、飲料での代替が困難です。ハイドロコロイドの食品テクスチャー市場規模は、制御された粘度、懸濁、テクスチャーの一貫性を必要とする用途における役割を反映しています。デンプンおよびその誘導体は2031年にかけてCAGR 6.57%で成長すると予測されており、製品タイプの中で最も高い成長率です。その成長は、クリーンラベルとしての受容性、広範な農業的入手可能性、グルテンフリーおよび低脂肪製品における物理的・酵素的修飾デンプンへの需要に支えられています。
食品テクスチャー市場は、特定のニーズに対応するいくつかの原料クラスに引き続き依存しています。ゼラチンは口溶け菓子や臨床栄養において重要であり、ペクチンは低糖質ジャムやフルーツ調製品に使用されています。タンパク質系テクスチャー剤は植物性食品の構造を支え、セルロース誘導体は低脂肪乳製品が水分を保持し食感を維持するのに役立ちます。IFFは2026年に、欧州、中東、アフリカ地域の植物性グミ向けにペクチンとカラギーナンを組み合わせた安定剤システムであるDanisco Grindsted DuoGelを発売しました。この発売は、サプライヤーが製品タイプをアプリケーション特化型システムに統合しており、差別化が単一のコモディティ原料ではなく統合されたパフォーマンスに依存していることを示しています。


注記: 全セグメントのシェアはレポート購入後に入手可能
原料源別:
植物性の優位性が精密発酵の変曲点を覆い隠す植物性原料は2025年の食品テクスチャー市場シェアの54.36%を占め、消費者の認知度、確立された規制上の受容性、成熟したサプライチェーンに支えられています。ペクチン、デンプン、海藻由来原料は、多くのクリーンラベルおよび機能的要件を満たすため広く使用されています。動物性原料、特にゼラチンは、菓子類や臨床栄養において特定の役割を維持しています。ゼラチンはブルーム強度、加可逆性、口溶け特性を持ち、すべての用途において同等のコストで代替できる植物性代替品が存在するわけではありません。キサンタンガムを筆頭とする発酵由来原料は、農業の気象条件に左右されにくい生産経路を提供します。
バイオ合成および精密発酵原料は2031年にかけてCAGR 7.33%で拡大すると予測されており、原料源セグメントの中で最も強い成長を示します。この原料源グループの食品テクスチャー市場規模は、農業同等品よりも一貫した生産条件を持つ機能性タンパク質や特殊炭水化物への需要に支えられています。Good Food Instituteは2025年に、主要市場における発酵由来原料の規制経路において継続的な進展があったと報告しました[2]。スケールアップには依然として多大な資本が必要ですが、操作された微生物はターゲット機能を持つゲル化剤、架橋酵素、テクスチャー活性材料を生産することができます。したがって、この原料源セグメントは、処方担当者が従来の農業原料では常に提供できない供給の一貫性とパフォーマンスを必要とする場合に注目を集めています。
形態別:
粉末の規模優位性、ゲルおよびエマルジョンの成長モメンタム粉末形態は2025年の食品テクスチャー市場シェアの33.21%を占めており、長期の保存安定性、有効成分単位あたりの低い物流コスト、柔軟な投与量設定を提供するためです。大手食品メーカーもドライブレンドを広く使用しており、粉末形態は大量生産に適しています。液体製品は、迅速な水和と均一な分散を必要とする飲料、発酵乳製品、注ぎやすいソースに適しています。高い物流コストにより広範なカテゴリーでの使用は制限されますが、精密乳製品やフードサービス用途では依然として有用です。ゲルおよびエマルジョン形態は、フードサービスおよび産業ユーザーがすぐに使えるシステムを求めるにつれ、2031年にかけてCAGR 6.94%で拡大すると予測されています。
植物性乳製品および肉代替品は、個別の粉末原料ではなく事前に形成されたテクスチャーシステムを必要とすることが多いため、ゲルおよびエマルジョンへの需要を支持しています。これらのフォーマットは、処方の専門知識が限られているが厳格なテクスチャー目標を持つメーカーにとって、より一貫した結果を提供できます。酵素的架橋もより低い原料使用量でゲル形成を支援でき、使用コストとラベルの複雑さを低減できます。Ingredionは、植物性チーズにおける伸びと溶け性能のために設計されたネイティブデンプンであるWAXIPLUSを開発しました。この製品例は、形態レベルの設計がコモディティ粉末間の従来の競争を超えた価値を生み出せることを示しています。

注記: 全セグメントのシェアはレポート購入後に入手可能
用途別:
ベーカリーおよび菓子類のデュアルリーダーシップはテクスチャーの重要性を反映ベーカリーおよび菓子類は2025年の食品テクスチャー市場シェアの35.68%を占め、2031年にかけてCAGR 6.78%で成長すると予測されています。この用途の食品テクスチャー市場規模は、クラムの柔らかさ、クラストのパリパリ感、フィリングの安定性、グミの噛み応え、チョコレートのスナップ感など、幅広いテクスチャー要件に支えられています。修飾デンプンおよびネイティブデンプンは、ベーカリー製品における水分保持を管理し老化を低減します。ハイドロコロイドブレンドは菓子フィリングのゲル化を支援し、ゼラチンはプレミアム菓子においてブルーム強度と口溶け特性を提供します。この異なる技術的要件の組み合わせが、同一用途カテゴリー内での複数の原料システムへの需要を支持しています。
乳製品および冷凍デザート、ならびに肉・鶏肉代替品は、テクスチャー原料にとって引き続き重要な用途です。カラギーナンと修飾デンプンはアイスクリームとプロセスチーズを安定化し、タンパク質系テクスチャー剤と高水分押出成形は植物性肉の繊維状構造を支援します。2025年に発表された研究では、酵素処理された植物性肉アナログにおいてテクスチャーと保水性の測定可能な改善が報告されました[3]。飲料、スナック、調理済み食品、ソース、調味料もハイドロコロイドとデンプンシステムを安定性のために必要としています。乳幼児および臨床栄養はより厳格なコンプライアンス要件に直面しており、欧州連合理事会は2025年に乳幼児用調製粉乳を含むガムおよびデンプンに関する更新規定を検討しました。
地域分析
北米食品テクスチャー市場
北米は2024年に53.00%の市場シェアを占めており、革新を促進しながら安全基準を維持する強固な規制の枠組みによって支えられています。これは、繊維状セルロースなどの新規テクスチャー剤に対するFDAのGRAS通知制度に示されています。同地域の高度な食品加工インフラと、プレミアムなテクスチャー強化製品に対する消費者の受容性は、高付加価値テクスチャー剤の用途に最適な条件を生み出しています。IngredionによるインディアナポリスへのUSD 1.00 ビリオン施設拡張は、北米市場に対する業界の信頼を反映しており、2024年を通じてテクスチャー&ヘルスフルソリューションズセグメントにおいて堅調なパフォーマンスを示しています。同地域のクリーンラベル製品への注力が、消費者の認識しやすい原材料への嗜好を満たしながら機能性を提供するネイティブスターチおよび天然ハイドロコロイドの需要を牽引しています。
アジア太平洋食品テクスチャー市場
アジア太平洋地域は、加工食品消費の増加、都市化、および規制の調和の進展に牽引され、7.89%のCAGR(2025年〜2030年)で最も高い成長率を示しています。同地域のニュートラシューティカル市場は2026年までに4,417.00 ビリオン 米ドルに達すると予測されており、感覚的および健康上の利点を兼ね備えた機能性テクスチャー剤に対する機会を提供しています。日本の機能性表示食品制度は、消費者を保護しながら革新を支援する規制上の進歩を示しています。中国とインドは、大規模な消費者基盤と、高度なテクスチャーソリューションを備えたプレミアム加工食品を求める拡大する中間層人口により、主要市場として台頭しています。
欧州・中東・アフリカおよび南米食品テクスチャー市場
欧州は、新規添加物を規制しながら確立された天然テクスチャー剤を支援する厳格な規制基準を通じて、強固な市場地位を維持しています。欧州食品安全機関(EFSA)の[4]食品添加物再評価プログラムは、ハイドロコロイドの安全性に対する市場の信頼を確保しながら、国際的なベンチマークを設定しています。欧州の購買担当者はサステナビリティ認証とトレーサビリティを求めており、責任ある慣行を示すサプライヤーに機会をもたらしています。同地域のサステナビリティよびクリーンラベル製品への注力は、テクスチャー剤生産における精密発酵の発展と一致しています。南米および中東・アフリカは、発展途上の食品加工産業と高まる消費者の洗練度を通じて成長の可能性を提供していますが、規制の複雑さとインフラの制約が市場開発とコスト効率に影響を与えています。
競合環境
市場集中度
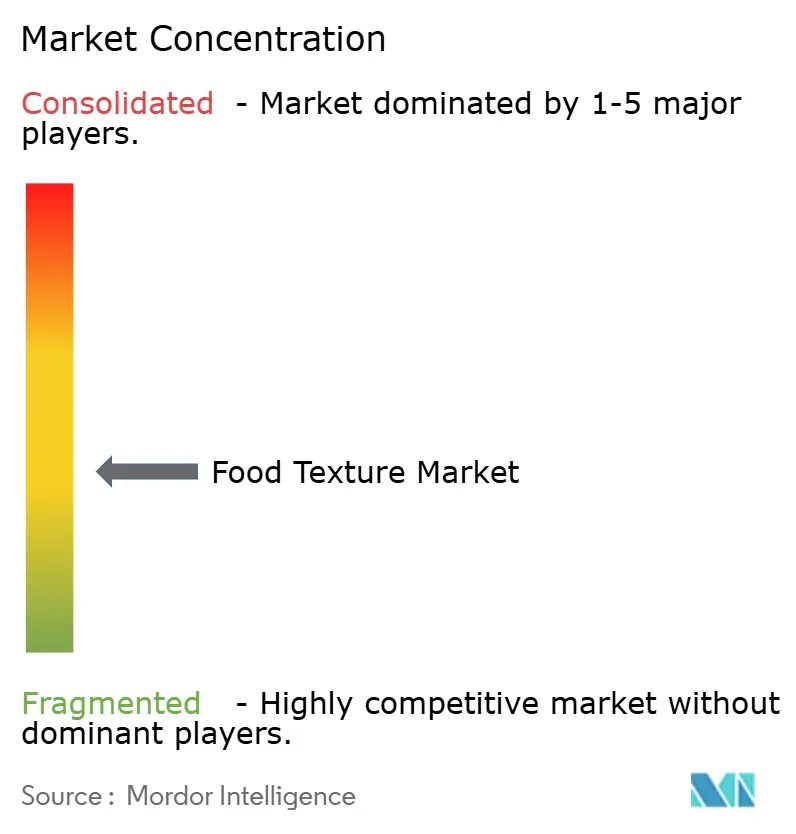
食品テクスチャー市場は半統合的な構造を持ち、多角化した原料企業が特殊用途において強固なポジションを保持しています。Cargill、Ingredion、ADM、Kerry Groupはポートフォリオの幅とアプリケーション開発リソースを通じて競争しています。Gelita、Rousselot、Hydrosol、Nitta Gelatinなどの専門企業は、カテゴリーの専門知識と特定顧客への近接性を通じて競争しています。食品テクスチャー市場には、より狭い原料分野での技術サポートに特化したLucid ColloidsやPacific Pectinなどのサプライヤーも含まれています。
2026年6月、Ingredionはエンタープライズバリュー37.0 ビリオン 英ポンド(50.0 ビリオン 米ドル)でTate & Lyleの全額現金買収を推奨すると発表しました。Ingredionは、取引が成立した場合、テクスチャーおよびヘルシーソリューションが合算収益の50.00%を超えると述べました。同社はまた、2030年末までに年間ランレートコストシナジーとして1億3,000万 米ドルを見込んでいます。IFFは2026年5月に、エンタープライズバリュー43.0 ビリオン 米ドルでその食品原料事業をCVC Capital Partnersに売却することに合意しました。この事業は、テクスチャー剤、乳化剤、植物性ソリューションから2025年に31.0 ビリオン 米ドルの収益を生み出しました。これらの取引は、処方サポートと特殊原料ポートフォリオがますます連携する分野において、企業が規模を追求していることを示しています。
サプライヤーはまた、個別の原料販売からテクスチャー、安定性、ラベル表示を統合したシステムへと移行しています。IngredionのAsk Ingredionツールは、初期処方作業において顧客をサポートする戦略の一例です。ADMは2026年5月に、乳製品代替品、プロテイン飲料、加工肉のテクスチャーパフォーマンス向けの大豆タンパク質分離物および濃縮物を含む8つの新しいタンパク質製品を北米と欧州で発売しました。小規模な専門企業は、大手サプライヤーが常に経済的に提供できない詳細なアプリケーションサービスを提供することで競争力を維持できます。バイオ発酵および精密発酵テクスチャー活性物質は、明確に確立された商業的リーダーが存在しない分野であり続けています。
食品テクスチャー産業リーダー
-
Cargill Inc.
-
International Flavors and Fragrances Inc.
-
Tate and Lyle Plc
-
Ingredion Incorporated
-
Kerry Group
- 注:主要企業の掲載順は順位を示すものではありません。
食品テクスチャー市場 このレポートでカバーされる企業
- Cargill, Incorporated
- International Flavors and Fragrances Inc.
- Ingredion Incorporated
- Kerry Group plc
- Tate & Lyle PLC
- Archer Daniels Midland Company (ADM)
- Silvateam SpA
- DSM-Firmenich AG
- JP&SB International
- Gelita AG
- Rousselot (Darling Ingredients)
- Ashland Global Holdings Inc.
- Hydrosol GmbH & Co. KG
- Shandong Dongbao Gelatin Co. Ltd
- Nitta Gelatin Inc.
- Pacific Pectin Inc
- Lucid Colloids Limited
- Foodchem International Corporation
- Lapi Gelatine S.p.a.
最近の産業開発事情 食品テクスチャー市場
- 2026年6月:IFFはDanisco Grindsted DuoGelを発売しました。これは欧州、中東、アフリカ全域の植物性グミ向けにペクチンとカラギーナンを組み合わせた安定剤システムです。このシステムはゼラチンフリー処方における脆い噛み応えと耐溶融性のギャップに対応し、ハラール認証を取得しています。
- 2025年5月:フランクフルトのIFFA見本市において、Sarda Bio Polymersが肉および代替タンパク質用途向けのクリーンラベル植物性ハイドロコロイドソリューションを発表しました。その製品ラインナップには、グアーガム、カッシアトラガム、コンニャク、キサンタン、カラギーナン、タマリンドキシログルカン、CMCが含まれており、持続可能性とパフォーマンスを重視しながら最小限の加工でテクスチャーを向上させるよう設計されています。
- 2025年3月:Ingredionはオーストリアの企業Agranaと提携し、ルーマニアでのデンプン生産を拡大しました。これにより東欧における製造拠点を拡充し、特殊デンプンへの地域需要の高まりに対応しています。
世界の食品テクスチャー市場レポートの範囲
食品テクスチャー市場は、製品タイプ、原料源、形態、用途、地域によってセグメント化されています。製品タイプ別では、市場はハイドロコロイド、デンプンおよびその誘導体、ゼラチン、ペクチン、タンパク質系テクスチャー剤、セルロース誘導体を含みます。原料源別では、植物性、動物性、微生物・発酵由来、バイオ合成・精密発酵テクスチャー剤に分類されます。形態別で、市場は粉末、液体、ゲル・エマルジョン形態を対象としています。用途別では、市場はベーカリーおよび菓子類、乳製品および冷凍デザート、肉・鶏肉代替品、飲料、スナックおよび調理済み食品、ソース・ドレッシング・調味料、乳幼児および臨床栄養を含みます。地理的には、食品テクスチャー市場は北米、欧州、アジア太平洋、南米、中東・アフリカにわたって分析されています。
セグメンテーション概要
| ハイドロコロイド |
| デンプンおよびその誘導体 |
| ゼラチン |
| ペクチン |
| タンパク質ベースのテクスチャー付与剤 |
| セルロース誘導体 |
| 植物由来 |
| 動物由来 |
| 微生物・発酵由来 |
| バイオ合成・精密発酵 |
| 粉末 |
| 液体 |
| ゲル・エマルジョン |
| ベーカリー・菓子 |
| 乳製品・冷凍デザート |
| 食肉・家禽代替品 |
| 飲料 |
| スナックおよび即食食品 |
| ソース、ドレッシングおよび調味料 |
| 乳幼児および臨床栄養 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| イタリア | |
| フランス | |
| スペイン | |
| オランダ | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 中東・アフリカ | 南アフリカ |
| サウジアラビア | |
| 中東・アフリカその他 |
| 製品タイプ別 | ハイドロコロイド | |
| デンプンおよびその誘導体 | ||
| ゼラチン | ||
| ペクチン | ||
| タンパク質ベースのテクスチャー付与剤 | ||
| セルロース誘導体 | ||
| 原料源別 | 植物由来 | |
| 動物由来 | ||
| 微生物・発酵由来 | ||
| バイオ合成・精密発酵 | ||
| 形態別 | 粉末 | |
| 液体 | ||
| ゲル・エマルジョン | ||
| 用途別 | ベーカリー・菓子 | |
| 乳製品・冷凍デザート | ||
| 食肉・家禽代替品 | ||
| 飲料 | ||
| スナックおよび即食食品 | ||
| ソース、ドレッシングおよび調味料 | ||
| 乳幼児および臨床栄養 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| イタリア | ||
| フランス | ||
| スペイン | ||
| オランダ | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 中東・アフリカ | 南アフリカ | |
| サウジアラビア | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
2031年までの食品テクスチャー原料の予想成長率は?
食品テクスチャー市場は2026年から2031年にかけてCAGR 4.42%で成長し、2031年までに213.9 ビリオン 米ドルに達すると予測されています。
どの製品タイプが食品テクスチャー原料の需要をリードしていますか?
ハイドロコロイドは2025年に40.21%のシェアを占めており、多くの加工食品用途において増粘、ゲル化、安定化を提供するためです。
どの食品テクスチャー原料源が最も速く成長していますか?
バイオ合成および精密発酵原料は2031年にかけてCAGR 7.33%で成長すると予測されています。
どの用途が最も多くの食品テクスチャー原料を使用していますか?
ベーカリーおよび菓子類は2025年に35.68%のシェアを占め、2031年にかけてCAGR 6.78%で成長すると予想されています。