
食品・飲料加工機器市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
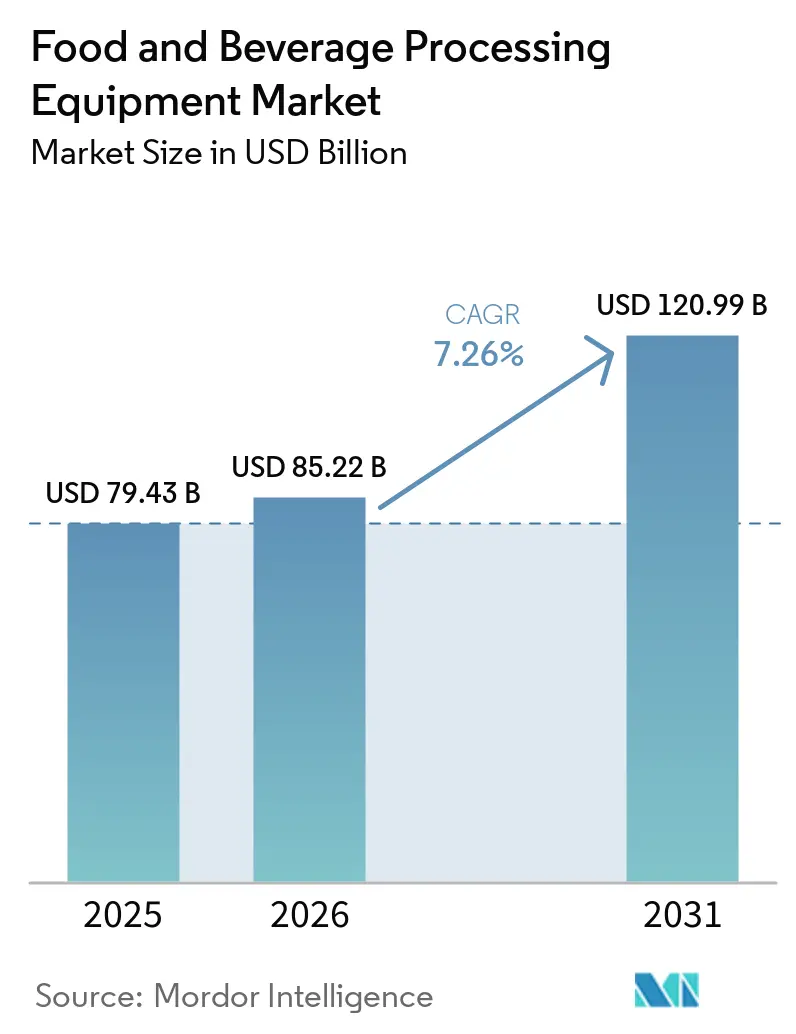
| 市場規模 (2026) | 85.22 十億米ドル |
| 市場規模 (2031) | 120.99 十億米ドル |
| 成長率 (2026 - 2031) | 7.26 % |
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる食品・飲料加工機器市場分析
食品・飲料加工機器市場の規模は2025年に79.43 ビリオン 米ドルと評価され、2031年までに120.99 ビリオン 米ドルに達すると予測されており、2026年から2031年にかけてCAGR 7.26%で成長します。加工食品の消費拡大と設備増強への設備投資が新規生産資産への需要を支えています。食品メーカーは個別機械の更新から、検査・保守・機器性能モニタリングを連携させた統合生産ラインへの移行を進めています。大手消費財メーカーも、労働力確保、食品安全ニーズ、および操業効率の向上を目的として自動化を優先課題としています[1]。この転換により、加工業者が個別機械ではなく統合ラインを調達するケースが増えているため、各施設プロジェクトの価値が高まっています。食品・飲料加工機器市場は、機器・デジタル制御・サービス対応・信頼性の高いローカルサポートを組み合わせられるサプライヤーにとって大きな機会を提供しています。
主要レポートのポイント
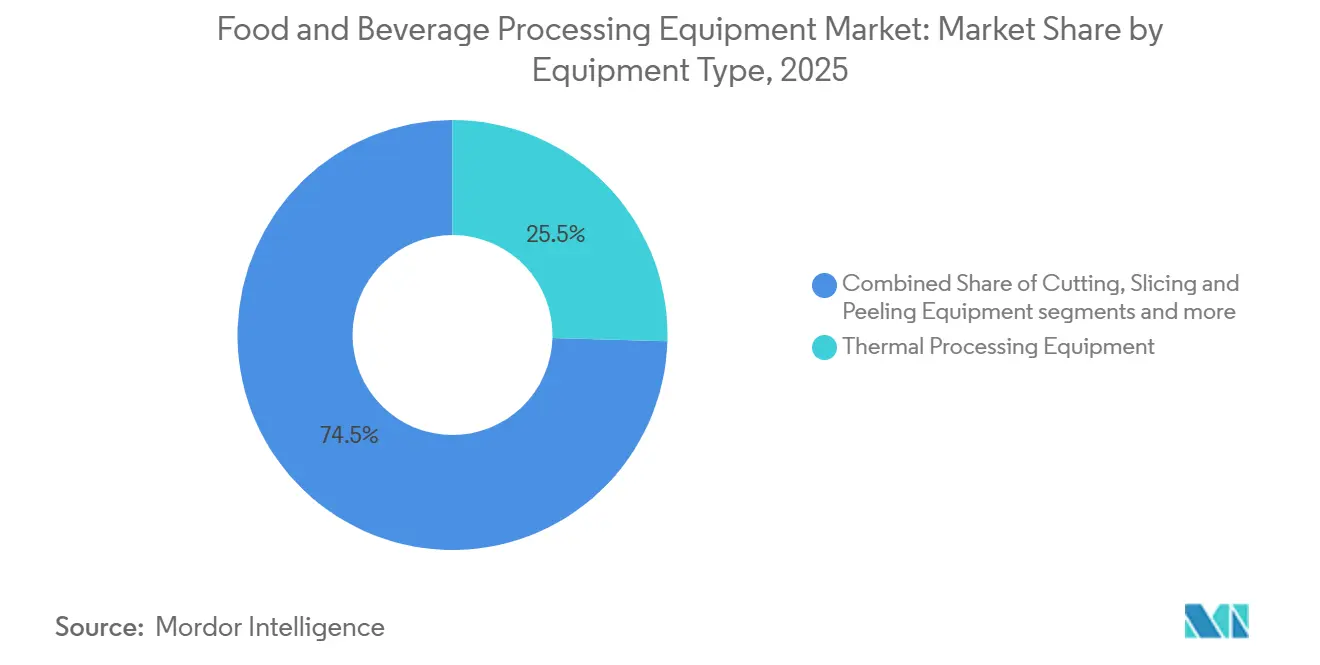
- 機器タイプ別では、熱処理機器が2025年の食品・飲料加工機器市場シェアの25.46%を占め、押出・成形機器は2031年までにCAGR 8.52%で成長すると予測されています。
- 運転方式別では、半自動システムが2025年の食品・飲料加工機器市場シェアの73.41%を占め、全自動システムは2031年までにCAGR 8.86%と最高の成長率を記録すると予測されています。
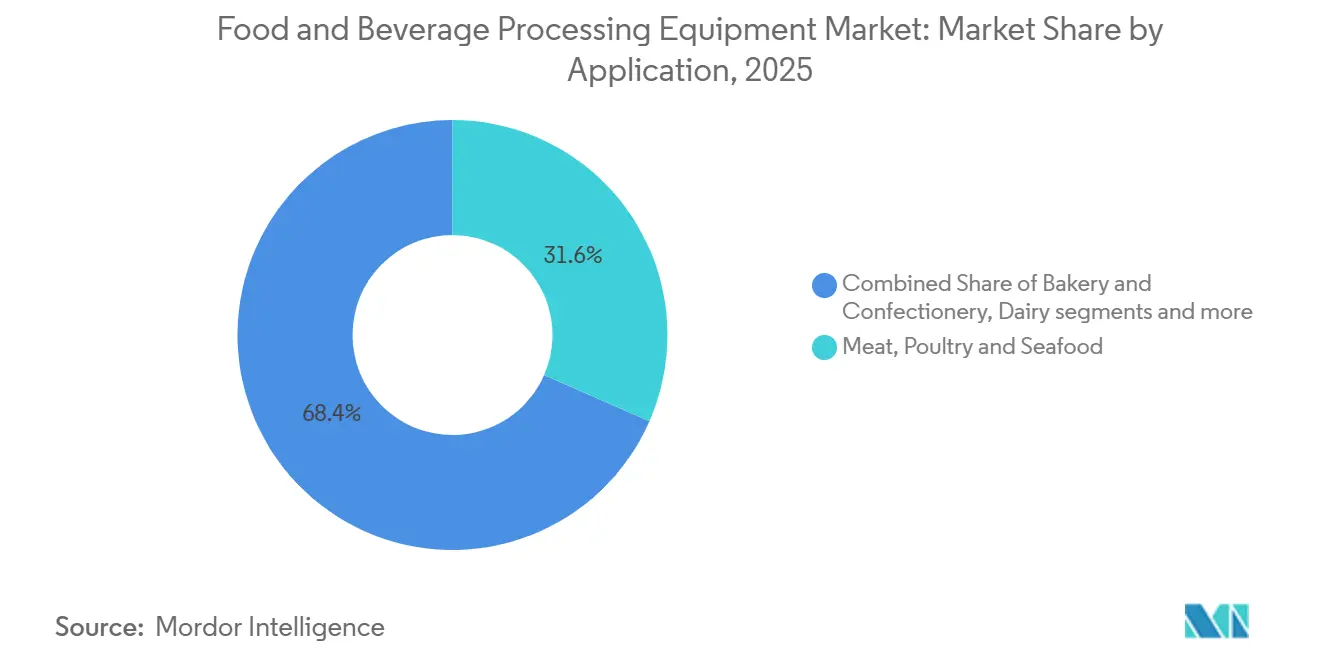
- 用途別では、食肉・家禽・水産物が2025年の食品・飲料加工機器市場規模の31.57%を占め、植物性・代替タンパク質は2031年までにCAGR 9.11%で拡大しています。
- 地域別では、アジア太平洋が2025年の食品・飲料加工機器市場シェアの36.52%を占め、中東・アフリカは2031年までにCAGR 8.93%で拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 加工食品・簡便食品への需要拡大 | +2.0% | 世界全体、特にアジア太平洋および中東・アフリカで顕著 | 短期(2年以内) |
| 急速な自動化とスマートマニュファクチャリングの普及 | +1.8% | 世界全体、北米・欧州・中国に集中 | 中期(2〜4年) |
| 高効率加工機器への需要拡大 | +1.1% | 世界全体 | 中期(2〜4年) |
| 食品安全・衛生要件の強化 | +0.8% | 世界全体、北米・欧州でコンプライアンス負担が最大 | 中期(2〜4年) |
| フレキシブル・モジュラー生産ラインへの需要増加 | +0.7% | 北米、欧州、および新興アジア太平洋 | 中期(2〜4年) |
| 持続可能で資源効率の高い生産への関心の高まり | +0.6% | 欧州および北米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
加工食品・簡便食品への需要拡大
世界人口の55.00%超が都市部に居住しており、包装済み・即食・簡便食品フォーマットの利用拡大を支えています[2]。これらの食品の生産量増加には、成形・熱処理・包装工程にわたる加工能力が必要です。食品・飲料加工機器市場は、加工業者が生産量ニーズを満たすためにラインを増設したり、老朽化した設備を更新したりする際に恩恵を受けます。タンパク質強化・アレルゲンフリー・低糖質食品への消費者需要も、工場が管理しなければならない製品バリエーションの数を増加させています。これにより、迅速な段取り替えと小ロット生産に対応できる機器への投資が促進されます。中国では、調理済み食品の普及が、単一の標準化された製品ではなく幅広い製品ミックスを処理できる自動化ラインの需要を高めています。
急速な自動化とスマートマニュファクチャリングの普及
労働力不足と賃金上昇により、自動化は多くの食品メーカーにとって中核的な操業要件となっています。2026年のFPSAおよびPMMI産業レポートは、より少ない人員での生産拡大、品質モニタリングの強化、製品の複雑化の増大を投資の主要理由として挙げています。FOOMAは、持続的な労働力不足にもかかわらず、日本国内の食品機械出荷額が引き続き成長していると報告しています。この環境は、手作業への依存を低減する自動ハンドリング・連続加工・インライン検査システムを有利にします。食品・飲料加工機器市場は、機械レベルの自動化から接続されたライン全体の制御へと移行しつつあります。GEAのHydractバルブシステムはこの方向性を示しており、既存のVARIVENTバルブマトリックスにおいて圧縮空気システムを水圧アクチュエーションに置き換えることを可能にします。
高効率加工機器への需要拡大
加工業者は、エネルギーと水の使用量を削減しながら、同じ工場面積からより多くの生産量を求めています。FPSAおよびPMMIは、特にCIP(定置洗浄)および熱処理工程において、エネルギーと水の削減を今後5年間の主要投資優先事項として挙げています。購買担当者は、生産ライン全体にわたるライン歩留まり・衛生処理時間・計画外停止時間をますます重視して評価しています。これは、複数の機器カテゴリーを統合してその性能を整できるサプライヤーを有利にします。また、老朽化した設備が現在の操業目標を達成できない場合に、食品・飲料加工機器市場に更新の機会をもたらします。GEAは2026年6月にKOB高圧ホモジナイザーシリーズを発売し、最大400.00バールに達するモデルを低い初期コストで工業グレードの性能を実現するよう設計しました。
フレキシブル・モジュラー生産ラインへの需要増加
植物性・グルテンフリー・高タンパク・アレルゲン管理食品は、加工業者がより幅広い製品ミックスを生産することを求めています。単一の製品向けに設計された固定ラインは、多くの新規プロジェクトには適していません。モジュラースキッド・クイックコネクトユーティリティ・標準化された制御インターフェースにより、工場全体を再構築することなく加工能力を追加できます。これは、ブラウンフィールドの改修プロジェクトが一般的な北米・欧州の中規模加工業者にとって特に有用です。食品・飲料加工機器市場は、モジュラーソリューションが近代化中の停止時間を短縮できるため、このニーズから恩恵を受けます。MULTIVACは、Interpack 2026においてAI対応のTXトレイシーラーラインを発表し、単一の投入口から複数の製品バリアントの包装に対応します。
制約要因影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い保守・運用コスト | -1.5% | 世界全体、特に中東・アフリカおよび南米で深刻 | 中期(2〜4年) |
| 食品製造投資の変動性 | -0.9% | 北米および欧州、関税と金利への感応度が高い | 短期(2年以内) |
| 厳格な規制コンプライアンス要件 | -0.7% | 北米および欧州、アジアでも影響力が拡大 | 中期(2〜4年) |
| 中小企業における普及の遅れ | -0.8% | 世界全体、南米・中東・アフリカ・南アジア・東南アジアで最も顕著 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い保守・運用コスト
加工機器のライフタイムコストには、保守・スペアパーツ・エネルギー使用・計画外停止のコストが含まれます。これらのコストは、加工業者が新ラインの生産上のメリットを認識していても、投資を制限する場合があります。サブサハラアフリカや南アジアの一部など、OEMのローカルサポートが限られている市場では、サービスの遅延がより大きなリスクをもたらします。長期停止は生産量を減少させ、近代化プロジェクトからの期待収益を先送りにする可能性があります。食品・飲料加工機器市場は、サプライヤーがローカルサービスチームと信頼性の高い部品供給を維持している地域でより強固です。このため、アフターマーケット対応は機器選定とプロジェクトタイミングにおける重要な要素となっています。
中小企業における普及の遅れ
中小企業は食品製造能力の相当部分を占めていますが、多くは設備基盤を近代化していません。財務上の制約・規制の複雑さ・デジタルスキルの不足がこの移行への重要な障壁となっています。モジュラー技術と公的支援により、これらの企業にとって近代化がより現実的になります。インドの食品製造中小企業に関する調査では、サプライヤー・従業員・政府機関からの支援がデジタルトランスフォーメーションの実現を助けることができると判明しました。食品・飲料加工機器市場は、スケーラブルなシステムと低い初期コミットメントでこのグループにサービスを提供する機会を持っています。しかし、資金調達と技術支援へのアクセスの不均等が、複数の新興経済国での普及を引き続き遅らせるでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
機器タイプ別:
熱処理が収益をリードし、押出・成形が成長資本を引き付ける熱処機器は2025年の食品・飲料加工機器市場シェアの25.46%を占め、機器カテゴリーの中で最大の貢献を示しました。殺菌・滅菌は乳製品・飲料・食肉・乳児用調製粉乳の生産において不可欠です。食品安全要件も、規制対象製品カテゴリーにおける信頼性の高い熱処理機器の必要性を強化しています。切断・スライス・皮むき機器は、タンパク質メーカーが連続加工工程を自動化するにつれて、もう一つの重要な収益カテゴリーを形成しています。洗浄・衛生処理・CIPシステムは、加工業者が衛生設計と一貫した衛生管理をより重視するにつれて投資を集めています。
押出・成形機器は最も成長の速い機器カテゴリーであり、2031年までのCAGRは8.52%と予測されています。需要は植物性食品に使用される高水分肉類似品(HMMA)とテクスチャード植物性タンパク質(TVP)に関連しています。CoperionのハイブリッドZSK二軸スクリュー押出機は、1台のシステムでTVPとHMMAの両方を生産でき、別々のラインの必要性を低減します。2026年の研究では、ひよこ豆タンパク質濃縮物が連続冷却ダイ押出によって繊維状構造を生成できることが判明し、潜在的な原料基盤が広がりました。ポンプ・バルブ・継手は、加工業者が低エネルギーで衛生的な構成を追求するにつれて、更新需要から引き続き恩恵を受けています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
運転方式別:
半自動システムが設置基盤をリードし、全自動システムが成長を牽引半自動システムは2025年の食品・飲料加工機器市場シェアの73.41%を占めました。東南アジア・南米・アフリカの多くの施設では、引き続き人間と機械のハイブリッド操業が行われています。半自動機器により、工場は配合と品質チェックに対する人間の監督を維持しながら、労働集約的または高リスクな工程を自動化できます。手動システムは、日本・韓国・東南アジアの伝統的な製品カテゴリーを含む職人的・特産食品の生産において引き続き重要です。FPSAおよびPMMIは、既存の中規模工場向けの実用的でスケーラブルな自動化を主要な製品開発優先事項として挙げています。
全自動システムは2031年までにCAGR 8.86%で成長すると予測されており、運転方式セグメンテーション内で最も速い成長率です。連続ポーショニング・スライシング・充填・インライン衛生処理用途での使用が増加しています。これらの用途には、製品の一貫性・食品安全・低い労働依存度に関する明確な要件があります。全自動システムの食品・飲料加工機器市場規模は、持続的な生産量と管理された操業条件を必要とする大規模施設によって支えられています。インドの食品中小企業に関する研究では、デジタルアップグレードを成功させるための重要な条件として、ステークホルダーの協調的な関与が挙げられています。
用途別:
タンパク質加工が規模を提供し、植物性タンパク質が機器要件を変える食肉・家禽・水産物は2025年の食品・飲料加工機器市場規模の31.57%を占めました。これらの操業は、一次加工からポーショニング・包装に至るまで専用機械を必要とします。BAADERの魚・家禽ラインとProvisurのWeilerグラインダーシステムはタンパク質サプライチェーンにおける専用機器の役割を示しています。食肉・家禽は2025年の米国食品加工機械需要の29.20%を占め、この分野への投資は地域の機器受注にとって重要です。ベーカリー・菓子・乳製品・非アルコール飲料・ニュートラシューティカル製品も、精密混合・膜分離・無菌充填機器への需要を生み出しています。
植物性・代替タンパク質は2031年までにCAGR 9.11%で成長すると予測されており、食品・飲料加工機器市場で最も速い用途成長率です。生産者は、工業規模で繊維状構造を生成できる高水分押出・乾式テクスチャリングシステムに投資しています。Crespel & DeitersとHappy Plant Proteinは2026年7月に、オランダのヘルモンドで乾式押出のスケールアップに向けて提携しました。同サイトでは、欧州産ソラマメとエンドウ豆からテクスチャード植物性タンパク質を生産します。ベビーフード・乳児用調製粉乳・スナック・惣菜製品も、精密計量・充填・インライン検査要件を通じてさらなる機器需要を生み出しています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
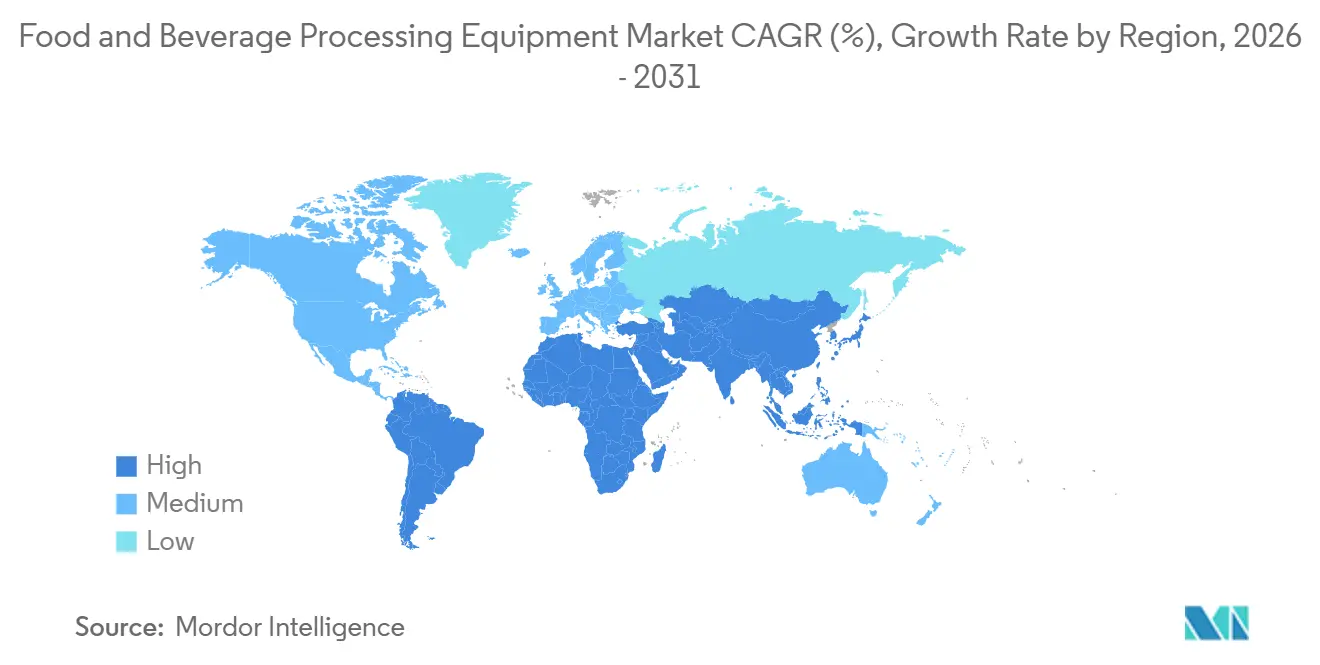
アジア太平洋は2025年の食品・飲料加工機器市場シェアの36.52%を占め、最大の地域貢献者となっています。中国は、IoTセンサー・AI対応検査・クラウド分析を連携させた工場全体のインテリジェンスに投資しています。インドも食品加工への投資基盤を拡大しており、生産連動型インセンティブ制度(PLI)は2026年2月までに9,207.00 クロール(10.4 ビリオン 米ドル)を超える投資承認を獲得しています[3]。JBT Marelのプネー生産センターとKronesのカルナータカ州施設は、主要サプライヤーが同地域でのローカル製造能力を拡大していることを示しています。
北米と欧州は合わせて最大の設置機器基盤を有しています。米国の食品・飲料加工機械出荷額は2025年に6.20 ビリオン 米ドルと評価され、2027年までに6.70 ビリオン 米ドルに達すると予測されています。欧州は、2026年7月から適用されるファーム・トゥ・フォークの持続可能性目標と厳格な機械適合要件の影響を受けています。これらの要件は、検証済みの衛生設計能力を持つサプライヤーを有利にします。
中東・アフリカは2031年までにCAGR 8.93%で成長すると予測されており、食品・飲料加工機器市場で最も高い地域成長率です。サウジアラビアの食料安全保障アジェンダは、家禽・乳製品・包装食品能力へのグリーンフィールド投資を支援しています。ナイジェリア・エジプト・モロッコは、より広範な経済多様化計画の一環として加工インフラを整備しています。UNCTADはアフリカ大陸自由貿易地域内で1.80 ビリオン 米ドルを超える潜在的な輸出価値を特定しており、地域加工投資の根拠を強化しています。同地域は依然として、機器購入を遅らせる可能性のあるサービス対応・スキル・資金調達の制約直面しています。
競争環境
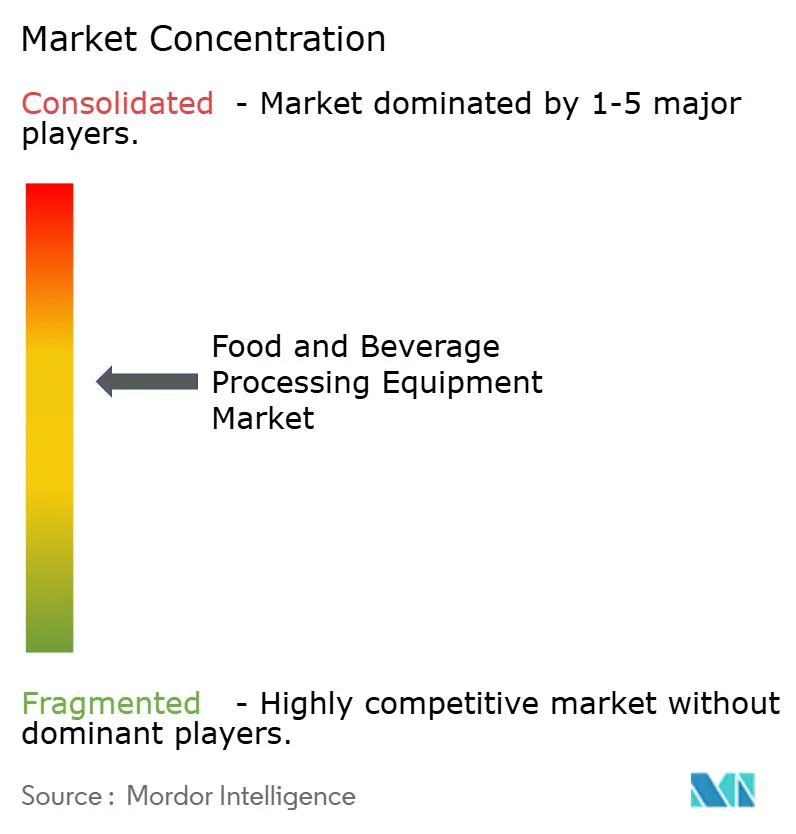
食品・飲料加工機器市場は中程度の集中度を示しており、グローバルプラットフォームサプライヤーが専門・地域企業と並んで事業を展開しています。GEA Group・Bühler・Tetra Laval・Krones・JBT Marelは幅広い用途カバレッジと国際的なリーチを持っています。BAADERは水産・家禽加工に特化し、TOMRAは光学選別において明確なポジションを持っています。ANKO Food Machineはアジアの特殊食品用途にサービスを提供しています。この組み合わせにより、大手サプライヤーはスケールを持ちながら、強力な用途知識を持つカテゴリースペシャリストの余地を残しています。
食品・飲料加工機器市場は、単体機械の販売から統合生産ソリューションへと移行しています。サプライヤーは加工・自動化・ロボティクス・サービスにわたる能力を拡大しています。The Middleby Corporationは2026年7月にMidera Food Processingのスピンオフを完了し、さらなる加工機器に特化したスタンドアロン事業を創設しました。この動きは、集中型プラットフォームがより広いライン能力と加工業者とのより強固なサービス関係を求めていることを示しています。
GEAのHydractシステムは、飲料加工において圧縮空気システムを水圧アクチュエーションに置き換えることで差別化を図っています。Kronesは2026年8月にカルナータカ州の製造施設を開設し、アジアの購買者に近い場所での機器組立を実現しました。MULTIVACのAI対応トレイシーラーラインは、複数の製品バリアントにわたるフレキシブル包装への需要に対応しています。多くの新興市場の加工業者がエンタープライズ規模のラインよりも低い資本要件のシステムを必要としているため、中規模自動化は依然として開拓の余地があります。これは、用途専門知識・モジュラー機器・ローカライズされたサポートを組み合わせられるサプライヤーを有利にします。
食品・飲料加工機器産業のリーダー企業
-
GEA Group
-
JBT Corporation
-
Tetra Laval
-
The Middleby Corporation (Baker Perkins)
-
Buhler Holding AG
- 注:主要企業の掲載順は順位を示すものではありません。
食品・飲料加工機器市場 このレポートでカバーされる企業
- GEA Group Aktiengesellschaft
- Buhler Holding AG
- John Bean Technologies Corporation
- The Middleby Corporation (Baker Perkins)
- Provisur Technologies Inc.
- BAADER Group GmbH & Co. KG
- Bizerba SE & Co. KG
- IMA Industria Macchine Automatiche S.p.A.
- ANKO Food Machine
- Reading Bakery Systems (a Markel Food Group Company)
- Tetra Laval
- FPEC Corp.
- Magurit Gefrierschneider GmbH
- Vemag Maschinenbau GmbH
- Promarksvac Corporation
- Ante BV
- Multivac Group
- TOMRA Systems ASA
- Wild Goose Filling
- Krones AG
最近の産業開発事情 食品・飲料加工機器市場
- 2026年8月:Krones AGは、インドのカルナータカ州ヴェマガルに新製造施設を開設しました。投資額は315.00 クロール(3,700万 米ドル)、敷地面積は30.00エーカーの土地に16,000.00平方メートルです。同工場では、1時間あたり最大100,000.00本のボトルを生産できるErgoBloc包装システムを組み立てており、インドをアジアの飲料機器市場における主要生産拠点として位置付けています。
- 2026年7月:GEA Groupは、ドイツのヴァッサーブルク・アム・インにあるBauer Dairy向けに完全な植物性生産・イノベーション施設を納入しました。このプロジェクトは2025年5月に受注し、2026年1月から設置が開始され、2026年8月に初回バッチ生産を達成しました。
- 2026年6月:GEA GroupはKOB高圧ホモジナイザーシリーズを発売しました。KOB 11、22、45、90モデルが含まれます。同シリーズは最大400.00バールに達し、中小規模の生産工場がコスト効率の高い投資水準で工業グレードの性能にアクセスできるよう設計されています。
世界の食品・飲料加工機器市場レポートの調査範囲
食品・飲料加工機器市場は、機器タイプ・運転方式・用途・地域によってセグメント化されています。機器タイプ別では、切断・スライス・皮むき機器、ダイシング・粉砕・製粉機器、混合・ブレンド機器、押出・成形機器、殺菌機・調理機を含む熱処理機器、高圧・その他の非熱処理機器、均質化・乳化機器、膜ろ過・分離機器、乾燥・脱水・蒸発機器、機械式搬送・ハンドリングシステム、洗浄・衛生処理・CIPシステム、補助ポンプ・バルブ・継手、その他の機器を対象としています。運転方式別では、手動・半自動・全自動システムに分類されています。用途別では、食肉・家禽・水産物、ベーカリー・菓子、乳製品、非アルコール飲料、アルコール飲料、果物・野菜製品、スナック・惣菜製品、冷凍食品、調理済み食品・簡便食品、植物性・代替タンパク質、ベビーフード・乳児用調製粉乳、ニュートラシューティカル・機能性食品、その他の用途が含まれます。地理的には、米・欧州・アジア太平洋・南米・中東・アフリカにわたって分析されています。
セグメンテーション概要
| 切断・スライス・皮むき機器 |
| ダイシング・粉砕・製粉機器 |
| 混合・ブレンド機器 |
| 押出成形機器 |
| 熱処理機器(パスチャライザー、クッカー) |
| 高圧・その他の非熱処理機器 |
| 均質化・乳化機器 |
| 膜ろ過・分離機器 |
| 乾燥・脱水・蒸発機器 |
| 機械式搬送・取り扱いシステム |
| 洗浄・衛生管理・定置洗浄システム |
| 補助ポンプ・バルブ・継手 |
| その他 |
| 手動 |
| 半自動 |
| 全自動 |
| 食肉・家禽・水産物 |
| ベーカリー・菓子 |
| 乳製品 |
| ノンアルコール飲料 |
| アルコール飲料 |
| 果物・野菜製品 |
| スナック・セイボリー製品 |
| 冷凍食品 |
| 調理済み食品・利便性食品 |
| 植物性・代替タンパク質 |
| ベビーフード・乳幼児用調製粉乳 |
| 栄養補助食品・機能性食品 |
| その他 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| イタリア | |
| フランス | |
| スペイン | |
| オランダ | |
| ポーランド | |
| ベルギー | |
| スウェーデン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| インドネシア | |
| 韓国 | |
| タイ | |
| シンガポール | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| チリ | |
| ペルー | |
| 南米その他 | |
| 中東・アフリカ | 南アフリカ |
| サウジアラビア | |
| アラブ首長国連邦 | |
| ナイジェリア | |
| エジプト | |
| モロッコ | |
| トルコ | |
| 中東・アフリカその他 |
| 機器タイプ | 切断・スライス・皮むき機器 | |
| ダイシング・粉砕・製粉機器 | ||
| 混合・ブレンド機器 | ||
| 押出成形機器 | ||
| 熱処理機器(パスチャライザー、クッカー) | ||
| 高圧・その他の非熱処理機器 | ||
| 均質化・乳化機器 | ||
| 膜ろ過・分離機器 | ||
| 乾燥・脱水・蒸発機器 | ||
| 機械式搬送・取り扱いシステム | ||
| 洗浄・衛生管理・定置洗浄システム | ||
| 補助ポンプ・バルブ・継手 | ||
| その他 | ||
| 運転方式 | 手動 | |
| 半自動 | ||
| 全自動 | ||
| 用途 | 食肉・家禽・水産物 | |
| ベーカリー・菓子 | ||
| 乳製品 | ||
| ノンアルコール飲料 | ||
| アルコール飲料 | ||
| 果物・野菜製品 | ||
| スナック・セイボリー製品 | ||
| 冷凍食品 | ||
| 調理済み食品・利便性食品 | ||
| 植物性・代替タンパク質 | ||
| ベビーフード・乳幼児用調製粉乳 | ||
| 栄養補助食品・機能性食品 | ||
| その他 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| イタリア | ||
| フランス | ||
| スペイン | ||
| オランダ | ||
| ポーランド | ||
| ベルギー | ||
| スウェーデン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| インドネシア | ||
| 韓国 | ||
| タイ | ||
| シンガポール | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| チリ | ||
| ペルー | ||
| 南米その他 | ||
| 中東・アフリカ | 南アフリカ | |
| サウジアラビア | ||
| アラブ首長国連邦 | ||
| ナイジェリア | ||
| エジプト | ||
| モロッコ | ||
| トルコ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
2031年までの食品・飲料加工機器の予想成長率は?
同セクターは2026年から2031年にかけてCAGR 7.26%で成長し、2031年までに120.99 ビリオン 米ドルに達すると予測されています。成長は加工食品需要・設備増強・自動化・統合生産ラインによって支えられています。
最大のシェアを持つ機器カテゴリーはどれですか?
熱処理機器は2025年に25.46%のシェアでリードしました。これは、殺菌・滅菌が乳製品・飲料・食肉・乳児用調製粉乳にわたって必要とされるためです。
最も速く成長している機器カテゴリーはどれですか?
押出・成形機器は2031年までにCAGR 8.52%で拡大すると予測されています。
最大の機器需要を生み出す用途はどれですか?
食肉・家禽・水産物は2025年に31.57%のシェアを占めました。これは、施設が一次加工・ポーショニング・ハンドリング・包装にわたって専用システムを使用しているためです。