
ネットワーク高密度化向けファイバーバックボーン市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
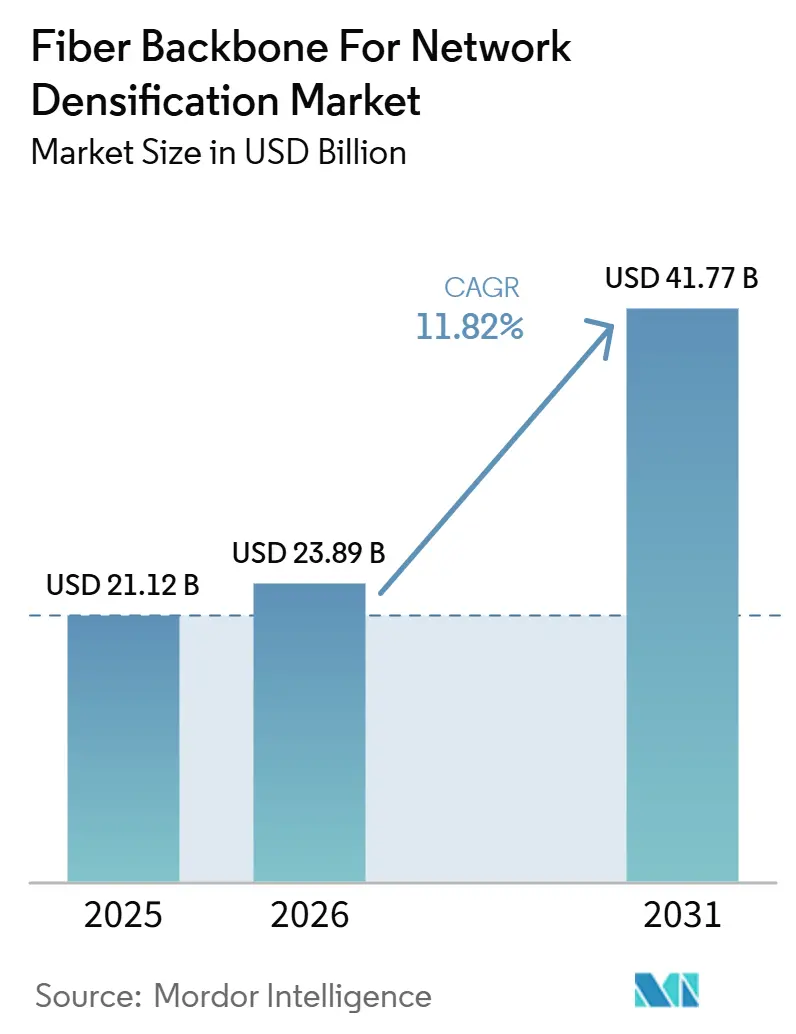
| 市場規模 (2026) | 23.89 十億米ドル |
| 市場規模 (2031) | 41.77 十億米ドル |
| 成長率 (2026 - 2031) | 11.82 % |
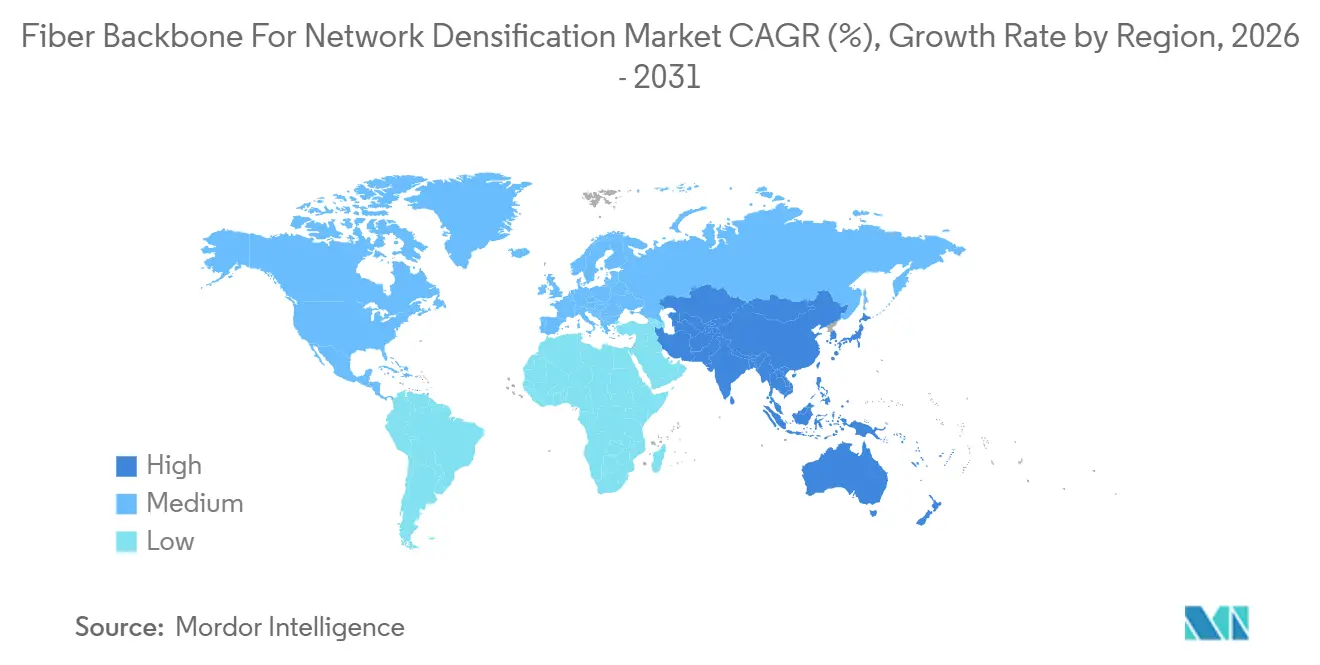
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
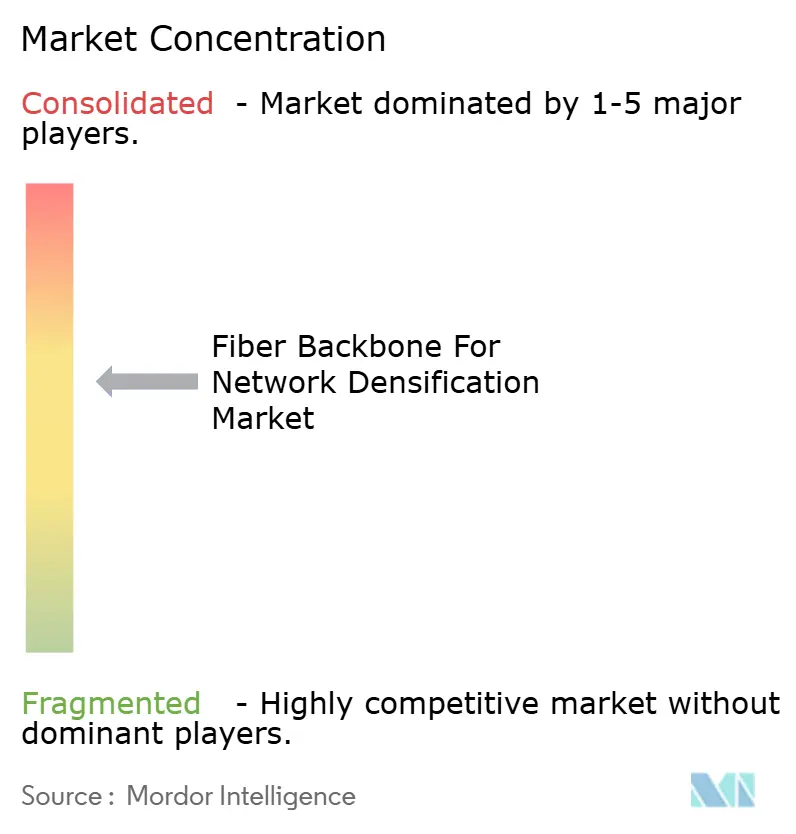
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるネットワーク高密度化向けファイバーバックボーン市場分析
ネットワーク高密度化のためのファイバーバックボーン市場規模は2025年に21.12 ビリオン 米ドルであり、2026年の23.89 ビリオン 米ドルから2031年には41.77 ビリオン 米ドルに達すると推定され、2026年から2031年にかけてCAGR 11.82%で成長する見込みです。成長は同時進行する3つのインフラサイクルによって形成されています。すなわち、5G無線アクセスの高密度化、AIに対応したデータセンターの拡張、および公的資金による広帯域整備です。テレコム事業者とハイパースケールクラウド事業者同一の輸送回廊において容量ニーズを共同で牽引するようになったため、需要はもはや主にテレコム支出に依存していません。AIワークロードが集中型トレーニングサイトから分散型エッジロケーションへと広がるにつれ、導入済みバックボーン容量と予想帯域幅需要の間のギャップが拡大しています。ネットワーク高密度化のためのファイバーバックボーン市場はまた、公的資金が広範なカバレッジを支援し、ハイパースケーラーが主要ルートに数年前から資本をコミットするという、より限られた実行ウィンドウからも恩恵を受けています。これにより、サプライヤーとネットワーク事業者は複数年契約、より迅速なルート計画、および製造拡大へと向かっており、一方でコスト上昇と物理的セキュリティリスクがプロジェクトの進捗に対する主な抑制要因となっています。
主要レポートのポイント
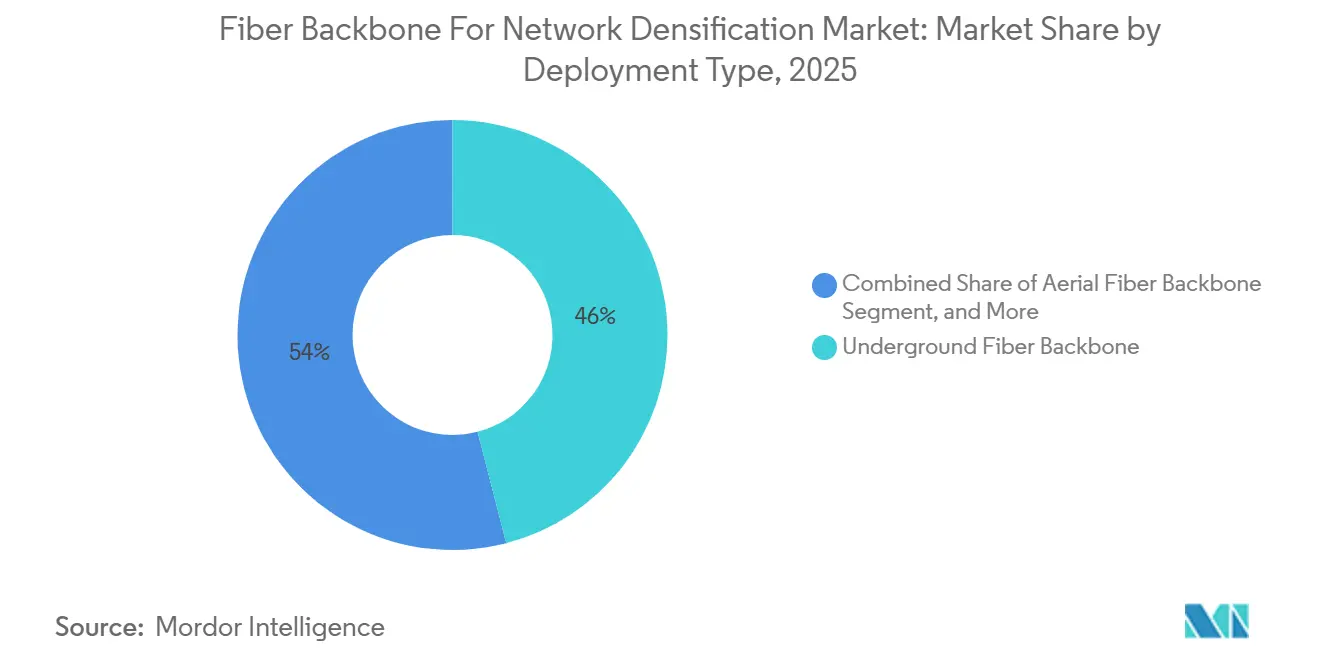
- 展開タイプ別では、地下ファイバーバックボーンが2025年のネットワーク高密度化向けファイバーバックボーン市場シェアの45.98%を占め、一方で海底および都市間ファイバーバックボーンは2031年までにCAGR 12.87%で拡大すると予測されています。
- ファイバータイプ別では、シングルモードファイバーが2025年に89.96%の収益シェアでリードし、一方でマルチモードファイバーは2031年までにCAGR 9.99%で成長すると予測されています。
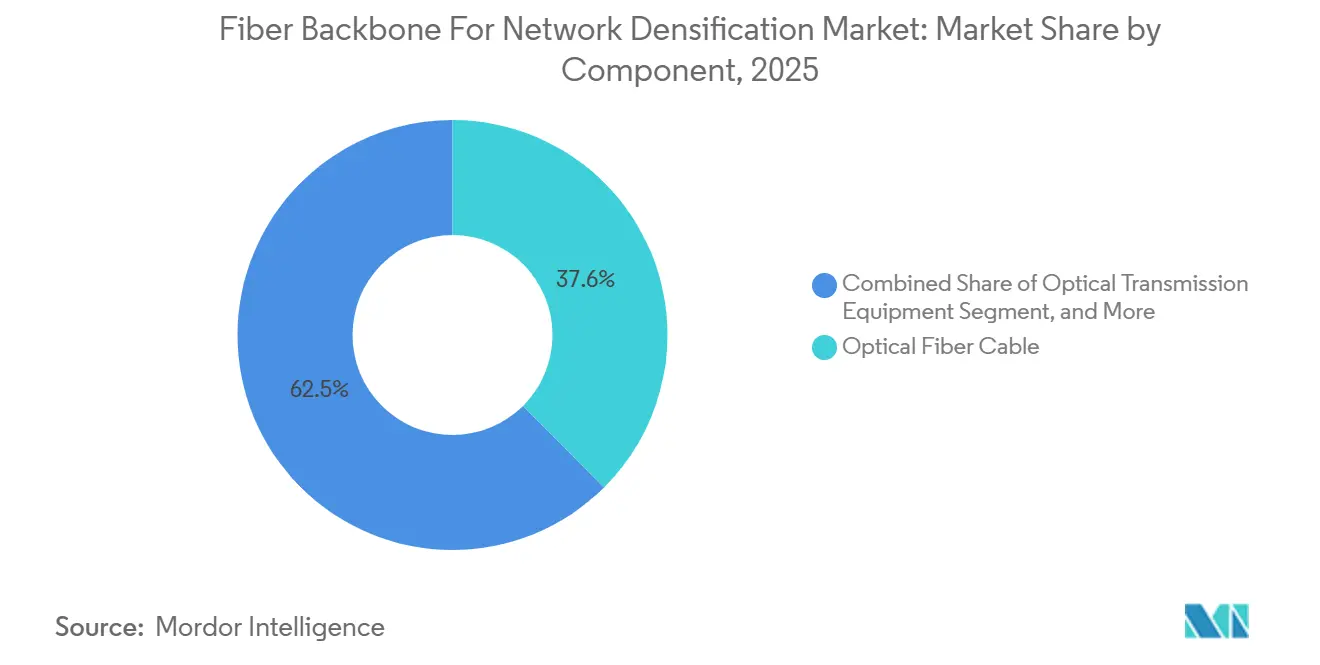
- コンポーネント別では、光ファイバーケーブルが2025年のネットワーク高密度化向けファイバーバックボーン市場規模の37.55%を占め、一方で光伝送装置は2031年までにCAGR 14.10%で拡大すると予測されています。
- エンドユーザー別では、通信事業者が2025年の収益の52.81%を占め、一方でクラウドおよびハイパースケールデータセンター事業者は2031年までに最高CAGR 16.96%を記録すると予測されています。
- 地域別では、北米が2025年のネットワーク高密度化向けファイバーバックボーン市場の33.12%を占め、一方でアジア太平洋は2031年までにCAGR 13.87%で拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 5G小型セル高密度化と容量拡大 | +2.8% | 北米、アジア太平洋、欧州で最も高い強度を持つグローバル | 短期(2年以内) |
| AIによるトラフィック増加と東西バックボーン輻輳 | +2.5% | 北米およびアジア太平洋のコアが欧州へ波及 | 中期(2~4年) |
| ハイパースケールおよびエッジデータセンター相互接続の拡大 | +2.1% | 北米およびアジア太平洋を中心としたグローバル | 中期(2~4年) |
| 政府のファイバー化プログラムと公的資金 | +1.5% | 北米、欧州、中東・アフリカ、およびアジア太平洋の一部 | 中期(2~4年) |
| オープンRANおよびクラウドRANトランスポートのアップグレード | +1.0% | 北米、欧州、およびアジア太平洋 | 中期(2~4年) |
| ファイバールート共有、マイクロトレンチング、およびユーティリティ回廊設計の革新 | +0.6% | 欧州および北米で最も顕著なグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
5G小型セル高密度化と容量拡大
モバイルネットワーク高密度化は、ファイバーバックボーン市場における最も直近の短期需要レバーです。スタンドアロン5GおよびクラウドRANレイアウトは、高信頼性のフロントホールおよびアグリゲーションリンクを必要とし、高密度無線サイト整備においてファイバーを中心的な位置に保ちます。事業者がより多くの小型セルを追加し、トランスポート容量を引き上げるにつれ、ネットワーク計画は孤立したサイトアップグレードから、より広域な地域バックボーンコミットメントへと移行しています。これが重要なのは、より高密度な都市フットプリントが、無線クラスターとコアレイヤー間のより厳密なレイテンシ制御、より高いルート多様性、およびより安定したトランスポートを必要とするためです。また、サービス品質要件を緩和しにくいフロントホールリングにおいて、無線代替手段の実用的な余地も縮小します。その結果、AIおよびエンタープライズトラフィックの増加が完全に顕在化する前であっても、ネットワーク高密度化向けファイバーバックボーン市場においてより安定したビルドサイクルが生まれています。
AIによるトラフィック増加と東西バックボーン輻輳
AIワークロードは、以前のトラフィック増加サイクルとは異なる形でネットワーク高密度化向けファイバーバックボーン市場を再形成しています。従来のインターネット成長は主にユーザーからサーバーへのトラフィックによって牽引されていましたが、AIトレーニングと推論はコンピュートクラスター内および間で大規模な東西フローを生成します。この変化により輻輳が発生する場所が変わります。主要AIデータセンターハブに接続されたルートは、広域国内ネットワークよりも早くトラフィック負荷を受けているためです。また、AIキャンパスはレガシーサーバー施設よりも高い密度、より多くのルート冗長性、およびより多くの光学的ヘッドルームを必要とするため、サイトあたりのファイバー要件も高まります。ハイパースケーラーからの大規模ルート注文は、したがって期間が長くなり、ファイバー数も増加しており、ケーブル製造の経済性と調達タイミングを変えています。ネットワーク高密度化向けファイバーバックボーン市場では、これが需要がネットワークの残りの部分全体で正常化する前に、選択された回廊に沿った長距離およびメトロバックボーン投資を牽引しています。
ハイパースケールおよびエッジデータセンター相互接続の拡大
データセンター相互接続は、ネットワーク高密度化向けファイバーバックボーン市場において最も構造的に持続性の高い需要プールの一つになりつつあります。Corning と Meta は2026年1月に、先進的な米国データセンター整備に関連した光ファイバー、ケーブル、および接続ソリューションに関する最大60億米ドルの複数年契約を発表し、ハイパースケーラーが使用の数年前から供給を確保していることを示しました。[1] その後、Corning と NVIDIA は2026年5月に、米国内の先進光接続ソリューション製造能力を10倍に拡大し、ファイバー生産能力を50%以上増加させる複数年の商業・技術パートナーシップを発表し、供給セキュリティがインフラ戦略の一部となったことを強調しました。[2] Zayo は2026年4月に Crown Castle のファイバーソリューション事業の買収を完了し、約90,000ルートマイルのファイバーを追加し、40,000以上のオンネットロケーションへのリーチを拡大しました。これは、ルート所有権が新規建設だけでなく買収を通じても拡大されていることを示しています。これらの動きは、ハイパースケーラーとインフラ事業者が散発的な購入から、長期的な製造およびルート可用性に結びついた供給フレームワークへと移行していることを示しています。この移行により、ネットワーク高密度化向けファイバーバックボーン市場はメトロおよび長距離セグメントの両方にわたってより予測可能な需要基盤を得ています。
政府のファイバー化プログラムと公的資金
公的資金は、特に民間リターンが魅力的でないか遅延している地域において、ネットワーク高密度化向けファイバーバックボーン市場の需要安定化要因として機能しています。欧州のデジタル接続アジェンダは、複数の加盟国にわたる展開計画において公的支援を中心的な位置に保つ、ギガビットカバレッジギャップを埋めるための相当な追加投資を依然として必要としています。[3] 米国および欧州の国家資金プログラムも、政策承認からルート実行までの時間を短縮しており、アクセスレイヤーの目標と並行してトランクおよびフィーダー拡張を支援しています。公的資本がここで重要なのは、単に多くのプロジェクトを追加するだけでなく、民間通信事業者とデータセンターの支出が異なるサイクルで動く場合に通常生じる需要変動を低減するためです。また、トラフィックレベルが完全に成熟する前にルート回復力とトランスポート冗長性を必要とする地域でのバックボーン投資を事業者が正当化するのにも役立ちます。ネットワーク高密度化向けファイバーバックボーン市場において、これにより主権資金は一時的な補完ではなく構造的な支援となっています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 高い土木工事コストと用地取得の遅延 | -1.5% | 北米、欧州 | 短期(2年以内) |
| 高密度都市回廊における管路および電柱の可用性の制限 | -0.9% | 北米、欧州、東アジアのレガシー都市コアで最も高い圧力を持つグローバル | 中期(2~4年) |
| ファイバールートのセキュリティ、破壊行為、および妨害リスク | -0.4% | 北米、中東・アフリカ | 中期(2~4年) |
| 二次都市における長い回収期間とリース料率の圧力 | -0.3% | 北米、欧州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い土木工事コストと用地取得の遅延
土木工事と許可コストは、ネットワーク高密度化向けファイバーバックボーン市場における最大の短期的な抑制要因です。ファイバーブロードバンド協会は、米国のファイバー展開業者の92%が2025年にコスト増加に直面したと報告し、地下展開の中央値コストは1フィートあたり18.00米ドル、架空展開コストは1フィートあたり8.00米ドルに達しました。同じ業界フィードバックによると、回答者の88%が2026年にさらなるコスト増加を予想しており、労働力、材料、許可、および準備工事が主な要因であり続けています。これらの圧力が重要なのは、バックボーンルートが単一の収益創出サービスが稼働する前に高額な初期土木支出を必要とするためです。用地取得承認の遅延もプロジェクトシーケンスを弱体化させます。単一のブロックされた交差点が回廊全体の経済性を混乱させる可能性があるためです。ネットワーク高密度化向けファイバーバックボーン市場において、この抑制要因は長期的な需要の低下よりも、タイミングとコスト規律を通じてルート活性化を遅らせています。
高密度都市回廊における管路および電柱の可用性の制限
管路と電柱へのアクセスの制限は、成熟した都市コアにおけるネットワーク高密度化向けファイバーバックボーン市場の実用的な整備ウィンドウを狭めています。最も価値の高い回廊の多くは数十年前に敷設された管路システム内にあり、新しい容量は単純なルート延長ではなく、すでに混雑した経路への再進入を必要とすることが多いです。これにより、需要が明確であっても、舗装復旧、ユーティリティ調整、およびインフラ共有への依存度が高まり、実行の複雑さが増します。Prysmian の Sirocco Ultra 設計は、標準的な8mmダクトに対応した6.1mmケーブルに288本のファイバーを収容するもので、業界が新規土木工事だけに頼るのではなく、ダクトあたりの容量を増加させることで対応していることを示しています。[4] 高密度都市部では、ルートの希少性が資本の可用性と同様に制限的になり得るため、このような設計が重要です。ネットワーク高密度化向けファイバーバックボーン市場は、したがって、より多くのファイバーを敷設するだけでなく、既存の管路インフラから使用可能な容量をより多く引き出すことにも依存しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
展開タイプ別:
地下バックボーンが都市高密度化支出を牽引地下ファイバーバックボーンは2025年の展開タイプ別収益の45.98%を占め、ネットワーク高密度化向けファイバーバックボーン市場シェアにおける最大の展開形式となっています。このリードは、ルートセキュリティ、資産寿命、および長期的な低メンテナンスコストが初期建設コストよりも重視される高密度回廊における埋設インフラへの事業者の選好を反映しています。メトロリングおよび主要都市間バックボーンセクションも、5Gフロントホールおよびデータセンター相互接続トラフィックがルートの不安定性に対する許容度を低下させるため、地下設置を引き続き好んでいます。架空ルートは速度と低い初期コストが最も重要な場所では依然として関連性がありますが、アクセスと許可が設置を遅らせる可能性があるため、高密度ゾーンではより多くのタイムラインリスクに直面しています。海底および都市間ファイバーバックボーンは2026年から2031年にかけてCAGR 12.87%で成長すると予測されており、長距離ルート創出がネットワーク高密度化を推進するファイバーバックボーンにおけるメトロインフィルと並行して勢いを増していることを示し、市場規模を拡大しています。
多くの新しいAI施設がレガシーファイバー用地取得権の外にある電力豊富なグリーンフィールドロケーションに設置されているため、ミックスも変化しています。この配置により、新しいコンピュートロケーションを既存の交換ポイントおよびクラウドリージョンに接続する都市間セグメントへの新たな需要が生まれています。Lumen の NorthLine ルート(シアトルとミネアポリス間)はこのパターンを明確に示しており、新興の米国北部データセンター回廊を中心に設計され、2026年末までに利用可能になる予定です。[5] 同時に、マイクロトレンチングは舗装された都市表面での混乱を軽減し、展開時間を短縮するため、都市部インフィルにおいてますます重要になっています。新しい都市間需要とより迅速な都市設置方法のこの組み合わせは、ネットワーク高密度化向けファイバーバックボーン市場における展開エンジニアリングの役割を広げています。また、コア回廊での地下の強みと新たに接続された長距離パス全体での機会の増加により、ルート設計がより場所固有になっていることも意味しています。
注記: 全セグメントのセグメントシェアはレポート購入後に入手可能
ファイバータイプ別:
シングルモードファイバーが高容量トランスポートを支配シングルモードファイバーは2025年の収益の89.96%を占め、ネットワーク高密度化向けファイバーバックボーン市場規模において確固たる優位性を維持しています。このリードは、バックボーン、メトロリング、および5Gフロントホールネットワークがより長いリーチとコヒーレント光学互換性に依存しており、シングルモードが標準的な選択肢であり続けるという事実を反映しています。ITU-T G.652.Dなどの標準規格は依然として主流のバックボーン展開を支えており、G.654.Eはより長い距離でより低い減衰を必とする高容量長距離および海底アプリケーションで関連性を高めています。中国もバックボーンアップグレードを400Gbpsおよび800Gbpsネットワーク能力に向けて推進しており、高密度トランスポートレイヤー向けの高性能シングルモードインフラの継続的な調達を支援しています。マルチモードファイバーは2031年までにCAGR 9.99%で成長すると予測されていますが、その成長はコアトランスポートではなく、短距離キャンパスおよびデータセンター相互接続用途に集中しています。
シングルモードファイバーはまた、より高密度なケーブル設計を通じて競争力を拡大しています。Prysmian は2025年10月に BendBrightXS 160µm シングルモードファイバーを発売し、新規土木工事を必要とせずにケーブルおよびダクトあたりのファイバー数を増やすことを可能にしました。このような設計が重要なのは、ダクトスペースが都市およびキャンパス環境において戦略的な制約になりつつあるためです。ケーブル密度が向上するにつれ、シングルモードソリューションは物理的なパッキング制約のためにマルチモードへの依存度が高かったユースケースに参入できるようになります。ネットワーク高密度化向けファイバーバックボーン市場では、短距離アプリケーションが成長しても、全体的なファイバータイプミックスが急速に変化することを防いでいます。また、容量密度だけでなく伝送リーチも、より広範なネットワーク高密度化向けファイバーバックボーン産業全体の調達決定を形成しているという見方を強化しています。
コンポーネント別:
伝送装置が次の設備投資の波をリード光ファイバーケーブルは2025年のコンポーネント収益の37.55%を占め、一方で光伝送装置はネットワーク高密度化向けファイバーバックボーン市場において2031年までにCAGR 14.10%で最速の成長を記録すると予測されています。ネットワークはもはやストランドを追加するためだけに構築されるのではなく、より高い波長レートとより柔軟なソフトウェア定義トラフィック管理をサポートするためにアップグレードされています。そのため、コヒーレント光学、より高密度なトランスポートシェルフ、および分離型バックボーンアーキテクチャが、生のファイバー展開と並んで戦略的重要性を増しています。パッシブコンポーネントはケーブル整備とともにスケールし続けていますが、伝送プラットフォームほど調達の方向性を定義していません。
オープンおよび分離型トランスポート設計は、ネットワーク高密度化向けファイバーバックボーン市場における主要な競争フィルターになりつつあります。KDDIは2026年6月に、AIによるトラフィック増加に対応するため、TIPオープン標準とDriveNets NOSソフトウェアを使用して構築された、クラスターベースの分散型分離バックボーンルーターの大規模商業展開を日本の主要バックボーンサイトで開始し、事業者がAI駆動のトラフィック増加をサポートするためにより大きな柔軟性を必要とする場合にハードウェアとソフトウェアの選択を分離する意欲があることを示しました。SoftBankもCiscoとの全光メトロネットワーク展開を進め、2027年までの全国カバレッジを目標とし、従来の構成と比較して90%以上低いエネルギー消費を報告しました。これらの動きは、バックボーン調達においてソフトウェア制御、光学自動化、およびオープンインターフェースの重要性を高めるため重要です。ネットワーク高密度化向けファイバーバックボーン産業では、オープントランスポート標準に沿ったベンダーが将来のアップグレードサイクルでより強い地位を獲得しています。コンポーネントミックスは、したがってケーブルのみの成長ストーリーから、ケーブルとインテリジェンスの複合整備へと移行しています。
エンドユーザー別:
ハイパースケーラーの需要が需要ミックスを再形成通信事業者は2025年のエンドユーザー収益の52.81%を占めていますが、クラウドおよびハイパースケールデータセンター事業者はネットワーク高密度化向けファイバーバックボーン市場において2031年までにCAGR 16.96%で成長すると予測されています。通信事業者は既存のルートインフラの広い部分を所有し、5Gバックホールおよびホールセールトランスポートの中心であり続けるため、現在の需要を依然として支えています。それでも、AIインフラニーズが従来のクラウド拡張よりも高いファイバー密度、専用パス、およびより予測可能なリードタイムを必要とするため、ハイパースケーラーの要件はプロジェクトの定義方法を変えています。これにより、モバイルバックホール、エンタープライズ接続、およびハイパースケーラートランスポートを同時に提供できるルートを可能にする共同構築モデルが促進されています。また、ケーブルメーカーと機器ベンダーがハイパースケーラープログラムを二次的なレイヤーではなくアンカー需要として扱うようになっているため、サプライヤーの優先順位も変化しています。
エンドユーザーミックスは、ローカライズされたプライベートネットワークとニュートラルホストサービスへの需要が高まるにつれ、通信事業者とハイパースケーラーを超えて拡大しています。工業サイト、港湾、および物流ハブにおけるエンタープライズ5G展開は、キャンパスおよび地域トランスポートニーズに結びついた標的型バックボーン調達を生み出しています。公共ユーティリティおよび政府関連インフラプログラムも、共同展開および一度掘削アプローチを通じてルートフットプリントを拡大し、時間の経過とともに限界建設コストを低下させています。Uniti Wholesaleの2026年1月の発表(5億米ドル以上の価値を持つ20年間の顧客契約に支えられた1,100ルートマイルのダークファイバー拡張)は、ニュートラルホスト経済学が独自に大規模なバックボーンコミットメントを支援できることを示しました。ネットワーク高密度化向けファイバーバックボーン市場において、これは従来の通信事業者の設備投資サイクルを超えて需要源を広げています。また、ホールセール、エンタープライズ、およびAI関連インフラのユースケース全体にわたって、長期的な収益基盤をより多様化されたプロファイルにしています。
地域分析
北米のネットワーク高密度化のためのファイバーバックボーン市場
北米は2025年の収益の33.12%を占め、ネットワーク高密度化のためのファイバーバックボーン市場において最大の市場シェアを持つ地域となっています。この地域は、活発な5G高密度化、大規模なハイパースケールAIインフラへの支出、および公共ブロードバンド支援を組み合わせており、メトロおよび長距離ルートの需要を高水準に維持しています。米国は引き続き中核的な牽引役であり、ハイパースケーラーがコンピューティングおよびインターコネクト容量を大規模に拡張しており、ファイバーの調達、建設、およびトランスポートのアップグレードを前倒しで推進しています。カナダも、電力供給の安定性と安定した操業環境を背景にデータセンター投資が拡大するにつれて存在感を増しており、バックボーン需要を米国の主要ハブを超えて広げています。
アジア太平洋のネットワーク高密度化のためのファイバーバックボーン市場
アジア太平洋地域は2026年から2031年にかけて13.87%のCAGRで拡大すると予測されており、ネットワーク高密度化のためのファイバーバックボーン市場において最も成長の速い地域ブロックとなっています。中国は、大容量光トランスポートと主要コンピューティングハブ間の接続強化を重視したバックボン近代化計画を通じて地域を牽引しています。日本は並行した道を歩んでおり、KDDIが2026年6月に商用の分解型バックボーンルーターを展開し、ソフトバンクが2027年までに全国規模のオール光メトロ展開を推進しています。NTTおよびNTT東日本も、オール・フォトニクス・ネットワーキングに向けた高速光波長パス切り替えを実証しており、AIの時代に対応したよりアジャイルなトランスポートへの地域の取り組みを支援しています。インドと韓国は、継続的な5G拡大とデータセンターインターコネクト需要の増加を通じて段階的な勢いを加えており、アジア太平洋地域を単一の国内市場に集中することなく幅広い基盤を持つ市場として維持しています。
EMEAおよび南米のネットワーク高密度化のためのファイバーバックボーン市場
欧州は、規制および政策面の支援が民間通信事業者の収益が圧迫される局面においてもバックボーン投資の維持を後押ししているため、戦略的に重要な地域であり続けています。この地域のデジタル接続アジェンダは、加盟国全体でギガビット対応インフラに向けた大規模な投資要件を引き続き示しており、ルートの継続的な拡張と近代化を支援しています。英国、ドイツ、フランス、イタリアが主要な展開市場であり、中央・東欧は普及が進んでいないエリアにおいてグリーンフィールド型のルート経済性の余地を依然として提供しています。中東およびアフリカは貢献度が小さいものの、国家ブロードバンド計画および都市接続プログラムがサウジアラビア、アラブ首長国連邦、エジプト、南アフリカにおけるバックボーン需要を支援しています。南米では、ハイパースケールおよびインターコネクション活動の増加に伴いブラジルで集中的な成長が見られる一方、より広域の地域開発は選択的かつコリドー型にとどまっています。
競合環境
ネットワーク高密度化向けファイバーバックボーン市場は、光ファイバーケーブル製造において適度に集中しており、光学機器においてはより分散しており、2つの異なる競争レイヤーを形成しています。Corning、Prysmian、Sumitomo Electric、Fujikura、YOFC、およびHengtongを含む比較的小規模なグローバルケーブルメーカーグループが製造能力の大きなシェアを支配し、ハイパースケーラーの供給計画の中心となっています。複数年の供給契約は、ルートが完全に設計または活性化されるずっと前に生産能力を確保することで、その地位を強化しています。これにより、ネットワーク高密度化向けファイバーバックボーン市場全体でリードタイム、顧客コミットメント、および場稼働率においてスケールプレイヤーに優位性をもたらしています。
Prysmianは2026年第1四半期にデジタルソリューションセグメントで9.0%のオーガニック成長を報告し、EBITDAマージンは20.6%に拡大し、ブロードバンド、データセンター、および5Gプログラムからの固定需要が量と価格決定力の両方を支援していることを示しました。Corningは、2026年1月のMetaとの契約と2026年5月のNVIDIAとのパートナーシップを含む長期顧客契約と製造拡大を組み合わせることで、より広範な戦略を採用しました。Corningはまた、ポーランドのストリクフ施設を拡張し、2026年後半にEU最大の光ケーブルおよび接続製造キャンパスになる予定です。これらの動きは、主要ケーブルサプライヤーが容量確保、地域製造規模、およびハイパースケーラー整備プログラムとのより深い連携を通じて競争していることを示しています。ネットワーク高密度化向けファイバーバックボーン市場において、これは同じバランスシートや顧客可視性を持たない小規模な地域メーカーに対する参入障壁を生み出しています。
光学機器レイヤーは、事業者がトランスポートプラットフォームとバックボーンルーティングシステムにNokia、Ciena、Infinera、Huawei、ZTE、およびFiberHomeの中から選択し続けるため、より開放的なままです。それでも、分離型アーキテクチャが切り替えコストを低下させているため、既存プレイヤーはシェアを守るために独自スタックだけに頼ることはできません。KDDIの分離バックボーンルーターの展開とSoftBankの全光ネットワークプログラムはどちらも、オープンで自動化されたトランスポートモデルに沿ったベンダーがより大きな調達関連性を獲得していることを示しました。CorningのOFC 2026マルチコアファイバーおよびAIデータセンター接続の発売も、次の差別化サイクルが単純なルート拡張だけでなく、より高い密度とファイバーあたりのより多くの容量に向かっていることを示しています。これにより、ネットワーク高密度化向けファイバーバックボーン市場は競争力を維持していますが、製造規模、ルート関連性、およびトランスポートイノベーションを組み合わせることができる企業には明確な構造的優位性があります。
ネットワーク高密度化向けファイバーバックボーン産業リーダー
-
Corning Incorporated
-
Prysmian S.p.A.
-
Sumitomo Electric Industries, Ltd.
-
Fujikura Ltd.
-
YOFC (Yangtze Optical Fibre and Cable Joint Stock Limited Company)
- 注:主要企業の掲載順は順位を示すものではありません。
ネットワーク高密度化のためのファイバーバックボーン市場 このレポートでカバーされる企業
- Corning Incorporated
- Prysmian S.p.A.
- Nexans
- Fujikura Ltd.
- Sumitomo Electric Industries, Ltd.
- Furukawa Electric Co., Ltd.
- Sterlite Technologies Limited
- Hengtong Optic-Electric Co., Ltd.
- YOFC (Yangtze Optical Fibre and Cable Joint Stock Limited Company)
- AFL
- LS Cable and System Ltd.
- Adtran Holdings, Inc.
- Nokia Corporation
- Ciena Corporation
- ZTE Corporation
- Huawei Technologies Co., Ltd.
- FiberHome Telecommunication Technologies Co., Ltd.
- Infinera Corporation
最近の産業開発事情 ネットワーク高密度化のためのファイバーバックボーン市場
- 2026年6月:KDDI株式会社は、AIによるトラフィック増加に対応するため、TIPオープン標準とDriveNets NOSソフトウェアを使用して構築された分散型分離バックボーンルーター(DDBR)クラスターの商業展開を日本の主要バックボーンサイトで開始しました。これは日本の国内ネットワークにおけるオープンな分離バックボーンルーティングアーキテクチャの初の大規模商業展開であり、グローバルな事業者向けの再現可能なテンプレートを確立しています。
- 2026年5月:Corning と NVIDIA は、先進光接続ソリューションの米国内製造を拡大し、Corning の光接続製造能力を10倍に増加させ、ファイバー生産能力を50%以上増加させる複数年の商業・技術パートナーシップを発表しました。このパートナーシップには、ノースカロライナ州とテキサス州の3つの新施設と、3,000以上の新規雇用の創出が含まれます。
- 2026年4月:Zayo Group は Crown Castle のファイバーソリューション事業の買収を完了し、約90,000ルートマイルのファイバーを追加し、総リーチを40,000以上のオンネットロケーションに拡大しました。これは85億米ドルの価値を持つファイバーと小型セルの複合取引の一部です。買収と同時に、Zayo と新たに設立された Arium Networks(EQT傘下の Crown Castle の小型セル事業)は長期的な商業ファイバー供給契約を締結しました。
- 2026年4月:Corning はポーランドのストリクフにある製造施設の拡張を発表しました。2026年後半に予定されており、完成時にはストリクフキャンパスが欧州最大の光ケーブルおよび接続製造施設となります。この拡張により、EMEAリージョン全体でのAIデータセンターおよびマイクロオプティクス製品への加速する需要に対応するため、ポーランドで約2,500の高品質な雇用が創出される見込みです。
ネットワーク高密度化向けグローバルファイバーバックボーン市場レポートの範囲
ネットワーク高密度化向けファイバーバックボーン市場は、展開タイプ(地下、架空、海底および都市間)、ファイバータイプ(シングルモードおよびマルチモード)、コンポーネント(光ファイバーケーブル、伝送装置、パッシブコンポーネント、その他のコンポーネント)、エンドユーザー(通信事業者、ハイパースケール、企業、公共部門、その他のエンドユーザー)、および地域(北米、南米、欧州、アジア太平洋、中東・アフリカ)によってセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 地下ファイバーバックボーン |
| 架空ファイバーバックボーン |
| 海底および都市間ファイバーバックボーン |
| シングルモードファイバー |
| マルチモードファイバー |
| 光ファイバーケーブル |
| 光伝送装置 |
| パッシブコンポーネント |
| その他のコンポーネント |
| 通信事業者 |
| クラウドおよびハイパースケールデータセンター事業者 |
| 企業およびプライベートネットワーク事業者 |
| 公共部門およびユーティリティ |
| その他のエンドユーザー |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | 中東 | サウジアラビア |
| アラブ首長国連邦 | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| アフリカその他 | ||
| 展開タイプ別 | 地下ファイバーバックボーン | ||
| 架空ファイバーバックボーン | |||
| 海底および都市間ファイバーバックボーン | |||
| ファイバータイプ別 | シングルモードファイバー | ||
| マルチモードファイバー | |||
| コンポーネント別 | 光ファイバーケーブル | ||
| 光伝送装置 | |||
| パッシブコンポーネント | |||
| その他のコンポーネント | |||
| エンドユーザー別 | 通信事業者 | ||
| クラウドおよびハイパースケールデータセンター事業者 | |||
| 企業およびプライベートネットワーク事業者 | |||
| 公共部門およびユーティリティ | |||
| その他のエンドユーザー | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 南米 | ブラジル | ||
| アルゼンチン | |||
| 南米その他 | |||
| 欧州 | 英国 | ||
| ドイツ | |||
| フランス | |||
| イタリア | |||
| 欧州その他 | |||
| アジア太平洋 | 中国 | ||
| 日本 | |||
| インド | |||
| 韓国 | |||
| アジア太平洋その他 | |||
| 中東・アフリカ | 中東 | サウジアラビア | |
| アラブ首長国連邦 | |||
| 中東その他 | |||
| アフリカ | 南アフリカ | ||
| エジプト | |||
| アフリカその他 | |||
レポートで回答される主要な質問
ネットワーク高密度化向けファイバーバックボーン市場の規模はどのくらいですか?
ネットワーク高密度化向けファイバーバックボーン市場は2025年に211.2億米ドルと評価され、CAGR 11.82%で2031年までに417.7億米ドルに達すると予測されています。
現在、バックボーンファイバー需要を最も牽引しているものは何ですか?
最も強い需要ドライバーは、5G小型セル高密度化、AI関連の東西トラフィック増加、およびハイパースケールデータセンター相互接続の拡大です。これら3つの力がメトロおよび長距離ルートの両方の要件を高めています。
現在の支出をリードしている展開タイプはどれですか?
地下ファイバーバックボーンは2025年に45.98%のシェアで展開タイプ別収益をリードし、より強いルートセキュリティ、より長い資産寿命、および高密度都市回廊へのより良い適合性によって支えられています。
最も速く拡大しているエンドユーザーはどれですか?
通信事業者が2025年に52.81%のシェアで最大のエンドユーザーグループであり続けているにもかかわらず、クラウドおよびハイパースケールデータセンター事業者は2031年までにCAGR 16.96%で最速の成長を記録すると予測されています。
最も速く成長している地域はどこですか?
アジア太平洋は2031年までに最高の地域CAGR 13.87%を記録すると予測されており、中国でのバックボーンアップグレードと日本およびその他の主要地域市場でのトランスポート近代化プログラムによって支えられています。
プロジェクト実行における主な課題は何ですか?
土木工事のインフレと用地取得の遅延は、ルートコストを引き上げ、活性化タイムラインを遅らせ、高密度都市展開のスケールアップを困難にするため、最大の短期的な抑制要因であり続けています。