
農業用機械市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
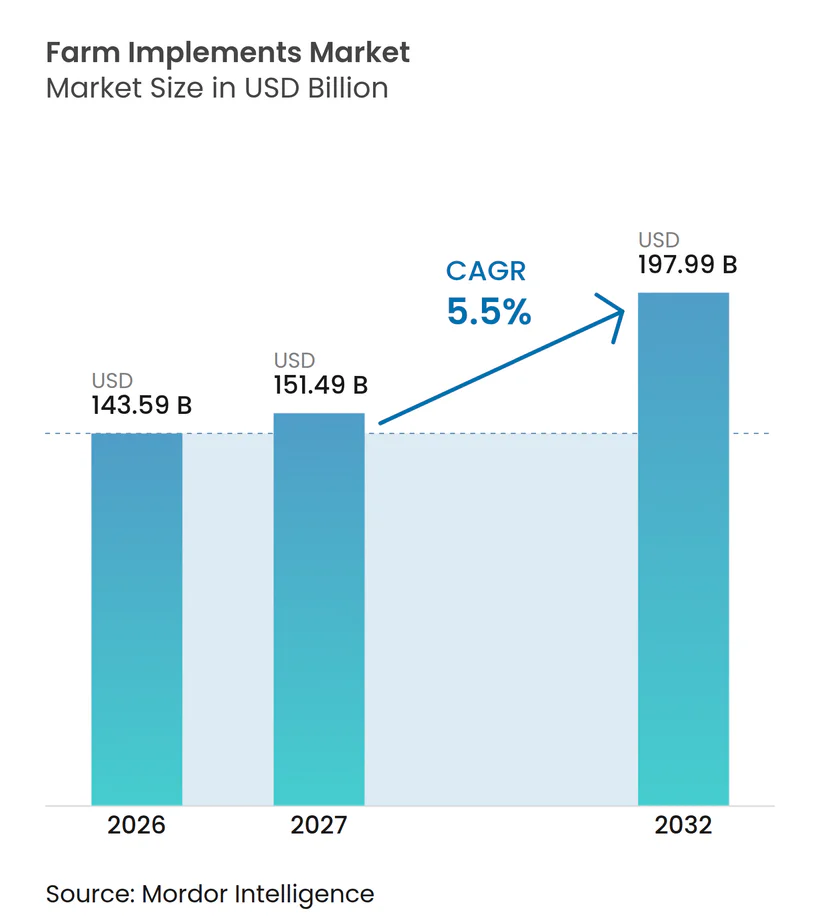
| 市場規模 (2027) | 151.49 十億米ドル |
| 市場規模 (2032) | 197.99 十億米ドル |
| 成長率 (2027 - 2032) | 5.50 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる農業用機械市場分析
農業用機械器具市場規模は2026年に143.59 ビリオン 米ドルと評価され、2027年の151.49 ビリオン 米ドルから2032年には197.99 ビリオン 米ドルへと成長し、2027年から2032年にかけてCAGR 5.5%を記録すると予測されています。この堅調な拡は、活発な更新需要、政策主導の機械化、および景気循環的な商品価格変動に対するバッファーとなる急速に成熟しつつあるデジタル農業ソリューションを反映しています。慢性的な労働力不足に直面する農家は、あらゆる出力クラスにわたって自動化に転換しており、インドと中国の補助金制度は初回購入者の回収期間を短縮しています。機械メーカーとソフトウェア企業の技術パートナーシップが競争の境界を再構築しており、中古機器の過剰供給が完全な機材更新ではなく後付け自律化に焦点を当てたアップグレードサイクルを促進しています。競争の激しさは依然として高く、市場は適度に集中しており、技術統合と戦略的パートナーシップを活用してポジションを維持する既存プレーヤーに有利な状況です。最後に、欧州とカリフォルニア州における持続可能性規制の強化が、ディーゼル専用駆動系からハイブリッドおよび電動パワートレインへの移行を加速させています。
レポートの主要ポイント
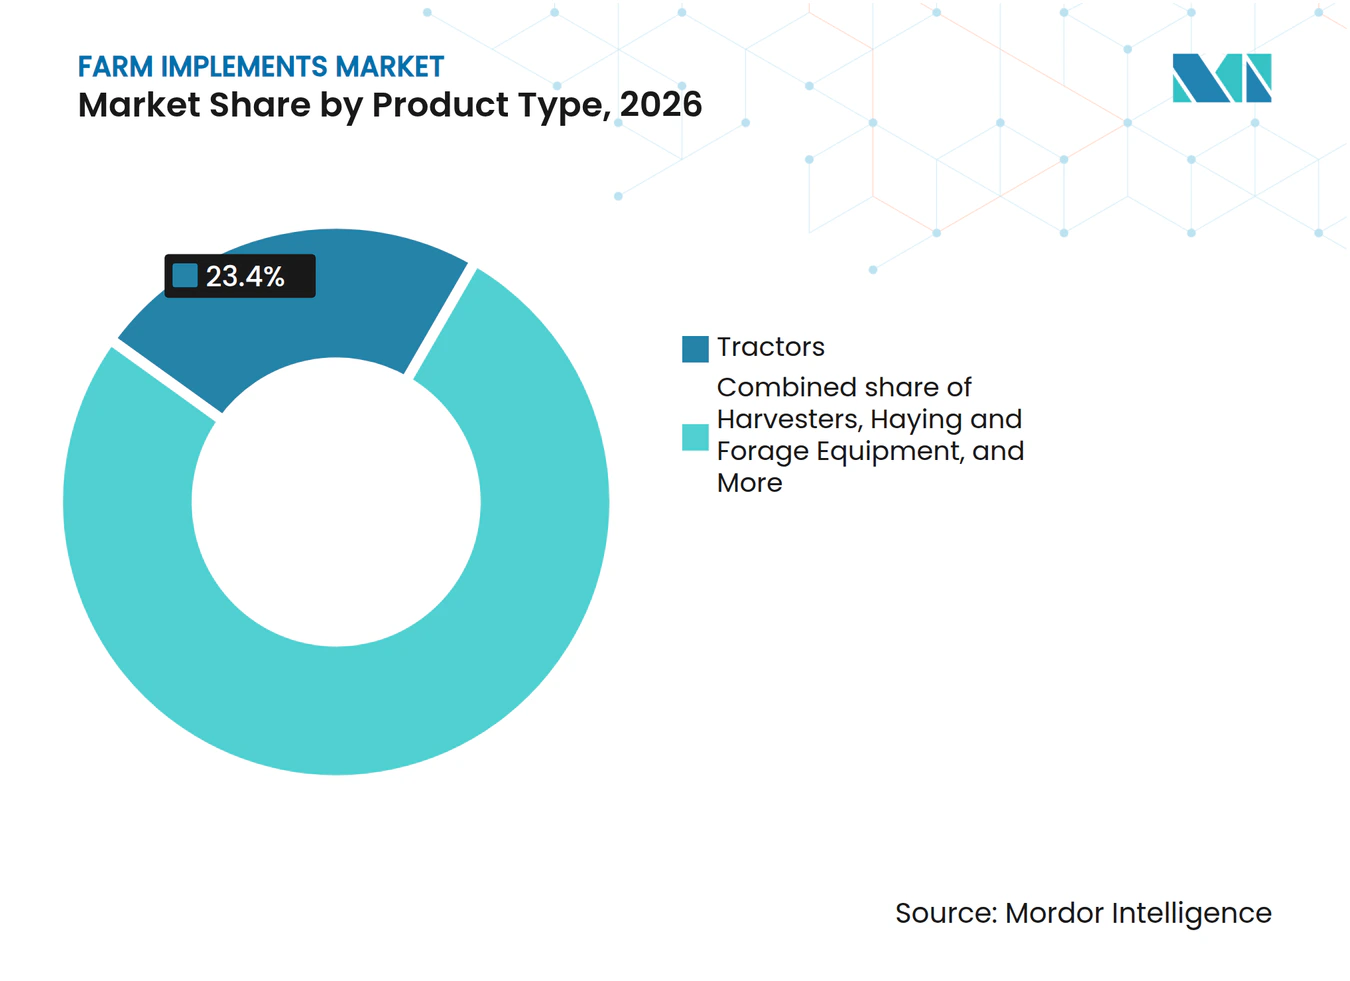
- 製品タイプ別では、トラクターが2026年の農業用機械器具市場シェアの23.4%を占め、精密・自律型機械器具は2027年から2032年にかけてCAGR 12.5%で成長すると予測されています。
- 運転方式別では、動力式機械器具が2026年の農業用機械器具市場規模において78.2%のシェアで支配的であり、2027年から2032年にかけてCAGR 6.8%が見込まれています。
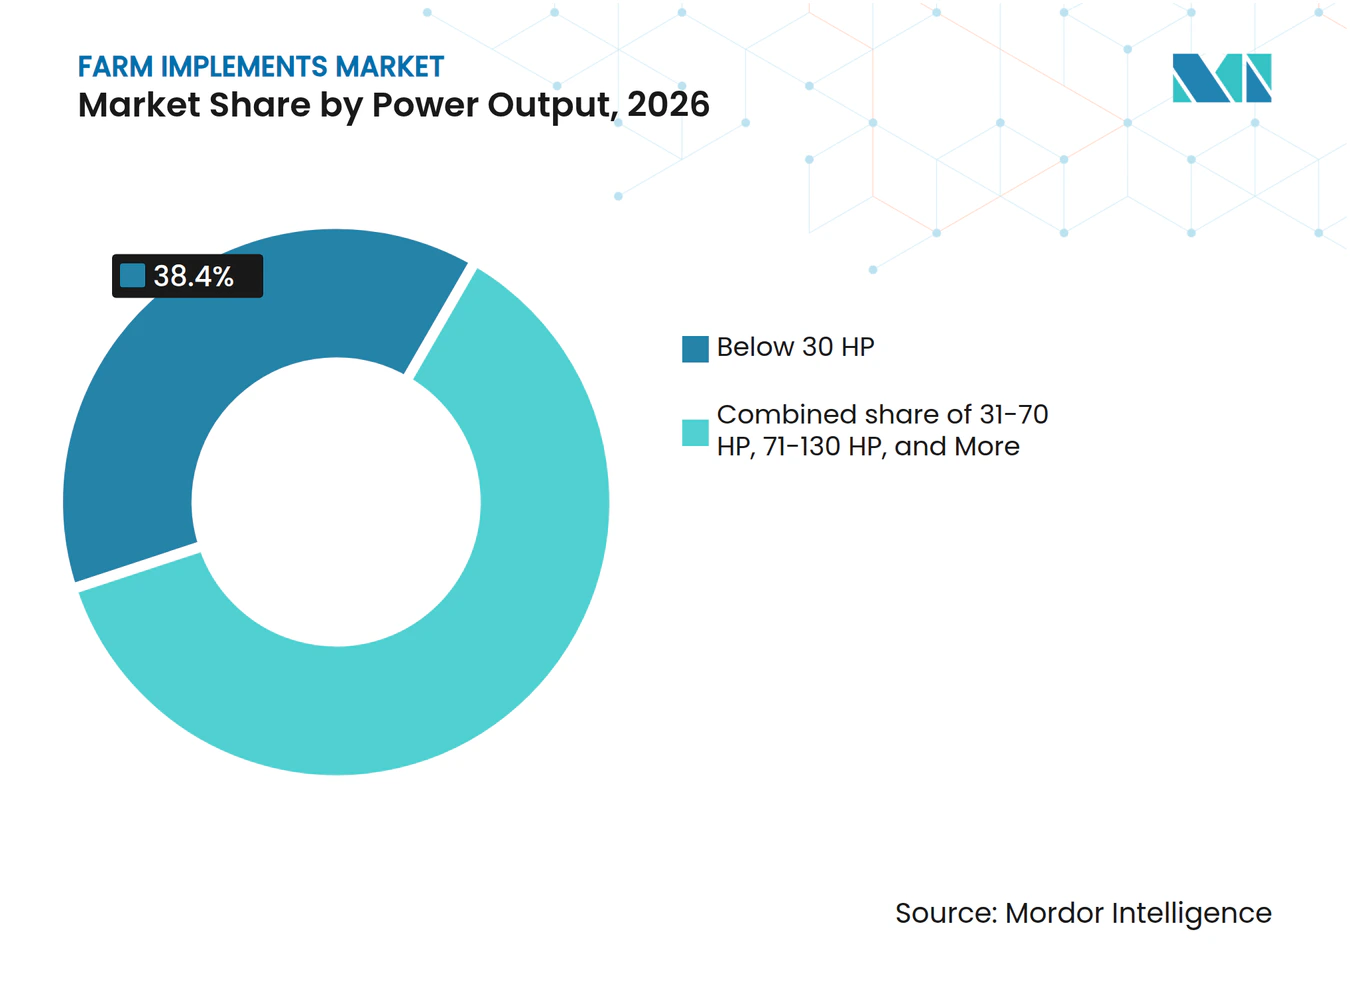
- 出力別では、30馬力未満のクラスが2026年に38.4%のシェアを占め、130馬力超の機器は2027年から2032年にかけてCAGR 7.5%で拡大すると予測されています。
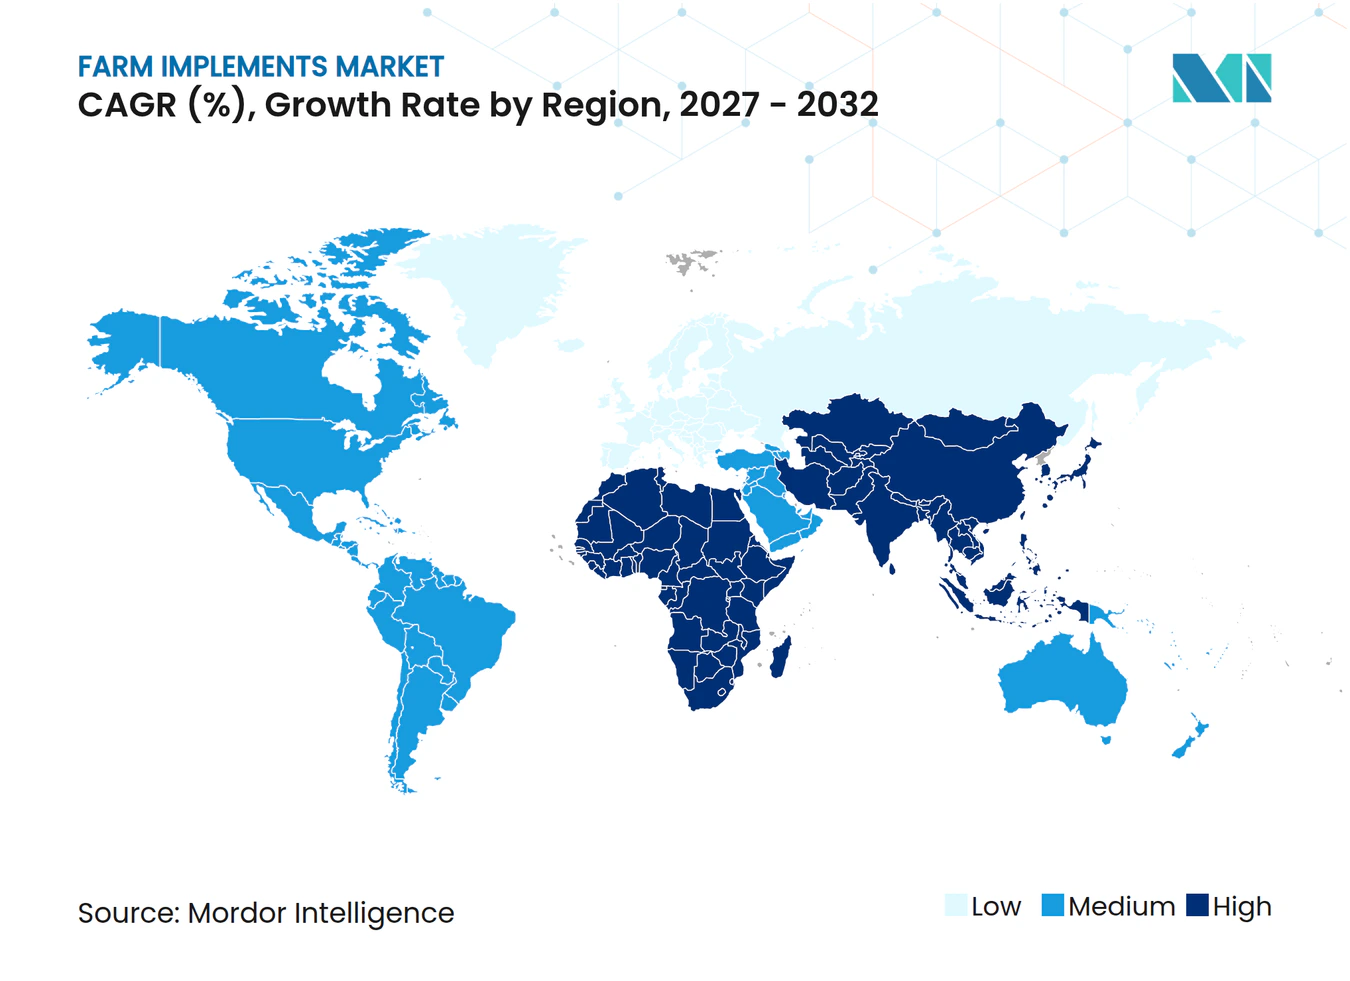
- 地域別では、アジア太平洋地域が2026年の市場の45%を占め、2027年から2032年にかけてCAGR 7.5%で拡大すると予測されています。
- 市場は適度な集中度を示しており、2026年の主要プレーヤーにはDeere and Company、CNH Industrial N.V.、AGCO Corporation、Kubota Corporation、Mahindra and Mahindra Ltd.が含まれます。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 農業における労働力不足の深刻化 | +1.2% | 世界規模、北米および欧州で特に深刻 | 中期(2~4年) |
| 機械化に向けた政府補助金プログラム | +0.8% | アジア太平洋地域が中核、アフリカおよび南米へ拡大 | 短期(2年以内) |
| 新興経済国における中馬力トラクターの成長 | +0.6% | アジア太平洋地域、南米、サハラ以南アフリカ | 長期(4年以上) |
| 契約農業およびレンタルサービスの拡大 | +0.4% | 世界規模、アジア太平洋地域およびアフリカで早期採用 | 中期(2~4年) |
| 高付加価値園芸向けキャノピー下ロボット機械 | +0.3% | 北米、欧州、先進アジア太平洋地域 | 長期(4年以上) |
| 既存機械向けAIガイド後付けキットの統合 | +0.2% | 世界規模、北米および欧州で初期展開 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
農業における労働力不足の深刻化
大学とスタートアップ企業が高付加価値園芸向けロボット除草機の試験運用を行う一方、酪農施設では自律型飼料プッシャーを導入して人員削減を図っています[1]。したがって、労働力不足は、わずかな生産性向上をもたらす機器バンドルに対してもプレミアム価格を維持する構造的ドライバーとなっています。インド、メキシコ、ベトナムにおける同様の農村部からの人口流出が、家族経営農場の運営を圧迫しています。トラクターのガイダンス、収穫ロボット、自動化された果樹園スプレーヤーは、機械が生育期間を通じて稼働し労働コストの急騰を相殺できるため、今や贅沢品ではなく必需品として認識されています。
機械化に向けた政府補助金プログラム
資本支援は初回購入者にとって決定的な加速要因であり続けています。インドの農業機械化サブミッションは機器購入価格の40~50%を還付し、作物残渣管理制度は特殊機械に対して最大80%を支払います。中国は1台あたり最大2万元(2,800米ドル)相当の廃棄・代替インセンティブを通じて機械化予算を上乗せしています[2]。これらの補助金は新モデルの発売と同期しており、小規模農家が段階的な技術段階を飛ばして精密農業対応機械を直接採用することを可能にしています。
新興経済国における中馬力トラクターの成長
中馬力トラクターは、幅広い農場規模に対する能力と手頃な価格の最適なバランスにより、新興経済国において堅調な需要を経験しています。31~70馬力セグメントは、アジア太平洋地域および南米に多い分散した土地保有に特に適しており、これらの地域では平均農場規模が複数の作業を効率的に処理できる多用途機器を必要としています。メーカーは、先進的な機能よりも耐久性とメンテナンスのしやすさを重視した地域特有の設計で対応しており、費用対効果の高いソリューションに対する現地の嗜好に合致しています。このセグメントは、中間レンジの機器を特に対象とした政府の機械化プログラムの恩恵を受けており、農家のアクセシビリティを最大化しながら生産性の向上を実現しています。
契約農業およびレンタルサービスの拡大
機器共有ネットワークは、直接所有を正当化するには小さすぎる農場における稼働率のギャップを埋めています。Hello Tractorは、ケニア、ナイジェリア、ガーナ全域でモバイル予約プラットフォームを通じて2万人以上の小規模農家と未使用機械を結びつけています。投資家はこれらのモデルを二桁リターンへの資産軽量型の経路として捉えており、完成品機器メーカー(OEM)は高い機材稼働率が部品・サービス収益を加速させるためこれを支持しています。この集合的な影響は、販売を侵食するのではなくユーザー普及率を拡大することで農業用機械市場を押し上げています。
制約の影響分析*
| 制約 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い初期資本コストと金利感応度 | -1.0% | 世界規模、発展途上市場で特に深刻 | 短期(2年以内) |
| 機器サイズを制限する分散した土地保有 | -0.6% | アジア太平洋地域、サハラ以南アフリカ、南米の一部 | 長期(4年以上) |
| 鉄鋼・電子部品における関税主導の価格変動 | -0.4% | 北米および欧州 | 中期(2~4年) |
| 中古機器の過剰供給が新規販売を圧迫 | -0.3% | 北米および欧州 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
機器サイズを制限する分散した土地保有
インドの平均農場面積はわずか1.1ヘクタールであり、サハラ以南の多くの農場はさらに小さい規模です。このような分散化により、オペレーターは大型コンバインや18条植えプランターを活用するために必要な圃場幅を確保することができません。旋回効率の低下と輸送のボトルネックが大型機械の理論上の生産性優位を損ない、コンパクトトラクターを現実的な選択肢としています。メーカーはホイールベースを拡大せずに汎用性を高めるマルチツールキャリアとクイックヒッチシステムで対応していますが、機械サイズの上限はこれらの地域における機器単価の成長を引き続き制約しています。
鉄鋼・電子部品における関税主導の価格変動
鉄鋼板、精密軸受、半導体に対する相次ぐ貿易関税は、OEMの部品表コストに直接影響を与えています。米国の鉄鋼輸入関税は2024年に25%を超え、中国からのワイヤーハーネスへの報復的割増料金が追加的な不確実性をもたらしました。欧州の購入者も同様に影響を受けており、新たなEU炭素国境調整措置により輸入鉄鋼に1メートルトンあたり最大160米ドルが加算される可能性があります。したがって、関税のヘッドラインリスクは農業用機械市場全体にわたってセンチメントを抑制する要因として機能しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
トラクターが需要を支え、精密機械が加速トラクターは2026年の農業用機械器具市場シェアの23.4%を生み出し、世界の圃場作業における基盤的な役割を裏付けています。トラクターは耕起、播種、輸送の主要動力源であり続けるため、需要はあらゆる馬力カテゴリーに及んでいます。予測期間中、ガイダンス対応の中馬力モデルは、補助金プログラムと現地の信用枠支えられ、インドとブラジル全域で基本的な機械式バリアントに取って代わると予測されています。
精密・自律型機械器具は依然としてニッチ市場ではあるものの、2027年から2032年にかけてCAGR 12.5%を経験すると予測されています。サブインチのオーバーラップ制御を実行するセンサー搭載スプレーヤーは農薬コストを最大20%削減し、価格に敏感な市場においても魅力的な回収効果をもたらします。Deere and Companyなどの企業は、従来型トラクターを無人プラットフォームに転換する2026年モデルイヤーの自律化キットを発表しています。すべての製品カテゴリーにわたる精密農業の統合は収束の機会を生み出しており、従来の機械器具メーカーがセンサー、GPSガイダンス、データ分析機能を組み込んで運用効率を高め、投入コストを削減しています。


注記: 全セグメントのシェアはレポート購入後にご確認いただけます
運転方式別:
電動化の台頭とともに動力式機械が支配動力式機械器具は2026年の農業用機械器具市場規模全体の78.2%のシェアを占め、トラクタの動力取り出し装置への依存を低減する自己完結型システムへの業界の進化を反映しています。このセグメントは、電動およびハイブリッド動力システムの統合によって運用の柔軟性が高まり排出ガスが削減されることに牽引され、2027年から2032年にかけてCAGR 6.8%で成長すると予測されています。統合型ディーゼル・電気駆動系は、可変圃場負荷に最適化されたトルク特性を提供し、すでに厳格なTier 4排出ガス規制に適合しています。
無動力機械器具は、洗練さよりも簡便さと低メンテナンスが優先されるローダー、耕耘機、基本的な播種ツールとして依然として機能しています。しかし、後付けキットは今や機械式播種機にもISOBUSコントローラーとGPS受信機を組み込み、従来の境界線を曖昧にしています。部品価格の低下に伴い、アナリストはドローバー式機械器具が独立したバッテリーパックを搭載してアクチュエーターに電力を供給するハイブリッドソリューションを予見しており、これにより小型トラクターが主動力ユニットをアップグレードすることなく大型の機能的負荷を牽引できるようになます。
出力別:
30馬力未満が最大シェアを維持し、高出力クラスが加速30馬力未満のセグメントは2026年に38.4%という最大の市場シェアを維持しており、世界的な小規模農業経営の優位性と多様な農業作業に対する汎用性要件を反映しています。このセグメントは特にアジア太平洋市場で支配的であり、分散した農地と多様な作付けパターンがコンパクトで機動性の高い機器を好む傾向があります。31〜70馬力のセグメントは、政府の機械化プログラムが農家の最適なアクセス性のためにこの出力範囲を対象とする新興市場において、中規模農業経営の主力カテゴリーとして機能しています。
130馬力超では、大規模畑作経営に対応する機械が2027年から2032年にかけてCAGR 7.5%を記録すると予測されています。米国とウクライナにおける農地の集約化により、オペレーターはこれらのトラクターを24条以上の幅広い播種機と組み合わせることで規模の経済を実現できます。さらに、連節式四輪駆動トラクターでの自律化パイロットは、機械の増分コストを大幅に上回る労働力節減効果を実証しており、経済的不確実性にもかかわらず購買意欲を高めています。

注記: 全セグメントのシェアはレポート購入後にご確認いただけます
地域分析
アジア太平洋地域農業用機械器具市場
アジア太平洋地域は引力の中心であり続け、2026年の農業用機械器具市場において45%の収益シェアで支配的な地位を占めています。中国は作物の播種・収穫における機械化率74%を報告しており、小麦はすでに98%を超えており、これらの数値は農業機械に設置された220万台以上の北斗衛星測位システム端末によって裏付けられています [3]。政府は収量向上と残渣焼却抑制の両面から機械化を推進しており、あらゆる出力クラスにわたる機器需要を倍増させています。
アジア太平洋地域および北米農業用機械器具市場
アジア太平洋地域は農業用機械器具市場において2027年から2032年にかけてCAGR 7.5%という最も高い成長ポテンシャルを示しています。北米は成熟しながらも活発なプロフールを示しています。米国農務省は、大規模作物農場の68%が現在精密技術を導入し、70%がガイダンス自動操舵システムを稼働させていると指摘しています [4]。鉄鋼と半導体に対する関税摩擦により、OEMはサプライチェーンの再構築を余儀なくされていますが、高い商品価格が更新需要を安定させています。二次市場の流動性の高さが後付け投資を促進しており、ロボティクス系スタートアップは商業パイロットの発射台として中西部の農地を頻繁に選択しています。
欧州・中東・アフリカ農業用機械器具市場
欧州は持続可能性を優している。2027年1月に施行される新たなEU規制では、自走式農業機械に対してサイバーセキュリティ、機能安全、およびAIへの適合が義務付けられる。中東およびアフリカでは、アラブ首長国連邦による1億米ドルのベンチャー投資枠やセネガルの農村農業団地国家プログラム(PRODAC)機械化計画など、官民連携のアグリテックファンドを通じた市場拡大が進んでおり、コンパクトで多目的なトラクターへの新たな下流需要を示している。
競争環境
市場集中度
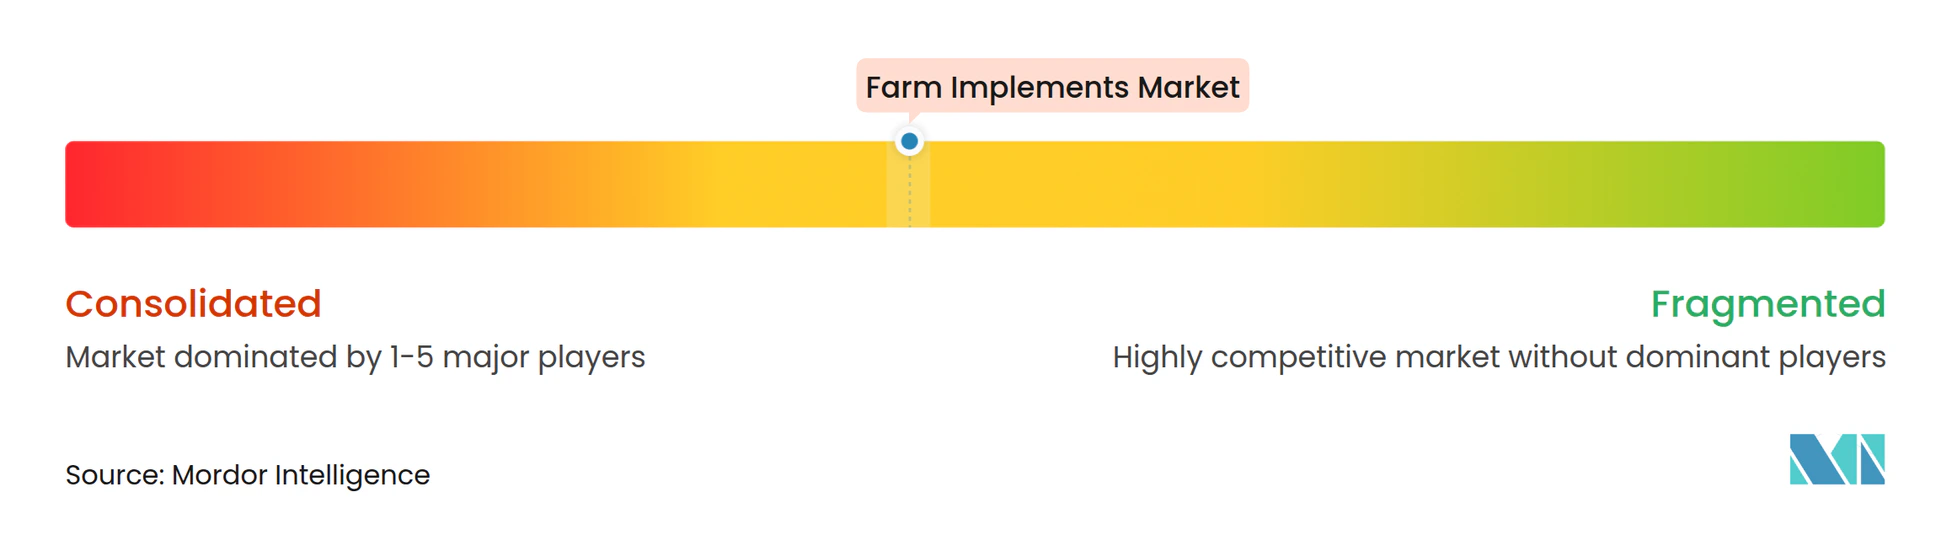
Deere and Companyは北米大型トラクター市場で高いシェアを維持してトップの地位を保っており、市場はCNH Industrial N.V.、AGCO Corporation、Kubota Corporation、Mahindra and Mahindra Ltd.を含む2026年の主要プレーヤーとともに適度に集中しています。同社の戦略的重点は自律機能に置かれており、CES 2025での無人9RX畑作トラクターおよび5MLオーチャードモデルの発表がその証左です。2023年9月、AGCOはパートナーシップ路線を採用し、自律後付けソリューションの開発を加速するためにTrimble Agの85%を20億米ドルで取得する一方、中核機械に資本を集中させるためにグレイン・アンド・プロテイン部門を7億米ドルで売却しました。
小規模なイノベーターはホワイトスペースのニッチを埋めています。KvernelandとBayerの合意により、FieldViewの農学データがスマート機械器具と直接連携し、単一のキャビン内インターフェースから可変施肥の窒素サイドドレス作業が可能になります。ロボティクス系スタートアップのBurroは40万時間以上の自律圃場稼働時間を超え、その知覚アルゴリズムを複数のスプレーヤーOEMにライセンス供与しています。競争上の差別化は今や駆動系の馬力よりも、データの相互運用性、エッジコンピューティング、ソフトウェアサブスクリプションによる循環収益に依存しています。
全体的な状況は、上位5社が世界収益の55%強を支配する適度に集中した構造をもたらしており、積極的な研究開発支出と選択的なアライアンスの両方を促進するレベルです。自律化アルゴリズムとセンサーフュージョンに関する知的財産の障壁が既存プレーヤーを強化する一方、オープンなアプリケーション・プログラミング・インターフェース(API)戦略はニッチ専門企業の参入障壁を低下させ、予測期間全体にわたって活発な競争を確保しています。
農業用機械産業のリーダー企業
-
Deere and Company
-
CNH Industrial N.V.
-
AGCO Corporation
-
Kubota Corporation
-
Mahindra and Mahindra Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
農業用機械器具市場 このレポートでカバーされる企業
- Deere and Company
- CNH Industrial N.V.
- AGCO Corporation
- Kubota Corporation
- Mahindra and Mahindra Ltd.
- CLAAS KGaA mbH
- SAME Deutz-Fahr (SDF Group)
- Yanmar Co., Ltd. (Yanmar Holdings Co., Ltd.)
- J.C. Bamford Excavators Ltd. (JCB Group)
- Tractors and Farm Equipment Ltd. (Amalgamations Group)
- Argo Tractors S.p.A. (Argo Industrial Group)
- Sonalika International Tractors Ltd. (International Tractors Limited)
- Escorts Kubota Ltd. (Kubota Corporation)
- Kuhn Group (Bucher Industries AG)
- Horsch Maschinen GmbH
最近の産業開発事情 農業用機械器具市場
- 2025年2月:AGCO CorporationとSDF Groupは、低~中馬力トラクターセグメントにおけるAGCOのMassey Fergusonブランドを強化するための供給契約を締結し、85馬力までのトラクターの生産が2025年半ばに開始される予定です。このパートナーシップは両社の専門知識を活用して顧客満足度を向上させ、収益性の高い成長を推進します。
- 2025年2月:Deere and Companyは2026年モデルイヤーの更新内容を詳述し、農業機械全体にわたる重要な機能強化を発表しました。これには自律化、耕起向けの精密アップグレードキット、収穫設定自動化による新たなコンバイン改良、および可変施用機能を備えたシー・アンド・スプレースプレーヤーの更新が含まれます。
- 2025年1月:Deere and CompanyはCES 2025において新たな自律型機械を発表しました。大規模農業向けの自律型9RXトラクター、エアブラスト散布向けの自律型5ML果樹園トラクター、および採石場作業向けの460 P-Tier自律型アーティキュレートダンプトラックが含まれます。
世界の農業用機械市場レポートの範囲
農業用機械器具とは、耕起、播種、収穫などの農業作業を行うために動物に引かせるか、またはトラクターに装着して使用するツール、装置、またはアクセサリーです。
農業用機械器具市場レポートは、製品タイプ別(トラクター、収穫機、土壌準備・耕耘機器、灌漑・作物保護機械器具、その他)、運転方式別(動力式機械器具および無動力機械器具)、出力別(30馬力未満、31〜70馬力、71〜130馬力、130馬力超)、地域別(北米、南米、その他)にセグメント化されています。市場予測は金額(米ドル)ベースで提供されています。
セグメンテーション概要
| トラクター |
| 収穫機 |
| 土壌準備・耕作機器 |
| 播種・施肥機器 |
| 灌漑・作物保護用機械 |
| 精密・自律型機械 |
| 乾草・飼料機器 |
| その他の機械 |
| 動力式機械 |
| 非動力式機械 |
| 30馬力未満 |
| 31~70馬力 |
| 71~130馬力 |
| 130馬力超 |
| 北米 | 米国 |
| カナダ | |
| 北米その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | ドイツ |
| フランス | |
| 英国 | |
| ロシア | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| アジア太平洋その他 | |
| 中東 | サウジアラビア |
| トルコ | |
| 中東その他 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| アフリカその他 |
| 製品タイプ別 | トラクター | |
| 収穫機 | ||
| 土壌準備・耕作機器 | ||
| 播種・施肥機器 | ||
| 灌漑・作物保護用機械 | ||
| 精密・自律型機械 | ||
| 乾草・飼料機器 | ||
| その他の機械 | ||
| 運転方式別 | 動力式機械 | |
| 非動力式機械 | ||
| 出力別 | 30馬力未満 | |
| 31~70馬力 | ||
| 71~130馬力 | ||
| 130馬力超 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| 北米その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | ドイツ | |
| フランス | ||
| 英国 | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| アジア太平洋その他 | ||
| 中東 | サウジアラビア | |
| トルコ | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| アフリカその他 | ||
レポートで回答される主要な質問
農業用機械器具市場の現在の市場規模はいくらですか?
農業用機械器具市場は2026年に143.59 ビリオン 米ドルとなっています。
農業用機械器具市場の成長率はどのくらいと予測されていますか?
農業用機械器具市場は2027年から2032年にかけてCAGR 5.5%で成長すると予測されています。
農業用機械器具市場をリードする製品カテゴリーはどれですか?
トラクターが2026年に23.4%の市場シェアでリードしています。
2032年までの農業用機械器具需要を形成する技術トレンドは何ですか?
後付け自律化、精密散布、電動またはハイブリッド駆動系が、労働コストの上昇と排出ガス規制の強化により先進農業技術への投資が促進される中、2032年までの農業用機械器具需要に影響を与えると予測されています。
このセクターにおけるサプライヤーの力はどの程度集中していますか?
上位5社のメーカーが総収益の半分強を占めており、適度に集中しているものの依然として競争的な市場環境を示しています。