
ヨーロッパタイヤ製造装置市場規模およびシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2019 - 2024 |
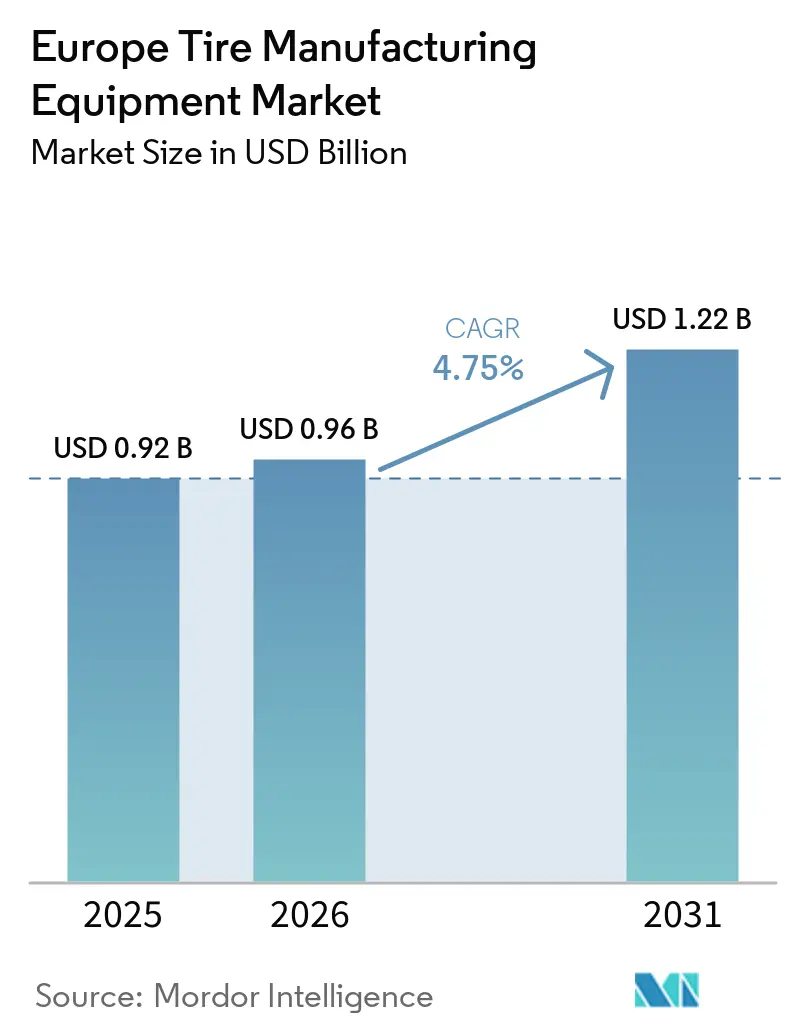
| 市場規模 (2026) | 0.96 十億米ドル |
| 市場規模 (2031) | 1.22 十億米ドル |
| 成長率 (2026 - 2031) | 4.75 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパタイヤ製造装置市場分析
ヨーロッパタイヤ製造装置市場規模は、2025年の0.92 ビリオン 米ドルから2026年には0.96 ビリオン 米ドルへと拡大し、2031年までに1.22 ビリオン 米ドルに達する見込みで、2026年から2031年にかけて4.75%のCAGRで成長すると予測されています。2025年の支出において建設エリア機械が首位を占めましたが、電動加硫プレスおよび自動検査ラインへのシフトにより、予算が下流工程へと再配分されています。バイアス構造がヨーロッパの乗用車・商用車セグメントからほぼ姿を消したことで、ラジアルタイヤ用工具が新規受注のほぼ全量を獲得しています。ドイツ、スペイン、ルーマニアの工場がユーロ7タイヤ粒子排出規制への対応を急ぐ中、サプライヤーはより高シリカのEV用コンパウンドに対応するためミキサーのアップグレードを進めています。また、回収カーボンブラックのフィードループが新コンパウンドに組み込まれるなど、循環経済に関する義務が設備投資計画を再形成しています。
主要レポートのポイント
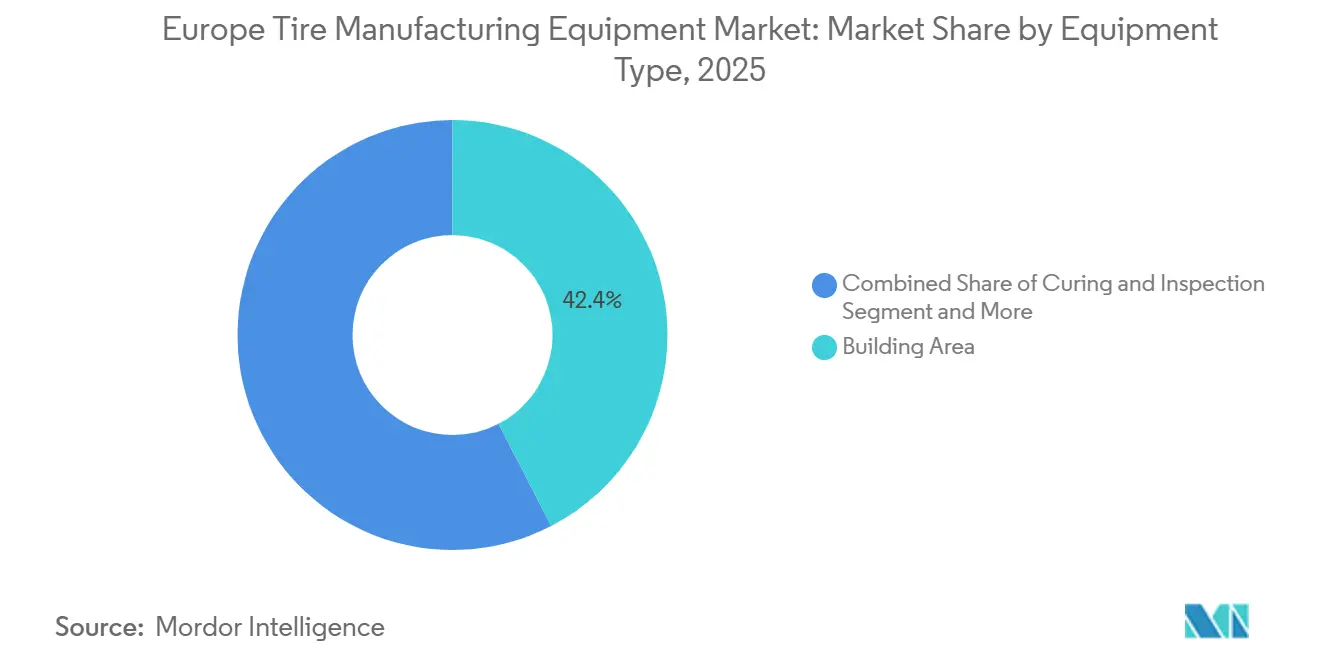
- 装置タイプ別では、建設エリア機械が2025年のヨーロッパタイヤ製造装置市場シェアの42.35%を占め、加硫・検査ラインは2031年にかけて9.33%のCAGRで拡大する見込みです。
- タイヤ設計別では、ラジアル機械が2025年のヨーロッパタイヤ製造装置市場規模の89.04%を占め、2031年にかけて5.45%のCAGRで成長する見通しです。
- 車両タイプ別では、乗用車ラインが2025年に49.12%の売上を占め、大径リムEV向け装着需要を背景に8.74%のCAGRで拡大しています。
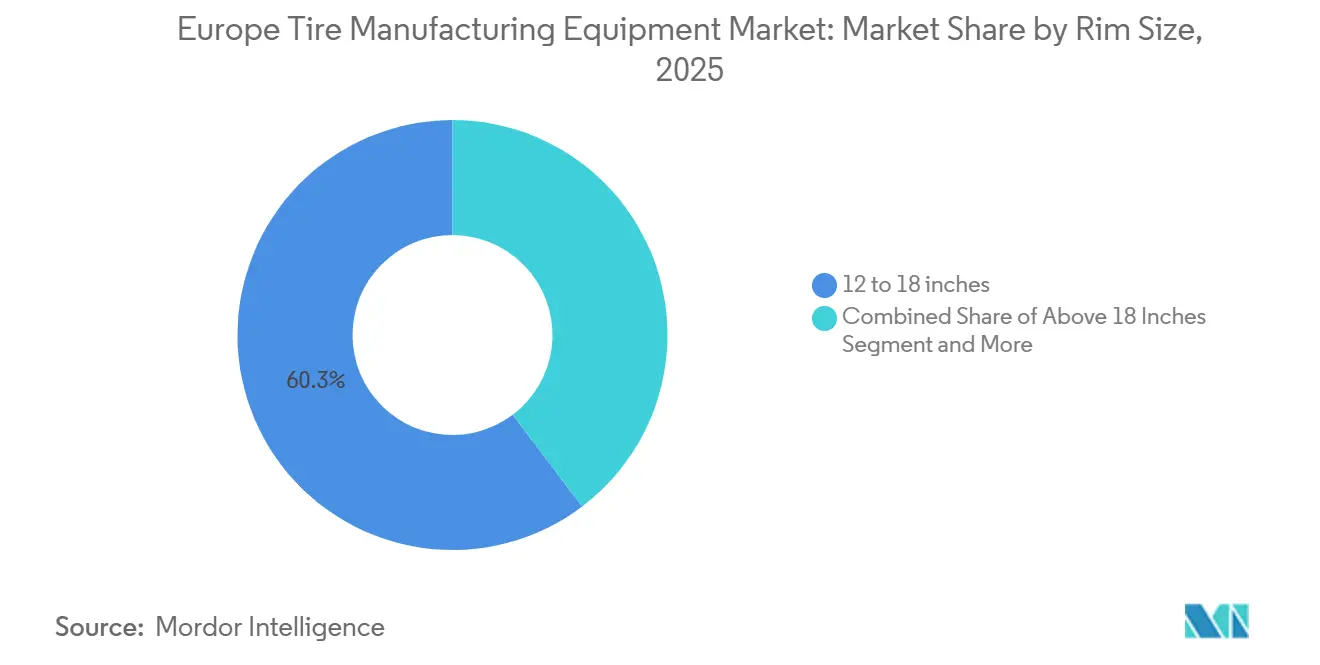
- リムサイズ別では、12~18インチの工具が2025年に60.33%のシェアで首位を占めましたが、SUVおよびEVが大径ホイールを標準化する中、18インチ超が6.86%のCAGRで最も速く成長しています。
- エンドユーザー別では、OEMが2025年に64.26%のシェアを獲得し、2031年にかけて6.42%のCAGRで拡大する見込みです。
- 国別では、ドイツが2025年の支出の24.13%を占め、新規生産能力が東方へ移転する中、ヨーロッパのその他地域が5.96%のCAGRで最も速く成長するクラスターとなっています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
ヨーロッパタイヤ製造装置市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)年平均成長率予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高シリカラジアルコンパウンドの急増 | +1.0% | ドイツ、フランス、スペイン、ポーンド、ルーマニア | 中期(2~4年) |
| タイヤメーカーの生産能力拡張 | +1.0% | スペイン、ルーマニア、チェコ共和国、ポーランド | 短期(2年以内) |
| スマートファクトリーおよびインダストリー4.0レトロフィット | +0.8% | ドイツ、フランス、オランダ、スペイン | 中期(2~4年) |
| ユーロ7タイヤ粒子排出規制 | +0.7% | EU全域、特にドイツ、フランス、イタリアで顕著 | 短期(2年以内) |
| エネルギー効率の高いプレスへの移行 | +0.5% | ドイツ、フランス、イタリア、ハンガリー | 中期(2~4年) |
| EU循環経済規制 | +0.4% | オランダ、ドイツ、フランス、イタリア | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
EV主導による高シリカラジアルコンパウンドの急増が高度な混合・押出ラインを必要とする
電気自動車用タイヤは車軸あたりの重量が増加しシリカを含むため、スコーチを防ぐためにミキサーはより高いせん断力を必要とするようになっています。Kobelcoの5THRローターは生産性を43%向上させ、OEMが追加ミキサーなしにEV納期を満たすことを可能にしています [1]「5THRローター生産性研究」、HF Mixing Group、hf-mixing-group.com。ミシュランのマグノリア工場では、AIが制御するスクリュー速度がシリカの凝集を管理し、効率的な押出速度を実現しています。ブリヂストンのブルゴス工場は大径リムEVサイズの生産能力を増強し、より幅広い押出ヘッドの使用が必要となっています。エボニックの新しい沈降シリカグレードは分散許容差が厳しく、ローターのハードフェーシングが標準的な慣行となっています。メーカーが欠陥率の改善を目指す中、デジタルツインおよび予知保全アルゴリズムの導入により稼働率が大幅に向上しています。
ヨーロッパ全域でのタイヤメーカー生産能力拡張が建設エリア機械への新規設備投資を牽引
ブリヂストンはスペインへの多額の投資により生産能力の強化を予定しています。この拡張にはモジュール式ドラムおよびサーボプライフィーダーの使用が必要となり、迅速なSKU切り替えを可能にします。一方、アポロとノキアンはハンガリーとルーマニアで生産を増強しており、2028年までに新型建設機械への需要が急増しています。HF TireTechのHF ONE技術は段取り替え効率を向上させ、幅広いSKUに対応します。MESNACのNPS一段式ビルダーは高速サイクルを実現し、小ロット需要に最適です。欧州ゴムジャーナルによると、2025年に向けて多額の設備投資が発表されており、予算の相当部分が建設エリア設備に充当されています。
生産性とトレーサビリティのためのスマートファクトリーおよびインダストリー4.0レトロフィット
ミキサーPLC、ドラム建設、加硫プレスを統合された工場全体の実行システムに統合することで、ミシュランは大幅な運営コスト削減を達成しました。ブリヂストンのブルゴスにおけるインダストリー4.0変革は、エネルギー消費とサイクルタイムのリアルタイム監視を通じて顕著な効率向上を実現しました。RockwellのMES統合はバッチ、ドラム、プレスからのデータを合理化し、段取り替え時間の大幅な削減につながりました。ハノーバーのコンチネンタルのリトレッド施設では、自律ロボットがグリーンタイヤをシームレスに搬送しRFIDタグを自動更新することで、ロットレベルのトレーサビリティを強化しています。ETRMAのデータは2017年から2023年にかけての多大なR&D努力を示しており、OEM監査への準拠を確保するサイバーフィジカルレトロフィットへの関心が高まっています。
ユーロ7タイヤ粒子排出規制が精密加硫・検査機械の普及を加速
施行予定のユーロ7規制では摩耗に関する制限が設けら、不均一な加硫には罰則が科されます。近年、ミシュランはニーレジハーザに先進的な電動プレスを設置し、精密な温度管理と窒素加熱によるエネルギー効率を実現しています [2]「ミシュランがハンガリーのタイヤプレスを電動化」、Diplomacy & Trade、diplomacyandtrade.hu。HF TireTechのeCuringプラットフォームは高圧精度を確保しながらCO₂排出量を大幅に削減します。Rigdonは運営費削減のため太陽光発電統合を備えた新型プレスに投資しています。VMIのリアルタイム光学・X線検査システムは加硫前にベルトのずれを検出し、スクラップを大幅に削減してユーロ7基準への準拠を確保します。さらに、UN R117やEU型式認可指令などの認証フレームワークが自動検査の必要性を強調しています。
抑制要因の影響分析*
| 抑制要因 | (~)年平均成長率予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 天然ゴムおよび石油化学製品価格 | −0.5% | ドイツ、フランス、イタリアで深刻 | 短期(2年以内) |
| 設備投資と長い回収期間 | −0.4% | スペイン、イタリア、ポルトガル、東ヨーロッパ | 中期(2~4年) |
| 熟練保守人材の不足 | −0.3% | スロバキア、ポーランド、ルーマニア、チェコ共和国 | 長期(4年以上) |
| PFAS禁止が装置シールの仕様に不透明感をもたらす | −0.2% | EU全域、特にドイツ、オランダで顕著 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
天然ゴムおよび石油化学製品価格の変動が装置購入を遅延させる
2024年にゴム価格は10年以上ぶりの高水準に達し、スポット市場で大幅な変動が生じました。この価格変動はタイヤメーカーの利益率を圧迫し、高付加価値ミキサーの受注を停滞させました。一方、原油価格の動向に連動する合成原料は、投入コストにさらなる不確実性をもたらしました。その結果、センチュリーはスペインのグリーンフィールドプロジェクトを保留し、前提条件を再評価しています。さらに、多くの中堅企業は新規生産ラインへのコミットメント前に安定した価格水準が続く期間を求めています。原材料がタイヤコストの相当部分を占めることから、原料リスクの上昇は設備投資予算に直接影響します。
高い設備投資と長い回収期間が中小メーカーを躊躇させる
完全なタイヤ建設ラインの構築には多額の投資が必要であり、回収には長期間を要します。そのため、生産能力が低い工場は再生資産に頼ることが多くなっています。HF Curemaster TBRプレス単体は多くのリトレッダーにとって財務的な課題となっています。Pelmarによるコンチネンタルのアーヘン資産の取得に見られる活発な中古市場は、手頃な価格のレガシー設備へのアクセスを提供しますが、インダストリー4.0の水準には達していません。さらに、2026年にドイツとオランダで予想される工場閉鎖により中古機械が市場に大量に流入し、新規ライン価格に下押し圧力がかかる見込みです。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
装置タイプ別:需要が精密加硫へ向けて下流にシフト
加硫・検査ラインは、工場が電動プレスを導入し粒子排出制御を強化する中、9.33%のCAGRで他の全カテゴリーを上回る成長が見込まれています。ヨーロッパタイヤ製造装置市場における建設エリア機械の市場規模は依然として大きく、2025年のシェアは42.35%ですが、OEMがエネルギー節約型加硫機に予算を振り向けるにつれてそのシェアは低下しています。既存フレームに組み込める電気加熱レトロフィットにより、土木工事なしに迅速な交換が可能です。AIによる画像解析を用いた検査システムが新型プレスとバンドル提供されており、HFやVMIなどのサプライヤーにクロスセルの機会をもたらしてます。
上流のミキサーおよびカレンダーは、特に高シリカEVレシピにおいて依然として重要です。Kobelcoの5THRおよびComerioのZEUSカレンダーは、ヘッドライン成長が鈍い場合でも、段階的な生産性向上とフットプリント削減が受注を獲得することを示しています。ストリップワインダーおよびビードワインダーはブリヂストンとノキアンの拡張により需要が高まっていますが、後者が欧州7規制への準拠とカーボンニュートラル目標の両方に対応するため、全体的な成長は加硫ラインに比べて遅れています。
注記: 個別セグメントのシェアはレポート購入後に入手可能


タイヤ設計別:ラジアルの優位性が専用工具を固定化
ラジアル機械は2025年に89.04%の売上を獲得し、2031年にかけて5.45%のCAGR成長軌道を維持する見込みです。ヨーロッパタイヤ製造装置市場におけるバイアス工具のシェアは依然として限定的であり、現在アジアから多くのタイヤを調達している二輪車およびニッチなオフロードセグメントにサービスを提供しています。ラジアルビルダーは18~24インチの乗用EV向けにより幅広いベルトに対応する必要があり、サーボテンショニングおよびリアルタイムベルト追跡のアップグレードを促進しています。
バイアスプレスは安価でシンプルですが、需要が低すぎてほとんどのヨーロッパOEMを引き付けることができません。バイアス機能が依然として必要な工場は、独立したラインを購入するのではなく、ラジアルドラムを改造しています。その結果、サプライヤーはスクラップを二桁削減できるAI支援異物検出などのラジアルイノベーションにR&Dを集中させています。
車両タイプ別:乗用車EVラインが支出増加を牽引
乗用車用工具は2025年に49.12%の売上を占め、8.74%のCAGRが見込まれています。このセグメントは、高シリカ配合を管理する幅広い押出ヘッド、タンジェンシャルミキサー、電動加硫機の受注を支えています。ワイヤーハーネスチャンネルを備えたサイバータイヤ対応建設ドラムは25~35%のASPプレミアムを獲得しています。
商用車ラインはより緩やかな成長ですが、62~67インチ金型を備えたHF Curemaster TBRのような重荷重プレスを依然として必要としています。ヨーロッパでは二輪車およびオフロード需要は小規模にとどまるため、ほとんどのサプライヤーはこれらのタイヤのサポートを専用機械を設計するのではなく、より広い製品ファミリーにまとめています。
リムサイズ別:大径工具が存在感を拡大
12~18インチ帯が依然として主流ですが、OEMが航続距離とスタイリングのために大径ホイールへ移行する中、18インチ超は6.86%のCAGRで拡大する見込みです。メーカーがより高トン数・大型キャビティプレスに転換するにつれ、レガシー設備が置き換えられています。2031年までに、ヨーロッパのタイヤ製造装置セクターにおける大径リムプレス市場は大幅な成長が見込まれています。
コンパクトカー用タイヤの生産がアジアへ移転するにつれ、12インチラインは縮小しています。トラック・バスのホイール径は安定していますが、この分野のアップグレードは主にサイズ拡大よりもエネルギー効率の向上に重点が置かれています。
注記: 個別セグメントのシェアはレポート購入後に入手可能
エンドユーザー別:OEMの設備投資が交換購入を上回る
OEMは2025年の売上の64.26%を占め、売上の相当部分を設備投資に充当することから6.42%のCAGRを維持する見込みです。ブリヂストン、ピレリ、ノキアンによる複数年プログラムが、ターンキーインテグレーターの安定した受注残を支えています。ヨーロッパタイヤ製造装置産業では、回収期間が5年を超える場合、アフターマーケット購入者が再生資産を選択する傾向があります。
Rigdonのようなリトレッダーは効率的なプレスに選択的に投資しますが、完全な混合・建設能力は追加しません。その結果、OEM中心のサプライヤーはより高い利益率を維持し、中古市場ブローカーはより低い価格帯で取引量を獲得しています。
地理的分析
ドイツは2025年にミシュランのバート・クロイツナッハでの押出アップグレードおよびRigdonの新型リトレッドプレスを背景に、支出の24.13%を占めて首位に立ちました。コンチネンタルのハノーバー工場における自動化はトレーサビリティへの同国の取り組みを示していますが、工場閉鎖により中古機械が放出され、新規設備需要を軟化させています。
西ヨーロッパ——イギリス、フランス、スペイン、イタリア、オランダ——が売上のほぼ半分を占めています。スペインは際立っており、ブリヂストンのブルゴス拡張がヨーロッパタイヤ製造装置市場を大径リムビルダーへと押し進めています。フランスはR&D予算を抱えていますが、ミシュランのポーランド・オルシュティン工場の転換に見られるように、生産を東方へシフトしています。
ヨーロッパのその他地域は5.96%のCAGRで最も速く成長しています。ルーマニアのノキアンのグリーンフィールド、チェコのネクセンの増産、セルビアのリンロンのサイトが建設機械、ミキサー、電動プレスを引き付けています。スロバキアの技能不足は依然として足かせとなっていますが、訓練への外国資金がギャップの解消を目指しています。オランダはCirctecの熱分解ハブを通じて循環経済における役割を強化しており、近隣工場が回収カーボンブラック用ミキサーの検証を余儀なくされています [3]「CirctecがデルフゼイルプラントをオープンTyre and Rubber Recycling、tyreandrubberrecycling.com。補助金と労働コスト裁定が依然として魅力的であることから、東方への移転は継続する見込みです。
競争環境
ヨーロッパタイヤ製造装置市場は中程度の集中度を特徴とし、この分野で事業を展開するインテグレーターの数は限られています。HF TireTech、VMI、MESNAC、Kobelcoはターンキーインダストリー4.0機能に注力しながら激しく競争しています。ComerioのZEUSカレンダーは、イタリアの精密技術が高利益率のニッチ分野で引き続き優位を占めていることを示しています。さらに、SiemensやRockwellなどの自動化プロバイダーが、従来OEMが支配していたレトロフィット予算を取り込む動きを強めています。
AI機能は市場における重要な差別化要因となっています。VMIの異物検出とHFeCuring窒素制御は、ユーロ7基準とカーボン削減目標の両方に対応し、プレミアム価格戦略を可能にしています。Pelmarのような中古市場プレーヤーは再生ラインを提供することでインテグレーターに挑戦していますが、主要OEMが求める高度なセンサースイートを欠くことが多いです。PFAS規制を巡る不確実性が一部のアップグレードを遅らせる可能性がありますが、エネルギー効率の高いレトロフィットは業界の優先事項であり続けています。
主要タイヤメーカーとの技術パートナーシップが主要な競争優位として浮上しています。これらの協力関係はインテグレーターが市場ポジションを維持し、進化する規制要件や変化する顧客需要などの課題を乗り越えるのに役立っています。不確実性にもかかわらず、イノベーションと持続可能性への注力がタイヤ製造装置市場の進歩を引き続き推進しています。
ヨーロッパタイヤ製造装置産業のリーダー企業
HF TireTech Group
MESNAC Co., Ltd.
Kobelco Stewart Bolling
VMI Group
Bartell Machinery Systems
- 注:主要企業の掲載順は順位を示すものではありません。

最近の業界動向
- 2026年3月:MESNACはハノーバーのタイヤテクノロジーエキスポで国際版NPS一段式ビルダーを初披露し、35秒サイクルと無人操作によるスマートで持続可能な工場の実現を示しました。
- 2026年3月:Comerio Ercoleは、より高い安定性と生産性が評価されたZEUSカレンダリングラインでタイヤ製造イノベーション・オブ・ザ・イヤーを受賞しました。
- 2026年2月:ドイツのリトレッダーRigdonは、ビードツービード金型加硫リトレッドのために35台の加硫プレスを発注し、乗用車タイヤリトレッド計画を前進させました。
- 2025年6月:Black DonutsはフィンランドのタンペレにInTire Labsを開設し、持続可能なコンパウンドR&Dを加速させ、機密性の高い混合、粉砕、加硫サービスを提供しています。


ヨーロッパタイヤ製造装置市場レポートの調査範囲
本調査の範囲には、装置タイプ(上流(混合機・ゴムミキサー、カレンダリング機、押出機、裁断機、その他(冷却ユニット等))、建設エリア(ビードワインディング機、タイヤ建設機、その他(ストリップワインディング機等))、加硫・検査(加硫プレス機、タイヤ塗装機、その他(検査機等))、タイヤ設計(バイアスおよびラジアル)、車両タイプ(二輪車、三輪車、乗用車、小型商用車、中・大型商用車、オフロード車)、リムサイズ(12インチ以下、12~18インチ、18インチ超)、エンドユーザー(OEMおよび交換・アフターマーケット)によるセグメント化が含まれます。分析にはドイツ、イギリス、スペイン、イタリア、フランス、オランダ、ヨーロッパのその他地域を含む国別セグメント化も含まれます。市場規模と成長予測は米ドルの金額ベースで提示されます。
| 上流工程(ミキサーおよびコンポーネント準備) | 混合機・ゴムミキサー |
| カレンダリング機械 | |
| 押出機械 | |
| 裁断機械 | |
| その他(冷却ユニットなど) | |
| 建設エリア | ビード巻き機械 |
| タイヤ建設機械 | |
| その他(ストリップ巻き機械など) | |
| 加硫・検査(テストエリア) | 加硫プレス機械 |
| タイヤ塗装機械 | |
| その他(検査機械など) |
| バイアス |
| ラジアル |
| 二輪車 |
| 三輪車 |
| 乗用車 |
| 小型商用車 |
| 中型・大型商用車 |
| オフロード車両 |
| 12インチ以下 |
| 12~18インチ |
| 18インチ超 |
| 完成車メーカー(OEM) |
| 交換・アフターマーケット |
| ドイツ |
| 英国 |
| スペイン |
| イタリア |
| フランス |
| オランダ |
| その他のヨーロッパ |
| 装置タイプ別 | 上流工程(ミキサーおよびコンポーネント準備) | 混合機・ゴムミキサー |
| カレンダリング機械 | ||
| 押出機械 | ||
| 裁断機械 | ||
| その他(冷却ユニットなど) | ||
| 建設エリア | ビード巻き機械 | |
| タイヤ建設機械 | ||
| その他(ストリップ巻き機械など) | ||
| 加硫・検査(テストエリア) | 加硫プレス機械 | |
| タイヤ塗装機械 | ||
| その他(検査機械など) | ||
| タイヤ設計別 | バイアス | |
| ラジアル | ||
| 車両タイプ別 | 二輪車 | |
| 三輪車 | ||
| 乗用車 | ||
| 小型商用車 | ||
| 中型・大型商用車 | ||
| オフロード車両 | ||
| リムサイズ別 | 12インチ以下 | |
| 12~18インチ | ||
| 18インチ超 | ||
| エンドユーザー別 | 完成車メーカー(OEM) | |
| 交換・アフターマーケット | ||
| 国別 | ドイツ | |
| 英国 | ||
| スペイン | ||
| イタリア | ||
| フランス | ||
| オランダ | ||
| その他のヨーロッパ | ||


レポートで回答される主要な質問
ヨーロッパタイヤ製造装置市場の2026年における規模はどのくらいですか?
ヨーロッパタイヤ製造装置市場規模は2026年に0.96 ビリオン 米ドルであり、4.75%のCAGRで2031年までに1.22 ビリオン 米ドルに達すると予測されています。
最も速く成長している装置セグメントはどれですか?
加硫・検査ラインは、工場が電動プレスと自動検査を導入してユーロ7粒子排出規制に対応する中、2031年にかけて9.33%のCAGRで成長する見込みです。
OEMがリトレッダーよりも多く投資する理由は何ですか?
OEMは売上の約11.7%を設備投資に充当し、インダストリー4.0のトレーサビリティを求めることから6.42%のCAGRを牽引しており、一方リトレッダーは回収期間が長いため再生資産を好みます。
ユーロ7規制は設備需要にどのような影響を与えますか?
ユーロ7はタイヤ粒子排出量を規制しており、精密電動加硫およびリアルタイム検査システムの急速な普及を促し、下流設備の受注を押し上げています。
新規装置購入に最も影響を与える規制要因は何ですか?
ユーロ7タイヤ粒子排出規制により、コンプライアンスを確保するための精密加硫・検査システムが必要となっています。
最終更新日:



