
ヨーロッパ構造化ケーブル配線市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2020 - 2024 |
| 市場規模 (2026) | 14.75 十億米ドル |
| 市場規模 (2031) | 20.95 十億米ドル |
| Growth Rate (2026 - 2031) | 7.24 % |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパ構造化ケーブル配線市場分析
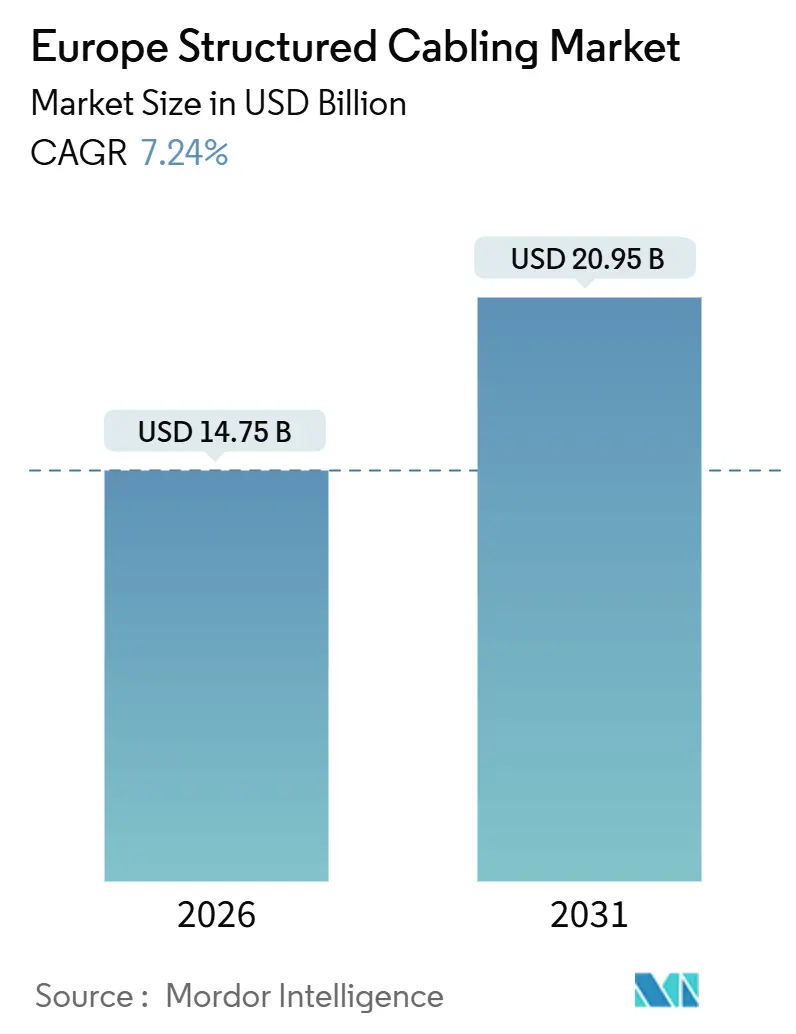
ヨーロッパ構造化ケーブル配線市場規模は2026年に140億7,500万USDに達しており、予測期間中にCAGR 7.24%を反映して2031年までに209億2,000万USDに達する見込みです。ハイパースケールデータセンターの建設増加、積極的なEUデジタルインフラ資金調達、および産業オートメーションネットワークの電化がこの拡大を支えています。工場フロアへのエッジコンピューティングの展開、高密度5Gバックホール向けファイバー構築、およびより厳格なグリーンビルディング基準が、より高帯域幅のカテゴリー6A、カテゴリー8、およびシングルモードファイバーシステムへの仕様策定を牽引しています。事前終端処理済みの低煙ゼロハロゲン(LSZH)アセンブリを提供できるベンダーは、ヨーロッパのオペレーターがサービス開始までの時間短縮および建設製品規制への準拠を優先する中で、競争上の優位性を獲得しています。一方、持続的な原材料価格の変動、例えば2025年第2四半期に銅がメートルトン当たり平均9,513USDを記録したことは、中堅インストーラーの利益率を圧迫しています。[1]セントルイス連邦準備銀行、「銅のグローバル価格」、FRED、fred.stlouisfed.org カテゴリー8認定技術者の人材不足は、ハイパースケール事業者がフランクフルト、アムステルダム、およびパリでの構築を加速する中、プロジェクトのスケジュールをさらに複雑化させています。
主要レポートの要点
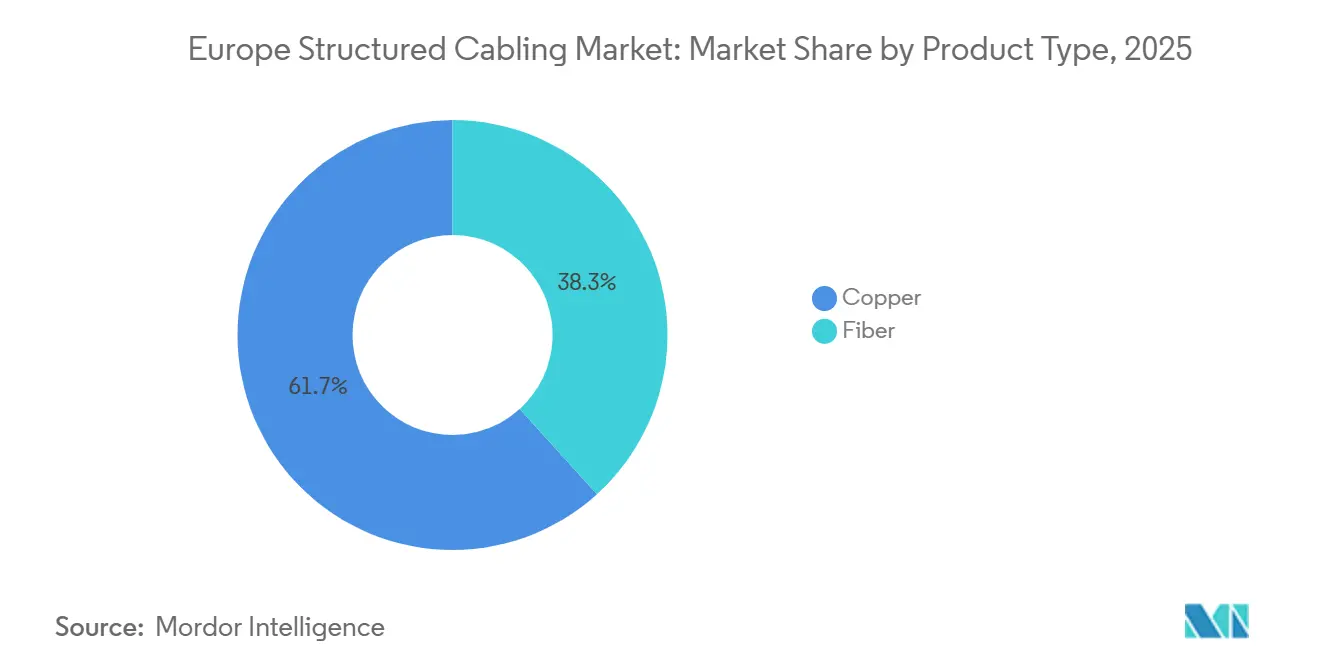
- 製品タイプ別では、銅システムが2025年のヨーロッパ構造化ケーブル配線市場において61.72%の収益シェアをリードし、一方でファイバーソリューションは2031年までにCAGR 9.02%で拡大する見込みです。
- ケーブルカテゴリー別では、カテゴリー6が2025年のヨーロッパ構造化ケーブル配線市場シェアの38.63%を占め、一方でカテゴリー8は2026〜2031年の間にCAGR 7.98%で成長する見込みです。
- アプリケーション別では、データセンター向け展開が2025年のヨーロッパ構造化ケーブル配線市場規模の45.73%を占め、一方で産業オートメーションネットワークは同期間にCAGR 8.44%で拡大する見込みです。
- 業種別では、ITおよびテレコムが2025年のヨーロッパ構造化ケーブル配線市場において32.94%の収益シェアで首位を占め、2031年までにCAGR 8.14%を記録する見込みです。
- 国別では、英国が2025年のヨーロッパ構造化ケーブル配線市場収益の38.73%を獲得し、一方でドイツは2031年までに最速のCAGR 8.44%が見込まれています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響率(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ヨーロッパ全体でのハイパースケールデータセンター建設 | +1.8% | ドイツ、フランス、オランダ、北欧諸国 | 中期(2〜4年) |
| PoEおよびIoTの急速な普及による高帯域幅ケーブル配線の需要拡大 | +1.3% | 英国、ドイツ、フランス | 短期(2年以下) |
| EUデジタルインフラ資金調達(CEF-デジタル、復興基金) | +1.5% | スペイン、イタリア、東ヨーロッパを重点とした欧州全域 | 長期(4年以上) |
| ファイバーリッチなケーブル配線を必要とする5Gバックホールの高密度化 | +1.2% | 英国、ドイツ、北欧諸国 | 中期(2〜4年) |
| LSZHケーブルを支持するEUの厳格なグリーンビルディング基準 | +0.9% | ドイツ、オランダ、北欧諸国が主導する欧州全域 | 長期(4年以上) |
| インダストリー4.0工場におけるエッジマイクロデータセンターの展開 | +1.1% | ドイツ、イタリア、フランスの製造業ハブ | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ヨーロッパ全体でのハイパースケールデータセンター建設
Googleのディーツェンバッハおよびハナウへの55億ユーロ(60億USD)のコミットメント、およびシュワルツグループのリュッベナウへの110億ユーロ(121億USD)のAIハブは、ハイパースケールプログラムが総資本支出の8〜12%の構造化ケーブル配線予算をどのように組み込んでいるかを体現しています。[2]シュワルツ・ディジッツ、「リュッベナウAIハブプロジェクト」、schwarz-it.com 各キャンパスは、トップオブラックリンク向けにカテゴリー8銅ケーブルを、100メートルを超えるシングルモードファイバートランクを指定しており、864ファイバーMPOアセンブリの需要を牽引しています。Data4の180 MWハナウ複合施設およびColt DCSの117 MWドイツパイプラインは、インストーラーが事前調達した在庫と認定労働力でサービスを提供しなければならない複数年にわたる受注残を強化しています。オランダは、新たな大西洋横断ケーブルがアムステルダムに終端することで地域需要を増幅させており、狭いコロケーションのフットプリントに収まる高密度コネクティビティを必要としています。これらのメガプロジェクト全体として、歴史的な企業LAN更新サイクルを超えてヨーロッパ構造化ケーブル配線市場の対象領域を大幅に拡大しています。
PoEおよびIoTの急速な普及による高帯域幅ケーブル配線の需要拡大
IEEE 802.3btの90ワットPoE規格は、ヨーロッパの物流倉庫およびスマートシティのパイロット事業が照明、カメラ、およびWi-Fi 6Eを統合ケーブル配線に集約した2024年以降、大規模な展開を点火しました。カテゴリー6Aは、その500 MHz帯域幅が100メートルにわたって10GBASE-Tをサポートしながら、パンチルトズームカメラなどのデバイスの電圧降下を最小化するため、デフォルトとなりました。コネクティング・ヨーロッパ・ファシリティ・デジタルプログラムは、バルセロナ、アムステルダム、およびコペンハーゲンのスマートシティパイロット事業に資金を充当し、シールド付きカテゴリー6Aバンドルの近期需要を増大させました。[3]欧州委員会、「コネクティング・ヨーロッパ・ファシリティ・デジタルプログラム」、europa.eu Panduit と Siemon は、チャネル挿入損失を低減し、リモート給電戦略を簡素化する10GBASE-TおよびTERAコネクターシステムを提供することでこの機会を活用しています。PoE電流の上昇はまた、導管占有率が40%を超えると熱的劣化が隣接導体に支障をきたす可能性があるため、ケーブルバンドルの充填率の再計算を必要とし、施設管理者をより高品位のLSZHジャケットへと誘導しています。
EUデジタルインフラ資金調達プログラム
欧州議会調査サービスは、2030年までに全面的なファイバー・トゥ・プレミシス(FTTP)カバレッジとユビキタス5Gを達成するために、1,480億〜2,000億ユーロ(1,620億〜2,190億USD)の累積投資が必要と予測しています。各国の復興計画は、20億7,000万ユーロのCEF-デジタル枠を補完し、農村部のファイバー展開、5Gコリドー、およびスマートマニュファクチャリングクラスターにリソースを振り向けています。フランスのトレ・オー・デビットプログラムは35億ユーロ(38億USD)を郊外のファイバー構築に充当し、英国のプロジェクト・ギガビットはGBP 8億(10億USD)を31万2,000の施設を事前終端処理済みドロップファイバーで接続するために配分しています。スペインの5Gコリドープログラムは、200〜300メートルごとに小型セルサイトを高密度化しており、それぞれがカテゴリー6Aのフロントホールリンクを必要としています。屋外対応シングルモードファイバーおよびハードニングされたスプライスクロージャーに注力する構造化ケーブル配線ベンダーは、長期的に恩恵を受ける立場にあります。
5Gバックホールの高密度化
ミッドバンド5Gスペクトルが25 Gbpsを超えるフロントホールスループットと10ミリ秒未満のレイテンシーを要求する中、ヨーロッパのマイクロ波バックホールからファイバートランスポートへの移行が加速しています。Colt Technology Servicesの2025年チャンネルトンネルファイバーは、ロンドンとパリ間の2ミリ秒未満のパスを実現するよう設計され、400キロメートルの耐曲げシングルモードファイバーを消費しました。Prysmian と Nexans は海底および陸上ファイバーの生産を拡大しており、PrysmianのIOEMAシステムおよびNexansのハイブリッド電力ファイバーケーブルは、バックホールの高密度化と電力グリッド監視を同時に対応しています。高ファイバーカウントトランク(288〜864芯)およびモジュラーカセットにより、モバイルオペレーターは複数の無線セクターを集中型ベースバンドサイトに集約でき、ヨーロッパ構造化ケーブル配線市場内でのプレミアム需要を牽引しています。
制約の影響分析*
| 制約 | (〜)CAGR予測への影響率(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| エンタープライズクラスのWi-Fiおよび仮想化ネットワークへの移行 | -0.7% | 英国、ドイツ、フランス | 短期(2年以下) |
| ブラウンフィールドビルにおけるファイバーの高額な改修コスト | -0.9% | イタリア、スペイン、英国の都市中心部 | 中期(2〜4年) |
| 原材料価格の変動(銅および光学ガラス) | -1.1% | 欧州全域 | 短期(2年以下) |
| カテゴリー8認定インストーラーおよびテスト機器の不足 | -0.6% | ドイツ、オランダ、北欧諸国 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
エンタープライズクラスのWi-Fiおよび仮想化ネットワークへの移行
Wi-Fi 6Eおよび新興のWi-Fi 7デバイスは6 GHz帯でマルチギガビットスループットを提供し、一部のブラウンフィールドオフィスで新規銅ドロップの密度を削減できるようにしています。フランクフルトおよびロンドンの金融企業は、5Gと衛星リンクを組み合わせたソフトウェア定義WANオーバーレイを試験導入しており、カテゴリー6Aの商業不動産需要をわずかに制限しています。ETSIが2024年に公表したプライベート5G規格により、工場は特定のモバイル資産に対して有線イーサネットをバイパスできるようになりました。ただし、レイテンシーが重要なワークロード、すなわち高頻度取引や機械ビジョン品質管理は、依然として決定論的な有線リンクに依存しており、構造化ケーブル配線ベンダーにとって相当規模のコア対象市場が維持されています。
ブラウンフィールドビルにおけるファイバーの高額な改修コスト
ローマ、バルセロナ、ロンドンの歴史的な都市中心部では、遺産保護許可、アスベスト除去、および混雑した導管のために改修コストがメートル当たり150〜300ユーロ(164〜329USD)に達します。その結果生じる回収期間は補助金なしでは15年を超え、民間投資家を抑制します。そのため、構造化ケーブル配線の需要はグリーンフィールドデータセンターおよび工業団地に偏る一方、老朽化したオフィスタワーは段階的なアップグレードまたは無線代替に依存しています。ベンダーは、煩雑な公共部門の入札サイクルをうまく切り抜け、より動きの速いハイパースケールおよび産業プロジェクトに向けて在庫を配分する必要があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
ファイバーがスパインへ移行ファイバーコネクティビティは、ハイパースケールオペレーターが100メートルを超えるすべてのラック間およびスパインリーフリンクにシングルモード配線を指定したことで2026年に需要加速を実現し、セグメントを2031年までCAGR 9.02%に押し上げています。データセンター内では、864ファイバーMPOトランクがモジュラー成長を可能にしながらフロアスペースを30%削減し、電力使用効率指標の改善に直接貢献しています。銅は2025年のヨーロッパ構造化ケーブル配線市場シェアの61.72%を依然として維持しており、PoE照明およびWi-Fi 6Eアップグレードをサポートするカテゴリー6および6Aの膨大な既存インストールベースに支えられています。銅はまた、同一媒体でデータと90ワット電力を供給するユニークな能力を持っており、これはファイバーが高価なハイブリッドケーブルなしには複製できない利点です。成長するヨーロッパ構造化ケーブル配線市場では、ドイツのメガキャンパスでファイバーが銅を置き換え続けており、GoogleおよびData4がシングルモードのみのアーキテクチャを義務付けています。しかし、物流倉庫やレガシーキャンパスでは、カテゴリー6Aがコストパフォーマンスの最適点であり続けており、ベンダーが均衡を取る必要のある二極化した採用曲線を浮き彫りにしています。
銅の見通しは、PoEトレンドおよびRJ45終端処理の相対的な簡便さによって支えられており、これは融着接続されたLCコネクターと比較したものです。ただし、カテゴリー8の登場により新たな認定上のハードルが課される;最大25,000ユーロ(27,400USD)に及ぶテスト機器はインストーラーのキャパシティを制約し、特にフランクフルトおよびアムステルダムの建設ホットスポットにおいてその影響が顕著です。ファイバーの電磁干渉への耐性は、可変周波数ドライブが精密ロボットと並行して稼働する自動車および製薬工場において不可欠なものとなっています。Corningの2024年耐曲げ製品の投入により、5ミリメートルの曲げ半径が可能となり、スペースが制約されたコロケーションホールでのキャビネットのフットプリントをさらに低減しています。この技術の収束により、PoE中心のビルネットワークに銅がしがみつく一方で、ファイバーはラック当たりのより高い付加価値を獲得する立場にあります。


ケーブルカテゴリー別:
カテゴリー8がトップオブラック密度をターゲットにカテゴリー8は、ハイパースケール事業者がその2 GHz帯域幅と30メートルのリーチをスパインファブリック全体を刷新せずに400 Gbpsへの経済的な橋渡しと見なしているため、2031年までにCAGR 7.98%を達成する見込みです。早期導入者にはシュワルツグループのリュッベナウAIハブが含まれており、そこでは10万基のGPUがラックエアーフローを促進するためのコンパクトな高速銅ケーブルを必要としています。カテゴリー6は2025年のヨーロッパ構造化ケーブル配線市場シェアの38.63%を占め、オフィスLANおよび教育施設における定着した使用を反映しています。エイリアンクロストークシールドと500 MHz余裕を持つカテゴリー6Aは、10GBASE-Tおよび60〜90ワットPoEのデファクトスタンダードであり続け、ほとんどの新規商業改修に対応しています。カテゴリー7および7Aは、GG45コネクターの非互換性による採用拡大の障壁から、ニッチな産業環境での使用にとどまっています。
認定のボトルネックがカテゴリー8の普及加速を妨げています。BICSIが2 GHzテストをカリキュラムに組み込んだのは2025年末にすぎず、厳格なチャネル制限を検証できる技術者はわずかです。ドイツのハイパースケールサイトが地域の労働力プールを超過するにつれて、請負業者は認定スタッフを外部調達するか、スケジュールを延ばすかを迫られており、どちらも投資家の急速展開目標と合致しません。逆に、カテゴリー5eの残存フットプリントは、100 MHzチャネルが現代のPoE予算または10GBASE-Tを維持できないために縮小しており、オフィスの大家がカテゴリー6Aへ直接アップグレードするサイクルを触媒しています。EU CPR LSZHの義務付けにより、カテゴリー6Aおよびカテゴリー8の材料コストが10〜15%増加しますが、ドイツ、オランダ、および北欧諸国では準拠は交渉の余地がなく、ベンダーはLSZH生産を標準化するよう促されています。
アプリケーション別:
産業オートメーションが加速データセンター展開は単一で最大のスライスであり続け、2025年収益の45.73%を占めましたが、産業オートメーションネットワークは2031年までにCAGR 8.44%でより速く成長する見込みです。ドイツおよびイタリアの自動車および製薬クラスターは、カテゴリー6Aまたはファイバーバックボーンによるタイムセンシティブネットワーキングを通じて実現される、決定論的な1ミリ秒未満のレイテンシーを必要としています。BeldenのHirschmannスイッチおよびSiemensのTSN対応PLCは、LSZHカラーケーブルとシームレスに統合し、過酷な工場環境でのコミッショニングサイクルを短縮します。キャンパスLANアプリケーションはより緩やかに拡大しており、Wi-Fiの普及がエンドポイントでの専用ドロップの必要性を和らげていますが、PoEナースコールシステムおよびハイブリッド学習ラボは依然として安定した需要を生み出しています。
産業オートメーションのエッジマイクロデータセンターモデルは、生産ラインに隣接してサーバーを集中させ、堅牢なエンクロージャー内のシングルモードファイバースパインおよびカテゴリー8集約スイッチに対する局所的な需要を生み出しています。各工場のケーブル配線消費量はハイパースケールホールより少ないですが、数千の工場全体の総量は大規模なデータセンター展開に匹敵します。データセンタープロジェクトは調達規模によりベンダーの利益率を圧縮しますが、対照的に産業クライアントはカスタマイズされた技術サポートを重視し、事前終端処理済みハーネスおよびアーマードファイバーへのプレミアム価格設定を可能にしています。
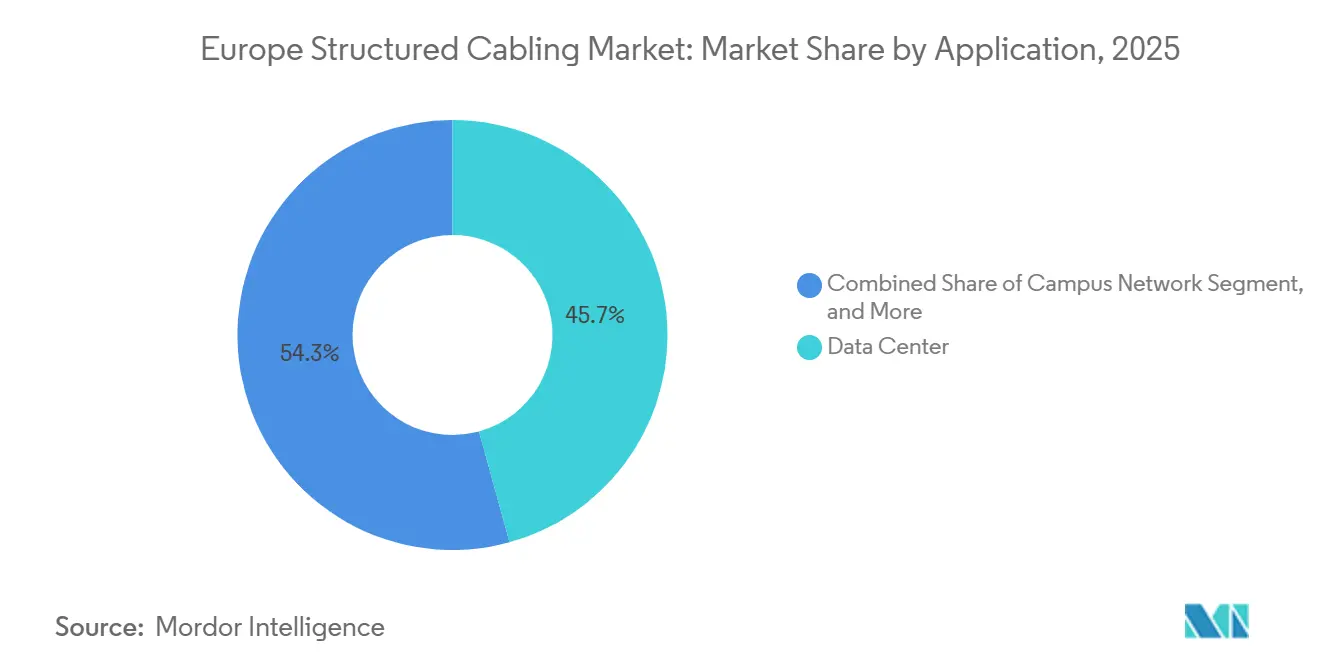
注記: 個々のセグメントの全セグメントシェアはレポート購入時に入手可能です
業種別:
ITおよびテレコムがペースを設定ITおよびテレコムは2025年収益の32.94%を占め、CAGR 8.14%で成長することが期待されており、ハイパースケールおよび5G投資を反映しています。
政府、公共事業、および教育は需要の多様性を補完しています。電力グリッドオペレーターは高圧電力ケーブルにファイバーを組み込んでおり、これはPrysmianとNexansの専門分野で、リアルタイム診断を制御センターに送信します。ハイブリッド学習を採用する大学は講義室からの25 Gbpsアップリンクを必要としていますが、予算サイクルは公的資金によって変動します。小売業およびホスピタリティは、POSターミナルおよびゲストWi-Fi向けの低コストカテゴリー6を選好し、サイト当たりの収益は控えめです。
地理分析
イギリスおよびドイツ構造化配線市場
イギリスは2025年の収益の38.73%を創出しており、ロンドンの取引フロアでは執行レイテンシをマイクロ秒単位で削減するために、デュアル冗長100 Gbpsファイバーパスおよびカテゴリー8アグリゲーョンスイッチが必要とされた。Colt DCSのスラウ拡張およびOpenreachの農村部ファイバー・トゥ・プレミシーズプログラムにより需要は堅調に推移しているが、欧州大陸と比較した電力料金の高さおよびBrexitに関連したデータ主権の問題が、増分的なハイパースケール建設をフランクフルトおよびアムステルダムへと誘導している。ドイツは8.44%のCAGRで拡大しており、構造化配線予算がサイトあたり3億米ドルを超える大規模なグリーンフィールドキャンパスを擁している。ディーツェンバッハ、ハナウ、リューベナウのデータセンタープロジェクトでは、建物間リンクに専らLSZHシングルモードファイバーを指定しており、融着接続機および光パルス試験器の地域需要を喚起している。バイエルン州およびバーデン=ヴュルテンベルク州の工場では、ロボティクスおよびビジョンシステムを統合するためにTSNイーサネットへのアップグレードが進み、カテゴリー6Aとファイバーが組み合わせて導入されている。
より広範なヨーロッパ市場
フランスのトレ・オ・デビ(Très Haut Débit)イニシアチブおよびColtのパリにおける170 MWパイプラインが緩やかな成長を牽引しており、低炭素キャンパスの立地選定を進めるEDFの取り組みによってさらに後押しされている。イタリアおよびスペインは復興基金を郊外のファイバー整備に充当しているが、密集した市街地での高コストな改修工事が展開スケジュールを長期化させている。オランダは、アムステルダムへの新たな大西洋横断ケーブルを活用し、パッチパネルの設置面積を縮小する高密度MPOカセットの需要を生み出している。北欧諸国はカーボンニュートラルグリッドによって資本を引き付けており、Brookfieldのストックホルムにおけるプロジェクト(750 MW)だけで、低温対応ジャケットを備えた屋外仕様シングルモードファイバーが数百キロメートル必要となる見込みである。ポーランドからポルトガルに至るその他のヨーロッパ市場は、低廉な土地価格と再生可能エネルギーを強みとして、地域需要を多様化するエッジ展開を誘致している。
規制環境
建物内および固定ネットワーク展開を規定するEUルールは、構造化配線に関するアクセス、安全性、材料に関する要件を強化している。規則(EU) 2024/1309(ギガビット・インフラ法)は、超高速容量ネットワークの展開加速と建物内物理インフラへのアクセスをより重視しており、BERECは2025年10月に、同法の下での建物内インフラへのアクセスに関する紛争解決の支援と一貫した適用のためのガイドラインを発行した。これに加え、EN 50173およびEN 50174は欧州全域における構造化配線の設計・施工実務を継続的に指導している。
製品準拠は、特に公共建築物、データセンター、複数テナント商業プロジェクトにおいて、依然として調達上の関門である。建設製品規則(CPR)305/2011は、常設ケーブルの防火性能分類(B2ca、Cca、Dca、Ecaなどの欧州クラス)を推進し、ハイパースケールおよびグリーンビルディング仕様に見られる低発煙・ゼロハロゲン(LSZH)構造の採用を後押ししている。環境コンプライアンスもまた配合と接続部品の内容を形作り、RoHSおよびREACHがケーブルジャケットおよび接続性コンポーネントにおける制限物質を規制している。これにより、製造業者は欧州のサプライチェーン全体で文書化された材料宣言とトレーサビリティを求められている。
バリューチェーン分析
欧州の構造化配線バリューチェーンは、上流の原材料(銅、LSZHジャケット用ポリマー、光学ガラス)、ケーブルおよび接続性製造、流通、設計・エンジニアリング、そしてデータセンター、企業建築物、通信バックホール、産業用オートメーションネットワーク向けの下流の設置、試験、保守を包含する。コンプライアンスおよび規格(CPR防火性能、RoHS/REACH、EN 50173/EN 50174)は、常設インフラの引き渡し前におけるサプライヤー選定、製品ラベリング、受入試験に影響を与える資格認証段階を追加する。
チャネルモデルは、幅広いカバレッジと現地サポートのための付加価値流通と、メーカー直販のハイパースケール向けフレームワークをますます組み合わせるようになっている。流通提携はリーチと供給可能性を拡大しており、BeldenとEET Groupの欧州全域提携は複数の欧州諸国における供給と技術サポートを強化し、大規模データセンタープロジェクトにおける直接取引も並行して行われている。供給側では、メーカーも地域の製造・組立拠点を強化し、リードタイムの短縮と物流リスクの低減を図っている。Corningの2026年ポーランド重点の生産能力対応は、AI対応データセンター需要に対応する光ファイバーおよび接続性分野における東欧へのニアショアリングの流れを反映している。下流の制約は依然として、上位カテゴリおよび高密度光ファイバー向けの認定作業員および試験機器の入手可能性に集約され、これは製品が十分に入手可能であっても、開通サイクルを長期化させる可能性がある。
競争環境
グローバルな大手企業であるBelden、CommScope、およびCorningは、複数年にわたるハイパースケールフレームワークを通じて定着したポジションを維持しています;しかし、オペレーターがサプライリスクを軽減するために複数のアセンブリを調達することで、価格決定力が低下しています。ヨーロッパの専業企業であるPrysmian、Nexans、およびDatwylerは、LSZHの製造専門知識と顧客サイトへの近接性を活用し、カスタムファイバーカウントのリードタイムを短縮しています。Schneider Electric と Siemens は、ケーブル配線を電力と冷却とともにターンキーデータセンターパッケージにバンドルし、ウォレットシェアを高め、設計サイクルの早期に顧客を囲い込んでいます。LegrandおよびPanduitは、リモートポートモニタリングを可能にするインテリジェントパッチパネルおよびカセットエコシステムによって差別化しており、この機能はコロケーション事業者が運用効率を追求する中で支持を得ています。
ホワイトスペース参入者はエッジ産業サイトをターゲットにしています。TE Connectivity と ABB は、高温高振動ゾーン向けにトランシーバーを堅牢化し、自動車工場での早期受注を確保しています。ソフトウェア定義コネクティビティオーバーレイはアクセス層でのコモディティ化を脅かしていますが、レイテンシーに敏感な取引および機械ビジョンラインは依然として有線媒体に強固に縛り付けられています。The Siemon Company と RandM は、ドイツの建設クラスターにおける労働ボトルネックを緩和するためのフィールド終端可能カテゴリー8コネクターおよび高度な認定キットに投資しています。来たるIEEE 800 GbEおよび1.6 TbE規格は、CorningおよびCommScopeなどのIPリッチな老舗企業に有利な次の更新波をもたらす見込みです。
ヨーロッパ構造化ケーブル配線業界リーダー
Belden Inc.
The Siemon Company
Corning Incorporated
CommScope Holding Company, Inc.
Anixter International Inc.
- *免責事項:主要選手の並び順不同
ヨーロッパ構造化配線市場
- Belden Inc.
- CommScope Holding Company, Inc.
- Corning Incorporated
- Schneider Electric SE
- Siemens AG
- Legrand SA
- Prysmian S.p.A.
- Nexans S.A.
- Panduit Corp.
- The Siemon Company
- Datwyler IT Infra AG
- ABB Ltd
- TE Connectivity Ltd.
- Fujikura Ltd.
- Furukawa Electric Co., Ltd.
- RandM AG (Reichle and De-Massari AG)
- Rosenberger Hochfrequenztechnik GmbH and Co. KG
- HellermannTyton Group PLC
- Huber+Suhner AG
- Draka Communications B.V.
- Anixter International Inc.
- RiT Tech (Intelligence Solutions) Ltd.
- METZ CONNECT GmbH
- ADVA Optical Networking SE

市場機会と将来展望
主要な空白領域は、ファイバー対応要件と建物内インフラへの標準化されたアクセスに関連する建物内アップグレードにある。規則(EU) 2024/1309(ギガビット・インフラ法)、およびファイバー対応の建物内物理インフラの導入推進により、新築および改修プロジェクトは、準拠した経路、CPR 305/2011に基づくLSZH規格ケーブル、そして複数事業者によるアクセスを簡素化する文書化への需要を生み出している。BERECの2025年10月の建物内インフラアクセスに関するガイドラインも、より一貫した紛争処理を支援し、複数のサービス提供者と所有者が同一施設で運営する際の摩擦を減らす標準化された配線計画、ラベリング、試験文書の価値を高めている。
AI主導のデータセンター建設と企業向け光LANの採用拡大は、従来のオフィスLAN更新を超えて対象範囲を広げている。Corningが2026年4月にポーランドのストリコフで光接続製造能力を拡張したことは、EMEA全域でAIデータセンター向けの光ファイバーケーブルおよび接続性需要の強化を示す明確な兆候であり、ハイパースケールキャンパスにおけるシングルモード光ファイバートランクおよび高密度アセンブリに焦点を当てた本レポートの内容と一致している。CorningとNokiaによる2025年11月のfiber-to-the-edgeおよび光LANソリューションに関する協業は、構造化配線ベンダーが、簡素化された導入と集中管理がプロジェクト選定に影響するホスピタリティ、ヘルスケア、教育などの分野向けに、エンドツーエンドの企業モダナイゼーション提供(キャンパスバックボーンファイバー、光LAN、事前終端アセンブリ)をパッケージ化する機会を示唆している。カテゴリ8認証および高密度光ファイバー試験に関する施工業者の制約は、サービス提供までの時間短縮を目的としたターンキー式の事前終端システムおよびディストリビューター主導の技術支援の勢いを持続させている。
Recent Industry Developments in ヨーロッパ構造化配線市場
- 2026年5月:The Siemon Companyは、AIおよびデータセンターネットワーク向けに200G、400G、800GのPAM4高速光トランシーバーのポートフォリオを発売した。この発売により、Siemonの製品ラインアップは、ハイパースケール環境での帯域幅需要の高まりに対応するために拡大された。
- 2026年4月:Corning Incorporatedは、欧州、中東、アフリカ向けに供給するため、ポーランドのストリコフにおける光接続製造能力の拡張を発表した。この能力増強は、光ファイバーおよびデータセンター建設が進む中で、欧州事業者および地域パートナー向けの供給を強化する。
- 2025年11月:Corning IncorporatedはNokiaと提携し、EMEA地域の企業セクター向けにエンドツーエンドのfiber-to-the-edgeおよび光LANソリューションを提供した。この協業は、エッジコンピューティングおよびスマートビルディングの動向と合致し、EMEA全域におけるCorningの企業向け接続性事業のリーチを拡大する。


ヨーロッパ構造化配線市場 レポートの範囲と調査方法論
市場の定義と範囲
本市場は、建物およびキャンパス内の固定的で標準規格に基づくネットワーク配線を構築または更新するために使用される構造化配線から欧州で得られる収益を対象とし、データ信号を終端、経路設定、分配する主要な配線媒体および接続性を含む。
対象範囲外:アクティブネットワーキング機器(スイッチやルーターなど)、ITサービス、および継続的なマネージドネットワーク運用は除外する。
セグメンテーション概要
- 製品タイプ別
- 銅
- 銅ケーブル
- 銅コネクティビティ
- ファイバー
- シングルモードファイバーケーブル
- マルチモードファイバーケーブル
- ファイバーコネクティビティ
- 銅
- ケーブルカテゴリー別
- カテゴリー5e
- カテゴリー6
- カテゴリー6A
- カテゴリー7
- カテゴリー8
- アプリケーション別
- ローカルエリアネットワーク(LAN)
- データセンター
- キャンパスネットワーク
- 産業オートメーションネットワーク
- 業種別
- ITおよびテレコム
- BFSI
- ヘルスケア
- 製造業
- 政府および公共部門
- 教育
- エネルギーおよびユーティリティ
- その他の業種
- 国別
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- オランダ
- 北欧諸国(デンマーク、スウェーデン、ノルウェー、フィンランド)
- その他のヨーロッパ
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、インタビューによる入力を組み込む前に、モデルを欧州における実際の観測可能な需要シグナルに固定するために使用された。我々は、Eurostatの建設出力および建築許可、ブロードバンドおよびファイバー展開に関する各国通信規制当局の発表、オフィスおよび公共建築物のネットワーク更新を形成する欧州委員会のデジタル政策公表物などの公的統計および業界指標を参照した。
価格および供給の文脈を現実的に保つため、我々はメーカーの技術カタログおよび公開価格表も精査し、関連する場合には輸出入出荷レベルのデータベースを用いて税関および貿易フローを確認した。銅およびファイバーの設計活動の動向を把握するため、特許データベースも精査した。追加的な三角検証は、主要サプライチェーン参加者の財務報告および投資家向けプレゼンテーション、ならびに欧州データセンター建設および商業改修活動に関する報道から得た。ここに列挙されたデスクソースは例示にすぎず、データ収集、検証、明確化のために他の多くの公開文書も使用された。
一次インタビューおよび調査
一次調査は、主要な欧州各国の商業建築物およびデータセンタープロジェクトに関与する施工業者、ディストリビューター、請負業者、製品専門家、およびエンドユーザーとのインタビューおよび構造化調査に重点を置いた。これらの議論は、建物の種類ごとにファイバーと銅がどの程度の頻度で選択されるかを確認し、平均販売価格の変動を検証し、公的データが構造化配線と関連配線支出を区別していない部分の差異を埋めるために使用された。
一次調査フィールドワーク回答者の分布
| 企業種別 | 回答者の役職 |
|---|---|
| トップ層:30% | 経営幹部(CXO):12% |
| 中間層:55% | 機能/部門責任者:32% |
| 小規模プレーヤー:15% | マネージャー:56% |
市場規模算定と予測
市場規模算定は、トップダウンとボトムアップの両アプローチを用いて構築され、トップダウン側では欧州の建築・インフラ活動を構造化配線の使用密度に結びつけて需要を再構築した。例えば、商業建設および改修水準、データセンター建設、キャンパスネットワーク更新サイクルを需要プールに変換し、プロジェクトタイプ別の典型的な配線内容によってフィルタリングした。
合計値の妥当性を保つため、選択的なボトムアップ検証をチャネルチェックおよびケーブルタイプ・接続性別の価格×量サンプル計算を用いて実施し、両見解が一致しない場合は結果を調整した。主要なモデル駆動要因として扱われた入力には、新築における光ファイバー対銅の使用比率、カテゴリアップグレードを促す平均リンク速度、新築と改修作業の比率、一般的な建物タイプにおけるフロア面積当たりの典型的なケーブル長、および製品ASPに影響を与える原材料価格の方向性が含まれる。
予測は主にシナリオ分析に依拠し、ベースケース、保守的ケース、高成長ケースは、建設見通し、データセンターパイプラインの可視性、企業ネットワーク更新決定の速度と結びつけられた。小規模国においてボトムアップのカバレッジが薄い場合は、建設活動および設置済み基盤の更新パターンなどの代理指標を使用し、その後インタビューを通じて示唆された支出水準を検証した。
データ検証と更新サイクル
出力結果は、モデル化された配線需要と、建築出力の傾向、データセンター容量発表、貿易動向の方向性などの独立したシグナルとの間の不一致を探す複数の相互チェックを通じて検証された。国または用途に異常な急増が見られた場合は、前提条件を再検討し、それが実際の市場変動であるか、モデルの誤差であるかを確認するために、施工業者やディストリビューターへのフォローアップの電話が実施された。
承認前に、入力、数式、換算を別のアナリストが確認する段階的なレビューが行われ、その後、国・年をまたいだ最終的な一貫性チェックが実施される。レポートは毎年更新され、銅価格の急激な変動や主要な建設サイクルの変化など、重要な事象が発生した場合には随時更新される。提供直前には最終レビューを実施し、クライアントが最新の見解を受け取れるようにしている。
Mordor Intelligenceの欧州構造化配線市場規模と他の公表推定値との比較
欧州構造化配線の公表市場規模は、同一カテゴリを対象としているように見えても、対象製品、地理的範囲、価格の正規化方法が常に一致していないため、異なる場合がある。ある推定がサプライヤーの出荷量に重点を置き、別の推定が建設活動および設置需要に重点を置く場合にも差異が生じる。
主な差異は、推定値が配線に近接する関連ネットワーク支出を含むかどうかから生じる。対照的に、Mordor Intelligenceはパッシブ構造化配線コンポーネントのみを計上し、施工業者およびディストリビューターのフィードバックで再確認された国別の価格設定およびミックスの変化(ファイバー対銅)を適用している。その他の差異は、しばしば世界平均のASPエスカレーションの使用、現行年と一定年の通貨の混在、またはデータセンター向け高品質建設と一般LAN作業を区別していないことから生じ、これらは特定の年において合計値を上下させる可能性がある。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 14.75 B (2026) | |
| 業界団体A | USD 13.90 B (2026) | 施工業者納入価値のより狭い範囲を採用しており、複数の国においてプロジェクトの部材表に組み込まれる接続性および筐体関連のパッシブコンポーネントを過小に計上している可能性がある。 |
| グローバルコンサルティング会社B | USD 16.10 B (2026) | 構造化配線をより広範なネットワークインフラ支出に組み込んでいるように見え、隣接する低電圧配線や一部のアクティブハードウェア配分を取り込む可能性があり、また、より積極的な価格上昇の前提を適用している。 |
3つの数値間の差異は、主に何が構造化配線として計上されるか、そして年ごとの価格およびミックス変化がどのように扱われるかによって説明される。範囲をパッシブ構造化配線に限定し、ファイバー比率や設置済みプロジェクトミックスなどの主要変数を再現可能なチェックを通じて検証することで、最終的な数値は追跡可能性を保ち、市場状況が変化した際の更新も容易になる。


レポートで回答される主要な質問
ヨーロッパ構造化ケーブル配線市場の2031年までのCAGR予測はどのくらいですか?
市場は2026年から2031年にかけてCAGR 7.24%で拡大する見込みです。
ヨーロッパのケーブル配線市場において最も速く成長している製品タイプはどれですか?
シングルモードファイバーは、ハイパースケールデータセンターが100〜400 Gbpsアーキテクチャへ移行するにつれて、CAGR 9.02%で上昇する見込みです。
なぜドイツは新規インストールにおいて英国を上回るペースで成長しているのですか?
Google、シュワルツグループ、Data4が支援するメガキャンパス、および連邦デジタル主権政策により、ドイツはCAGR 8.44%を達成しています。
PoEのトレンドはケーブルの選択にどのような影響を与えていますか?
IEEE 802.3bt 90ワットの電力予算により、カテゴリー6Aが新規PoE展開のデフォルトとなっており、10GBASE-Tパフォーマンスと熱的余裕のバランスを実現しています。
ケーブルベンダーが直面している主なサプライサイドの課題は何ですか?
カテゴリー8認定インストーラーの不足および高コストのテスト機器が、フランクフルトおよびアムステルダムハブでの展開を遅らせています。
最終更新日:



