
南米ワイヤー・ケーブル市場規模とシェア
市場概要
| 調査期間 | 2019 - 2030 |
|---|---|
| 予測データ期間 | 2025 - 2030 |
| 歴史データ期間 | 2019 - 2023 |
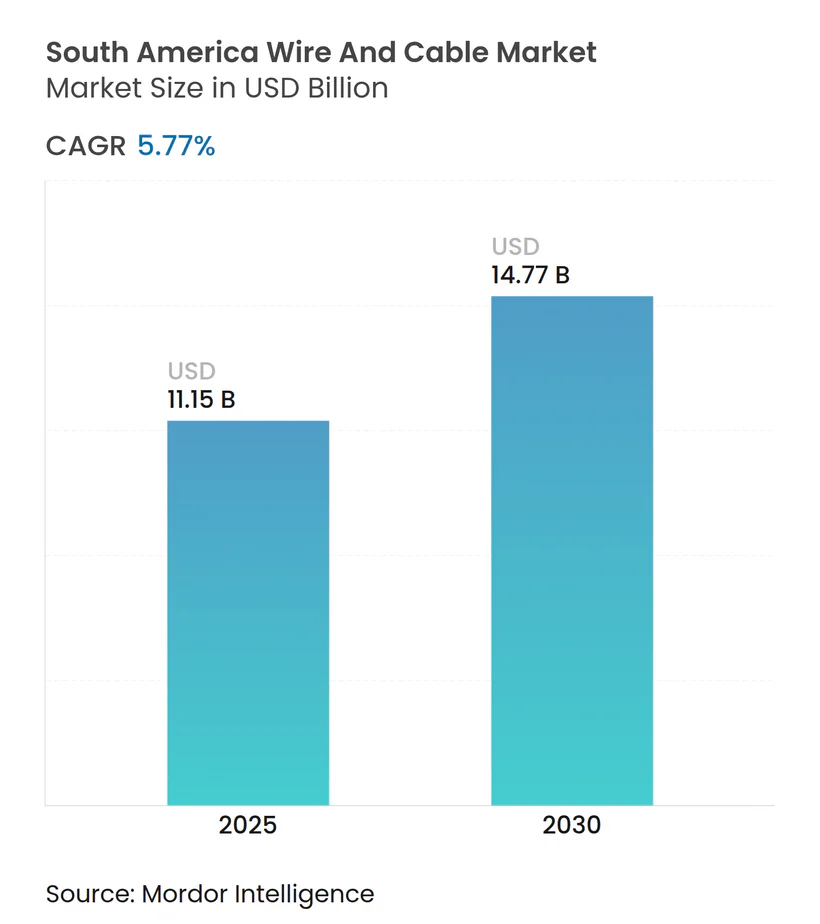
| 市場規模 (2025) | 11.15 十億米ドル |
| 市場規模 (2030) | 14.77 十億米ドル |
| 成長率 (2025 - 2030) | 5.77 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる南米ワイヤー・ケーブル市場分析
南米ワイヤー・ケーブル市場規模は2025年に111億5,000万USDと推定され、予測期間(2025年~2030年)においてCAGR 5.77%で成長し、2030年までに147億7,000万USDに達する見込みです。建設活動、継続中の電力グリッドのアップグレード、および積極的なファイバー・トゥ・ザ・ホームプログラムが現在の需要を支えており、再生可能エネルギーの統合とモバイルバックホールの高密度化が新たな収益層を加えています。ブラジルおよびアルゼンチンにおける通貨安は輸入原材料コストを押し上げていますが、多国間融資と民間資本が大型プロジェクトを軌道に乗せ続けています。欧州の大手企業は地域メーカーからの競争激化に直面しており、ハイパースケールクラウド企業は競争環境を再構築する独自の大陸横断型光ファイバーシステムを構築しています。サブセグメントの勢いは光ファイバーおよび超高電圧線において最も顕著であり、いずれもデジタル容量と長距離再生可能エネルギー送電に不可欠です。
主要レポートのポイント
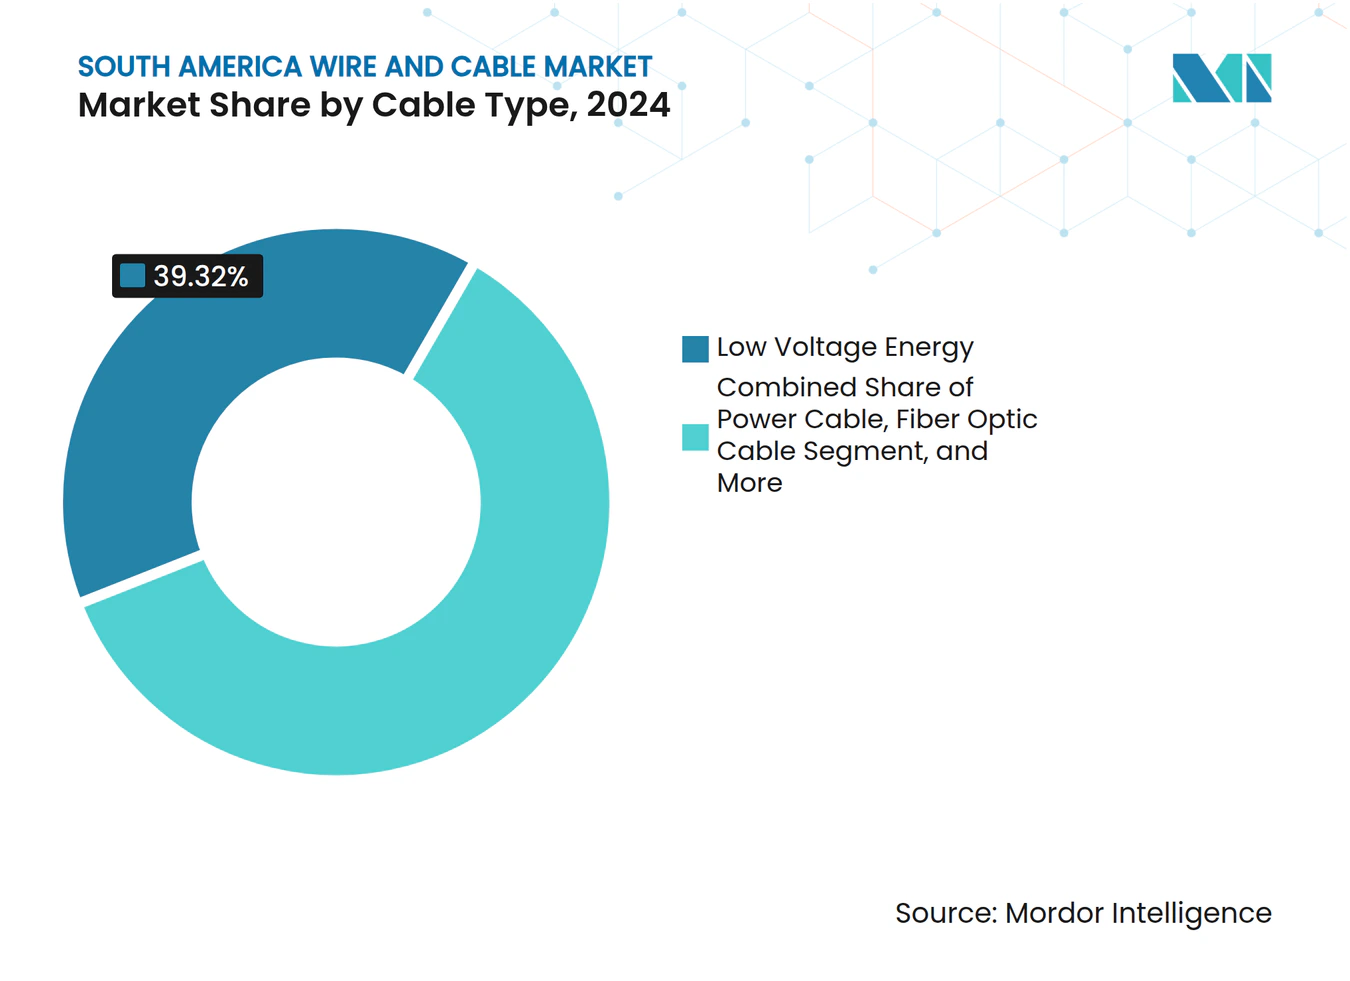
- ケーブルタイプ別では、低電圧エネルギーケーブルが2024年の南米ワイヤー・ケーブル市場シェアの39.32%を占め、光ファイバーケーブルは2030年までにCAGR 7.61%で成長すると予測されています。
- 電圧定格別では、低電圧製品が2024年の南米ワイヤー・ケーブル市場規模の44.91%を占め、超高電圧・極超高電圧はCAGR 7.61%で最も成長の速いサブセグメントです。
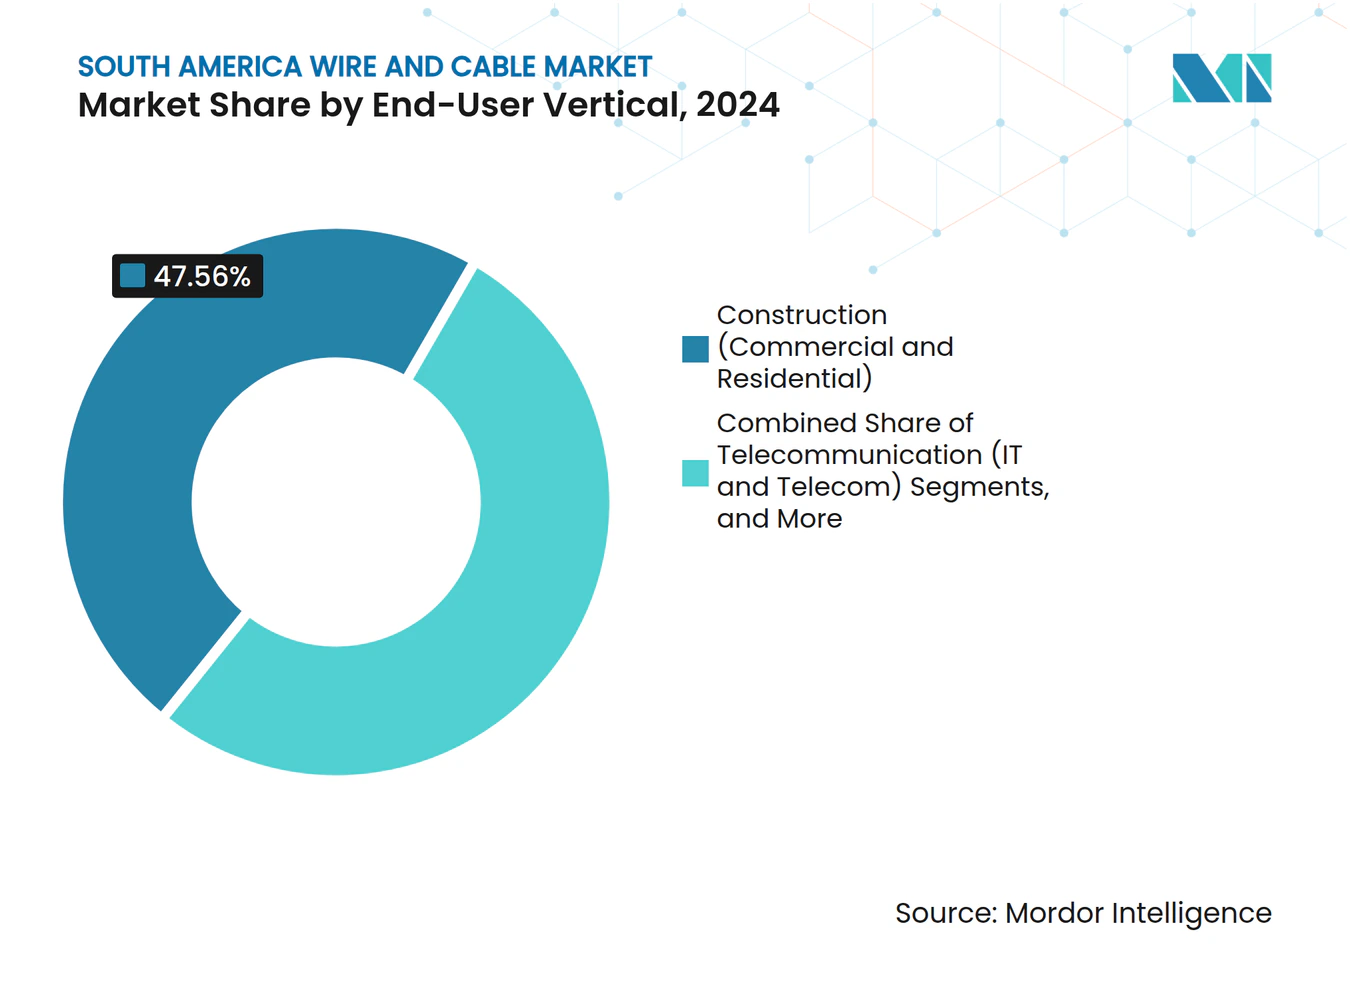
- エンドユーザー業種別では、建設セクターが2024年に47.56%の収益シェアを獲得し、電力インフラは2030年までに最高CAGR 8.85%を記録すると予測されています。
- 国別では、ブラジルが2024年に47.74%の収益シェアでトップとなり、2030年までにCAGR 7.19%で拡大する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)% CAGR予測への影響 | 地理的 関連性 | 影響 タイムライン |
|---|---|---|---|
| 大規模ユーティリティ規模の再生可能エネルギー プロジェクトの急増 | +1.5% | ブラジル、チリ、アルゼンチンが主要市場 | 中期(2~4年) |
| ファイバー・トゥ・ザ・ホーム(FTTH)展開の拡大 | +1.2% | ブラジル、コロンビア、チリの都市部 | 短期(2年以内) |
| 政府支援による送配電 アップグレード | +0.8% | 地域全体、特にブラジル、 アルゼンチンに集中 | 長期(4年以上) |
| 二次都市における4G/5Gバックホールの高密度化 | +0.9% | ブラジル、コロンビア、ペルーのカバレッジ拡大 | 中期(2~4年) |
| グリーン水素回廊の整備 | +0.6% | チリ、ブラジル、ウルグアイの沿岸地域 | 長期(4年以上) |
| チリおよびアルゼンチンにおけるリチウムイオンギガファクトリーへの投資 | +0.5% | チリ、アルゼンチンの鉱業地域 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
大規模ユーティリティ規模の再生可能エネルギープロジェクトの急増
ユーティリティ開発業者は南米全域で大規模な太陽光・風力資産の建設を続けており、新たな1メガワットごとにほぼ必ず対応する高電圧送電容量が必要となります。ENGIEはブラジルの5州にわたる1,000 kmの送電線建設に関する30年間のコンセッションを獲得し、年間2億5,200万USDの規制収益を生み出しています。[1]2023年にチリでは2.4 TWhのカーテルメントが発生し、エネルギー省はグリッド強化と料金再配分を迅速に進めることを余儀なくされました。[2]光ファイバー複合架空地線(OPGW)の並行需要により、すべての新規送電線は農村部の通信リーチも強化するデュアルパーパス資産となっています。
ファイバー・トゥ・ザ・ホーム展開の拡大
通信事業者は前例のないペースで光ファイバーを展開しています。Claro Brasilは2024年から2029年にかけて5Gおよび光ファイバーのアップグレードに77億USDを充当し、América Móvilは地域全体のフットプリントで同様の計画を実行しています。ニュートラルホスト専門企業のV.talは10億USDのデータセンター展開とラストマイル光ファイバーを組み合わせ、中小ISPへのホールセール帯域幅を確保しています。ペルーのアマゾン流域では、Global Fiber Peruが2025年に400の孤立したコミュニティを接続し、コストの高い衛星リンクを置き換えました。スキル不足が唯一の近期的な制約であり、世界経済フォーラムはデジタル人材育成を250%拡大しなければ事業者のスケジュールに対応できないと推定しています。
政府支援による送配電アップグレード
各国の規制当局はケーブルサプライヤーに長期的なリターンを保証する大型グリッドパッケージのオークションを継続しています。ブラジルのプログラムだけでENGIEの現地フットプリントをほぼ8,000 kmの送電線に拡大しました。エクアドル・ペルー間の500 kV連系線などの国境を越えた計画は、電力フローの安定化と化石燃料バックアップの削減を目指しています。コロンビアの194億USDのトゥルボ・クピカ鉄道プロジェクトにも大規模な電気工事が含まれていますが、熱帯雨林の地形が実施を遅らせる可能性があります。現在の政策では1回線あたり2つの独立した遠隔保護チャンネルが義務付けられており、回路あたりの光ファイバー数が増加し、1 kmあたりのケーブル価値が向上しています。
二次都市における4G/5Gバックホールの高密度化
移動体通信事業者は主要都市圏を超えて高度なカバレッジを拡大しています。TIM Brasilの2025年のNokiaとの拡張契約は、2G/3Gネットワークの廃止と周波数の再利用に報奨を与える財政的インセンティブに後押しされた新たな投資の波を象徴しています。2024年のリオグランデ・ド・スル州の洪水に関する研究では、レガシーの2G/3Gサイトが極端な気象条件下で4G/5Gを上回るパフォーマンスを示したことが明らかになり、事業者は最終的に光ファイバーキロメートル需要を高める冗長パスの設計を促進しています。農村展開では、FTTHスパーとセルサイトバックホールを組み合わせることが多く、掘削効率を最大化してマルチサービスケーブルの受注を促進しています。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGR予測への影響 | 地理的 関連性 | 影響 タイムライン |
|---|---|---|---|
| 銅および アルミニウム価格の変動 | -0.7% | 地域全体、輸入依存市場への 影響が最大 | 短期(2年以内) |
| 通貨安による輸入 コストインフレ | -0.4% | アルゼンチン、ブラジルが 主要リスク | 短期(2年以内) |
| 政治的移行による プロジェクト遅延 | -0.5% | 地域全体、特に アルゼンチン、ペルー、コロンビアに集中 | 中期(2~4年) |
| 高密度光ファイバー展開における スキルギャップ | -0.3% | ブラジル、コロンビア、チリの 都市拡大地域 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
銅およびアルミニウム価格の変動
ケーブルメーカーは2025年に鉱山の操業停止や製錬所の稼働停止による供給逼迫で導体コストの急激な変動に直面しました。LME銅価格は1トンあたり7,900 USDから9,800 USDの範囲で推移し、契約マージンを圧迫してプロジェクトファイナンスを複雑にしました。アルミニウムはエネルギー価格の急騰が製錬所の生産を制約したため異なる動きを示し、設計エンジニアに材料代替のジレンマをもたらしました。サプライヤーは現在、電流容量を犠牲にすることなく金属使用量を抑えるため、高充填率導体と軽量合金ブレンドを提供しています。
通貨安による輸入コストインフレ
ブラジルレアルは2025年暦年にUSDに対して9.5%下落し、アルゼンチンペソはほぼ50%切り下げられ、ドル建て投入物全般のコストを押し上げました。特殊絶縁体、半導体テープ、および地域の工場がまだ生産していない一部の高電圧アクセサリーについては輸入依存度が高い状況です。開発業者はエスカレーション条項の交渉とローカルコンテンツへの転換を進めていますが、設備の改修には時間と資本が必要です。為替リスクはハードカレンシー建て債務の返済コストも引き上げており、需要の基本的な強さが維持されていてもプロジェクトのバランスシートを圧迫しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ケーブルタイプ別:
光ファイバーがデジタルインフラを牽引低電圧エネルギー製品は南米ワイヤー・ケーブル市場において2024年収益の39.32%を占め、光ファイバーケーブルは2030年までにCAGR 7.61%で成長すると予測されています。最新光ファイバーの高容量はFTTHと人口密集回廊のデータセンター相互接続の両方のニーズに対応しています。ニュートラルホストネットワークの構築と海底ブランチの陸揚げが南米ワイヤー・ケーブル市場を牽引しています。PrysmianのECO CABLEプログラムは通信ポートフォリオの約30%をカバーし、温室効果ガス削減目標を持つ事業者に訴求することで、新規入札における仕様優先ブランドとしての地位を維持しています。Metaの24ペアのProject Waterworth(プロジェクト・ウォーターワース)は、高度な製造・試験プロセスを必要とする高ファイバー数設計の重要性の高まりを示しています。
電力ケーブル、信号ケーブル、レガシー同軸ケーブルは引き続き改修・産業向け受注を獲得していますが、帯域幅への渇望が設備投資予算を光ファイバーへとシフトさせ続けています。建設基準では現在、ブラジルとチリの新築建物において将来の光ファイバー引き込みのための空の配管設置が義務付けられており、長期的な需要をさらに固定化しています。老朽化した銅設備が廃止されるにつれ、回収・リサイクルプログラムが導体金属をサプライチェーンに戻し、原材料の変動を部分的に相殺しています。



電圧定格別:
超高電圧・極超高電圧が勢いを増す1 kV以下の低電圧線は2024年収益の44.91%を占め、大規模な住宅プログラムと小規模商業建設を反映しています。220 kVを超える超高電圧・極超高電圧は最も成長の速いクラスであり、CAGR 7.61%を記録しています。これは長距離再生可能エネルギー回廊が少数ながら大型の送電線を必要とし、それぞれに高品質の絶縁材と監視アクセサリーが搭載されているためです。超高電圧の南米ワイヤー・ケーブル市場シェアは2024年に9.4%に達し、2030年までに12%を超えると予測されています。ENGIEの1,000 kmブラジルコンセッションは、年間2億5,200万USDの規制収益により重量導体断面とOGPWペアに資金を供給するこうしたプロジェクトの財務的実行可能性を示しています。
中電圧(1~35 kV)は都市配電と鉱業操業のバックボーンであり続け、高電圧(35~220 kV)フィーダーは負荷センターと発電ハブを結んでいます。地域の規制当局は現在、砂漠および熱帯地域の高電流容量スパンに対して耐熱性・低弛度導体を規定しており、公称電圧が変わらない場合でもアップグレードを促進しています。ケーブル、接続部、光ファイバー、ハードウェアのターンキーキットを提供するサプライヤーは、より高いマージンを享受し、単一の電圧クラスを超えて延長するフレームワーク契約を確保しています。
エンドユーザー業種別:
電力インフラが加速建設は2024年売上高の47.56%を占めましたが、電力ユーティリティは蓄電池、グリーン水素クラスター、国境を越えた連系線に支えられ、2030年までにCAGR 8.85%で最も成長の速い顧客となっています。電力インフラに関連する南米ワイヤー・ケーブル市場規模は予測期間中に約19億USDの拡大が見込まれています。チリの計画中の2 GW蓄電入札とウルグアイの沿岸水素パイプラインは、特殊ケーブルの需要を促進する直流リンクと高電流容量交流フィーダーの増大する組み合わせを示しています。
通信は5Gの高密度化がFTTH回廊と重なる中、強力な第2の柱であり続けています。ホールセール通信事業者は農村ダクト共有スキームに288芯および432芯ケーブルを好み、1戸あたりの通過コストを削減して将来の容量リースを可能にしています。産業オートメーション、鉄道電化、防衛プロジェクトが受注残を補完し、単一業種の景気循環からメーカーを守る多様性を提供しています。

地域分析
ブラジルワイヤー・アンド・ケーブル市場
ブラジルは2024年の総収益の半分弱を生み出し、2030年までの年平均成長率7.19%で地域ランキングのトップを走っている。ClaroによるCAGR 7.7 ビリオン 米ドルの複数年計画と、MetaのProject Waterworthが組み合わさり、国は通信グレードの光ファイバーにおける最重要投資先となっている。[3]送電網の慢性的なボトルネックが超高圧需要を押し上げ続けており、規制当局はすべての新規コンセッションに光ファイバー容量を組み込むことを義務付けている。通貨安が原材料コストを押し上げる一方で、国内での導体および付属品の製造を促進し、国内付加価値の向上にも寄与している。
アルゼンチンおよびチリワイヤー・アンド・ケーブル市場
アルゼンチンは、リチウムイオンギガファクトリーのサプライチェーンおよびパタゴニアの風力輸出線において高マージンのニッチ市場を提供している。Rio TintoによるリチウムへのCAGR 2.5 ビリオン 米ドルの投資は、中圧ケーブルおよび制御ケーブルの需要を高め、チリとの国境をまたぐ変換設備にはアンデスの高地に適応したアルミニウム・銅ハイブリッド設計が求められる。ペソの変動が輸入を複雑にしているが、ブラジルの鋳造所とのリバースソーシング契約が部分的なヘッジを提供している。
チリワイヤー・アンド・ケーブル市場
チリは、送電網強化を加速するために関税を再配分する法整備を通じて、エネルギー転換の実験場としての地位を確立している。Googleによる全長14,800 kmの太平洋横断ケーブルはバルパライソ近郊に陸揚げされる予定であり、数千万ドル規模の陸上バックホールプロジェクトを触発している。この動きは、アタカマ砂漠から輸出ターミナルへと延びる広大なグリーン水素回廊とも連動しており、各回廊において高温・耐薬品性ケーブルの需要が生じている。
南米ワイヤー・アンド・ケーブル市場
コロンビアおよびペルーは、通信インフラの展開と農村部の電化を推進している。CSN-1ケーブルは2025年に部分的なサービスを開始し、アンデス地域のクラウドワークロードにおけるレイテンシを低減するとともに、陸上光ファイバーの分岐プロジェクトを触媒している。パラグアイやウルグアイを含む残りの地域市場も同様のモデルを採用し、オープンアクセスの卸売フレームワークを義務付ける多国間融資を確保することで、光ファイバーの対象需要を拡大している。
競争環境
市場集中度
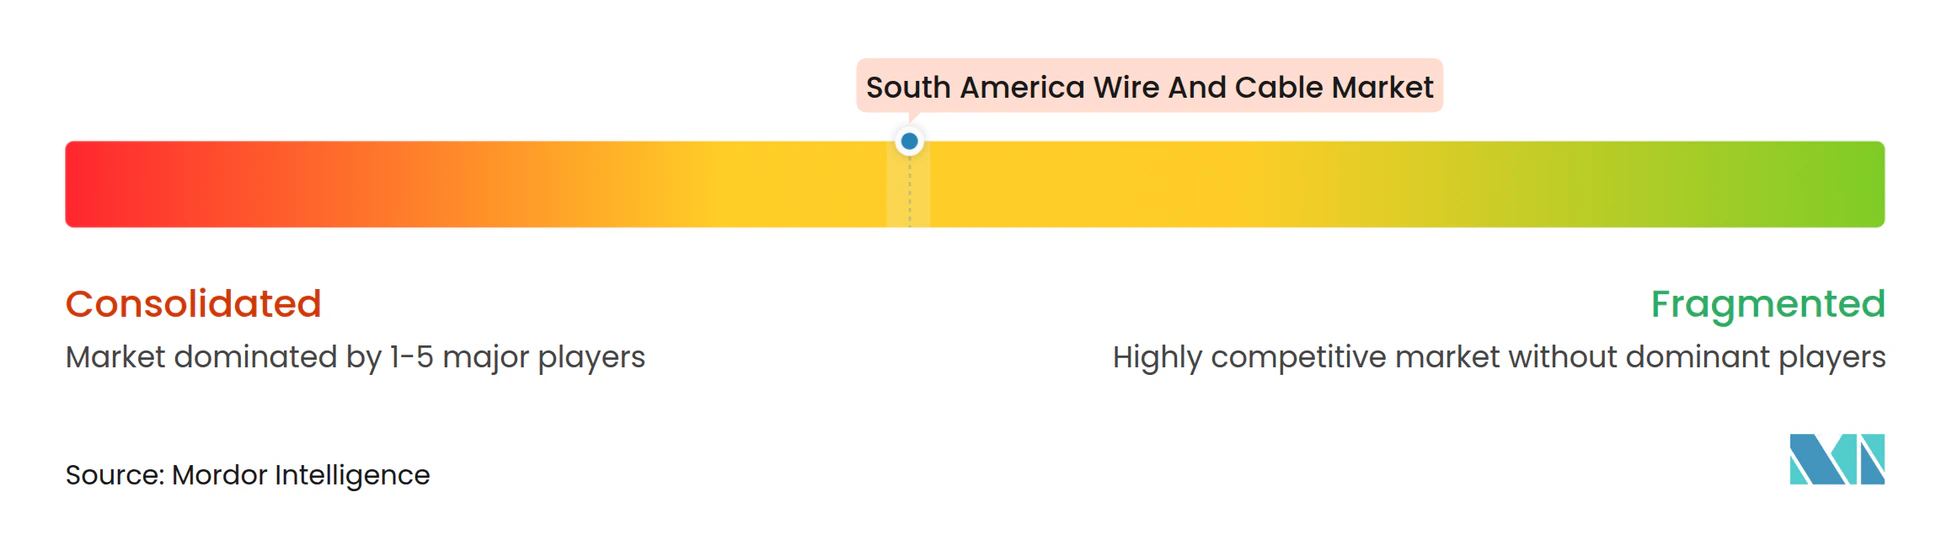
市場は中程度に集中しています。Prysmian、Nexans、Grupo Condumex、Cobreconが売上高の約45%を占め、多数の地域企業が建物用電線とニッチアセンブリを供給しています。ハイパースケーラーはMetaのProject Aquila(プロジェクト・アクイラ)に見られるように、海底システム全体を所有することで歴史的な通信事業者コンソーシアムモデルを打ち破っています。ケーブルメーカーは直接調達シナリオにおいて引き続き関連性を保つため、光リピーターや陸揚げ機器とともにターンキー製造を提供することで対応しています。
製品差別化は現在、持続可能性に重点を置いています。PrysmianのECO CABLEラベルはライフサイクルへの影響を定量化し、ネットゼロ目標を持つ事業者からの仕様優先を獲得しています。NexansはコロンビアでMobiway POPソリューションのパイロットを実施し、電気技術者がリールを安全に輸送して設置時間を短縮できるようにしています。これは労働力が逼迫した市場において重要な優位性です。
地域サプライヤーはアルミニウム伸線とコンパウンド押出成形に投資して材料を現地化し、通貨ショックを緩和しています。樹脂・鉄鋼メーカーとの合弁事業は新たなグリーン水素耐火仕様を満たすことを目指し、南部コーンのリチウムイオン工場はバッテリーラック用の大型断面可撓性導体を必要としています。ユーティリティと海底オペレーターが厳格な型式試験と長期保証を要求するため、参入障壁は依然として高い状況です。
南米ワイヤー・ケーブル産業リーダー
-
Prysmian S.p.A
-
Nexans S.A.
-
Furukawa Electric Co., Ltd.
-
Fujikura Ltd.
-
LS Cable & System Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
南米ワイヤー・アンド・ケーブル市場 このレポートでカバーされる企業
- Prysmian S.p.A
- Nexans S.A.
- Furukawa Electric Co., Ltd.
- Fujikura Ltd.
- LS Cable & System Ltd.
- TELE-FONIKA Kable S.A.
- Belden Incorporated
- TE Connectivity Ltd.
- Grupo Condumex, S.A. de C.V.
- Cobrecon S.A.
- Grupo IUSA, S.A. de C.V.
- Dacon Systems
最近の産業開発事情 南米ワイヤー・アンド・ケーブル市場
- 2025年6月:Googleとチリはバルパライソへの陸揚げを予定した14,800 kmの太平洋横断ケーブルに関する契約を締結し、2027年のサービス開始が予定されています。
- 2025年4月:ブラジルの規制当局がSpaceXに7,500基のStarlinkサテライト追加を承認し、地上局とバックホールケーブルの需要を高めています。
- 2025年2月:MetaはProject Waterworth(プロジェクト・ウォーターワース)を発表しました。これはブラジルと5大陸を結ぶ24ファイバーペアを持つ50,000 kmの海底ケーブルシステムです。
- 2024年9月:ENGIEはブラジル全土に1,000 kmの高電圧送電線を建設する30年間のコンセッションを獲得し、年間2億5,200万USDの収益を確保しました。
南米ワイヤー・ケーブル市場レポートの調査範囲
ケーブルは複数の絶縁電線を単一のジャケットで包んで通過させるものであり、電線は単一の導体です。本調査の範囲は、通信、建設、電力インフラなどの主要なエンドユーザー施設に展開されるさまざまな形態のワイヤー・ケーブル設備を網羅しています。
南米ワイヤー・ケーブル市場レポートは、ケーブルタイプ(低電圧エネルギー、電力ケーブル、その他)、電圧定格(低電圧 ≤1 KV、中電圧 1~35 KV、高電圧(35~220 kV)、超高電圧・極超高電圧(220 kV超))、エンドユーザー業種(建設、通信、電力インフラ、その他のエンドユーザー業種(BFSI、鉄道、防衛・軍事、産業、医療、その他))、および国別(ブラジル、アルゼンチン、コロンビア、チリ、ペルー、南米その他)にセグメント化されています。市場予測は金額(USD)ベースで提供されます。
セグメンテーション概要
| 低電圧エネルギー |
| 電力ケーブル |
| 光ファイバーケーブル |
| 信号・制御ケーブル |
| その他のケーブルタイプ(同軸、通信・データケーブル) |
| 低電圧(1 kV以下) |
| 中電圧(1~35 kV) |
| 高電圧(35~220 kV) |
| 超高電圧・極超高電圧(220 kV超) |
| 建設(商業および住宅) |
| 通信(ITおよびテレコム) |
| 電力インフラ(エネルギー・電力、自動車) |
| その他のエンドユーザー業種(BFSI、鉄道、防衛・軍事、産業、医療、その他) |
| ブラジル |
| アルゼンチン |
| コロンビア |
| チリ |
| ペルー |
| 南米その他 |
| ケーブルタイプ別 | 低電圧エネルギー |
| 電力ケーブル | |
| 光ファイバーケーブル | |
| 信号・制御ケーブル | |
| その他のケーブルタイプ(同軸、通信・データケーブル) | |
| 電圧定格別 | 低電圧(1 kV以下) |
| 中電圧(1~35 kV) | |
| 高電圧(35~220 kV) | |
| 超高電圧・極超高電圧(220 kV超) | |
| エンドユーザー業種別 | 建設(商業および住宅) |
| 通信(ITおよびテレコム) | |
| 電力インフラ(エネルギー・電力、自動車) | |
| その他のエンドユーザー業種(BFSI、鉄道、防衛・軍事、産業、医療、その他) | |
| 国別 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| チリ | |
| ペルー | |
| 南米その他 |
レポートで回答される主要な質問
2025年の南米ワイヤー・ケーブル市場の規模はどのくらいですか?
このセクターは2025年に111億5,000万USDと評価されています。
2030年までの南米ワイヤー・ケーブル需要の予測CAGRはどのくらいですか?
需要は2030年まで年率5.77%で成長すると予測されています。
南米全域で最も急速に拡大しているケーブルタイプはどれですか?
光ファイバーケーブルが最も高い成長を示しており、2025年から2030年にかけてCAGR 7.61%を記録しています。
超高電圧・極超高電圧ケーブルが勢いを増している理由は何ですか?
大規模な再生可能エネルギー回廊が220 kVを超える長距離送電線を必要としており、需要を促進しています。
サプライヤーの競争はどの程度集中していますか?
上位5社が総収益の約半分を占めており、中程度の集中度を示しています。
近期的な成長を抑制する主な要因は何ですか?
銅およびアルミニウム価格の変動がマージンを圧迫し、プロジェクト予算を複雑にしています。