
Taille et part du marché européen du câblage structuré
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Période de Données Historiques | 2020 - 2024 |
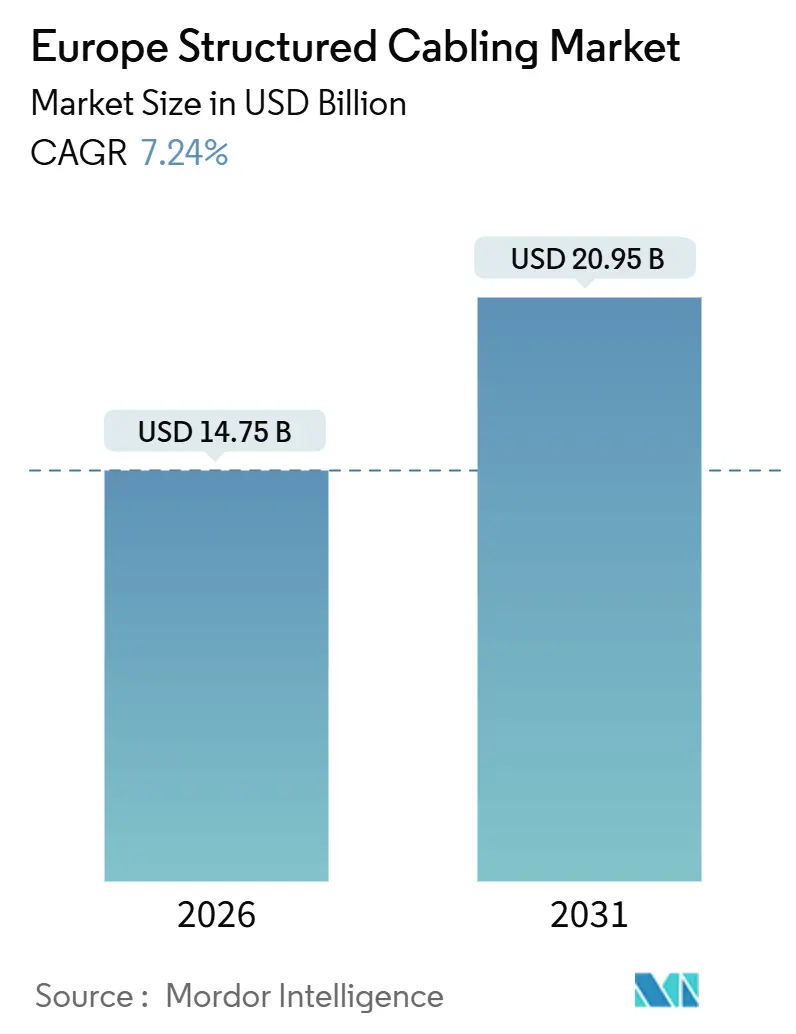
| Taille du Marché (2026) | 14.75 Milliards de dollars |
| Taille du Marché (2031) | 20.95 Milliards de dollars |
| Growth Rate (2026 - 2031) | 7.24 % |
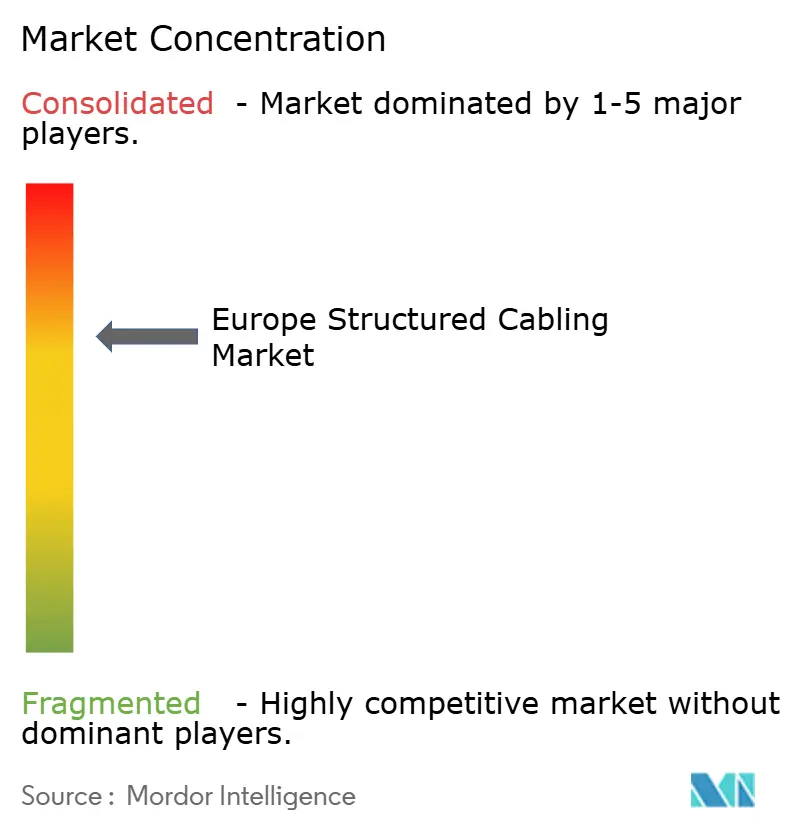
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché européen du câblage structuré par Mordor Intelligence
La taille du marché européen du câblage structuré s'établit à 14,75 milliards USD en 2026 et devrait atteindre 20,92 milliards USD d'ici 2031, reflétant un TCAC de 7,24 % sur la période de prévision. La construction croissante de centres de données hyperscale, le financement agressif de l'infrastructure numérique par l'UE et l'électrification des réseaux d'automatisation industrielle soutiennent cette expansion. Les déploiements de l'informatique en périphérie sur les planchers d'usine, les déploiements denses de fibre de rétro-transmission 5G et des codes de construction verts plus stricts orientent les spécifications vers des systèmes à plus haute bande passante de catégorie 6A, catégorie 8 et de fibre monomode. Les fournisseurs capables de livrer des assemblages pré-raccordés, à faible émission de fumée et sans halogène (LSZH) gagnent en compétitivité alors que les opérateurs européens privilégient une mise en service plus rapide et la conformité au règlement sur les produits de construction. Parallèlement, les fluctuations persistantes des prix des matières premières — par exemple, le cuivre a atteint en moyenne 9 513 USD par tonne métrique au deuxième trimestre 2025 — compriment les marges des installateurs de taille intermédiaire.[1]Banque fédérale de réserve de Saint-Louis, "Prix mondial du cuivre", FRED, fred.stlouisfed.org Les pénuries de main-d'œuvre pour les techniciens certifiés catégorie 8 compliquent encore davantage les calendriers de projet alors que les hyperscalers accélèrent leurs constructions à Francfort, Amsterdam et Paris.
Points clés du rapport
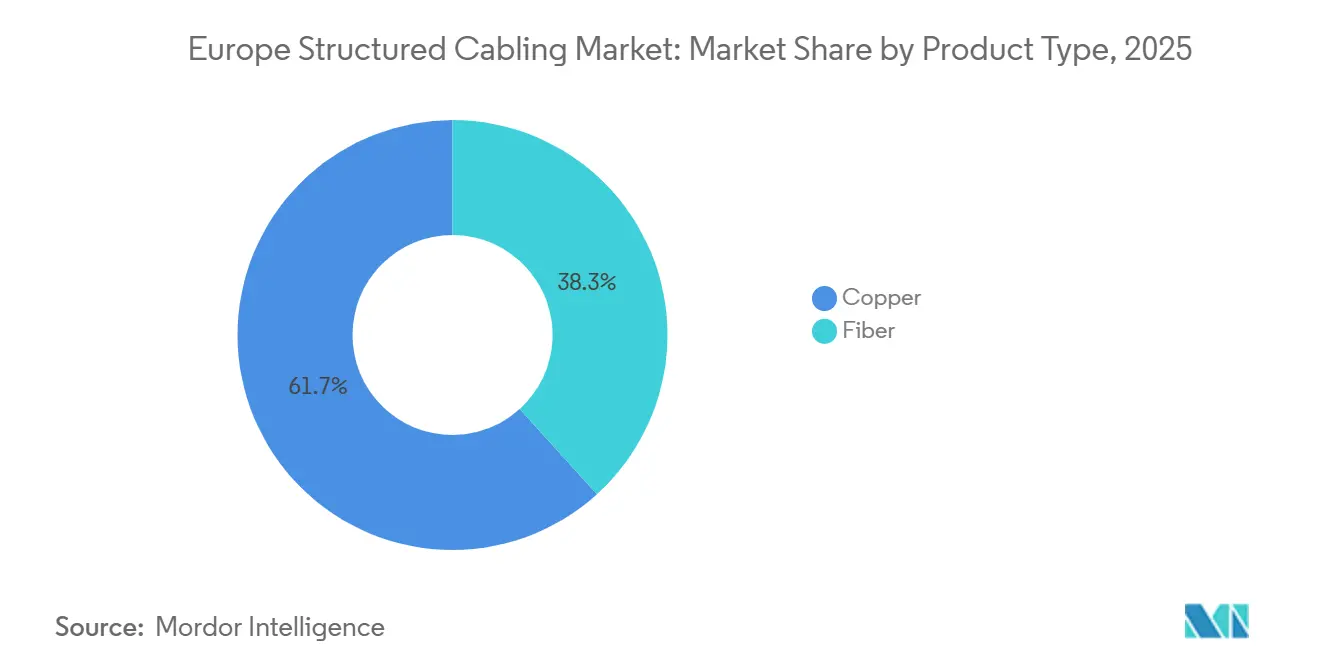
- Par type de produit, les systèmes en cuivre ont dominé avec une part de revenus de 61,72 % en 2025 sur le marché européen du câblage structuré, tandis que les solutions à fibre devraient se développer à un TCAC de 9,02 % jusqu'en 2031.
- Par catégorie de câble, la catégorie 6 a détenu 38,63 % de la part de marché européen du câblage structuré en 2025, tandis que la catégorie 8 devrait croître à un TCAC de 7,98 % entre 2026 et 2031.
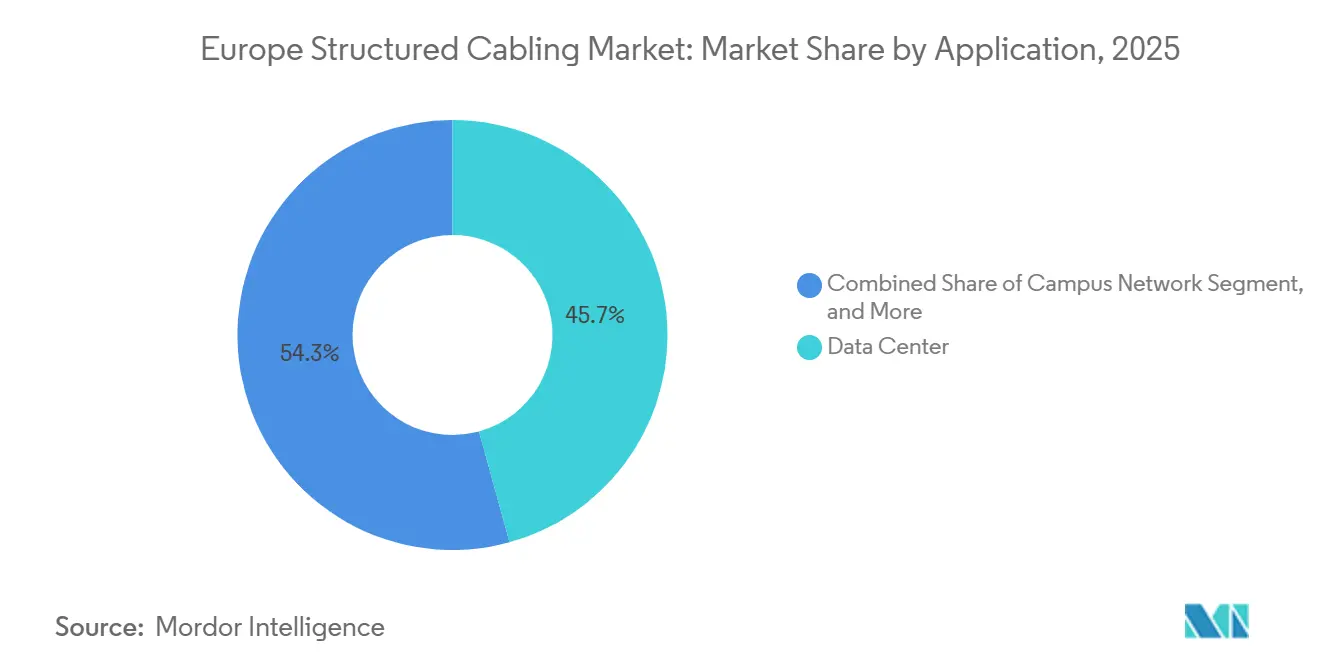
- Par application, les déploiements en centres de données ont représenté 45,73 % de la taille du marché européen du câblage structuré en 2025, tandis que les réseaux d'automatisation industrielle progresseront à un TCAC de 8,44 % sur la même période.
- Par secteur d'activité, les TI et les télécommunications ont dominé avec une part de revenus de 32,94 % en 2025 sur le marché européen du câblage structuré et devraient enregistrer un TCAC de 8,14 % jusqu'en 2031.
- Par pays, le Royaume-Uni a capturé 38,73 % des revenus du marché européen du câblage structuré en 2025, tandis que l'Allemagne est positionnée pour le TCAC le plus rapide de 8,44 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Construction de centres de données hyperscale à travers l'Europe | +1.8% | Allemagne, France, Pays-Bas, pays nordiques | Moyen terme (2-4 ans) |
| Adoption rapide du PoE et de l'IoT entraînant un câblage à plus haute bande passante | +1.3% | Royaume-Uni, Allemagne, France | Court terme (≤ 2 ans) |
| Financement de l'infrastructure numérique de l'UE (MIE-Numérique, Fonds de relance) | +1.5% | Paneuropéen, avec accent sur l'Espagne, l'Italie, l'Europe de l'Est | Long terme (≥ 4 ans) |
| Densification du rétro-transport 5G nécessitant un câblage riche en fibre | +1.2% | Royaume-Uni, Allemagne, pays nordiques | Moyen terme (2-4 ans) |
| Codes de construction verts de l'UE plus stricts favorisant le câble LSZH | +0.9% | Paneuropéen, piloté par l'Allemagne, les Pays-Bas, les pays nordiques | Long terme (≥ 4 ans) |
| Déploiement de micro-centres de données en périphérie dans les usines Industrie 4.0 | +1.1% | Pôles de fabrication en Allemagne, en Italie et en France | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Construction de centres de données hyperscale à travers l'Europe
L'engagement de Google de 5,5 milliards EUR (6,0 milliards USD) pour Dietzenbach et Hanau et le pôle IA de 11 milliards EUR (12,1 milliards USD) du Schwarz Group à Lübbenau illustrent comment les programmes hyperscale intègrent des budgets de câblage structuré représentant 8 à 12 % des dépenses d'investissement totales.[2]Schwarz Digits, "Projet du pôle IA de Lübbenau", schwarz-it.com Chaque campus spécifie du cuivre catégorie 8 pour les liaisons au-dessus des baies et des troncs en fibre monomode dépassant 100 mètres, stimulant la demande d'assemblages MPO à 864 fibres. Le complexe de 180 MW de Data4 à Hanau et le pipeline allemand de 117 MW de Colt DCS renforcent un carnet de commandes pluriannuel que les installateurs doivent honorer avec des stocks pré-positionnés et une main-d'œuvre certifiée. Les Pays-Bas amplifient la demande régionale alors que les nouveaux câbles transatlantiques se terminent à Amsterdam, nécessitant une connectivité haute densité adaptée aux emprises étroites des centres de colocation. Collectivement, ces méga-projets élargissent considérablement le marché européen adressable du câblage structuré au-delà des cycles historiques de renouvellement des LAN d'entreprise.
Adoption rapide du PoE et de l'IoT entraînant un câblage à plus haute bande passante
La norme PoE 90 watts IEEE 802.3bt a déclenché des déploiements à grande échelle après 2024, lorsque les entrepôts logistiques européens et les pilotes de villes intelligentes ont convergé l'éclairage, les caméras et le Wi-Fi 6E sur un câblage unifié. La catégorie 6A est devenue la norme par défaut car sa bande passante de 500 MHz prend en charge le 10GBASE-T sur 100 mètres tout en minimisant la chute de tension pour des dispositifs tels que les caméras panoramiques-inclinables-zoom. Le programme Mécanisme pour l'interconnexion en Europe – Numérique a alloué des fonds pour des pilotes de villes intelligentes à Barcelone, Amsterdam et Copenhague, multipliant la demande à court terme pour des faisceaux blindés de catégorie 6A.[3]Commission européenne, "Programme Mécanisme pour l'interconnexion en Europe – Numérique", europa.eu Panduit et Siemon en tirent parti en proposant des systèmes de connecteurs 10GBASE-T et TERA qui réduisent les pertes d'insertion de canal et simplifient les stratégies d'alimentation à distance. Les courants PoE croissants exigent également de recalculer les taux de remplissage des faisceaux de câbles, car le déclassement thermique peut affecter les conducteurs adjacents lorsque l'occupation du conduit dépasse 40 %, incitant les gestionnaires d'installations à opter pour des gaines LSZH de qualité supérieure.
Programmes de financement de l'infrastructure numérique de l'UE
Le Service de recherche du Parlement européen projette qu'un investissement cumulatif de 148 à 200 milliards EUR (162 à 219 milliards USD) est nécessaire pour atteindre une couverture complète en fibre jusqu'aux locaux et une couverture 5G omniprésente d'ici 2030. Les plans nationaux de relance complètent l'enveloppe MIE-Numérique de 2,07 milliards EUR, dirigeant des ressources vers les déploiements de fibre en milieu rural, les corridors 5G et les clusters de fabrication intelligente. Le programme Très Haut Débit en France achemine 3,5 milliards EUR (3,8 milliards USD) vers des déploiements de fibre en zones péri-urbaines, tandis que le programme Project Gigabit du Royaume-Uni alloue 800 millions GBP (1,0 milliard USD) pour connecter 312 000 locaux avec des fibres de raccordement pré-raccordées. Le programme de corridors 5G de l'Espagne densifie les sites de petites cellules tous les 200 à 300 mètres, chacun nécessitant des liaisons fronthaul de catégorie 6A. Les fournisseurs de câblage structuré positionnés dans la fibre monomode en extérieur et les boîtes d'épissure robustes devraient en bénéficier à long terme.
Densification du rétro-transport 5G
Le passage de l'Europe du rétro-transport par micro-ondes au transport par fibre s'accélère alors que le spectre 5G en bande moyenne exige un débit fronthaul dépassant 25 Gbps et une latence inférieure à 10 millisecondes. La fibre du tunnel sous la Manche de Colt Technology Services en 2025, conçue pour des trajets Londres-Paris de moins de 2 millisecondes, a consommé 400 kilomètres de fibre monomode insensible aux courbures. Prysmian et Nexans développent leur production de fibre sous-marine et terrestre, le système IOEMA de Prysmian et les câbles hybrides puissance-fibre de Nexans répondant simultanément à la densification du rétro-transport et à la surveillance du réseau électrique. Les troncs à haute densité de fibres (288 à 864 brins) et les cassettes modulaires permettent aux opérateurs mobiles de regrouper plusieurs secteurs radio sur des sites de station de base centralisés, stimulant une demande premium au sein du marché européen du câblage structuré.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Orientation vers le Wi-Fi d'entreprise et les réseaux virtualisés | -0.7% | Royaume-Uni, Allemagne, France | Court terme (≤ 2 ans) |
| Coût élevé de la rénovation de la fibre dans les bâtiments existants | -0.9% | Centres urbains d'Italie, d'Espagne et du Royaume-Uni | Moyen terme (2-4 ans) |
| Volatilité des prix des matières premières (cuivre et verre optique) | -1.1% | Paneuropéen | Court terme (≤ 2 ans) |
| Pénurie d'installateurs certifiés Cat-8 et d'équipements de test | -0.6% | Allemagne, Pays-Bas, pays nordiques | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Orientation vers le Wi-Fi d'entreprise et les réseaux virtualisés
Les appareils Wi-Fi 6E et les appareils Wi-Fi 7 émergents offrent un débit multi-gigabits dans la bande 6 GHz, permettant à certains bureaux existants de réduire la densité des nouveaux raccordements en cuivre. Les entreprises financières à Francfort et à Londres pilotent des superpositions de réseau étendu défini par logiciel qui mélangent des liens 5G et satellite, limitant marginalement la demande immobilière commerciale pour la catégorie 6A. Les normes de 5G privé publiées par l'ETSI en 2024 permettent aux usines de contourner l'Ethernet câblé pour certains actifs mobiles. Cependant, les charges de travail critiques en matière de latence — le trading à haute fréquence, le contrôle qualité par vision artificielle — reposent toujours sur des liaisons câblées déterministes, préservant un cœur d'adressabilité important pour les fournisseurs de câblage structuré.
Coût élevé de la rénovation de la fibre dans les bâtiments existants
Les centres historiques de Rome, Barcelone et Londres affichent des coûts de rénovation de 150 à 300 EUR (164 à 329 USD) par mètre en raison des permis patrimoniaux, du désamiantage et des conduits encombrés. Les périodes de récupération qui en résultent dépassent 15 ans sans subventions, décourageant les investisseurs privés. Par conséquent, la demande de câblage structuré se concentre sur les centres de données et les parcs industriels en construction neuve, tandis que les immeubles de bureaux vieillissants s'appuient sur des mises à niveau progressives ou des substituts sans fil. Les fournisseurs doivent naviguer dans des cycles d'appels d'offres du secteur public irréguliers et allouer leurs stocks vers des projets hyperscale et industriels à rotation plus rapide.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
la fibre se déplace vers l'épine dorsaleLa connectivité à fibre a capturé une demande croissante en 2026 alors que les opérateurs hyperscale spécifiaient des parcours en fibre monomode pour chaque liaison inter-baie et épine dorsale-feuille dépassant 100 mètres, propulsant le segment vers un TCAC de 9,02 % jusqu'en 2031. Dans les centres de données, les troncs MPO à 864 fibres permettent une croissance modulaire tout en réduisant la surface au sol de 30 %, contribuant directement à l'amélioration des métriques d'efficacité de l'utilisation de l'énergie. Le cuivre détenait toujours 61,72 % de la part de marché européen du câblage structuré en 2025, ancré par de vastes bases installées de catégorie 6 et 6A prenant en charge les mises à niveau d'éclairage PoE et Wi-Fi 6E. Le cuivre offre également la capacité unique de transmettre des données et une puissance de 90 watts sur le même support, un avantage que la fibre ne peut pas reproduire sans câbles hybrides coûteux. Le marché européen du câblage structuré en croissance continue de voir la fibre remplacer le cuivre dans les méga-campus allemands, où Google et Data4 imposent des architectures exclusivement en fibre monomode. Pourtant, dans les entrepôts logistiques et les campus traditionnels, la catégorie 6A reste le meilleur rapport coût-performance, mettant en évidence une courbe d'adoption bifurquée que les fournisseurs doivent équilibrer.
Les perspectives du cuivre sont soutenues par les tendances PoE et la relative simplicité des terminaisons RJ45 par rapport aux connecteurs LC épissés par fusion. Cependant, l'émergence de la catégorie 8 impose de nouveaux obstacles à la certification ; les équipements de test coûtant jusqu'à 25 000 EUR (27 400 USD) limitent la capacité des installateurs, en particulier dans les zones de construction à forte activité de Francfort et Amsterdam. L'immunité de la fibre aux interférences électromagnétiques la rend indispensable dans les usines automobiles et pharmaceutiques où les variateurs de fréquence fonctionnent aux côtés de robots de précision. Le lancement en 2024 de Corning de fibre insensible aux courbures, permettant des rayons de 5 millimètres, réduit encore l'encombrement des armoires dans les salles de colocation aux espaces contraints. Cette convergence technologique positionne la fibre pour capturer une valeur plus élevée par baie même si le cuivre reste présent dans les réseaux de bâtiments à forte densité PoE.


Par catégorie de câble :
la catégorie 8 cible la densité au-dessus des baiesLa catégorie 8 devrait enregistrer un TCAC de 7,98 % jusqu'en 2031, car les hyperscalers considèrent sa bande passante de 2 GHz et sa portée de 30 mètres comme un pont économique vers 400 Gbps sans remanier l'ensemble des structures d'épine dorsale. Les premiers adopteurs comprennent le pôle IA de Lübbenau du Schwarz Group, où 100 000 GPU nécessitent du cuivre compact à haute vitesse pour faciliter la circulation d'air des baies. La catégorie 6 dominait 38,63 % de la part de marché européen du câblage structuré en 2025, reflétant son utilisation établie dans les LAN de bureau et les établissements d'enseignement. La catégorie 6A, avec son blindage contre la diaphonie alien et une marge de 500 MHz, reste la référence pour le 10GBASE-T et le PoE de 60 à 90 watts, représentant la majorité des nouvelles rénovations commerciales. Les catégories 7 et 7A persistent dans des environnements industriels de niche en raison des incompatibilités des connecteurs GG45 qui découragent une adoption plus large.
Les goulets d'étranglement de certification entravent l'accélération de la catégorie 8. Le BICSI n'a intégré les tests à 2 GHz dans ses programmes qu'à la fin de 2025, de sorte que peu de techniciens peuvent valider les limites de canal strictes. Alors que les sites hyperscale en Allemagne dépassent les bassins de main-d'œuvre locaux, les entrepreneurs importent du personnel certifié ou prolongent les délais, ce qui n'est pas en adéquation avec les objectifs de mise en service rapide des investisseurs. À l'inverse, l'empreinte résiduelle de la catégorie 5e diminue car les canaux à 100 MHz ne peuvent pas soutenir les budgets PoE modernes ni le 10GBASE-T, catalysant des cycles de mise à niveau où les propriétaires de bureaux optent directement pour la catégorie 6A. Les exigences LSZH du règlement européen sur les produits de construction ajoutent 10 à 15 % de coût matériel sur les catégories 6A et 8, mais la conformité est non négociable en Allemagne, aux Pays-Bas et dans les pays nordiques, incitant les fournisseurs à standardiser leur production LSZH.
Par application :
l'automatisation industrielle s'accélèreLes déploiements de centres de données restaient la plus grande tranche individuelle, représentant 45,73 % des revenus de 2025, mais les réseaux d'automatisation industrielle sont prêts à croître plus rapidement, à un TCAC de 8,44 % jusqu'en 2031. Les clusters automobiles et pharmaceutiques en Allemagne et en Italie nécessitent une latence déterministe inférieure à 1 milliseconde, obtenue grâce à la mise en réseau sensible au temps sur des épines dorsales de catégorie 6A ou en fibre. Les commutateurs Hirschmann de Belden et les automates programmables compatibles TSN de Siemens s'intègrent parfaitement avec le cuivre LSZH, raccourcissant les cycles de mise en service dans des environnements d'usine difficiles. Les applications LAN de campus se développent plus lentement car l'adoption du Wi-Fi atténue le besoin de prises dédiées aux points de terminaison, bien que les systèmes d'appel infirmières alimentés par PoE et les laboratoires d'apprentissage hybride continuent d'attirer des volumes réguliers.
Le modèle de micro-centre de données en périphérie de l'automatisation industrielle concentre les serveurs à proximité des lignes de production, créant une demande localisée pour des épines dorsales en fibre monomode et des commutateurs d'agrégation de catégorie 8 dans des boîtiers robustifiés. Bien que chaque usine consomme moins de câblage qu'une salle hyperscale, le volume agrégé de milliers d'usines rivalise avec les grands déploiements de centres de données. Les projets de centres de données compriment les marges des fournisseurs en raison de l'échelle des achats ; en revanche, les clients industriels valorisent le support technique personnalisé, permettant une tarification premium sur les harnais pré-raccordés et la fibre armée.
Note: Parts de segments de tous les segments individuels disponibles à l'achat du rapport
Par secteur d'activité :
les TI et les télécommunications donnent le rythmeLes TI et les télécommunications ont représenté 32,94 % des revenus de 2025 et devraient croître à un TCAC de 8,14 %, reflétant les investissements hyperscale et 5G.
Les gouvernements, les services publics et l'éducation complètent la diversité de la demande. Les opérateurs de réseaux électriques intègrent de la fibre dans les câbles électriques haute tension, une spécialité hybride de Prysmian et Nexans qui transmet des diagnostics en temps réel vers les centres de contrôle. Les universités adoptant l'apprentissage hybride ont besoin de liaisons montantes de 25 Gbps depuis les amphithéâtres, mais les cycles budgétaires fluctuent avec le financement public. Le commerce de détail et l'hôtellerie favorisent la catégorie 6 moins coûteuse pour les terminaux de point de vente et le Wi-Fi invité, générant des revenus modestes par site.
Analyse géographique
Marché du câblage structuré au Royaume-Uni et en Allemagne
Le Royaume-Uni a généré 38,73 % des revenus de 2025, les salles de trading de Londres nécessitant des chemins de fibres 100 Gbps doublement diversifiés et des commutateurs d'agrégation de catégorie 8 pour réduire la latence d'exécution à la microseconde. Les expansions de Colt DCS à Slough et le programme de fibre optique jusqu'aux locaux en zones rurales d'Openreach maintiennent une demande soutenue, bien que des tarifs d'électricité plus élevés par rapport à l'Europe continentale et des questions de souveraineté des données liées au Brexit orientent les nouvelles constructions hyperscale vers Francfort et Amsterdam. L'Allemagne, en expansion à un CAGR de 8,44 %, accueille de vastes campus en construction neuve où les budgets de câblage structuré dépassent 300 millions USD par site. Les projets de centres de données à Dietzenbach, Hanau et Lübbenau spécifient exclusivement de la fibre monomode LSZH pour les liaisons inter-bâtiments, stimulant la demande locale en soudeuses par fusion et en réflectomètres optiques dans le domaine temporel. Les usines industrielles de Bavière et du Bade-Wurtemberg passent au TSN Ethernet, associant la catégorie 6A à la fibre pour orchestrer la robotique et les systèmes de vision.
Marchés européens plus larges
L'initiative Très Haut Débit de la France et le pipeline de 170 MW de Colt à Paris alimentent une croissance modérée, soutenue par la démarche de sélection de sites d'EDF pour des campus à faible empreinte carbone à proximité des centrales nucléaires. L'Italie et l'Espagne canalisent les fonds de relance vers des déploiements de fibre en périphérie urbaine, mais font face à des rénovations coûteuses dans les îlots urbains denses, ce qui allonge les délais de déploiement. Les Pays-Bas tirent parti des nouveaux câbles transatlantiques vers Amsterdam, nécessitant des cassettes MPO haute densité qui réduisent l'encombrement des panneaux de brassage. Les pays nordiques attirent les capitaux grâce à des réseaux électriques neutres en carbone ; le seul projet de Brookfield de 750 MW à Stockholm nécessitera des centaines de kilomètres de fibre monomode à usage extérieur avec des gaines basse température. Les marchés du reste de l'Europe, de la Pologne au Portugal, misent sur des prix fonciers plus bas et des énergies renouvelables, attirant des déploiements en périphérie qui diversifient la demande régionale.
Paysage réglementaire
Les règles de l'UE régissant le déploiement intra-bâtiment et sur réseau fixe renforcent les exigences relatives à l'accès, à la sécurité et aux matériaux pour le câblage structuré. Le règlement (UE) 2024/1309 (loi sur les infrastructures gigabit) accentue l'accent mis sur le déploiement plus rapide des réseaux à très haute capacité et l'accès aux infrastructures physiques intra-bâtiment, et le BEREC a publié des lignes directrices en octobre 2025 pour appuyer le règlement des différends et l'application cohérente de l'accès aux infrastructures intra-bâtiment dans le cadre de cette loi. Parallèlement, les normes EN 50173 et EN 50174 continuent de guider les pratiques de conception et d'installation du câblage structuré à travers l'Europe.
La conformité des produits demeure une condition d'achat, en particulier pour les bâtiments publics, les centres de données et les projets commerciaux multi-locataires. Le règlement sur les produits de construction (RPC) 305/2011 encadre la classification de performance au feu (Euroclasses telles que B2ca, Cca, Dca, Eca) pour les câbles installés de façon permanente, renforçant l'adoption de constructions sans halogène et à faible dégagement de fumée (LSZH) notée dans les spécifications des projets hyperscale et des bâtiments écologiques. La conformité environnementale influence également les formulations et le contenu des connecteurs, avec RoHS et REACH régissant les substances restreintes dans les gaines de câbles et les composants de connectivité. Cela pousse les fabricants vers des déclarations de matériaux documentées et une traçabilité renforcée à travers les chaînes d'approvisionnement européennes.
Analyse de la chaîne de valeur
La chaîne de valeur du câblage structuré en Europe couvre les matières premières amont (cuivre, polymères pour gaines LSZH et verre optique), la fabrication de câbles et de connectivité, la distribution, la conception et l'ingénierie, ainsi que l'installation, les tests et la maintenance en aval pour les centres de données, les bâtiments d'entreprise, le backhaul télécom et les réseaux d'automatisation industrielle. La conformité et les normes (performance au feu du RPC, RoHS/REACH et EN 50173/EN 50174) ajoutent des étapes de qualification qui influencent la sélection des fournisseurs, l'étiquetage des produits et les tests de réception avant la remise des infrastructures installées de façon permanente.
Les modèles de distribution combinent de plus en plus les cadres hyperscale directs des fabricants avec la distribution à valeur ajoutée pour une couverture plus large et un support local. Les alliances de distribution élargissent la portée et la disponibilité, notamment l'alliance paneuropéenne de Belden avec EET Group pour renforcer l'approvisionnement et le support technique dans plusieurs pays européens, en plus des engagements directs sur de grands projets de centres de données. Du côté de l'offre, les fabricants renforcent également leurs empreintes régionales de fabrication et d'assemblage pour réduire les délais de livraison et le risque logistique ; les actions de Corning axées sur la Pologne en 2026 en matière de capacité reflètent l'attrait du nearshoring vers l'Europe de l'Est pour la fibre et la connectivité au service de la demande des centres de données adaptés à l'IA. La contrainte en aval reste centrée sur la disponibilité de main-d'œuvre certifiée et d'équipements de test pour les catégories supérieures et la fibre à haute densité, ce qui peut allonger les cycles de mise en service même lorsque les produits sont facilement disponibles.
Paysage concurrentiel
Les opérateurs mondiaux établis Belden, CommScope et Corning maintiennent leurs positions dominantes grâce à des cadres hyperscale pluriannuels ; cependant, le pouvoir de fixation des prix s'érode à mesure que les opérateurs s'approvisionnent auprès de plusieurs assembleurs pour atténuer le risque d'approvisionnement. Les spécialistes européens Prysmian, Nexans et Datwyler exploitent leur expertise en fabrication LSZH et leur proximité avec les sites clients, réduisant les délais de livraison pour des comptages de fibres personnalisés. Schneider Electric et Siemens intègrent le câblage avec l'alimentation électrique et le refroidissement dans des packages de centres de données clé en main, augmentant la part de portefeuille et fidélisant les clients dès le début du cycle de conception. Legrand et Panduit se différencient par des panneaux de brassage intelligents et des écosystèmes de cassettes permettant la surveillance des ports à distance, une fonctionnalité de plus en plus appréciée par les acteurs de la colocation dans leur quête d'efficacité opérationnelle.
Les nouveaux entrants ciblent les sites industriels en périphérie. TE Connectivity et ABB robustifient les émetteurs-récepteurs pour les zones à haute température et haute vibration, remportant des succès précoces dans les usines automobiles. Les superpositions de connectivité définies par logiciel menacent la marchandisation au niveau de la couche d'accès, mais les transactions sensibles à la latence et les lignes de vision artificielle restent fermement attachées aux supports câblés. The Siemon Company et RandM investissent dans des connecteurs de catégorie 8 à terminaison sur le terrain et des kits de certification avancés pour atténuer les goulets d'étranglement de main-d'œuvre dans les clusters de construction allemands. Les normes IEEE 800 GbE et 1,6 TbE à venir promettent une autre vague de renouvellement favorisant les acteurs riches en propriété intellectuelle tels que Corning et CommScope.
Leaders du secteur européen du câblage structuré
Belden Inc.
The Siemon Company
Corning Incorporated
CommScope Holding Company, Inc.
Anixter International Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché européen du câblage structuré
- Belden Inc.
- CommScope Holding Company, Inc.
- Corning Incorporated
- Schneider Electric SE
- Siemens AG
- Legrand SA
- Prysmian S.p.A.
- Nexans S.A.
- Panduit Corp.
- The Siemon Company
- Datwyler IT Infra AG
- ABB Ltd
- TE Connectivity Ltd.
- Fujikura Ltd.
- Furukawa Electric Co., Ltd.
- RandM AG (Reichle and De-Massari AG)
- Rosenberger Hochfrequenztechnik GmbH and Co. KG
- HellermannTyton Group PLC
- Huber+Suhner AG
- Draka Communications B.V.
- Anixter International Inc.
- RiT Tech (Intelligence Solutions) Ltd.
- METZ CONNECT GmbH
- ADVA Optical Networking SE
Lire l’analyse des entreprises de marché européen du câblage structuré

Opportunités de marché et perspectives d'avenir
Un espace blanc clé se situe dans les mises à niveau intra-bâtiment liées aux exigences de préparation à la fibre et à l'accès standardisé aux infrastructures intra-bâtiment. Avec le règlement (UE) 2024/1309 (loi sur les infrastructures gigabit) et l'impulsion de mise en œuvre pour des infrastructures physiques intra-bâtiment prêtes pour la fibre, les projets de construction neuve et de rénovation créent une demande pour des cheminements conformes, des câbles classés LSZH conformes au RPC 305/2011, et une documentation qui simplifie l'accès multi-opérateurs. Les lignes directrices du BEREC d'octobre 2025 sur l'accès aux infrastructures intra-bâtiment favorisent également un traitement plus cohérent des différends, ce qui accroît la valeur des plans de câblage standardisés, de l'étiquetage et des artefacts de test qui réduisent les frictions lorsque plusieurs fournisseurs de services et propriétaires opèrent dans les mêmes installations.
Les constructions de centres de données pilotées par l'IA et l'adoption des LAN optiques en entreprise élargissent le champ d'application au-delà des rénovations traditionnelles de LAN de bureau. L'expansion en avril 2026 par Corning de sa capacité de fabrication de connectivité optique à Strykow, en Pologne, constitue un signal clair du renforcement de la demande en câbles de fibre et connectivité au service des centres de données d'IA à travers la région EMEA, s'alignant avec l'accent du rapport sur les câbles de fibre monomode et les assemblages haute densité dans les campus hyperscale. La collaboration de novembre 2025 entre Corning et Nokia sur les solutions de fibre jusqu'au bord et de LAN optique met en outre en évidence une opportunité pour les fournisseurs de câblage structuré de proposer des offres de modernisation d'entreprise de bout en bout (fibre dorsale de campus, LAN optique et assemblages pré-terminés) pour des secteurs tels que l'hôtellerie, la santé et l'éducation, où le déploiement simplifié et la gestion centralisée influencent la sélection des projets. Les contraintes des installateurs pour la certification Catégorie 8 et les tests de fibre à haute densité maintiennent la dynamique pour les systèmes clés en main pré-terminés et l'accompagnement technique mené par les distributeurs visant à réduire les délais de mise en service.
Recent Industry Developments in Marché européen du câblage structuré
- Mai 2026 : The Siemon Company a lancé une gamme de transcepteurs optiques haute vitesse PAM4 200G, 400G et 800G pour les réseaux d'IA et de centres de données. Ce lancement élargit la gamme de produits de Siemon pour répondre à la demande croissante de bande passante dans les environnements hyperscale.
- Avril 2026 : Corning Incorporated a annoncé l'expansion de sa capacité de fabrication de connectivité optique à Strykow, en Pologne, pour desservir l'Europe, le Moyen-Orient et l'Afrique. Cet ajout de capacité renforce l'approvisionnement pour les opérateurs européens et les partenaires régionaux dans un contexte de déploiement de fibre et de centres de données.
- Novembre 2025 : Corning Incorporated s'est associé à Nokia pour fournir des solutions de bout en bout de fibre jusqu'au bord et de LAN optique pour les secteurs d'entreprise de la région EMEA. Cette collaboration étend la portée de Corning dans la connectivité d'entreprise à travers la région EMEA, en s'alignant sur les tendances de l'informatique en périphérie et des bâtiments intelligents.


Marché européen du câblage structuré Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Ce marché couvre les revenus générés en Europe par le câblage structuré utilisé pour construire ou mettre à niveau un câblage réseau fixe et standardisé à l'intérieur des bâtiments et des campus, y compris les principaux supports de câblage et de connectivité qui terminent, acheminent et distribuent les signaux de données.
Exclusions du périmètre : sont exclus les équipements réseau actifs (tels que les commutateurs et routeurs), les services informatiques et les opérations de gestion continue du réseau.
Aperçu de la segmentation
- Par type de produit
- Cuivre
- Câble en cuivre
- Connectivité en cuivre
- Fibre
- Câble à fibre monomode
- Câble à fibre multimode
- Connectivité à fibre
- Cuivre
- Par catégorie de câble
- Catégorie 5e
- Catégorie 6
- Catégorie 6A
- Catégorie 7
- Catégorie 8
- Par application
- Réseau local (LAN)
- Centre de données
- Réseau de campus
- Réseaux d'automatisation industrielle
- Par secteur d'activité
- TI et télécommunications
- BFSI
- Santé
- Fabrication
- Gouvernement et secteur public
- Éducation
- Énergie et services publics
- Autres secteurs d'activité
- Par pays
- Royaume-Uni
- Allemagne
- France
- Italie
- Espagne
- Pays-Bas
- Pays nordiques (Danemark, Suède, Norvège, Finlande)
- Reste de l'Europe
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour ancrer le modèle à des signaux de demande réels et observables en Europe, avant l'intégration des données d'entretiens. Nous avons référencé des statistiques publiques et des indicateurs sectoriels tels que la production de construction d'Eurostat et les permis de construire, les publications des régulateurs télécoms nationaux relatives au déploiement du haut débit et de la fibre, ainsi que les publications de politique numérique de la Commission européenne qui influencent les mises à niveau de réseau dans les bureaux et bâtiments publics.
Pour garder un contexte de tarification et d'approvisionnement réaliste, nous avons également examiné les catalogues techniques des fabricants et les listes de prix publiques, et lorsque cela était pertinent, nous avons vérifié les flux douaniers et commerciaux à l'aide d'une base de données au niveau des expéditions d'importation et d'exportation. Nous avons examiné des bases de données de brevets pour observer les tendances de l'activité de conception en cuivre et en fibre. Une triangulation supplémentaire a été obtenue à partir des documents financiers et des présentations aux investisseurs des principaux acteurs de la chaîne d'approvisionnement, ainsi que de la couverture de presse sur les constructions de centres de données européens et l'activité de rénovation commerciale. Les sources documentaires listées ici sont uniquement illustratives, et de nombreux autres documents publics ont également été utilisés pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Les travaux primaires se sont concentrés sur des entretiens et des enquêtes structurées auprès d'installateurs, de distributeurs, d'entrepreneurs et de spécialistes produits, ainsi que d'utilisateurs finaux impliqués dans des projets de bâtiments commerciaux et de centres de données à travers les principaux pays européens. Ces discussions ont été utilisées pour confirmer la fréquence de choix de la fibre par rapport au cuivre selon le type de bâtiment, pour tester la solidité des évolutions du prix de vente moyen, et pour combler les lacunes lorsque les données publiques ne séparent pas le câblage structuré des dépenses de câblage connexes.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 30 % | Cadres dirigeants (CXO) : 12 % |
| Niveau intermédiaire : 55 % | Responsables fonctionnels/d'unité : 32 % |
| Petits acteurs : 15 % | Managers : 56 % |
Dimensionnement et prévisions du marché
Le dimensionnement a été élaboré à l'aide d'une approche descendante et ascendante, la partie descendante reconstituant la demande en reliant l'activité de construction et d'infrastructure en Europe à l'intensité du câblage structuré. Par exemple, les niveaux de construction commerciale et de rénovation, les déploiements de centres de données et les cycles de renouvellement des réseaux de campus ont été convertis en un pool de demande, puis filtrés selon le contenu de câblage typique par type de projet.
Pour maintenir les totaux ancrés dans la réalité, des vérifications ascendantes sélectives ont été effectuées à l'aide de contrôles de canaux et de calculs échantillonnés prix × volume par type de câble et de connectivité, et les résultats ont été ajustés lorsque les deux approches ne coïncidaient pas. Les intrants considérés comme des facteurs clés du modèle comprenaient la part de fibre par rapport au cuivre utilisée dans les constructions neuves, les vitesses de liaison moyennes qui poussent les mises à niveau de catégorie, la répartition entre construction neuve et rénovation, la longueur de câble typique par surface de plancher pour les types de bâtiments courants, et l'orientation des prix des matières premières qui influence les prix de vente moyens des produits.
Les prévisions se sont principalement appuyées sur l'analyse de scénarios, avec des cas de base, conservateurs et optimistes liés aux perspectives de construction, à la visibilité du pipeline de centres de données et au rythme des décisions de renouvellement des réseaux d'entreprise. Lorsque la couverture ascendante était faible pour les pays plus petits, nous avons utilisé des indicateurs proxy tels que l'activité de construction et les modèles de renouvellement du parc installé, puis validé les niveaux de dépenses implicites par des entretiens.
Validation des données et cycle de mise à jour
Les résultats ont été validés par de multiples contrôles croisés recherchant des incohérences entre la demande de câblage modélisée et des signaux indépendants tels que les tendances de production de construction, les annonces de capacité de centres de données et l'orientation des flux commerciaux. Si un pays ou une application montrait un saut inhabituel, les hypothèses étaient réexaminées, et des appels de suivi étaient déclenchés auprès des installateurs ou distributeurs pour confirmer s'il s'agissait d'un véritable changement de marché ou d'un artefact de modélisation.
Avant validation finale, le travail est examiné par étapes afin que les intrants, formules et conversions soient vérifiés par un autre analyste, suivi d'un contrôle final de cohérence entre pays et années. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires en cas d'événements majeurs, tels que de fortes fluctuations des prix du cuivre ou des changements majeurs dans les cycles de construction. Juste avant la livraison, nous effectuons un dernier contrôle afin que les clients reçoivent la vision la plus actuelle disponible.
Taille du marché européen du câblage structuré selon Mordor Intelligence par rapport à d'autres estimations publiées
Les tailles de marché publiées pour le câblage structuré en Europe peuvent différer même lorsqu'elles semblent couvrir la même catégorie, car les produits inclus, le découpage géographique et la manière dont les prix sont normalisés ne sont pas toujours alignés. Des écarts apparaissent également lorsqu'une estimation s'appuie davantage sur les expéditions des fournisseurs, tandis qu'une autre s'appuie davantage sur l'activité de construction et la demande d'installation.
L'écart principal provient du fait que certaines estimations incluent des dépenses de réseau connexes proches du câblage. En revanche, Mordor Intelligence ne comptabilise que les composants de câblage structuré passifs et applique des évolutions de tarification et de répartition (fibre par rapport au cuivre) au niveau des pays, revérifiées auprès des installateurs et distributeurs. D'autres écarts proviennent souvent de l'utilisation d'une progression moyenne mondiale des prix de vente, du mélange d'années en devise courante et constante, ou de la non-séparation des constructions de qualité centre de données par rapport au travail LAN général, ce qui peut faire varier les totaux à la hausse ou à la baisse au cours d'une année donnée.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 14,75 milliards USD (2026) | |
| Association sectorielle A | 13,90 milliards USD (2026) | Utilise une capture plus restreinte de la valeur livrée par les installateurs et peut sous-estimer les composants passifs liés à la connectivité et aux armoires qui sont regroupés dans les listes de matériaux des projets dans plusieurs pays. |
| Cabinet de conseil mondial B | 16,10 milliards USD (2026) | Semble intégrer le câblage structuré dans des dépenses d'infrastructure réseau plus larges, ce qui peut inclure du câblage basse tension connexe et certaines allocations de matériel actif, et applique également une hypothèse de progression des prix plus agressive. |
L'écart entre les trois chiffres s'explique principalement par ce qui est comptabilisé comme câblage structuré et par la manière dont les évolutions de prix et de répartition sont traitées d'une année à l'autre. En limitant le périmètre au câblage structuré passif, puis en validant des variables clés telles que la part de fibre et la répartition des projets installés par des contrôles reproductibles, le chiffre final reste traçable et plus facile à mettre à jour lorsque les conditions du marché évoluent.


Questions clés auxquelles répond le rapport
Quel TCAC est prévu pour le marché européen du câblage structuré jusqu'en 2031 ?
Le marché devrait se développer à un TCAC de 7,24 % de 2026 à 2031.
Quel type de produit connaît la croissance la plus rapide dans le paysage du câblage européen ?
La fibre monomode devrait progresser à un TCAC de 9,02 % alors que les centres de données hyperscale migrent vers des architectures 100-400 Gbps.
Pourquoi l'Allemagne dépasse-t-elle le Royaume-Uni dans les nouvelles installations ?
Les méga-campus soutenus par Google, Schwarz Group et Data4, ainsi que les politiques fédérales de souveraineté numérique, stimulent un TCAC de 8,44 % en Allemagne.
Comment les tendances PoE influencent-elles les choix de câbles ?
Les budgets d'alimentation de 90 watts IEEE 802.3bt font de la catégorie 6A la norme par défaut pour les nouveaux déploiements PoE car elle équilibre les performances 10GBASE-T avec la marge thermique.
Quel est le principal défi côté offre auquel font face les fournisseurs de câbles ?
La pénurie d'installateurs certifiés catégorie 8 et les équipements de test coûteux ralentissent les déploiements dans les pôles de Francfort et Amsterdam.
Dernière mise à jour de la page le:



