
ヨーロッパ機械状態監視市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
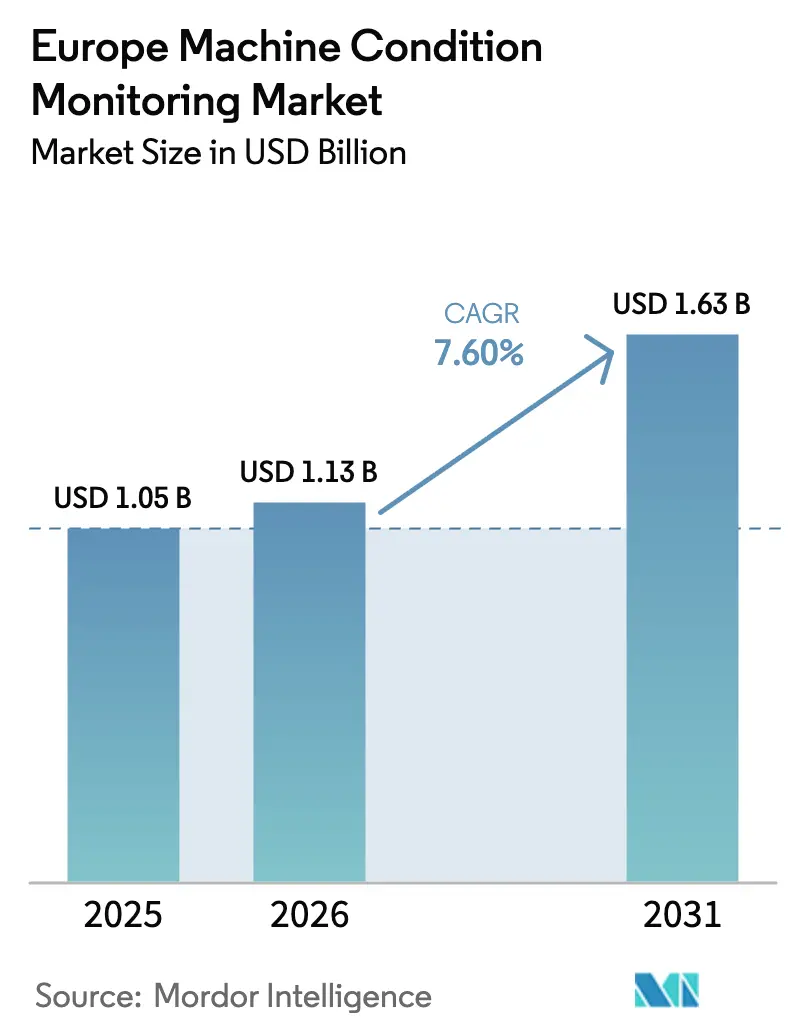
| 基準年の市場規模 (2025) | 1.05 十億米ドル |
| 市場規模 (2026) | 1.13 十億米ドル |
| 市場規模 (2031) | 1.63 十億米ドル |
| Growth Rate (2026 - 2031) | 7.60 % |
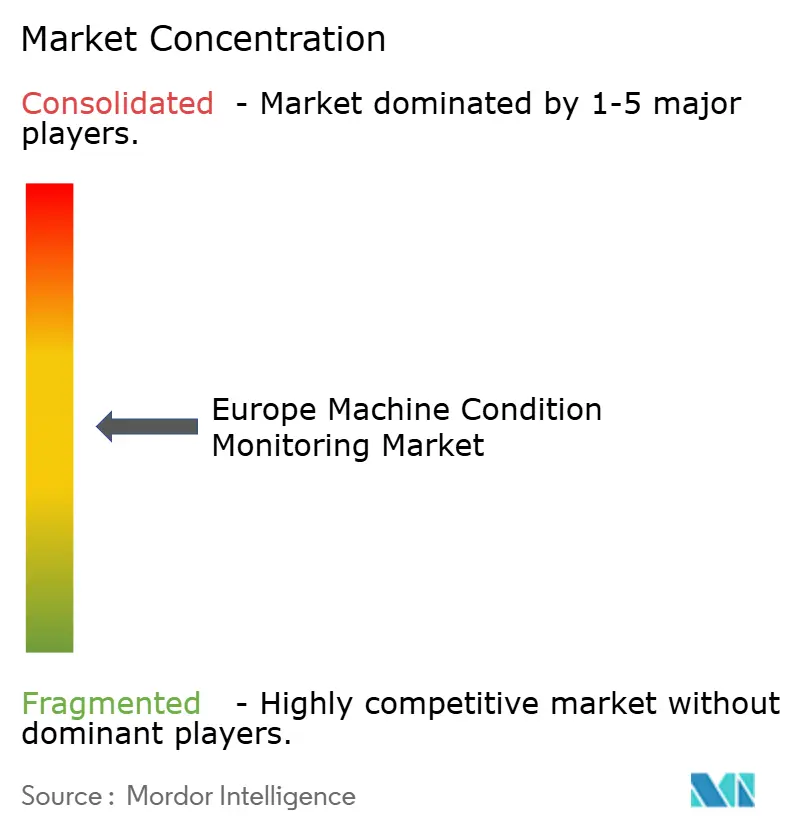
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるヨーロッパM機械状態監視市場分析
2026年のヨーロッパ機械状態監視市場規模はUSD 11億3,000万と推定され、2025年のUSD 10億5,000万から成長し、2031年にはUSD 16億3,000万が見込まれ、2026年から2031年にかけてCAGR 7.60%で成長しています。この拡大は、ドイツの自動車工場やスペインのプロセスラインにおけるIndustry 4.0プログラムの加速と連動しており、エッジ対応の診断がダウンタイムを抑制し、コストのかかるライン停止を回避しています。NIS2指令などの規制上の触媒は、接続された資産に対するサイバーセキュリティへの期待を高め、セキュアなリアルタイム監視プラットフォームへの需要を促進しています。従来の振動分析と人工知能(AI)駆動の文脈的インサイトを融合させたベンダーは競争上の優位性を獲得し、サブスクリプション価格設定により大規模な設備投資が管理可能な運営費に変換されます。一方、ヨーロッパの5Gの展開と熟練した保守技術者の労働力不足の高まりが、自動化された健全性評価ソリューションのビジネスケースを強化しています。
主要レポートの要点
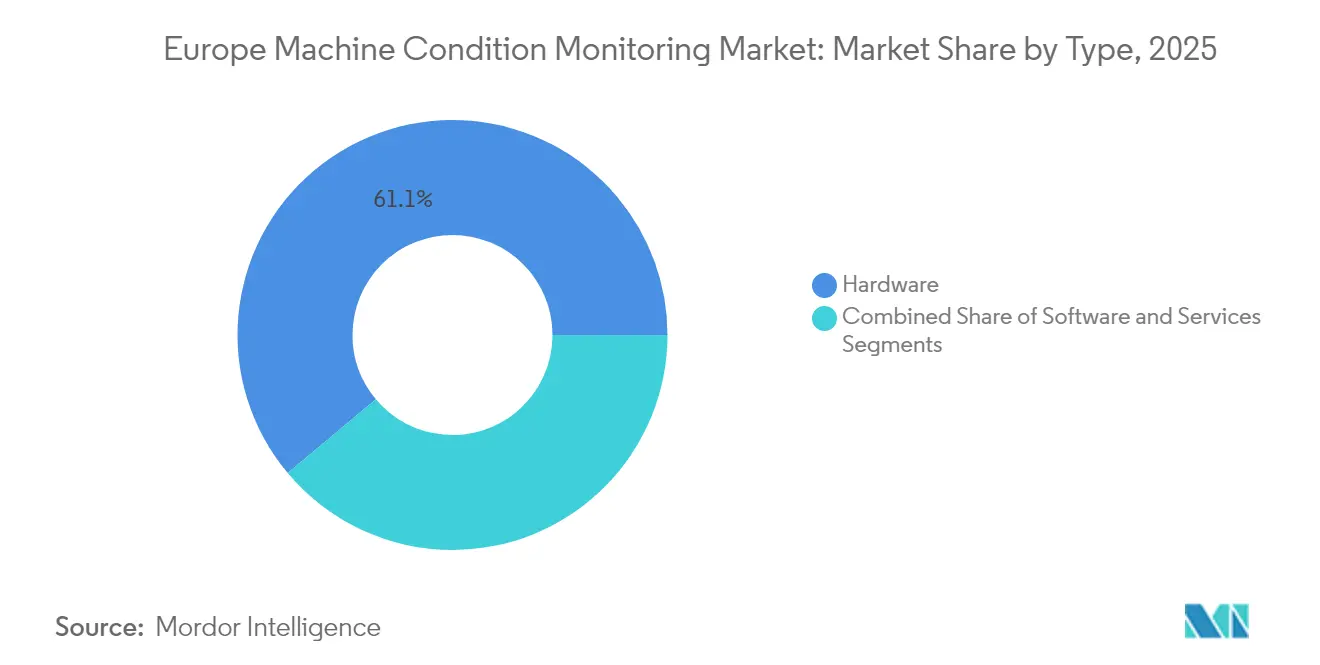
- タイプ別では、ハードウェアが2025年のヨーロッパ機械状態監視市場において61.10%の売上シェアを獲得し、サービスは2031年にかけて最速の8.65% CAGRで成長する軌道にあります。
- 監視技術別では、オンラインシステムが2025年のヨーロッパ機械状態監視市場シェアの56.20%を占め、エッジAIセンサーが最速の8.72% CAGRを記録しました。
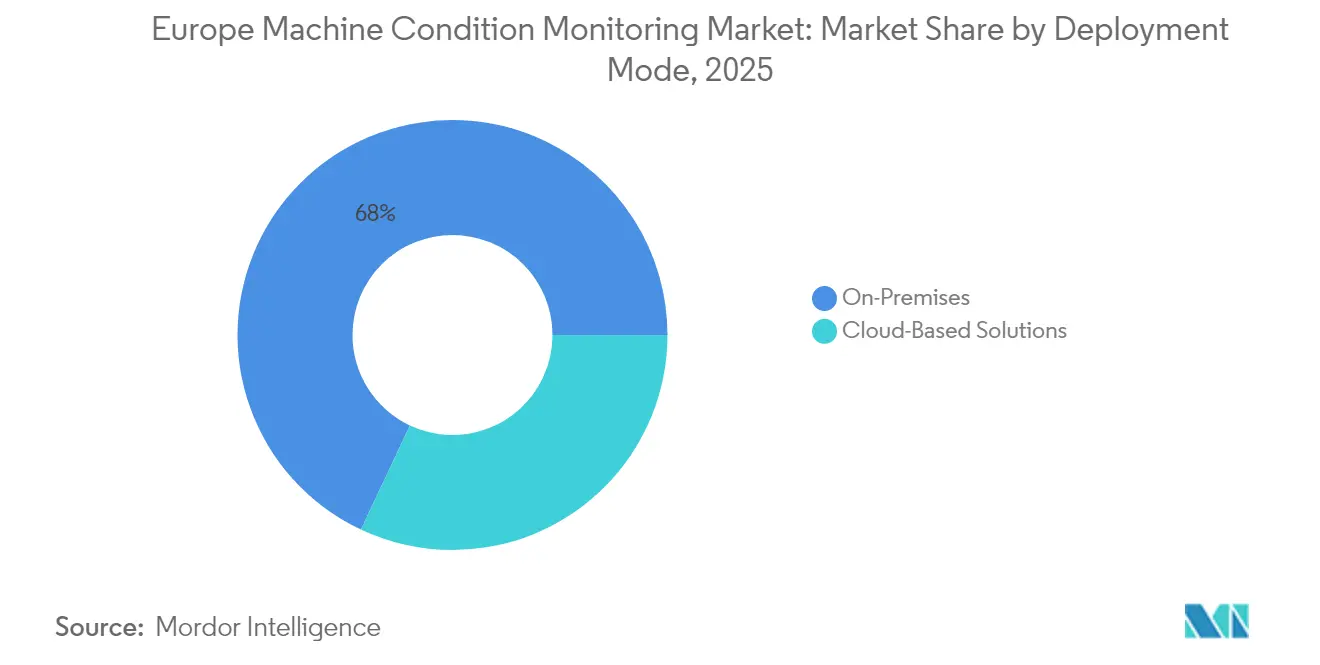
- 展開モード別では、オンプレミスプラットフォームが2025年のヨーロッパ機械状態監視市場において68.00%のシェアを占め、セキュリティフレームワークの成熟に伴いクラウドソリューションは8.55% CAGRで拡大する見通しです。
- エンドユーザー業種別では、石油・ガスが2025年のヨーロッパ機械状態監視市場規模の29.90%を占め、ディスクリート製造が2031年に向けて最強の9.05% CAGRを示しています。
- 国別では、ドイツが2025年のヨーロッパ機械状態監視市場売上の28.10%に貢献し、スペインは予測期間中に8.95% CAGRで加速する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 予知保全による設備パフォーマンスの向上 | +1.8% | ドイツ、フランス、オランダ | 中期(2〜4年) |
| 製造業全体でのIndustry 4.0の拡大 | +2.1% | ドイツ、イタリア、スペイン | 長期(4年以上) |
| 遠隔操作と作業員の安全への移行 | +1.2% | イギリス、フランス、ドイツ | 短期(2年以内) |
| 重要インフラの稼働率に対する規制圧力の高まり | +0.9% | ドイツ、オランダ、イギリス | 中期(2〜4年) |
| リアルタイム分析を可能にするエッジAIスマートセンサー | +1.4% | ドイツ、スペイン、オランダ | 長期(4年以上) |
| サブスクリプションベースの監視プラットフォームの台頭 | +0.7% | イギリス、ドイツ、フランス | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
予知保全による設備パフォーマンスの向上
ドイツ、フランス、オランダのメーカーは現在、事後保全を利益損失と見なしており、研究によれば資産寿命の最大70%を浪費する可能性があることが示されています。EUR 1億3,300万(USD 1億5,050万)の支援を受けたドイツのManufacturing-Xコンソーシアムは、機械の健全性データと生産指標を組み合わせて、計画外のダウンタイムを25〜30%削減し、資産寿命を15〜20%延ばすことを目指しています。Schaefflerのヨーロッパ物流ハブにある58基の駆動装置にわたるオンラインシステムにより、6桁のコスト削減が実現し、ROIへの期待が実証されました。[1]Plant & Works Engineering、「状態監視ケーススタディ」、pwemag.co.uk 振動と電気シグネチャのインサイトを統合することで、根本原因となる故障をより早期に発見し、保守人員を継続的改善タスクに再配分します。その結果として得られる成果は工場の稼働率を向上させ、中規模工場全体で予知的アプローチを標準的な実践とします。
製造業およびプロセス産業全体でのIndustry 4.0の採用
ヨーロッパのデータ中心型生産への移行は、工場フロアのセンサーを企業資源計画(ERP)および製造実行システム(MES)アプリケーションと統合します。ドイツ、イタリア、スペインにおける強力な5Gカバレッジにより、機械とデジタルツインの間で安全かつ高速なデータフローが可能となり、継続的な改善ループを実現します。Siemensの「デジタルドライブトレイン」(2024年リリース)は、自動化の大手企業が組み込み分析をモータードライブパッケージに直接統合する方法を例示しています。[2]Siemens AG、「デジタルドライブトレインの発売」、siemens.com プロセスオペレーターは温度、圧力、振動のデータストリームを単一のダッシュボードに統合し、かつては見えなかった資産の健全性と製品品質の間の相関関係を明らかにします。Manufacturing-Xのもとでの標準化の取り組みにより統合の障壁が低下し、複数工場への展開が加速し、ヨーロッパ機械状態監視市場を牽引しています。
リアルタイム分析を可能にするエッジAIスマートセンサー
センサー内に機械学習コアを組み込むことで、レイテンシと帯域幅の障害を排除します。フラウンホーファーIPMSのマルチモーダルプラットフォームはデータトラフィックを90%削減しながら、ミッションクリティカルな機器に対してミリ秒単位のアラームを発します。Analog DevicesのVoyager4は、MEMSアクセラロメーターとオンボードAIを統合し、サーバーやゲートウェイなしに軸受の欠陥を検出します。このようなデバイスは負荷に基づいてサンプリングレートを再調整し、遠隔地のポンプやコンベヤーのバッテリー寿命を延ばします。TinyMLアルゴリズムにより、かつてはFortune 500企業の工場でしか実現できなかったパターン認識が可能となり、中小企業への高度な診断の普及が促進され、ヨーロッパ機械状態監視市場の採用範囲が拡大しています。
重要インフラにおける資産稼働率への規制圧力の高まり
NIS2指令は現在、製造業および重要インフラを対象とし、不十分なレジリエンスプログラムに対してEUR 1,000万または世界売上高の2%を上限とする罰金を科しています。[3]Kaan Ozdogan、「NIS2は誰に適用されるか?」、Lexology、lexology.com ENISAの2024年NIS360レポートは「リスクゾーン」にある6つのセクターを強調し、オペレーターに積極的な故障検出スキームの正当化を求めています。オペレーターは24時間以内にインシデントレポートを提出しなければならないため、継続的な監視はオプションの生産性ツールではなく、コンプライアンス要件となっています。この変化は、セキュアで常時稼働のシステムに新たな資本を向け、ヨーロッパ機械状態監視市場における長期的な支出予測を引き上げています。
抑制要因の影響分析*
| 促進要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| レトロフィットと統合のコスト上の影響 | -1.4% | イタリア、スペイン、東欧 | 短期(2年以内) |
| マクロ経済的および地政学的な不確実性 | -0.8% | ドイツ、イギリス、フランス | 中期(2〜4年) |
| サイバーセキュリティとデータ所有権に関する懸念 | -1.1% | ドイツ、オランダ、フランス | 中期(2〜4年) |
| 振動アナリストの不足 | -0.9% | ドイツ、イギリス、スペイン | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
レトロフィットと統合に伴うコスト上の影響
従来のポンプ、タービン、押出機は、現代のマルチ軸加速度計の取り付け点やデジタルインターフェースを欠いていることが多いです。1990年代のプログラマブルロジックコントローラー(PLC)と無線ネットワークを統合すると、センサーコストだけで30〜40%プロジェクト費用が膨らむ可能性があります。石油化学工場における危険区域認証は、防爆ハードウェアへの支出をさらに倍増させ、特にイタリア、スペイン、東欧の成熟した施設では顕著です。国ごとの多様な電気コード、CEマーキングの細かな違い、ATEXルールにより、プロジェクトのタイムラインが延長され、ROI計算が希薄化し、ヨーロッパ機械状態監視市場内の価格に敏感なセグメントでの採用が遅れています。
接続された資産におけるサイバーセキュリティとデータ所有権に関する懸念
数千台の無線対応ノードを追加すると、攻撃ベクターが増大します。メーカーは、センサーネットワークが侵害された場合、NIS2の罰金が課されるか、計画外のシャットダウンが強制される可能性を懸念しています。ドイツの自動車メーカーは、クラウド接続を許可する前にデバイスレベルの暗号化を備えたゼロトラストアーキテクチャを要求しています。データ主権法令は、分析サーバーをEU管轄内に置くことを要求し、複数国にまたがるフリート管理を複雑にしています。多くの中堅工場は社内セキュリティ人材を欠いており、運営コストを高め、ヨーロッパ機械状態監視産業における展開サイクルを長期化させるサードパーティのマネージドセキュリティサービスに頼っています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
ハードウェアの基盤がサービス成長を支えるハードウェアは2025年に61.10%の売上リードを維持し、不可欠な加速度計、超音波プローブ、赤外線カメラが監視プログラムの最前線を形成することで支えられています。回転機械が普及しているため振動計器が優勢であり、高電圧開閉装置の監査においてはサーモグラフィ機器が支持を得ています。ヨーロッパ機械状態監視市場のハードウェア規模は2025年にUSD 6億4,155万に達しました。しかしサービスは、サブスクリプションモデルの急増に伴い8.65% CAGRを示しています。ベンダーはセンサーリース、データホスティング、月次健全性レポートをバンドルで提供し、コストの確実性を求めるCFOに受け入れられています。ソフトウェアは比較的小さなシェアですが、シグナルストリームを実行可能なワークオーダーに変換する分析エンジンを供給しています。機械学習モジュールが故障分類を自動化し、希少な振動専門家のスキルギャップを埋めています。
ハードウェアはフォローオンのサービス収益の足がかりとなるため、ベンダーはレザー・アンド・ブレード戦略を追求し、後に複数サイトのサービス契約を固定する低コストの無線キットを提供しています。潤滑油分析と電気シグネチャ監視を統合したハイブリッドソリューションは根本原因のトラブルシューティングの文脈を豊かにし、クロスセルの機会を強化しています。サーモグラフィと超音波スキッドはそれぞれ電気資産と圧縮空気システムを保護し、成熟したブルーチップアカウント内でのウォレットシェアを拡大しています。
注記: 全個別セグメントのセグメントシェアはレポート購入後に利用可能


監視技術別:
オンラインシステムが基盤となり、エッジAIセンサーが優秀な成績を収める重要資産の所有者が定期チェックへの依存を拒むため、オンライン設置が2025年売上の56.20%を占めました。高速タービン、コンプレッサー、鉄道ポイントは現在、データを継続的にストリーミングし、故障の数週間前ではなく数時間前に劣化を検出することを可能にしています。オンラインソリューションのヨーロッパ機械状態監視市場シェアは、成熟した無線メッシュプロトコルとケーブル配線の人件費を削減する長寿命バッテリーを基盤としています。ポータブルデバイスは非クリティカルなコンベヤーに引き続き使用され、その柔軟性と低い初期コストが選ばれる理由です。
エッジAIセンサーは8.72% CAGRの予測で注目を集めています。パターンマッチングをデバイス内に移行させることで、これらのノードは圧縮された故障指標のみを転送し、帯域幅費用を削減し、製油所の奥深くでのプライベートLTE展開を可能にします。Deutsche BahnのKONUXの展開は、継続的な鉄道ポイント監視が先制的な現場クルーを起動し、ネットワーク障害時間を短縮することを実証しています。ハイブリッドアプローチが台頭しています:技術者がBluetoothハンドヘルドを介してクイックルートの測定値を収集し、フリートダッシュボードにアップロードしてトレンドの相関関係を確認することで、コストを抑えながらカバレッジを最大化します。
展開モード別:
オンプレミスのセキュリティが優勢、クラウドが躍進オンプレミスプラットフォームは2025年支出の68.00%を確保し、進化するサイバーセキュリティ法のもとでのローカルデータ管理へのヨーロッパメーカーの強い要求を反映しています。工場はサーバーをセキュアなラックに設置し、アラームへのサブミリ秒アクセスを確保し、NIS2の監査証跡を簡素化しています。しかし、クラウドの8.55% CAGR成長は、スケーラブルな分析に向けたモメンタムを証明しています。ハイパースケーラーはISO 27001管理を備えたEU限定のデータセンターを運営し、データ主権への懸念を緩和し、数ギガバイトの振動スペクトルに対するエンタープライズ全体のベンチマーキングを実現しています。
ハイブリッドアーキテクチャは両者を組み合わせています:リアルタイムアラームのための前処理がエッジで行われ、次いでトレンドの特徴がより深い機械学習トレーニングのために地域クラウドにアップロードされます。このトポロジーは、レイテンシ、プライバシー、コンプライアンスが交差するリスク回避的なセクター、特に製薬および防衛向けに安全設計のパスを提供します。保険会社が文書化された予知プログラムに対して工場を評価し始めるにつれ、CFOは予測不可能な故障コストの代わりにサブスクリプションのオペックス費用を受け入れ、追加のワークロードをクラウドに移行させています。
注記: 全個別セグメントのセグメントシェアはレポート購入後に利用可能
エンドユーザー業種別:
石油・ガスが先行し、ディスクリート製造が加速石油・ガスは2025年売上の29.90%を維持し、沖合プラットフォーム、パイプライン、下流製油所は環境と安全リスクを軽減するために継続的な診断に依存しています。EU メタン規制のもとで義務付けられた老朽化したコンプレッサーとポンプは機械的完全性を証明しなければならず、センサーのレトロフィットを促進しています。しかし、ディスクリート製造は2031年に向けて9.05% CAGRを示しています。自動車、電子機器、包装ラインは各サーボとギアボックスにスマート診断を組み込み、健全性指標をジャストインタイムスケジュールと連動させています。
化学品、食品、飲料のプロセス製造は、ノンストップスループットが高い信頼性を要求する場所として依然として強力な採用者です。航空宇宙、海洋、防衛セクターは堅牢でEMI耐性のある機器と暗号化された通信を必要とし、ニッチなサプライヤーをプレミアムマージンのポジションに置いています。発電ユーティリティは状態データをエネルギー取引プラットフォームと統合し、翌日市場向けに工場の可用性を予測しています。
地理的分析
ドイツ機械状態監視市場
ドイツは2025年のヨーロッパ機械状態監視市場において28.10%を占め、自動車、化学、機械クラスターを基盤としています。政府が資金提供するManufacturing-Xは、115社にわたるOT-ITデータを橋渡しし、センサー展開の肥沃な土壌を生み出しています。2027年まで20万人の技術者不足が見込まれる労働力の欠如により、企業は健全性チェックの自動化を迫られています。強固な5Gインフラにもかかわらず、農村部の施設では光ファイバーアクセスが不均一なため、クラウド導入が遅れる可能性があり、オンプレミス需要が持続しています。Siemens、Schaeffler、Boschの存在が、パイロットプロジェクトとアーリーアダプター事例研究の深いエコシステムを育んでいます。
スペイン機械状態監視市場
スペインは地域内で最も成長が速いロケールを代表しており、CAGRは8.95%です。高いAI導入率(70%の企業が生産性向上を実感)は、インダストリー4.0補助金と相まって効果を発揮しています。特に過酷な地形に点在する風力発電所群における再生可能エネルギーの拡大は、ワイヤレスかつソーラー駆動の監視ノードを必要としています。2024年における地元インテグレーターWIP Industrial AutomationのLearによる買収は、グローバルな信頼を示しています。マドリードのデジタルスキルアップ推進がさらに導入を加速させ、スペインをラテンアメリカへの技術輸出ハブとして位置づけています。
より広いヨーロッパ市場
イギリス、フランス、イタリアは成熟しながらも機会に富んだ市場を構成しており、資産の更新が安定したセンサーリフレッシュサイクルを牽引しています。ブレグジット後の通関の複雑さにより、英国の工場は予知保全インサイトを通じた稼働時間の最適化を促されています。オランダは石油化学港湾と物流ハブを活用しており、ATEX認定センサーと高度な潤滑分析が求められています。東ヨーロッパは「その他のヨーロッパ」としてまとめられ、自動車およびバッテリー製造回廊における有望なグリーンフィールドプロジェクトを示していますが、予算の制約からバイヤーはまずポータブルキットを選択する傾向があります。
規制環境
機械の状態監視に関する欧州の規制環境は、接続機器、サイバーセキュリティ、情報の透明性に関して厳格化が進んでいる。機械に関する規則(EU)2023/1230は指令2006/42/ECに代わるもので、2027年1月20日から強制適用となり、遠隔監視ポータルや接続診断システムに関わるサイバーセキュリティおよびAI対応機能へとコンプライアンス要件の範囲を拡大する。
適用開始に先立ち、加盟国は2026年10月までに国内の罰則規定を欧州委員会に通知することが義務付けられており、センサーやゲートウェイの後付け導入を行うOEM、インテグレーター、エンドユーザーにとってコンプライアンス対応の緊急性が高まっている。同時に、市場環境で言及されているNIS2主導のリスク管理やインシデント対応要件を含む、接続資産に対するサイバーセキュリティ耐性要件が、監視展開全体における強固なアーキテクチャ、監査証跡、安全なデータ処理への需要を後押ししている。
バリューチェーン分析
バリューチェーンは、MEMS加速度センサー、圧電素子、組込み電子機器を含むセンサーおよびハードウェア部品の調達から始まり、続いてゲートウェイ、エッジ処理、接続性などのデバイス・システム統合が行われる。オンプレミスまたはクラウドで展開される分析ソフトウェアは、遠隔診断、信頼性エンジニアリング、マネージド監視などの継続的サービスの基盤となる。
欧州は産業用グレードのセンサーや電子機器、MEMS製造やカスタムASICを含む重要部品や原材料の輸入に依存しているため、エッジAIセンサープログラムのリードタイムやコストに影響が及ぶ可能性がある。中流では、組立・統合活動が中央・東欧に集中している生産チェーン部分がある一方、Siemens、SKF、Schaefflerといった既存企業や専門企業がハードウェア、分析、サービスをライフサイクル提供としてまとめている。下流では、石油・ガス、電力、プロセス製造、ディスクリート製造のエンドユーザーは、直接の企業契約とチャネルパートナーの組み合わせを通じて購入するのが一般的であり、センサーデータを作業指示、コンプライアンス文書、稼働率成果へと変換するソフトウェアサブスクリプションやサービスにより多くの価値が捉えられている。
競争環境
ヨーロッパ機械状態監視市場は、多角化した自動化コングロマリットと俊敏なセンサースペシャリストの間でバランスを保っています。Siemens、Emerson、Honeywellは設置済みベースの優位性を活用し、ソフトウェア、ゲートウェイ、プロフェッショナルサービスをバンドルしています。2025年のEmersonによるUSD 72億のAspenTechの買収は、高マージン分析を所有する意欲を示しています。[4]Emerson、「EmersonによるAspenTechの買収」、emerson.com SKF、Schaeffler、NSKは軸受中心の診断への掌握を強め、スマート潤滑器と電気機械的駆動データを統合しています。HoneywellとDanfossはサイバーセキュリティで強化されたコントローラーとクラウドダッシュボードを統合し、より厳格なNIS2条項に対応しています。
エッジ分析スタートアップが空白を埋めています。SamoticsはEUR 2,000万のEIB資金を獲得し、水中ポンプ向けの電気シグネチャ分析を洗練させています。KONUXはAIを活用して鉄道ポイントの幾何学を監視し、Deutsche Bahnとの複数年展開でパートナーシップを組んでいます。フラウンホーファーのスピンオフがデータサイエンティストを欠く中小企業に向けて超低消費電力ニューラルネットワークを商業化しています。一方、EU Automationなどのディストリビューターが実装ガイドを公開し、中堅工場の採用ハードルを緩和しています。
測定可能なROIとクローズドループソリューションを提供するベンダーに価格決定力が傾いています。予知プログラムが保証クレームを削減するにつれ、OEMアライアンスが台頭しています:ABBのFödisch Group買収は環境コンプライアンス診断を強化しています。企業がサイバーセキュリティ調達ポリシーのもとでサプライヤーリストを統合するなか、センサー、接続性、AI、サービスにまたがるポートフォリオの幅を求める動きから、M&Aのモメンタムは今後も継続すると見られます。
ヨーロッパ機械状態監視産業のリーダー企業
SKF AB
Schaeffler Technologies AG and Co. KG
Emerson Electric Co.
Honeywell International Inc.
General Electric Company
- *免責事項:主要選手の並び順不同
ヨーロッパ機械状態監視市場
- SKF AB
- Schaeffler Technologies AG and Co. KG
- Emerson Electric Co.
- Honeywell International Inc.
- General Electric Company
- Siemens AG
- Brüel and Kjær Vibro A/S
- Baker Hughes Company
- Meggitt PLC
- Pruftechnik Dieter Busch GmbH
- I-care NV
- SPM Instrument AB
- Spectris PLC
- PCE Instruments (PCE Holding GmbH)
- PCB Piezotronics Inc.
- Rockwell Automation Inc.
- Parker Hannifin Corporation
- Fluke Corporation
- Ametek Inc. (Spectro Scientific)
- ALS Limited
- National Instruments Corporation
- FLIR Systems Inc.
- ABB Ltd.

市場機会と将来展望
コンプライアンス主導の近代化は、機械規則の2027年1月20日の強制適用を控えた主要な機会である。同規則がサイバーセキュリティとデジタル機能をより重視することで、強固なデバイス、制御された遠隔アクセス、追跡可能なデジタル文書を組み合わせた安全な状態監視スタックへの需要が高まっている。特に工場が携帯型点検から常時稼働監視へと移行し、OEMが監視対応設計を組み込む中でその傾向が強まっている。
能力拡大は市場で既に見られる。SKFによる2026年3月のG-Tech Instruments買収は、海運、鉄道、エネルギー分野にわたる診断ツールの拡充を目的としており、一方Schaefflerが2026年2月に発表したFAG OPTIME E-CMは、三相モーターの電気的状態監視を対象としている。また、SKF ABとSferical AIによる2026年4月のスウェーデンにおける主権AIコンピュート提携は、予知保全とデジタル製品開発に関する追加的な取り組みを支えている。
Recent Industry Developments in ヨーロッパ機械状態監視市場
- 2026年3月:SKF ABは、振動アナライザーおよび診断ツールを専門とする台湾本社のG-Tech Instruments Inc.の買収契約を締結し、状態監視サービスのポートフォリオを強化した。この動きはSKFのセンサー・診断エコシステムを拡大し、欧州およびモルドール関連市場における競争的地位を強化する。この買収は地域的な能力を広げ、既存の提供内容への高度な診断技術の統合を加速させる。
- 2026年2月:SKF ABは、Maintenance Dortmund 2026見本市において、SKF Quick Collect Sensor(CMDT 392)の改良版を発表した。この製品アップグレードは振動・状態監視デバイスの性能を向上させ、エッジでのより精密なデータ取得を可能にする。刷新されたハードウェアはSKFのポートフォリオを強化し、保守チーム向けのリアルタイム分析のより迅速な展開を支援する。
- 2026年1月:Schaeffler Technologies AG & Co. KGは、電流と電圧を分析することで三相モーターの電気的状態監視を行うシステム、FAG OPTIME E-CMの発売を発表した。この拡張により、モーター状態監視の対象範囲が電気分野へと広がる。これにより駆動システム全体でより統合された監視ソリューションが可能となり、Schaefflerのインテリジェント軸受・モーター診断における地位を強化する。


ヨーロッパ機械状態監視市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、欧州における産業機械の状態を追跡し、故障を早期に検知するために使用されるソリューションを対象とし、通常はセンサー、ソフトウェア、および保守判断を支援する関連サービスを含む。
対象範囲の除外事項:設備の状態を測定しない一般的な工場自動化制御は除外し、また監視サービスとして販売されない一回限りの修理作業も除外する。
セグメンテーション概要
- タイプ別
- ハードウェア
- 振動状態監視装置
- サーモグラフィ装置
- 超音波検知システム
- 潤滑油分析
- 電流シグネチャ分析
- 音響エミッション監視
- ソフトウェア
- サービス
- ハードウェア
- 監視技術別
- オンライン状態監視
- ポータブル状態監視
- エッジAI対応センサー
- 展開モード別
- オンプレミス
- クラウドベースソリューション
- エンドユーザー業種別
- 石油・ガス
- 発電
- プロセス製造
- ディスクリート製造
- 航空宇宙および防衛
- 自動車および輸送
- 海洋、鉱業、金属
- その他のエンドユーザー業種
- 国別
- イギリス
- ドイツ
- フランス
- イタリア
- スペイン
- オランダ
- その他のヨーロッパ
データソース、市場規模算定、および検証
デスクトップリサーチ
デスクトップリサーチは、市場の境界を設定し、国別の視点を構築し、需要の現実性検証を行うために使用される。欧州の産業活動と保守の優先事項を説明する公開情報源、例えばEurostatの産業生産統計、製造業とデジタル化に関する欧州委員会の文書、主要経済国の国家統計局のデータなどを検討した。
技術的側面を確固たるものとするため、状態監視の概念に関するISO/IECの公開資料、関連する場合のEU-OSHAの安全資料、振動監視や回転機器診断に関する査読済み論文などの公開文献やガイダンスも活用した。ハードウェア、ソフトウェア、サービス間の提供内容の構成を理解するため、企業の年次報告書、投資家向け説明資料、信頼できる業界誌を検討した。製品発売、提携、地域展開の変化を追跡するため、企業財務情報とニュースの有料サブスクリプションを利用した。このリストは網羅的なものではなく、データ収集、検証、および明確化のために他にも多数の公開情報源を利用した。
一次インタビューおよび調査
一次調査は、欧州で実際に購入されているもの、予算がオンラインシステムと携帯型ルートにどのように分配されているか、そしてクラウド展開が工場タイプ別にどのように進んでいるかを確認するために使用された。ソリューションプロバイダー、代理店、保守サービス会社、プロセス業界およびディスクリート業界のエンドユーザーなど、さまざまな関係者と話を行った。その後、主要な欧州経済国全体の国別状況を用いて前提条件を相互検証した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップティア:32% | 経営幹部(CXO):17% |
| ミドルティア:47% | 機能・部門リーダー:31% |
| 中小規模プレーヤー:21% | マネージャー:52% |
市場規模算定と予測
規模算定モデルは、トップダウンの需要プール構築から始まり、産業設置ベースの密度と保守デジタル化の指標を用いて、欧州全体の状態監視支出を再構築する。国別総計は、まず産業生産動向、エネルギー・プロセス工場における回転機器の密度、重要資産に対する一般的な監視浸透率、連続オンライン監視と定期的携帯型点検の比率などの指標を用いて形成される。
これらの出力は、地域別のサプライヤー収益の指標、一般的な価格帯(センサー、アナライザー、ソフトウェアサブスクリプション)に関するチャネル確認、用途別のサンプル量に観測された平均販売価格帯を乗じたものなど、選択的なボトムアップ推定によって裏付けられる。ボトムアップ情報が不完全な場合、保守的なカバレッジ比率を適用してギャップを処理し、その後インタビューのフィードバックで調整することで、小規模国の推定値が過大評価されないようにする。
予測については、シナリオ分析を単純な多変量回帰で補強し、現実的な道筋を維持した。入力要素には、工場自動化への投資方向性、電力・公共事業の改修サイクル、保守における熟練労働力の可用性、分析向けクラウド導入のペースが含まれる。成長率は、技術構成の変化(例えば振動・超音波導入パターン)やエンドユーザーのダウンタイムコストへの露出度によってストレステストされた。
データ検証と更新サイクル
出力は、製造業出力の方向性、電力・石油・ガス分野の大規模資産資本支出サイクル、開示資料やインタビューで観測された導入に関する記述など、独立した指標との相互検証によって検証される。国や技術で急激な変化が見られる場合、モデルは再検討され、前提条件が見直される。既知の事象で不一致を説明できない場合は、追加の聞き取りを実施する。
承認前には、入力、計算、変換の前提条件が国や年を通じて一貫性を保つよう、段階的に作業内容を検証する。レポートは毎年更新され、規制変更、大幅な価格変動、産業活動の急激な減速など重大な事象が発生した場合は臨時更新が行われる。提供直前には最終レビューを実施し、クライアントが最新の見解を受け取れるようにしている。
Mordor Intelligenceの欧州機械状態監視市場規模と他の公開推定値との比較
この分野の公開市場価値は、購入者が想定するよりも大きく異なることがある。主な理由は、企業が状態監視、より広範な予知保全ソフトウェア、隣接する自動化システムの間で境界線を異なる形で引いていることにある。欧州の産業支出はエネルギー価格の変動や生産サイクルによって急速に変化するため、タイミングも重要であり、これが基準年と出発点を変化させる。
主なギャップは通常、何が市場収益として計上されるか、クラウドサブスクリプションがどのように年次化されるか、サービスが継続的な監視契約として扱われるか、それとも一般的な保守作業として扱われるかから生じる。設置ベースの露出度と更新頻度を追跡することで、Mordor Intelligenceは、状態監視ハードウェア、ソフトウェア、またはサービスとして販売される場合にのみ、オンラインおよび携帯型監視支出を市場総額に結び付けている。これにより、国別の境界の一貫性が保たれ、より広範な自動化予算との二重計上が減少する。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | USD 1.05 B (2025) | |
| 地域コンサルティング会社A | USD 0.69 B (2019) | より古い基準年と短い予測期間を使用しており、2020年以降複数の欧州産業でより一般的になった新しいクラウド分析サブスクリプションを過小評価しているように見える。 |
| 業界誌出版社B | USD 1.03 B (2027) | より狭い期間を追跡しており、プロセス工場におけるオンライン状態監視の浸透曲線をより低く適用している可能性があり、類似年ベースで比較すると総額が減少する。 |
比較から、この差異は主に基準年の選択と、サブスクリプションソフトウェアや監視サービスが収益としてどのように認識されるかによって説明されることがわかる。明確な境界、実務的な需要要因、国別の再現可能な検証を用いることで、予算計画や成長予測の際に最終的な数値を追跡・再利用しやすくなる。


レポートで回答されている主要な質問
2026年のヨーロッパ機械状態監視市場の規模はどのくらいですか?
USD 11億3,000万と評価されており、7.60% CAGRで2031年までにUSD 16億3,000万に達する見通しです。
最も多くの売上をもたらす国はどこですか?
ドイツが2025年売上の28.10%を占め、強固な製造基盤とIndustry 4.0の早期採用を背景にトップを走っています。
最も急速に成長している監視技術はどれですか?
エッジAI対応センサーは2026年から2031年にかけて8.72% CAGRで拡大すると予測されています。
なぜサービスがハードウェアの成長を上回っているのですか?
分析と保守をバンドルしたサブスクリプションベースの契約がCAPEXをOPEXに変換し、予測可能なコスト削減をもたらすことで、サービスの8.65% CAGRを牽引しています。
どの規制が投資判断に影響を与えていますか?
NIS2指令は厳格なサイバーセキュリティとレジリエンス要件を課し、コンプライアンスのためのリアルタイム監視を不可欠としています。
石油・ガス以外で最も高い成長機会を持つ業種はどれですか?
ディスクリート製造—特に自動車および電子機器—は、工場が機械の健全性を生産品質指標と結びつけるにつれ、9.05% CAGRで成長する見通しです。
最終更新日:



