
Tamanho e Participação do Mercado Europeu de Monitoramento de Condição de Máquinas
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
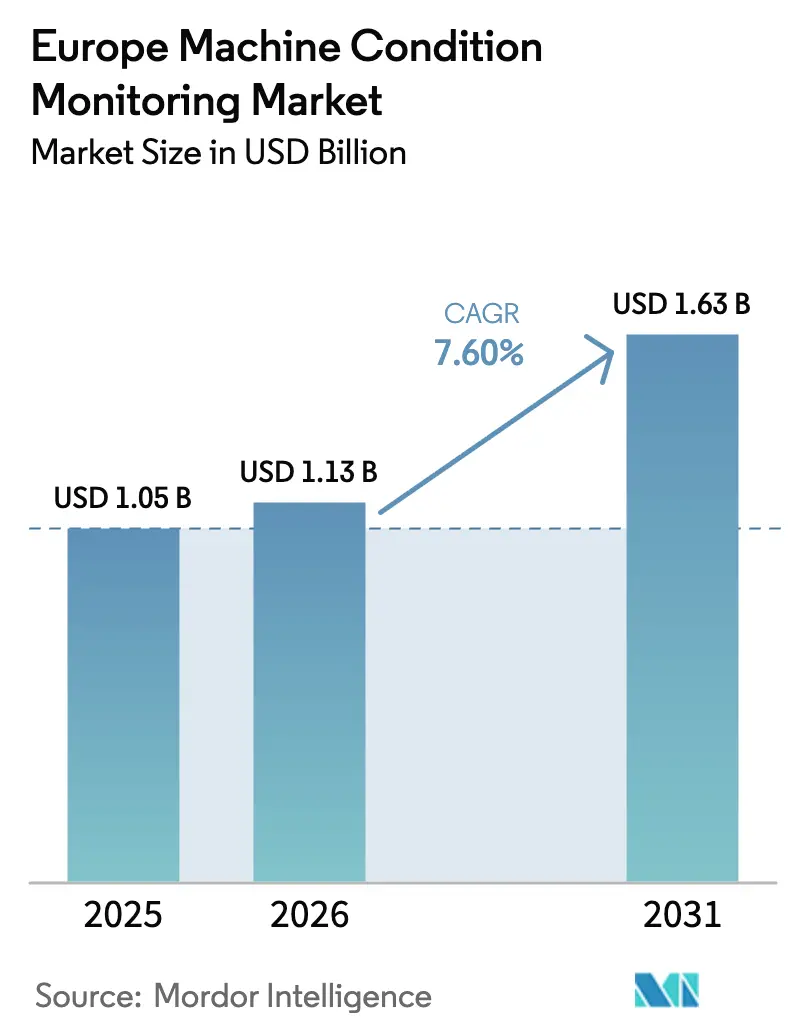
| Tamanho do mercado no ano base (2025) | 1.05 Bilhões de dólares |
| Tamanho do Mercado (2026) | 1.13 Bilhões de dólares |
| Tamanho do Mercado (2031) | 1.63 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 7.60 % |
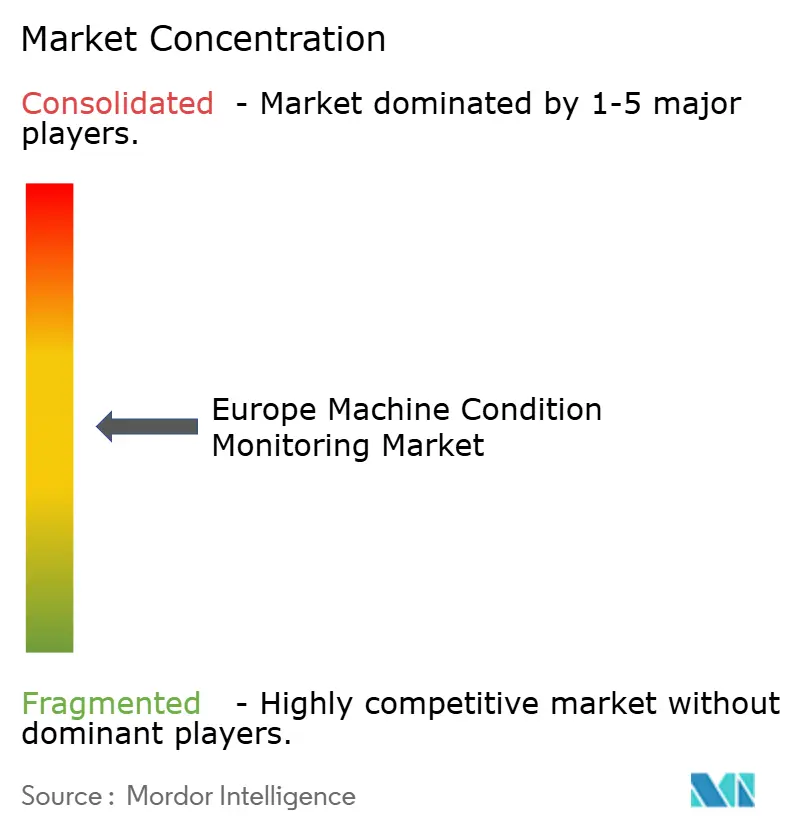
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado Europeu de Monitoramento de Condição de Máquinas por Mordor Intelligence
O tamanho do mercado europeu de monitoramento de condição de máquinas em 2026 é estimado em USD 1,13 bilhão, crescendo a partir do valor de 2025 de USD 1,05 bilhão, com projeções para 2031 indicando USD 1,63 bilhão, crescendo a um CAGR de 7,60% entre 2026 e 2031. Essa expansão está alinhada com programas acelerados de Indústria 4.0, especialmente em plantas automotivas alemãs e linhas de processo espanholas, onde diagnósticos habilitados por borda reduzem o tempo de inatividade e evitam paralisações de linha dispendiosas. Catalisadores regulatórios como a Diretiva NIS2 elevam as expectativas de cibersegurança para ativos conectados, impulsionando maior demanda por plataformas de monitoramento em tempo real seguras. Fornecedores que fundem análises tradicionais de vibração com insights contextuais orientados por inteligência artificial ganham tração competitiva, enquanto o modelo de preços por assinatura converte grandes desembolsos de capital em despesas operacionais gerenciáveis. Enquanto isso, a implantação do 5G na Europa, juntamente com a crescente escassez de técnicos de manutenção qualificados, reforça o argumento de negócios para soluções automatizadas de avaliação de saúde de ativos.
Principais Conclusões do Relatório
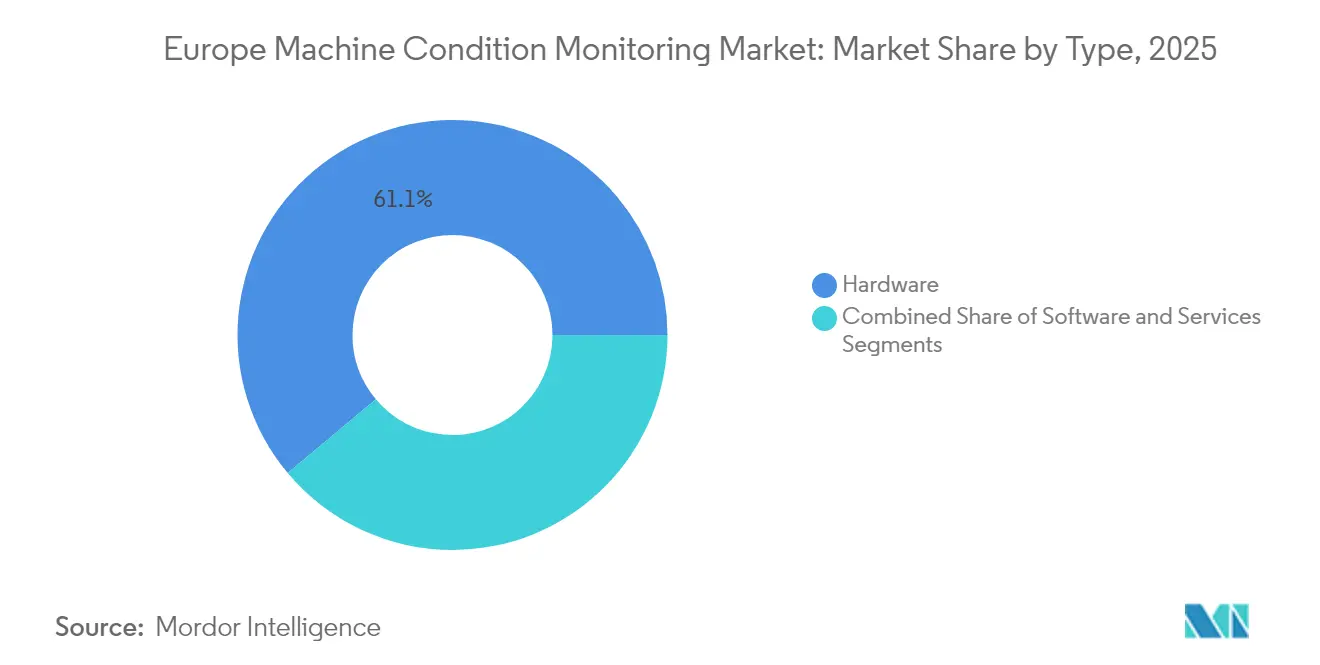
- Por tipo, o hardware liderou com 61,10% de participação na receita do mercado europeu de monitoramento de condição de máquinas em 2025, enquanto os serviços estão no caminho para o CAGR mais rápido de 8,65% até 2031.
- Por técnica de monitoramento, os sistemas online representaram 56,20% da participação no mercado europeu de monitoramento de condição de máquinas em 2025; sensores de IA de borda registraram o CAGR mais rápido de 8,72%.
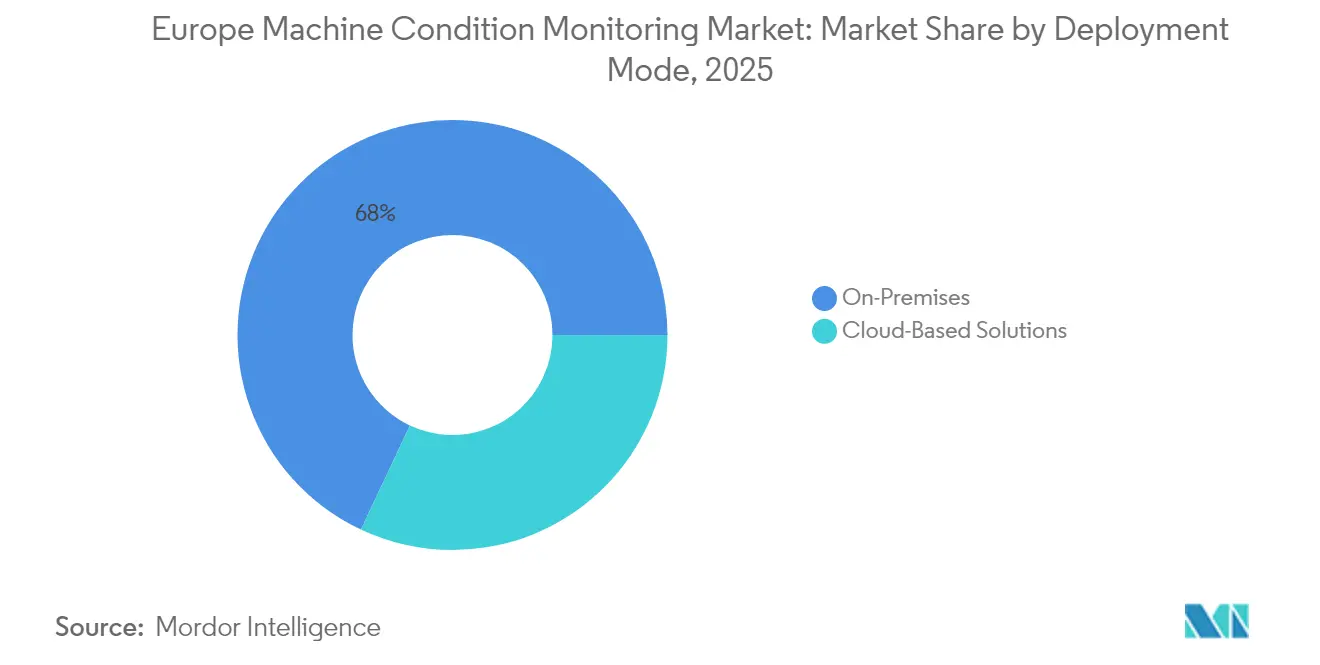
- Por modo de implantação, as plataformas locais dominaram com uma participação de 68,00% no mercado europeu de monitoramento de condição de máquinas em 2025, enquanto as soluções em nuvem estão prontas para se expandir a um CAGR de 8,55% à medida que os frameworks de segurança amadurecem.
- Por vertical de usuário final, petróleo e gás capturou 29,90% do tamanho do mercado europeu de monitoramento de condição de máquinas em 2025, e a manufatura discreta mostra o CAGR mais forte de 9,05% até 2031.
- Por país, a Alemanha contribuiu com 28,10% da receita de 2025 do mercado europeu de monitoramento de condição de máquinas, enquanto a Espanha acelerará a um CAGR de 8,95% ao longo do horizonte de previsão.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento do desempenho de equipamentos por meio de manutenção preditiva | +1.8% | Alemanha, França, Países Baixos | Médio prazo (2 a 4 anos) |
| Expansão da Indústria 4.0 na manufatura | +2.1% | Alemanha, Itália, Espanha | Longo prazo (≥ 4 anos) |
| Mudança em direção a operações remotas e segurança do trabalhador | +1.2% | Reino Unido, França, Alemanha | Curto prazo (≤ 2 anos) |
| Aumento da pressão regulatória sobre o tempo de atividade de infraestrutura crítica | +0.9% | Alemanha, Países Baixos, Reino Unido | Médio prazo (2 a 4 anos) |
| Sensores inteligentes de IA de borda habilitando análises em tempo real | +1.4% | Alemanha, Espanha, Países Baixos | Longo prazo (≥ 4 anos) |
| Surgimento de plataformas de monitoramento baseadas em assinatura | +0.7% | Reino Unido, Alemanha, França | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento do Desempenho de Equipamentos por Meio de Manutenção Preditiva
Fabricantes alemães, franceses e holandeses agora veem a manutenção reativa como um dreno de lucros, com estudos mostrando que ela pode desperdiçar 70% da vida útil potencial dos ativos. O consórcio Manufacturing-X da Alemanha, apoiado por EUR 133 milhões (USD 150,5 milhões), combina dados de saúde de máquinas e métricas de produção para reduzir o tempo de inatividade não planejado em 25-30% e estender a vida útil dos ativos em 15-20%. O sistema online da Schaeffler em 58 acionamentos em seu hub logístico europeu gerou economias de custos de seis dígitos, validando as expectativas de retorno sobre o investimento.[1]Plant & Works Engineering, "Estudos de Caso de Monitoramento de Condição," pwemag.co.uk A integração de insights de vibração e assinatura elétrica descobre falhas de causa raiz mais cedo, realocando a mão de obra de manutenção para tarefas de melhoria contínua. Os ganhos resultantes elevam a disponibilidade da planta e tornam as abordagens preditivas uma prática padrão em fábricas de médio porte.
Adoção da Indústria 4.0 nas Indústrias de Manufatura e Processo
A transição da Europa para a produção centrada em dados unifica os sensores do chão de fábrica com o planejamento de recursos empresariais e as aplicações de execução de manufatura. A forte cobertura de 5G na Alemanha, Itália e Espanha permite o fluxo de dados seguro e de alta velocidade entre máquinas e gêmeos digitais, desbloqueando ciclos de melhoria contínua. O Digital Drivetrain da Siemens (lançado em 2024) exemplifica como um fornecedor de automação estabelecido incorpora análises diretamente nos pacotes de acionamento de motores.[2]Siemens AG, "Lançamento do Digital Drivetrain," siemens.com Os operadores de processo integram fluxos de temperatura, pressão e vibração em um único painel de controle, expondo correlações entre a saúde dos ativos e o rendimento do produto que antes permaneciam invisíveis. Os esforços de padronização sob o Manufacturing-X reduzem as barreiras de integração, acelerando implementações em múltiplas plantas e impulsionando o mercado europeu de monitoramento de condição de máquinas.
Sensores Inteligentes de IA de Borda Habilitando Análises em Tempo Real
A incorporação de núcleos de aprendizado de máquina nos sensores elimina obstáculos de latência e largura de banda. A plataforma multimodal do Fraunhofer IPMS reduz o tráfego de dados em 90%, enquanto emite alarmes em milissegundos para equipamentos de missão crítica. O Voyager4 da Analog Devices integra acelerômetros MEMS e IA embarcada para detectar defeitos em rolamentos sem necessidade de servidor ou gateway. Esses dispositivos recalibram as taxas de amostragem com base na carga, estendendo a vida útil da bateria em bombas e transportadores remotos. Os algoritmos TinyML fomentam o reconhecimento de padrões que antes era acessível apenas a plantas Fortune 500, democratizando diagnósticos avançados para pequenas e médias empresas e ampliando o corredor de adoção para o mercado europeu de monitoramento de condição de máquinas.
Aumento da Pressão Regulatória sobre o Tempo de Atividade de Ativos em Infraestrutura Crítica
A Diretiva NIS2 agora abrange a manufatura e a infraestrutura essencial, penalizando programas de resiliência inadequados com multas de até EUR 10 milhões ou 2% do faturamento global.[3]Kaan Ozdogan, "A Quem se Aplica a NIS2?," Lexology, lexology.com O relatório NIS360 de 2024 da ENISA destaca seis setores em uma "zona de risco", pressionando os operadores a justificar esquemas proativos de detecção de falhas. Como os operadores devem registrar relatórios de incidentes em até 24 horas, o monitoramento contínuo tornou-se um requisito de conformidade e não mais uma ferramenta opcional de produtividade. Essa mudança direciona novo capital para sistemas seguros e sempre ativos, elevando as projeções de gastos de longo prazo no mercado europeu de monitoramento de condição de máquinas.
Análise de Impacto das Restrições*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Implicações de custo de modernizações e integração | -1.4% | Itália, Espanha, Europa Oriental | Curto prazo (≤ 2 anos) |
| Incertezas macroeconômicas e geopolíticas | -0.8% | Alemanha, Reino Unido, França | Médio prazo (2 a 4 anos) |
| Preocupações com cibersegurança e propriedade de dados | -1.1% | Alemanha, Países Baixos, França | Médio prazo (2 a 4 anos) |
| Escassez de analistas de vibração | -0.9% | Alemanha, Reino Unido, Espanha | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Implicações de Custo de Modernizações e Integração
Bombas, turbinas e extrusoras legadas frequentemente carecem de pontos de montagem ou interfaces digitais para os acelerômetros multieixo atuais. A integração de redes sem fio com controladores lógico-programáveis da era de 1990 pode inflar as despesas do projeto em 30-40% acima do custo dos sensores isoladamente. As certificações de área de risco em plantas petroquímicas dobram ainda mais os gastos com hardware à prova de explosão, particularmente em instalações maduras na Itália, Espanha e Europa Oriental. Códigos elétricos nacionais diversificados, nuances de marcação CE e regras ATEX prolongam os cronogramas dos projetos e diluem os cálculos de retorno sobre o investimento, desacelerando a adoção em segmentos sensíveis ao preço dentro do mercado europeu de monitoramento de condição de máquinas.
Preocupações com Cibersegurança e Propriedade de Dados em Ativos Conectados
A adição de milhares de nós equipados com rádio multiplica os vetores de ataque. Os fabricantes temem que uma rede de sensores comprometida possa acionar multas da NIS2 ou forçar paralisações não planejadas. Fabricantes de automóveis alemães insistem em arquiteturas de confiança zero com criptografia em nível de dispositivo antes de permitir conexões em nuvem. Os estatutos de soberania de dados exigem que os servidores de análise residam em jurisdições da UE, complicando o gerenciamento de frotas em múltiplos países. Muitas plantas de médio mercado carecem de talento interno em segurança, dependendo de serviços gerenciados de segurança de terceiros que aumentam os custos operacionais e prolongam os ciclos de implantação no setor europeu de monitoramento de condição de máquinas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
A Base de Hardware Sustenta o Crescimento dos ServiçosO hardware manteve uma liderança de receita de 61,10% em 2025, sustentado por acelerômetros indispensáveis, sondas ultrassônicas e câmeras infravermelhas que formam a linha de frente de qualquer programa de monitoramento. Os instrumentos de vibração dominam porque as máquinas rotativas permanecem onipresentes, enquanto os dispositivos de termografia ganham tração para auditorias de painéis de alta tensão. O tamanho do mercado europeu de monitoramento de condição de máquinas para hardware atingiu USD 641,55 milhões em 2025. Os serviços, no entanto, exibem um CAGR de 8,65% à medida que os modelos de assinatura avançam rapidamente. Os fornecedores agora agrupam locação de sensores, hospedagem de dados e relatórios mensais de saúde, aceitos por diretores financeiros ávidos por certeza de custos. O software, embora seja uma fatia menor, fornece o mecanismo de análise que converte fluxos de sinais em ordens de serviço acionáveis. Os módulos de aprendizado de máquina automatizam a classificação de falhas, preenchendo uma lacuna de competências para escassos especialistas em vibração.
Como o hardware atua como ponto de entrada para receitas de serviços subsequentes, os fornecedores adotam estratégias de lâmina e barbeador, oferecendo kits sem fio de baixo custo que posteriormente ancoram contratos de serviço em múltiplos sites. Soluções híbridas que integram análise de lubrificação e monitoramento de assinatura elétrica enriquecem o contexto para a solução de problemas de causa raiz, fortalecendo as oportunidades de venda cruzada. Os equipamentos de termografia e ultrassônicos protegem ativos elétricos e sistemas de ar comprimido, respectivamente, ampliando a participação na carteira de clientes consolidados de grande porte.


Por Técnica de Monitoramento:
Sistemas Online como Base, Sensores de IA de Borda se DestacamAs instalações online representaram 56,20% da receita de 2025, pois os proprietários de ativos críticos se recusam a depender de verificações periódicas. Turbinas de alta velocidade, compressores e chaves ferroviárias agora transmitem dados ininterruptamente, permitindo que degradações sejam detectadas horas, não semanas, antes da falha. A participação do mercado europeu de monitoramento de condição de máquinas para soluções online repousa em protocolos de malha sem fio em maturação e baterias de longa duração que reduzem o trabalho de cabeamento. Os dispositivos portáteis ainda aparecem em transportadores não críticos, escolhidos por sua flexibilidade e baixo custo inicial.
Os sensores de IA de borda ganham destaque com uma previsão de CAGR de 8,72%. Ao transferir a correspondência de padrões para o dispositivo, esses nós encaminham apenas indicadores de falha condensados, reduzindo as taxas de largura de banda e possibilitando implantações de LTE privada no interior de refinarias. A implantação do KONUX pela Deutsche Bahn demonstra como o monitoramento contínuo de chaves ferroviárias aciona equipes de campo preventivas, reduzindo os minutos de interrupção da rede. Abordagens híbridas emergem: os técnicos coletam leituras de rota rápida via dispositivos portáteis Bluetooth e, em seguida, fazem upload para painéis de frota para correlação de tendências, maximizando a cobertura enquanto controlam os gastos.
Por Modo de Implantação:
Segurança Local Prevalece, Nuvem Ganha TerrenoAs plataformas locais asseguraram 68,00% dos gastos de 2025, refletindo a insistência dos fabricantes europeus na custódia local de dados em meio às leis de cibersegurança em evolução. As plantas hospedam servidores em racks seguros, garantindo acesso a alarmes em submilissegundos e simplificando as trilhas de auditoria da NIS2. No entanto, o crescimento da nuvem a um CAGR de 8,55% comprova o impulso em direção a análises escaláveis. Os hiperescaladores agora operam centros de dados exclusivos da UE com controles ISO 27001, aliviando os temores de soberania e desbloqueando benchmarking em toda a empresa sobre gigabytes de espectros de vibração.
As arquiteturas híbridas combinam os dois: o pré-processamento ocorre na borda para alarmes em tempo real, enquanto as características de tendência são enviadas para nuvens regionais para treinamento mais profundo de aprendizado de máquina. Essa topologia oferece um caminho de segurança por design para setores avessos a riscos, especialmente produtos farmacêuticos e defesa, onde latência, privacidade e conformidade se intersectam. À medida que as seguradoras começam a recompensar as plantas por programas preditivos documentados, os diretores financeiros aceitam taxas de OPEX por assinatura em vez de custos imprevisíveis de avaria, direcionando cargas de trabalho adicionais para a nuvem.
Por Vertical de Usuário Final:
Petróleo e Gás Lidera, Manufatura Discreta AceleraPetróleo e gás reteve 29,90% da receita de 2025; plataformas offshore, oleodutos e refinarias downstream dependem de diagnósticos contínuos para mitigar riscos ambientais e de segurança. Compressores e bombas envelhecidos, mandatados pelo Regulamento de Metano da UE, devem comprovar integridade mecânica, impulsionando modernizações de sensores. No entanto, a manufatura discreta mostra um CAGR de 9,05% até 2031. Linhas automotivas, eletrônicas e de embalagem incorporam diagnósticos inteligentes em cada servo e caixa de engrenagens, vinculando métricas de saúde com cronogramas just-in-time.
A manufatura de processo — produtos químicos, alimentos e bebidas — permanece como forte adotante, onde a demanda por vazão ininterrupta exige alta confiabilidade. Os setores aeroespacial, marítimo e de defesa requerem equipamentos robustecidos, resistentes a EMI e comunicações criptografadas, posicionando fornecedores de nicho para margens premium. As concessionárias de geração de energia integram dados de condição com plataformas de negociação de energia, prevendo a disponibilidade da planta para os mercados do dia seguinte.
Análise Geográfica
Mercado Alemão de Monitoramento de Condição de Máquinas
A Alemanha gerou 28,10% do mercado europeu de monitoramento de condição de máquinas em 2025, ancorada por clusters automotivos, químicos e de maquinário. O programa Manufacturing-X, financiado pelo governo, integra dados de OT-TI em 115 empresas, criando terreno fértil para a implantação de sensores. Déficits de mão de obra estimados em 200.000 técnicos até 2027 pressionam as empresas a automatizar as verificações de saúde dos equipamentos. Apesar da robusta cobertura 5G, o acesso irregular à fibra óptica pode retardar a adoção de soluções em nuvem em instalações rurais, sustentando a demanda por soluções locais. A presença de Siemens, Schaeffler e Bosch fomenta um ecossistema profundo de projetos-piloto e estudos de caso de adotantes iniciais.
Mercado Espanhol de Monitoramento de Condição de Máquinas
A Espanha representa o mercado de crescimento mais rápido da região: CAGR de 8,95%. As elevadas taxas de adoção de IA (70% das empresas registrando ganhos de produtividade) convergem com os subsídios da Indústria 4.0. A expansão das energias renováveis, especialmente em frotas de parques eólicos distribuídos por terrenos adversos, exige nós de monitoramento sem fio e alimentados por energia solar. A aquisição pela Lear da integradora local WIP Industrial Automation em 2024 evidencia a confiança global no mercado. O impulso de Madri para a qualificação digital acelera ainda mais a adoção, posicionando a Espanha como um polo exportador de tecnologia para a América Latina.
Mercados Europeus em Sentido Amplo
O Reino Unido, a França e a Itália compõem mercados maduros, porém ricos em oportunidades, nos quais a substituição de ativos impulsiona ciclos constantes de renovação de sensores. A complexidade alfandegária pós-Brexit leva as plantas do Reino Unido a otimizar o tempo de atividade por meio de insights preditivos. Os Países Baixos aproveitam seus portos petroquímicos e centros logísticos, exigindo sensores classificados ATEX e análises avançadas de lubrificação. A Europa Oriental, agrupada como Restante da Europa, apresenta promissores projetos greenfield em corredores de fabricação automotiva e de baterias, embora as limitações orçamentárias frequentemente direcionem os compradores inicialmente para kits portáteis.
Panorama regulatório
O ambiente regulatório europeu para o monitoramento de condição de máquinas está se tornando mais rigoroso em relação a máquinas conectadas, cibersegurança e transparência de informações. O Regulamento (UE) 2023/1230 relativo a máquinas substitui a Diretiva 2006/42/CE e passa a ser obrigatório a partir de 20 de janeiro de 2027, ampliando as expectativas de conformidade para funções de cibersegurança e IA que se cruzam com portais de monitoramento remoto e sistemas de diagnóstico conectados.
No período que antecede a aplicabilidade, os Estados-Membros devem notificar a Comissão Europeia sobre as regras nacionais de penalidades até outubro de 2026, aumentando a urgência de conformidade para OEMs, integradores e usuários finais que estão retrofitando sensores e gateways. Ao mesmo tempo, os requisitos de resiliência em cibersegurança para ativos conectados, incluindo a gestão de riscos orientada pela NIS2 e as expectativas de resposta a incidentes referenciadas no contexto de mercado, sustentam a demanda por arquiteturas reforçadas, trilhas de auditoria e tratamento seguro de dados em implementações de monitoramento.
Análise da cadeia de valor
A cadeia de valor abrange o fornecimento de sensores e componentes de hardware, incluindo acelerômetros MEMS, elementos piezoelétricos e eletrônicos embarcados, seguido pela integração de dispositivos e sistemas, como gateways, processamento de borda e conectividade. O software de análise, implantado localmente ou na nuvem, sustenta então serviços recorrentes, incluindo diagnósticos remotos, engenharia de confiabilidade e monitoramento gerenciado.
A dependência da Europa de matérias-primas importadas e componentes críticos para sensores e eletrônicos de grau industrial, incluindo a fabricação de MEMS e ASICs personalizados, pode afetar os prazos de entrega e os custos de programas de sensores com IA de borda. No estágio intermediário, a atividade de montagem e integração está concentrada na Europa Central e Oriental para partes da cadeia de produção, enquanto empresas estabelecidas e especialistas como Siemens, SKF e Schaeffler combinam hardware, análises e serviços em ofertas de ciclo de vida. No estágio final, os usuários finais em petróleo e gás, energia, manufatura de processos e manufatura discreta normalmente compram por meio de uma combinação de contratos empresariais diretos e parceiros de canal, com maior valor capturado em assinaturas de software e serviços que transformam dados de sensores em ordens de serviço, documentação de conformidade e resultados de disponibilidade operacional.
Cenário Competitivo
O mercado europeu de monitoramento de condição de máquinas se equilibra entre conglomerados de automação diversificados e especialistas ágeis em sensores. Siemens, Emerson e Honeywell exploram a alavancagem da base instalada, agrupando software, gateways e serviços profissionais. A aquisição da AspenTech por USD 7,2 bilhões pela Emerson em 2025 sinaliza um apetite por análises de alta margem.[4]Emerson, "Emerson adquire a AspenTech," emerson.com SKF, Schaeffler e NSK fortalecem seu domínio nos diagnósticos centrados em rolamentos, integrando lubrificadores inteligentes e dados de acionamento eletromecânico. Honeywell e Danfoss unem controladores com cibersegurança reforçada com painéis em nuvem, atendendo às cláusulas mais rigorosas da NIS2.
As startups de análise de borda preenchem o espaço em branco. A Samotics captou EUR 20 milhões de financiamento do BEI para aprimorar a análise de assinatura elétrica para bombas submersas. A KONUX aproveita a IA para monitorar a geometria de desvios ferroviários, em parceria com a Deutsche Bahn em implementações plurianuais. Spin-offs do Fraunhofer comercializam redes neurais de potência ultrabaixa, cortejando PMEs que carecem de cientistas de dados. Enquanto isso, distribuidores como a EU Automation publicam guias de implementação, facilitando os obstáculos de adoção para plantas de médio porte.
O poder de precificação favorece os fornecedores que entregam soluções de circuito fechado e retorno sobre o investimento mensurável. À medida que os programas preditivos reduzem as reclamações de garantia, alianças com fabricantes de equipamentos originais emergem: a aquisição do Grupo Födisch pela ABB fortalece os diagnósticos de conformidade ambiental. O ímpeto de fusões e aquisições está preparado para continuar, pois as empresas buscam abrangência de portfólio que abranja sensores, conectividade, IA e serviços para satisfazer os usuários finais, consolidando listas de fornecedores sob políticas de aquisição de cibersegurança.
Líderes do Setor Europeu de Monitoramento de Condição de Máquinas
SKF AB
Schaeffler Technologies AG and Co. KG
Emerson Electric Co.
Honeywell International Inc.
General Electric Company
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado Europeu de Monitoramento de Condição de Máquinas
- SKF AB
- Schaeffler Technologies AG and Co. KG
- Emerson Electric Co.
- Honeywell International Inc.
- General Electric Company
- Siemens AG
- Brüel and Kjær Vibro A/S
- Baker Hughes Company
- Meggitt PLC
- Pruftechnik Dieter Busch GmbH
- I-care NV
- SPM Instrument AB
- Spectris PLC
- PCE Instruments (PCE Holding GmbH)
- PCB Piezotronics Inc.
- Rockwell Automation Inc.
- Parker Hannifin Corporation
- Fluke Corporation
- Ametek Inc. (Spectro Scientific)
- ALS Limited
- National Instruments Corporation
- FLIR Systems Inc.
- ABB Ltd.

Oportunidades de mercado e perspectivas futuras
A modernização orientada pela conformidade é uma oportunidade fundamental antes da aplicabilidade obrigatória do Regulamento de Máquinas em 20 de janeiro de 2027. A maior ênfase do regulamento em cibersegurança e funcionalidade digital aumenta a demanda por pilhas de monitoramento de condição seguras que combinam dispositivos reforçados, acesso remoto controlado e documentação digital rastreável, especialmente à medida que as plantas migram de verificações portáteis para monitoramento contínuo e os OEMs incorporam projetos prontos para monitoramento.
A expansão de capacidades já é visível no mercado. A aquisição da G-Tech Instruments pela SKF em março de 2026 foi concebida para ampliar as ferramentas de diagnóstico nos setores marítimo, ferroviário e de energia, enquanto o lançamento do FAG OPTIME E-CM pela Schaeffler em fevereiro de 2026 tem como alvo o monitoramento de condição elétrica de motores trifásicos. A parceria separada de computação de IA soberana firmada em abril de 2026 entre a SKF AB e a Sferical AI na Suécia apoia trabalhos adicionais em manutenção preditiva e desenvolvimento de produtos digitais.
Recent Industry Developments in Mercado Europeu de Monitoramento de Condição de Máquinas
- Março de 2026: A SKF AB assinou um acordo para adquirir a G-Tech Instruments Inc., especialista com sede em Taiwan em analisadores de vibração e ferramentas de diagnóstico, para aprimorar seu portfólio de serviços de monitoramento de condição. A movimentação amplia o ecossistema de sensores e diagnósticos da SKF e fortalece seu posicionamento competitivo em mercados europeus e relevantes para o Mordor. A aquisição amplia as capacidades regionais e acelera a integração de diagnósticos avançados às ofertas existentes.
- Fevereiro de 2026: A SKF AB apresentou uma versão aprimorada do SKF Quick Collect Sensor (CMDT 392) na feira Maintenance Dortmund 2026. Essa atualização de produto melhora as capacidades dos dispositivos de vibração e monitoramento de condição, permitindo uma captura de dados mais precisa na borda. O hardware renovado fortalece o portfólio da SKF e apoia a implementação mais rápida de análises em tempo real para equipes de manutenção.
- Janeiro de 2026: A Schaeffler Technologies AG & Co. KG anunciou o lançamento do FAG OPTIME E-CM, um sistema para monitoramento de condição elétrica de motores trifásicos por meio da análise de correntes e tensões elétricas. A expansão amplia o escopo do monitoramento de condição de motores para o domínio elétrico. Isso possibilita soluções de monitoramento mais integradas em sistemas de acionamento, reforçando a posição da Schaeffler em diagnósticos inteligentes de rolamentos e motores.


Mercado Europeu de Monitoramento de Condição de Máquinas Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Este mercado abrange soluções usadas para monitorar a saúde de máquinas industriais na Europa, de modo que as falhas possam ser detectadas precocemente, normalmente utilizando sensores, software e serviços relacionados que apoiam decisões de manutenção.
Exclusões de escopo: excluímos controles gerais de automação de planta que não medem a condição dos equipamentos, e também excluímos mão de obra de reparo pontual que não é vendida como serviço de monitoramento.
Visão geral da segmentação
- Por Tipo
- Hardware
- Equipamentos de Monitoramento de Condição por Vibração
- Equipamentos de Termografia
- Sistemas de Detecção Ultrassônica
- Análise de Óleo Lubrificante
- Análise de Assinatura de Corrente
- Monitoramento de Emissão Acústica
- Software
- Serviços
- Hardware
- Por Técnica de Monitoramento
- Monitoramento de Condição Online
- Monitoramento de Condição Portátil
- Sensores Habilitados por IA de Borda
- Por Modo de Implantação
- Local
- Soluções Baseadas em Nuvem
- Por Vertical de Usuário Final
- Petróleo e Gás
- Geração de Energia
- Manufatura de Processo
- Manufatura Discreta
- Aeroespacial e Defesa
- Automotivo e Transporte
- Marítimo, Mineração e Metais
- Outros Verticais de Usuário Final
- Por País
- Reino Unido
- Alemanha
- França
- Itália
- Espanha
- Países Baixos
- Resto da Europa
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental é usada para definir os limites do mercado, construir a visão por país e criar verificações de realidade para a demanda. Revisamos fontes públicas que explicam a atividade industrial europeia e as prioridades de manutenção, como as séries de produção industrial do Eurostat, documentos da Comissão Europeia sobre manufatura e digitalização, e institutos nacionais de estatística das grandes economias.
Para ancorar o aspecto técnico, também utilizamos publicações abertas e orientações de grupos como as páginas da ISO/IEC sobre conceitos de monitoramento de condição, materiais de segurança da EU-OSHA quando relevantes, e artigos revisados por pares sobre monitoramento de vibração e diagnóstico de equipamentos rotativos. Relatórios anuais de empresas, apresentações a investidores e a imprensa especializada de renome foram revisados para compreender o mix de ofertas entre hardware, software e serviços. Utilizamos uma assinatura paga para dados financeiros de empresas e notícias, a fim de acompanhar lançamentos de produtos, parcerias e mudanças na presença regional. Esta lista não é exaustiva, e muitas outras fontes públicas foram usadas para coleta de dados, validação e esclarecimento.
Entrevistas primárias e pesquisas
O trabalho primário foi usado para confirmar o que é efetivamente adquirido na Europa, como os orçamentos se dividem entre sistemas on-line e abordagens portáteis, e como as implantações em nuvem estão progredindo por tipo de planta. Conversamos com uma combinação de fornecedores de soluções, distribuidores, empresas de serviços de manutenção e usuários finais em indústrias de processo e discretas. Em seguida, verificamos as suposições cruzando-as com o contexto ao nível de cada país nas principais economias europeias.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 32% | Diretores executivos: 17% |
| Nível intermediário: 47% | Líderes funcionais/de unidade: 31% |
| Empresas menores: 21% | Gerentes: 52% |
Dimensionamento de mercado e previsão
O modelo de dimensionamento parte da construção de um conjunto de demanda top-down, no qual a intensidade da base instalada industrial e os sinais de digitalização da manutenção são usados para reconstruir os gastos com monitoramento de condição em toda a Europa. Os totais por país são inicialmente moldados usando indicadores como tendências de produção industrial, densidade de equipamentos rotativos em plantas de energia e de processos, penetração típica de monitoramento para ativos críticos, e a divisão entre monitoramento on-line contínuo e verificações portáteis periódicas.
Esses resultados são então corroborados por meio de aproximações bottom-up seletivas, incluindo indicações de receita de fornecedores por região, verificações de canal sobre faixas de preço comuns (sensores, analisadores e assinaturas de software), e volume de amostra por aplicação multiplicado por uma faixa de preço médio de venda observada. Quando as informações bottom-up são incompletas, as lacunas são tratadas com a aplicação de índices de cobertura conservadores e, em seguida, ajustadas com feedback de entrevistas, para que as estimativas de países menores não sejam sobrestimadas.
Para a previsão, utilizamos análise de cenários apoiada por uma regressão multivariada simples, a fim de manter a trajetória realista. As entradas incluem a direção dos investimentos em automação de fábricas, os ciclos de retrofit em energia e utilidades, a disponibilidade de mão de obra qualificada em manutenção, e o ritmo de adoção da nuvem para análises. As taxas de crescimento foram testadas quanto à resistência a mudanças no mix de técnicas (por exemplo, padrões de adoção de vibração e ultrassom) e à exposição dos usuários finais aos custos de inatividade.
Validação de dados e ciclo de atualização
Os resultados são validados por meio de verificações cruzadas com sinais independentes, como a direção da produção industrial, os ciclos de investimento em ativos de grande porte em energia e petróleo e gás, e as declarações de adoção observadas em registros e entrevistas. Quando um país ou técnica apresenta um salto acentuado, o modelo é reaberto e as premissas são revisadas. Se a discrepância não puder ser explicada por eventos conhecidos, realizamos uma segunda rodada de entrevistas.
Antes da aprovação final, o trabalho é revisado em etapas para que as entradas, os cálculos e as premissas de conversão permaneçam consistentes entre países e anos. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos relevantes, como mudanças regulatórias, grandes alterações de preços ou desacelerações repentinas na atividade industrial. Imediatamente antes da entrega, é realizada uma revisão final para que os clientes recebam a visão mais atual possível.
Tamanho do mercado europeu de monitoramento de condição de máquinas segundo a Mordor Intelligence em comparação com outras estimativas publicadas
Os valores de mercado publicados para esse setor podem variar mais do que os compradores esperam, principalmente porque as empresas traçam a linha de forma diferente entre monitoramento de condição, software de manutenção preditiva mais amplo, e sistemas de automação adjacentes. O momento também importa, já que os gastos industriais europeus podem mudar rapidamente com as variações de preços de energia e os ciclos de produção, o que altera o ano-base e o ponto de partida.
As principais lacunas geralmente decorrem do que é contabilizado como receita de mercado, de como as assinaturas em nuvem são anualizadas, e de se os serviços são tratados como contratos de monitoramento recorrentes ou como mão de obra de manutenção geral. Ao acompanhar a exposição da base instalada e a cadência de renovação, a Mordor Intelligence vincula o total do mercado aos gastos com monitoramento on-line e portátil apenas quando estes são vendidos como hardware, software ou serviços de monitoramento de condição. Isso mantém o limite consistente entre os países e reduz a contagem duplicada com orçamentos de automação mais amplos.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 1,05 bilhão de USD (2025) | |
| Consultoria Regional A | 0,69 bilhão de USD (2019) | Utiliza um ano-base mais antigo e um horizonte mais curto, e parece subestimar as assinaturas de análises em nuvem mais recentes, que se tornaram mais comuns após 2020 em vários setores europeus. |
| Editora Especializada B | 1,03 bilhão de USD (2027) | Acompanha um período mais restrito e pode aplicar uma curva de penetração mais baixa para o monitoramento de condição on-line em plantas de processo, o que reduz o total quando comparado em uma base de ano semelhante. |
A comparação mostra que a diferença é explicada principalmente pela escolha do ano-base e pela forma como o software de assinatura e os serviços de monitoramento são reconhecidos na receita. O uso de limites claros, fatores de demanda práticos e verificações repetíveis por país torna o número final mais fácil de rastrear e reutilizar no planejamento de orçamentos ou na estimativa de crescimento.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado europeu de monitoramento de condição de máquinas em 2026?
Está avaliado em USD 1,13 bilhão e previsto para atingir USD 1,63 bilhão até 2031 a um CAGR de 7,60%.
Qual país contribui com a maior receita?
A Alemanha lidera com 28,10% da receita de 2025, devido à sua robusta base manufatureira e à adoção antecipada da Indústria 4.0.
Qual técnica de monitoramento está crescendo mais rapidamente?
Os sensores habilitados por IA de borda estão projetados para se expandir a um CAGR de 8,72% entre 2026 e 2031.
Por que os serviços estão superando o crescimento do hardware?
Os contratos baseados em assinatura que agrupam análises e manutenção convertem CAPEX em OPEX e oferecem economias de custo previsíveis, impulsionando um CAGR de 8,65% para os serviços.
Qual regulamentação está influenciando as decisões de investimento?
A Diretiva NIS2 impõe requisitos rigorosos de cibersegurança e resiliência, tornando o monitoramento em tempo real essencial para a conformidade.
Qual vertical oferece a maior oportunidade de crescimento além do petróleo e gás?
A manufatura discreta — particularmente automotiva e eletrônica — crescerá a um CAGR de 9,05% à medida que as plantas vinculam a saúde das máquinas às métricas de qualidade de produção.
Página atualizada pela última vez em:



