
ヨーロッパ法律テクノロジー市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2020 - 2024 |
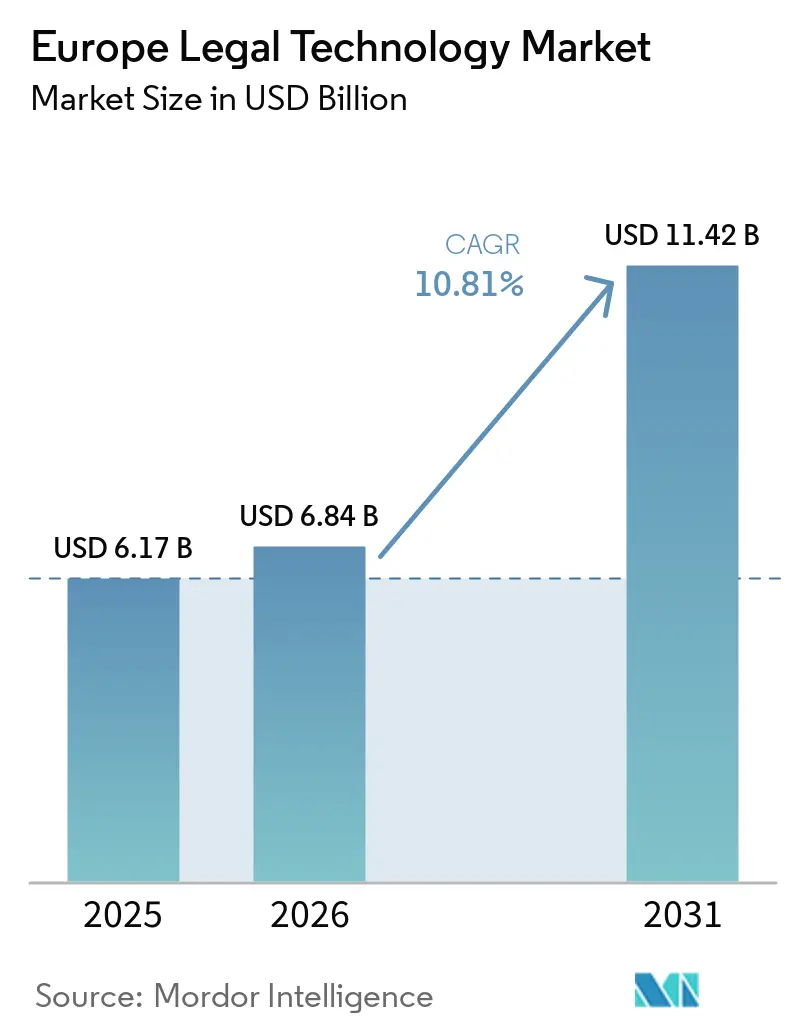
| 市場規模 (2026) | 6.84 十億米ドル |
| 市場規模 (2031) | 11.42 十億米ドル |
| 成長率 (2026 - 2031) | 10.81 % |
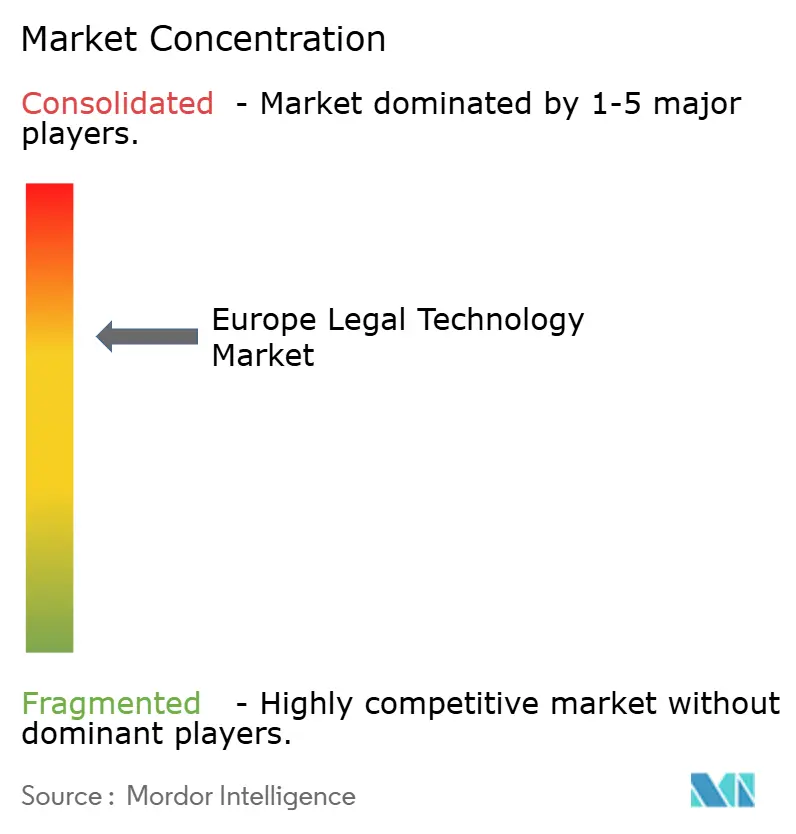
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパ法律テクノロジー市場分析
ヨーロッパ リーガルテクノロジー市場規模は2025年に6.17 ビリオン 米ルと評価され、2026年の6.84 ビリオン 米ドルから2031年には11.42 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは10.81%となっています。ヨーロッパの法律事務所における急速なデジタルトランスフォーメーション、GDPRに伴う規制義務の強化、および人工知能サンドボックスプロジェクトへの欧州委員会の資金提供が、持続的な拡大を支えています。シュレムスII判決後のデータ越境移転制約により、コンプライアンスに準拠したクロスボーダープラットフォームへの需要が高まる一方、多言語対応の自然言語処理ツールが大陸全体の人材不足を補っています。クラウドアーキテクチャは、企業がスケーラビリティ、サイバーレジリエンス、リモートコラボレーション機能を重視するなか、オンプレミスインフラを凌駕しています。確立されたソフトウェアベンダーと新興AIスペシャリストが地域データセンターの展開および現地コンプライアンス認証の取得を進めるなか、競争の激しさは中程度にとどまっています。
主要レポートのポイント
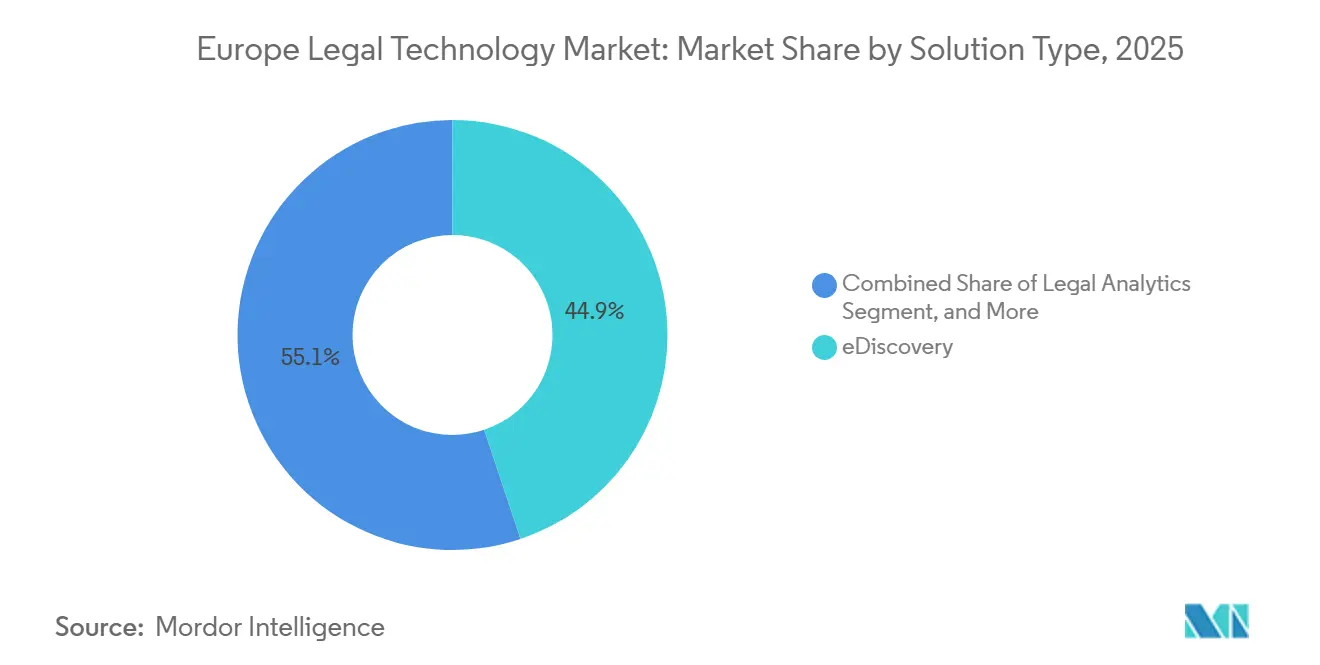
- ソリューションタイプ別では、eディスカバリーが2025年44.87%のシェアでヨーロッパ リーガルテクノロジー市場をリードし、コントラクトライフサイクルマネジメントが2031年にかけて11.89%の最高CAGRを記録しました。
- デプロイメントモデル別では、クラウドが2025年のヨーロッパ リーガルテクノロジー市場の64.92%を占め、ハイブリッドアーキテクチャは2031年にかけて10.93%のCAGRを達成すると予測されています。
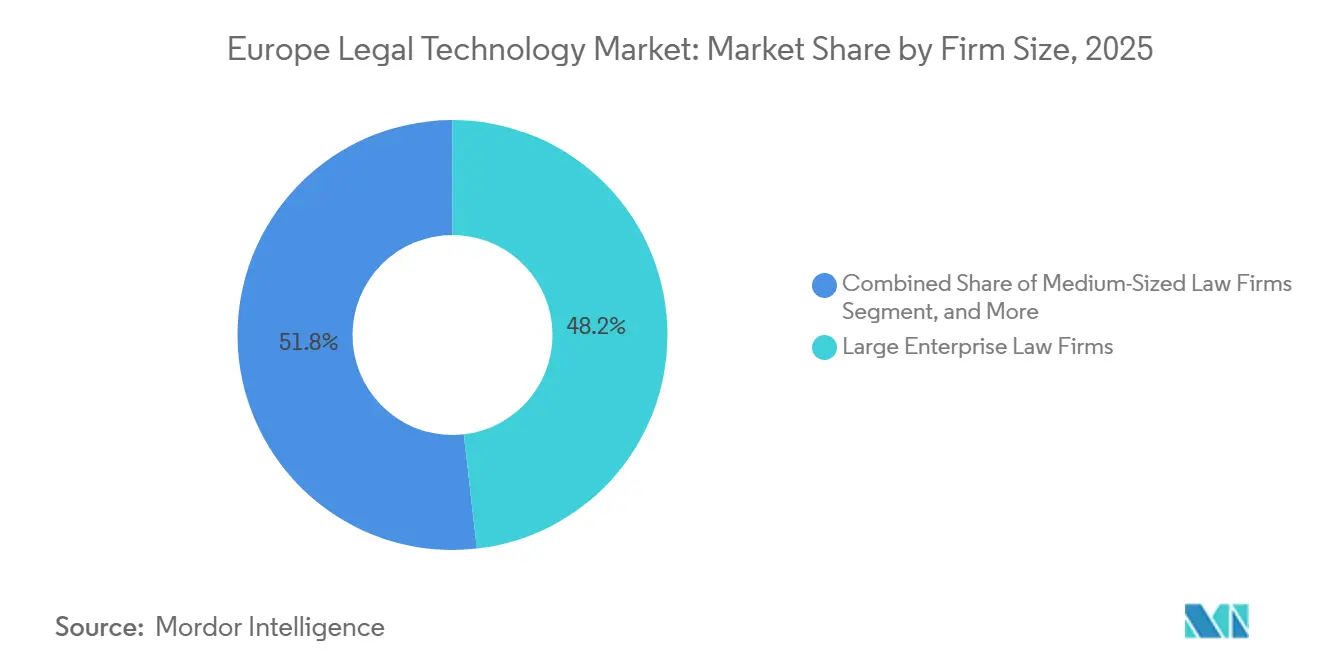
- 企業規模別では、大規模法律事務所が2025年に48.19%の収益シェアを保持し、小規模事務所は2031年にかけて最高のCAGRである11.17%で拡大しています。
- エンドユーザー別では、法律事務所が2025年のヨーロッパ リーガルテクノロジー市場規模の53.67%を占め、企業内法務部門は2031年にかけて11.37%のCAGR見通しを示すと予測されています。
- 地域別では、イギリスが2025年のヨーロッパ リーガルテクノロジー市場シェアの29.76%を獲得し、北欧諸国は2031年にかけて11.71%のCAGRを示すと予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| デジタル法律文書の量の増加 | +2.1% | イギリス、ドイツ、フランス | 中期(2〜4年) |
| 法律事務所におけるオートメーション需要の増加 | +2.8% | 西ヨーロッパ | 短期(2年以内) |
| クラウドベースソリューションの採用拡大 | +2.3% | 北欧諸国、イギリス | 中期(2〜4年) |
| クロスボーダーデータ転送ニーズの急増 | +1.9% | EU全域 | 長期(4年以上) |
| AIプロジェクトへの欧州委員会の資金提供 | +1.2% | ドイツ、フランス、オランダ | 長期(4年以上) |
| 多言語人材不足による自然言語処理の加速 | +1.4% | 中央・東ヨーロッパ、北欧諸国 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
法律事務所におけるオートメーション需要の増加
ヨーロッパの法律事務所はAI対応のドキュメントレビューを活用しており、平均処理時間を60〜70%短縮しています。ロンドンおよびフランクフルトの主要事務所は自動デューデリジェンスツールに投資し、中堅事務所はクラウドベースの業務管理スイートを採用して競争力を維持しています。[1]ヨーロッパ法律テクノロジー協会は、調査対象事務所の78%が2026年までに新たなオートメーション予算を計画していると指摘しています。報酬圧力、若手人材コスト、および厳格なコンプライアンス監査が一貫した投資モメンタムを促進しています。
クラウドベースソリューションの採用拡大
クラウド普及率は2024年に北欧の法律事務所の73%に達し、アウトソーシングリスクの保護措置を明確化した欧州銀行監督機構のガイダンスによって推進されました。[2]Microsoft AzureおよびAmazon Web ServicesはGDPR要件を満たすデータレジデンシーゾーンを提供しています。サブスクリプションモデルは初期資本支出を約45%削減し、小規模事務所がかつては大規模事務所に限定されていた高度なアナリティクスを取得できるようにしています。
クロスボーダーデータ転送ニーズの急増
シュレムスII判決は補足的な転送評価を義務付け、RelativityやiManageなどのベンダーが専用のEUクラウドフットプリントを立ち上げるきっかけとなりました。[3]多国籍M&Aワークフローは詳細なデータマッピングモジュールを必要とし、標準契約条項を組み込みリアルタイムリスクスコアリングを提供する専門プラットフォームの採用を促進しています。
多言語人材不足による自然言語処理ツールの加速
EU政策立案者は、法律サービスの単一市場における障壁として言語の壁を特定しています。AIベンダーは、ドイツ語、フランス語、イタリア語、スラブ語系言語を統合ワークスペースで処理する翻訳対応アナリティクスで対応しています。中央・東ヨーロッパの事務所はこれらのツールを活用して外部言語顧問なしにクロスボーダー取引に参入し、平均翻訳コストを30%削減しています。
制約の影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 厳格なデータプライバシー規制 | -1.8% | ドイツ、フランス、EU全域 | 長期(4年以上) |
| 中小企業向けの高い初期導入コスト | -1.4% | 南ヨーロッパおよび東ヨーロッパ | 中期(2〜4年) |
| 手続き基準の断片化 | -1.1% | 27加盟国 | 長期(4年以上) |
| 保守的な弁護士会文化 | -0.9% | イタリア、スペイン | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
GDPRに基づく厳格なデータプライバシー規制
データ保護当局は2024年に法的主体に対して120万EUR(136万USD)の罰金を科し、不十分な保護措置を指摘しました。ドイツおよびフランスの規制当局はAIアナリティクスに対する明示的な同意を優先しており、これにより導入サイクルが最大12ヶ月延長される可能性があります。ベンダーはプライバシーバイデザインフレームワークおよびISO 27001認証で対応していますが、コンプライアンスコストがエンドユーザーのサブスクリプション価格を押し上げています。
中小企業向けの高い初期導入コスト
包括的なスイートは初期費用として5万〜15万EUR(5万6,500〜16万9,500USD)を必要とする場合があり、小規模事務所の導入を妨げる可能性があります。南ヨーロッパおよび東ヨーロッパの事務所は低金利融資へのアクセスが不足していることが多く、社内ITの専門知識の限界が統合費用を増加させています。クラウドサブスクリプションは資本支出を削減しますが、トレーニングおよびデータ移行は依然として重大な隠れたコストとなっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ソリューションタイプ別:
eディスカバリーが優位を保ちながら契約管理が加速eディスカバリーソリューションは2025年のヨーロッパ リーガルテクノロジー市場において44.87%の市場シェアを保持しており、金融サービスおよびライフサイエンス分野における訴訟の増加を反映しています。自動レビュー、予測コーディング、および現地化されたデータセンターが、ドイツ、フランス、イギリス全体でベンダーのポジショニングを強化しています。コントラクトライフサイクルマネジメントは、サプライチェーンの混乱を背景に調達チームがリアルタイムの義務追跡を追求するなか、高成長の11.89%のCAGRを達成すると予測されています。リーガルアナリティクスツールは、特に競争優位性を求めるマジックサークル法律事務所の間で、結果予測や価格戦略の策定に活用されつつあります。ドキュメントオートメーションプラットフォームは多言語テンプレートの生成を簡素化し、起草時間を約50%削減します。知的財産管理は電子機器およびバイオテクノロジー分野における特許出願件数の増加から恩恵を受け、コンプライアンススイートはESGおよびセクター固有の義務を対象としています。
成長の見通しは、進化する企業の優先事項と一致しています。企業はコントラクトソリューションをエンタープライズリソースプンニングシステムと統合し、ベンダー契約におけるリスクを特定・顕在化させています。eディスカバリーへの支出は、独占禁止法およびデータプライバシーに関する規制調査の拡大に伴い増加しています。モジュール間の緊密な統合がシングルペインのクライアント体験を支え、アナリティクスとドキュメント管理をバンドルするベンダーはプレミアム価格を実現しています。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能


デプロイメントモデル別:
クラウドソリューションが市場変革を牽引クラウドアーキテクチャは2025年のヨーロッパ リーガルテクノロジー市場規模の64.92%を占め、安全でスケーラブルなサービスへの堅調な投資を反映しています。北欧企業のクラウド導入率は平均73%に達しており、政府のデジタル化インセンティブと信頼性の高いブロードバンドによって促進されています。欧州銀行監督機構の最新ガイダンスは、機密性の高い法務ワークロードを承認済みのハイパースケールゾーンへ移行することを奨励しており、リモートホスティングへの信頼を高めています。多国籍企業が機密データセットをオンプレミスで保持しつつ、大量のディスカバリーやアナリティクスをクラウドにルーティングするハイブリッドパターンが台頭しています。
オンプレミスソリューションは、最大限のデータ管理を義務付ける防衛およびライフサイエンス分野において引き続き存在感を示していますが、費用対効果の分析はマネージドサービスを支持する方向に傾きつつあります。小規模事務所はサブスクリプションを通じて総所有コストを40〜50%削減でき、継続的なアップデートにより進化するデータ保護規則への準拠が確保されます。ベンダーは、地域内のディザスタリカバリノード、暗号化キーの所有権オプション、およびゼロトラストアーキテクチャによって差別化を図っています。
企業規模別:
小規模事務所が成長リーダーとして台頭大規模事務所は2025年の収益の48.19%を生み出しており、広範なクロスボーダー案件と統合エコシステムへの投資能力を反映しています。ワークフロー、アナリテクス、クライアントポータルを組み合わせたエンタープライズスイートの年間支出は、通常50万ユーロから200万ユーロ(56.5万 米ドルから226万 米ドル)の範囲となっています。ヨーロッパ リーガルテクノロジー市場は小規模事務所においてより速く拡大しており、SaaSが参入障壁を下げることで2031年にかけて11.17%のCAGRが予測されています。家族法、倒産、不動産などのニッチな分野に特化したサブスクリプションバンドルにより、大規模競合他社との対等な競争が可能となっています。
中規模事務所は選択的な導入を維持しており、知的財産のドケッティングや規制変更のモニタリングなどのニッチな機能を重視しています。職業賠償責任保険会社は、文書化されたサイバーセキュリティ態勢に基づく保険料割引を提供するケースが増えており、小規模な法律事務所でさえ認定クラウドプラットフォームの採用を促されています。地域のリセラーおよびマネージドサービスプロバイダーは、バンドルされたオンボーディング、トレーニング、ヘルプデスクサポートを提供することで重要な役割を果たしていす。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
企業内法務部門が採用を加速法律事務所は2025年のヨーロッパ リーガルテクノロジー市場規模の53.67%を占めていましたが、社内法務チームが最速の11.37%のCAGRを達成しました。取締役会は顧問弁護士に外部費用の抑制を求めており、セルフサービスの契約交渉、電子請求、案件アナリティクスへの投資を促進しています。統合ダッシュボードは、ワークロードとコストパフォーマンスのリアルタイムの可視性を提供します。政府機関はケースファイルおよび情報公開ワークフローのデジタル化を進めていますが、調達ガバナンスが購買サイクルを長引かせる場合があります。
代替リーガルサービスプロバイダーは、堅牢なテクノロジースタックを活用して固定料金のドキュメントレビューおよび規制ギャップ分析を提供しています。多国籍企業の法務顧問は、ピーク時のデューデリジェンス期間における柔軟キャパシティバッファーとして代替リーガルサービスプロバイダーを活用しています。ベンダーのロードマップは、エンタープライズリソースプランニング、リスク、コンプライアンス環境とのシームレスな統合を促進するAPIをますます組み込んでおり、企業機能全体でのデータ継続性を確保しています。
地域分析
イギリス法律テクノロジー市場
イギリスは2025年のヨーロッパ リーガルテクノロジー市場において29.76%のシェアでリードしました。ロンドンはグローバル法律事務所の密集したクラスターを擁し、規制当局が承認したサンドボックス(イングランド・ウェールズ法曹協会)を通じてテクノロジーパイロットを誘致しています。ブレグジットに伴う規制の乖離が、特に契約管理およびクロスボーダー訴訟支援において、二重の規制体制を管理できるプラットフォームへの需要を高めています。歴史的な成長は、企業が国際的な案件を競い合うなか、2026年から2031年にかけて8.2%のCAGRから加速しました。
ドイツおよびフランス法律テクノロジー市場
ドイツは大陸最大の貢献国として位置づけられており、高度な知的財産およびコンプライアンス・スイートを必要とする輸出志向の製造業、自動車産業、製薬セクターがその原動力となっている。連邦裁判所のデジタル化推進施策が、電子申請および仮想審問プラットフォームへの支出を促進している。フランスはパリを拠点とする国際的な法律事務所の間で着実な普及が続いているが、保守的な職業文化と厳格なデータ保護の解釈が導入サイクルを長期化させている。
ヨーロッパのより広範な市場
北欧諸国は、高度な国家インフラと公共部門のデジタルアジェンダを背景に、11.71%のCAGRで最高の予測成長率を記録する見込まれています。中央・東ヨーロッパでは、EU収斂がクロスボーダーの合併・買収(M&A)および規制申請向けテクノロジーの採用を促進するなか、投資が増加しています。ポーランドとチェコ共和国は、欧州投資銀行プログラムの支援を受け、地域のSaaS普及をリードしています。イタリアとスペインはコスト意識の高い市場であり続けていますが、若い専門家がクライアントの応答性を高めるためにクラウドファーストツールを積極的に推進しています。オランダは、アムステルダムがヨーロッパのテクノロジーハブとしての役割を担い、現地ベンダーが大陸全体にAIソリューションを輸出することで恩恵を受けています。
競争環境
競争ダイナミクスは中程度に断片化した状態を維持しています。Relativity、Luminance Technologies、およびiManageがeディスカバリーおよびドキュメント管理セグメントを牽引し、それぞれISO 27001認証を受けたEUデータセンターを運営しています。数十の新興ベンダーが契約ライフサイクル管理および法律アナリティクスのニッチ市場を対象に、AI駆動の条項抽出、リスクスコアリング、および予測結果モデリングを提供しています。差別化は複数のヨーロッパ言語にわたる自然言語処理の精度、目に見える投資収益率、および実証可能なGDPRコンプライアンスにかかっています。
地域拡大戦略は現地化されたホスティングと弁護士会とのパートナーシップに焦点を当てています。例えば、Relativityはデータ主権の義務に対応するため2024年にアムステルダムとフランクフルトに施設を開設し、iManageはAzure AIサービスを統合してプラットフォーム上のアナリティクスを強化しました。Anaquaなどの知的財産に特化したプラットフォームは、ワークフローを欧州特許庁のプロセスに合わせることでヨーロッパでのリーチを拡大しています。小規模および中規模の法律事務所の間では、手頃で使いやすいSaaSソリューションが依然として不足しており、競争上の空白が残っています。
大手プロバイダーがニッチ機能の市場投入時間を短縮するために特化型スタートアップを買収するにつれ、ベンダーの統合が進む可能性があります。2024年10月のContractPodによるLegalMindの買収はこのトレンドを示しています。価格レバーには使用量ベースの請求と事務所の成長に合わせてスケールするモジュール式アドオンが含まれます。プラットフォームが請求、案件管理、およびナレッジベースを単一のユーザーインターフェースで相互接続する場合、顧客の粘着性が高まります。
ヨーロッパ法律テクノロジー産業リーダー
-
Relativity ODA LLC
-
Luminance Technologies Ltd.
-
iManage LLC
-
Everlaw Inc.
-
ContractPod Technologies Limited
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパ リーガルテクノロジー市場
- Relativity ODA LLC
- Luminance Technologies Ltd.
- iManage LLC
- Everlaw Inc.
- ContractPod Technologies Limited
- Kira Inc.
- Onit Inc.
- CS Disco Inc.
- Litera Microsystems LLC
- Anaqua Inc.
- Themis Solutions Inc. (Clio)
- HighQ Solutions Limited
- Legatics Limited
- DocuSign Inc.
- Wolters Kluwer N.V.
- LexisNexis Legal and Professional (RELX PLC)
- Axiom Global Inc.
- Brightflag Holdings Limited
- ROSS Intelligence Inc.
- Everchron Inc.

Recent Industry Developments in ヨーロッパ リーガルテクノロジー市場
- 2025年11月:欧州委員会は、多言語規制コンプライアンスオートメーションに焦点を当てたプロジェクトを優先し、2028年まで司法AIサンドボックス基金を1億5,000万EUR(1億6,800万USD)延長することを提案しました。
- 2025年9月:iManageはISO 27001およびENS高レベルセキュリティ基準の認証を受けたミラノデータセンターを開設し、イタリアおよび南ヨーロッパのクライアント向けの国内ホスティングオプションを強化しました。
- 2025年6月:Luminanceはポートフォリオ全体にアラビア語および北欧語モジュールを展開し、中東および北ヨーロッパの取引を管理する事務所のクロスボーダーデューデリジェンスワークフローを可能にしました。
- 2025年3月:Relativityはフランスの契約アナリティクススタートアップPredictaLexを6,200万EUR(6,940万USD)で買収し、大陸法管轄向けの多言語AI機能を拡充しました。


ヨーロッパ法律テクノロジー市場レポートの範囲
| eディスカバリー |
| 契約ライフサイクル管理 |
| 業務管理 |
| 法律アナリティクス |
| ドキュメントオートメーション |
| 知的財産管理 |
| コンプライアンス管理 |
| その他のソリューションタイプ |
| オンプレミス |
| クラウド |
| 大企業法律事務所 |
| 中規模法律事務所 |
| 小規模法律事務所 |
| 法律事務所 |
| 企業内法務部門 |
| 政府機関 |
| 代替法律サービスプロバイダー |
| イギリス |
| ドイツ |
| フランス |
| イタリア |
| スペイン |
| オランダ |
| 北欧諸国 |
| 中央・東ヨーロッパ |
| その他のヨーロッパ |
| ソリューションタイプ別 | eディスカバリー |
| 契約ライフサイクル管理 | |
| 業務管理 | |
| 法律アナリティクス | |
| ドキュメントオートメーション | |
| 知的財産管理 | |
| コンプライアンス管理 | |
| その他のソリューションタイプ | |
| デプロイメントモデル別 | オンプレミス |
| クラウド | |
| 企業規模別 | 大企業法律事務所 |
| 中規模法律事務所 | |
| 小規模法律事務所 | |
| エンドユーザー別 | 法律事務所 |
| 企業内法務部門 | |
| 政府機関 | |
| 代替法律サービスプロバイダー | |
| 地域別 | イギリス |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| オランダ | |
| 北欧諸国 | |
| 中央・東ヨーロッパ | |
| その他のヨーロッパ |


レポートで回答される主要な質問
2025年のヨーロッパ法律テクノロジー市場の規模はどのくらいですか?
評価額は6.17 ビリオン 米ドルであり、2031年までに11.42 ビリオン 米ドルに成長すると予測されています。
法律テクノロジーに最も多く支出しているヨーロッパの国はどこですか?
イギリスがロンドンのグローバル法律事務所とテクノロジーパイロットの集積により29.76%の市場シェアでトップです。
ヨーロッパ法律テクノロジー市場シェアで最も高いソリューションタイプは何ですか?
eディスカバリーは2025年に44.87%のシェアでトップの地位を占めています。
企業内法務部門がテクノロジー予算を増加させているのはなぜですか?
取締役会はコスト管理と可視性の強化を求めており、社内チームが外部顧問費用を削減する統合された契約、コンプライアンス、および訴訟プラットフォームを導入するよう促しています。
GDPRはテクノロジーの導入をどのように形成していますか?
厳格なプライバシー執行が導入タイムラインを長引かせ、プライバシーバイデザインアーキテクチャおよびEUデータセンターホスティングの採用を促進しています。
小規模法律事務所の成長率はどのくらいですか?
小規模事務所は、手頃なSaaSモデルに支えられ、2031年にかけて11.17%のCAGRでテクノロジー支出を拡大しています。


 お客様のデータは安全であり、販売や共有は一切行われません。
