
ヨーロッパグルカゴン様ペプチド-1アゴニスト市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 4.41 十億米ドル |
| 市場規模 (2027) | 4.67 十億米ドル |
| 市場規模 (2032) | 6.20 十億米ドル |
| 成長率 (2027 - 2032) | 5.84 % |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパグルカゴン様ペプチド-1アゴニスト市場分析
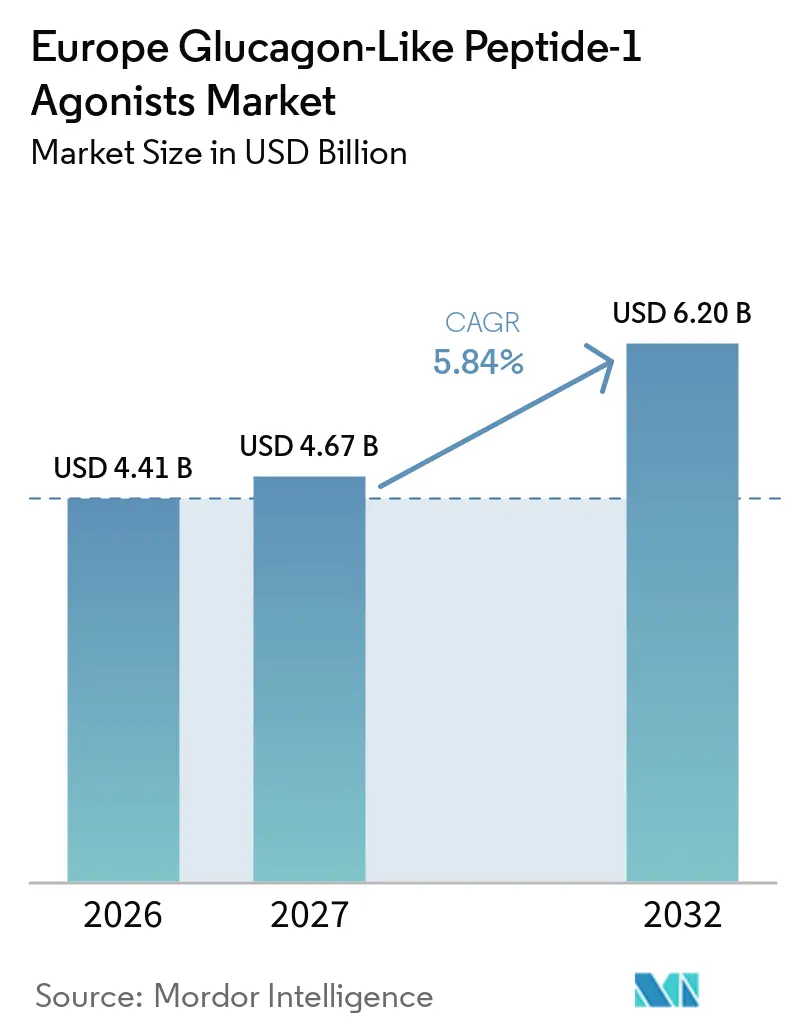
ヨーロッパ グルカゴン様ペプチド-1 アゴニスト市場規模は、2026年の44.1億米ドルから2027年には46.7億米ドルに拡大し、2027年から2032年にかけてCAGR 5.84%で成長して2032年までに62.0億米ドルに達する見込みです。
市場は主に新薬の上市によって成長しています。ヨーロッパでは約5,700万人の成人が糖尿病を抱えており、この数は2026年までに7,500万人に達すると予測されており、ヨーロッパの総人口の約10%を占めることになります。ヨーロッパの糖尿病への支出は医療費総額の9%を占めています。糖尿病への支出はヨーロッパ各国間で大きく異なり、マケドニア共和国の1人当たり312ユーロから、ノルウェーの1人当たり6,896ユーロまでの幅があります。同様に、有病率もヨーロッパ全域で大きく異なり、アルバニアの2.8%からポルトガルの9.8%まで及んでいます。高所得国では、糖尿病は心血管疾患、失明、腎不全、および下肢切断の主要な原因の一つとなっています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
デュラグルチドセグメントは現在、ヨーロッパグルカゴン様ペプチド-1アゴニスト市場において最高の市場シェアを占めています
デュラグルチドセグメントは、現在のヨーロッパ グルカゴン様ペプチド-1 アゴニスト市場において最大のシェアを占めており、予測期間中に約8.3%のCAGRを記録する見込みです。
ヨーロッパ GLP-1 アゴニスト市場は、特に血糖コントロールと有意な体重減少の両方を必要とする患者を中心に、インクレチンベース療法への急速なシフトから恩恵を受けています。専門的な糖尿病・肥満クリニックにおける高有効性 GLP-1 製品の使用増加と、心血管系への有益性に対する認識の高まりが相まって、ヨーロッパ主要国における治療の普及が加速し、場成長を支えています。
GLP1RA(GLP-1受容体アゴニスト)は国際的に利用可能であり、メトホルミンおよび生活習慣管理後に2型糖尿病の治療強化が必要な場合に推奨されます。ビルダグリプチンを除く他のすべての血糖降下療法と安全に併用できます。デュラグルチド(トルリシティ)は週1回皮下投与のGLP1RAであり、HbA1cを低下させるとともに、体重減少および心腎保護の追加効果をもたらします。デュラグルチドによる治療により、多くの患者がインスリンやスルホニル尿素薬を使用せずに目標HbA1cを達成・維持でき、それに伴う低血糖リスクを排除できます。GLP1RAは、心不全や腎疾患以外の脳血管疾患が主体の場合、SGLT2阻害薬よりも大きな体重減少をもたらし、推奨されます。
政府および企業は、より良い糖尿病管理に向けて取り組んでいます。例えば、国家サービスフレームワーク(NSF)プログラムは、サービスの質を向上させ、ケアのばらつきに対処するための国家基準を設定することでサービスを改善しています。英国ヘルステック産業協会(ABHI)は糖尿病部門を立ち上げ、糖尿病テクノジー企業が初の専門フォーラムとして協力できる場を提供しています。こうした取り組みが市場成長の拡大に寄与しています。
ドイツは予測期間中、ヨーロッパグルカゴン様ペプチド-1アゴニスト市場において最高のCAGRを記録すると予測されています
ドイツは、予測期間中にヨーロッパ グルカゴン様ペプチド-1 アゴニスト市場において約8.8%と最も高いCAGRを記録する見込みです。
ドイツ糖尿病センター(DDZ)によると、ドイツでは約850万人が糖尿病に罹患しています。ドイツにおける2型糖尿病患者数は今後20年間にわたり増加し続ける見込みです。糖尿病はドイツ全土の医療システムにとって重大な健康問題であり、驚異的な課題の一つです。ドイツ成人人口における既知の1型および2型糖尿病の有病率は非常に高く、多くの患者がまだ診断されていない状況にあります。高齢化と不健康な生活習慣により、2型糖尿病の有病率は今後数年間にわたり着実に増加する見込みです。適切なモニタリング、危険因子の管理、積極的なセルフマネジメンを含む高品質なケアが、ドイツの2型糖尿病患者における合併症予防の重要な要因です。
疾患の罹患率・有病率の増加および進行性の性質が、糖尿病患者に追加の治療選択肢を提供する新薬の開発を促進しています。糖尿病患者の一次療法として使用される非インスリン治療薬は、現在、抗糖尿病薬市場の売上の半分以上を占めています。ドイツの法律は、公的保険プランに対して自己負担医療費の上限設定とインスリンを含むすべての医学的に必要な治療の補償を義務付けています。ドイツは先進的な医療施設を有する先進国の一つです。さらに、償還・価格政策が高度に規制されており、これが市場を牽引しています。
多くの新製品の展開、技術進歩における国際的な研究協力の増加、および人々の糖尿病に対する意識の高まりは、ドイツ糖尿病薬市場のプレイヤーにとっての市場機会の一部です。
競合環境
ヨーロッパグルカゴン様ペプチド-1アゴニスト市場は集約型であり、Eli Lilly、Sanofi、Novo Nordisk、AstraZenecaなどの主要メーカーが同地域でプレゼンスを有しています。
ヨーロッパグルカゴン様ペプチド-1アゴニスト産業リーダー
-
Novo Nordisk
-
AstraZeneca
-
Eli Lilly and Company
-
Sanofi
-
ファイザー
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパ グルカゴン様ペプド-1 アゴニスト市場 このレポートでカバーされる企業
- Novo Nordisk
- AstraZeneca
- Eli Lilly and Company
- Sanofi
- Biocon
- Novartis
市場機会と将来展望
EU加盟国全体で続くGLP-1受容体作動薬の供給不足は、EMA主導の医薬品供給不足運営グループの提言を通じて対応が進められており、欧州内でのサプライチェーンの現地化と追加生産能力確保の余地を生み出している。この機会は現在、製造投資によって後押しされており、ノボ ノルディスクが2026年3月にアイルランド・アスロンで発表した4億3,200万ユーロの拡張投資(経口GLP-1治療薬の生産能力増強を目的)や、イーライリリーが2025年11月に発表したオランダ・カトウェイクでの30億米ドル規模の製造施設建設計画(経口GLP-1受容体作動薬オルフォルグリプロンを含む経口医薬品を対象)が挙げられる。
アクセスモデルも、注射剤のみのレジメンから経口オプションへと拡大しつつあり、これは糖尿病および体重管理領域における処方の持続性や処方傾向の変化を促している。2026年5月、EMAのCHMPは体重管理を目的としたWegovy経口錠の承認を推奨する肯定的見解を採択し、セマグルチド、デュラグルチド、その他のGLP-1RAクラス全体にわたるライフサイクルマネジメントの機会を拡大した。各企業が欧州における経口固形製剤能力(打錠、自動化、分析管理を含む)を拡大し、規制当局が供給不足の緩和策を協調的に進める中、調達に関する議論やポートフォリオ戦略では、需要の高いGLP-1治療薬の欧州内供給確保がますます重視されるようになっている。
最近の産業開発事情 ヨーロッパ グルカゴン様ペプド-1 アゴニスト市場
- 2026年6月:ノボ ノルディスクは、チェコ共和国イェヴァニーの生産施設が稼働を開始したことを確認した。同施設は、糖尿病および肥満治療薬に使用される部材を製造するため、80億チェココルナ超の投資が行われている。この稼働開始により、地域の産業能力が拡大し、欧州全体で需要の高いGLP-1関連製品ポートフォリオの供給耐性が強化される。
- 2025年11月:イーライリリーは、オランダ・カトウェイク(ライデン・バイオサイエンスパーク)に、経口GLP-1受容体作動薬オルフォルグリプロンを含む経口医薬品を製造するための30億米ドル規模の新たな製造施設を建設する計画を発表した。このプロジェクトは、欧州における経口製剤能力の拡大と、注射剤サプライチェーンを超えた展開への転換を示している。
- 2024年12月:ノボ ノルディスクは、デンマーク・オーデンセに新たな生産施設を建設するため85億デンマーククローネの投資を発表した。完成は2027年を予定している。この拡張は、需要増加を背景とした糖尿病・肥満治療薬の製造スループット向上に向けた、継続的な資本投下を示している。
ヨーロッパ グルカゴン様ペプド-1 アゴニスト市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、ヨーッパ全域で販売・使用される処方 GLP-1 受容体アゴニスト医薬品から生じる収益として定義され、療法レベルで測定され、調査期間中の米ドル価値で把握されます。
対象除外範囲:GLP-1 以外の糖尿病薬、注射または監視のためのデバイス、および処方箋不要の体重管理製品は除外します。
セグメンテーション概要
- 薬剤
- エキセナチド
- バイエッタ
- バイデュリオン
- リラグルチド
- ビクトーザ
- リキシセナチド
- リキスミア
- デュラグルチド
- トルリシティ
- セマグルチド
- オゼンピック
- エキセナチド
- 地域
- ドイツ
- スペイン
- イタリア
- フランス
- イギリス
- ロシア
- その他のヨーロッパ
データソース、市場規模算定および検証
デスクリサーチ
デスクワークは、数値をモデル化する前に、ヨーロッパにおける治療患者プールと療法環境をマッピングすることから始まります。世界保健機関、OECD 保健統計、ユーロスタット、欧州医薬品庁などの公衆衛生・統計情報源を参照し、国別の有病率、診断、および治療実態のシグナルを把握します。
デスクフェーズは、国家保健省の刊行物、国家償還・医療技術評価機関、臨床ガイドライングループ、および GLP-1 療法の投与量と切り替えパターンをまとめた査読済み学術誌などの情報源を用いてさらに拡張されます。また、製品の入手可能性、添付文書の更新、および主要な供給制約を把握するために年次報告書、投資家向けプレゼンテーションプレスリリースも精査し、収益の方向性とパイプラインのタイミングのクロスチェックのために有料の企業財務データおよび特許データベースを選択的に活用します。このリストは網羅的なものではなく、データ収集、前提条件の検証、および未解決の疑問点の明確化のために他の多くの公開情報源も参照しました。
一次インタビューおよびサーベイ
一次調査は、デスクの前提条件を検証し、特に実際の普及状況、償還上の摩擦、およびブランドレベルの数量構成など、公開文書からは読み取りにくいギャップを埋めるために活用されました。バリューチェーン全体のステークホルダー(臨床医、病院・小売薬局の担当者、支払者、流通側の専門家を含む)と対話し、ヨーロッパ主要市場およびその他の地域をバランスよくカバーしました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:31% | 最高経営幹部(CXO):18% |
| 中位層:51% | 部門・ユニットリーダー:36% |
| 中小規模プレイヤー:18% | マネージャー:46% |
市場規模算定と予測
規模算定はトップダウンの患者ベース需要プールを用いて構築されており、診断済み2型糖尿病の有病率と治療強度を GLP-1 療法の数量に変換し、収益に換算します。最終合計を確定する前に、サンプリングした国別ブランド数量チェックや平均販売価格×数量のロジックなど、選択的なボトムアップ近似値を用い、方向性が需要シグナルと一致しない場合は調整を行います。
モデルは、糖尿病の有病率と成長、注射剤を使用する治療患者のシェア、療法別の平均投与量と継続率、国レベルの償還範囲、および関連する場合の標準価格から純価格への典型的な動向など、説明・追跡可能な実用的なインプットを使用します。ヨーロッパは均一な市場ではないため、前提条件は国レベルで設定してから集計し、欠損データポイントは類似国のプロキシとインタビューフィードバックによる再確認で対処します。
予測については、シナリオ分析を使用します。普及は償還の決定、適応症の拡大、および供給の継続性によって形成されるため、スムーズな時系列が示唆するよりも速く変化する可能性があるためです。ベースースは、一次調査のインサイトで検証された予想される上市タイミングと普及曲線を使用し、アクセスと価格設定の妥当な変化に対して感度範囲をテストします。
データ検証と更新サイクル
モデルのアウトプットは複数のチェックを通じて検証されるため、最終数値は単一のデータストリームに依存しません。治療患者一人当たりの推定収益、国間の普及パターン、および前年比成長率を独立したシグナルと比較し、大きな乖離があれば承認前に基礎となる前提条件に立ち返って精査します。
数値、単位換算、および国別集計ロジックを確認するために第二のアナリストによるレビューを実施し、インタビューフィードバックがデスクの内容と矛盾する場合はフォローアップのアウトリーチを行います。レポートは年次で更新され、主要な償還の変更、供給の混乱、または添付文書の変更などの重要なイベントが発生した場合は中間更新を行い、最新の利用可能な情報を反映するために最終的な納品前の確認を完了します。
Mordor Intelligence のヨーロッパ グルカゴン様ペプチド-1 アゴニスト市場規模と他の公表推計値との比較
ヨーロッパ GLP-1 アゴニストの公表市場規模は、一見同じテーマに見えても大きく異なる場合があります。その差異は通常、市場の一部として何がカウントされるか、基準年として選択された年、および価格と普及がどのように推移すると仮定されるかに起因します。
この市場における主要なギャップ要因は、肥満に焦点を当てた使用が糖尿病と並んで含まれているかどうか、新しい二重作用療法が同じカテゴリーにカウントされているかどうか、および合計がリスト価格を反映しているかリベート後の純実現価格を反映しているかどうかです。通貨換算のタイミングと、アクセスの変化がモデルにどれだけ迅速に反映されるかも重要です。大国における単一の償還更新が地域合計を大きく左右する可能性があるためです。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 44.1億米ドル(2026年) | |
| 業界専門誌 A | 70.9億米ドル(2024年) | この数値は、2型糖尿病と並んで肥満治療が含まれた形で提示されており、厳密な GLP-1 のみの範囲外にグープ化される可能性のある新しい分子も列挙されており、より狭い療法定義と比較して合計が高くなる可能性があります。 |
| 地域調査機関 B | 87.0億米ドル(2026年) | この推計は、より広範な心代謝適応症と幅広い製品プールに範囲を拡大しているようであり、より速い成長プロファイルはヨーロッパ全体でより積極的な普及と価格上昇の前提条件を示唆しています。 |
この表は明確な開きを示しており、Mordor Intelligence のモデルでは、対象ヨーロッパ諸国全体で2型糖尿病に使用される GLP-1 受容体アゴニストに限定してカウントしており、肥満主導の収益および隣接する心代謝適応症は合計から除外されています。範囲、価格基準、および更新タイミングが一致すると、残りの差異は単純な計算の違いではなく、普及速度とアクセスの前提条件に帰着させやすくなります。
レポートで回答される主要な質問
ヨーロッパグルカゴン様ペプチド-1アゴニスト市場の規模はどのくらいですか?
ヨーロッパ グルカゴン様ペプチド-1 アゴニスト市場規模は2027年に46.7億米ドルに達し、CAGR 5.84%で成長して2032年までに62.0億米ドルに達する見込みです。
ヨーロッパグルカゴン様ペプチド-1アゴニスト市場の現在の規模はどのくらいですか?
2026年、ヨーロッパグルカゴン様ペプチド-1アゴニスト市場規模は44億1,000万米ドルに達すると予測されています。
ヨーロッパグルカゴン様ペプチド-1アゴニスト市場の主要企業はどこですか?
Novo Nordisk、AstraZeneca、Eli Lilly and Company、Sanofiおよびファイザーがヨーロッパグルカゴン様ペプチド-1アゴニスト市場で事業を展開する主要企業です。
本ヨーロッパグルカゴン様ペプチド-1アゴニスト市場レポートはどの年を対象としており、2025年の市場規模はどのくらいでしたか?
2025年のヨーロッパ グルカゴン様ペプチド-1 アゴニスト市場規模は41.7億米ドルと推定されました。本レポートは、2021年、2022年、2023年、2024年のヨーロッパ グルカゴン様ペプチド-1(GLP-1)アゴニスト市場の過去の市場規模を網羅しています。また、2026年、2027年、2028年、2029年、2030年および2031年のヨーロッパ グルカゴン様ペプチド-1 アゴニスト市場規模の予測も提供しています。