
ヨーロッパ・エンプロイヤー・オブ・レコード市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
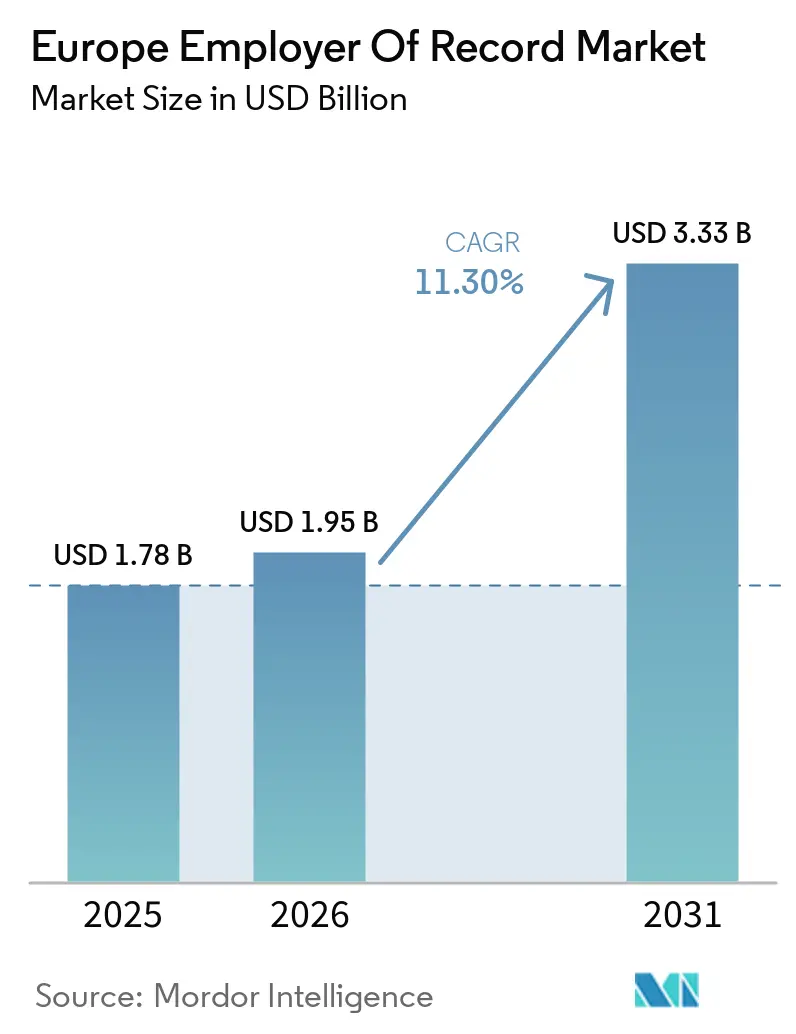
| 基準年の市場規模 (2025) | 1.78 十億米ドル |
| 市場規模 (2026) | 1.95 十億米ドル |
| 市場規模 (2031) | 3.33 十億米ドル |
| 成長率 (2026 - 2031) | 11.30 % |
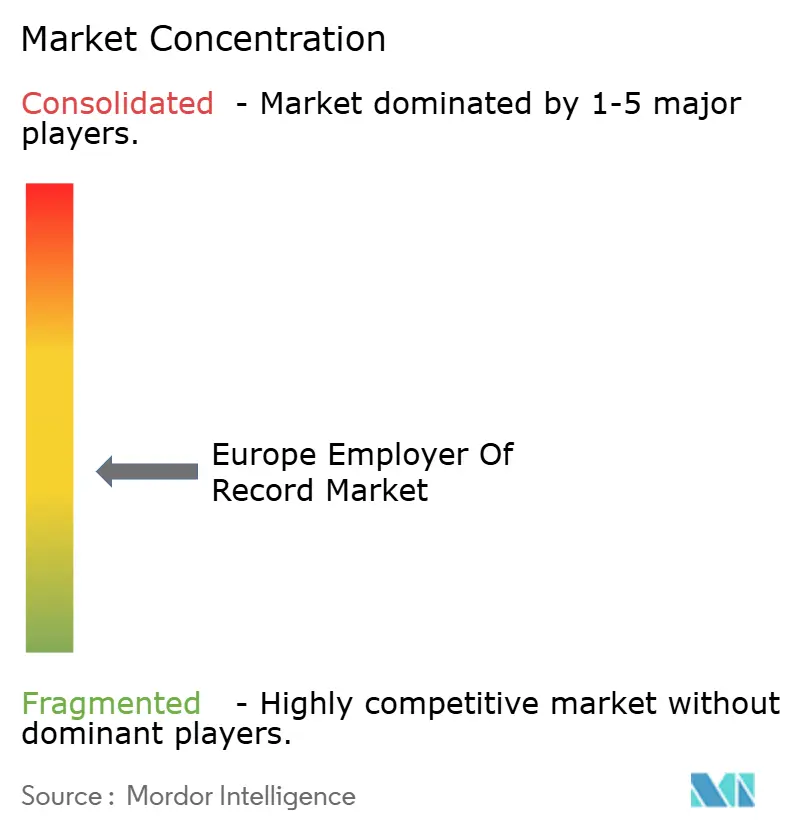
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパ・エンプロイヤー・オブ・レコード市場分析
ヨーロッパ・エンプロイヤー・オブ・レコード市場規模は、2025年に17億8,000万米ドル、2026年に19億5,000万米ドルと予測され、2031年までに33億3,000万米ドルに達し、2026年から2031年にかけて年平均成長率11.30%で成長する見込みです。ヨーロッパ・エンプロイヤー・オブ・レコード市場は、国境を越えた採用への持続的なシフトによって支えられており、企業は法人がすでに存在する場所ではなく、スキルが利用可能な場所で人材を採用するようになっています。欧州の27の独立した労働・給与計算・税務・雇用終了制は、少人数の拡大において直接的な法人設立を非効率にし続けており、採用規模が小さい場合でも外部委託雇用モデルの関連性を維持しています。複数の規制変更が同時に欧州を通過しているため、業務環境はよりコンプライアンス重視となっており、請負業者の誤分類、給与報告の失敗、給与計算エラーのコストが上昇しています。グローバルプラットフォーム、地域専門業者、テクノロジー主導の新規参入者が企業契約および迅速なオンボーディングと透明な価格設定を期待するミッドマーケット顧客をめぐってより直接的に競争するにつれ、競争圧力が高まっています。ヨーロッパ・エンプロイヤー・オブ・レコード市場はまた、企業が請負業者を従業員に転換し、中央・東欧により選択的に参入し、統合された給与計算・福利厚生・税務・コンプライアンスサポートにより高い価値を置くようになるにつれ、深化の余地があります。
主要レポートのポイント
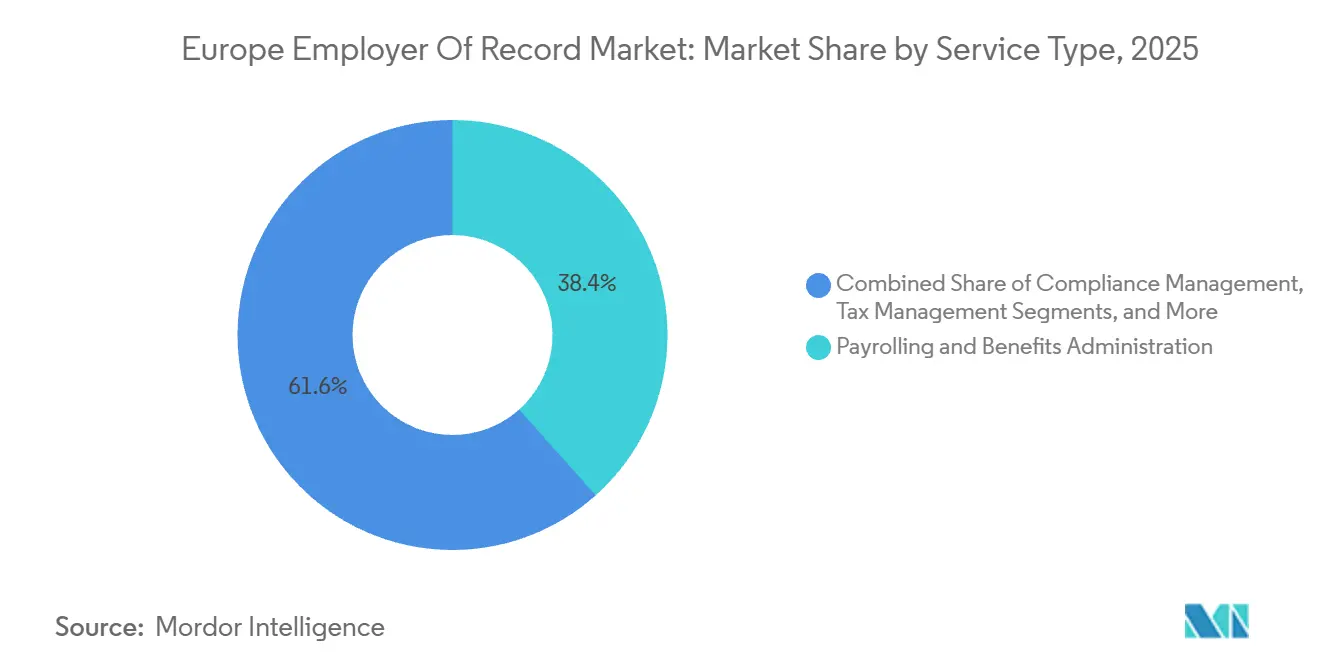
- サービスタイプ別では、給与計算・福利厚生管理が2025年のヨーロッパ・エンプロイヤー・オブ・レコード市場シェアの38.40%を占め、コンプライアンス管理は2031年にかけて年平均成長率13.20%で拡大する見込みです。
- 組織規模別では、大企業が2025年に67.80%のシェアを占め、中小企業は2031年にかけて年平均成長率13.80%で拡大する見込みです。
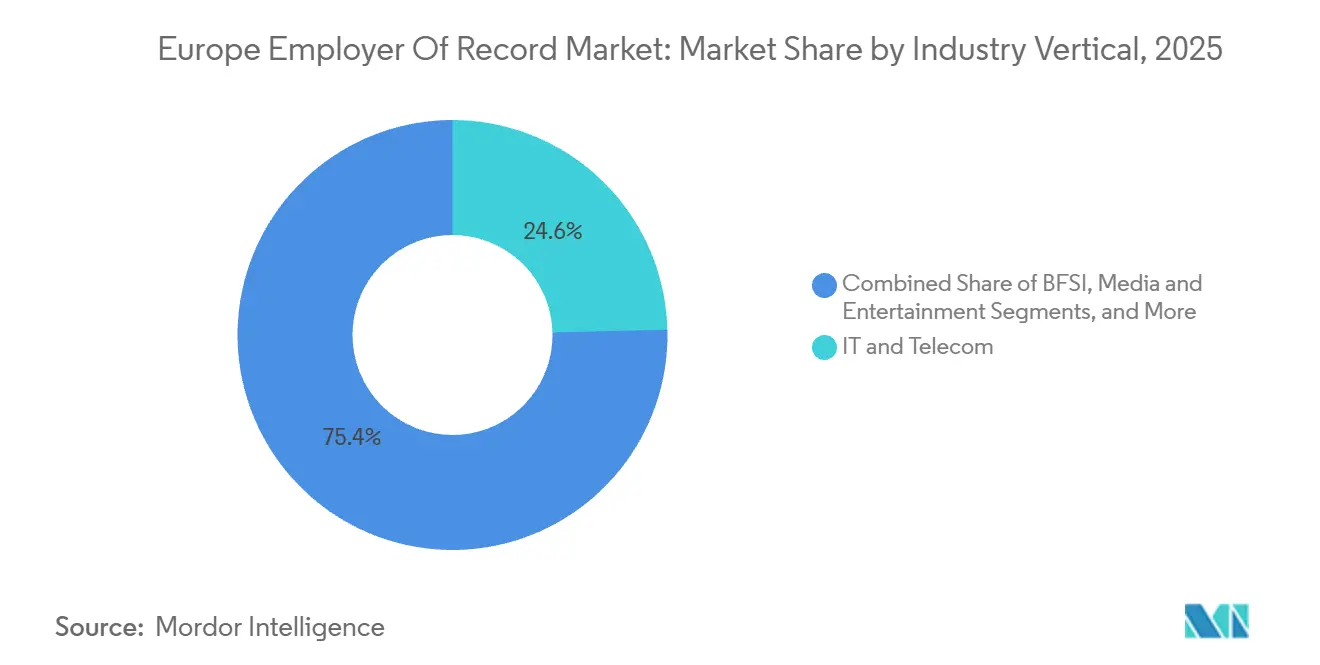
- 業種別では、ITおよび通信が2025年に24.60%のシェアを占め、ヘルスケアおよびライフサイエンスは2031年にかけて年平均成長率14.10%で成長する見込みです。
- ビジネスモデル別では、アグリゲーターモデルが2025年に61.70%のシェアを占め、完全自社所有インフラモデルは2031年にかけて年平均成長率14.40%で拡大する見込みです。
- 地域別では、英国が2025年のヨーロッパ・エンプロイヤー・オブ・レコード市場シェアの22.90%を占め、ドイツは2031年にかけて年平均成長率13.50%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 国境を越えたリモート採用の拡大 | +3.5% | 英国、ドイツ、オランダ、北欧諸国での集中的な成長を伴うグローバル | 短期(2年以内) |
| 複雑な欧州労働法コンプライアンス | +2.8% | EU全域、特にフランス、ドイツ、イタリア、スペイン | 中期(2〜4年) |
| 給与計算・福利厚生・税務管理に対する需要の増加 | +2.2% | 英国、ドイツ、フランスに集中したグローバル | 短期(2年以内) |
| EU賃金透明性指令への対応 | +1.8% | EU27加盟国、ベルギー、チェコ共和国、ポーランド、フィンランドの先行国 | 短期(2年以内) |
| 少人数拡大のためのエンティティ軽量型市場参入 | +1.2% | 中央・東欧の新興テクノロジー市場、スペイン、オランダに焦点を当てたグローバル | 中期(2〜4年) |
| 再分類厳格化後の請負業者から従業員への転換 | +0.8% | EU全域、オランダ、ドイツ、スペイン | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
国境を越えたリモート採用の拡大
国境を越えた採用は、人材需要と法人の所在地が実際的な形で一しなくなったため、ヨーロッパ・エンプロイヤー・オブ・レコード市場の最も明確な成長エンジンの一つであり続けています。欧州は2024年に主要なEORプラットフォームで処理された全新規採用の43%を占め、国境を越えた配置活動において最も多く採用された地域となりました。[1]英国は2025年に資金調達済みスタートアップの新規国際採用の12.2%を追跡し、目的地需要をリードし、ドイツが8.8%で続きました。ヨーロッパ・エンプロイヤー・オブ・レコード市場はまた、採用意図の変化からも恩恵を受けており、より多くの企業が労働コストの削減を追求するのではなく、AI、フィンテック、ライフサイエンスにおける希少な人材を確保するために国境を越えた雇用を活用するようになっています。少なくとも1億米ドルを調達したスタートアップは、最初の海外採用から18ヶ月以内に国際採用を開始する可能性が高く、主要な欧州労働市場全体でより深いコンプライアンスインフラを持つプロバイダーへのプレミアム需要を支えています。
複雑な欧州労働法コンプライアンス
ヨーロッパ・エンプロイヤー・オブ・レコード市場は、採用、解雇、給与計算、社会保障義務が統一されたフレームワークではなく依然として国内規則に従う、欧州の異常に断片化した労働法構造から引き続き支持を受けています。欧州産業円卓会議は、2025年の単一市場概要書において、労働および労働者派遣規則を持続的な国境を越えた障壁として特定し、欧州を国ごとに対応するコストを強調しました。実際には、雇用主はフランス、ドイツ、イタリア、スペイン、その他の主要市場において依然として異なる契約形式、団体協約義務、労働者保護規則に直面しており、単一の標準化された雇用設定の価値を制限しています。ドイツは2025年10月に、ドイツ国外で専ら勤務し、物理的にドイツに入国しない従業員はAÜGライセンス要件の対象外であることを明確にした連邦雇用庁の改訂ガイダンスによってこの変動性を示しました。ヨーロッパ・エンプロイヤー・オブ・レコード市場は、多国籍企業のHRチームがすべての管轄区域にわたる変化する解釈をリアルタイムで監視できないため、外部委託コンプライアンスが利便性から業務上の必要性に変わるこの種の規制動向から恩恵を受けています。
給与計算・福利厚生・税務管理に対する需要の増加
ヨーロッパ・エンプロイヤー・オブ・レコード市場はまた、同じ規制サイクルの中で複数の国にわたる給与計算管理がより困難になっているため拡大しています。ドイツの法定最低賃金は2026年1月1日から時給13.90ユーロ(15.70米ドル)に引き上げられ、アイルランドは自動加入年金を開始し、オランダは派遣労働者向けの新しい団体労働協約を推進しました。これらの重複する変更は、給与計算の正確性が固定された年次規則セットではなく継続的なローカル更新に依存するようになったため重要です。EORプロバイダーは源泉徴収税、雇用主拠出金計算、法定福利厚生管理、国固有の給与計算実行を引き受け、分散した人員を管理する財務・HRチームの受託者リスクを軽減します。ヨーロッパ・エンプロイヤー・オブ・レコード市場は、給与計算サービスがシステム・オブ・レコードデータ、ワークフロー自動化、コンプライアンス監視とより緊密に連携するにつれ、プラットフォームモデルに近づいています。その方向性は、Deelが2026年にWorkday Global Payroll Cloudの認定を通じて給与計算エコシステムのポジショニングを強化したことで強調され、統合スタックを使用する企業バイヤーのスイッチングコストの上昇を示しています。
EU賃金透明性指令への対応
ヨーロッパ・エンプロイヤー・オブ・レコード市場は、雇用主が開示、報告、賃金差別審査の準備方法を変えたEU賃金透明性指令の展開から短期的なコンプライアンス需要を見ています。EU加盟国は2026年6月7日までに指令を国内法に転換することが求められており、250人以上の従業員を持つ雇用主は2026年のベースラインデータを使用して2027年から年次報告を開始しなければならず、100〜149人の従業員を持つ雇用主は2031年から続きます。フランスは、労働省が2026年3月6日に社会的パートナーに転換法案の草案を提出し、議会での採択が2026年秋に移行する可能性が高いと示唆したとき、そのプロセスがいかに不均一であるかを示しました。[2]EU内でEOR構造を使用している組織にとって、主な課題は賃金開示だけでなく、各管轄区域でどの義務がクライアントに帰属し、どの義務がEORに帰属するかについての不確実性でもあります。その曖昧さにより、コンプライアンス管理はサービス提供においてより目立つ部分となり、法的変更を単に説明するだけでなく実際に運用できるプロバイダーへの需要を強化します。したがって、ヨーロッパ・エンプロイヤー・オブ・レコード市場は、規制上の期限がバイヤーの意思決定を圧縮し、雇用主を早期に準拠した給与慣行を文書化できるパートナーに向かわせるときに恩恵を受けます。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い法定雇用コスト負担 | -1.6% | フランス、イタリア、ベルギー(雇用主の追加コストは総給与の35%〜47%)、EU全域への広範な影響 | 短期(2年以内) |
| 欧州管轄区域にわたる規制の断片化 | -1.2% | EU全域、ドイツ、フランス、オランダ、規制された北欧諸国で激化 | 中期(2〜4年) |
| 高度に規制された市場における労働者派遣の制限 | -0.5% | ドイツ、オランダ、スウェーデン、オーストリア | 中期(2〜4年) |
| 大規模な自社法人モデルへの顧客移行 | -0.4% | 欧州各国に100人以上の従業員を持つ大企業に集中したグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い法定雇用コスト負担
ヨーロッパ・エンプロイヤー・オブ・レコード市場は、西欧のいくつかの国における正式雇用の高コストによる摩擦に依然として直面しています。フランス、イタリア、ベルギーでは、雇用主側の法定コストが総給与の35%〜47%を追加する可能性があり、他の多くの欧州諸国は25%〜35%の範囲にあり、デンマーク、ルーマニア、ハンガリーは5%〜20%と低くなっています。これらの費用はEOR価格設定に直接転嫁されるため、社会保険料、年金義務、失業保険、医療保険が総雇用コストに完全に組み込まれると、クライアントの予算が急激に上昇する可能性があります。その結果、一部のバイヤーは人材需要が実際にある場合でも、高コスト国での正規従業員への転換を遅らせたり、採用計画を縮小したりします。同時に、これらの国々はしばしばより厳格な雇用終了フレームワークとより正式な労働者保護を課すため、雇用コスト負担が全体的な量的成長に影響を与える場合でも、雇用主が業務上の柔軟性を重視するため、ヨーロッパ・エンプロイヤー・オブ・レコード市場は依然として関連性を保っています。
欧州管轄区域にわたる規制の断片化
ヨーロッパ・エンプロイヤー・オブ・レコード市場はまた、サービス提供が単一の労働モデルの下で展開されるのではなく、依然として管轄区域ごとに再構築されなければならないという構造的な制限に直面しています。欧州産業円卓会議は、加盟国間の労働および派遣規則の持続的な違いを強調し、国境を越えた雇用主に対して摩擦を生み続けています。フランス、ポーランド、オランダは、契約条件、給与計算登録規則、労働者保護要件がいかに実質的に異なるかの例であり続けており、欧州全体での完全な製品標準化を妨げています。EUプラットフォーム労働指令は、雇用推定の運用形態を各加盟国に委ねているため、原則的な調和が実際には国固有のコンプライアンス作業を生み出すという別の層を追加します。これにより、プロバイダーの法的監視、地域アドバイザリー能力、実装コストが高く維持され、大規模事業者に有利に働く一方で、ヨーロッパ・エンプロイヤー・オブ・レコード市場全体の利益率拡大を制限しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
コンプライアンス需要が収益構成を再形成給与計算・福利厚生管理は2025年のヨーロッパ・エンプロイヤー・オブ・レコード市場規模の38.40%を占め、最大のサービスタイプとしての地位を維持しました。この地位は、すべてのEOR契約が依然としてローカル給与計算の実行、法定福利厚生の登録、正確な源泉徴収税に依存しているという実際的な現実を反映しています。コンプライアンス管理は現在の収益シェアでは小さいものの、2026年から2031年にかけて年平均成長率13.20%で拡大する見込みであり、ヨーロッパ・エンプロイヤー・オブ・レコード市場で最も成長の速いサービスタイプとなっています。その加速は、賃金透明性指令、プラットフォーム労働指令、および同時に地域を通過している頻繁な国内労働法更新の複合効果に結びついています。税務管理とHRアウトソーシングはサービス構成の重要な部分であり続けており、HRアウトソーシングは雇用コンプライアンスと人事業務を単一のプラットフォームで処理したいバイヤーの間で支持を得ています。
サービス構成はトランザクション実行からプロアクティブな監視へとシフトしており、これによりバイヤーがヨーロッパ・エンプロイヤー・オブ・レコード市場で価値を評価する方法が変わっています。自動化されたコンプライアンスアラートと給与計算処理を組み合わせるプロバイダーは、人材仲介業者としてではなく、コンプライアンスインフラパートナーとして評価されるようになっています。G-PによるG-P Giaの2025年ローンチはその方向性を反映しており、プラットフォームは180カ国以上にわたる雇用法の変更を監視し、文書を作成し、コンプライアンス対応を導くために構築されました。[3]オンボーディングサポートや移民支援を含む他のサービスタイプも、人材供給が内部HR対応よりも速く改善している中央・東欧に企業が拡大するにつれ、関連性を高めています。企業のデューデリジェンスは現在、ISO 27001認証とより広範なデータセキュリティ管理にも重点を置いており、確立されたプロバイダーにヨーロッパ・エンプロイヤー・オブ・レコード産業での差別化の別の根拠を与えています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
組織規模別:
大企業が依然として収益の中核を担い、中小企業がより速く成長大企業は2025年のヨーロッパ・エンプロイヤー・オブ・レコード市場の67.80%を占め、カテゴリーの中核収益基盤となりました。そのリードは規模から来ており、企業クライアントは単一の契約フレームワークの下5カ国以上の欧州諸国にわたる給与計算・雇用サポートを必要とすることが多いです。ヨーロッパ・エンプロイヤー・オブ・レコード市場は、複数の管轄区域にわたる労働者協議会条件、法定福利厚生監査、GDPR対応の従業員データの管理負担を軽減するため、このグループにとって引き続き魅力的です。また、拡大が複数の小規模労働市場に分散している場合に、調達チームがコンプライアンス所有権を統合するためのよりクリーンな方法を提供します。その組み合わせにより、拡大のタイミングが変わっても企業需要は比較的持続的に維持されます。
中小企業は2026年から2031年にかけて年平均成長率13.80%で拡大する見込みであり、最も成長の速い組織コホートとなっています。この成長は、コミットメントの閾値を下げ、オンボーディングを簡素化し、小規模バイヤーの価格設定をより透明にしたDeel、Remote、RemoFirstなどのテクノロジーファーストプロバイダーによって助けられています。Deelの2026年グローバル採用データはまた、少なくとも1億米ドルを調達したスタートアップが最初の国際採用から18ヶ月以内に国境を越えた採用を行う可能性が高いことを示しており、中小企業需要の一部を有機的成長だけでなく資金調達サイクルに結びつけています。ヨーロッパ・エンプロイヤー・オブ・レコード市場のもう一つのパターンはハイブリッド調達であり、国際従業員が80〜200人の企業が低ボリューム国には1つのグローバルEORを使用し、ドイツやフランスなどの高複雑性市場には専門プロバイダーを使用しています。
業種別:
テクノロジーが採用をリードし、ヘルスケアおよびライフサイエンスが加速ITおよび通信は2025年に24.60%のシェアを占め、ヨーロッパ・エンプロイヤー・オブ・レコード市場で最大の業種となりました。テクノロジーセクターはほとんどのセクターよりも長く分散採用モデルを使用しており、EOR採用はロンドン、ベルリン、アムステルダム、ストックホルムにわたるAI、クラウド、サイバーセキュリティ人材の採用方法にすでに組み込まれています。ヘルスケアおよびライフサイエンスは2026年から2031年にかけて年平均成長率14.10%で拡大する見込みであり、最も成長の速い業種となっています。そのペースは、即時の法人設立なしに国内雇用を必要とする臨床試験ネットワーク、医療機器商業化チーム、規制業務の役割の普及に結びついています。このモデルは、スポンサーが短い業務期間内にポーランド、スペイン、チェコ共和国、ドイツで研究者や専門家をオンボーディングする必要がある場合に特に有用です。
BFSIと製造業は、ヨーロッパ・エンプロイヤー・オブ・レコード市場において意味のあるが、より制約された部分であり続けています。BFSIでは、ライセンスを受けた事業体での監督上の監視が、規制された役割にEOR構造をどこまで使用できるかを制限する可能性があり、他のホワイトカラー機能と比較して対応可能な需要を減少させます。製造業は、物理的なサイト業務が国境を越えたリモート採用で足できる役割の数を減少させるため、より狭いユースケースを持っています。メディアおよびエンターテインメント、小売・Eコマース、その他の業種は、ストリーミング企業や国境を越えた商業者がすべての国に法人を設立せずにコンテンツ、販売、サポートチームを拡大するにつれ、着実な勢いを築いています。プロフェッショナルサービス企業もまた、恒久的な設立が正当化されるかどうかを決定する前に新しい欧州市場をテストするためにEOR契約を使用しています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
ビジネスモデル別:
自社所有インフラがアグリゲーターの広範性に対して地位を確立アグリゲーターモデルは2025年のヨーロッパ・エンプロイヤー・オブ・レコード市場の61.70%を占め、収益において主要なビジネスモデルとしての地位を維持しました。このモデルは、すべての市場で完全に自社所有の法人を通じてではなく、地域パートナーネットワークを通じて迅速に国に参入できるようにすることでその規模を達成しました。完全自社所有インフラモデルは2026年から2031年にかけて年平均成長率14.40%で拡大する見込みであり、企業バイヤーがより直接的なコントロールとより明確なコンプライアンス説明責任を求めるにつれ、最も成長の速いアプローチとなっています。したがって、ヨーロッパ・エンプロイヤー・オブ・レコード市場は、最大のアカウントにおいて広範性優先フェーズから深度・保証フェーズへと移行しています。Globalization Partnersは、180カ国以上にわたる完全自社所有カバレッジとコンプライアンス・アズ・コードアーキテクチャをコアの差別化要因として位置づけ続けています。
この乖離は、ヨーロッパ・エンプロイヤー・オブ・レコード市場全体の競争行動を再形成しています。アグリゲーター主導のプロバイダーは、中小企業およびミッドマーケットセグメントにおいて、スピード、軽量な価格設定、広範なカバレッジで依然として効果的に競争しています。完全自社所有モデルは現在、調達チームが法人所有権、ローカル実行、法的説明責任をより厳密に精査する大企業案件においてより強い訴求力を持っています。Remoteの拡大はそのシフトを支持しており、同社は2026年5月に世界中で100以上の自社所有法人を報告し、ARRが3億米ドルを超え、給与計算成長が前年比300%を超えました。アグリゲーターモデルのプロバイダーが英国、ドイツ、フランスで選択的に法人を取得し、グローバルな自社所有法人構造を完全に複製せずにコンプライアンスギャップを縮小するという中間的なアプローチも生まれています。
地域分析
英国およびフランスの雇用主代行市場
英国は2025年のヨーロッパ雇用主代行市場シェアの22.90%を占め、地域最大の国別市場となった。この優位性は、テクノロジー、ビジネスサービス、金融サービス分野における採用の強固な組み合わせと、資金調達を受けたスタートアップ企業における越境採用の最多目的地としての地位を反映している。2025年雇用権法はこの重要性をさらに高めた。2026年2月からの段階的施行、2026年4月からの初日からの法定傷病手当および育児休暇の変更、そして2026年4月7日の公正労働機関の発足が重なり、雇用主にとって直接雇用のコンプライアンス対応の複雑性が増した。フランスは、高い雇用主拠出率、法的拘束力を持つ業種別労働協約、および変化する賃金透明性の実施規則が現地雇用管理を困難にしているため、引きき最も重要な西ヨーロッパ市場の一つであり続けた。フランスの国内法化プロセスは2026年初頭においても不確定な状態が続いており、労働省は賃金透明性指令の完全採択が2026年秋以降にずれ込む可能性が高いと示した。
北部および西部ヨーロッパの雇用主代行市場
ドイツは2026年から2031年にかけて13.50%のCAGRで拡大すると予測されており、ヨーロッパ雇用主代行市場において最も成長の速い地域となっている。その成長は、大規模な国内向け採用需要と、多くの状況において18ヶ月の派遣上限および労働者派遣に関するライセンス要件を含むAÜG制度の複雑性に結びついている。2025年10月のガイダンス改訂により、ドイツへの物理的な入国を伴わずにドイツ国外でのみ勤務する従業員が適用除外となり、リモート採用モデルにとっての重要な障壁の一つが取り除かれた。[4] オランダも注目される。2025年1月からのDBA法の施行強化により、企業が請負業者を法令遵守した従業員へ転換する圧力が高まった。一方、北欧諸国は、高いデジタル成熟度が強固な労働協約構造および高い賃金水準と並存しているため、テクノロジー主導の需要を引き続き集めている。
南部および東部ヨーロッパの雇用主代行市場
スペインとイタリアは、ヨーロッパ雇用主代行市場において重要ではあるが構造的に異なる位置を占めている。スペインはEUプラットフォーム労働指令に関する協議において早期に動き出しており、これはプラットフォーム型の請負構造に依然依存し、従業員転換の経路が必要となる可能性のある企業にとって重要な意味を持つ。イタリアの35%〜40%という雇用主拠出負担は取引量の成長を制限し得るが、透明性の高い価格設定と正式なコンプライアンス支援は、同市場におけるプロバイダーの存在意義を引き続き維持している。ロシアは、2022年以降の地政学的制約により多くの事業者が規模縮小または撤退を余儀なくされたため、大半のグローバルプロバイダーにとって最限の残存機会にとどまっている。一方、ポーランド、チェコ共和国、ルーマニア、ハンガリー、ブルガリアなどの中央・東ヨーロッパ諸国は、テクノロジーおよびプロフェッショナルサービス採用における人材供給地としてより活発な役割を担うようになっている。
競争環境
ヨーロッパ・エンプロイヤー・オブ・レコード市場は、断片化したミッドマーケットとロングテールの上に半統合されたトップ層を持っています。Globalization Partners、Deel、Remoteは、より広い法的カバレッジ、より強力な製品投資、ほとんどの小規模競合他社よりも目立つ企業関係を組み合わせているため、その上位層の前面に位置しています。G-Pは2025年の記録的な収益、約30%の顧客成長、SAP、Workday、ADP、UKGとの統合の継続的な拡大を報告し、企業購買サイクルでの地位を強化しました。また、2026年IECグループ・グローバルEOR調査でトップの地位を確保し、2026年QKS SPARKマトリックスのEORソリューションのリーダーとして認められました。DeelとRemoteもカテゴリーを前進させており、Deelは2026年にARRが14億米ドルを超えAIワークフォーススイートを発表し、RemoteはARRが3億米ドルを超え、前年比300%以上の給与計算成長を報告しました。
競争の次の層は、ヨーロッパ・エンプロイヤー・オブ・レコード市場におけるニッチなカバレッジと特定のバイヤーの課題に集中しています。ホワイトスペースは中央・東欧、ヘルスケアおよびライフサイエンス採用、固定コミットメントを低くしたい中小企業向けのモジュール型ソリューションで最も強く残っています。WorkMotion、Boundless、Native Teams、Playrollなどのプロバイダーは、最大のグローバルプラットフォームが常に最も適切なフィットを提供するわけではない場所で競争するために、地域専門化、シンプルなオンボーディング、ターゲットを絞ったサービスモデルを使用しています。Vistraの2026年4月のOysterとのパートナーシップは、市場がまた、欧州の人員が成長するにつれてクライアントがEOR利用から法人管理とより広範な給与計算サポートへと移行するのを支援するハイブリッド運用モデルに向かっていることを示しました。[5]
ヨーロッパ・エンプロイヤー・オブ・レコード市場における競争戦略は、地理的なカウントだけでなく、コンプライアンスの深度によってますす形成されています。バイヤーは、自社所有法人、給与計算の正確性、データガバナンス、地域アドバイザリーサポート、従業員体験を中断せずに規制変更を吸収する能力についてより厳しい質問をしています。そのため、AI対応コンプライアンス監視、HCM統合、より強力な国レベルのインフラが更新時および大企業調達においてより重要になっています。GDPRはまた、EU従業員データを扱うプロバイダーがプラットフォームアーキテクチャ、セキュリティ管理、データ所在地の慣行を厳格な地域要件に合わせなければならないため、意味のある業務上のフィルターであり続けています。
ヨーロッパ・エンプロイヤー・オブ・レコード産業リーダー
-
Globalization Partners LLC
-
Deel Inc.
-
Remote Technology, Inc.
-
Velocity Global, LLC
-
Papaya Global Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパ雇用主代行市場 このレポートでカバーされる企業
- Globalization Partners LLC
- Deel Inc.
- Remote Technology, Inc.
- Velocity Global, LLC
- Papaya Global Ltd.
- Oyster HR, Inc.
- Multiplier Technologies Pte. Ltd.
- Atlas Technology Solutions, Inc.
- WorkMotion Software GmbH
- RemoFirst Inc.
- Safeguard Global
- Playroll Limited
- Native Teams Limited
- Boundless Technologies
- Lano Software GmbH
- Omnipresent
- Remote People
- Mauve Group
- Mercans
- Acumen International
- Skuad
- Horizons
- New Horizons Global Partners
最近の産業開発事情 ヨーロッパ雇用主代行市場
- 2026年5月:RemotePassは、欧州および米国への拡大資金調達、ローカライズされたコンプライアンスカバレッジの深化、AIによる自動化能力の構築を目的として、EBRD Venture Capitalが主導し、500 GlobalおよびExisting Investorsが参加するシリーズBラウンドで1,740万米ドルを調達しました。同社は2025年初頭に純利益を達成し、マイナスのユニットエコノミクスで運営されるベンチャースケールプラットフォームが支配するセクターにおいて注目すべき区別となりました。
- 2026年5月:Remote Technology, Inc.は、給与計算事業が前年比300%以上の成長を超え、ARRが3米ドルを超え、キャッシュフローポジティブの状態を達成したと発表しました。同時に、AIエージェントがRemoteのライブ給与計算、コンプライアンスデータ、組織構造に自動化されたワークフロー実行のためにアクセスできるインフラ層であるRemote MCPを発表しました。
- 2026年4月:VistraとOyster HR, Inc.は、クライアントが国際的なフットプリントが成熟するにつれてOysterのアジャイルEORプラットフォームからVistraの法人管理、グローバル給与計算、アドバイザリーサービスの完全スイートへシームレスに移行できるようにする戦略的EORパートナーシップを発表し、このソリューションは世界中の企業に即座に提供されました。
- 2026年2月:Oyster HR, Inc.は、クライアント自身の法人を通じて採用された従業員を含む顧客のグローバルワークフォース全体に上級多国籍HR専門家のガイダンスを提供するアドバイザリーサービスであるPeople Partner Servicesを開始しました。このローンチは、自動化だけではグローバル雇用コンプライアンスの複雑さに処できないことを示すEverest Groupの調査によって支持されました。
ヨーロッパ・エンプロイヤー・オブ・レコード市場レポートの範囲
ヨーロッパ・エンプロイヤー・オブ・レコード市場とは、企業が現地の法人を設立せずに欧州各国にわたって従業員を合法的に採用、オンボーディング、管理、支払い、管理することを可能にする雇用ソリューションおよびプラットフォームの市場を指します。エンプロイヤー・オブ・レコードプロバイダーは、クライアント組織に代わって公式の法的雇用主として機能し、欧州全体の国固有の雇用規制に従って、雇用契約、給与計算処理、税務申告、法定福利厚生、社会保険料、労働法コンプライアンス、移民サポート、労働力管理を管理します。
ヨーロッパ・エンプロイヤー・オブ・レコード市場レポートは、サービスタイプ(給与計算・福利厚生管理、コンプライアンス管理、税務管理、HRアウトソーシング、その他のサービスタイプ)、組織規模(中小企業、大企業)、業種(ITおよび通信、BFSI、メディアおよびエンターテインメント、ヘルスケアおよびライフサイエンス、製造業、小売・Eコマース、その他の業種)、ビジネスモデル(アグリゲーターモデル、完全自社所有モデル)、地域(英国、ドイツ、フランス、オランダ、北欧諸国、スペイン、イタリア、ロシア、その他の欧州)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 給与計算・福利厚生管理 |
| コンプライアンス管理 |
| 税務管理 |
| HRアウトソーシング |
| その他のサービスタイプ |
| 中小企業 |
| 大企業 |
| ITおよび通信 |
| BFSI |
| メディアおよびエンターテインメント |
| ヘルスケアおよびライフサイエンス |
| 製造業 |
| 小売・Eコマース |
| その他の業種 |
| アグリゲーターモデル |
| 完全自社所有モデル |
| 英国 |
| ドイツ |
| フランス |
| オランダ |
| 北欧諸国 |
| スペイン |
| イタリア |
| ロシア |
| その他の欧州 |
| サービスタイプ別 | 給与計算・福利厚生管理 |
| コンプライアンス管理 | |
| 税務管理 | |
| HRアウトソーシング | |
| その他のサービスタイプ | |
| 組織規模別 | 中小企業 |
| 大企業 | |
| 業種別 | ITおよび通信 |
| BFSI | |
| メディアおよびエンターテインメント | |
| ヘルスケアおよびライフサイエンス | |
| 製造業 | |
| 小売・Eコマース | |
| その他の業種 | |
| ビジネスモデル別 | アグリゲーターモデル |
| 完全自社所有モデル | |
| 地域別 | 英国 |
| ドイツ | |
| フランス | |
| オランダ | |
| 北欧諸国 | |
| スペイン | |
| イタリア | |
| ロシア | |
| その他の欧州 |
レポートで回答される主要な質問
ヨーロッパ・エンプロイヤー・オブ・レコード市場の規模はどのくらいですか?
ヨーロッパ・エンプロイヤー・オブ・レコード市場は2025年に17億8,000万米ドルと評価され、2026年に19億5,000万米ドルとなり、年平均成長率11.30%で2031年までに33億3,000万米ドルに達すると予測されています。
ヨーロッパのエンプロイヤー・オブ・レコードサービスで最も収益を生み出すサービスカテゴリーはどれですか?
給与計算・福利厚生管理が2025年に38.40%のシェアでリードしており、給与計算の実行、源泉徴収税、法定福利厚生が依然としてコアサービス基盤であることを示しています。
欧州全体で最も速く拡大している顧客グループはどれですか?
中小企業は2031年にかけて年平均成長率13.80%で成長する見込みであり、オンボーディングの摩擦の低下、より明確な価格設定、テクノロジーファーストプラットフォームへのより容易なアクセスによって支えられています。
欧州でエンプロイヤー・オブ・レコードの採用において最も速く成長している業種はどれですか?
ヘルスケアおよびライフサイエンスは年平均成長率14.10%で拡大する見込みであり、国境を越えた専門家採用、臨床試験の拡大、準拠した国内雇用の必要性によって推進されています。
地域で需要をリードしている国はどこですか?
英国は2025年に22.90%の最大シェアを占め、強力なテクノロジーおよび金融サービス採用と直接雇用における高まるコンプライアンスの複雑さによって助けられています。
欧州のエンプロイヤー・オブ・レコードプロバイダー間の競争は何が変化していますか?
競争は単純な国別カバレッジから、自社所有法人の深度、給与計算統合、AI対応コンプライアンスサポート、ドイツやフランスなどの高複雑性市場における強力な法的実行へとシフトしています。