
雇用主代行(EOR)市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 6.24 十億米ドル |
| 市場規模 (2031) | 10.33 十億米ドル |
| 成長率 (2026 - 2031) | 10.55 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
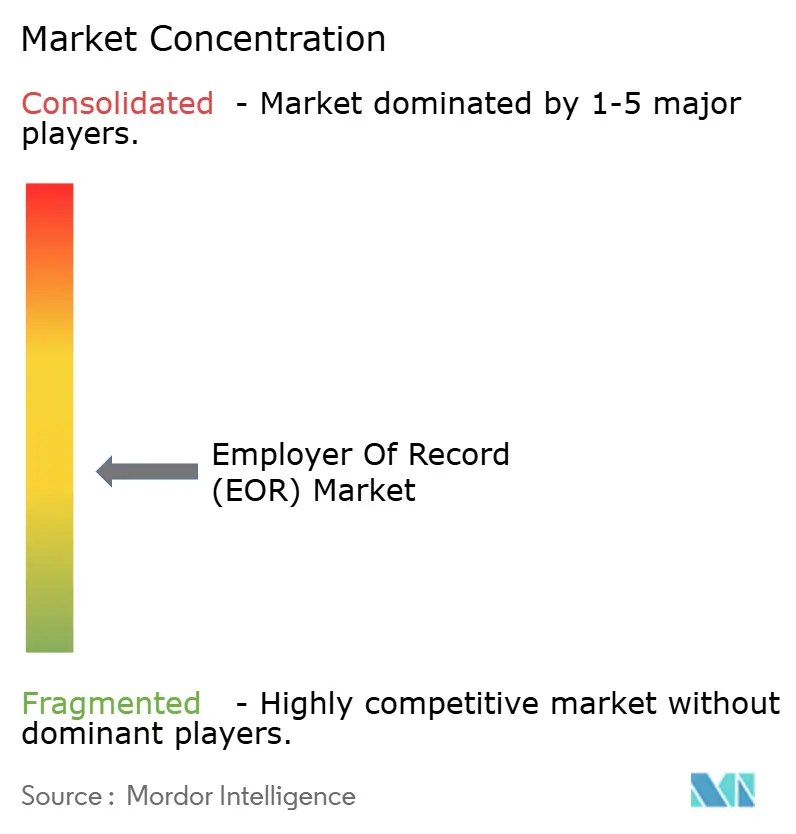
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる雇用主代行(EOR)市場分析
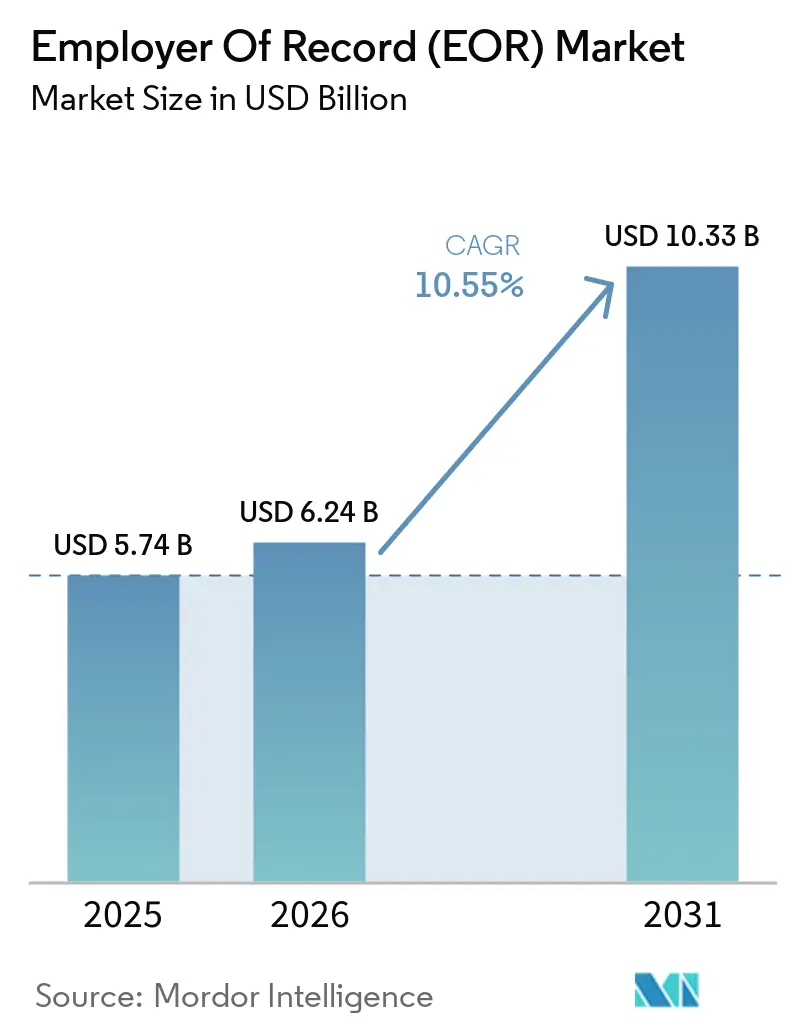
雇用主代行(EOR)市場規模は、2025年の57.4億米ドル、2026年の62.4億米ドルから、2031年までに103.3億米ドルへと拡大する見込みであり、2026年から2031年にかけてCAGR 10.55%を記録する見通しです。組織はローバル採用を中核的な人材戦略に組み込み、法人設立によるロールアウトをアセットライト型のEOR契約に置き換えています。需要は、即時の国別カバレッジを提供するテクノロジープラットフォームと、買収主導のスケールアップへの資金提供を継続する投資家によって支えられています。ベンチャー支援のプロバイダーは、100カ国以上にわたってネイティブ給与計算エンジンを構築し続け、オンボーディングサイクルを数日に短縮しながら業界の乗り換えコストを引き上げています。米国および英国における労働者分類の執行強化が進むことで、買い手の選定基準はコンプライアンスの深度と監査対応力へとさらに傾き、完全自社所有のフットプリントを持つベンダーのプレミアム価格設定を支持しています。
主要レポートのポイント
- サービスタイプ別では、給与計算・福利厚生管理が2025年の雇用主代行(EOR)市場において収益シェアの39.84%を占め、コンプライアンス管理は2031年にかけてCAGR 12.74%で拡大しています。
- ビジネスモデル別では、アグリゲーターモデルが2025年の雇用主行市場シェアの57.21%を占め、完全自社所有プラットフォームは2026年から2031年にかけてCAGR 11.43%で拡大する見込みです。
- 組織規模別では、大企業が2025年の雇用主代行(EOR)市場規模の52.64%を占めていますが、中小企業は2031年にかけてCAGR 11.92%で成長すると予測されています。
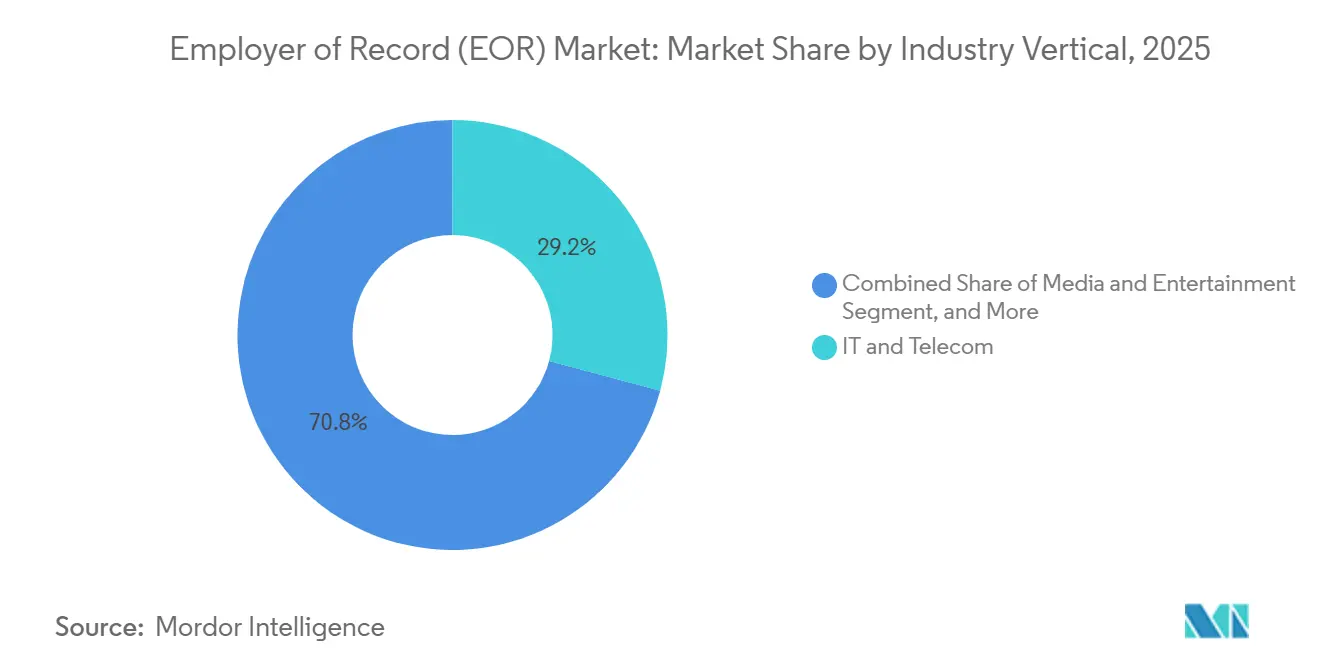
- 業種別では、ヘルスケアおよびライフサイエンスセグメントが2031年までにCAGR 12.66%を記録する見込みであり、2025年に29.18%のシェアでトップであった情報技術および通信を上回る成長が期待されています。
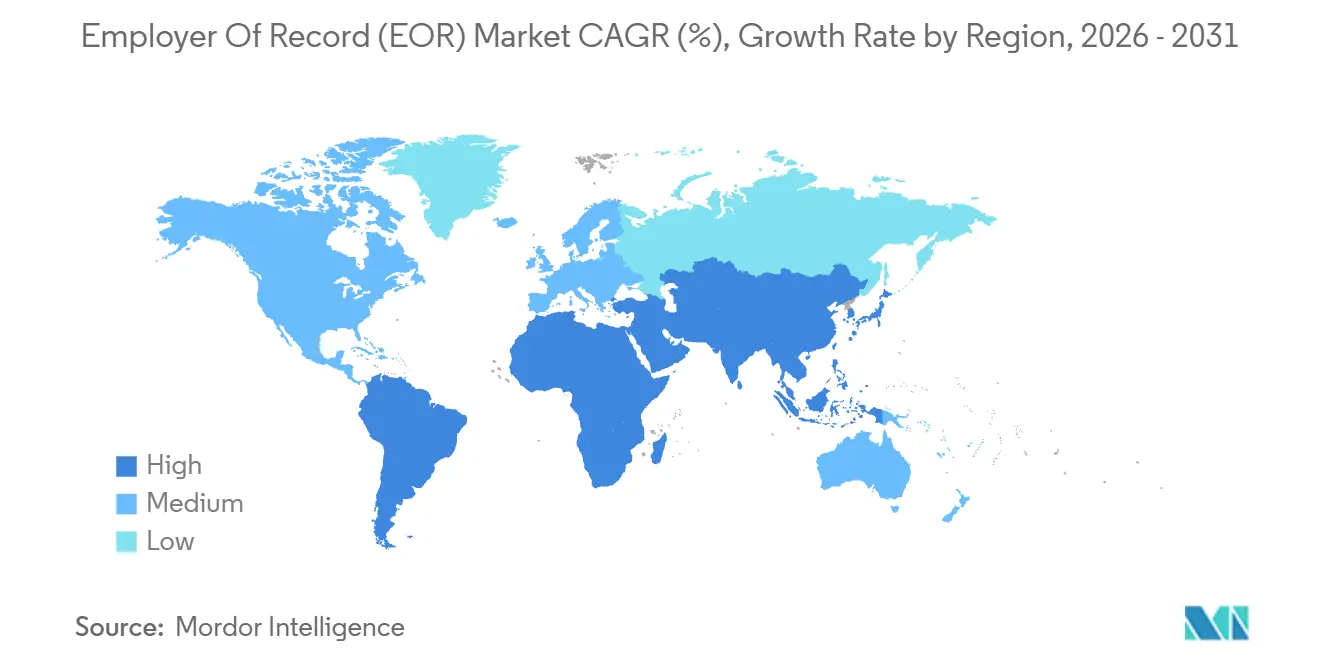
- 地域別では、北米が2025年に37.86%のシェアで首位を占め、アジア太平洋地域は2026年から2031年にかけてCAGR 12.81%を達成する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| パンデミック後のデジタル経済における越境採用の増加 | +2.8% | 北米、欧州、アジア太平洋地域に集中するグローバル | 中期(2〜4年) |
| HRテックおよびEORスタートアップへのベンチャーキャピタル資金の急増 | +1.9% | 北米および欧州、アジア太平洋地域への波及 | 短期(2年以内) |
| フォーチュン500企業におけるリモートファースト方針の加速 | +1.6% | 北米、欧州、一部のアジア太平洋市場 | 中期(2〜4年) |
| 新興市場の中小企業によるアセットライト型拡大への高まる選好 | +1.4% | アジア太平洋地域、南米、中東およびアフリカ | 長期(4年以上) |
| OECD諸国における労働者分類の執行強化 | +1.2% | 北米、欧州 | 短期(2年以内) |
| 40以上の法域にわたるデジタルノマドビザプログラムの拡大 | +0.9% | 欧州、南米、東南アジア、中東 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
パンデミック後のデジタル経済における越境採用の増加
企業は現在、国際採用を年次人員計画に組み込み、実験的な取り組みではなく標準的な手順として扱っています。2025年のRemote.comの調査によると、シニアリーダーの73%が来年の採用の半数以上が本社所在国以外に配置されると予想しています。[1] Vistraの2026年給与計算調査では、労働力の32%がすでに国境を越えて給与を受け取っており、米国の回答者の76%が12カ月以内に越境人員を増加させる意向であることが報告されています。Deelは2025年に220億米ドルの給与計算を処理し、分散型給与計算の実行が現在大規模に行われていることを示しています。タイムゾーンのカバレッジと賃金裁定が取締役会レベルの優先事項となる中、雇用主代行市場は新たな企業プログラムを複数年の収益を確保する多国間契約へと転換し続けています。
HRテックおよびEORスタートアップへのベンチャーキャピタル資金の急増
新たな資本はプロダクトサイクルを加速させ、アグリゲーターのフットプリントを完全自社所有エンティティへと転換するための資金を提供します。2025年10月のDeelの3億米ドルのシリーズEは、その評価額を173億米ドルに引き上げ、2029年までに100カ国以上へのネイティブ給与計算エンジンの展開に充てられます。Papaya Globalおよびその他の同業他社は2019年以降、合計で35億米ドル以上を調達し、プットフォームがより低い取引手数料を交渉し、コンプライアンスチームを拡充し、地域専門企業の買収を順次進めることを可能にしています。大規模な資金調達へのアクセスは単位コストを低下させ、粗利益率を向上させ、小規模な競合他社の参入障壁を高め、雇用主代行業界の二桁成長を持続させています。
フォーチュン500企業におけるリモートファースト方針の加速
大手多国籍企業は、従業員が法人を持たない国に居住することを認めるワークフロムエニウェアの枠組みを成文化しています。Globalization Partnersの2025年「ワールド・アット・ワーク」調査では、従業員の62%がキャリアアップが保証されれば1年以内に国際的に転居すると回答しています。[2] WorkdayおよびSAPとの統合により調達の摩擦が軽減されており、2025年12月にNeeyamoがWorkday認定統合を確保した際にもその効果が見られました。フォーチュン500のガバナンスチームがすべての赴任先での給与計算の正確性、源泉徴収、法定福利厚生を要求する中、雇用主代行市場は継続的なコンプライアンス手数料を獲得しながら、エンタープライズHRスタックに組み込まれたモジュールとなっています。
新興市場の中小企業によるアセットライト型拡大への高まる選好
アジア太平洋地域およびラテンアメリカの予算制約のある企業は、法人設立のコストと時間よりも、2週間でのオンボーディングと従業員一人当たりの定額料金を好みます。Safeguard GlobalはEORを、自己雇用よりも従業員一人当たり数百米ドル安いものとして位置付け、オンボーディング期間が最短14日であることを挙げています。RemotePassはスーパーアプリ戦略を推進し、2026年2月にSpendCardsを追加して、150カ国以上で給与計算、経費、コーポレートカードをバンドルしています。アグリゲーターモデルの2025年シェア57.21%は、多くの中小企業にとってスピードとキャッシュフローの可視性が絶対的な手数料水準を上回るとを示しており、発展途上経済における雇用主代行(EOR)市場の強い成長見通しを裏付けています。
制約要因の影響分析*
| 制約要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| コンプライアンスの複雑性を高める社会保障制度の相違 | -1.8% | 欧州およびアジア太平洋地域で深刻なグローバル | 長期(4年以上) |
| クラウドHRプラットフォームにおけるサイバーセキュリティリスクの増大 | -1.3% | 北米および欧州でリスクが高いグローバル | 短期(2年以内) |
| 国内法人設立後の高い乗り換えコスト | -0.9% | 北米、欧州、一部のアジア太平洋市場 | 中期(2〜4年) |
| 断片化した発展途上経済におけるEORモデルの認知度の低さ | -0.7% | アフリカ、南米の一部、東南アジア | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
コンプライアンスの複雑性を高める社会保障制度の相違
越境雇用は、条約のカバレッジ、居住期間、テレワークの閾値によって異なる重複した拠出規則を引き起こします。2025年の欧州司法裁判所の2件の判決により、加盟国は評価を調整し、責任を割り当てる際に世界的な活動を見直すことを余儀なされ、プロバイダーへの文書化の負担が増大しました。183日の税務居住トリガーを超えた従業員は二重の社会保障請求を生じさせる可能性があり、EUのテレワーク免除はリモート勤務時間が50%未満の業務のみをカバーしています。EORプラットフォームはリアルタイムの位置情報ログを維持し、即時の証明書申請を生成する必要があり、技術支出が増加し、小規模ベンダーの利益が圧迫されています。監査頻度の増加と二重支払いの可能性は、特に規制の厳しい欧州の労働市場における需要の成長を抑制しています。
クラウドHRプラットフォームにおけるサイバーセキュリティリスクの増大
給与計算システムは銀行データ、社会保障番号、健康情報を保存しており、ランサムウェアの主要な標的となっています。2026年2月のPrismHRのインシデントは、スターバックスやVeriSourceでの以前の侵害を反映し、数千のクライアントの給与計算を停止させました。SOC 2 タイプIIの認証を持つベンダーでさえ侵害されており、認証が防御手段ではなく衛生的な要素に過ぎないことが証明されています。GDPRまたはCCPAに基づく規制上の罰金と修復コストは、プロバイダーの収益性に影響を与え、クライアントの信頼を損なう可能性があります。勢いを維持するために、雇用主代行市場はゼロトラストアーキテクチャ、多要素認証、リアルタイムの異常検知への過剰投資を継続する必要があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
コンプライアンスの深度が購買トリガーにコンプライアンス管理はCAGR 12.74%で拡大する見込みであり、雇用主代行市場全体を上回っています。雇用主は法定の正確性を給与計算コストよりも重視するようになり、支出は基本的な計算から自動化された規制モニタリングへとシフトしています。給与計算・福利厚生管理は2025年の雇用主代行(EOR)市場規模において39.84%のシェアを維持し、その基盤的な役割を示していますが、規模の効率性がベンダーの損益に反映されるにつれて価格圧縮が始まっています。税務管理とHRアウトソーシングはバンドル購入から恩恵を受けており、顧客はエンドツーエンドの人材データに対して単一契約の可視性を好んでいます。
コンプラアンスツールへの需要は、より厳しいペナルティと公共部門の監視によって促進されています。Deel Shield、Remote.comのコンプライアンスハブ、Globalization PartnersのAI駆動型G-P Giaは、リアルタイムのポリシー更新と推奨される契約編集を中心に競争上のポジショニングを構築しています。NeeyamoのWorkdayコネクターは、エンタープライズデータをクラウドワークフローに直接ロックし、ファイル転送時に歴史的に発生していたエラーを削減しています。[3] 監査頻度が上昇するにつれて、雇用主の責任を吸収するサービスラインは高いプレミアム更新率を享受し、ドルリテンションを100%を大幅に上回る水準に維持し、雇用主代行業界の収益性の高い拡大を支えています。

注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
組織規模別:
中小企業が量を牽引し、大企業が価値を牽引大企業は2025年の雇用主代行市場シェアの52.64%を占めていましたが、中小企業はCAGR 11.92%を記録すると予測されており、雇用主代行市場全体を上回っています。小規模企業は2週間での稼働開始目標と透明な一人当たり価格設定のためにアグリゲーターを選択し、多くの場合、テスト法域で5人未満の従業員から始めます。RemotePassとSafeguard Globalは、事前設定された契約とアプリ内支出管理でこのコホートを獲得し、誤分類の罰金にさらされる従来の請負業者の取り決めを置き換えています。
一方、大企業は統合、カスタマイズされた福利厚生、現地の国別アドバイザーを重視します。Deelは3つ以上の製品を使用するクライアントが前年比480%増加したことを強調しており、パイロットが成功した後のウォレットシェアの深化を示唆しています。ハイブリッド展開モデルが普及しており、自社エンティティが戦略的市場をカバーし、アグリゲーターパートナーが低ボリュームの地域にサービスを提供しています。この二重性は両サブセグメントの拡大を維持し、雇用主代行(EOR)市場の持続的な二桁成長軌道を支えています。
業種別:
ヘルスケアが将来の上昇余地をリードヘルスケアおよびライフサイエンスセグメントは、分散型臨床試験とテレヘルスの急成長により、業種別で最速のCAGR 12.66%を達成する軌道にあります。この業種では、医師、臨床研究者、規制専門家を複数の地域でコンプライアントに採用する必要があることが多く、雇用主代行ソリューションの採用を加速させています。情報技術および通信は2025年の雇用主代行市場規模において依然として29.18%を占め、重要な位置を維持していますが、普及が深まるにつれて成長は緩やかになっています。
銀行・金融サービス、製造業、小売業は、それぞれフィンテックライセンスの展開、サプライチェーンの多様化、季節的なカスタマーサービスの急増を管理するためにEORモデルを採用しています。テレメディシンプラットフォームが国別パネルを拡大し、製薬スポンサーが多様な試験コホートを追求するにつれて、ヘルスケアの需要の強度はプロダクトロードマップを再形成し続け、データプライバシーの保証と医療過誤補償を中核的なオファリングチェックリストに押し上げています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
ビジネスモデル別:
アグリゲーターのリーチ対完全自社所有のコントロールアグリゲーターネットワークは2025年の雇用主代行(EOR)市場シェアの57.21%を維持し、幅広さとスピードを重視するクライアントに牽引されて2031年にかけてCAGR 11.43%を記録すると見込まれています。サードパーティの法人は、大規模な資本支出なしに150カ国以上のカバレッジを可能にし、迅速なパイロットプロジェクトに有利です。完全自社所有モデルは42.79%を占め、ベンチャーラウンドがエンティティ構築と独自の給与計算エンジンに資金を提供するにつれて勢いを増しています。
DeelのPaySpaceへの1億米ドルの投資は、アフリカおよび中東の44の法域にわたってネイティブエンジンを拡大し、処理レイテンシを縮小し、従業員一人当たりの粗利益率を向上させました。Remote.comは85カ国以上で100%自社所有を維持し、コンプライアンスの確実性をプレミアムな差別化要因として位置付けています。ハイブリッド構造が普及しており、2026年4月のVistra-Oysterアライアンスに例示されるように、スタッフファイルを再作成することなくEORから法人設立へとクライアントを誘導しています。この流動性は、ビジネスモデルのイノベーションがEOR市場を形成し続ける方法を強調しています。
地域分析
南北アメリカ雇用主代行(EOR)市場
北米は2025年の収益の37.86%を創出し、米国のテクノロジーハブおよびカナダのニアショアとしての魅力が牽引役となっている。サービスとしてのソフトウェアベンダー、コンサルティングファーム、デジタルエージェンシーが早期導入を先導し、EOR契を活用してメキシコ、コロンビア、カナダのエンジニアリング人材を確保しながら、コストのかかる現地法人設立を回避した。2026年のVistraの給与調査では、米国の給与担当責任者の76%が1年以内に海外人員を増強する意向を示しており、地域全体の持続的な勢いを裏付けている。投資家支援を受けたプロバイダーは、現地化された福利厚生およびSOC-2認証を組み合わせ、厳格な調達評価基準を満たすことで、当地域におけるプレミアムな1席あたりの価格設定を維持している。
アジア太平洋雇用主代行(EOR)市場
アジア太平洋地域は、雇用主代行(EOR)市場において2031年までの地域別CAGRが12.81%と最高水準に達すると予測されている。インドおよびフィリピンが取引量の中核を担い、エンジニアリングおよびカスタマーサポート人材を大幅なコスト優位性をもって供給している。ベトナムおよびインドネシアは製造業のニアショアリングの恩恵を受けており、日本および韓国における規制緩和は保守的な雇用主をリスク限定的なEORパイロット導入へと促している。オーストラリアおよびニュージーランド成熟した手数料環境の典型例であり、多国籍企業は厳格な労働保護および英語対応に対してより高い単価を支払っている。ハイブリッド展開が一般的であり、法人がオーストラリアおよびインドをカバーし、アグリゲーターが東南アジア全域の小規模チームを供給することで、雇用主代行市場の堅調な成長を総体的に支えている。
欧州・中東・アフリカおよび南米雇用主代行(EOR)市場
欧州では英国、ドイツ、フランス、スペイン、イタリアにわたって安定した需要が続いている。2026年4月に施行されたIR35の閾値改定により適用除外が縮小され、誤分類リスクが高まったことで、中規模企業はEORソリューションへの移行を促されている。ドイツの労働者派遣ライセンスおよびフランスの共同雇用規制はコンプライアンスの複雑性を高め、クライアントが責任をアウトソーシングする動機となっている。南米はブラジルおよびアルゼンチンにおける通貨裁定を狙う北米および欧州企業を引き付けている。HightekersによるServiap Globalの買収は、大陸全域にわたるコンプライアント対応の拡大を目的とした業界編を示している。中東の需要はアラブ首長国連邦およびサウジアラビアに集中しており、多角化プログラムおよびフリーゾーンのインセンティブが試験的採用を促進している。アフリカは依然として初期段階にあるが、DeelによるPaySpaceの買収は長期的な潜在性への確信を示しており、44カ国にわたるネイティブエンジンを追加し、将来の雇用主代行市場浸透に向けた基盤を構築している。
競争環境
市場は中程度の集中度を示しており、10点満点で4の市場集中スコアを示しています。スケールアップ企業、地域専門企業、フルスタックHRプラットフォームがシェアを争う中、競争の激しさは高まっています。M&Aは戦略の第一位であり、DeelはPaySpaceを買収し、45の給与計算エンジンを追加して自社エンティティマップを70カ国以上に拡大しました。[4] 第二の戦略はAI対応コンプライアンスです。Globalization Partnersは2025年にG-P Giaを立ち上げ、リアルタイムでポリシー文書を作成し法律を解析することで業務負荷を最大95%削減すると主張しています。第三の戦略はパートナーシップエコシステムであり、VistraとGlobalization Partnersは2026年3月に協定を締結し、クライアントが単一の契約のもとで請負業者管理から法人設立へと移行できるようにし、給与計算の中断を最小化しています。
垂直特化は新たな参入障壁となっています。プロバイダーは製薬、金融サービス、ヘルスケア向けにオファリングをカスタマイズし、HIPAAや臨床試験の資格確認などの業種固有のコンプライアンスを組み込んでいます。地域のブティックは現地の専門知識と言語サポートを武器に、社内知識を持たないグローバルアグリゲーターのプラグインとして位置付けています。セキュリティ体制は、注目度の高い侵害事件の後、今や最低限の要件となっており、ベンダーはSOC 2 タイプIIとISO 27001を調達の前提条件として追求するよう促されています。ベンチャー資金は引き続き市場獲得戦術を促進していますが、収益性のベンチマークが厳しくなっており、後期段階のプラットフォームは成長至上主義から持続可能なEBITDAへとピボットするよう促されています。
統合が加速する中、フットプリントの狭い小規模アグリゲーターは買収、垂直ニッチへの再ポジショニング、または撤退に直面しています。大企業はシングルプロバイダーリスクをヘッジするためにデュアルベンダー戦略をますます要求しており、深い専門知識や優れた顧客体験を提供する挑戦者のための余地を維持しています。全体として、技術投資、規制の精通度、統合の幅が、今後5年間にわたって雇用主代行市場全体でのシェア獲得を左右するでしょう。
雇用主代行(EOR)業界リーダー
-
Deel Inc.
-
Remote Technology Inc.
-
Safeguard Global LLC
-
Velocity Global LLC
-
Papaya Global Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
雇用主代行(EOR)市場 このレポートでカバーされる企業
- Deel Inc.
- Remote Technology Inc.
- Safeguard Global LLC
- Velocity Global LLC
- Papaya Global Ltd.
- Globalization Partners LLC
- Atlas Technology Solutions Inc.
- Oyster HR Inc.
- Elements Global Services Inc.
- Omnipresent Group Ltd.
- WorkMotion GmbH
- Skuad Pte. Ltd.
- Panther Global Inc.
- Neeyamo Enterprise Solutions Pvt. Ltd.
- RemotePass FZ-LLC
- Global Expansion Group Limited
- Horizons Solutions Pte. Ltd.
- Boundless Technologies Ireland Ltd.
- INS Global Consulting SAS
- Agility EOR Holdings Inc.
- WeHireGlobally Ltd.
- Eres Relocation Services SL
- iWorkGlobal Holdings LLC
最近の産業開発事情 雇用主代行(EOR)市場
- 2026年4月:VistraとOysterは、給与計算を中断することなくクライアントがEORカバレッジから現地法人設立へと移行できるよう支援する戦略的パートナーシップを締結しました。
- 2026年3月:VistraとGlobalization Partnersは、中規模企業が単一の契約のもとで請負業者採用から法人設立へと移行できる統一された経路を発表しました。
- 2026年2月:RemotePassはSpendCardsを導入しました。これはEORプラットフォームに統合されたコーポレートカードモジュールであり、150カ国以上で利用可能です。
- 2026年1月:Globalization Partnersは2025年の記録的な収益成長を報告し、AI搭載コンプライアンスツールG-P Giaの採用加速を要因として挙げました。
グローバル雇用主代行(EOR)市場レポートの範囲
雇用主代行(EOR)市場とは、組織が現地の法人を設立することなく、国内外の法域で労働者を合法的に雇用することを可能にするサービスから生み出される収益を指します。このモデルでは、EORプロバイダーがコンプライアンス目的で公式の雇用主として機能し、クライアント組織は日常業務の管理を維持します。これらのサービスは主に、越境採用、リモート人材管理、市場拡大戦略を支援するために使用されます。
雇用主代行(EOR)市場レポートは、ービスタイプ(給与計算・福利厚生管理、コンプライアンス管理、税務管理、HRアウトソーシング、その他のサービスタイプ)、組織規模(中小企業、大企業)、業種(ITおよび通信、BFSI、メディアおよびエンターテインメント、ヘルスケアおよびライフサイエンス、製造業、小売業および電子商取引、その他の業種)、ビジネスモデル(アグリゲーターモード、完全自社所有モデル)、地域(北米、南米、欧州、アジア太平洋地域、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 給与計算・福利厚生管理 |
| コンプライアンス管理 |
| 税務管理 |
| HRアウトソーシング |
| その他のサービスタイプ |
| 中小企業 |
| 大企業 |
| ITおよび通信 |
| BFSI |
| メディアおよびエンターテインメント |
| ヘルスケアおよびライフサイエンス |
| 製造業 |
| 小売業および電子商取引 |
| その他の業種 |
| アグリゲーターモード |
| 完全自社所有モデル |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米のその他の地域 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| スペイン | |
| イタリア | |
| ロシア | |
| 欧州のその他の地域 | |
| アジア太平洋地域 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリアおよびニュージーランド | |
| アジア太平地域のその他の地域 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| 中東のその他の地域 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| エジプト | |
| アフリカのその他の地域 |
| サービスタイプ別 | 給与計算・福利厚生管理 | |
| コンプライアンス管理 | ||
| 税務管理 | ||
| HRアウトソーシング | ||
| その他のサービスタイプ | ||
| 組織規模別 | 中小企業 | |
| 大企業 | ||
| 業種別 | ITおよび通信 | |
| BFSI | ||
| メディアおよびエンターテインメント | ||
| ヘルスケアおよびライフサイエンス | ||
| 製造業 | ||
| 小売業および電子商取引 | ||
| その他の業種 | ||
| ビジネスモデル別 | アグリゲーターモード | |
| 完全自社所有モデル | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米のその他の地域 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| スペイン | ||
| イタリア | ||
| ロシア | ||
| 欧州のその他の地域 | ||
| アジア太平洋地域 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリアおよびニュージーランド | ||
| アジア太平地域のその他の地域 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| 中東のその他の地域 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| エジプト | ||
| アフリカのその他の地域 | ||
レポートで回答される主要な質問
雇用主代行(EOR)市場の現在の規模と期待される成長はどの程度ですか?
Mordor Intelligenceによると、雇用主代行(EOR)市場は2026年に62.4億米ドルと評価されており、2031年までに103.3億米ドルに達すると予測されており、2026年から2031年にかけてCAGR 10.55%を反映しています。
雇用主代行分野で最も急速に拡大しているサービスラインはどれですか?
Mordor Intelligenceは、コンプライアンス管理を最も急成長しているセグメントとして特定しており、買い手が規制上の保証を優先する中、2031年にかけてCAGR 12.74%で拡大しています。
2031年にかけて最も強い収益拡大をもたらす地域はどこですか?
アジア太平洋地域はMordor IntelligenceによってCAGR 12.81%を記録すると予測されており、インドとフィリピンでの人材裁定と東南アジアでの継続的なニアショアリングにより、北米と欧州を上回っています。
中小企業と大企業では、雇用主代行プラットフォームの使い方にどのような違いがありますか?
Mordor Intelligenceによると、中小企業は2週間でのオンボーディングと一人当たりの定額価格設定のためにアグリゲーターモデルを好む一方、大企業はより深いコンプライアンス管理のためにWorkdayやSAPと統合する完全自社所有フレームワークを好む傾向があります。
最も増分的な支出を追加すると予測される業種はどれですか?
ヘルスケアおよびライフサイエンスは、Mordor Intelligenceによって複数の法域にわたる分散型臨床試験とテレヘルスの人材ニーズに牽引されてCAGR 12.66%で成長すると予測されています。