
ヨーロッパ ジペプチジルペプチダーゼ-4(DPP-4)阻害薬市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
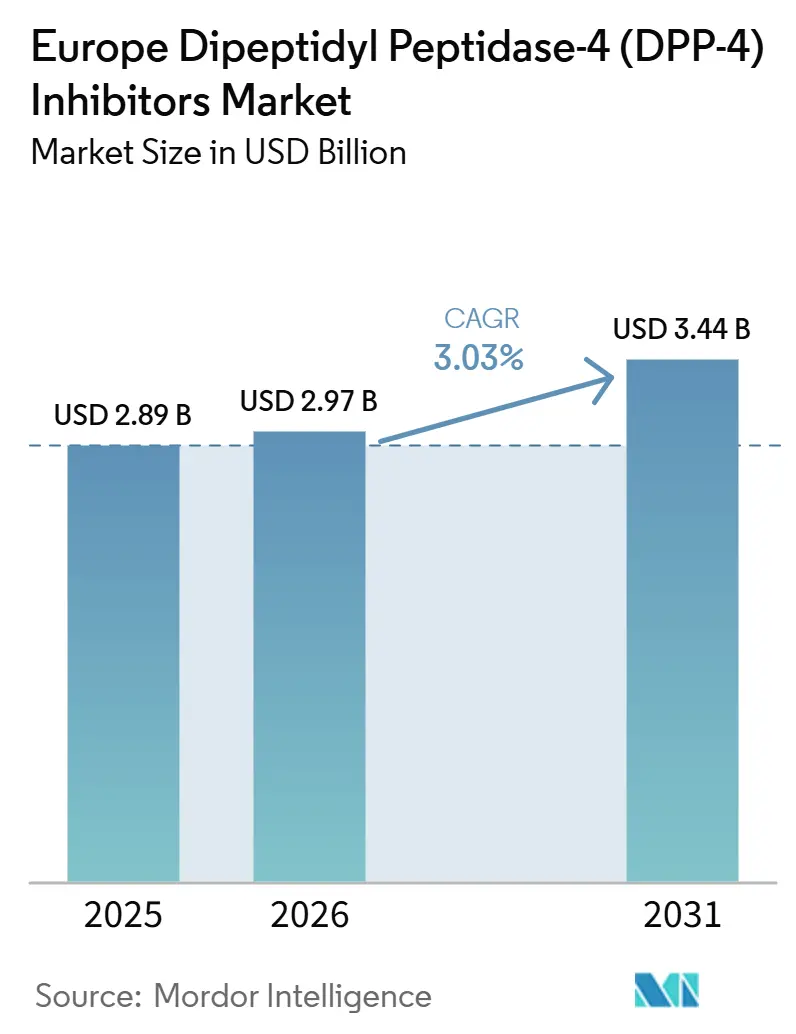
| 基準年の市場規模 (2025) | 2.89 十億米ドル |
| 市場規模 (2026) | 2.97 十億米ドル |
| 市場規模 (2031) | 3.44 十億米ドル |
| 成長率 (2026 - 2031) | 3.03 % |
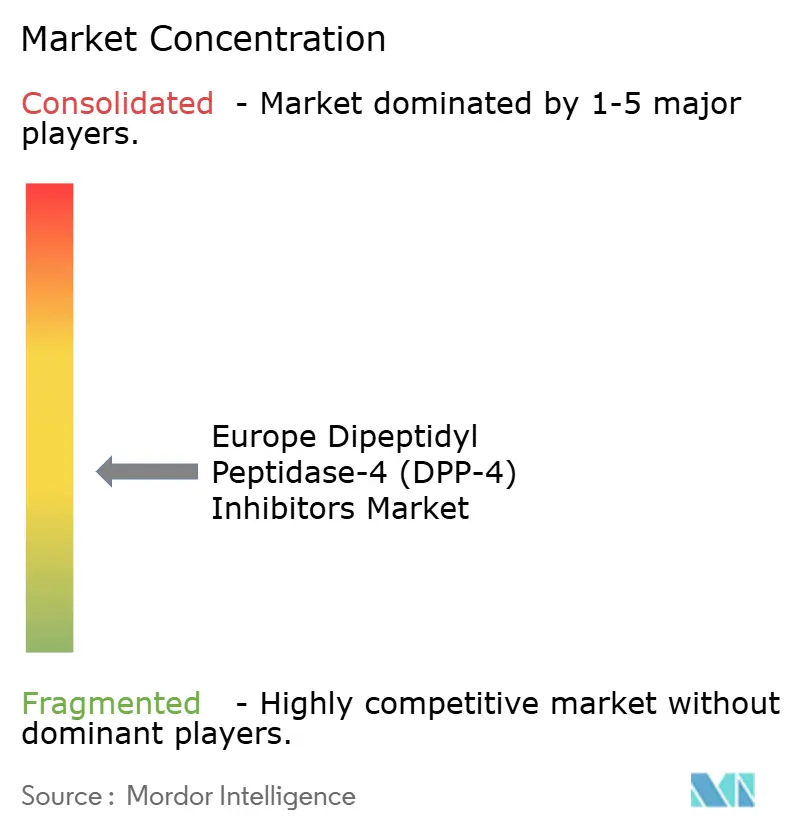
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパ ジペプチジルペプチダーゼ-4(DPP-4)阻害薬市場分析
ヨーロッパ ジペプチジルペプチダーゼ-4阻害薬市場規模は、2025年の28.9億米ドルおよび2026年の29.7億米ドルから2031年までに34.4億米ドルに拡大し、2026年から2031年にかけてCAGR 3.03%を記録すると予測されています。
ヨーロッパのDPP-4阻害薬市場は、低血糖リスクが低く日常診療における治療管理上の課題が少ない経口療法を依然として必要とする高齢糖尿病患者が多く存在するため、引き続き重要な位置を占めています。ヨーロッパのDPP-4阻害薬市場はまた、複数の疾患を抱える高齢患者がより複雑な治療経路に迅速に移行しにくいプライマリケアにおける強固な処方継続性からも恩恵を受けています。新しいクラスの薬剤がリスクの高い糖尿病ケアにおいてより大きな役割を担いつつありますが、供給の制限、アクセス規制、および患者適合性の問題により、主要なヨーロッパ諸国における二次経口治療においてDPP-4阻害薬の余地は依然として残っています。ヨーロッパのDPP-4阻害薬市場における競争は、確立されたオリジネーターブランドと広範なジェネリック分野の間で分かれており、成熟した分子に対する価格圧力は激しい一方で、配合製品と治療ポジショニングを通じて価値が守られています。この構造により、ヨーロッパのDPP-4阻害薬市場は拡大よりも安定を維持しており、最も持続的な機会は高齢者、腎機能障害、および多剤併用の多い患者群に集中しています。
主要レポートのポイント
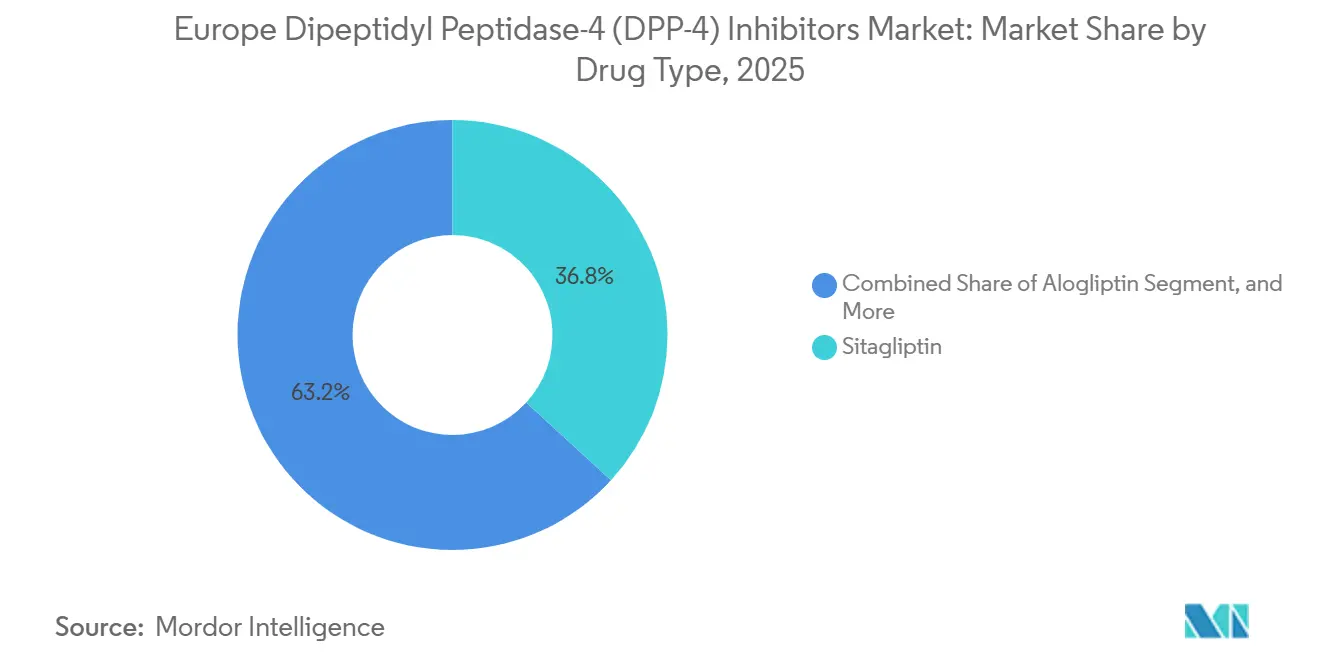
- 薬剤タイプ別では、シタグリプチンが2025年に36.83%のシェアを保持し、アログリプチンは2031年にかけて4.62%のCAGRで拡大すると予測されています。
- 医薬品タイプ別では、ジェネリック医薬品が2025年に59.38%のシェアを保持し、ブランド医薬品は2031年にかけて5.77%という最高のCAGRを記録すると予測されています。
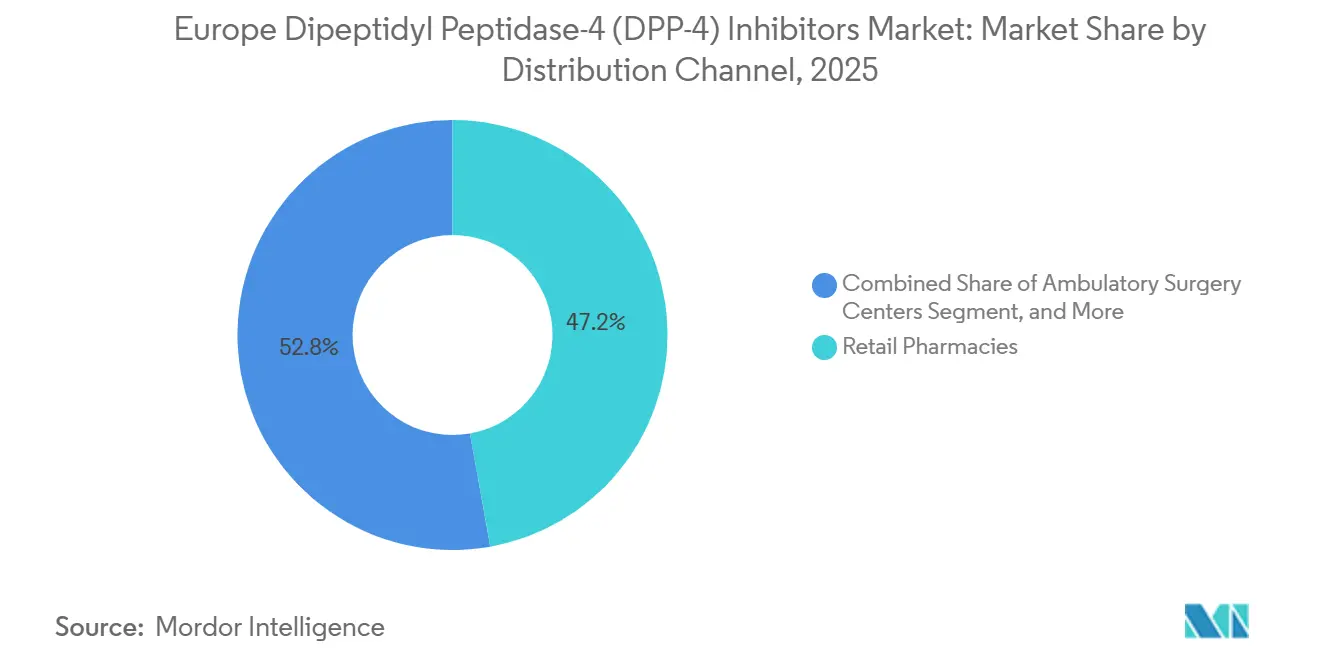
- 流通チャネル別では、小売薬局が2025年に47.16%のシェアを占め、オンライン薬局は2031年にかけて6.46%のCAGRで拡大しています。
- 地域別では、ドイツが2025年に29.63%のシェアを保持し、イギリスは2031年にかけて3.79%のCAGRで成長すると予測れています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 2型糖尿病負担の増大と高齢患者層の拡大 | +0.7% | ドイツ、フランス、イタリア、スペイン、およびEU全域への波及 | 長期(4年以上) |
| ヨーロッパにおける経口・低血糖リスク療法への選好 | +0.5% | 汎ヨーロッパ、ドイツ、イギリス、フランスのプライマリケアに集中 | 中期(2~4年) |
| 腎機能障害患者および多剤併用患者における役割 | +0.4% | ドイツ、イタリア、フランス | 長期(4年以上) |
| コスト重視の二次治療経路における広範な使用 | +0.5% | スペイン、イタリア、およびヨーロッパ広域の低コスト市場 | 中期(2~4年) |
| プライマリケアおよび高齢者ケアにおける地域ガイドラインの定着 | +0.3% | ドイツ、イギリス、フランス | 短期(2年以内) |
| アクセス拡大を支えるジェネリック品の普及 | +0.4% | 汎ヨーロッパ、スペイン、イタリア、中央ヨーロッパで最も顕著 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
2型糖尿病負担の増大と高齢患者層の拡大
ヨーロッパのDPP-4阻害薬市場は、特に高齢化が進む国々や大規模なプライマリケアシステムを持つ国々において、高齢者における2型糖尿病の着実な増加によって支えられています。ドイツだけでも2型糖尿病の有病率は2011年の9.0%から2023年の9.6%に上昇しており、長期的な見通しでは2040年までにはるかに大きな患者プールが形成されることが示されています。IDF糖尿病アトラスで使用されたヨーロッパ広域の調査ベースにおける高齢者全体では、未診断例を含む糖尿病の総診断率が21.2%に達しており、晩年期ケアにおける治療需要が依然として相当規模であることを示しています。これは、高齢患者が日常的な使用に適合し、複数の薬剤にわたる用量管理上の問題が少ない経口療法を必要とする可能性が高いため、重要な意味を持ちます。したがって、ヨーロッパのDPP-4阻害薬市場は、新しい療法がより若い患者や積極的な治療経路においてより多くの注目を集める中でも、高齢患者プールにおいて持続的な役割を維持しています。
ヨーロッパにおける経口・低血糖リスク療法への選好
ヨーロッパのDPP-4阻害薬市場はまた、注射負担と低血糖リスクの両方が治療選択に影響する高齢患者および臨床的に複雑な患者において、経口療法への明確な選好から恩恵を受けています。バーマーデータに基づくドイツの保険請求研究では、DPP-4阻害薬が新規使用者においてスルホニル尿素薬と比較して重篤な低血糖を49%低減し、重篤な腎不全患者では69%低減したことが確認されました。[1] このエビデンスは、患者がすでに複数の疾患と薬剤を管理している場合に安全な経口薬が好まれる老年医学的処方実践と一致しています。大規模な比較有効性研究でも、すべてのDPP-4阻害薬における入院を要する低血糖が0.2%にとどまることが示されており、高齢者に対するより安全なプロファイルが裏付けられています。その結果、ヨーロッパのDPP-4阻害薬市場は、長期ケアおよびプライマリケアの場において回避可能な治療リスクを加えることなく安定した血糖コントロールを必要とする医師からの支持を維持しています。
腎機能障害患者および多剤併用患者における役割
ヨーロッパのDPP-4阻害薬市場は、進行した腎疾患を持つ患者および既に多剤併用にさらされている患者において重要な位置を維持しています。重篤な慢性腎臓病における公表された臨床的議論は、腎機能の悪化とともに治療選択肢が狭まる際に慎重な経口血糖降下薬の選択を引き続き支持しています。高齢糖尿病患者を対象としたイタリアの集団ベース研究では、多剤併用の場面においてDPP-4阻害薬の使用が強く存在することが確認されており、これらの薬剤が複雑な実臨床の治療レジメンにいかに深く組み込まれているかを示しています。この組み込まれた役割が重要なのは、併存疾患と薬物相互作用がすでに厳密に管理されている場合、安定した患者を代替クラスに切り替えることが単純な一段階の決定であることはほとんどないためです。したがって、ヨーロッパのDPP-4阻害薬市場は、より広範な糖尿病ガイドラインが新しいクラスにより大きな重要性を与える中でも、腎機能障害および高併存疾患ケアにおいて保護されたニッチを維持しています。
コスト重視の二次治療経路における広範な使用
ヨーロッパのDPP-4阻害薬市場は、特に償還規律と実際のアクセスに重点を置くシステムにおいて、コスト重視の二次治療経路から引き続き恩恵を受けています。ジェネリック品の普及によりDPP-4療法のコスト閾値が低下し、メトホルミン後の広範な経口治療使用においてこのクラスを維持しやすくなっています。フランスでは、2025年2月からGLP-1受容体作動薬に対するより厳格な処方正当化要件が導入され、非専門家の場面においてそのクラスに対するより制限的なアクセス環境が生まれました。[2] このような行政上の摩擦は、新たに診断された患者や複雑でない患者に対してより簡便な経口選択肢を必要とする医師にとって、DPP-4阻害薬のスペースを間接的に保護しています。そのため、ヨーロッパのDPP-4阻害薬市場は、日常的な処方において手頃な価格と使いやすさが重視されるイタリア、スペイン、およびその他の償還意識の高い場面において依然として重要性を保っています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| SGLT-2阻害薬およびGLP-1薬剤からの代替圧力 | -0.9% | ドイツとイギリスで最も強く、すべての主要ヨーロッパ市場全体に波及 | 短期(2年以内) |
| 成熟ラスのポジショニングによるプレミアム価格設定力の制限 | -0.5% | 汎ヨーロッパ、イギリスとドイツで最も顕著 | 中期(2~4年) |
| ジェネリック侵食とテンダー主導の価格圧縮 | -0.5% | スペイン、イタリア、およびヨーロッパ全域のテンダー主導市場 | 中期(2~4年) |
| 安全性認識と新しいクラスに対する限定的な差別化 | -0.3% | ドイツ、イギリス、オランダ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
SGLT-2阻害薬およびGLP-1薬剤からの代替圧力
ヨーロッパのDPP-4阻害薬市場に対する主な抑制要因は、SGLT-2阻害薬およびGLP-1受容体作動薬からのより強い代替圧力です。オランダでは、国立医療保険研究所が2025年7月に、2型糖尿病に対する4種類のSGLT-2阻害薬の償還条件を基本パッケージから削除するよう勧告し、その競合クラスに対するアクセス障壁を低下させました。[3] ヨーロッパの心臓病学ガイダンスも、心血管疾患、腎機能障害、または心不全が確立された患者においてDPP-4阻害薬をSGLT-2阻害薬またはGLP-1受容体作動薬に置き換えることを支持しています。この変化は、アウトカム主導の治療選択がより重視される糖尿病ケアのより重篤な段階においてDPP-4阻害薬の対象患者プールを縮小させるため、重要な意味を持ちます。ヨーロッパのDPP-4阻害薬市場は選択された経口経路において依然として役割を保っていますが、新しいクラスからの競合的な置き換えは今や持続的な構造的課題となっています。
ジェネリック侵食とテンダー主導の価格圧縮
ヨーロッパのDPP-4阻害薬市場はまた、ジェネリック侵食と成熟に伴う広範な価格規律からの圧力にも直面しています。シタグリプチン、ビルダグリプチン、サキサグリプチンは現在、ブランド収益が低価格の同等品や安価な供給を優先する調達システムによって圧迫される段階に十分入っています。これにより、オリジネーター企業のプレミアム価格設定力が低下し、単独分子の商業的な上昇余地が狭まっています。また、コアクラスにおける治療上の新規性よりも、ボリューム維持、契約獲得、供給の一貫性に向けて競争がシフトしています。したがって、ヨーロッパのDPP-4阻害薬市場は商業的に活発であり続けていますが、ブランド配合製品と差別化されたポジショニング以外では価値プールの防衛がより困難になっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
薬剤タイプ別:
シタグリプチンが優位、アログリプチンが専門家の注目を集めるシタグリプチンは2025年にヨーロッパのDPP-4阻害薬市場シェアの36.83%を保持し、地域全体で最大の薬剤タイプセグメントとしての地位を維持しました。このリードは、2022年以降のジェネリック参入によってブランド収益が圧迫されているにもかかわらず、ドイツ、フランス、イタリアにおける長年の処方習慣を反映しています。Accord Healthcare、Sandoz、Dr. Reddy's Laboratoriesなどのジェネリックメーカーがシタグリプチンの入手可能性を拡大しており、小売チャネルと機関チャネルの両方を通じた継続的なボリュームを支えています。ヨーロッパのDPP-4阻害薬市場におい、シタグリプチンは明確なブランド成長の物語から、日常的な糖尿病ケアにおいて強い親しみを持つ高ボリュームの基幹薬へと移行しています。
アログリプチンはヨーロッパのDPP-4阻害薬市場において最も成長の速い薬剤タイプであり、2031年にかけて4.62%のCAGRが予測されています。2025年の比較有効性研究では、アログリプチンがDPP-4阻害薬の中で最低の1年間MACE率1.7%および最低の心不全入院率0.37%を示し、心代謝処方の議論においてより強いプロファイルを与えていることが確認されました。サキサグリプチンとリナグリプチンは重要な中間層の選択肢として残っていますが、患者プロファイルと治療歴が選択を形成する場面においてより選択的に使用されています。ビルダグリプチンはヨーロッパの一部で安定した役割を維持していますが、価格圧力と代替によりその地位は以前より狭まっています。ヨーロッパのDPP-4阻害薬産業は、したがって、シタグリプチンが規模を維持しながらアログリプチンがアウトカム重視の専門家の注目を集めるというクラス内のシフトを見せています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
医薬品タイプ別:
ジェネリック品がボリュームをリード、ブランド配合製品が価値を維持ジェネリック医薬品は2025年に59.38%のシェアを保持しており、ヨーロッパのDPP-4阻害薬市場がいかにボリューム主導の競争へと移行したかを示しています。このシフトは、シタグリプチン、ビルダグリプチン、サキサグリプチンの特許満了後の主要分子にわたるジェネリック参入に続いて起こりました。ジェネリック供給はアクセスを拡大し、支払者の規律が強い日常的な経口治療シーケンスにおいてDPP-4阻害薬を維持しやすくしました。その結果、ヨーロッパのDPP-4阻害薬市場は現在、コスト管理と実際の処方継続性を優先する医療システムにおいて、特に広範な患者リーチのためにジェネリック品に依存しています。
ブランド医薬品は最も成長の速いサブセグメントであり、ブランド医薬品に関するヨーロッパのDPP-4阻害薬市場規模は2031年にかけて5.77%のCAGRで拡大すると予測されています。ブランドカテゴリーが単純な単剤療法製品よりも配合療法をますます反映するようになっているため、この成長は持続しています。配合製品は、より明確な臨床的ポジションを提供するか、最も直接的なジェネリック比較ポイントの外に位置する場合に価値を維持できます。これが、ジェネリック浸透が高まる中でもヨーロッパのDPP-4阻害薬産業がすべてのブランドの関連性を失っていない理由です。このセグメントは、単純なブランドからジェネリックへの置き換えサイクルではなく、ジェネリックボリュームとブランド価値維持の間でより分断されるようになっています。
流通チャネル別:
小売薬局がボリュームを支え、デジタル調剤が加速小売薬局は2025年に47.16%のシェアを占め、ヨーロッパのDPP-4阻害薬市場における主要な調剤ルートとなっています。そのリードは、長期治療期間にわたって繰り返しの経処方が身近なコミュニティチャネルを通じて調剤されるDPP-4療法の慢性的な性質を反映しています。病院薬局は、特に学術的・専門的な場面において、入院患者の治療開始と機関調達を通じて依然として重要な役割を果たしています。それでも、ヨーロッパのDPP-4阻害薬市場における日常的なボリュームは、これらの薬剤が安定した外来糖尿病管理において広く使用されているため、小売ネットワークを中心に維持されています。
オンライン薬局は最も成長の速い流通チャネルであり、オンライン薬局に関するヨーロッパのDPP-4阻害薬市場規模は2031年にかけて6.46%のCAGRで成長すると予測されています。この拡大は、電子処方箋の広範な使用と慢性経口薬のデジタル反復注文の利便性に結びついています。オンラインへのシフトは、これらの療法が予測可能なサイクルで更新されることが多く、特別な投与サポートを必要としないため、ヨーロッパのDPP-4阻害薬市場にとって特に関連性があります。オンラインでの価格の透明性の向上もプレミアム製品への圧力を高め、ブランド防衛よりもジェネリック調剤を優先する傾向があります。これにより流通の状況はよりデジタル化されていますが、小売薬局の広範なリーチによって依然として支えられています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
ドイツ ジペプチジルペプダーゼ-4(DPP-4)阻害薬市場
ドイツは2025年のヨーロッパDPP-4阻害薬市場シェアの29.63%を占め、地域内最大の国別市場となった。この地位は、糖尿病患者数の多さ、DPP-4阻害薬に対する処方集上の高い親和性、および高齢患者において経口療法が依然として広く用いられている医療体制を反映している。ドイツの2型糖尿病負担は増加を続けており、男性における年齢標準化有病率は2011年の10.24%から2023年には10.93%へと上昇した。長期的な予測では、2040年までに患者数が1,090万人から1,420万人に達するとされており、治療の組み合わせが時代とともに変化しても、大規模な治療基盤を支えることになる。ヨーロッパDPP-4阻害薬市場がドイツに深く根付いているのは、同国が高い需要、幅広い処方医基盤、および経口糖尿病薬の定着した使用を兼ね備えているためである。
イギリス ジペプチジルペプチダーゼ-4(DPP-4)阻害薬市場
イギリスは最も成長の速い地域であり、イギリスにおけるヨーロッパDPP-4阻害薬市場規模は2031年まで年平均成長率3.79%で拡大すると予測されている。同国の成長は、デジタル薬の拡大、継続的な処方集の適応、および低血糖回避が重要な患者における強力なユースケースによって支えられている。2024年から2027年にかけてのスコットランドの質の高い処方戦略は、低血糖回避が臨床上の優先事項である場合にDPP-4阻害薬をスルホニル尿素薬より優先して位置付けており、英国のプライマリケアにおけるクラスの継続的な重要性を支持している。イギリスはまた、経口薬の反復調剤に有利な条件を提供しており、慢性疾患の維持療法薬にとって支持的な市場となっている。この組み合わせにより、ヨーロッパDPP-4阻害薬市場はイギリスにおいて、後発品への代替が進む一部の他の環境よりも安定した軌道を維持している。
ヨーロッパのより広範な市場
フランス、イタリア、スペインはヨーロッパDPP-4阻害薬市場の残りを占めており、各国はそれぞれ異なる償還慣行、患者プロファイル、および医療提供の組み合わせを通じて需要を支えている。フランスでは、2025年2月からGLP-1受容体作動薬に対する処方正当化規則が厳格化されたことで、非専門医療機関におけるDPP-4阻害薬の余地が接的に維持されている。イタリアは大規模な病院外来ネットワークを通じて相当量のDPP-4阻害薬を維持しており、2025年の多施設リアルワールド研究により、広範な内科患者集団においてシタグリプチンおよびメトホルミン徐放製剤が積極的に使用されていることが確認された。スペインは価格感応度が高い市場の一つであり、低コストの選択肢を通じたアクセスを支援する一方で、先発品の価格には圧力がかかっている。これらの市場は、需要の原動力が国によって異なるものの、ドイツおよびイギリスを超えたヨーロッパDPP-4阻害薬市場の広がりをもたらしている。
競合状況
ヨーロッパのDPP-4阻害薬市場は、オリジネーターレベルでは中程度の集中度プロファイルを持ち、ジェネリック分野では分散した構造を持っています。Merck & Co.、Boehringer Ingelheim、Novartisは、シタグリプチン、リナグリプチン、ビルダグリプチンを通じてイノベーター側の主要な参照企業として残っています。Merckは2026年に入り目に見える圧力を受けており、同社の2025年通期業績は2026年5月以降の米国におけるJanuvia(シタグリプチン)およびJanumetの独占期間喪失の影響を強調しました。これは、欧州のジェネリック圧力が米国のイベントが収益ストレスの第二層を加える前にすでにシタグリプチンの経済性を弱めていたため、ヨーロッパのDPP-4阻害薬市場にとって重要な意味を持ちます。したがって、ブランド層は依然として重要ですが、もはや単純な分子所有権だけで定義されるものではありません。
ヨーロッパのDPP-4阻害薬市場における主要な戦略的動きは、単剤療法の成熟後に価値を維持したいプレーヤーにとって特に、固定用量配合製品へのシフトです。Boehringer Ingelheimのエンパグリフロジンとの配合製品Glyxambiによるリナグリプチンのリポジショニングはそのアプローチを反映しており、DPP-4の露出をより広い心代謝治療の物語に結びつけています。このようなライフサイクル管理により、オリジネーター企業は単独の成熟製品が提供できるよりも、償還と医師の注目を守る可能性が高まります。Novartisはビルダグリプチンを通じて依然として関連性を保っていますが、価格規律が強くジェネリック品が広く入手可能な市場では、その地位はより狭くなっています。
ヨーロッパのDPP-4阻害薬市場のジェネリック層には、STADA Arzneimittel、Sandoz、Zentiva、Viatris、Teva Pharmaceutical Industries、Dr. Reddy's Laboratories、Sun Pharmaceutical Industriesが含まれます。これらの企業間の競争は、今やファーストエントリーよりもテンダー実行、供給の信頼性、および国内チャネル全体での価格の一貫性によって形成されています。ヨーロッパのDPP-4阻害薬市場におけるもう一つの戦略的動きは、特にオリジネーターの価格設定が依然としてある程度のプレミアムを持つ場面において、浸透率が低く価値抽出の余地がある分子を標的とするジェネリック企業の取り組みです。したがって、競合状況は二層構造であり、オリジネーターが配合製品を通じて価値を守り、ジェネリックメーカーが規模と価格を通じてリーチを拡大しています。これにより競争は激しく維持されていますが、単一の企業や小グループが市場全体にわたって支配的なコントロールを発揮することも防いでいます。
ヨーロッパ ジペプチジルペプチダーゼ-4(DPP-4)阻害薬産業のリーダー企業
-
AstraZeneca
-
Eli Lilly and Company
-
Bristol Myers Squibb
-
Boehringer Ingelheim
-
Novartis AG
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパ ジペプチジルペプチダーゼ-4(DPP-4)阻害薬市場 このレポートでカバーされる企業
- AstraZeneca
- Boehringer Ingelheim
- Bristol-Myers Squibb
- Dr. Reddy’s Laboratories
- Eli Lilly and Company
- GlaxoSmithKline
- Merck
- Mitsubishi Tanabe Pharma
- Novartis
- Novo Nordisk
- Otsuka
- Pfizer
- Sandoz Group
- Sanofi
- STADA Arzneimittel
- Sun Pharmaceuticals Industries
- Takeda Pharmaceuticals
- Teva Pharmaceutical Industries
- Viatris
- Zentiva
最近の産業開発事情 ヨーロッパ ジペプチジルペプチダーゼ-4(DPP-4)阻害薬市場
- 2026年2月:MSD(Merck & Co.)は2026年通期ガイダンスとして655億~670億米ドルを発表し、アナリストのコンセンサスを大幅に下回り、2026年5月以降の米国におけるJanuvia(シタグリプチン)およびJanumetの独占期間喪失が差し迫っていることを明示的に挙げました。この発表は、シタグリプチンフランチャイズにおける収益縮小の加速を示しており、2021年以降の欧州ジェネリック参入によってすでに引き起こされた2017年のピークからの64%の減少に追い打ちをかけるものです。
- 2025年7月:オランダ国立医療保険研究所(ゾルフィンスティトゥート)は保健大臣に対し、基本医療パッケージにおける4種類のSGLT-2阻害薬(カナグリフロジン、ダパグリフロジン、エンパグリフロジン、エルツグリフロジン)のリスト2償還条件を削除するよう勧告し、SGLT-2処方に対する障壁を大幅に低下させ、オランダ市場においてDPP-4阻害薬への競合圧力を直接的に高めました。
- 2025年6月:ドイツのバーマー法定保険の保険請求データに基づいてDrugs & Agingに掲載された実臨床研究により、DPP-4阻害薬が新規使用者においてスルホニル尿素薬と比較して重篤な低血糖を49%低減し、重篤な腎不全患者では69%低減することが確認されました。これらの結果は、高リスク高齢患者における継続的なDPP-4使用に対する強固なエビデンスに基づく支持を処方者に提供し、フォーミュラリーへの定着を強化しています。
- 2025年2月:フランスのアシュランス・マラディは、2025年2月1日からGLP-1受容体作動薬(セマグルチド、デュラグルチド、リラグルチド、エキセナチド)に対する処方正当化文書の義務化を導入し、薬局レベルでの施行を2025年9月にかけて段階的に実施しました。この政策は非専門家のプライマリケアの場面においてGLP-1へのアクセスを厳格化し、専家への紹介資格のない新規診断患者においてDPP-4阻害薬への処方を間接的に誘導しています。
ヨーロッパ ジペプチジルペプチダーゼ-4(DPP-4)阻害薬市場レポートの範囲
ヨーロッパ ジペプチジルペプチダーゼ-4(DPP-4)阻害薬市場は、ヨーロッパ諸国における2型糖尿病の治療に使用されるDPP-4阻害薬の販売と利用を含みます。DPP-4阻害薬は、インクレチンホルモン活性を高めることでインスリン分泌を促進し、血糖依存的にグルカゴン分泌を抑制することにより血糖コントロールを改善します。この市場には、様々な薬局チャネルを通じて流通するブランド品とジェネリック品の両方が含まれ、主要なヨーロッパ諸国をカバーしています。
ヨーロッパ ジペプチジルペプチダーゼ-4(DPP-4)阻害薬市場は、薬剤タイプ別にシタグリプチン、サキサグリプチン、リナグリプチン、アログリプチン、ビルダグリプチン、その他の薬剤タイプにセグメント化されています。医薬品タイプ別では、市場はブランド医薬品とジェネリック医薬品に分類されています。流通チャネル別では、市場は病院薬局、小売薬局、オンライン薬局に分けられています。地理的には、市場はドイツ、イギリス、フランス、イタリア、スペイン、およびその他のヨーロッパにわたって分析されています。
セグメンテーション概要
| シタグリプチン |
| サキサグリプチン |
| リナグリプチン |
| アログリプチン |
| ビルダグリプチン |
| その他の薬剤タイプ |
| ブランド医薬品 |
| ジェネリック医薬品 |
| 病院薬局 |
| 小売薬局 |
| オンライン薬局 |
| ドイツ |
| イギリス |
| フランス |
| イタリア |
| スペイン |
| その他のヨーロッパ |
| 薬剤タイプ別 | シタグリプチン |
| サキサグリプチン | |
| リナグリプチン | |
| アログリプチン | |
| ビルダグリプチン | |
| その他の薬剤タイプ | |
| 医薬品タイプ別 | ブランド医薬品 |
| ジェネリック医薬品 | |
| 流通チャネル別 | 病院薬局 |
| 小売薬局 | |
| オンライン薬局 | |
| 国別 | ドイツ |
| イギリス | |
| フランス | |
| イタリア | |
| スペイン | |
| その他のヨーロッパ |
レポートで回答される主要な質問
2031年までのヨーロッパDPP-4阻害薬市場の予測値はいくらですか?
ヨーロッパのDPP-4阻害薬市場は、2026年の30億米ドルから2031年までに34億米ドルに達すると予測されており、2026年から2031年にかけてCAGR 3.0%を記録します。
ヨーロッパのDPP-4阻害薬において販売をリードする薬剤タイプはどれですか?
シタグリプチンは2025年に36.83%のシェアで地域をリードしており、広範な医師の親しみと広いジェネリック入手可能性によって支えられています。
この分野で最も成長の速いセグメントはどれですか?
アログリプチンは2031年にかけてCAGR 4.62%で最も成長の速い薬剤タイプであり、オンライン薬局は6.46%で最も成長の速い流通チャネルです。
新しい糖尿病療法が利用可能な中でDPP-4阻害薬が依然として重要な理由は何ですか?
高齢者、腎機能障害、および多剤併用の多い患者に適合しており、実臨床のエビデンスにおいてスルホニル尿素薬よりも重篤な低血糖リスクが低いため、依然として重要です。
ヨーロッパ全体で需要をリードしている国はどこですか?
ドイツは2025年に29.63%のシェアでリードしており、大規模な糖尿病患者集団と確立されたケア経路における経口療法の強固な使用によって支えられていす。