
南米ジペプチジルペプチダーゼ4(DDP-4)阻害薬市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 582.42 百万米ドル |
| 市場規模 (2026) | 605.68 百万米ドル |
| 市場規模 (2031) | 766.83 百万米ドル |
| 成長率 (2026 - 2031) | 4.83 % |
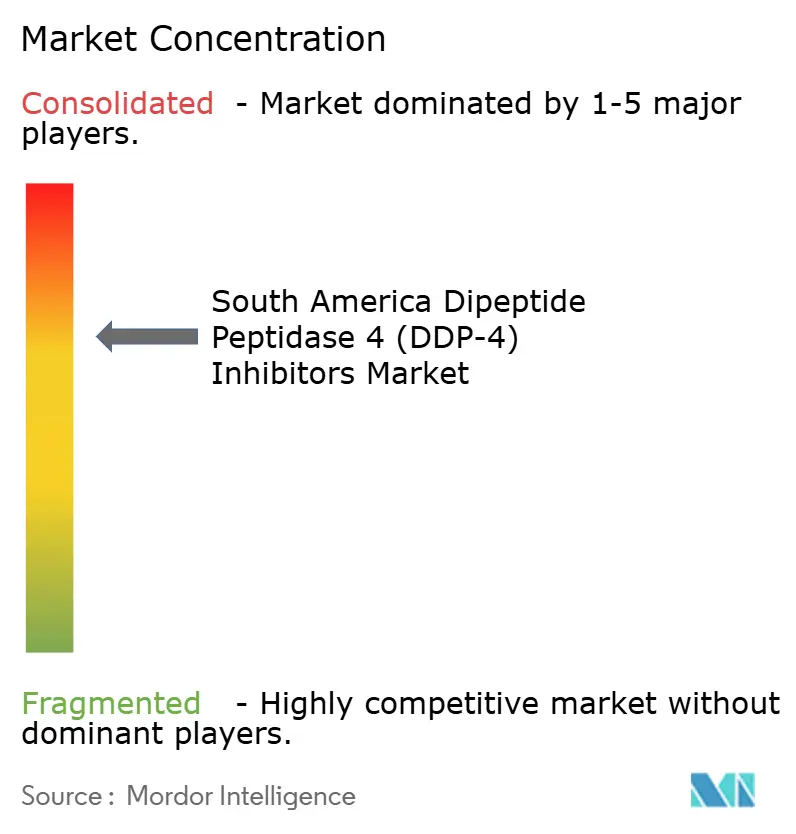
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる南米ジペプチジルペプチダーゼ4(DDP-4)阻害薬市場分析
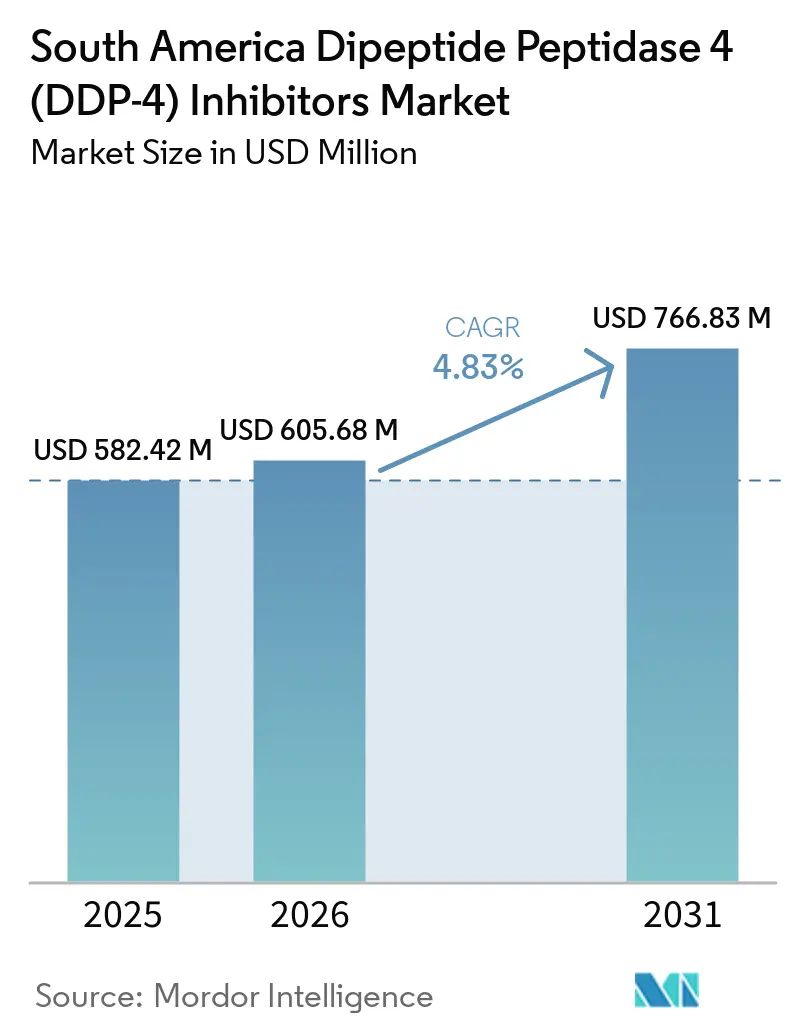
南米ジペプチジルペプチダーゼ4(DDP-4)阻害薬市場は、2025年の582.42 ミリオン 米ドルから2026年の605.68 ミリオン 米ドルへと増加し、予測期間(2026年~2031年)においてCAGR 4.83%で2031年までに766.83 ミリオン 米ドルに達すると予測されています。
この市場は、特にブラジルとアルゼンチンにおける糖尿病を抱える成人の増加によって支えられています。地域の医療システムも糖尿病関連コストの上昇に直面しており、実用的な治療選択肢の必要性が高まっています。注射療法にアクセスできない、耐えられない、または継続的に使用できない患者にとって、経口薬は引き続き重要です。ジェネリック代替品はブランド品の価格を引き下げる一方で、公的・民間チャネルにおける治療量の維持に貢献しています。地域のサプライ体制、確立された生物学的同等性承認、および公的入札へのアクセスを持つ企業は、この変化する需要パターンに対応できる立場にあります。
レポートの主要ポイント
- 薬剤タイプ別では、サキサグリプチンが2025年の南米DPP-4阻害薬市場シェアの45.32%を占め、リナグリプチンは2031年までに5.22%のCAGRで成長すると予測されています。
- 医薬品タイプ別では、ブランド医薬品が2025年の南米DPP-4阻害薬市場シェアの71.42%を占め、ジェネリック医薬品は2031年までに6.24%のCAGRで成長すると予測されています。
- 流通チャネル別では、病院薬局が2025年の収益の48.52%を占め、オンライン薬局は2031年までに5.63%のCAGRで成長すると予測されています。
- 国別では、ブラジルが2025年の収益の56.72%を占め、アルゼンチンは2031年までに7.16%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | ~)% CAGRへの影響予測 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 2型糖尿病 有病率の上昇 | +1.2% | 南米全域、 特にブラジルとアルゼンチンに最も集中 | 長期 (4年以上) |
| 体重中立的な 経口療法への需要の増大 | +0.8% | 南米全域、 ブラジル、アルゼンチン、および中規模国で強い関連性 | 中期 (2~4年) |
| 併用療法 レジメンの拡大 | +0.7% | 主にブラジルと アルゼンチン、コロンビアとチリへの二次的影響 | 中期 (2~4年) |
| 糖尿病の診断と 治療の増加 | +0.6% | ブラジル、 コロンビア、ペルー(未診断患者の負担が依然として高い地域) | 長期 (4年以上) |
| 腎疾患に関連した リナグリプチンへの選好 | +0.5% | ブラジル、 アルゼンチン、コロンビア | 中期 (2~4年) |
| ジェネリック入札と 地域製造 | +0.4% | 主にブラジルと アルゼンチン | 短期 (2年以下) |
| 情報源: Mordor Intelligence | |||
2型糖尿病有病率の上昇
国際糖尿病連合は、2024年に南米・中米全域で3,500万人の成人が糖尿病を抱えており、そのうち30.4%、すなわち1,070万人が未診断のままであると推定しました。[1] ブラジルでは成人の糖尿病有病率が2006年の5.5%から2024年の12.9%へと明確に増加しました。[2] 同じ国内エビデンスは、疾患負担をブラジル成人の60%に影響する過体重と関連付けました。したがって、南米DPP-4阻害薬市場には、診断後に継続的な血糖降下治療を必要とする可能性のある患者プールが拡大しています。低所得都市部でのプライマリケアスクリーニングにより、断続的な医療接触しかない人々を治療経路に取り込むことができます。そのような患者が専門医以外の環境で治療を開始する際、手頃な価格の経口療法が重要となり得ます。
体重中立的な経口療法への需要の増大
DPP-4阻害薬は、体重増加のリスクをもたらす可能性があるスルホニル尿素やインスリンレジメンとは異なり、体重中立的な経口選択肢を提供します。この特性は、肥満と2型糖尿病が共存することが多く、注射療法の負担によって治療アドヒアランスが影響を受ける可能性がある地域において重要です。ブラジルの2025年臨床ガイダンスは、GLP-1受容体作動薬またはSGLT2阻害薬にアクセスできないか耐えられない、HbA1cが7.5%未満の適切な患者に対する治療選択肢として、DPP-4阻害薬を引き続き位置付けています。このガイダンスは、南米DPP-4阻害薬市場において、このクラスを注射療法と互換性があるものとして扱うのではなく、経口治療の明確な役割を維持しています。注射薬の価格が高いため、医師と患者は体重中立的な経口代替品を検討することがあります。ジェネリックの入手可能性により、価格に敏感な環境でその選択がより利用しやすくなり、ブランド品が侵食に直面する中でもDPP-4の使用を維持できます。
併用療法レジメンの拡大
ラジルの臨床ガイダンスは、HbA1cが7.5%以上の場合、診断時に二剤併用療法を支持しています。このアプローチは、疾患進行の後期に受診する患者に対する単剤としての使用を超えて、DPP-4阻害薬の役割を広げます。DPP-4阻害薬とメトホルミンを組み合わせた配合剤は、服薬負担を軽減し、複数の薬を管理する人々のアドヒアランスを簡素化できます。ジェネリック配合剤は、別々のブランド品よりも公的調達予算に適合しやすい場合もあります。DPP-4とSGLT2の配合剤はブラジルの三次病院の処方集に登場しており、単一の経口レジメン内で血糖コントロール以上のものを提供します。その心血管および腎臓治療への関連性は、単独の注射代替品が適切でないか実現不可能な場合に、DPP-4の処方を維持するのに役立ちます。
腎疾患に関連したリナグリプチンへの選好
糖尿病の診断と治療の増加は、特に以前は糖尿病サービスと定期的な接触がなかった患者の間で、ブラジル、コロンビア、ペルーにおける処方需要を増加させる可能性があります。国際糖尿病連合は、南米・中米における糖尿病を抱える成人の数が2050年までに5,200万人に達すると予測しています。リナグリプチンは主に胆汁経路で排泄されるため、慢性腎臓病のすべての病期にわたって用量調整が不要です。2025年の臨床レビューでは、2型糖尿病と慢性腎臓病を持つ患者において、スルホニル尿素と比較してDPP-4阻害薬、特にリナグリプチンの低血糖リスクが低いことが報告されました。[3] 2024年の研究では、糖尿病と慢性腎臓病を持つ患者に対する腎機能に応じた用量調整DPP-4処方から財務的メリットも見出されました。地域製造、確立された生物学的同等性認証、および分散型ジェネリック入札は、資格のあるサプライヤーがブラジルとアルゼンチンでこの需要に対応するのに役立ちます。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGRへの影響予測 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| GLP-1受容体作動薬および SGLT2阻害薬との競合 | -1.3% | 南米全域、 ブラジルで最も強い影響 | 中期 (2~4年) |
| 償還および 自己負担の手頃さの制約 | -0.8% | アルゼンチン、 コロンビア、ペルー(保険適用が限定的な地域) | 長期 (4年以上) |
| 国レベルの規制および 生物学的同等性要件 | -0.5% | ブラジルと アルゼンチン、コロンビアとチリへの影響は少ない | 中期 (2~4年) |
| 特許切れ後の ブランド価値の低下 | -1.1% | 主にブラジル、 アルゼンチンとコロンビアへの二次的影響 | 中期 (2~4年) |
| 情報源: Mordor Intelligence | |||
GLP-1受容体作動薬およびSGLT2阻害薬との競合
南米DPP-4阻害薬市場は、GLP-1受容体作動薬およびSGLT2阻害薬との競合の激化に直面しています。低コストのGLP-1製品は、肥満、高HbA1c値、または心血管リスクを持つ患者を注射療法に引き付ける可能性があります。ブラジルは2024年12月にリラグルチドベース製品の国内生産を承認しました。注射療法は依然としてコールドチェーン管理と患者トレーニングを必要とします。これらの要件は、大都市部や専門医サービスをえたアクセスを制限します。経口DPP-4療法は、プライマリケアおよび農村部での使用において運用上の優位性を維持しています。
償還および自己負担の手頃さの制約
断片的な償還は、ブランドDPP-4製品が南米全域で拡大する能力を制限しています。ブラジルの公的処方集はメトホルミンとスルホニル尿素に重点を置いており、多くのDPP-4購入は民間の自己負担チャネルに残っています。価格感度は特にアルゼンチン、コロンビア、ペルーで関連性が高いです。ブラジルとアルゼンチンにおける別々の登録および生物学的同等性要件は、複数国製品管理のコストを増加させます。特許切れはジェネリック製品が入手可能になると、ブランド価値を急速に低下させる可能性もあります。Merckの2024年年次報告書は、JanuviaおよびJanumetの独占権が2026年5月まで続くことを開示しており、確立された経口糖尿病ブランドが直面する価値リスクを示しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
薬剤タイプ別:
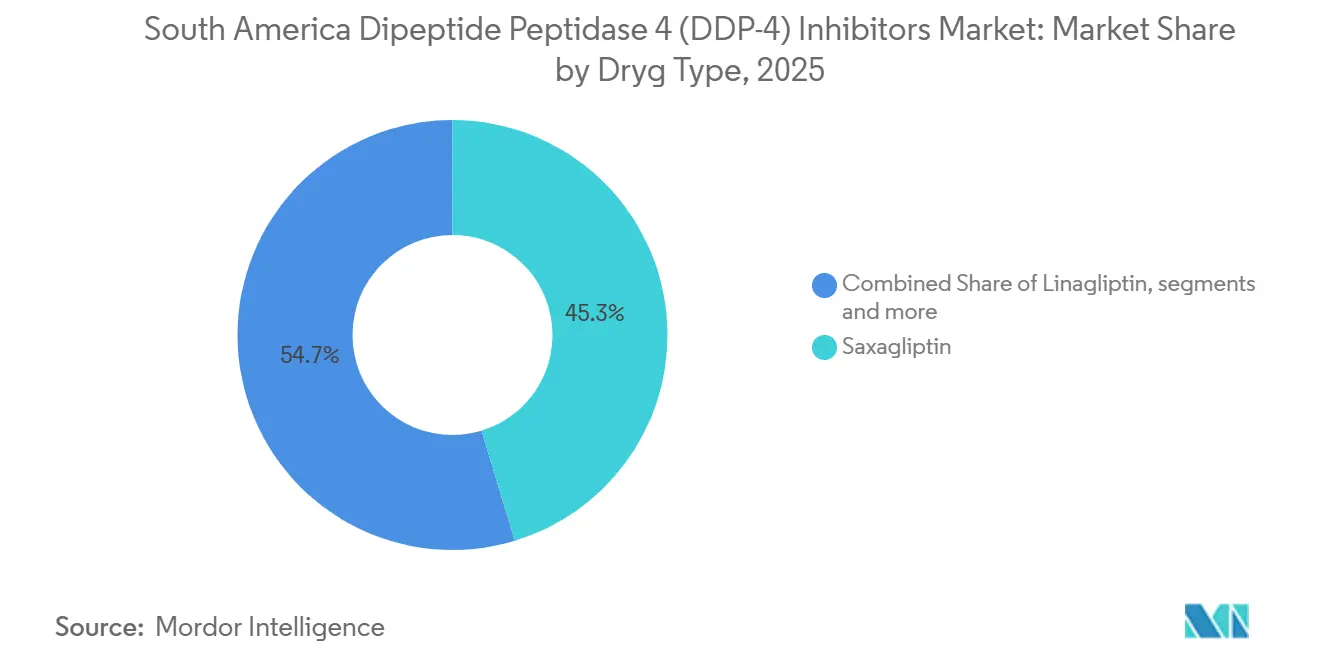
サキサグリプチンがリードし、リナグリプチンが臨床的関連性を高めるサキサグリプチンは2025年に価値の45.32%を占め、南米DPP-4阻害薬市場で最大の分子となりました。その地位は、10年以上にわたる医師の親しみ、先行するカテゴリーリーディングの臨床試験データ、およびブラジルとアルゼンチンの処方集への掲載によって築かれました。ブランド品のオングリザと成長するジェネリックサプライベースが、病院および民間医療環境全体での継続的な使用を支えています。ジェネリック供給は、ブランド品の単価が下落しても患者数量を維持するのに役立ちます。リナグリプチンは、慢性腎臓病を持つ患者にも独自の選択肢を提供するため、2031年までに5.22%のCAGRで拡大すると予測されています。
リナグリプチンの南米DPP-4阻害薬市場は、その胆汁排泄によって支えられており、慢性腎臓病のすべての病期にわたって腎用量調整の必要性を排除します。臨床エビデンスは、糖尿病と慢性腎臓病を持つ患者において、リナグリプチンがスルホニル尿素よりも低血糖リスクが低いことを示しています。ビルダグリプチンはブランド品とメトホルミンとのジェネリック配合剤を通じてブラジルの民間医療において信頼できる地位を維持し、アログリプチンは選択された機関契約に残っています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
医薬品タイプ別:
ジェネリック製品が成長し、ブランド製品が価値を維持ブランド医薬品は2025年に価値の71.42%を占め、ジェネリック医薬品は2031年までに6.24%のCAGRで成長すると予測されています。先発品メーカーは、確立された病院処方集との関係、専門医の親しみ、およびブラジルとアルゼンチンの民間保険の選好を通じて価値を維持しています。南米DPP-4阻害薬市場は、それにもかかわらず、ブラジルの公的入札およびアルゼンチンの州調達を通じて生物学的等品への移行が進んでいます。ジェネリック製品は医療システムの調達コストを下げ、自己負担患者にとって確立された分子をより入手しやすくします。この移行は、ブランド品の価格を圧縮しながらも治療量を支えます。
南米DPP-4阻害薬市場規模は、国固有の生物学的同等性および登録基準を満たすことができるサプライヤーによっても形成されます。ANVISAの要件は、確立されたエビデンスパッケージ、地域の規制能力、および一貫したサプライ体制を持つメーカーを優遇する可能性があります。その結果として生じるプロセスは、公的入札で効果的に競争できる企業数を減少させる可能性があります。
流通チャネル別:
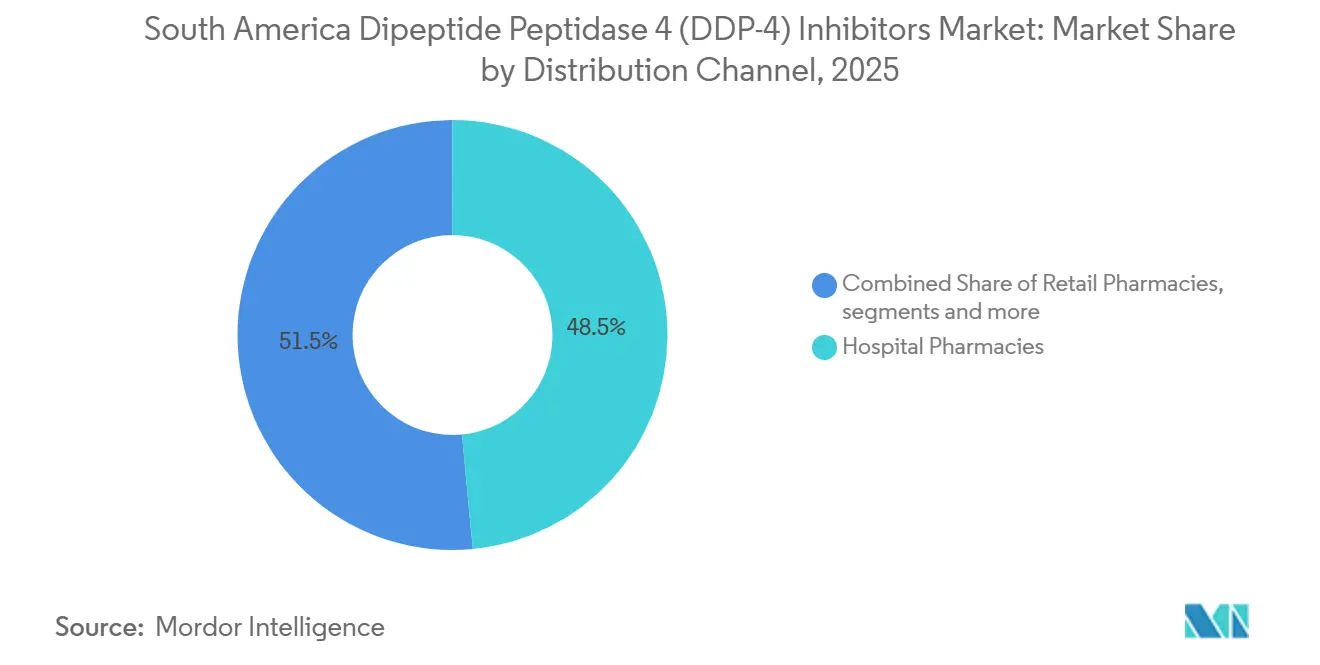
病院が中心的役割を維持しながらオンラインアクセスが拡大病院薬局は2025年の流通価値の48.52%を占め、南米DPP-4阻害薬市場で最大のチャネルであり続けました。ブラジルでは、州の調達契約と認定病院ネットワークがこの地位を支えています。病院購買はまた、より広い医薬品サプライチェーンに影響を与える可能性のある価格ベンチマークを確立します。小売薬局は、薬局チェーンが機関調達以外での直接調剤を提供するブラジル、アルゼンチン、チリの保険加入者および自己負担の都市部患者にサービスを提供しています。病院と小売の両環境が合わさって、継続的な経口糖尿病療法を必要とする患者のための確立されたチャネルを提供しています。
オンライン薬局は2031年までに5.63%のCAGRで成長すると予測されています。経口DPP-4錠剤は常温保存が可能でコールドチェーン配送を必要としないため、通常の電子商取引フルフィルメントに適しています。これにより、温度管理された取り扱いとより複雑なラストマイル配送を必要とするGLP-1ペンに対して運用上の優位性が生まれます。デジタルアクセスは、特に薬局チェーンがオンライン注文を拡大している場合、慢性疾患を持つ既存患者のリピート購入を容易にします。デジタルチャネルは、病院調達と実店舗の小売アクセスを補完するものであり、どちらの供給源も代替するものではありません。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
地理的分析
ブラジルジペプチジルペプチダーゼ4(DDP-4)阻害薬市場
ブラジルは2025年の南米DPP-4阻害薬市場シェアの56.72%を占め、域内最大の国別ポジションを確立している。同国は、統一保健システムを通じた公的調達、民間フォーミュラリーへの幅広いアクセス、および発達した小売薬局ネットワークを組み合わせている。これらのチャネルは、大規模な都市人口および施設ケア環境における調剤を支援している。成人糖尿病有病率は2006年の5.5%から2024年には12.9%に上昇した。ブラジルの2025年臨床ガイダンスは、高い心血管リスクを有しない適切な患者に対する経口選択肢として、DPP-4阻害薬を引き続き認定している。
アルゼンチンジペプチジルペプチダーゼ4(DDP-4)阻害薬市場
アルゼンチンは2031年までに7.16%のCAGRで成長すると予測されており、対象国の中で最も高い成長率となっている。国際糖尿病連合は、2024年にアルゼンチンで糖尿病を有する成人が430万人、年齢標準化糖尿病有病率が14%であると記録した。アルゼンチンの2025年臨床ガイダンスは、経口治療アルゴリズム内にDPP-4阻害薬を引き続き位置づけている。個別の安定性試験および登録要件は、輸入完成製剤のコストを増加させる可能性がある。また、現地適応ドシエを開発するジェネリックメーカーに対して参入機会をもたらす可能性もある。
南米ジペプチジルペプチダーゼ4(DDP-4)阻害薬市場(の他地域)
コロンビア、チリ、ペルー、およびその他の南米諸国が2025年の残余市場価値を占めた。コロンビアにおける医療カバレッジの拡大は、プライマリケアにおける糖尿病診断および経口抗糖尿病薬の使用促進につながる可能性がある。チリの規制環境は、ジェネリック参入および競争的な価格環境を支援し得る。ペルーおよびより小規模な国々は医療インフラの格差により依然として制約を受けており、一方で汎米保健機構(PAHO)は地域の糖尿病スクリーニングおよび早期診断を支援している。
市場ランドスケープ
南米DPP-4阻害薬市場は中程度に集中しており、相当数のブランド先発品メーカーが市場収益の相当なシェアを占めています。AstraZenecaはサキサグリプチンを供給し、Boehringer IngelheimとEli Lillyはリナグリプチンを共同プロモーションしています。Merck & Co.はシタグリプチンを供給し、Novartisはビルダグリプチンを供給し、Takedaはアログリプチンを供給しています。これらの企業は、長年の処方使用を通じて培われた専門医との関係と病院処方集のポジションを維持しています。そのブランドポートフォリオは、糖尿病および心腎ケアにおける確立された臨床エビデンスによって支えられています。
南米DPP-4阻害薬市場におけるジェネリック競合には、EMS、Hypera、Eurofarma、Torrent、Sandoz、Teva、Glenmark、およびViatrisが含まれます。サプライヤーの競争は、生物学的同等性文書、登録タイミング、地域のサプライ能力、および入札価格に依存します。Eurofarmaは南米地域向けのライセンスの下、エボグリプチンをSuganonとして販売しています。そのジェネリックセマグルチド計画は、競合する治療クラスにまたがる戦略を示しています。EMSは2024年にブラジルでリラグルチドベース製品の国内生産承認を受けました。
南米DPP-4阻害薬市場には、コロンビア、ペルー、チリにおいてコスト競争力のあるメーカーの余地があります。これらの国々はブラジルよりもジェネリック浸透率が低く、民間薬局および保険ネットワークを拡大しています。DPP-4とSGLT2の配合剤は、血糖、心血管、および腎臓のニーズを一錠にまとめるため、単独のDPP-4単剤療法よりも強いポジションを提供できます。これにより、処方医や病院処方集委員会にとって代替がより直接的でなくなる可能性があります。
南米ジペプチジルペプチダーゼ4(DDP-4)阻害薬業界リーダー
-
Merck & Co., Inc.
-
Boehringer Ingelheim International GmbH
-
AstraZeneca PLC
-
Novartis AG
-
Eli Lilly and Company
- 注:主要企業の掲載順は順位を示すものではありません。
南米ジペプチジルペプチダーゼ4(DDP-4)阻害薬市場 このレポートでカバーされる企業
- AstraZeneca
- Boehringer Ingelheim
- Bristol-Myers Squibb
- Eli Lilly and Company
- EMS S.A.
- Eurofarma Laboratorios S.A.
- Glenmark Pharmaceuticals
- GlaxoSmithKline
- Hypera S.A.
- Merck
- Novartis
- Pfizer
- Sandoz Group AG
- Sanofi
- Siegfried Holding AG
- Takeda Pharmaceuticals
- Teva Pharmaceutical Industries
- Torrent Pharmaceuticals Limited
- Viatris
- Zydus Lifesciences Limited
最近の産業開発事情 南米ジペプチジルペプチダーゼ4(DDP-4)阻害薬市場
- 2026年8月:コンソーシア・アドバンシング・スタンダーズ・イン・リサーチ・アドミニストレーション・インフォメーションによると、チリの臨床試験承認プロセスには、試験開始前に両方を完了しなければならない2つの並行トラックが含まれます:認定されたコミテ・エティコ・シエンティフィコ(CEC)による倫理・科学審査と、チリの国家規制当局であるインスティトゥト・デ・サルード・プブリカ(ISP)の医薬品機関であるANAMED(アヘンシア・ナシオナル・デ・メディカメントス)による別途の承認です。
- 2025年5月:高品質医薬品原薬のサプライヤーであるSalius Pharmaは、アルゼンチン、ペルー、チリ、およびその他の国々において慢性疾患治療分野へのプレゼンスを拡大しました。
南米ジペプチジルペプチダーゼ4(DDP-4)阻害薬市場レポートの範囲
レポートの範囲によると、南米ジペプチジルペプチダーゼ4(DPP-4)阻害薬市場とは、ジペプチジルペプチダーゼ-4酵素を阻害することでインクレチン活性を高め、2型糖尿病患者の血糖コントロールを改善する経口抗糖尿病薬に焦点を当てた地域の医薬品セグメントを指します。
南米ジペプチジルペプチダーゼ4(DPP-4)阻害薬市場は、薬剤タイプ、医薬品タイプ、流通チャネル、および国によってセグメント化されています。薬剤タイプ別では、市場はサキサグリプチン、リナグリプチン、アログリプチン、ビルダグリプチン、およびその他の薬剤タイプにセグメント化されています。医薬品タイプ別では、市場はブランド医薬品とジェネリック医薬品にセグメント化されています。流通チャネル別では、市場は病院薬局、小売薬局、オンライン薬局、およびその他の流通チャネルにセグメント化されています。国別では、市場はブラジル、アルゼンチン、コロンビア、チリ、ペルー、およびその他の南米諸国にセグメント化されています。レポートは上記すべてのセグメントの価値(米ドル)を提供しています。
セグメンテーション概要
| サキサグリプチン |
| リナグリプチン |
| アログリプチン |
| ビルダグリプチン |
| その他の薬剤タイプ |
| ブランド医薬品 |
| ジェネリック医薬品 |
| 病院薬局 |
| 小売薬局 |
| オンライン薬局 |
| その他の流通チャネル |
| ブラジル |
| アルゼンチン |
| コロンビア |
| チリ |
| ペルー |
| その他の南米諸国 |
| 薬剤タイプ別 | サキサグリプチン |
| リナグリプチン | |
| アログリプチン | |
| ビルダグリプチン | |
| その他の薬剤タイプ | |
| 医薬品タイプ別 | ブランド医薬品 |
| ジェネリック医薬品 | |
| 流通チャネル別 | 病院薬局 |
| 小売薬局 | |
| オンライン薬局 | |
| その他の流通チャネル | |
| 国別 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| チリ | |
| ペルー | |
| その他の南米諸国 |
レポートで回答される主要な質問
2031年における南米DPP-4阻害薬市場の予測値は?
市場価値は2025年の582.42 ミリオン 米ドルから2026年の605.68 ミリオン 米ドルを経て、CAGR 4.83%で2031年までに766.8 ミリオン 米ドルに達すると予測されています。
地域販売をリードするDPP-4薬剤タイプはどれですか?
サキサグリプチンが2025年に価値ベースで45.32%のシェアでリードし、リナグリプチンは2031年までに5.22%のCAGRで成長すると予測されています。
南米で最大の役割を持つ国はどこですか?
ブラジルは2025年の収益の56.72%を占め、公的調達、民間処方集、および小売薬局アクセスによって支えられています。
ジェネリック医薬品はDPP-4治療アクセスをどのように変えていますか?
ジェネリック医薬品は、入札と価格に敏感な患者が生物学的同等品に移行するにつれて、2031年までに6.24%で成長すると予測されています。