
ヨーロッパクローラー土工機械市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2019 - 2024 |
| 市場規模 (2026) | 19.91 十億米ドル |
| 市場規模 (2031) | 26.24 十億米ドル |
| 成長率 (2026 - 2031) | 5.67 % |
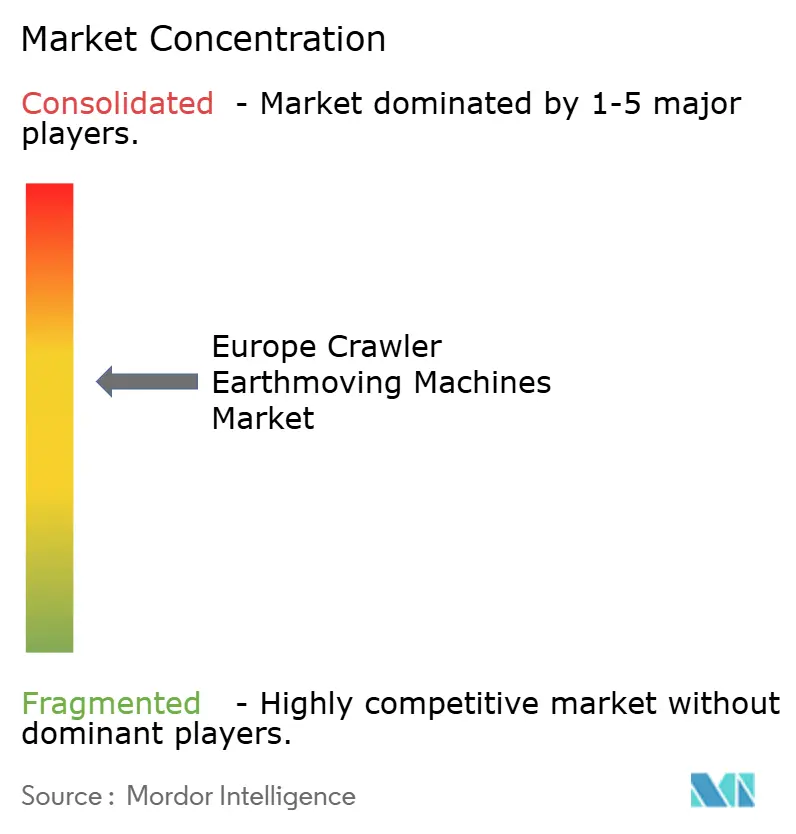
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパクローラー土工機械市場分析
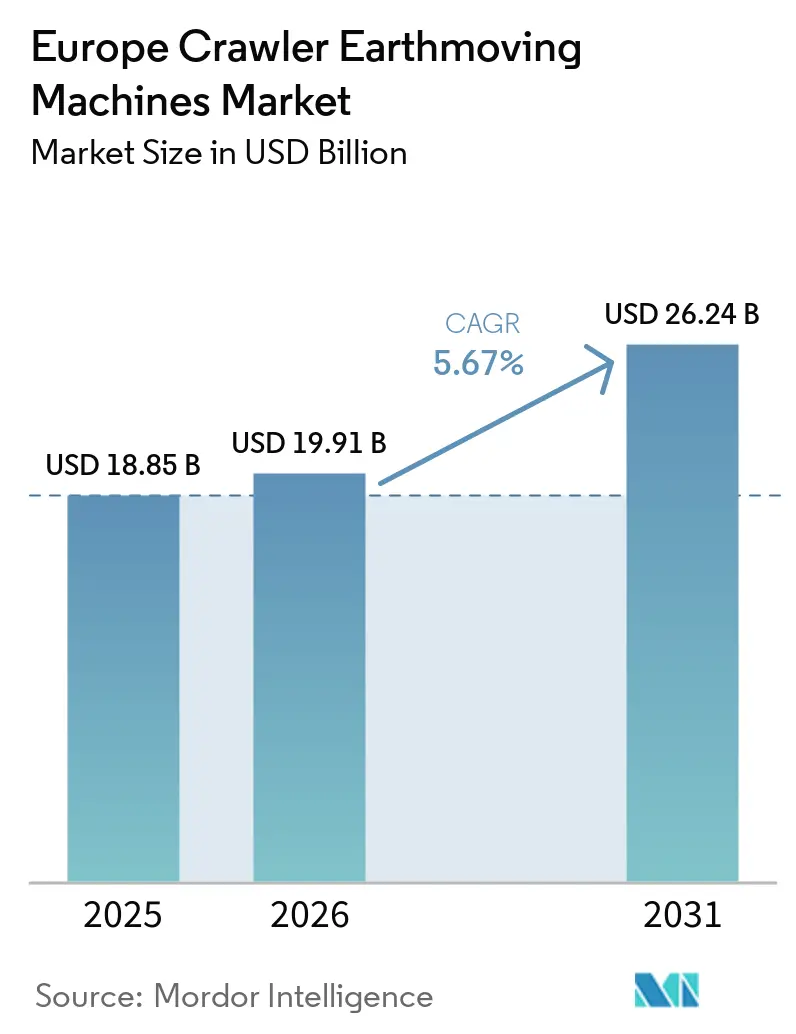
ヨーロッパ クローラー土工機械市場規模は2025年に188.5 ビリオン 米ドルと評価され、2026年には199.1 ビリオン 米ドルと推定され、2031年までに262.4 ビリオン 米ドルに達すると予測されており、2026年から2031年にかけてCAGR 5.67%で成長します。この成長軌跡は、パンデミック後の回復から、ドイツ、フランス、ポーランド、チェコ共和国における持続的なインフラ投資へという構造的な転換を反映しており、レンタルフリートがステージVに準拠した電動ユニットへのアクセスを拡大しています。2019年以前の機械が耐用年数を迎えるにつれてフリートの更新が加速する一方、オランダのSSEB補助金などの電動化インセンティブがゼロエミッションモデルの総所有コストを引き下げています。201〜400HPのミッドレンジ クローラーは引き続き高速道路・鉄道アップグレードの主力として機能していますが、コンパクト トラック ローダーは、都市が選択的解体や公共工事において15トン未満のフットプリントを持つ機器を優先するにつれて、最も急速な数量増加を記録しています。テレマティクス対応モデルのOEM投入によりアフターセールス収益が安定し、サービスサイクルが短縮されることで、建設業者はダウンタイムをほぼ半減させ、燃料消費を約4分の1削減できるようになっています。
主要レポートのポイント
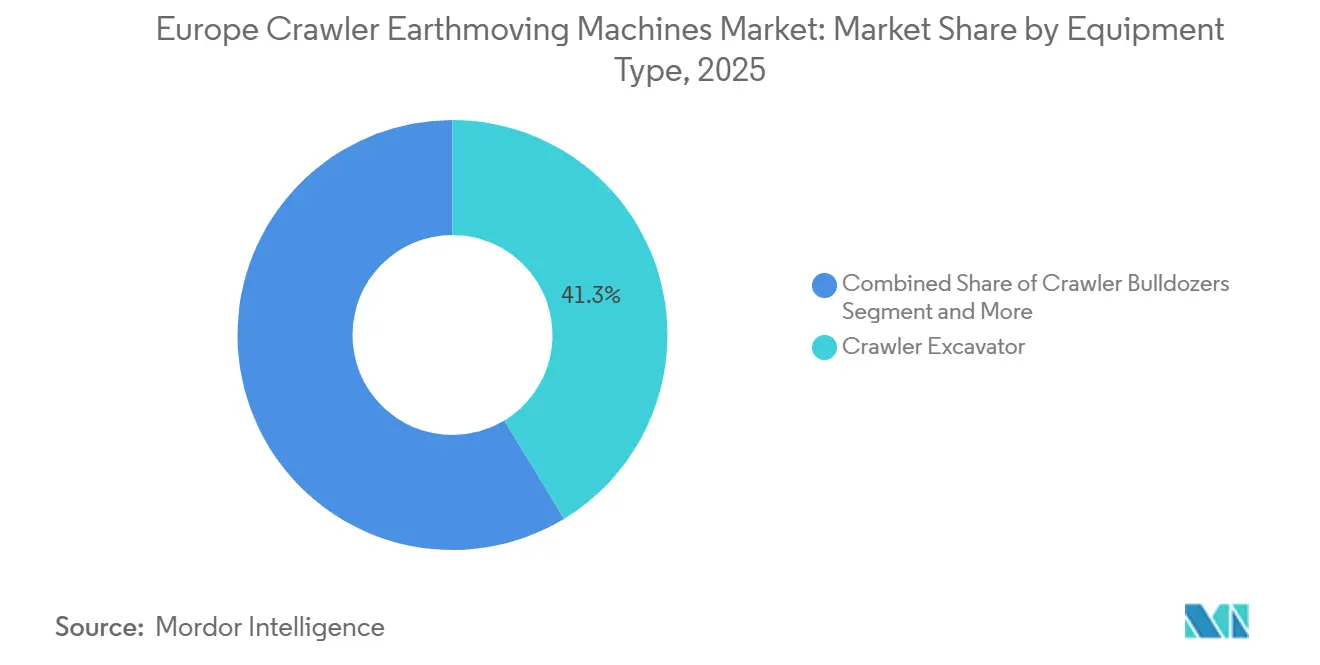
- 機器タイプ別では、クローラー掘削機が2025年のヨーロッパ クローラー土工機械市場シェアの41.27%をリードし、コンパクト トラック ローダーは2026年から2031年にかけてCAGR 5.69%で拡大すると予測されています。
- 推進方式別では、内燃機関ユニットが2025年に77.83%のシェアを占め、電気・ハイブリッド クローラーは2031年までのCAGRが5.73%と最も高い予測値を記録しています。
- エンジン出力別では、201〜400HPのバンドが2025年のヨーロッパ クローラー土工機械市場規模の35.47%のシェアを保持し、100HP未満の機械は2031年までCAGR 5.72%で成長しています。
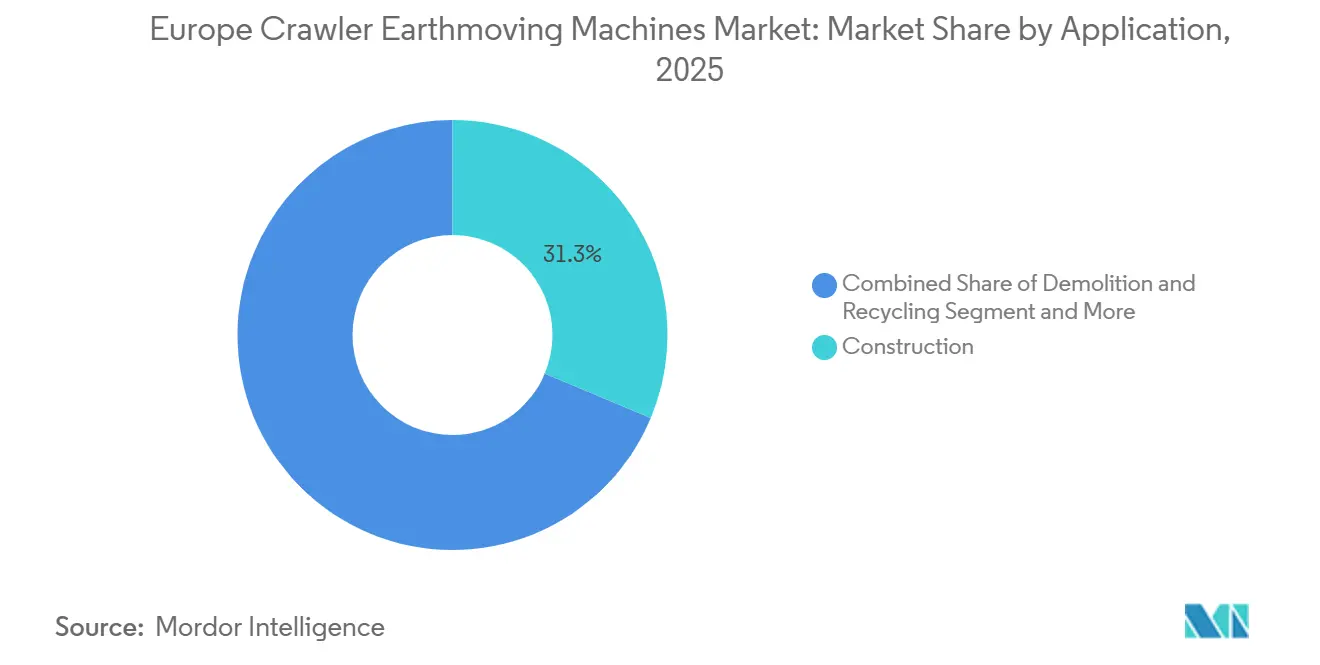
- 用途別では、建設が2025年に31.28%のシェアを獲得し、2031年までCAGR 5.77%で拡大しています。
- 流通チャネル別では、正規ディーラーが2025年に45.47%のシェアを維持していますが、レンタルは2031年までCAGR 5.79%で成長しています。
- 地域別では、ドイツが2025年に28.87%のシェアを獲得し、イギリスは2031年までCAGR 6.73%で成長しています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
ヨーロッパクローラー土工機械市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| EU復興基金による建設セクター刺激策 | +1.2% | ドイツ、フランス、ポーランド、チェコ共和国、オランダ、ベルギー、オーストリアへの波及 | 中期(2〜4年) |
| 老朽化したクローラーフリートの更新加速 | +0.9% | 世界規模、西ヨーロッパ(ドイツ、フランス、イギリス、イタリア、スペイン)に集中 | 短期(2年以内) |
| アセットライト型建設業者戦略牽引されたレンタル・リースフリートの拡大 | +0.8% | イギリス、ドイツ、フランス、北欧諸国、東ヨーロッパへの拡大 | 長期(4年以上) |
| ステージVおよび電動化インセンティブ | +0.7% | オランダ、ドイツ、北欧諸国(スウェーデン、ノルウェー、フィンランド)、フランス | 中期(2〜4年) |
| デジタルツインおよびテレマティクスによるOPEX削減 | +0.5% | 西ヨーロッパのコア(ドイツ、イギリス、フランス、オランダ)、北欧での早期導入 | 長期(4年以上) |
| 解体・循環型解体プロジェクトの急増 | +0.4% | スペイン、フランス、ベルギー、ドイツ、チェコ共和国の都市部、EU全域の義務化の影響 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
EU復興基金による建設セクター刺激策
ドイツの戦略的インフラ基金は、相当規模の予算を持ち、今十年末までの交通ネットワークに多大な資金を配分しています。この動きは、中型から大型の掘削機および高出力ブルドーザーへの安定した需要を促進すると見込まれています。一方、ポーランドは今後数年間にわたる大規模な取り組みを実施しており、チェコ共和国は大規模な近代化努力を進めており、いずれも東方への機会をさらに広げています。フランスは「フランス2030」イニシアチブを通じて相当な資金を投入し、活気ある都市部でのステージVおよび電動フリートの採用を促進しています。大型掘削機が高速道路・鉄道契約の恩恵を受ける一方、コンパクト トラック ローダーは市街地での活躍の場を見出しています。ドイツでは、中型掘削機のレンタル稼働率が高水準に達しており、OEM生産が増加する中でも逼迫した需給状況を示しています。
老朽化したクローラーフリートの更新加速
近年、ステージV規制の施行により適合前ユニットの滞留が生じ、これらは現在、典型的なライフサイクルを超えています。2020年代半ばには、英国のオークション数量が顕著に増加し、活発な入れ替えが進んでいることを示しています。西欧の建設業者は、企業資源計画システムと統合されたテレマティクス対応モデルを選択し、ダウンタイムを大幅に削減しています。一方、東欧企業はティアIII-Aクローラーの寿命を延ばしています。ドイツやフランスから割引価格で中古機械を輸入しており、この戦略は新規ユニット購入の必要性を先送りするだけでなく、中古市場を活性化させています。
アセットライト型建設業者戦略に牽引されたレンタル・リースフリートの拡大
クローラー出荷の相当なシェアを保持するレンタル流通チャネルは急速に拡大しており、2031年まで注目すべき複合年間成長率で成長すると予測されています。この急増は主に、顕著な技能不足の中で建設業者が労働力と資材に資本を再配分していることによって牽引されています。BoelsやCramoなどの企業は、テレマティクス分析を活用してユニットごとの稼働率を最適化しながら、フリートの寿命を数年間延ばしています。一方、補助金付きの電動クローラーは、さまざまな短期プロジェクト間を移動しながら、オーナー運営のディーゼル機と比較してかなり高い稼働率を誇っています。
ステージVおよび電動化インセンティブ
ステージVエンジンは130kW超の機械に対して1万5,000〜2万5,000ユーロ(約17,542.88〜29,238.12 米ドル)のコストを上乗せし、電動クローラーをますます有利にする総所有コスト計算を加速させています。オランダのSSEBプログラムは、ゼロエミッションユニット1台あたり最大9万ユーロ(約105,241.05 米ドル)を補助します。HitachiのZX135-7EBおよびKomatsuのPC20Eシリーズは2025年にヨーロッパのレンタルフリートに参入しました [1]「SSEBゼロエミッション建設スキーム」、オランダ企業庁、rvo.nl。しかし、電力網の整備は遅れており、スウェーデンの研究では、重機15台の充電が地域の変電所に過負荷をかける可能性があることが示されており、ヨーロッパが2040年までに解消しなければならない400 ビリオン ユーロ(467.8 ビリオン 米ドル)の電力網アップグレード費用が浮き彫りになっています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い初期設備投資コストと厳格な与信条件 | -0.6% | 東ヨーロッパ(ポーランド、チェコ共和国、ルーマニア)、南ヨーロッパ(スペイン、ポルトガル、ギリシャ)、全地域の中小建設業者 | 短期(2年以内) |
| 原材料・部品供給の不安定性 | -0.5% | 世界規模、鉄鋼輸入割当とCBAM実施によりドイツ、イタリア、フランスで特に深刻 | 中期(2〜4年) |
| ディーゼルフリート保有に伴うESG関連スト | -0.4% | 西ヨーロッパ(ドイツ、フランス、イギリス、オランダ、北欧諸国)、厳格なESG開示義務 | 中期(2〜4年) |
| 20トン超クローラー向け急速充電インフラの不足 | -0.3% | 北欧諸国、オランダ、ドイツ(電動化の早期採用国)、電力網制約のある都市部 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い初期設備投資コストと厳格な与信条件
ヨーロッパでは、20トンのステージV クローラー掘削機は適度な価格帯に設定されています。一方、その電動版は大幅に高価です。この価格差は、特に政策金利が融資スプレッドを高水準に維持している場合、購入者の回収期間を数年間延ばします。さらに、ポーランドとチェコ共和国の銀行は現在、西ヨーロッパの標準と比較して大幅に高い頭金を要求しています。これにより、購入者の間に明確な二層構造が生まれています。
原材料・部品供給の不安定性
2026年3月時点で、熱延コイル価格は天然ガス価格の急騰と炭素国境調整メカニズムの実施に支えられ、トンあたり約700ユーロで推移しています。一方、半導体のリードタイムはパンデミック前の水準と比較して大幅に増加ています。この延長により、OEMの納期が大幅に長期化し、粗利益率が顕著に低下しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
機器タイプ別:掘削機がリード、コンパクト ローダーが急増
クローラー掘削機は2025年のヨーロッパ クローラー土工機械市場規模の41.27%を占め、ドイツとポーランドの高速道路・鉄道パイプラインに牽引されました。コンパクト トラック ローダーはCAGR 5.69%で最も急速に成長し、狭い都市部の工事現場や選択的解体契約に対応しています。都市の高密度化により、渋滞規制を回避できる3トン未満・幅1.5メートル未満の機械が優遇されています。大型ブルドーザーとクローラー ローダーは採石場開発や大規模造成工事において不可欠ですが、総需要の5分の1未満を占めるにとどまっています。電動化はこの構成を変えつつあります。50kWh未満のバッテリーを搭載したローダーは現場の10kW電源に対応し、30トン掘削機は電力網容量が拡大するまでディーゼルを維持しています。
電動化の早期成果は、Hitachiの13.5トンZX135-7EBおよびKomatsuの2〜3.3トンPC Eシリーズを試験導入するレンタルフリートに現れていますこれらのユニットはエネルギーコストを40%削減し、アムステルダムとオスロのゼロエミッション工事現場規則を満たしています。大型掘削機は土木工事パッケージに対応していますが、ディーゼルの設備投資優位性を損なうステージVの後処理コストへの適応が求められています。クレーンなどの特殊クローラーは出荷量の10分の1未満を占め、エネルギープロジェクトのタイムラインに左右される風力発電タワー組立やパイプライン敷設に集中しています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能


推進方式別:内燃機関が支配、電動化が加速
内燃機関は2025年に77.83%のシェアを占め、確立された燃料ロジスティクスと8時間の稼働サイクルに支えられていますが、電気・ハイブリッド クローラーは2031年までCAGR 5.73%を記録しています。オランダではゼロエミッションユニット1台あたり最大9万ユーロ(約105,252.7 米ドル)の補助金により、回収期間が5年に短縮されています。
ハイブリッドシステムは、燃料消費を15〜20%削減する回生モーターとディーゼルエンジンを組み合わせることでインフラのギャップを埋めています。しかし、ハイブリッドは5万〜8万ユーロ(約58,471.7〜93,554.8 米ドル)のプレミアムとデュアルパワートレインの複雑さをもたらすため、高い稼働率でメンテナンスコストを分散できる50台超のフリートを持つ企業に採用が集中しています。
エンジン出力別:ミッドレンジがリード、コンパクトが急増
201〜400HPのクローラーが2025年出荷量の35.47%を形成し、高速道路工事現場における20〜30トン掘削機の馬力需要に対応しています。100HP未満のユニットはCAGR 5.72%で最も急速に成長しており、低地盤圧が重要な学校、病院、通信トレンチ工事でのコンパクト ローダー需要と連動しています。
400HP超のクローラーは数量の15%未満を占め、600kWh超のバッテリーパックが依然として非現実的であるためディーゼル中心を維持しています。ミッドレンジクラスは、軽作業を奪う機敏な電動機と深掘り用途を維持する大型ディーゼル クローラーの双方から圧迫を受けています。
用途別:建設が支配、循環型経済が台頭
建設は2025年に31.28%のシェアを確保し、ドイツの930 ビリオン ユーロ(約1,087.5 ビリオン 米ドル)の交通支出とフランスの都市脱炭素化推進に支えられ、ヨーロッパ クローラー土工機械市場においてCAGR 5.77%で2031年まで牽引します。採掘・採石需要は、新規採掘場の許認可障壁が重くのしかかるため、より緩やかな成長にとどまっています。
EUの廃棄物リサイクル義務化により解体工事が増加し、精密アタッチメントを備えたコンパクト電動機が注目を集めています。自治体の公共工事業者や造園業者は、住宅地の夜間規制内で稼働できる低騒音電動クローラーを求める「その他」セグメントとして成長しています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
流通チャネル別:ディーラーがリード、レンタルが加速
正規ディーラーは2025年に45.47%のシェアを維持していますが、建設業者が高い資金調達コストを回避するために稼働率ベースのモデルを活用するにつれ、レンタルはCAGR 5.79%で成長しています。OEM直販は50台超のフリートを購入する大型プロジェクト事業者に対応していますが、シェアはおよそ4分の1で横ばいとなっています。
レンタル会社は補助金プールを活用し、ステージVまたは電動ユニットを工事現場間で移動させながら、部品、テレマティクス、オペレーター研修においてライフサイクル利益を獲得しており、ディーラーはレント・トゥ・オウンの複合パッケージで対応しています。
地域分析
ドイツは2025年に28.87%のシェアを獲得しており、ヨーロッパの主要国として今十年末まで交通回廊に多大な投資を行い、中型から大型の掘削機および高出力ブルドーザーを優遇する見込みです。これに続き、フランスは「フランス2030」イニシアチブの下で相当な資金を配分し、パリの都市再生に向けたゼロエミッションフリートを重点的に推進しています。イギリスは2020年代半ばに大幅なクローラー販売を記録し、2031年までCAGR 6.73%で成長していますが、今後数年間でかなり拡大すると予測される労働力不足に直面しています。これに対抗するため、テレマティクスやレンタルなどの戦略が強調されています。北欧では電動化パイロットが進行中ですが、複数の重機の充電が地域変電所の相当部分に負荷をかける可能性があると研究が警告しています [2]「労働力レポート2026」、英国建設業訓練委員会、citb.co.uk 。
東ヨーロッパはEUの結束基金に支えられ、他地域を上回る強い成長を見せています。しかし、厳格な融資条件が中小企業を中古輸入品へと向かわせています。南ヨーロッパは鉄鋼・部品のインフレに悩まされ、OEMのリードタイムが長期化しています。しかし、スペインの再生可能エネルギーインフラへの注力がクローラー クレーンの需要を押し上げています。ロシアでは、西欧OEMが撤退する中、XCMGやZoomlionなどの中国大手がドイツとハンガリーの工場から残存需要を満たし、納期を短期間に短縮しながら参入しています。
ベネルクスおよびアルプス地域では、高度なインフラと厳格な排出規制が早期の電動化採用を促進しているため、一人当たりのクローラー密度が高くなっています。オランダのSSEB補助金は、特に複数の短期都市プロジェクトを掛け持ちするレンタルフリートにとって、ゼロエミッション クローラーを財務的に合理的な選択肢にしています。一方、アイルランドとポルトガルは観光インフラに支えられて着実な成長を見せていますが、資本不足と限られたレンタル市場という課題に直面しています。
競合環境
2025年、世界トップのCaterpillar、Komatsu、Liebherr、Volvo Construction Equipment、Hitachiが相当な合計シェアを保持しており、適度に集中した市場であることを示しています。2026年には、Volvoが相当な投資によりSweconを買収して垂直統合を強化し、エスキルストゥーナに掘削機工場を開設することでリードタイムを大幅に短縮する計画です。一方、LiebherrとKubotaは2026年以降、ホイール掘削機を共同ブランド化するサプライ契約を締結する見込みであり、フルグリーンフィールド投資を必要とせずに製品ポートフォリオを拡大します。
中国の競合他社はヨーロッパへの進出を強化しています。Bauma 2025では、Zoomlionが広範なモデルラインナップを披露し、ドイツの工場を拡張しました。同様に、XCMGはデュッセルドルフにトレーニングハブを開設し、柔軟な条件を提供するヨーロッパのリース部門を立ち上げています。しかし、こうした積極的な取り組みにもかかわらず、SANYは2025年上半期にヨーロッパでわずかな販売成長にとどまりました。建設業者が引き続き堅牢なサービスネットワークとテレマティクスシステムを優先しているためです。ESG連動型融資も競争を激化させています。Heidelberg Materialsは低炭素機器向けに相当規模のグリーンボンドを発行する見込みであり、確立された電動機器ロードマップを持つOEMに優位性をもたらします。
テレマティクスプラットフォームは、顧客を独自のデータクラウドに囲い込むことで非常に収益性の高い継続的収益源を確保しています。CaterpillarのProduct LinkとKomatsuのKomtraxは、計画外のダウンタイムを削減し、相当な乗り換えコストを生み出す上で重要な役割を果たしてきました。ハイブリッド推進は現在、より重量の大きい車両カテゴリーのギャップを埋めており、発電機・バッテリー組み合わせを提供するサプライヤーは電力網容量が拡大するまでのニッチを確立しています。
ヨーロッパクローラー土工機械産業のリーダー企業
Caterpillar Inc.
Komatsu Ltd.
Liebherr-International AG
Volvo Construction Equipment AB
Hitachi Construction Machinery Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。

最近の業界動向
- 2026年6月:LiebherrはR 915、R 917、R 920 コンパクト G8 クローラー掘削機を発表しました。同社はこれらの短旋回半径機械を、スペースが限られアクセスが制限されたネットワーク型都市工事現場向けに設計しました。
- 2025年4月:KubotaはLiebherrと合意し、インフラ主導の需要を取り込むため、2026年のヨーロッパ市場投入に向けて9トンおよび11トンのホイール掘削機を調達することになりました。
- 2025年3月:SANY Groupは、ヨーロッパおよび北米のインフラプロジェクト向けに特化したST230Vコンパクト トラック ローダーを発売しました。このローダーは狭いスペースでの最大限の機動性を提供します。


ヨーロッパクローラー土工機械市場レポートの範囲
本レポートの対象範囲には、機器タイプ(クローラー掘削機、クローラー ブルドーザー、クローラー ローー、クローラー クレーンおよびパイプレイヤー、コンパクト トラック ローダーおよびスキッド ステア、その他(トレンチャー、ドリルリグなど))、推進方式(内燃機関および電気・ハイブリッド)、エンジン出力(100HP未満、100〜200HP、201〜400HP、400HP超)、用途(建設、採掘・採石、農業・林業、その他)、流通チャネル(OEM直販、正規ディーラー、レンタル・リース会社)、国別(ドイツ、フランス、イギリス、イタリア、スペイン、ロシア、オランダ、スウェーデン、ノルウェー、フィンランド、ポーランド、チェコ共和国、オーストリア、スイス、ベルギー、デンマーク、アイルランド、ポルトガル、ギリシャ)が含まれます。市場予測は金額(米ドル)および数量(台数)で提供されます。
| クローラー掘削機 |
| クローラーブルドーザー |
| クローラーローダー |
| クローラークレーン・パイプレイヤー |
| コンパクトトラックローダー・スキッドステア |
| その他(トレンチャー、ドリルリグなど) |
| ディーゼル(ステージIII〜V) |
| ハイブリッドディーゼル電気式 |
| バッテリー電気式 |
| 水素燃料電池(試験段階) |
| 100HP未満 |
| 100〜200HP |
| 201〜400HP |
| 400HP超 |
| 土工・整地 |
| 解体・リサイクル |
| 林業・農業 |
| 鉱業・採石業 |
| パイプライン・エネルギーインフラ |
| レンタルフリート運営 |
| 建設(住宅・非住宅) |
| 鉱業・採石業 |
| 石油・ガスインフラ |
| 産業・物流パーク |
| 自治体サービス |
| 農業・林業 |
| OEM直販 |
| 正規ディーラー |
| レンタル・リース会社 |
| オンライン・デジタルマーケットプレイス |
| ドイツ |
| フランス |
| イギリス |
| イタリア |
| スペイン |
| ロシア |
| オランダ |
| スウェーデン |
| ノルウェー |
| フィンランド |
| ポーランド |
| チェコ共和国 |
| オーストリア |
| スイス |
| ベルギー・ルクセンブルク |
| デンマーク |
| アイルランド |
| ポルトガル |
| ギリシャ |
| 機器タイプ別 | クローラー掘削機 |
| クローラーブルドーザー | |
| クローラーローダー | |
| クローラークレーン・パイプレイヤー | |
| コンパクトトラックローダー・スキッドステア | |
| その他(トレンチャー、ドリルリグなど) | |
| 推進方式別 | ディーゼル(ステージIII〜V) |
| ハイブリッドディーゼル電気式 | |
| バッテリー電気式 | |
| 水素燃料電池(試験段階) | |
| エンジン出力別 | 100HP未満 |
| 100〜200HP | |
| 201〜400HP | |
| 400HP超 | |
| 用途別 | 土工・整地 |
| 解体・リサイクル | |
| 林業・農業 | |
| 鉱業・採石業 | |
| パイプライン・エネルギーインフラ | |
| レンタルフリート運営 | |
| エンドユーザー別 | 建設(住宅・非住宅) |
| 鉱業・採石業 | |
| 石油・ガスインフラ | |
| 産業・物流パーク | |
| 自治体サービス | |
| 農業・林業 | |
| 流通チャネル別 | OEM直販 |
| 正規ディーラー | |
| レンタル・リース会社 | |
| オンライン・デジタルマーケットプレイス | |
| 国別 | ドイツ |
| フランス | |
| イギリス | |
| イタリア | |
| スペイン | |
| ロシア | |
| オランダ | |
| スウェーデン | |
| ノルウェー | |
| フィンランド | |
| ポーランド | |
| チェコ共和国 | |
| オーストリア | |
| スイス | |
| ベルギー・ルクセンブルク | |
| デンマーク | |
| アイルランド | |
| ポルトガル | |
| ギリシャ |


レポートで回答される主要な質問
ヨーロッパにおけるクローラー土工機械の2026年の売上高はどの水準に達しますか?
2026年の売上高は199.1 ビリオン 米ドルです。
現在最も多くの台数が出荷されている機器カテゴリーはどれですか?
クローラー掘削機が2025年需要の41.27%のシェアでトップの座を占めています。
コンパクト トラック ローダーは予測期間中にどの程度の速さで成長しますか?
出荷台数は2026〜2031年にかけてCAGR 5.69%で増加します。
レンタルチャネルが建設業者にとってなぜ重要なのですか?
レンタルはすでに納品の45.47%をカバーしており、最も急速に成長しているため、企業は多大な資本支出なしに機器へのアクセスを得ることができます。
電気・ハイブリッドパワートレインへの移行はどの程度の規模ですか?
ディーゼルは2025年に77.83%のシェアを維持していますが、電気・ハイブリッド車種はオランダのSSEBなどの補助金に牽引され、2031年までCAGR 5.73%で拡大します。
長期的な機器需要を支える各国の支出計画はどれですか?
ドイツの930 ビリオン ユーロ(約1,087 ビリオン 米ドル)の交通基金、フランスの540 ビリオン ユーロ(約631 ビリオン 米ドル)の「フランス2030」、ポーランドの760 ビリオン ユーロ(約888 ビリオン 米ドル)のプログラムがパイプラインの主要項目です。
最終更新日:



