
欧州自動車用スチールスタンピング市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2019 - 2024 |
| 市場規模 (2026) | 2.34 十億米ドル |
| 市場規模 (2031) | 2.85 十億米ドル |
| 成長率 (2026 - 2031) | 4.02 % |
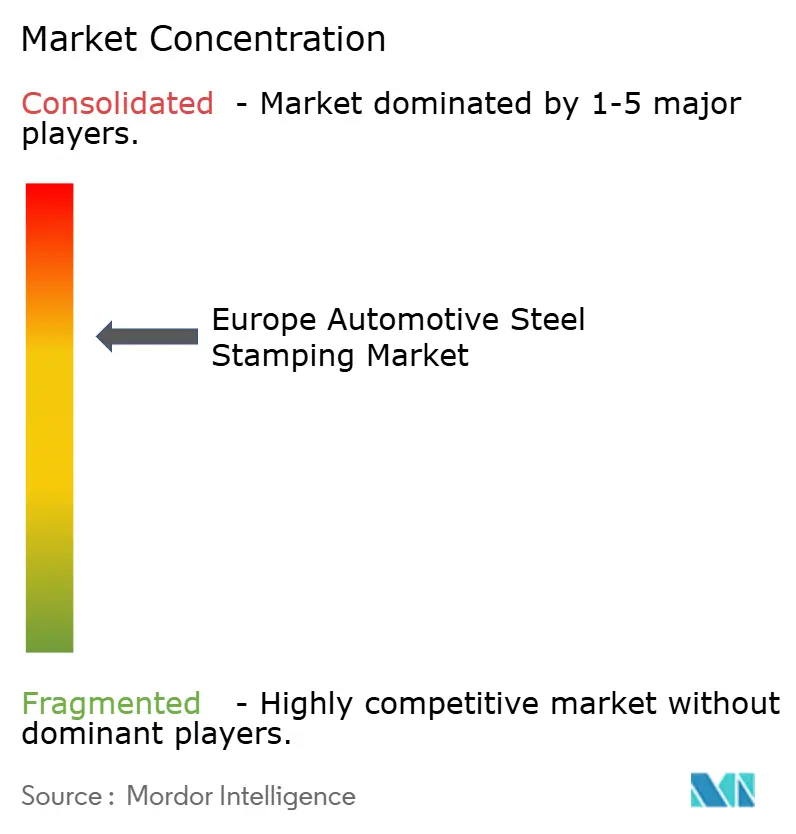
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる欧州自動車用スチールスタンピング市場分析
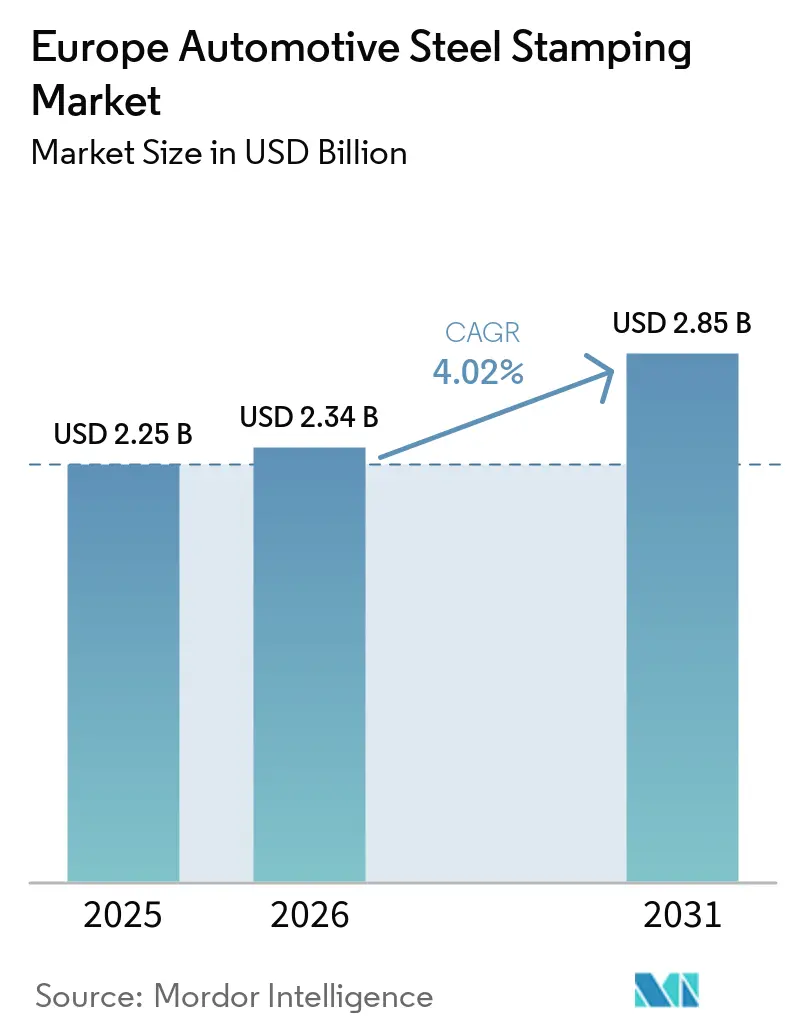
欧州自動車用スチールスタンピング市場規模は2025年に2.25 ビリオン 米ドルと評価され、2026年には2.34 ビリオン 米ドルと推定され、2031年までに2.85 ビリオン 米ドルに達すると予測されており、2026年から2031年にかけてCAGR 4.02%で成長します。バッテリー電気自動車プラットフォームが普及するにつれ、部品形状や材料仕様が変化しています。この変化により、西欧における乗用車生産台数が最近減少しているにもかかわらず、ティア1サプライヤーは超高強度鋼向けのホットスタンピングラインを設置するようになっています。ドイツよりも大幅に低い人件費と中欧の組立ハブへの近接性を持つポーランドは、グリーンフィールド設備の新たな集積地となりつつあります。一方、ドイツはその技術的優位性を維持しており、リアルタイム分析とツーリング専門知識をシームレスに統合するSmart Press Shopのようなサーボプレスの合弁事業がその好例です。また別の動向として、欧州の熱延コイル価格は炭素国境調整メカニズム(CBAM)の影響を受けて急騰しています。この価格上昇はコンバージョンマージンを圧迫し、グリーンスチールサプライチェーンにおける垂直統合を加速させています。さらに、サーボプレスおよびレーザーブランキング技術の活用拡大は、ダイトライアウトサイクルを短縮するだけでなく、複雑なマルチマテリアルのボディ・イン・ホワイト組立を可能にしています。しかし、こうした技術革新に伴う設備投資は、規模の小さいスタンパーを統合または市場からの撤退へと向かわせています。
レポートの主要ポイント
- 技術別では、ブランキングが2025年の欧州自動車用スチールスタンピング市場において売上高シェアの36.85%を占め、2031年にかけてCAGR 4.45%で拡大しています。
- プロセス別では、ロールフォーミングが2025年の欧州自動車用スチールスタンピング市場規模の33.26%を占め、一方でホットスタンピングは2026年から2031年にかけて最も高いCAGR 5.34%で拡大すると予測されています。
- 車タイプ別では、乗用車が2025年の需要の64.15%を占め、2031年までに4.77%成長する見込みです。
- 推進方式別では、内燃機関車が2025年のスタンプ部品需要の74.82%を維持しており、電気自動車は2026年から2031年にかけて最も高いCAGR 6.04%を達成する見込みです。
- 地域別では、ドイツが2025年に29.44%の市場シェアでトップとなり、ポーランドは2026年から2031年にかけて最も高いCAGR 5.68%が見込まれています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| EV構造部品需要の急増 | +1.2% | ドイツ、ポーランド、スウェーデン | 長期(4年以上) |
| 軽量化を推進するEU CO₂規制 | +0.8% | ドイツ、フランス | 中期(2〜4年) |
| 薄ゲージ化を可能にする超高強度鋼(UHSS)の採用 | +0.7% | プレミアムOEMハブ | 長期(4年以上) |
| EU乗用車生産の回復 | +0.6% | イタリア、スペイン、チェコ共和国 | 短期(2年以内) |
| サーボプレスおよびレーザーブランキングの採用 | +0.5% | 西欧および東欧 | 中期(2〜4年) |
| OEMとTier-1の自社スタンピング合弁事業 | +0.4% | ドイツ、英国、フランス | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
EV専用構造部品需要の急増
電気自動車向けのバッテリーボックスエンクロージャーおよびクラッシュマネジメント構造は、現在先進技術に依存しています。これらの構造は閉ループサーボプレス制御を活用し、レーザー溶接テーラードブランクを採用しています。これらのブランクは、高強度プレス硬化鋼の外周部と延性コアを巧みに組み合わせています。注目すべき動きとして、Gestampはバッテリー電気自動車向けのホットスタンプドドアリングが同社の売上高に大きく貢献していることを強調しており、これは同社の戦略的分類と一致しています。一方、Valmet Automotiveはポーランドで前進を続け、Żaryサイトを拡張してバッテリーボックスのサブアセンブリをセル生産の隣に配置しています。さらに産業のシフトを強調するように、ブジェクにあるPOSCOのトラクションモーターラミネーション工場は、スタンピング設備の東方移転を示しており、EVサプライチェーンのノードと密接に連携しています[1]。ただし、注意が必要です。ホットフォーミング能力またはISO 26262認証を持たないサプライヤーは、将来的に市場シェアを失う可能性があります。
OEM軽量化を促すEU CO₂排出規制
フリート平均CO₂規制は、車両重量1キログラムごとにOEMにとっての財務的考慮事項となります。SalzgitterのRobusal 800により、フォルクスワーゲンはクラッシュ評価を維持しながらドアインナーの質量を大幅に削減することができました[2]。Tata SteelのWarP-AHSSプログラムは、水素脆化を回避しながら亜鉛コーティング高強度鋼を量産に導入するためのウォームスタンピング技術を試験導入しています。薄いゲージは材料コストを削減できる一方で、ダイ摩耗を増加させます。この課題には適応型バインダーフォースシステムへの投資が必要であり、各サーボプレスの改造に相当な追加費用が発生します。
薄ゲージ化を可能にする超高強度鋼の採用
SSABのDocol MBRは水素を用いて還元されており、より薄いBピラーの製造を可能にし、車両重量を削減してCO₂罰金に関連するコストを潜在的に節約します。ArcelorMittalのFortiformはホットスタンピングのサイクルタイムを大幅に短縮し、スループットを向上させています。Kirchhoffはハンガリーに多額の投資を行い、フォルクスワーゲンのプラットフォーム向けにシリコンボロン鋼種を成形できるサーボプレスを入しました。対照的に、高トン数であっても旧式の機械式プレスはこれらの鋼種への対応に苦慮しており、エッジクラッキングのリスクがあり、大きな技術格差を浮き彫りにしています。
EU乗用車生産の回復
生産台数は回復しているものの、以前のピーク水準には届いていません。EUROFERは近い将来の成長は緩やかなものにとどまると予測しています。Stellantisはイタリアプランを通じて国内工場の操業を維持しながら、ハイブリッドバリアントへの注力にシフトしており、純粋な内燃機関(ICE)モデルの生産を制限しています。ドイツでは生産がわずかに増加していますが、労働力不足が依然として課題となっています。例えば、メルセデス・ベンツはブレーメンのEV生産立ち上げにおいて、熟練職の欠員により遅延が生じました。需要変動を緩和するため、スタンパーは熱延コイル(HRC)ベンチマークに連動した長期ボリュームを確保しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| EU工場における高い設備投資とエネルギーコスト | -0.9% | ドイツ、西欧 | 短期(2年以内) |
| 薄板鋼材価格の変動 | -0.6% | EUサプライヤー | 短期(2年以内) |
| 西欧における熟練労働者不足 | -0.5% | ドイツ、フランス、英国 | 中期(2〜4年) |
| アルミニウムおよび複合材料との競合 | -0.4% | プレミアムセグメント | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
EU工場における高い設備投資とエネルギーコスト
ホットスタンピングラインの設置にはコストがかかる一方、ドイツの産業用電力価格はポーランドよりも相当高い水準にあります。多額の設備投資にもかかわらず、Gestampは主に稼働率の低下を原因として西欧からの売上高が顕著に減少しました。輸入トンへのCBAMサーチャージは原料インフレをさらに激化させています。さらに、エネルギー集約型のホットスタンピングにとって、電力価格の上昇はコンバージョンコストの比例的な増加をもたらします。
薄板鋼材価格の変動
単一四半期内の熱延コイル価格の変動は、多くのスタンピング契約に設定された調整バンドを超えています。これにより、サプライヤーはこれらの変動を吸収するか、サイクル途中で価格を見直すかを迫られています。SalzgitterによるHKMの買収は、スラブ供給を統合するだけでなく、スポット流動性を引き締めます。ヘッジツールの不足を踏まえ、企業はテーラードブランキングのような垂直統合や多角化戦略に転じています。その好例がCIEとAludecとの取引であり、これは重要な防衛的手段として位置づけられています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
技術別:
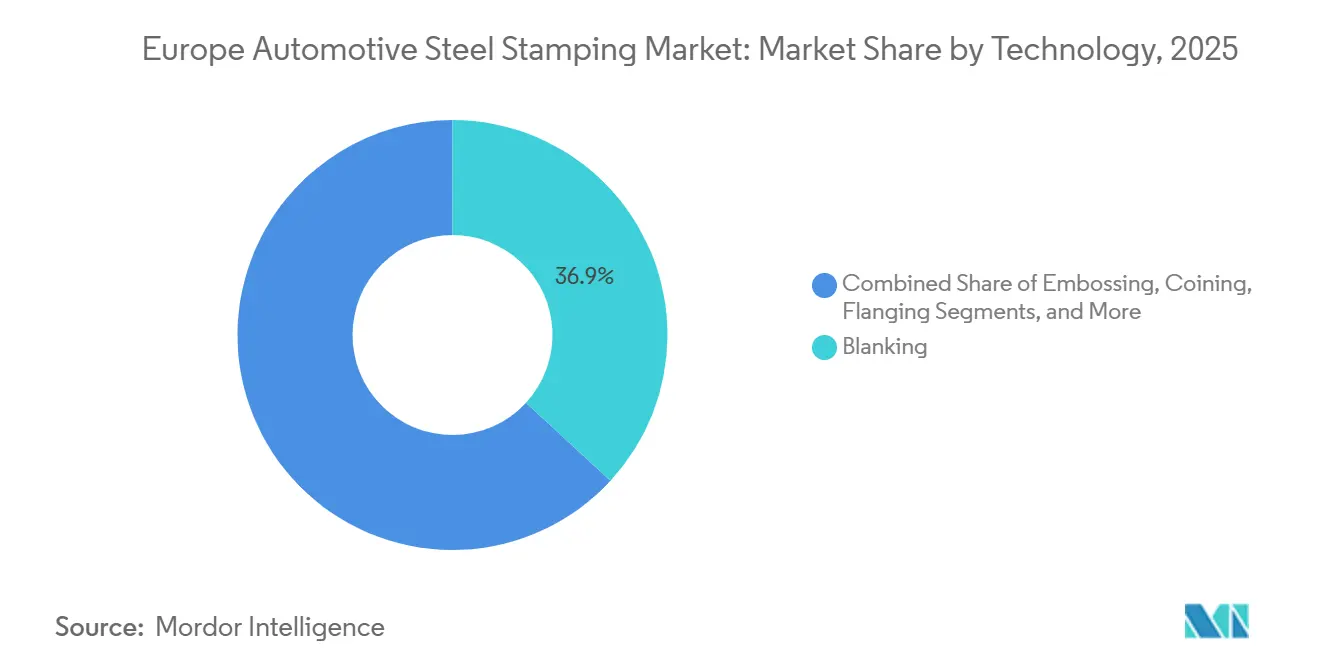
多用途なブランキングがリーダーシップを維持ブランキングは2025年の欧州自動車用スチールスタンピング市場売上高の36.85%を占め、CAGR 4.45%で拡大しています。これはテーラードブランクがAHSSとアルミニウムを単一のレーザー溶接プリフォームに組み合わせているためです。欧州では、自動車用スチールスタンピング市場がレーザーブランキングなどの技術進歩の恩恵を受けており、高品質なエッジを確保しスクラップを最小化しています。コイニングは主に複雑な形状に使用され、控えめなシェアにとどまりますが、精密な公差を実現する能力により高いプレミアムを獲得しており、エアバッグマウントボスにおいて高く評価されています。
最新のサーボプレスは、ブランキング、ドローイング、トリミングを単一ストロークに統合することでプロセスに革命をもたらしています。このイノベーションは工場の物理的なフットプリントを削減するだけでなく、設備総合効率(OEE)を向上させます。BILSTEINのレーザーブランキング技術は、複雑な形状であっても機械式ダイを不要にすることで注目を集めています。しかし、この技術に関連する設備投資(キャペックス)は小規模なワークショップにとって課題となっています。ハイドロフォーミングおよびウォームフォーミング技術はサイクルタイムが長いため依然として特殊用途にとどまっていますが、BentelerのCliMoreチューブはプレミアム電気自動車(EV)サブフレームへの有望な応用を示唆しています。
注記: 個別セグメントのシェアはレポート購入後に入手可能
プロセス別:
安全ニーズによるホットスタンピングの急増ホットスタンピングのCAGR 5.34%は他のすべてのプロセスを上回っており、OEMのクラッシュ要件とバッテリーボックスのエネルギー吸収目標(60 kJ/kg)が引張強度を1,500 MPa以上に引き上げているためです。欧州自動車用スチールスタンピング市場シェアは、部分冷却または誘導焼き戻しに関する知的財産を持つサプライヤーに傾いており、この分野はGestampとKirchhoffが支配しています。
ロールフォーミングは2025年に33.26%のシェアで市場を引き続きリードしており、欧州自動車用スチールスタンピング市場全体を反映しています。コールドスタンピングはドアアウターやフードの主力工程であり続けていますが、ICE生産が頭打ちになるにつれてボリュームが縮小しています。超塑性成形は20分サイクルが量産に不向きなため、1%未満のシェアにとどまっています。
車両タイプ別:
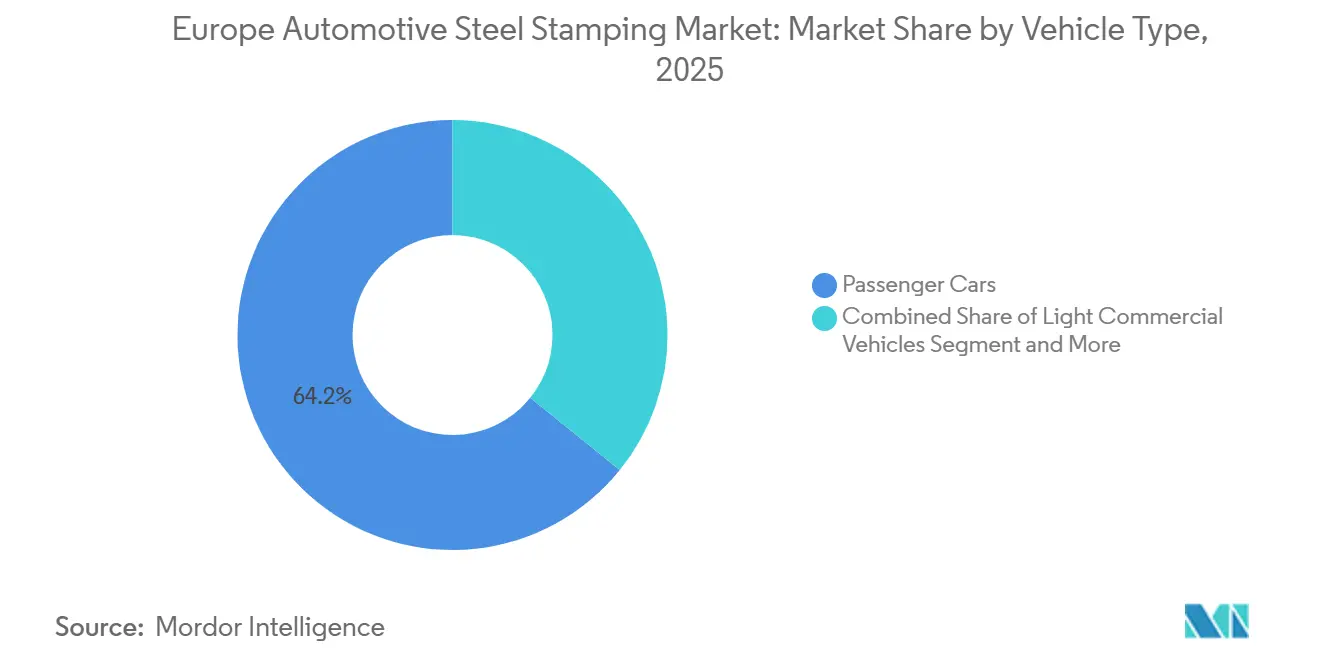
乗用車が規模の優位性を維持乗用車は2025年の需要の64.15%を占め、年率4.77%で成長する見込みです。これは、ユニット台数が少ないにもかかわらずスタンプ部品の付加価値が高いプレミアムEVデリバティブによって押し上げられています。ラストマイル配送向けに急速に電動化が進む小型商用車は大きな成長を遂ています。このトレンドはStellantisのe-DucatoとメルセデスのeSprinterによって示されており、両車種とも現在強化されたバッテリーボックスフロアを採用しています。欧州自動車用スチールスタンピング市場における大型商用車は比較的規模が小さいものの、MANがニェポウォミツェで電動トラックキャブラインを立ち上げたことにより、高張力キャブシェルのプレミアムニッチが確立されています。
マルチマテリアル接合技術に長けたスタンパーは、より商品化が進んだ乗用車パネルと比較して、小型・大型商用車の加工においてより高いマージンを実現しています。この能力は、内燃機関ツーリングの陳腐化がもたらす課題への対応を助けています。
注記: 個別セグメントのシェアはレポート購入後に入手可能
推進方式別:
ICEが支配、EVが加速ICEプラットフォームは2025年のボリュームの74.82%を依然として占めていますが、このセグメントのCAGRは成熟を示しています。電気自動車はCAGR 6.04%で急成長しており、欧州自動車用スチールスタンピング市場のサプライヤーに対して、車両1台あたり40〜60 kgのバッテリーエンクロージャーと50 kNのサイドポール侵入に耐えられる強化フロアの供給を求めています。
BEV構造向けの欧州自動車用スチールスタンピング市場規模は、ICEモデルの180〜220 kgと比較して、車両1台あたり240〜280 kgのスタンプ鋼から恩恵を受けています。ハイブリッド車は移行期のバッファーを生み出し、スタンパーがEVツーリングを立ち上げる間、一部のICEダイを維持しています。ICEとEVの形状を5分未満のダイ段取り替えで切り替えられるフレキシブルサーボプレスは、遊休資産リスクを軽減します。
地域分析
ドイツ自動車用スチールスタンピング市場
ドイツは2025年のヨーロッパ自動車用スチールスタンピング市場において29.44%のシェアを占めており、これはプレスショップインテグレーター、技術研究所、高級車工場が密集するクラスターによって牽引されている。同地域は、AHSSコイルを数時間以内に供給できる大手鉄鋼メーカーとの近接立地という恩恵を受けている。しかし、電力価格の上昇により、プレス機への回生駆動システムの導入が急務となっている。各企業は地方公益事業者とコジェネレーション計画を共同で推進し、エネルギーコストの削減とスコープ2排出量の縮小を図っている。労働力確保の課題は依然として深刻であり、ヨーロッパ自動車用スチールスタンピング市場における知識継承を守るため、金型設計の座学と実地見習いを組み合わせたデュアル教育プログラムの導入が進んでいる。
ポーランド自動車用スチールスタンピング市場
ポーランドは5.68%という最高のCAGRを享受しており、これは西側OEMがエンジンハウジング、サイドレール、クロージャーパネルの生産を新設グリーンフィールド施設へ移転していることによる。投資家は、低賃金、利用可能な工業用地、EU構造基金を魅力的な要因として挙げている。国内サプライヤーは、従来ドイツから輸送されていたSUVフロアアセンブリに対応するため、プレス機の能力を2,000トンへと増強している。大学は冶金学およびロボティクスの課程を拡充し、安定した技術者の供給パイプラインを確保している。バルト海港湾を経由する物流ネットワークがコイルの搬入とパネルの輸出を効率化し、ヨーロッパ自動車用スチールスタンピング市場におけるポーランドの役割を強化している。
ヨーロッパのより広範な市場
フランス、スペイン、イタリアは、ステランティスおよびルノーの生産拠点に紐づいた堅調なスタンピング需要を維持している。地域の補助金制度がEV普及を加速させており、車両工場内にバッテリートレイのスタンピングラインが内製化されている。スペインのバレンシアハブでは、エネルギーを30%削減するレトロフィットキットを用いて旧型プレス機をサーボドライブへ転換している。イタリアはトリン周辺の専門工具メーカーを活用し、複雑な熱間成形ピラー用の金型を供給している。英国はプレミアムブランドに注力しており、ジャガー・ランドローバーのアルミニウムクロージャーへの移行により鉄鋼使用量は抑制されているものの、新型レンジローバーのプラットフォームでは依然として高強度サイドビームが採用されている。スウェーデンとチェコ共和国はサステナビリティブランディングとニアショア信頼性を追求し、近隣市場への輸出量を支えている。これらのサブリージョンは総体として、ヨーロッパ自動車用スチールスタンピング市場に安定性と地域密着型のイノベーションをもたらしている。
競合状況
欧州自動車用スチールスタンピング市場では、Gestamp、Benteler、Magna(Cosma)、Kirchhoff、CIE Automotiveといった上位サプライヤーが売上高の大きなシェアを占め、多数の地域専門企業を凌駕しています。多数のホットスタンピング特許を持つGestampは支配的な地位を誇っています。さらに、SalzgitterおよびThyssenKruppとのグリーンスチール協定により、将来的に低CO₂コイルの安定供給が確保されています。BentelerはCliMoreチューブで前進を続けており、CO₂排出量の大幅削減が期待されています。一方、Magnaはハンガリーのヴェチェーシュに戦略的に工場を開設し、西欧のエンジニアリング専門知識と東欧のコスト優位性を融合させています[3]。
LingyunインダストリアルやPress-Kogyoなどのアジア系プレーヤーはフットプリント裁定を活用しています。同時に、OEMは支配力を強めており、Smart Press ShopとStellantis-CATL サラゴサの後方統合戦略が独立系プレーヤーのマージンを圧迫しています。技術はこの進化の最前線に立っています。ANDRITZ Schulerのサーボプレス改造はスプリングバックを顕著に低減しました。同時に、レーザーブランキングの進歩はエッジ品質の新たな基準を打ち立てており、これは多くの小規模スタンパーには手の届きにくい水準です。今日、IATF 16949やISO 3834などの認証、およびトレーサブルなグリーンスチール調達は、単なる差別化要因から必須の参入要件へと移行しています。この状況は二極化した市場を示唆しています。一方にはグローバルなティア1統合企業があり、他方には短納期または複合材料を多用するアプリケーションに特化したニッチな地域ブティックが存在します。
欧州自動車用スチールスタンピング産業リーダー
-
Gestamp Automoción S.A.
-
Benteler International AG
-
Magna International Inc. (Cosma)
-
Kirchhoff Automotive GmbH
-
CIE Automotive S.A.
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパ自動車用スチールスタンピング市場 このレポートでカバーされる企業
- Gestamp Automoción S.A.
- Benteler International AG
- Magna International Inc. (Cosma)
- Kirchhoff Automotive GmbH
- CIE Automotive S.A.
- ThyssenKrupp AG
- voestalpine AG
- Tower International, Inc. (Autokiniton)
- Martinrea International Inc.
- Dura Automotive Systems (Shiloh Industries)
- GEDIA Automotive Group
- Press-Kogyo Co., Ltd.
- JBM Group (Valenciennes)
- Lingyun Industrial (Europe)
- Fischer Reinforced Metal Components
- ArcelorMittal Tailored Blanks
- Salzgitter Mannesmann Stamping
最近の産業開発事情 ヨーロッパ自動車用スチールスタンピング市場
- 2026年2月:Salzgitterはthyssenkruppが保有するHKMの50%株式を取得することでSALCOSプログラムを強化しました。この買収により、Salzgitterは600万トンの統合スラブ生産量を達成し、鉄鋼市場における地位をさらに強化することが可能となります。
- 2025年4月:SEYI-Europeは、ミラノで開催されるLAMIERA 2025において、高強度鋼およびアルミニウムに適した新型サーボプレスを展示すると発表しました。このプレスはエネルギー効率の高い自動車部品生産のためのインハウス駆動モーターを搭載しています。
欧州自動車用スチールスタンピング市場レポートの調査範囲
欧州自動車用スチールスタンピング市場レポートは、技術(ブランキング、エンボス加工など)、プロセス(ロールフォーミング、ホットスタンピングなど)、車両タイプ(乗用車、小型商用車、大型商用車)、推進方式(内燃機関および電気自動車)、国(ドイツ、フランスなど)によってセグメント化されています。市場予測は金額(米ドル)ベースで提供されています。
セグメンテーション概要
| ブランキング |
| エンボス加工 |
| コイニング |
| フランジング |
| 曲げ加工 |
| その他の技術 |
| ロールフォーミング |
| ホットスタンピング |
| 板金成形 |
| 金属加工 |
| その他のプロセス |
| 乗用車 |
| 小型商用車 |
| 大型商用車 |
| 内燃機関(ICE) |
| 電気自動車(BEV+PHEV) |
| ドイツ |
| フランス |
| 英国 |
| イタリア |
| スペイン |
| ポーランド |
| スウェーデン |
| チェコ共和国 |
| その他の欧州 |
| 技術別 | ブランキング |
| エンボス加工 | |
| コイニング | |
| フランジング | |
| 曲げ加工 | |
| その他の技術 | |
| プロセス別 | ロールフォーミング |
| ホットスタンピング | |
| 板金成形 | |
| 金属加工 | |
| その他のプロセス | |
| 車両タイプ別 | 乗用車 |
| 小型商用車 | |
| 大型商用車 | |
| 推進方式別 | 内燃機関(ICE) |
| 電気自動車(BEV+PHEV) | |
| 国別 | ドイツ |
| フランス | |
| 英国 | |
| イタリア | |
| スペイン | |
| ポーランド | |
| スウェーデン | |
| チェコ共和国 | |
| その他の欧州 |
レポートで回答される主要な質問
2031年までに欧州の電気自動車向けスチールスタンピング需要はどの程度になりますか?
電気自動車構造はCAGR 6.04%で成長すると予測されており、BEV1台あたりのスタンプ部品含有量を240〜280 kgに引き上げ、欧州自動車用スチールスタンピング市場を2031年までに2.85 ビリオン 米ドルへと押し上げます。
最も速く設備を増強しているプロセスはどれですか?
ホットスタンピングは年率5.34%で拡大しており、OEMのクラッシュ要件とバッテリーボックスの設計が1,500 MPaを超えるプレス硬化鋼を必要としているためです。
スタンパーが東欧に投資する理由は何ですか?
ポーランド、チェコ共和国、ハンガリーの工場はドイツと比較して人件費とエネルギーコストを最大40%削減でき、CBAMに関連するスラブサーチャージを回避できることから、ポーランドの生産においてCAGR 5.68%を支えています。
EVに対してスチールがアルミニウムに対して競争力を維持している理由は何ですか?
バッテリーパックには強固でコスト効率の高い保護が必要であり、超高強度鋼はアルミニウムよりも低コストで必要な衝突耐性を提供します。