
エンタープライズリソースプランニング統合サービス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
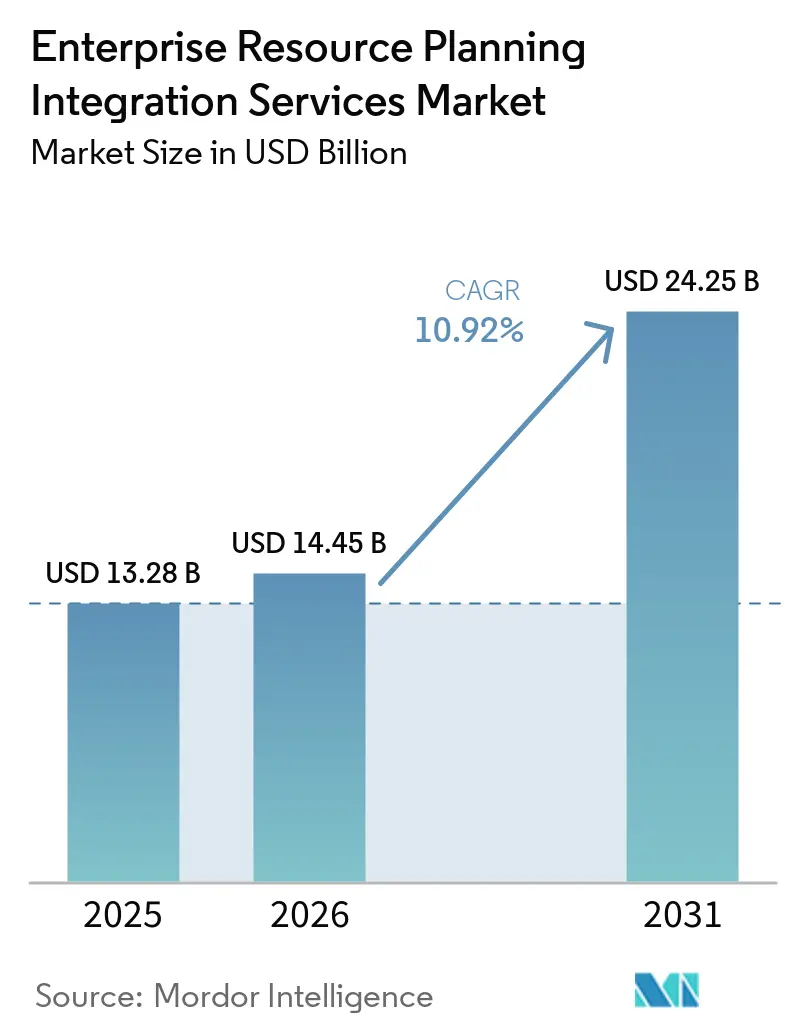
| 市場規模 (2026) | 14.45 十億米ドル |
| 市場規模 (2031) | 24.25 十億米ドル |
| 成長率 (2026 - 2031) | 10.92 % |
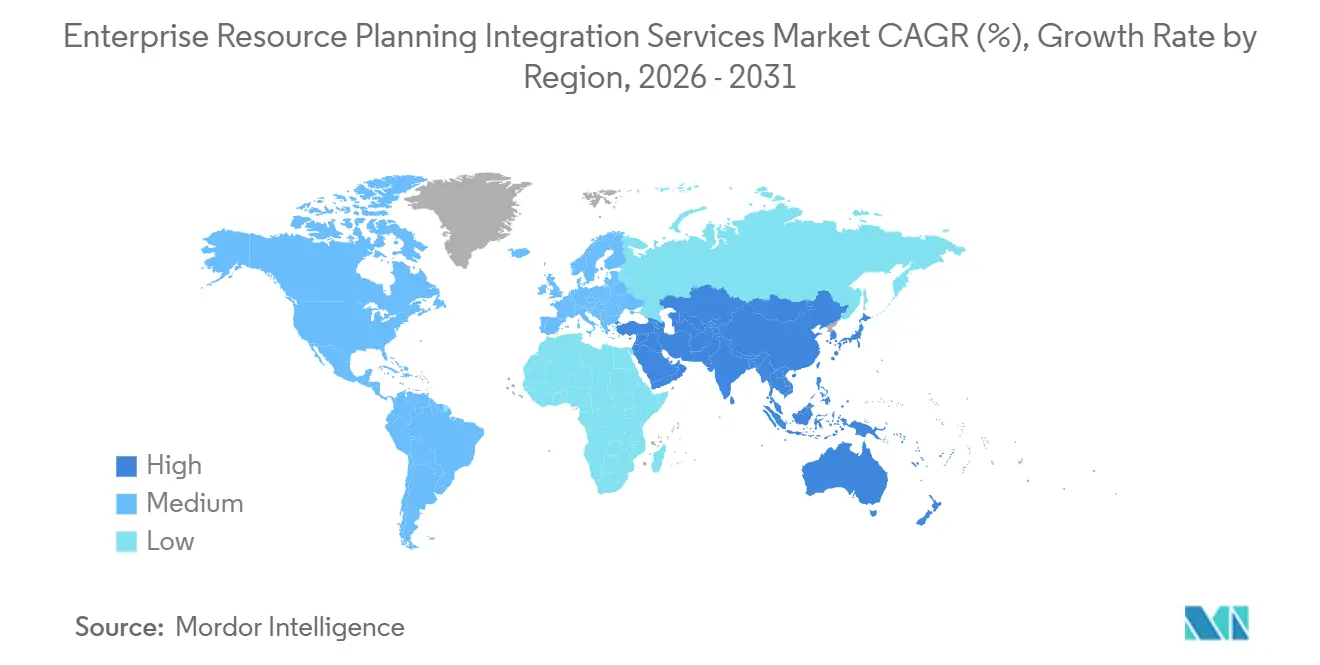
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるエンタープライズリソースプランニングERP統合サービス市場分析
ERP統合サービス市場規模は、2025年に132.8 ビリオン 米ドル、2026年に144.5 ビリオン 米ドルと予測され、2031年までに242.5 ビリオン 米ドルに達し、2026年から2031年にかけてCAGR 10.92%で成長する見込みです。この上昇傾向は、企業がクラウドERPシステムをオンプレミスのレガシー資産とリアルタイムで同期させるAPIファーストのファブリックを優先し、脆弱なポイントツーポイントコネクターを廃止していることを反映しています。需要は、一度限りのデータ移行プロジェクトから、セキュリティ、オブザーバビリティ、AIアシスト型マッピングをバンドルした継続的な統合サブスクリプションへとシフトしています。採用はまた、ハイブリッドアーキテクチャを高める地域のデータ主権規制や、規制産業におけるコンプライアンス違反への罰則強化によっても促進されています。ERPをサービスとして提供するバンドルにネイティブ統合を組み込むハイパースケーラーからの競争圧力は、スタンドアロンミドルウェアのマージンを圧縮する一方で、マネージドiPaaSソリューションの総アドレス可能ワークロードを拡大しています。
主要レポートのポイント
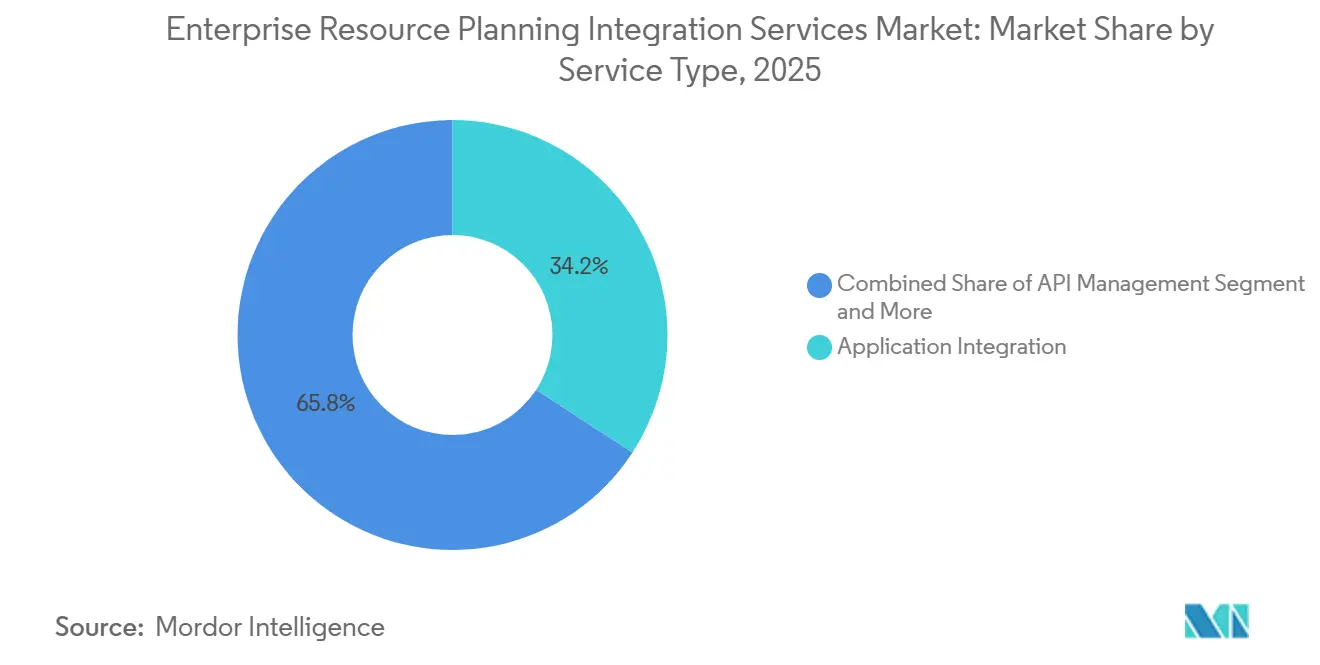
- サービスタイプ別では、アプリケーション統合が2025年に34.20%の収益シェアをリードし、API管理は2031年までにCAGR 15.40%で成長すると予測されています。
- 展開モード別では、クラウド構成が2025年のERP統合サービス市場シェアの57.50%を占め、ハイブリッド展開は2026年から2031年にかけてCAGR 14.00%で拡大しています。
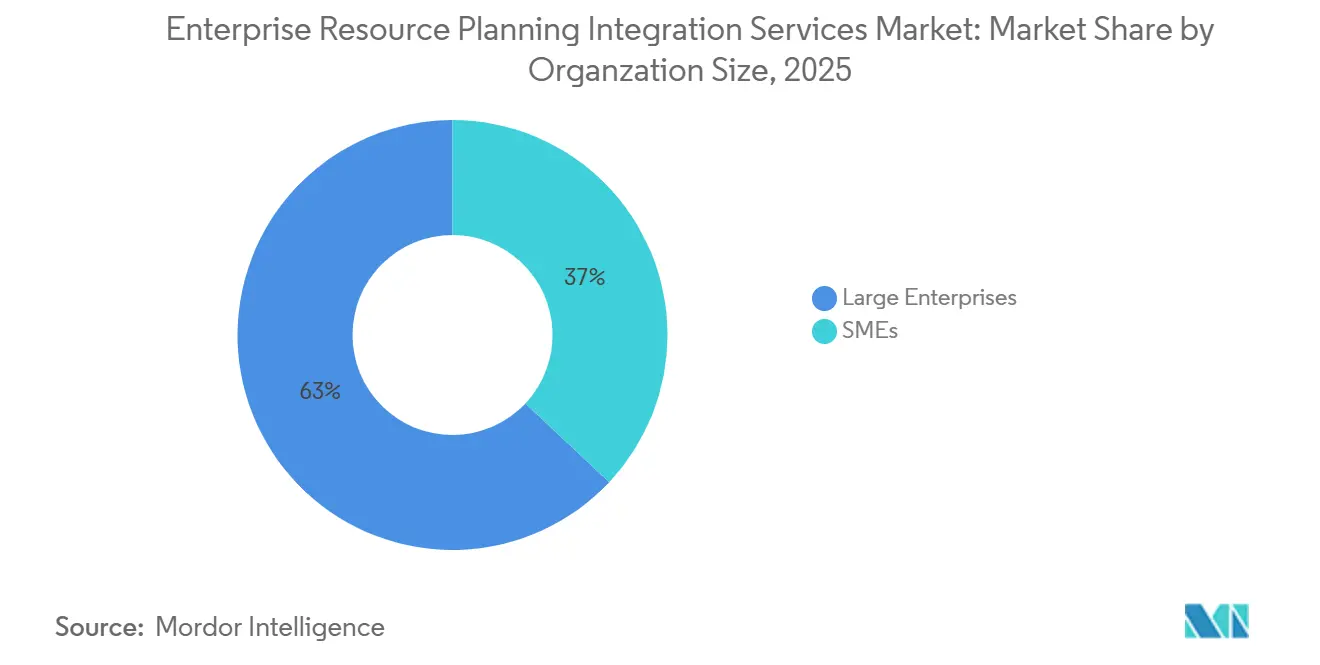
- 企業規模別では、大企業が2025年の収益の63.00%を占め、消費量ベースのiPaaSティアが参入障壁を下げることで、中小企業はCAGR 13.80%で拡大しています。
- 業種別では、ITおよび通信が2025年の支出の22.80%を占め、ヘルスケアは2031年までに最速のCAGR 16.10%を記録すると予測されています。
- 地域別では、北米が2025年の収益の42.30%を占め、アジア太平洋地域はSAP S/4HANAの移行サイクルの短縮を背景にCAGR 14.90%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(~%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| クラウドベースERPシステムの急速な普及 | +3.2% | グローバル、特に北米とヨーロッパで顕著 | 中期(2〜4年) |
| 異種システム間のリアルタイムデータ同期の必要性 | +2.8% | グローバル、BFSIおよび製造業で最も顕著 | 短期(2年以内) |
| APIファーストのデジタルトランスフォーメーション戦略の増加 | +2.1% | 北米、ヨーロッパ、アジア太平洋の都市部 | 中期(2〜4年) |
| 中小企業におけるiPaaSプラットフォームの人気の高まり | +1.5% | アジア太平洋および南米の中小企業クラスターを含むグローバル | 長期(4年以上) |
| ローコード・ノーコード統合ツールの台頭 | +1.0% | 北米、ヨーロッパ、アジア太平洋で新興 | 長期(4年以上) |
| 規制産業におけるデータ統合を促進するコンプライアンス規制 | +0.8% | 北米(HIPAA)、ヨーロッパ(GDPR)、グローバルBFSIセクター | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
クラウドベースERPシステムの急速な普及
クラウドERP展開は、複数のハイパースケーラーとプライベートデータセンターにまたがる分散型統合ファブリックによってモノリシックミドルウェアを置き換えています。SAP統合スイートは2026年2月時点で250万のシステムを接続しており、そのリンクの85%は非SAPアプリケーションを含んでおり、オープンAPIゲートウェイへの決定的な移行を示しています。[1] Microsoft AzureのSAPプライベートエディション向け99.95%のサービスレベルコミットメントは、オンプレミスの高可用性クラスターの必要性に対する認識をさらに低下させています。Odooは、2025年の新規ERP展開の83%をクラウドおよびハイブリッドセットアップが占めたと報告しており、サブスクリプション経済への広範な転換を反映しています。[2] IBMのRISE with SAP on Power Virtual Serverは、ストレージ、ネットワーキング、バックアップをバンドルすることで移行タイムラインを15〜25%短縮し、サードパーティインテグレーターがカスタムコネクターを販売する機会を狭めました。[3] より多くの本番ワークロードがパブリッククラウドに移行するにつれて、ERP統合サービス市場は、価値実現までの時間を短縮するためのプリパッケージアダプター、ポリシー駆動型ルーティング、ローコードオーケストレーションへと進化しています。
異種システム間のリアルタイムデータ同期の必要性
夜間バッチETLは、動的価格設定、リアルタイム在庫配分、即時決済をサポートできません。Oracleは2025年にJ.P.モルガンのクロスボーダー決済レールをOracle Cloud ERPに組み込み、160カ国における24時間の照合遅延を解消しました。[4] SAPからSnowflakeへの変更データキャプチャストリームは、分析レイテンシを数時間から数秒に短縮しました。1日200GBのセンサーデータを処理するメーカーは、サブ秒ブローカーを介して異常イベントのみをクラウドERPにルーティングするようになっています。すでに80カ国以上が即時決済スキームを運用しており、ISO 20022コンプライアンスは統合ベンダーにとって必須条件となっています。これらの進展により、企業がストリーミングデータ向けにアーキテクチャを再構築する中、ERP統合サービス市場は安定した成長軌道を維持しています。
APIファーストのデジタルトランスフォーメーション戦略の増加
企業はERPモノリスをマイクロサービスに分解し、RESTおよびGraphQLを通じて受注から入金または調達から支払いの機能を公開しています。SAP統合スイートには、市民開発者がドラッグアンドドロップデザイナーでオーケストレーションできる250の事前構築済みコネクターが搭載されています。MicrosoftのJouleとCopilotの統合により、ユーザーは音声で発注書のステータスを照会できるようになり、AIエージェントがデータベースアクセスではなく管理されたAPIに依存していることを示しています。API管理プラットフォームはレート制限とOAuth 2.0を適用し、2025年にハイブリッドIDブリッジが主要な攻撃対象となったセキュリティギャップを塞いでいます。英国では、組み込みファイナンスの収益が2024年から2029年の間に2倍以上になる見込みであり、すべてのユースケースは標準化されたERP APIに依存しています。このAPIファーストの波は、ERP統合サービス市場の主要な触媒となっています。
中小企業におけるiPaaSプラットフォームの人気の高まり
iPaaS収益は2025年に90 ビリオン 米ドルを超え、消費量ベースのティアが設備投資の障壁を排除したこと中小企業が最大の増分リフトをもたらしました。JitterbitはAIアシスト型マッピングにより設定時間を数週間から数日に短縮できることを示し、G2の2026年春の導入指数でトップを獲得しました。SnapLogicのSnapGPTは自然言語プロンプトをコネクターマッピングに変換し、専門プログラマーの必要性を排除しています。これらの進歩は、小規模バイヤーの間での二桁成長を支え、ERP統合サービス市場のアドレス可能範囲をフォーチュン規模の企業を超えて拡大しています。
制約の影響分析*
| 制約 | CAGRへの影響(~%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| レガシーERPカスタマイズの複雑さ | -2.5% | グローバル、老朽化したSAP ECCインストールを抱えるヨーロッパと北米で深刻 | 中期(2〜4年) |
| 大規模統合プロジェクトの高い総所有コスト | -1.8% | グローバル、大企業および公共部門で最も深刻 | 短期(2年以内) |
| ハイブリッド環境におけるデータセキュリティとガバナンスの懸念 | -1.2% | ヨーロッパ(GDPR)、北米(HIPAA、SOC 2)、アジア太平洋で新興 | 短期(2年以内) |
| 熟練した統合スペシャリストの不足 | -0.9% | ヨーロッパ、北米、アジア太平洋の都市部 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
レガシーERPカスタマイズの複雑さ
約21,000件のSAP ECCインストール(インストールベースの61%)が未移行のまま残っており、メインストリームサポートは2027年12月に終了します。カスタムABAPコードと文書化されていないボルトオンは移行予算の最大半分を消費し、期限が近づくにつれてコンサルティング料金は上昇する見込みです。2025年時点でSAP S/4HANAクラウドに完全移行した組織はわずか30%であり、統合ワークロードの大部分が2年間に集中することを示しています。バックログが膨らむにつれて、ERP統合サービス業界は実行リスクとプロジェクト遅延の可能性に直面しています。
大規模統合プロジェクトの高い総所有コスト
バーミンガム市議会のOracleプロジェクトは、当初予算4,600万ポンド(5,800万米ドル)から1億1,400万ポンド(1億4,400万米ドル)へと大幅なコスト超過を経験しました。この事例は、大規模テクノロジー導入における予算超過に伴う固有のリスクを浮き彫りにしています。同様に、LidlはSAP移行を中断した後、5億8,000万ユーロ(6億2,000万米ドル)を償却するという大きな財務的打撃を受けました。この事例は、システム統合が重大な課題に直面した際に生じ得る多大な財務的影響を示しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
API管理がレガシー統合を凌駕アプリケーション統合は2025年の収益の34.20%を占め、ERPをCRM、サプライチェーン、HCMスイートと結びつけるコネクターの根強いウェブを反映しています。しかし、API管理は2026年から2031年にかけてCAGR 15.40%を記録すると予測されており、イベント駆動型アーキテクチャが夜間ETLに取って代わり、組み込みファイナンスのユースケースが管理された外部APIを必要とするにつれて、サービススタック内で最速の成長を示しています。ERP統合サービス市場では、REST、SOAP、EDIFACT、GraphQLを単一のポリシーレイヤーの下にまとめ、一貫した認証とレート制御を確保するマルチプロトコルゲートウェイへの需要が加速しています。ベンダーはOpenAPIコントラクトを自動生成し、バージョン系譜を維持し、サブスクリプション課金を通じて高価値エンドポイントを収益化しています。
データ統合サービスは、CDCフィードをSnowflakeおよびBigQueryにリアルタイでストリーミングする分析ワークロードの中核として残っています。プロセス統合コンサルタンシーは、ローコードオーケストレーターとロボティックプロセスオートメーションを活用して、スウィベルチェアタスクなしに受注から入金などのエンドツーエンドのワークストリームを結びつけています。B2BおよびEDI統合は、ANSI X12とEDIFACTが契約上の基盤として残っている航空宇宙および消費財からの需要に引き続き対応しています。クラウド統合ブローカレッジは、コネクターのメンテナンスとセキュリティパッチをプロバイダーにアウトソースし、企業ITをメンテナンスから解放します。コンテナ化されたマイクロサービスが普及するにつれて、API管理は2031年までにERP統合サービス市場規模においてより大きなシェアを占めるようになるでしょう。

展開モード別:
ハイブリッドモデルが主権とスケールを橋渡しクラウド展開は2025年の収益の57.50%を占め、インフラ、ライセンス、ネイティブ統合を組み合わせたハイパースケーラーバンドルによって牽引されました。IBMのRISE with SAP on Power Virtual Serverは、ミドルウェアレイヤーを統合することで30%のインフラコスト削減を達成しました。しかし、ヨーロッパとアジアのデータ居住規制が特定のレコードを国境外に持ち出すことを禁じているため、ハイブリッド構成は展開オプションの中で最高のCAGR 14.00%で拡大しています。GDPR第48条は未承認のクロスボーダー転送を禁止しており、多国籍企業はマスターデータをオンプレミスに保持しながら分析をクラウドに送信するよう促されています。
したがって、ハイブリッドトポロジーには、セキュアなメッセージバス、デュアルリージョンレプリケーション、テナント対応暗号化が必要です。IBM X-Forceは2025年に情報窃取マルウェアに感染した1,600万台のデバイスを記録しており、MuleSoft AnypointとMicrosoft Entra Connectが侵害の入口として機能することが多くなっています。調査対象のSAPクラウドユーザーのうち推奨セキュリティ強化に準拠しているのはわずか62%であり、設定ファイルに平文キーが残されています。したがって、統合プラットフォームはISO 27001およびSOC 2 Type II要件を満たすシークレット管理と監査ログをバンドルする必要があります。主権とレイテンシの制約により、ハイブリッドトポロジーに関連するERP統合サービス市場シェアは引き続き上昇するでしょう。
企業規模別:
中小企業が新たな成長フロンティアを開拓2025年には、大企業が総収益の63.00%を占め、SAP、Oracle、メインフレームシステムをクラウドベースのCRMおよびHCMスイートと統合する大規模プログラムによって牽引されました。これらの複数年にわたるイニシアチブは、運用効率とスケーラビリティを向上させるためにITインフラを近代化するという大規模組織の戦略的焦点を反映しています。一方、中小企業は2026年から2031年にかけて堅調なCAGR 13.80%を経験する見込みです。この著しい成長は主に、消費量ベースのiPaaSティアの採用に起因しており、中小企業は完了したタスクに対してのみ支払いを行うことができ、多額の初期設備投資の必要性を排除しています。
使いやすさで広く認知されているJitterbitのビジュアルデザイナーは、中小企業セグメントにおけるノーコードソリューションへの高まる需要を示しています。大企業が複雑な税務エンジンや複数台帳要件にリソースを割き続ける一方で、市場では注目すべき変化が見られます。増分成長はますます中小企業に傾いており、これがERP統合サービス市場全体の拡大に貢献しています。
業種別:
コンプライアンス圧力の中でヘルスケアがペースを設定ITおよび通信が2025年の支出の22.80%を占めましたが、ヘルスケアは2031年までにCAGR 16.10%で拡大すると予測されています。2026年1月、米国保健福祉省はHIPAA違反に対する罰則を1件あたり219万米ドルに引き上げ、TLS 1.3と四半期ごとの脆弱性スキャンを義務付け、プロバイダーをセキュアなリアルタイム統合ファブリックへと向かわせています。IBMはヘルスケアの平均侵害コストを977万米ドルと試算しており、これは業界横断平均のほぼ2倍であり、強化された統合のROI論拠を強化しています。
BFSI機関は決済レールをERPに直接組み込んでいます。OracleのJ.P.モルガンとの契約は160カ国の送金を自動化しています。小売・eコマースはオムニチャネル同期に注力しており、英国の組み込みファイナンスブームに乗じて収益を2024年の82億米ドルから2029年までに200億米ドルに押し上げる見込みです。[5] これらの業種別ダイナミクスにより、ERP統合サービス市場は単一業種ではなく複数セクターにわたり続けます。
地域分析
北米エンタープライズリソースプランニング統合サービス市場
北米は2025年の収益の42.30%を占め、米国およびカナダにおける成熟したERPの導入基盤が牽引しています。これらの地域では、新たなSaaSモジュールの追加に伴い継続的な統合が求められています。MicrosoftのJupyter Notebook Copilotによる音声クエリなど、AIを活用したワークロードがガバナンスに準拠したAPIの採用を加速させ、ユーザートレーニングのサイクルを短縮しています。HIPAAの罰則強化により、ヘルスケアITの予算はセキュアな統合ファブリックへの投資が継続され、移行後の減速を緩和しています。こうした背景から、北米はERPインテグレーションサービス市場規模における堅調な貢献地域であり続けています。
アジア太平洋エンタープライズリソースプランニング統合サービス市場
アジア太平洋地域は2031年までに14.90%のCAGRを記録すると予測されており、地域別では最も高い成長率となっています。中国、インド、日本、韓国における延期されていたSAP S/4HANAの移行は、SAP ECCのメインストリームサポート終了に伴い、2027年から2029年にかけて集中的に実施される見込みです。IBMとSAPのPower Virtual Serverへの移行により、移行期間は最大25%短縮されます。中国のデータセキュリティ法は機密データのローカルレプリケーションを義務付け、ハイブリッド統合プロキシの普及を促進していますその結果、期限の迫りとともにアジア太平洋地域に関連するERPインテグレーションサービスの市場シェアは急増する見通しです。
EMEAおよび南米エンタープライズリソースプランニング統合サービス市場
欧州は、既存のカスタマイズとGDPRへの準拠のバランスを取りながら市場が展開しています。第48条の越境制限は、SAP ソブリンクラウドなどのソブリンクラウドソリューションの普及を促進しています。南米および中東・アフリカは規模こそ小さいものの、有望な市場として注目されています。ブラジルとサウジアラビアは政府のデジタル化を主導しており、メキシコのUSMCA加盟はリアルタイムERPコネクターを必要とする越境サプライチェーン統合を加速させています。こうした地理的多様化により、グローバルなERPインテグレーションサービス市場は地域的な変動に対する耐性を高めています。
競合ランドスケープ
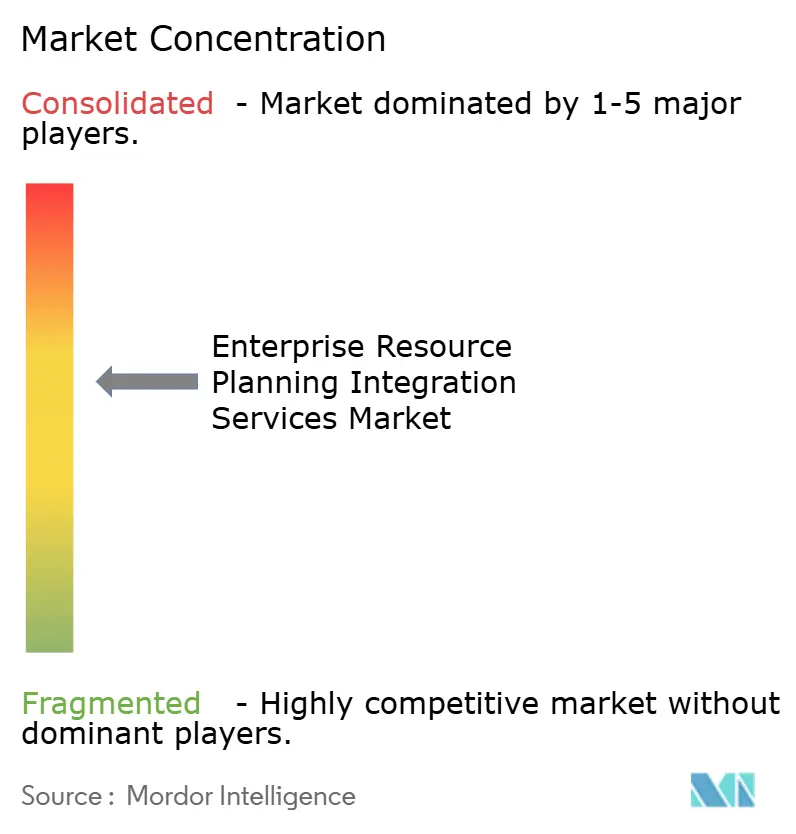
上位5社であるAccenture、IBM、SAP、Oracle、Microsoftは合計で大きなシェアを占めており、地域インテグレーターおよびピュアプレイiPaaSベンダーのロングテールがニッチなニーズに対応しています。IBMのRISE on Power Virtual Serverとの垂直統合は30%のインフラコスト削減をもたらし、ハイパースケーラーが統合をバンドルして独立系ミドルウェアのマージンを圧迫する方法を示しています。MuleSoft、Boomi、SnapLogic、WorkatoなどのピュアプレイiPaaS企業は、Microsoft Power AutomateおよびSAP Build Process Automationによる侵食に対抗するため、ローコードワークフローツールとAIアシスト型マッピングを組み込んでいます。JitterbitのG2 2026年春のランキングは、使いやすさに根ざしたプロダクトレッドグロースが中小企業層で共鳴していることを示しています。
業種別アクセラレーターが主要な競争の場として台頭しています。OracleとMicrosoftは、Azure IoTテレメトリをOracle Fusion Cloud SCMにパイプしてサブ秒の作業指示自動化を実現するブループリントをリリースし、ミドルウェアの配管ではなくサプライチェーンの深さによって差別化しています。SnapLogicのSnapGPTは生成AIが技術的障壁を下げる方法を示し、Workatoのコミュニティレシピはピアツーピアの再利用を促進しています。特にヨーロッパにおけるSAP BasisおよびABAPのスキル不足は納期を長引かせており、深い専門家は現在年間最大18万ユーロ(19万2,000米ドル)を要求し、採用に90日以上かかっています。ベンダーはオフショアセンターと認定ブートキャンプで対応し、キャパシティ不足のリスクを軽減しています。
セキュリティ認証は必須条件となっています。ISO 27001およびSOC 2 Type IIの認証は企業の候補リストへの前提条件となっており、ベンダーは継続的なペネトレーションテストとゼロトラストロードマップに投資しています。一方、価格設定は静的なシートではなく請求書量やAPIコールにサブスクリプションティアを連動させる成果ベースの契約へとシフトしており、商業モデルのイノベーションの余地を生み出しています。業種別差別、AIアシスト型ツール、コンプライアンス保証が購買基準を形成する中、ERP統合サービス市場は挑戦者にとって十分な成長余地を持つ中程度の断片化を維持しています。
エンタープライズリソースプランニング統合サービス業界リーダー
-
Accenture plc
-
IBM Corporation
-
SAP SE
-
Oracle Corporation
-
Tata Consultancy Services Limited
- 注:主要企業の掲載順は順位を示すものではありません。
エンタープライズリソースプランニング統合サービス市場 このレポートでカバーされる企業
- Accenture plc
- IBM Corporation
- SAP SE
- Oracle Corporation
- Microsoft Corporation
- Infosys Limited
- Capgemini SE
- Tata Consultancy Services Limited
- Deloitte Touche Tohmatsu Limited
- Cognizant Technology Solutions Corporation
- Wipro Limited
- HCL Technologies Limited
- MuleSoft LLC
- Boomi LP
- Celigo Inc.
- Jitterbit Inc.
- SnapLogic Inc.
- Workato Inc.
- Software AG
- Seeburger AG
- Infor Inc.
- Epicor Software Corporation
- IFS AB
最近の産業開発事情 エンタープライズリソースプランニング統合サービス市場
- 2026年3月:SAPは統合、セキュリティ、AIをビジネス成果に合わせたサブスクリプションティアにバンドルするサービスポートフォリオを展開し、マイルストーンベースの契約から脱却しました。
- 2026年3月:ヨーロッパの採用データにより、SAP S/4HANAスペシャリストの採用までの期間が90日を超え、ニッチな役職の給与が18万ユーロ(19万2,000米ドル)に達していることが示されました。
- 2026年2月:SAPの統合スイートロードマップにより、250の事前構築済みコネクターと250万の接続システムに対するイベント駆動型オーケストレーションが確認されました。
- 2026年1月:米国保健福祉省はHIPAA違反に対する最大罰則を年間1件あたり219万米ドルに引き上げ、TLS 1.3と四半期ごとのスキャンを義務付けました。
グローバルエンタープライズリソースプランニング統合サービス市場レポートの範囲
ERP統合サービス市場とは、エンタープライズリソースプランニング(ERP)システムと他のエンタープライズアプリケーション、データソース、外部パートナーシステムとのシームレスな接続性、相互運用性、同期を可能にする専門サービスのエコシステムを指します。
ERP統合サービス市場レポートは、サービスタイプ(アプリケーション統合、データ統合、プロセス統合、API管理、B2B/EDI統合、クラウド統合ブローカレッジ、その他サービス)、展開モード(オンプレミス、クラウド、ハイブリッド)、企業規模(中小企業、大企業)、業種(製造業、BFSI、小売・eコマース、ヘルスケア、ITおよび通信、政府・公共部門、エネルギー・ユーティリティ、その他業種)、地域(北米、南米、ヨーロッパ、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| アプリケーション統合 |
| データ統合 |
| プロセス統合 |
| API管理 |
| B2B/EDI統合 |
| クラウド統合ブローカレッジ |
| その他サービス |
| オンプレミス |
| クラウド |
| ハイブリッド |
| 中小企業(SMEs) |
| 大企業 |
| 製造業 |
| BFSI |
| 小売・eコマース |
| ヘルスケア |
| ITおよび通信 |
| 政府・公共部門 |
| エネルギー・ユーティリティ |
| その他業種 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| ヨーロッパ | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| ヨーロッパその他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| アジア太平洋その他 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| 中東その他 | |
| アフリカ | 南アフリカ |
| エジプト | |
| ナイジェリア | |
| アフリカその他 |
| サービスタイプ別 | アプリケーション統合 | |
| データ統合 | ||
| プロセス統合 | ||
| API管理 | ||
| B2B/EDI統合 | ||
| クラウド統合ブローカレッジ | ||
| その他サービス | ||
| 展開モード別 | オンプレミス | |
| クラウド | ||
| ハイブリッド | ||
| 企業規模別 | 中小企業(SMEs) | |
| 大企業 | ||
| 業種別 | 製造業 | |
| BFSI | ||
| 小売・eコマース | ||
| ヘルスケア | ||
| ITおよび通信 | ||
| 政府・公共部門 | ||
| エネルギー・ユーティリティ | ||
| その他業種 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| ヨーロッパ | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| ヨーロッパその他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| アジア太平洋その他 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| ナイジェリア | ||
| アフリカその他 | ||
レポートで回答される主要な質問
ERP統合サービス市場は2026年から2031年にかけてどのくらいの速さで成長すると予測されていますか?
CAGR 10.92%で拡大し、収益を2026年の144.5 ビリオン 米ドルから2031年までに242.5 ビリオン 米ドルに引き上げると予測されています。
2031年までに最も増分収益を追加するサービスタイプはどれですか?
API管理であり、企業がイベント駆動型および組み込みファイナンスのユースケースを採用するにつれてCAGR 15.40%で成長すると予測されています。
ヨーロッパとアジア太平洋でハイブリッド展開が勢いを増している理由は何ですか?
データ主権および居住法が特定のレコードを国境外に持ち出すことを制限しているため、企業はオンプレミスとパブリッククラウドの間でワークロードを分割しながら、統合プラットフォームを使用して環境を同期させています。
ヘルスケアにおけるERP統合への支出を促進しているものは何ですか?
HIPAAの罰則強化、FHIRベースの相互運用性規制、および業界の高い平均侵害コストが、プロバイダーをセキュアなリアルタイム統合ファブリックへと向かわせています。
生成AIツールは統合プロジェクトをどのように変えていますか?
SnapLogicのSnapGPTやJitterbitのMaiaなどのプラットフォームは、自然言語プロンプトをデータマッピングに変換し、設定時間を数週間から数日に短縮し、中小企業のスキル障壁を下げています。
ハイパースケーラーはこの分野でどのような競争的動きをしていますか?
IBM、Microsoft、OracleはERPをサービスとして提供するバンドルにネイティブ統合を組み込み、インフラコストを削減してスタンドアロンミドルウェアベンダーのマージンを圧縮する垂直統合スタックを提供しています。