
ERPインプリメンテーションサービス市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
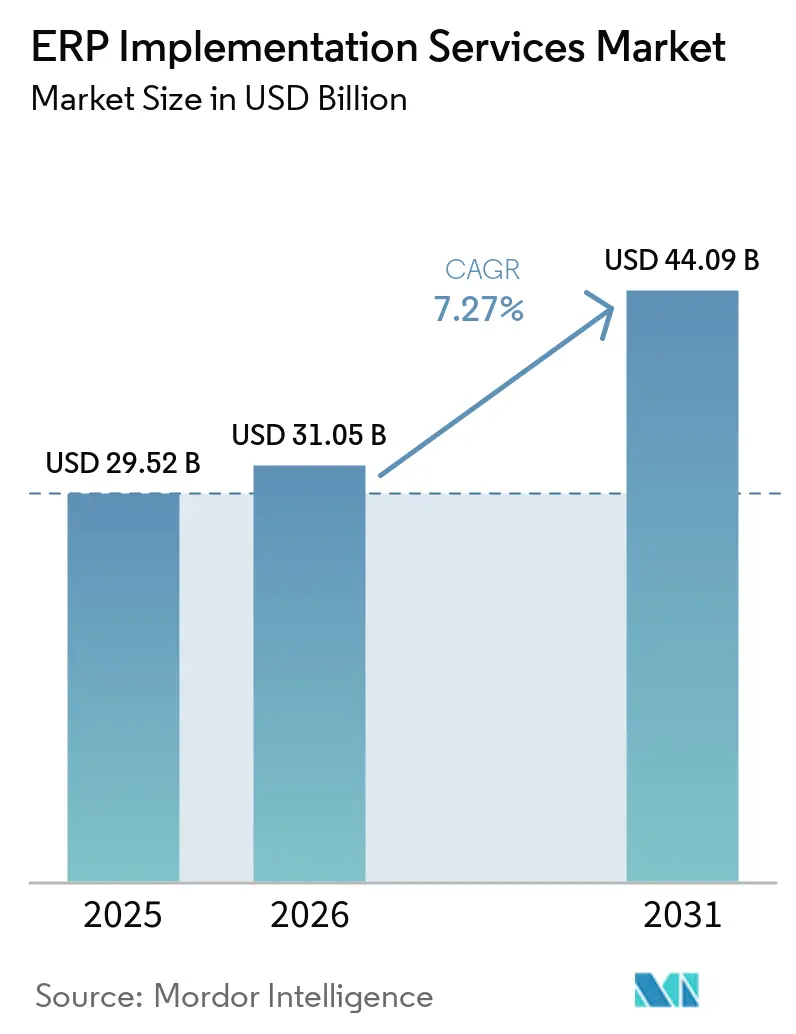
| 市場規模 (2026) | 31.05 十億米ドル |
| 市場規模 (2031) | 44.09 十億米ドル |
| 成長率 (2026 - 2031) | 7.27 % |
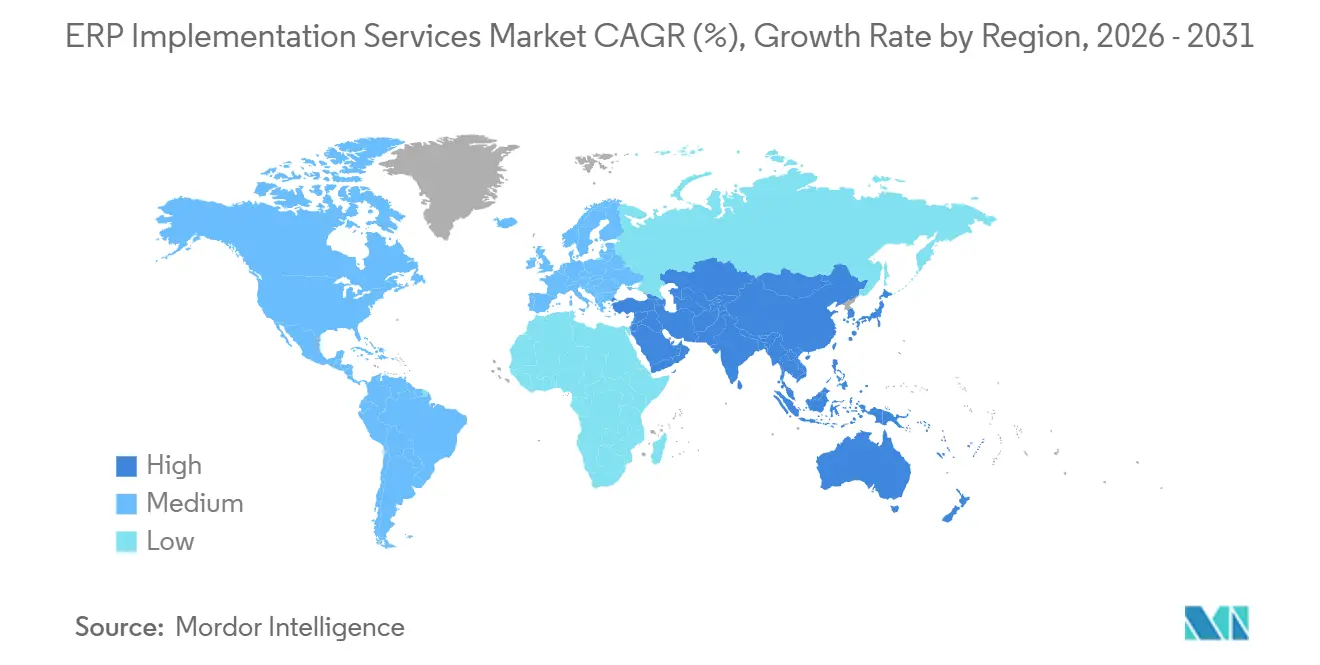
| 最も急速に成長している市場 | 中東 |
| 最大市場 | 北米 |
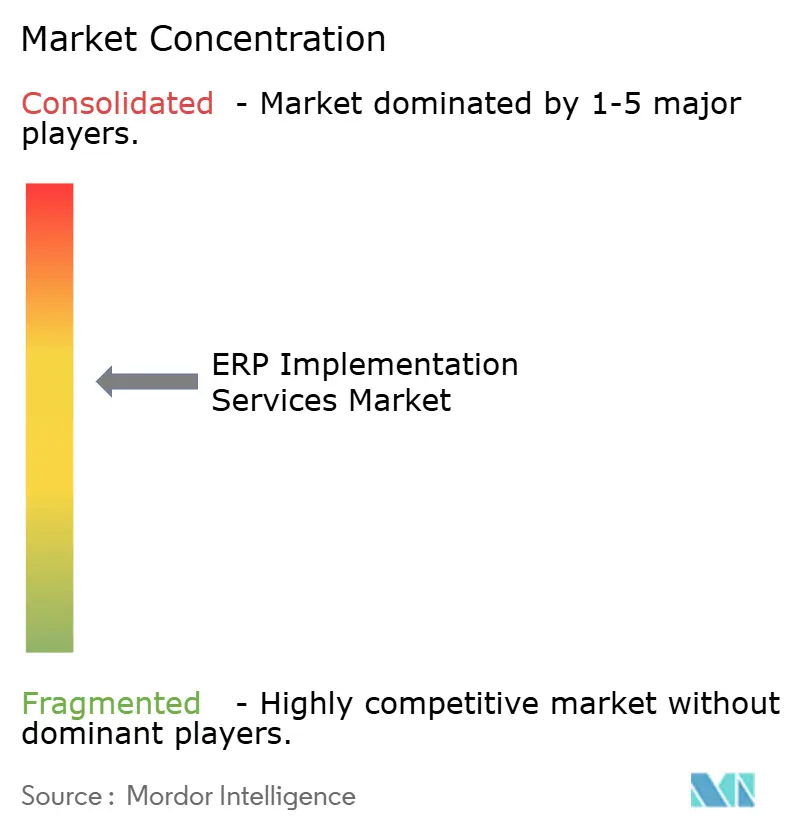
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるERPインプリメンテーションサービス市場分析
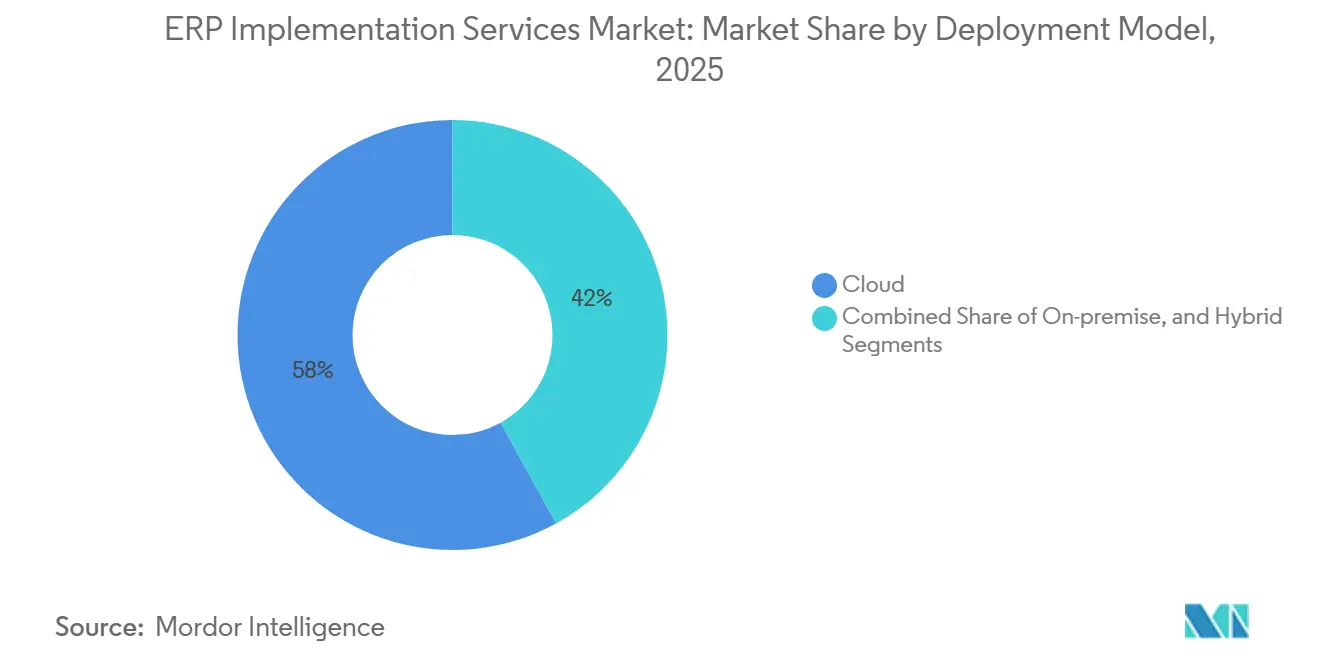
ERPインプリメンテーションサービス市場規模は、2025年の295.2 ビリオン 米ドルから2026年には310.5 ビリオン 米ドルへと拡大し、2031年までに440.9 ビリオン 米ドルに達すると予測されており、2026年から2031年にかけてCAGR 7.27%を記録する見込みです。需要の増加は、企業がインクリメンタルなアップグレードから、トランザクションワークフロー内に人工知能組み込んだクラウドネイティブプラットフォームへと移行していることを反映しています。この転換は、SAPのECC 6.0に対する2027年サポート終了期限によって加速されており、約12,000社の顧客がS/4HANAへの移行を迫られています。クラウド展開は2025年の収益の58%を占めましたが、規制産業では機密データをオンプレミスに保持しながらパブリッククラウドアナリティクスを活用するハイブリッドトポロジーを構築しており、この構成は現在年率17.8%で拡大しています。大企業が2025年の支出の63%を占めましたが、中小企業はCAGR 14%でサブスクリプションベースのERPを採用しています。これはベンダーがコア財務機能を垂直モジュールからアンバンドルし始め、初期資本支出を大幅に削減しているためです。インプリメンテーション需要は、リアルタイムのデータ駆動型意思決定、ヘルスケアや銀行などのセクターにおける厳格なコンプライアンス要件、および設定・テスト時間を短縮するエージェンティックAIツールの台頭によっても牽引されています。
レポートの主要ポイント
- 展開モデル別では、クウドが2025年のERPインプリメンテーションサービス市場シェアの58%を占め、ハイブリッドアーキテクチャは2031年にかけてCAGR 17.8%で拡大しています。
- 組織規模別では、大企業が2025年のERPインプリメンテーションサービス市場規模の63%を占め、中小企業は2031年にかけてCAGR 14%で拡大しています。
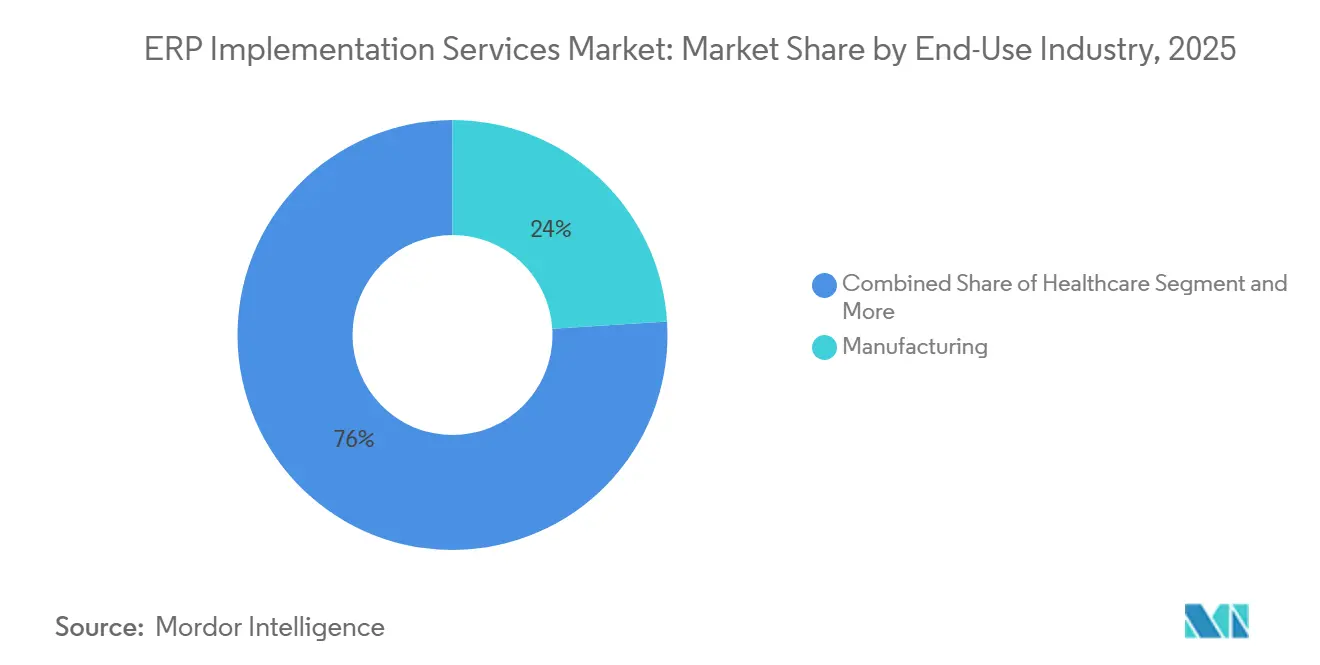
- 最終用途産業別では、製造業が2025年の支出の24%を占め、ヘルスケアは2026年から2031年にかけてCAGR 15%で成長する見込みです。
- 地域別では、北米が2025年の支出の37%を占め、中東は2026年から2031年にかけてCAGR 16%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| クラウドファーストのデジタルトランスフォーメーション推進 | +2.1% | グローバル、特に北米、欧州、中東 | 中期(2~4年) |
| リアルタイムデータ駆動型意思決定の急増 | +1.8% | グローバル、アジア太平洋および北米の製造ハブが主導 | 中期(2~4年) |
| 中小企業におけるサブスクリプションベースERP採用の急速な拡大 | +1.5% | グローバル、北米、欧州、インドに集中 | 短期(2年以内) |
| 規制セクターにおけるコンプライアンス起因のERPモダナイゼーション | +1.2% | 北米、欧州、アジア太平洋 | 長期(4年以上) |
| AI対応の自動設定およびテスト | +0.9% | 北米、欧州、中東の早期採用者 | 短期(2年以内) |
| 垂直特化型コンポーザブルマイクロサービスフレームワーク | +0.7% | グローバル、製造業・小売業・ヘルスケアにおけるニッチな採用 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
クラウドファーストのデジタルトランスフォーメーション推進
各国政府は近代化予算を認定クラウド採用に結び付け、購買サイクルを短縮し、公共部門の支出をハイパースケーラーホスト型ERPへと誘導しています。米国行政管理予算局の2024年クラウド指令および欧州連合のデジタルデケードプログラムが移行を推進する一方、サウジアラビアの2025年国家クラウドコンピューティングフレームワークは政府機関による新規オンプレミスERP購入を禁止しています。コンサルタントの40%がマルチテナントSaaSの専門知識依然として欠いているため、インテグレーターはスキルギャップに直面しています。[1]
リアルタイムデータ駆動型意思決定の急増
製造業者は現在、サプライチェーンの異常が発生した瞬間に生産を再計画するため、ERPシステムをオペレーショナルテクノロジーネットワーク内に組み込んでいます。Siemens AGは2025年に15の工場でSAP S/4HANAをMindSphere IoTスイートと統合し、在庫保有コストを18%削減しました。[2] 自動車OEMおよび大手小売業者もこのモデルを踏襲し、それぞれ需要予測をサプライヤーラインおよび販売時点情報管理フードに連携させることで、月次決算サイクルを10日から3日に短縮しています。[3]
中小企業におけるサブスクリプションベースERP採用の急速な拡大
Oracle NetSuiteのスターターバンドル(月額999米ドル)およびMicrosoft Business Centralのエッセンシャルティア(ユーザー1人あたり月額70米ドル)は、従業員50名未満の企業にとって50,000~100,000米ドルのライセンス障壁を排除しました。北米における中小企業のERP普及率は2023年の38%から2025年には52%に上昇し、テンプレート駆動型セットアップにより標準的なインプリメンテーション時間は200時間から40時間に短縮されました。[4] カスタマイズの柔軟性は狭まるものの、中小企業は月次契約の低い乗り換えコストを好んでいます。
規制セクターにおけるコンプライアンス起因のERPモダナイゼーション
欧州の銀行向けPSD2、米国の医療向け21世紀治療法、FDAの電子バッチ記録要件などの改正規則により、不変台帳やHL7/FHIRインターフェースを提供できないレガシーERPの廃止が機関に義務付けられています。インテグレーターはコンプライアンス評価をデプロイメントにバンドルするケースが増えており、これはプロジェクト利益率を15~20%引き上げるプレミアムサービスとなっています。
制約要因の影響分析*
| 制約要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ブラウンフィールド統合における総所有コストの高さ | -1.4% | グローバル、北米および欧州で深刻 | 中期(2~4年) |
| 熟練ERPファンクショナルコンサルタントの不足 | -1.1% | グローバル、北米および欧州で最も深刻 | 短期(2年以内) |
| マルチテナント環境におけるデータ主権の障壁 | -0.8% | 欧州中国、インド、新興地域 | 長期(4年以上) |
| ローコード拡張プラットフォームにおけるベンダーロックインリスク | -0.5% | グローバル、中堅企業に集中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ブラウンフィールド統合における総所有コストの高さ
調査によると、SAP ECCの顧客の68%が500以上のカスタムオブジェクトを保有しており、S/4HANAへの移行時にリファクタリング予算が40~60%膨らんでいます。同様の課題は、カスタムフォームがOracle Cloud ERPへの直接アップグレードパスを持たないOracle E-Business Suiteの顧客にも存在します。多数のアドオンアプリケーションの統合がプロジェクト支出の30~40%を消費することが多く、中堅製造業者の34%がクラウドへの移行ではなくオンプレミスサポート契約の延長を選択しています。
熟練ERPファンクショナルコンサルタントの不足
SAPは2025年末に、北米および欧州におけるS/4HANA認定プロフェッショナルの需要が供給を3対1で上回り、計画されていた本番稼働の15%が遅延したことを公表しました。Oracle Cloud ERPおよびMicrosoft Dynamics 365も同様のギャップに直面しており、2025年12月時点でュージョンアーキテクチャのコンサルタントは世界全体で5,000名未満です。パートナー企業は稼働率を90%超に引き上げており、日当が上昇し、経験が薄い地域への業務オフショアを余儀なくされている企業もあります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
展開モデル別:
ハイブリッドアーキテクチャが主権とスケールを両立ハイブリッド展開は2026年から2031年にかけてCAGR 17.8%を記録し、モデルの中で最も速いペースとなりました。銀行、医療チェーン、防衛請負業者がマスターデータをファイアウォール内に保持しながら、アナリティクスをパブリッククラウドにルーティングしているためです。クラウド構成は依然として2025年収益の58%を占めており、主にインフラをユーティリティとして扱うデジタルネイティブ企業や中小企業が利用していますが、エアギャップされた防衛ネットワークではオンプレミス環境が縮小しながらも存続しています。SAPとOracleが2025年に導入したソブリンクラウドバリアントはデータを国境内に保持し、25~35%の価格プレミアムを要求しており、主権がいかに複雑さと価値の両方を加するかを示しています。インテグレーターはこの複雑さを収益化し、本番稼働後のインシデントを40%削減するガバナンスフレームワークを販売することで、マネージドサービスに紐付いた継続的な収益ストリームを強化しています。
ハイブリッドモデルに依存する企業は、ERPコアとイベントストリーミングプラットフォームをますます融合させており、製造工場がテレメトリをローカルで処理しながら、集約されたインサイトを高度なアナリティクス向けにクラウドレイクにプッシュできるようにしています。このデュアルスタックアプローチは、システムインテグレーターがセキュアなネットワークオーバーレイ、レイテンシを考慮したデータパイプライン、および標準化された統合パターンを設計する必要があるため、ERPインプリメンテーションサービス市場を拡大させています。2031年までに、ハイブリッドアーキテクチャは個人識別情報、国家安全保障データ、および規制された財務記録を扱うセクターのコンプライアンスを支える基盤となり、レガシー投資と完全クウドへの移行の間の長期的な橋渡し役としての役割を強化すると予想されます。

組織規模別:
ベンダーがスイートをアンバンドルする中で中小企業が加速大企業は2025年のERPインプリメンテーションサービス市場の63%を占め、財務、サプライチェーン、ワークフォースアナリティクスにまたがるグローバルトランスフォーメーションプログラムを推進しました。しかし成長は中小企業へと傾いており、資本障壁を下げるモジュール型サブスクリプションに牽引されてCAGR 14%で拡大しています。Oracle SuiteSuccessやMicrosoft Rapid Startなどの事前設定済みテンプレートは、展開期間を9ヶ月から最短12週間に短縮し、年間売上高1,000万~5,000万米ルの企業にとって魅力的な総所有コストのナラティブを生み出しています。その結果、ERPインプリメンテーションサービス市場は、少数の大型案件よりも、ボリューム主導の中小企業向けロールアウトへの依存度を高めています。
ベンダーは現在、バンドルされた移行ツール、40時間のリモートコンサルティング、およびベンダーロックインリスクを制限する月次解約条項を中堅市場の顧客に提供しています。この戦略により、かつてスプレッドシートや孤立した会計アプリケーションに依存していたホスピタリティ、非営利団体、軽製造業セグメントへの普及が拡大しました。大企業の支出は、コアの全面的な置き換えではなく、コンポーザブル拡張機能、コントロールタワー、サステナビリティ台帳、予知保全エンジンへとシフトしており、絶対的な成長への貢献を緩やかにしながらも付加価値モジュールに紐付いたサービスアニュイティを深化させる成熟フェーズを示しています。
最終用途産業別:
相互運用性義務によりヘルスケアが急増製造業は2025年のERPインプリメンテーションサースにおいて市場シェア24%を維持しており、自動車および産業機器メーカーが産業用IoTフィードを生産計画モジュールに直接組み込んでいます。しかしヘルスケアは2031年にかけてCAGR 15%を記録すると予測されており、垂直市場の中で最も速い成長率となっています。これは米国の21世紀治療法が、請求と電子健康記録を統合できない病院にペナルティを課しているためです。この相互運用性義務により、最高情報責任者は断片化した部門別ソフトウェアを廃棄し、統合された収益サイクルプラットフォームへの移行を余儀なくされています。小売業および電子商取引企業もオムニチャネルフルフィルメントを調整するためにERPを近代化しており、銀行機関はインスタントペイメントおよびオープンバンキングAPIへの準拠に向けて財務・リスクモジュールをアップグレードしています。
世界中の政府機関が財政の透明性を高めるために断片化した台帳を単一のクラウドERPの傘下に統合しており、その例として2025年のオーストラリアの3.85 ビリオン 米ドル規模の防衛ERP刷新が挙げられます。通信事業者はサブスクリプションサービスの受注から入金までのプロセスを自動化し、プロビジョニングと請求をERPコア内で連携させています。建設・エネルギー企業は複数年にわたる資本建設プロジェクト全体の予算、スケジュール、コンプライアンスを監視するプロジェクト中心のERPモジュールを採用しており、産業スペクトル全体にわたるERPインプリメンテーションサービス市場の関連性の広がりを示しています。
地域分析
北米ERP導入サービス市場
北米は2025年の収益の37%を創出しており、金融サービスおよびヘルスケア分野におけるコンプライアンス主導の更新サイクル、ならびに2024年の米国連邦クラウド義務化令(クラウドERPに年間35億米ドルを投入)によって支えられている。カナダは運営コスト削減を目的として州システムの統合を進めており、メキシコの自動車輸出業者は米国・メキシコ・カナダ協定のトレーサビリティ要件を満たすためにERPの近代化を推進している。FedRAMP認定を取得した導入パートナーは連邦政府案件を独占するとともに、規制を受ける民間セクターに対しても同様のガバナンスフレームワークをクロスセルしている。
GCC ERP導入サービス市場
中東は最も成長が速い地であり、2026年から2031年にかけて16%のCAGRを記録している。サウジアラビアのビジョン2030およびUAEのクラウドファースト連邦政策は、政府機関による新規オンプレミスERP購入を禁止し、年間12億米ドルをローカルハイパースケーラーリージョンへ誘導している。NEOMなどのプロジェクトは、最終的に100万人の人口を擁する都市の建設・公益事業・行政サービスを管理する統合ERPプラットフォームを展示しており、湾岸協力会議のスマートシティ構想における主要な参照事例となっている。
アジア太平洋、欧州、南米およびアフリカERP導入サービス市場
アジア太平洋地域は二極化している。中国のデータセキュリティ法は国有製造業者を国内ERPスタックへの移行を強制し、統合の複雑性とコストを高めている一方、インドのデジタルインディア補助金は中小企業によるグローバルクラウドプラットフォームの採用を促進している。日本は労働力不足を補うためにERP・IoT融合を活用しており、オーストラリアの公共部門は透明性向上を目的としてクラウドERPを推進している。欧州は企業持続可能性報告指令へ準拠に向け、ERPシステムへのサステナビリティおよびサイバーレジリエンス指標の組み込みに注力している。南米とアフリカは依然として発展途上にあるが、ブラジル、アルゼンチン、南アフリカ、ナイジェリアでは電子インボイスおよびコアバンキングのアップグレードが需要の基盤となり、一部で活発な動きが見られる。
競合環境
ERPインプリメンテーションサービス市場は中程度の集中度を示しています。SAP、Oracle、Microsoftはソフトウェアフランチャイズをアドバイザリーおよびデリバリーサービスへと拡張しており、自社のパートナーエコシステムと直接競合することも少なくありません。SAPのサービス部門は現在、戦略的なS/4HANAプロジェクトをターゲットとしており、パートナーはセクターの深さや独自の自動化ツールによる差別化を迫られています。OracleコンサルティングおよびMicrosoftのFastTrackプログラムも同様に、大型案件においてサードパーティの料金を下回る価格を提示し、インテグレーターのマージンを圧迫しています。
グローバルシステムインテグレーターであるAccenture、Deloitte、IBM、Capgemini、PwC、KPMGは、デリバリーブループリントにエージェンティックAIを織り込むことで対応しています。Deloitteが2026年に立ち上げたINTEGRATEプラットフォームは、データ移行スクリプトとテストケースを自動生成し、プロジェクトのタイムラインを25~30%短縮します。インドの主要企業であるTata Consultancy Services、Infosys、Wiproはコスト優位性とハイパースケーラーとのアライアンスを活用しており、これはMicrosoftが2025年12月にこれらの企業に200,000以上のCopilotライセンスを割り当てたことに反映されています。Cognizant、DXC、CGIなどの中堅インテグレーターは専門スキルを強化するために買収を進めており、その典型例がCognizantによる2025年のワークフロー自動化の専門知識を持つThirderaの買収です。
コンポーザブルERPにおいてホワイトスペースの機会が生まれており、企業はモノリシックスイートを採用するのではなく、APIで連携したベストオブブリードのモジュールを組み合わせています。これは統合ミドルウェアに精通した企業に有利に働きます。Rimini Streetはベンダーメンテナンスの半額でサードパーティサポートを提供するという別のニッチを開拓しており、クライアントが完全な移行を遅らせながら節約分をデジタルイニシアティブに振り向けることを可能にしています。規制当局はまだ相互運用性標準を課していませんが、IEEEは2025年にオープンエクスチェンジプロトコルの策定を開始しており、企業への採用は2030年以前には見込まれていません。
ERPインプリメンテーションサービス業界リーダー
-
Accenture plc
-
Deloitte Touche Tohmatsu Limited
-
Capgemini SE
-
Tata Consultancy Services Limited
-
International Business Machines Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
ERP実装サービス市場 このレポートでカバーされる企業
- Accenture plc
- Deloitte Touche Tohmatsu Limited
- International Business Machines Corporation
- Capgemini SE
- Infosys Limited
- Tata Consultancy Services Limited
- Wipro Limited
- Cognizant Technology Solutions Corporation
- SAP SE
- Oracle Corporation
- Tech Mahindra Limited
- HCL Technologies Limited
- DXC Technology Company
- CGI Inc.
- NTT DATA Corporation
- Atos SE
- PricewaterhouseCoopers International Limited
- KPMG International Limited
- Fujitsu Limited
- Hitachi Ltd.
最近の産業開発事情 ERP実装サービス市場
- 2026年3月:DeloitteとUiPathは、自律型AIエージェントを展開してワークフローの設定、データ移行、テストスクリプトの実行を行うエージェンティックERPソリューションを発表し、プロジェクトのタイムラインを最大30%短縮しました。
- 2026年3月:SAPとMicrosoftは、SAP Business Data Cloud ConnectとMicrosoft Fabricを統合し、SAPデータのレイクハウスアーキテクチャへのリアルタイムレプリケーションを可能にしました。2026年第3四半期の一般提供開始を目指しています。
- 2026年2月:Kito Crosbyは22カ国にわたる14ヶ月間のSAP S/4HANAロールアウトを完了し、18のレガシーシステムを統合してグローバルな在庫可視性を標準化しました。
- 2026年1月:DeloitteはSAP Cloud ERP向けINTEGRATEを発表し、500以上の過去のインプリメンテーションで訓練された機械学習モデルを組み込んでデータ移行とテストを自動化しました。
グローバルERPインプリメンテーションサービス市場レポートの調査範囲
ERPインプリメンテーションサービス市場は、組織全体にわたるエンタープライズリソースプランニグ(ERP)システムの計画、展開、統合、カスタマイズ、および最適化に特化したプロフェッショナルサービスおよびマネージドサービスのエコシステムで構成されています。
ERPインプリメンテーションサービス市場レポートは、展開モデル(オンプレミス、クラウド、ハイブリッド)、組織規模(中小企業、大企業)、最終用途産業(製造業、小売業および電子商取引、銀行・金融サービス・保険、ヘルスケア、政府および公共部門、ITおよびテレコム、その他の最終用途産業)、および地域(北米、南米、欧州、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| オンプレミス |
| クラウド |
| ハイブリッド |
| 中小企業 |
| 大企業 |
| 製造業 |
| 小売業および電子商取引 |
| 銀行・金融サービス・保険 |
| ヘルスケア |
| 政府および公共部門 |
| ITおよびテレコム |
| その他の最終用途産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| エジプト | |
| ナイジェリア | |
| その他のアフリカ |
| 展開モデル別 | オンプレミス | |
| クラウド | ||
| ハイブリッド | ||
| 組織規模別 | 中小企業 | |
| 大企業 | ||
| 最終用途産業別 | 製造業 | |
| 小売業および電子商取引 | ||
| 銀行・金融サービス・保険 | ||
| ヘルスケア | ||
| 政府および公共部門 | ||
| ITおよびテレコム | ||
| その他の最終用途産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| ナイジェリア | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
2031年までのERPインプリメンテーションサービスの世界市場規模の予測値は?
市場は2026年から2031年にかけてCAGR 7.27%で拡大し、2031年までに440.9 ビリオン 米ドルに達すると予測されています。
ERPプロジェクトにおいて最も速く成長している展開アプローチはどれですか?
ハイブリッドアーキテクチャはCAGR 17.8%で拡大しており、データ主権規則を満たしながらクラウドアナリティクスを活用できるためです。
中小企業がこれまで以上に速くERPを採用している理由は何ですか?
ユーザー単位で価格設定されたモジュール型サブスクリプションにより、初期費用が削減され、インプリメンテーション期間が数ヶ月から数週間に短縮されました。
2031年にかけて最も高いERP成長率を記録すると予想される垂直市場はどこですか?
ヘルスケアは相互運用性義務を満たすために患者入院、収益サイクル、サプライ管理システムを統合する病院に牽引され、CAGR 15%で成長する見込みです。
現在のERPロールアウトが直面している最大の制約要因は何ですか?
大規模なカスタムコードとデータクレンジングの要求に起因するブラウンフィールド移行の総所有コストの高さが、予算を最大60%膨らませる可能性があります。
主要インテグレーターはどのようにプロジェクトのタイムラインを短縮していますか?
Deloitteなどの企業は、設定・移行・テスト資産を自動生成するエージェンティックAIプラットフォームを組み込み、デリバリースケジュールを約30%短縮しています。