
エンタープライズ・リソース・プランニング・コンサルティング市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
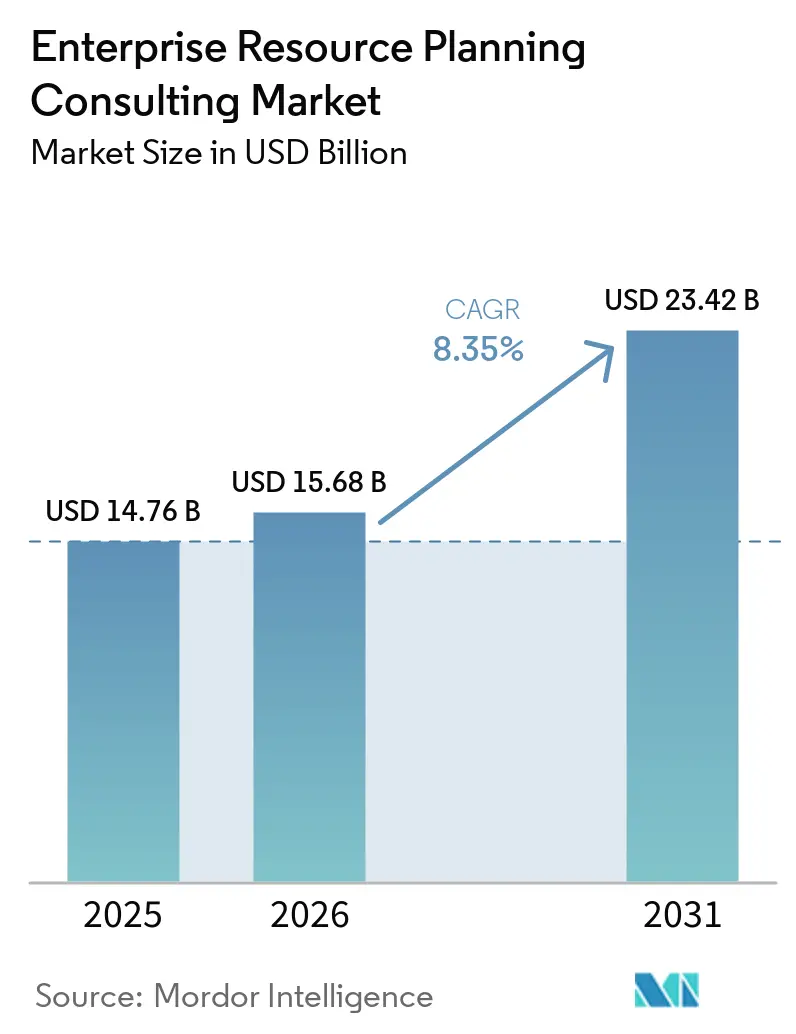
| 市場規模 (2026) | 15.68 十億米ドル |
| 市場規模 (2031) | 23.42 十億米ドル |
| 成長率 (2026 - 2031) | 8.35 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるエンタープライズ・リソース・プランニング・コンサルティング市場分析
ERPコンサルティング・サービス市場規模は、2025年に147.6 ビリオン 米ドル、2026年に156.8 ビリオン 米ドルと予測され、2031年までに234.2 ビリオン 米ドルに達し、2026年から2031年にかけてCAGR 8.35%で成長する見込みです。企業がレガシー環境をクラウドネイティブおよびハイブリッドアーキテクチャへ移行するにつれ、サブスクリプション型エンゲージメントへのシフトが加速しており、導入サイクルの短縮とゴーライブ後の最適化需要の拡大をもたらしています。受注から入金までの削減などの指標に報酬を連動させる成果ベースの契約が時間単価請求に取って代わり、コンサルタントとクライアントの間のより強固な連携を生み出しています。クラウド展開はすでに新規プロジェクトで主流となっており、設備投資を不要とし、四半期ごとの継続的なアップグレードをサポートしています。データプライバシー、サイバーセキュリティ、サステナビリティ報告に関する規制上の義務が、コンプライアンス、内部統制、監査対応に関する専門的なガイダンスを求める組織の間でアドバイザリー支出をさらに押し上げています。
主要レポートのポイント
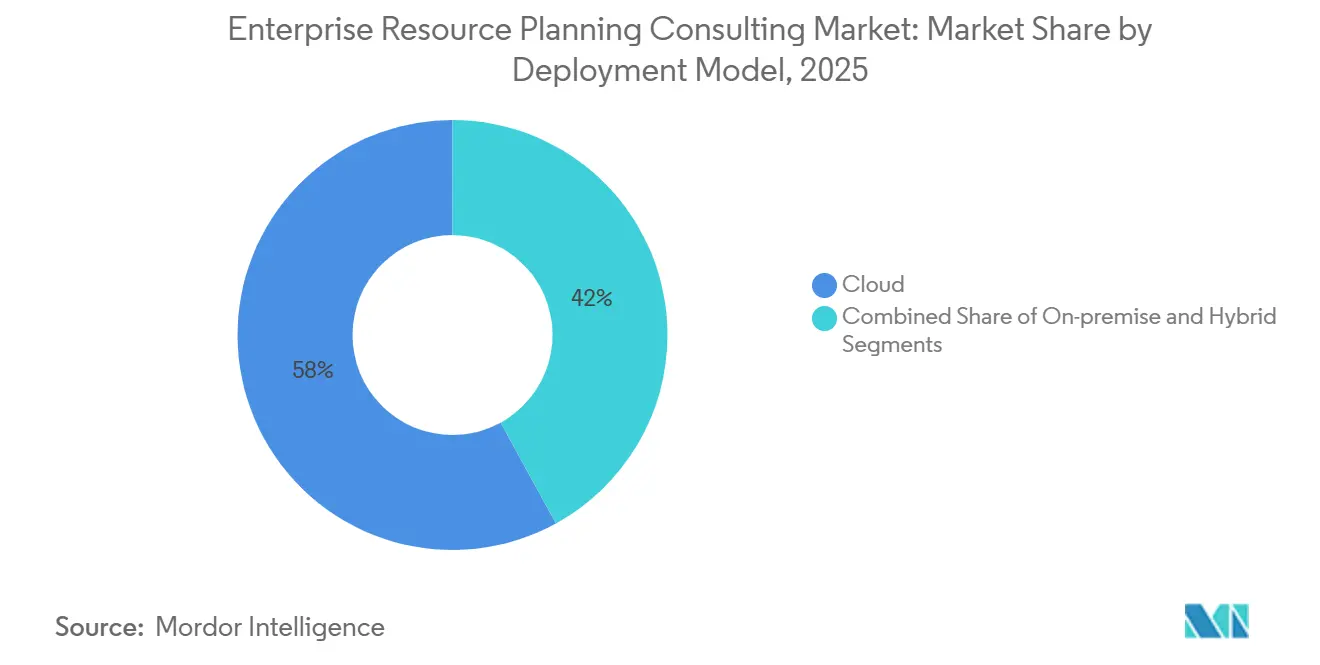
- 展開モード別では、クラウドが2025年に58%のシェアで首位となり、2031年にかけてCAGR 12.40%で拡大しています。
- 企業規模別では、大企業が2025年に61%のシェアを占め、中小企業は2026年から2031年にかけて最も高い予測CAGRである12.70%を記録しています。
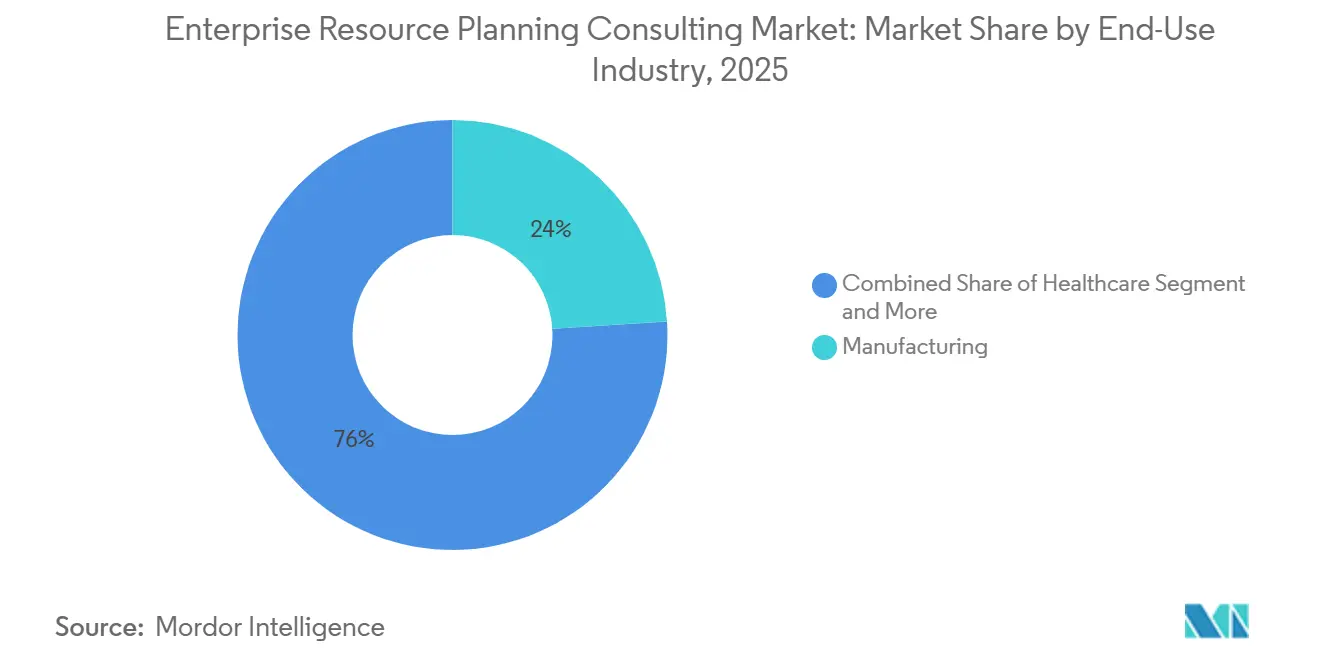
- エンドユーザー産業別では、製造業が2025年のERPコンサルティング・サービス市場シェアの24%を占め、ヘルスケアは2031年にかけてCAGR 11.80%で拡大すると予測されています。
- 地域別では、北米が2025年の収益の38%を占め、アジア太平洋地域は2031にかけてCAGR 11.90%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 中小企業におけるクラウドネイティブERP需要 | +2.8% | グローバル、北米・欧州・アジア太平洋の都市部に集中 | 中期(2~4年) |
| コンポーザブルERPアーキテクチャへのシフト | +2.1% | グローバル、北米および西欧での早期採用 | 長期(4年以上) |
| 成果ベースのコンサルティング契約の台頭 | +1.5% | 北米および欧州、アジア太平洋で新興 | 中期(2~4年) |
| パンデミック後のデジタルトランスフォーメーション予算の回復 | +1.3% | グローバル、北米およびアジア太平洋で最も強い | 短期(2年以内) |
| 業界特化型ERPテンプレートによる採用加速 | +0.9% | グローバル、製造業・ヘルスケア・小売業での垂直的な注力 | 中期(2~4年) |
| AIを活用したプロセスマイニングの統合 | +0.7% | 北米、欧州、アジア太平洋のテクノロジーハブ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
中小企業におるクラウドネイティブERP需要
中小企業は、サブスクリプション価格設定が収益サイクルにコストを合わせ、オンプレミスインフラの負担を取り除くため、クラウドプラットフォームを採用しています。Workdayは、以前は入門レベルの会計ツールに依存していた従業員500~5,000人規模の企業を対象に、カナダのクラウドERP容量を拡大するために10 ビリオン カナダドル(7.7 ビリオン 米ドル)を充当しました。コンサルティングパートナーは、ゴーライブのタイムラインを18ヶ月から6ヶ月未満に短縮する事前設定済みテンプレートを提供することで、移行スキルのギャップを埋めています。SAPは、RISEプログラムを通じて、2024年第4四半期のアジア太平洋地域での受注の60%が中小企業であったことを確認しました。[1] 欧州のブティック事務所では、データクレンジングおよびGDPR準拠の居住サービスへの需要が高まっています。
コンポーザブルERPアーキテクチャへのシフト
企業はモノリシックなスイートをAPI接続されたコンポーネントに分解し、財務、サプライチェーン、HRモジュールが独立してアップグレードできるようにすることで、ベンダーロックインのリスクを低減しています。銀行は顧客向けチャネルをコア台帳から分離し、製品をより迅速に展開しています。小売業者はMuleSoftやBoomiのミドルウェアを介してSAPの財務とBlue Yonderの在庫エンジンを組み合わせ、統合中心のコンサルティング需要を生み出しています。DeloitteとCapgeminiはAPIを自動マッピングして設計フェーズを短縮する独自のアクセラレーターを市場に提供しています。コンポーザビリティは、複数のERPが統一されたデータレイヤーの下で共存しなければならない合併においても役立ちますが、マスターデータガバナンスの不整合がスチュワードシップフレームワークにするアドバイザリープロジェクトを引き起こしています。
成果ベースのコンサルティング契約の台頭
クライアントはますます、運用KPIに連動した報酬モデルを通じてコンサルタントがリスクを共有することを求めています。TCSとSAPは、12ヶ月の目標未達に対するペナルティを含むパフォーマンス保証付きで10 ビリオン 米ドルのプロジェクトに合意しました。継続的改善のための「ハイパーケア」チームがゴーライブ後最大1年間現場に留まり、エンゲージメントの長期化をもたらす一方で収益認識を先送りにしています。このモデルは、サービスレベル契約の法的執行が強固な北米と欧州で最も強く、アジア太平洋地域での採用は契約フレームワークの弱さから遅れています。コンサルタントは、KPI達成を透明に追跡して紛争を最小化するため、組み込み分析機能を持つクラウドプラットフォームを好みます。
パンデミック後のデジタルトランスフォーメーション予算の回復
CFOがリモートワークの生産性とサプライチェーンの強靭性を強化するプロジェクトに資本を振り向けことで、パンデミックによる凍結後にIT支出が回復しました。Cloroxは、原材料不足がレガシーシステムの限界を浮き彫りにした後、2024年にSAP S/4HANAの展開に5.8 ビリオン 米ドルを充当しました。インドおよび東南アジアにおける政府の景気刺激策は、公共部門のERP近代化に資金を提供し、長期的なコンサルティングパイプラインを誘導しています。インフレ圧力により、経営幹部は2年間のROIを求めるようになり、資本集約的なオンプレミス環境よりもクラウド展開が優先されています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 認定ERPコンサルタントの不足 | −1.2% | グローバル、北米および欧州で深刻 | 中期(2~4年) |
| サイバーセキュリティへの懸念によるプロジェクト遅延 | −0.9% | グローバル、規制の厳しいセクターで顕著 | 短期(2年以内) |
| インフレによるIT予算の圧縮 | −0.6% | グローバル、新興市場で深刻 | 短期(2年以内) |
| ベンダーロックインリスクによるコンサルティングの柔軟性低下 | −0.4% | 北米および欧州、アジア太平洋で新興 | 長期(4年以上 |
| 情報源: Mordor Intelligence | |||
認定ERPコンサルタントの不足
SAP S/4HANA、Oracle Fusion Cloud、Microsoft Dynamics 365のスキルに対する需要が供給を上回り、給与を押し上げ、プロジェクトのタイムラインを延ばしています。SAPは2024年に認定S/4HANAコンサルタントが30%不足していることを記録しました。インドのオフショアトレーニングパイプラインは年間15,000人の専門家を認定することを目指していますが、20~25%の離職率によりハイパースケーラーのクラウド部門に人材が流出しています。ラテンアメリカとアフリカは出張型の人材に依存しており、プロジェクトコストが最大40%増加しています。ローコードアクセラレーターは設定作業を削減しますが、小規模なブティックはスケールで独自のIPに資金を投じることができません。
サイバーセキュリティへの懸念によるプロジェクト遅延
ERPプラットフォームを標的とした高度なランサムウェア攻撃により、企業はゼロトラストアーキテクチャと暗号化のベースラインが検証されるまで展開を一時停止することを余儀なくされています。2024年に欧州で発生した侵害により、フォレンジッ監査が完了するまでの4ヶ月間、マルチテナントのSAPクラウド移行が停止されました。HIPAA違反で1件あたり最大1.5 ミリオン 米ドルの罰金に直面するヘルスケアプロバイダーは、ゴーライブ前に侵入テストを義務付けており、スケジュールが最大6週間延長される可能性があります。EUおよび中国の居住ルールにより複数の地域インスタンスが必要となり、インフラ支出が倍増しています。ベンダーアップデートに埋め込まれたサプライチェーン攻撃が小売の繁忙期にブラックアウト期間を引き起こし、年間アップグレードウィンドウを狭めています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
展開モード別:
クラウドの優位性がコンサルティング経済を再形成クラウドソリューションは2025年のERPコンサルティング・サービス市場の58%を占め、このセグメントは2031年にかけてCAGR 12.40%で成長すると予測されています。この成長はERPコンサルティング・サービス市場全体を4パーセントポイント上回り、資本集約的なデータセンターからの決定的なシフトを反映しています。ハイパースケーラーは、インフラ、移行、1年間のマネードサポートを単一の請求書にパッケージ化することで影響力を拡大し、価格と説明責任において独立系アドバイザーに挑戦しています。ハイブリッドモデルは、ITARの対象となる防衛請負業者や、検証済みの製造実行システムをオンプレミスに維持しなければならない製薬工場において引き続き存在しています。
四半期ごとのSaaSリリースが回帰テスト、変更管理、機能有効化を必要とするため、定期的な最適化ワークストリームが生まれています。コンサルタントは今や、プロジェクトベースのロードマップではなく、エバーグリーンなDevOpsスタイルのサブスクリプションを販売しており、それによってクライアントのライフタイムバリューを着実に高めています。オンプレミス環境は縮小しているものの、企業が段階的な脱カスタマイズを追求する中で、APIレイヤーの挿入と段階的なモジュール廃止からアドバイザリー収益を引き続き生み出しています。中一桁台のCAGRが予測されるハイブリッドフットプリントは、主権監査を満たしながらプライベートクラウドとパブリッククラウドにまたがるセキュア統合アーキテクチャへのニッチな需要を生み出しています。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
企業規模別:
中小企業の加速が大企業の飽和を相殺大企業は2025年の収益の61%を占めましたが、ほとんどが初期のデジタルコア移行を完了しているため、増分成長は鈍化しています。エンゲージメントは現在、既存のフットプリントを最適化する継続的改善、プロセスマイニング、AIを活用した予測モジュールへとシフトしています。
しかし中小企業は、SaaSの手頃な価格とテンプレートベースのクイックスタートに後押しされ、2031年にかけてCAGR 12.70%という活発な成長を記録していますこれらのクライアントは深いカスタマイズよりも迅速な価値実現を重視し、平均チケットサイズを0.3~0.5 ミリオン 米ドルに抑えながらも、より高い取引速度を実現しています。Workday、Oracle NetSuite、Microsoft Business Centralは従業員1,000人未満の企業の間で支持を得ており、マーケットプレイス拡張機能とローコードワークフロービルダーによって支えられています。コンサルティングパートナーは、ブラジルの電子請求書スキーマやインドのGST申告などのローカライズされたコンプライアンスコンテンツを通じて差別化を図り、ERPコンサルティング・サービス市場における地域ブティックを定着させています。中小企業の参加増加により収益源が多様化し、フォーチュン500における大規模トランスフォーメーションの景気循環性に対するインテグレーターのクッションとなっています。
エンドユーザー産業別:
ヘルスケアの急成長と製造業の成熟の対比製造業は2025年に24%のシェアを維持しており、根付いた資材所要量計画と工場フロア統合のユースケースを背景としています。先進国経済での普及が飽和に近づくにつれ成長は緩やかになり、コンサルティングの焦点はインダストリー4.0分析とデジタルツインのパイロットへと移っています。ヘルスケアは最も速い成長を示し、CAGR 11.80%で、ERPコンサルティング・サービス市場のシェアを2031年までに推定40 ビリオン 米ドルに拡大します。病院は価値ベースのケア償還を管理するために財務、サプライチェーン、HRデータの統合を求めており、HIPAA準拠のクラウド展開と無菌サプライチェーン最適化アルゴリズムへの需要を高めています。
BFSI機関はコアシステムをコンポーザブルなレイヤーに分解し、マイクロサービスベースの台帳内でバーゼルIVレポートを満たしながら製品リリースのサイクルを加速しています。小売・Eコマース企業は、エージェント型AIボットが請求書照合と商品受領を自動化する中、オムニチャネルのマージン漏洩を防ぐために単一のERPテナント内に販売時点管理、在庫、注文管理を統合しています。インドとGCCの多様化計画における税務デジタル化の義務に後押しされた公共部門の支出は、コンサルタントのバックログを安させる7年間のトランスフォーメーションプロジェクトを支援しています。5Gの展開と脱炭素化目標に後押しされたエネルギー・公益事業は、停電リスクを低減するために資産管理と予測分析を統合しています。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
地域分析
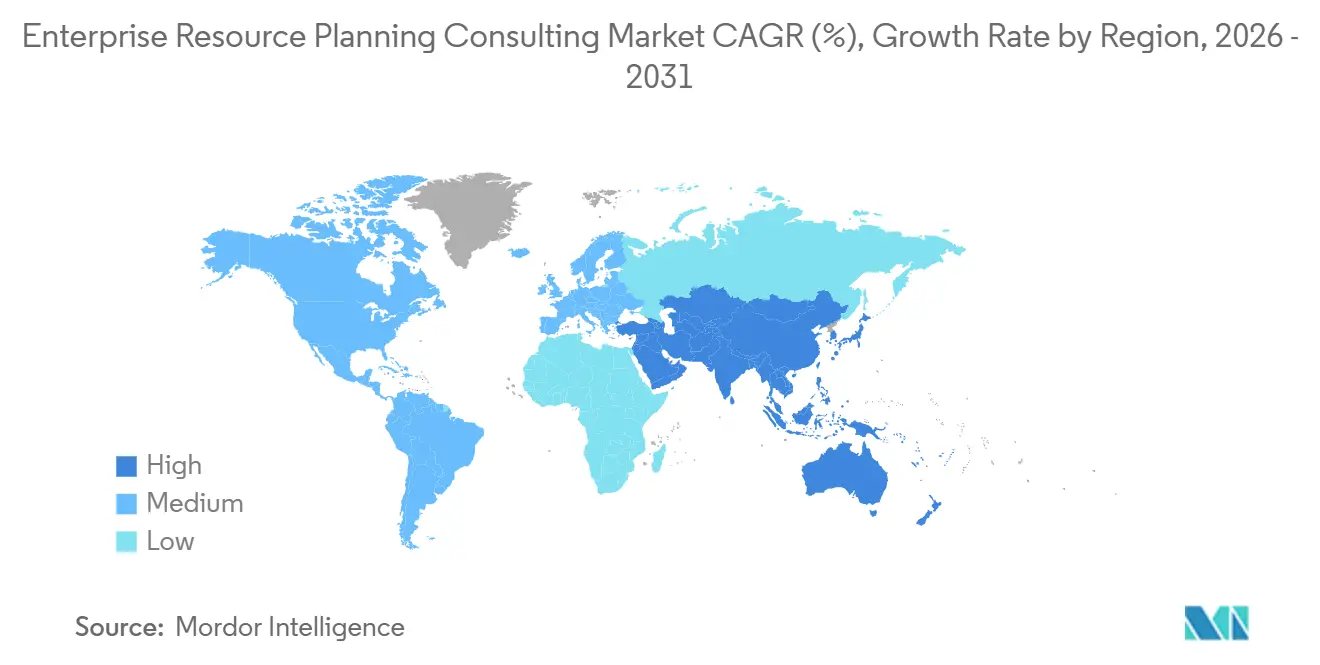
北米エンタープライズリソースプランニングコンサルティング市場
北米は2025年の収益の38%を生み出しており、医薬品・防衛・金融における厳格な規制フレームワークが専門的なコントロールコンサルティングを必要としていることが背景にある。フォーチュン500企業の合併が統合プロジェクトを促進する一方、米国のメキシコへのニアショアリングがUSMCA原産地に関する国境を越えコンプライアンス業務を拡大させている。カナダはハイパースケーラーの投資を呼び込んでおり、その代表例としてWorkdayが中堅製造業者へのサービス提供を目的にカナダドル10億(770 ミリオン 米ドル)の拡張投資を行ったことが挙げられる。[2] ERPコンサルティングサービス市場は、北米のクライアントが人員補強時間よりも価値実現を優先するにつれ、成果ベースの契約へとシフトし続けている。
アジア太平洋エンタープライズリソースプランニングコンサルティング市場
アジア太平洋地域はCAGR 11.90%で最も成長が速い地域であり、インド・中国・日本・ASEANの各市場においてクラウド移行契約を獲得している。SAPは、2024年第4四半期のアジア太平洋地域における受注案件の60%がRISEバンドルを通じてアップグレードを行う中小企業(SME)であったことを公表した。[3] インドの電子機器・医薬品分野における生産連動型インセンティブがトレーサビリティおよび品質監査の導入を加速させる一方、中国の製造業者はデュアルサーキュレーション指令を満たすために国内のKingdeeおよびYonyouプラットフォームを採用しており、並行した統合作業が生じている。日本では高齢化する労働力が労働制約を補うためのERPシステムとのRPA統合を促進しており、コンサルティング会社はボットガバナンスフレームワークの採用を迫られている。
欧州・中東・アフリカおよび南米エンタープライズリソースプランニングコンサルティング市場
欧州ではGDPRのデータ居住要件によりマルチテナントクラウドプロバイダーがローカライズされたゾーンを立ち上げることを余儀なくされ、境を越えた展開が複雑化してプロジェクトのスコーピングサイクルが長期化するため、成長は緩やかなものとなっている。ドイツ・英国・フランスはERPをIoTセンサーデータと連携させるインダストリー4.0投資を通じて支出を牽引しており、南欧はEU補助金プログラムおよびAccentureによるポルトガルのFibermind買収を契機に加速している。中東の政府系ファンドは調達・税務のデジタル化を進める政府近代化プロジェクトに資金を提供しており、イスラム金融の構造に準拠しながら長期にわたるコンサルティング契約を呼び込んでいる。アフリカと南米は依然として新興の機会として位置づけられているが、AccentureによるCientraの買収に支援されたブラジルの製造業・鉱業の刷新は、ラテンアメリカにおける案件フローの増加を示唆している。
競合環境
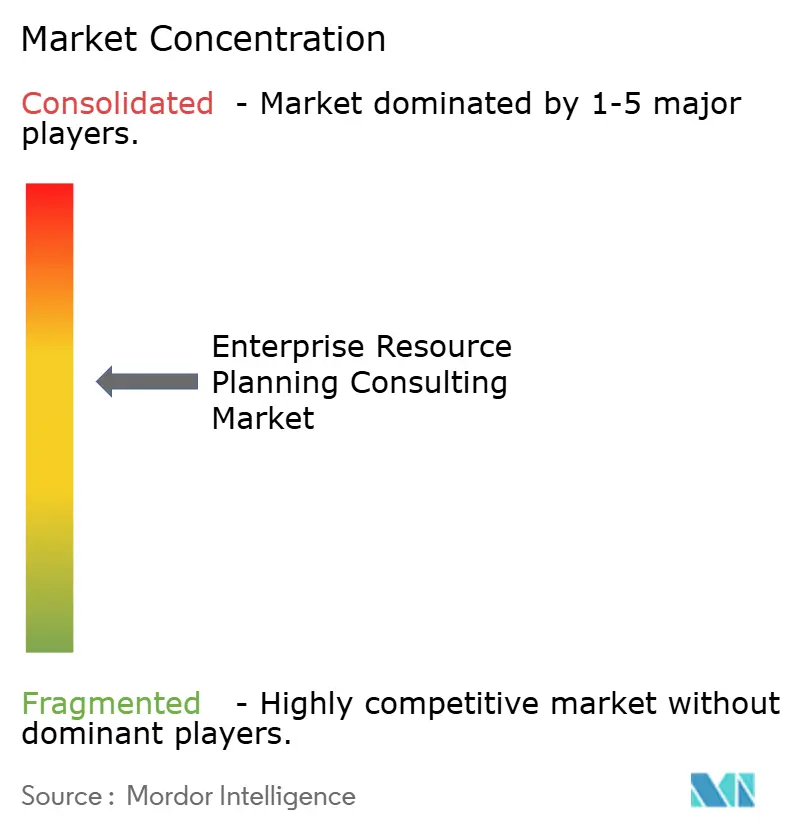
ERPコンサルティング・サービス市場は中程度に分散しており、上位10社であるAccenture、Deloitte、IBM、Capgemini、TCS、Infosys、Wipro、Cognizant、HCLTech、PwCがグローバル収益の相当なシェアを占めています。競争の焦点は請求可能時間からパフォーマンスベースの成果へとシフトしており、インテグレーターはリアルタイムのKPI追跡のためにゴーライブ後に分析チームを組み込むことを余儀なくされています。インドのサービスプロバイダーはオフショアデリバリーを活用して西洋の競合他社より低価格を提示していますが、ペナルティ条項の増加に伴い固定価格保証がマージンを圧縮しています。
ハイパースケーラーはインフラとERPマイグレーションのブループリントを組み合わせることで影響力を深めており、HCLTechと組んだGoogle Cloud、IBMと組んだMicrosoftは、インフラプロビジョニング、アプリケーションリファクタリング、12ヶ月のサポートウィンドウを単一の商業構造に統合しています。ブティックコンサルタント会社は、地域の規制知識がスケールを凌駕するヘルスケア、公共部門、サイバーセキュリティにおいて存在感を発揮しています。AIを活用したプロセスマイニングは高マージンのニッチとして台頭しており、コンサルタントはERPイベントログを解釈してワークフローを再設計し、迅速なROIを提供しています。
認定資格の不足に対抗するために地域の人材プールを買収する企業が増えるにつれ、合併・買収が激化しており、AccentureによるブラジルのCientraとポルトガルのFibermindの2025年買収がこの戦略を例示しています。[4] SAPとOracleとMicrosoftがパートナーの能力開発と共同マーケティングに補助金を出すベンダーアライアンスが拡大しています。認定の階層構造が二層市場を生み出しており、優先パートナーがパイプラインの優位性を確保し、スポンサーのない小規模企業は垂直型のマイクロソリューションに特化することを余儀なくされています。専門化の進展は中程度の参入障壁を固める一方で、クラウドERPのガバナンス、リスク、AI拡張に注力するニッチなイノベーターのための余地を残しています。
エンタープライズ・リソース・プランニング・コンサルティング産業リーダー
-
Accenture plc
-
Deloitte Touche Tohmatsu Limited
-
International Business Machines Corporation
-
Capgemini SE
-
Infosys Limited
- 注:主要企業の掲載順は順位を示すものではありません。
エンタープライズリソースプランニングコンサルティング市場 このレポートでカバーされる企業
- Accenture plc
- Deloitte Touche Tohmatsu Limited
- International Business Machines Corporation
- Capgemini SE
- Infosys Limited
- Tata Consultancy Services Limited
- Wipro Limited
- Cognizant Technology Solutions Corporation
- HCL Technologies Limited
- NTT DATA Corporation
- Tech Mahindra Limited
- Atos SE
- CGI Inc.
- DXC Technology Company
- BearingPoint Holding B.V.
- PwC International Limited
- KPMG International Limited
- Ernst and Young Global Limited
- Hitachi, Ltd.
- Sopra Steria Group SA
最近の産業開発事情 エンタープライズリソースプランニングコンサルティング市場
- 2025年1月:Tata Consultancy ServicesとSAPは、ペナルティ付きKPIコミットメントを伴うAI対応トランスフォーメーションを提供するための10 ビリオン 米ドルのアライアンスを発表しました。
- 2025年1月:WiproはAusNet Servicesへのクラウド版SAP S/4HANAの展開に関する複数年の委託を受注し、オーストラリアの再生可能エネルギーグリッドへの移行を支援します。
- 2025年1月:CognizantはKramp GroupへのクラウドSAP S/4HANAの展開を完了し、注文処理時間を35%短縮しました。
- 2025年1月:PwCはSAPとのパートナーシップを拡大し、ビジネス・テクノロジー・プラットフォームで5,000人のコンサルタントを認定することを約束しました。
グローバル・エンタープライズ・リソース・プランニング・コンサルティング市場レポートの範囲
ERPコンサルティング・サービス市場は、エンタープライズ・リソース・プランニング(ERP)システムの戦略的計画、選定、設計、最適化において組織を支援するアドバイザリーおよびプロフェッショナルサービスのエコシステムで構成されています。
ERPコンサルティング・サービス市場レポートは、展開モード(オンプレミス、クラウド、ハイブリッド)、企業規模(中小企業、大企業)、エンドユーザー産業(製造業、BFSI、小売・Eコマース、ヘルスケア、政府・公共部門、ITおよび通信、エネルギー・公益事業、その他のエンドユーザー産業)、および地域(北米、南米、欧州、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| オンプレミス |
| クラウド |
| ハイブリッド |
| 中小企業 |
| 大企業 |
| 製造業 |
| BFSI |
| 小売・Eコマース |
| ヘルスケア |
| 政府・公共部門 |
| ITおよび通信 |
| エネルギー・公益事業 |
| その他のエンドユーザー産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| ケニア | |
| その他のアフリカ |
| 展開モード別 | オンプレミス | |
| クラウド | ||
| ハイブリッド | ||
| 企業規模別 | 中小企業 | |
| 大企業 | ||
| エンドユーザー産業別 | 製造業 | |
| BFSI | ||
| 小売・Eコマース | ||
| ヘルスケア | ||
| 政府・公共部門 | ||
| ITおよび通信 | ||
| エネルギー・公益事業 | ||
| その他のエンドユーザー産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| ケニア | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
ERPコンサルティング市場の2031年における予測規模は?
市場は2026年から2031年にかけてCAGR 8.35%で成長し、2031年までに234.2 ビリオン 米ドルに達すると予測されています。
新規ERPプロジェクトで最も多い展開モデルは何ですか?
クラウドが首位であり、2025年に58%のシェアを占め、CAGR 12.40%で拡大しています。
なぜ中小企業は今ERPを採用しているのですか?
サブスクリプション価格設定と事前設定済みテンプレートが初期費用を削減し、ゴーライブのタイムラインを6ヶ月未満に短縮しています。
成果ベースの契約へのシフトを促進しているものは何ですか?
クライアントはコンサルタントにリスクを共有させることを求めており、報酬は受注から入金までのサイクル削減などのKPIに連動しています。
コンサルティング需要が最も速く成長している業種はどれですか?
ヘルスケアであり、病院が価値ベースのケアモデルのために財務、サプライチェーン、HRデータを統合するにつれ、CAGR 11.80%で拡大しています。
ERPプロジェクトのタイムラインに対する最大の障害は何ですか?
認定ERPコンサルタントのグローバルな不足であり、スケジュールを延ばし、人件費を押し上げています。