
エネルギークラウド市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
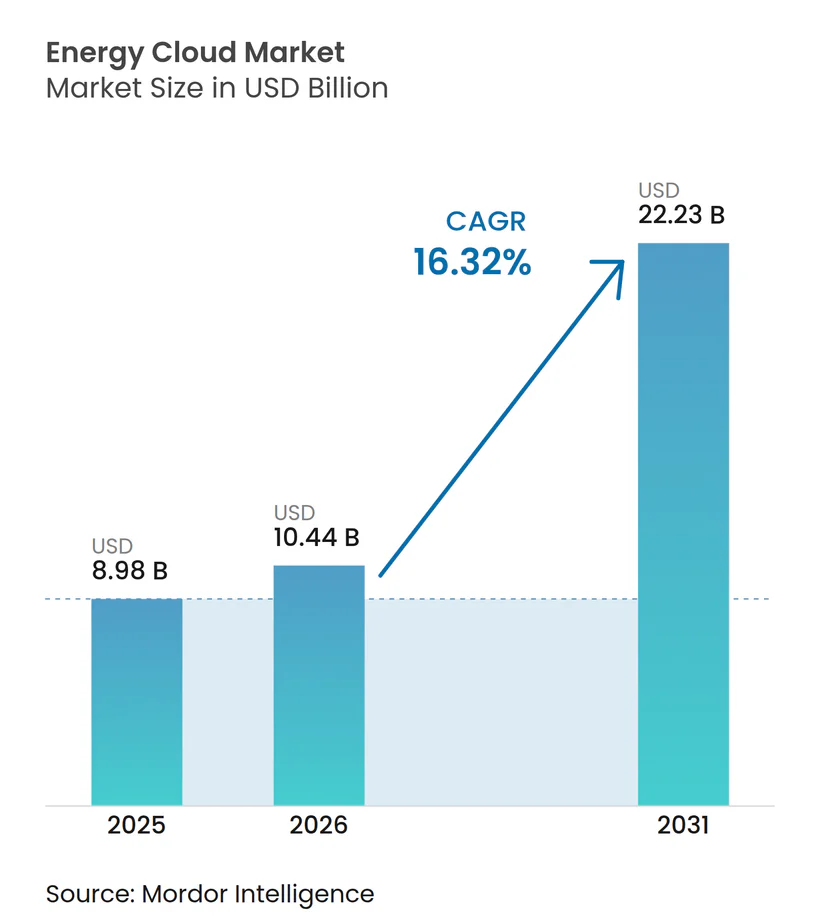
| 市場規模 (2026) | 10.44 十億米ドル |
| 市場規模 (2031) | 22.23 十億米ドル |
| 成長率 (2026 - 2031) | 16.32 % |
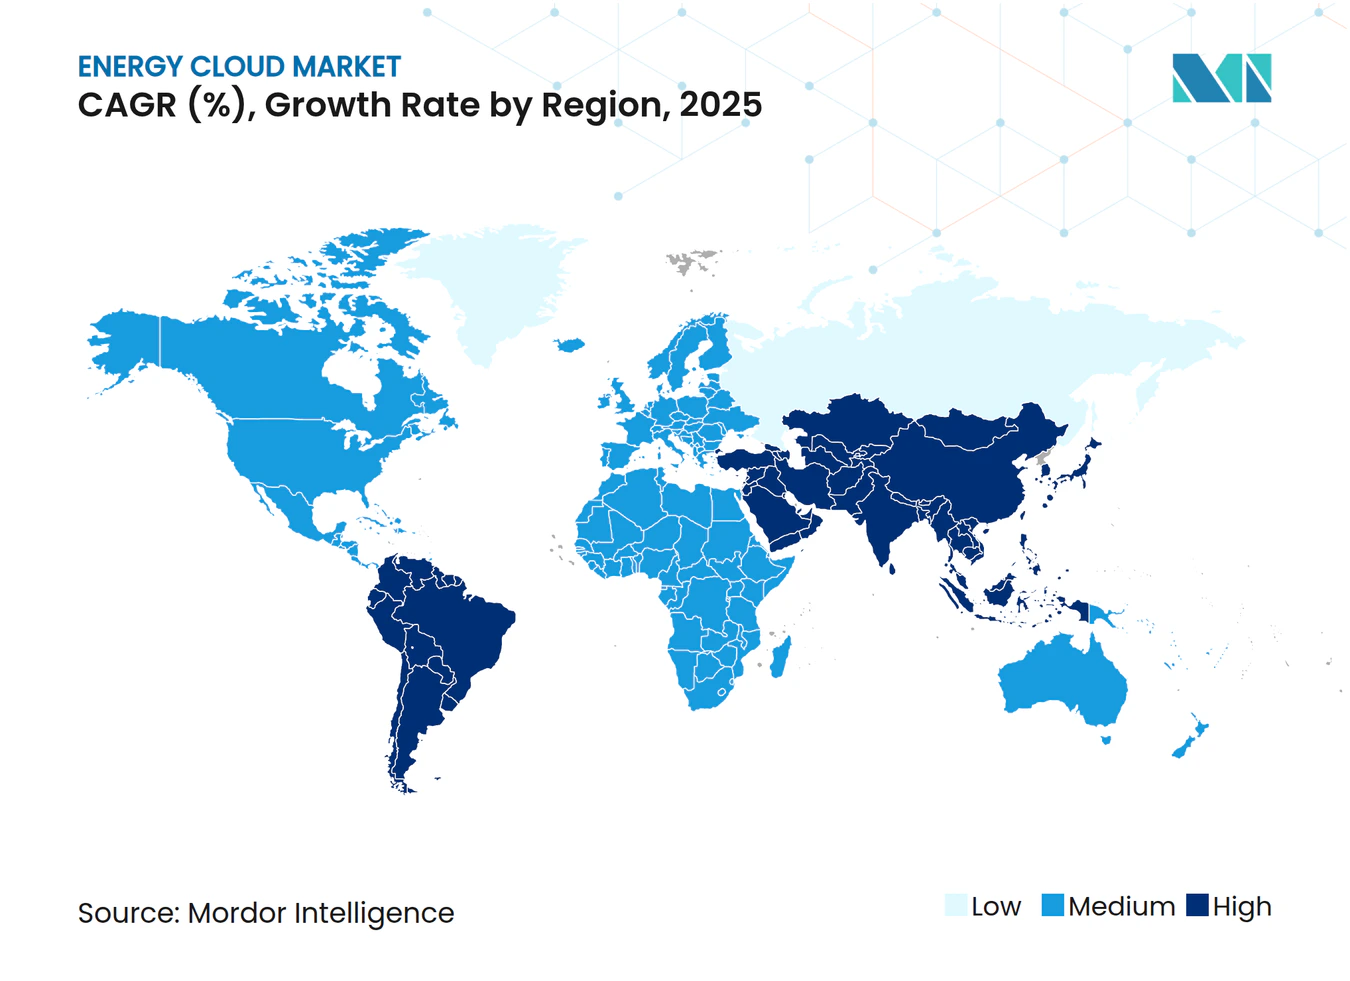
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるエネルギークラウド市場分析
エネルギークラウド市場規模は、2025年の8.98 ビリオン 米ドルから2026年には10.44 ビリオン 米ドルへと拡大し、2031年までに22.23 ビリオン 米ドルに達する見込みで、2026年から2031年にかけて年平均成長率(CAGR)16.32%で成長すると予測されています。スマートグリッドの急速な普及、クラウドのコスト優位性、ネットゼロ達成に向けた規制要件の強化がこの拡大を支えています。電力会社および再生可能エネルギー発電事業者は、リアルタイムのグリッド運用、予知保全、顧客エンゲージメントサービスを統合管理するクラウドプラットフォームを導入しています。分散型エネルギーリソースおよび電気自動車充電器に設置されたエッジデバイスが前例のない量のデータを生成しており、エネルギークラウド市場におけるスケーラブルな分析基盤への需要を加速させています。一方、業界特化型の生成AIアクセラレーターおよびハイブリッド展開モデルが競争環境を拡大させ、ベンダーが複雑な運用・規制要件にデジタル能力を適合させることを可能にしています。
主要レポートのポイント
- コンポーネント別では、ソリューションが2024年のエネルギークラウド市場シェアの62.2%を占め、サービスは2030年にかけてCAGR 17.1%で拡大しています。
- デプロイメントモデル別では、パブリッククラウドセグメントが2024年に47.0%の収益シェアでリードし、ハイブリッドクラウドは2030年にかけてCAGR 17.5%で拡大すると予測されています。
- サービスモデル別では、サービスとしてのソフトウェアが2024年のエネルギークラウド市場規模の49.8%を占め、サービスとしてのプラットフォームは同期間にCAGR 18.0%で成長する見込みです。
- エンドユーザー産業別では、電力公益事業者が2024年のエネルギークラウド市場規模の42.1%を占め、再生可能エネルギー発電事業者は2030年にかけてCAGR 18.5%を記録すると予測されています。
- 地域別では、北米セグメントが2024年に39.8%の収益シェアでリードし、アジア太平洋地域は2030年にかけてCAGR 17.8%で拡大すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| スマートグリッドおよびAMIの急速な普及 | +2.8% | アジア太平洋地域が導入をリードするグローバル規模 | 中期(2〜4年) |
| 電力公益事業者におけるオンプレミスITに対するクラウドのコスト優位性 | +2.1% | 北米および欧州が主要市場 | 短期(2年以内) |
| データの透明性とネットゼロに向けた規制上の推進力 | +1.9% | EUおよび北米がリードするグローバル規模 | 長期(4年以上) |
| 電力公益事業者のXサービスとしての収益モデルへの移行 | +1.6% | 当初は先進国市場 | 中期(2〜4年) |
| DERおよびEV充電からのエッジデータの爆発的増加 | +2.3% | グローバル規模、都市部が先行 | 中期(2〜4年) |
| セクター固有の生成AIアクセラレーターの台頭 | +1.4% | 北米および欧州が早期採用 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
スマートグリッドおよびアドバンスト・メータリング・インフラストラクチャの急速な普及
スマートグリッドおよびAMIの導入は、エネルギークラウド市場における最も強力な触媒です。アジア太平洋地域の電力公益事業者は、基本的なデジタルメーターからリアルタイムの資産可視性のためのエッジコンピューティングを組み込んだAMI 2.0ネットワークへと移行しており、クラウドで処理しなければならない膨大なデータフローを生み出しています。Honeywellなどのベンダーは現在、5Gを統合してサブ秒単位のメーターデータを分析エンジンに送り込んでいます [1]。これらの実装は、メーターデータ管理を超えて、資産の健全性、停電管理、および顧客ポータルをカバーする統合デジタルユーティリティプラットフォームへと拡張されています。国家エネルギー転換プログラムが再生可能エネルギーおよびストレージの普及を加速させるにつれ、断続的なリソースのクラウドベースのオーケストレーションの必要性が高まり、この成長ドライバーを強化しています。
電力公益事業者におけるオンプレミスITに対するクラウドのコスト優位性
クラウドアーキテクチャを採用する電力公益事業者は、設備投資の大幅な削減を記録しています。コスト上のメリットはインフラ、運用、および継続的なアップグレードにわたり、中小規模の電力公益事業者がコストのかかるハードウェアの更新なしにエンタープライズグレードの機能を活用できるようにしています。この経済性は、SAPや類似のエンタープライズアプリケーションを近代化する際に特に魅力的です。ハイブリッドクラウドフレームワークは、節約と主権および法令遵守義務のバランスを取るために台頭しており、機密性の高い運用データが厳格な管理下に置かれる一方で、分析ワークロードがスケーラブルなパブリッククラウドに移行することを保証しています。
データの透明性とネットゼロへのコミットメントに向けた規制上の推進力
継続的なネットワーク可視性を要求するNERC CIP-015-1などの規制、および欧州のGDPRと脱炭素化義務は、クラウドネイティブのコンプライアンスプラットフォームの採用を加速させています [2]。クラウドプロバイダーは、規制当局向けの証拠収集を容易にする自動監査、暗号化、および詳細なアクセス制御を提供しています。FERC命令901に概説されたインバーターベースのリソース基準は、監視要件をさらに高め、電力公益事業者をほぼリアルタイムで新しいデータポイントを追跡できる弾力的なクラウドサービスへと誘導しています。その結果、安全で監査可能かつアップデートに対応したエネルギークラウド市場ソリューションへの持続的な長期需要が生まれています。
電力公益事業者のエブリシング・アズ・ア・サービス収益モデルへの移行
電力公益事業者は、電気自動車充電、屋上太陽光発電、および家庭用エネルギー管理にわたるバンドルサービスを提供することで、インフラ投資を継続的な収益源に転換しています。ギリシャの公共電力公社は、クラウドネイティブの請求、CRM、および分析レイヤーに依存するデジタル製品を展開しながら、再生可能エネルギー容量を80%向上させました。マルチテナントの収益化、ダイナミックプライシング、および迅速なサービスイノベーションを可能にするプラットフォームが不可欠になっています。この転換は競争力学を変え、従来の電力公益事業者をテクノロジー企業やスタートアップと直接競争させ、適応可能なクラウドスタックへの需要を強化しています。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| レガシーOT/IT統合の複雑性 | -1.8% | グローバル規模、成熟市場が最も影響を受ける | 中期(2〜4年) |
| サイバーセキュリティとデータ主権に関する懸念 | -2.1% | グローバル規模、重要インフラで高まる | 長期(4年以上) |
| 電力公益事業者内のクラウドスキル人材不足 | -1.3% | 主に先進国市場 | 短期(2年以内) |
| AIワークロードに対するクラウドコンピューティング価格の変動 | -0.9% | グローバル規模、AI集約型アプリケーション | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
レガシー運用技術とIT統合の複雑性
多くの発電および送電資産は、最新のAPIを持たない独自の制御システムで稼働しています。これらをクラウドプラットフォームと統合するには、カスタムミドルウェア、段階的な移行、およびダウンタイムを回避するための大規模なテストが必要です。電力公益事業者はしばしばプロジェクトをリスクの低いパイロットに分割し、タイムラインと予算を延長します。レガシープロトコルをセキュアなIPトラフィックに変換するエッジゲートウェイが障壁を軽減していますが、リアルタイム制御統合の複雑さはエネルギークラウド市場の拡大に対するブレーキとして残っています。
サイバーセキュリティとデータ主権に関する懸念
エネルギーセクターは重要インフラとして分類されており、オフプレミスのデータ処理を制限する厳格な規制の対象となっています。特定のNERC CIPの規定は、管理が厳密に証明されない限り、影響度の高い大規模電力系統データをパブリッククラウド環境から実質的に排除しています。国境を越えたデータストレージは、特に複数の管轄区域にまたがるグリッドにおいて、追加的な法的リスクをもたらします [3]。クラウドプロバイダーはセクター固有のコンプライアンスブループリントを構築していますが、多くの電力公益事業者は認識されるリスクを低減するためにハイブリッドアーキテクチャと専用のソブリンリージョンを採用しており、普遍的な採用を遅らせています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
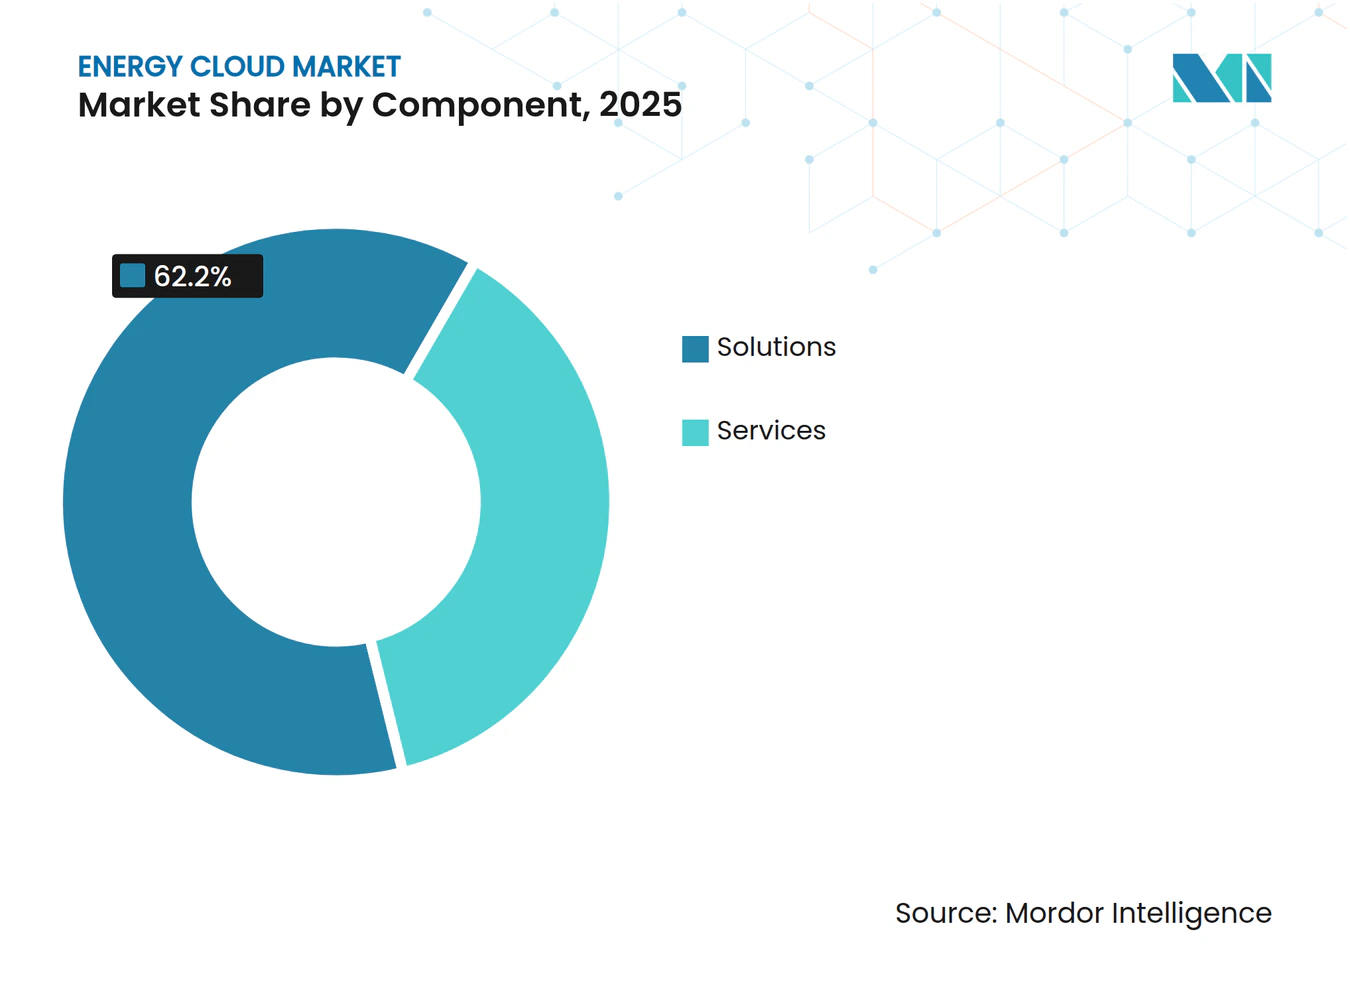
ソリューションがコアのデジタル化を牽引し、サービスが実装を加速ソリューションは2025年のエネルギークラウド市場シェアの62.2%を占め、資産・顧客・市場参加を統合管理するプラットフォームに対する電力会社のニーズを裏付けています。このカテゴリーは、停電時間の短縮と再生可能エネルギーのディスパッチ改善を実現するメーターデータ管理、分散型エネルギーリソース(DER)オーケストレーション、デジタルツインアプリケーションを包含しています。サービスは年平均成長率(CAGR)17.1%とより速いペースで成長しており、電力会社が導入支援、サイバーセキュリティ強化、マネージドオペレーションを求めていることが背景にあります。レガシーシステムの移行とコンプライアンスマッピングへの需要が、コンサルティングおよびインテグレーション案件を牽引しており、ベンダーはライフサイクルサービスをサブスクリプションに組み込んでいます。
サービス主導型アプローチの台頭は、労働力の現実とも合致しています。エネルギー業界の経営幹部の70%がクラウドおよびAIのリスキリングログラムを優先事項としており、専門パートナーの価値を高めています。マネージドサービス契約はテクノロジー更新リスクを低減し、プラットフォームを進化する規制に対応した最新状態に維持します。より多くの電力会社がプラットフォーム管理をアウトソースするにつれ、ベンダーはAIガイド型サポートと自動化されたガバナンスを組み込み、品質をスケールさせています。この相互作用により、両コンポーネントはエネルギークラウド市場において戦略的に不可欠な存在であり続けています。


デプロイメントモデル別:
ハイブリッドクラウドが現実的な選択肢として台頭2025年にはパブリッククラウドが売上の47.0%を占めましたが、ハイブリッドモデルは年平均成長率(CAGR)17.5%で拡大しており、電力会社が重要なSCADAデータを分離しながら、非重要ワークロードにスケーラブルな分析基盤を活用することを可能にしています。ハイブリッドアーキテクチャは、セキュアなAPIを介してオンプレミスまたはプライベートクラウドリソースとパブリック環境を統合し、レイテンシー、コンプライアンス、またはコストに基づいた動的なワークロード配置を実現します。電力会社はベンダーロックインを回避し、パフォーマンスを最適化するためにマルチクラウドオーケストレーションツールの採用を拡大しています。
プライベートクラウドは最も機密性の高いデータに対して引き続き必要とされていますが、インフラオーバーヘッドによりその成長は抑制されています。変電所に設置されたエッジコンピューティングノードが低レイテンシーの制御ループにデータを供給し、集約データはフリート全体の最適化のために中央クラウドへと送られます。この階層型トポロジーは高可用性とデータ主権を支え、エネルギークラウド市場においてハイブリッドが主流の方向性として定着することを強化しています。
サービスモデル別:
サービスとしてのプラットフォームがカスタマイズされたイノベーションを促進サービスとしてのソフトウェア(SaaS)は2025年の総売上の49.8%を維持し、ターンキー型の課金・停電管理・顧客向けアプリケーションに対する電力会社の選好を活かしてます。一方、サービスとしてのプラットフォーム(PaaS)は最速の年平均成長率(CAGR)18.0%を記録しており、エネルギー企業が基盤インフラを管理することなく、クラウドネイティブなマイクロサービス上に独自ソリューションを構築するための基盤を提供しています。エネルギー向けサービスとしてのプラットフォーム(PaaS)のオファリングは、DER管理、エネルギー取引モジュール、AIツールキットを統合し、開発サイクルを効率化しています。
サービスとしてのインフラストラクチャー(IaaS)は、AI推論向けGPUなどの特殊ハードウェアや細粒度の制御を必要とするワークロードに対して引き続き活用されています。電力会社は、コモディティ化された機能にはSaaS、差別化にはPaaS、高性能なニッチタスクにはIaaSを組み合わせた階層型戦略を採用しており、エネルギークラウド市場における柔軟性と継続的なイノベーションを促進する相互連携モデルを形成しています。

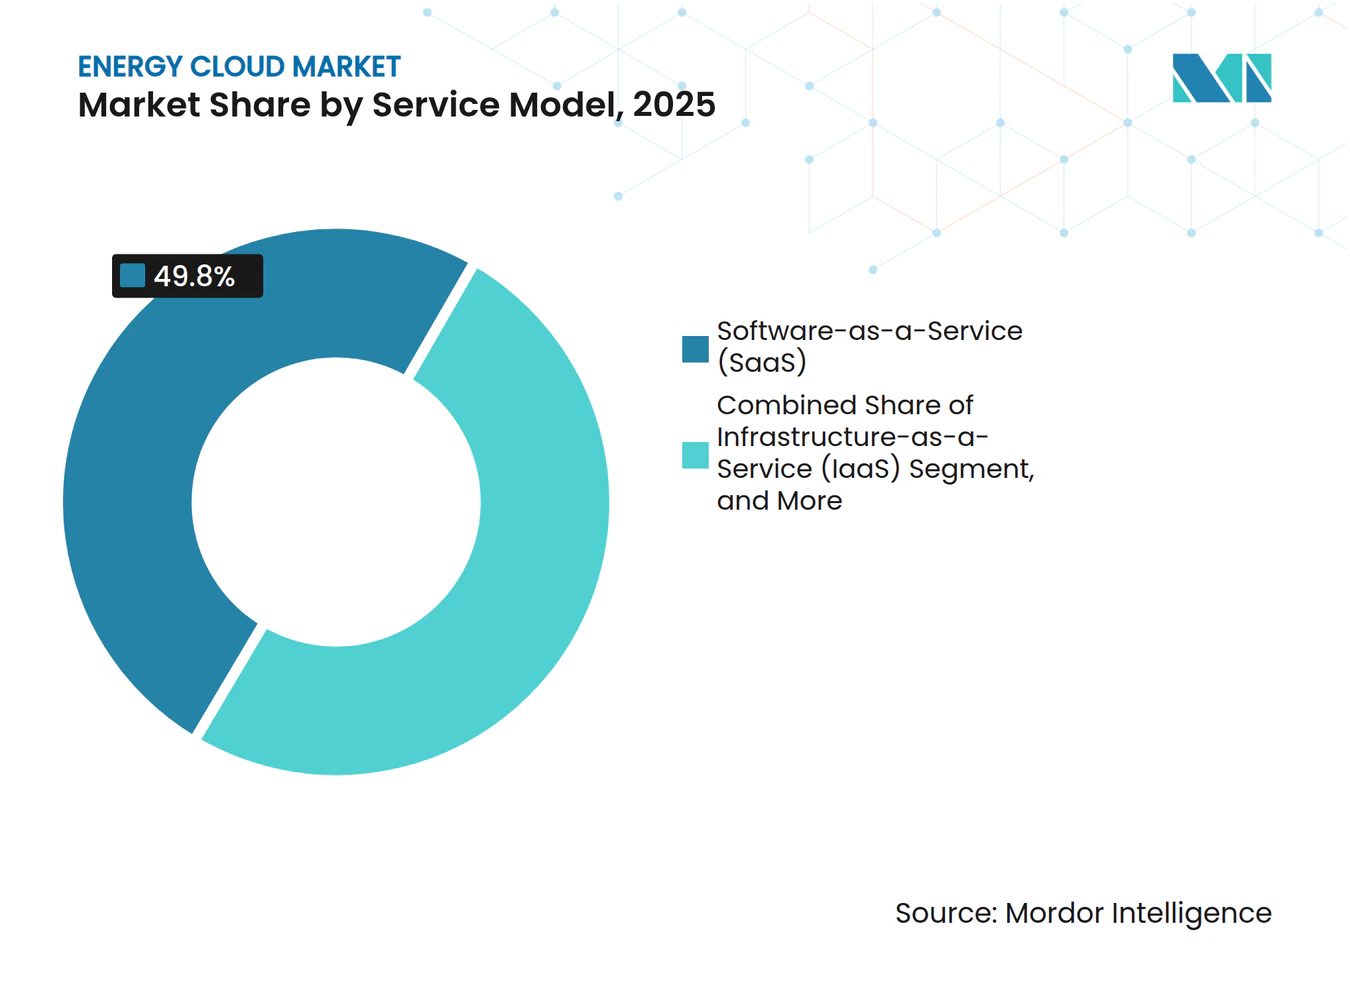
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー産業別:
電力公益事業者がリード、再生可能エネルギーが急速に拡大電力会社は2025年の売上の42.1%を占め、複数年にわたるグリッド近代化の義務、停電削減目標、および進化する顧客体験への期待に牽引されています。電力会社はクラウド分析を活用して、分散型太陽光発電、蓄電池、デマンドレスポンスリソースをリアルタイムでバランス調整し、信頼性を確保しています。一方、再生可能エネルギー発電事業者は最も高い年平均成長率(CAGR)18.5%を記録しており、資産パフォーマンス分析、市場入札、統合予測にクラウドプラットフォームを活用しています。
石油・ガス企業はクラウド駆動のデジタルツインを活用して上流オペレーションを効率化し排出量を削減しており、産業・製造業者はデマンドサイドマネジメントモジュールを用いてピーク負荷を削減し料金を最適化しています。バーチャルパワープラントモデルの拡大に伴い、商業・住宅アグリゲーターが重要なセグメントとして台頭しています。これらのトレンドが総体として需要ベクターを多様化し、エネルギークラウド市場の範囲を拡しています。
地域分析
北米エネルギークラウド市場
北米は2024年に39.8%の収益シェアでトップに立ち、高度なデジタルインフラと支援的な規制体制によって牽引されました。電力会社はエンドツーエンドのクラウド移行を実行しており、その代表例としてニューヨーク電力公社がVISION2030ロードマップを支え統合資産管理プラットフォームを構築したことが挙げられます [4]。複数の独立系統運用者にわたるバーチャルパワープラントの展開も、サーモスタットや系統背後の蓄電池がデマンドレスポンスプログラムに参加することで、サービス需要をさらに押し上げています。
アジア太平洋エネルギークラウド市場
アジア太平洋地域は最も成長が速い地域であり、2030年までに17.8%のCAGRを記録しています。中国はガス配給・貯蔵業務にAIを導入しており、東南アジアでは2023年から2050年にかけて需要が45%増加すると予測されていることから、大規模なスマートメーターおよびIoT導入が進んでいます。今後10年間で1.6 トリリオン 米ドルを超える大規模な再生可能エネルギーへの投資が、クラウドネイティブな資産パフォーマンスおよびエネルギー取引プラットフォームの必要性をめ、エネルギークラウド市場の普及を加速させています。
欧州エネルギークラウド市場
欧州は、進歩的な持続可能性法規制とデータ主権イニシアチブに支えられた堅固な地位を維持しています。Gaia-Xや欧州エネルギーデータスペースなどのプログラムは相互運用可能なクラウドフレームワークを育成しており、EDFのような電力会社はアジリティの向上とネットゼロ戦略の支援を目的としてコアワークロードをAWS対応環境へ移行しています。公共サービスのデジタル化への投資が地域の勢いを後押しする一方、厳格なプライバシー規制がGDPRおよび国家安全保障要件を満たすハイブリッドおよびソブリンクラウドの導入を促進しています。
競争環境
市場集中度
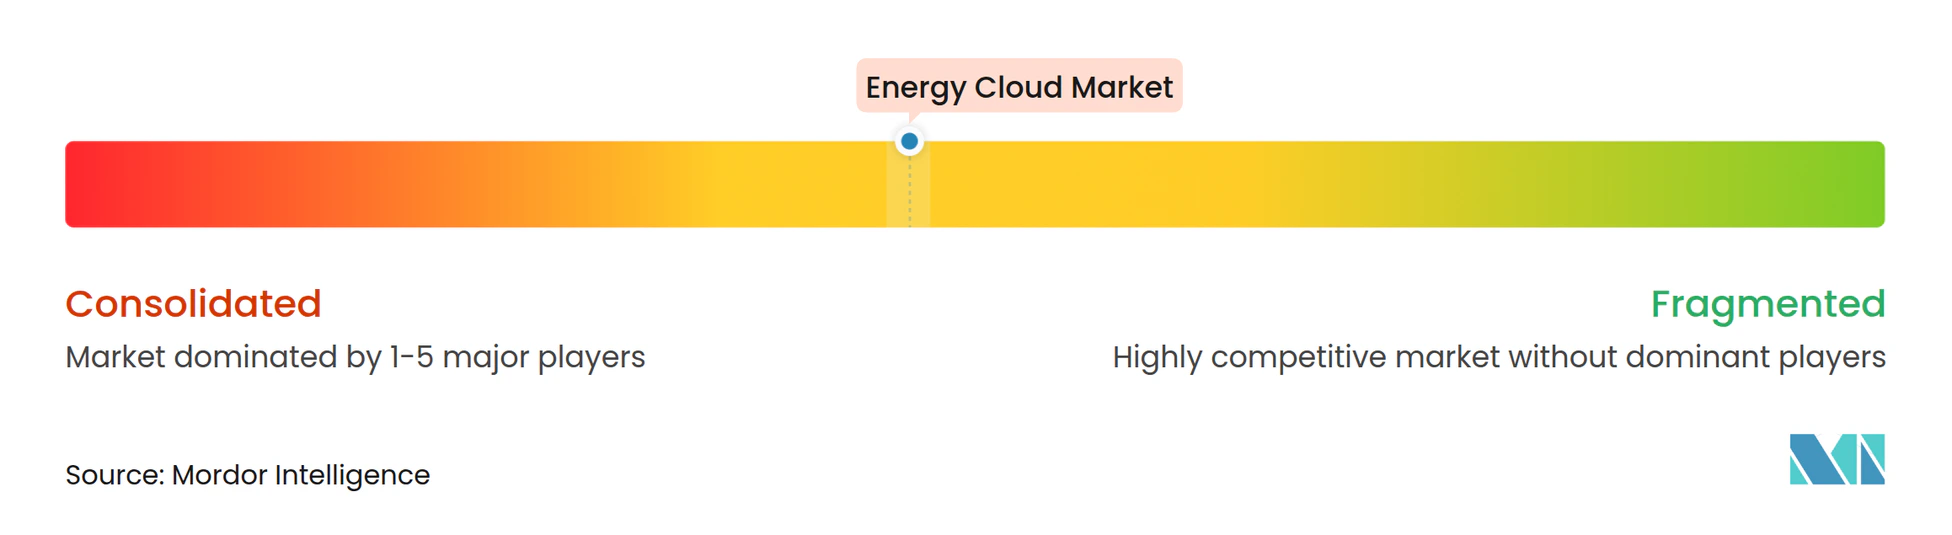
エネルギークラウド市場は適度に集約されていますが、革新性は非常に高いです。Amazon Web Servicesはそのインフラ規模とGE Vernovaとのパートナーシップを活用して、電力公益事業者のフリート全体に資産パフォーマンス分析を組み込んでいます。Microsoftはエンタープライズ関係を活かして、AzureをSAPの既存環境と統合し、近代化を容易にしています。Google Cloudは、電力公益事業者が負荷を予測し再生可能エネルギーのディスパッチを最適化するのに役立つ特化したAIおよびMLツールセットによって差別化を図っています。
従来の機器サプライヤーはプラットフォームオーケストレーターとして再ポジショニングしています。Hitachi EnergyはAWSと協力して、停電を未然に防ぐAIベースの植生管理システムを提供しています。Schneider ElectricのZeigo Hubは、Itronなどのパートナーと共同開発されたサプライチェーンの脱炭素化とグリッドエッジインテリジェンスをサポートしています [5]。サイバーセキュリティの専門家とインテグレーション企業は、レガシーOT環境とクラウドプラットフォームを橋渡しし、コンプライアンスとレジリエンスを確保することで、拡大するサービス収益を獲得しています。
スタートアップはニッチな領域で触媒的な役割を果たしています。CPowerは商業・産業向け仮想発電所アグリゲーションで優位に立ち、システム運用者に柔軟な容量を提供しています。DERオーケストレーション、エネルギー取引、およびAI駆動の予測に特化したソフトウェアベンダーはベンチャーキャピタルを引き付け、エコシステムを豊かにしています。戦略的アライアンス、買収、および共同イノベーションプログラムが競争上の動きを定義し、プラットフォーム機能がセクター固有の需要と規制に対応し続けることを保証しています。
エネルギークラウド産業リーダー
-
IBM Corporation
-
SAP SE
-
Microsoft Corporation
-
Google LLC (Alphabet, Inc.)
-
Amazon.com, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
エネルギークラウド市場 このレポートでカバーされる企業
- Amazon.com, Inc.
- Microsoft Corporation
- Google LLC (Alphabet, Inc.)
- IBM Corporation
- SAP SE
- Schneider Electric SE
- Siemens AG
- General Electric Company (GE Digital)
- Oracle Corporation
- Accenture plc
- ABB Ltd.
- Cisco Systems, Inc.
- Huawei Technologies Co., Ltd.
- Dell Technologies Inc.
- Engie SA
- Honeywell International Inc.
- Capgemini SE
- Infosys Limited
- Siemens Energy AG
- Hitachi Energy Ltd.
最近の産業開発事情 エネルギークラウド市場
- 2025年3月:Hitachi EnergyはAWSとの複数年にわたる協力関係を締結し、クラウド対応のイノベーションを加速させ、AIによる植生管理ソリューションをデビューさせました。
- 2025年1月:Schneider ElectricはZeigo Hubクラウドプラットフォームを導入し、企業がサプライチェーンの排出量を追跡・削減できるよう支援しました。
- 2025年1月:GE Vernovaは電力公益事業者向けのAI駆動分析を深化させるためのAlteiaの買収を確認し、クラウドベースのデジタルグリッドポートフォリオを拡大しました。
- 2024年12月:InfosysはRheinEnergieとパートナーシップを締結し、Infosysエネルギークラウドプラットフォームを通じてエネルギー節約プログラムを推進しました。
グローバルエネルギークラウド市場レポートの範囲
セグメンテーション概要
| ソリューション |
| サービス |
| パブリッククラウド |
| プライベートクラウド |
| ハイブリッドクラウド |
| サービスとしてのインフラストラクチャ(IaaS) |
| サービスとしてのプラットフォーム(PaaS) |
| サービスとしてのソフトウェア(SaaS) |
| 電力公益事業者 |
| 再生可能エネルギー発電事業者 |
| 石油・ガス企業 |
| 産業・製造業 |
| 商業・住宅アグリゲーター |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリアおよびニュージーランド | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | 中東 | サウジアラビア |
| アラブ首長国連邦 | ||
| トルコ | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| エジプト | ||
| アフリカその他 | ||
| コンポーネント別 | ソリューション | ||
| サービス | |||
| デプロイメントモデル別 | パブリッククラウド | ||
| プライベートクラウド | |||
| ハイブリッドクラウド | |||
| サービスモデル別 | サービスとしてのインフラストラクチャ(IaaS) | ||
| サービスとしてのプラットフォーム(PaaS) | |||
| サービスとしてのソフトウェア(SaaS) | |||
| エンドユーザー産業別 | 電力公益事業者 | ||
| 再生可能エネルギー発電事業者 | |||
| 石油・ガス企業 | |||
| 産業・製造業 | |||
| 商業・住宅アグリゲーター | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 南米 | ブラジル | ||
| アルゼンチン | |||
| 南米その他 | |||
| 欧州 | ドイツ | ||
| 英国 | |||
| フランス | |||
| イタリア | |||
| スペイン | |||
| ロシア | |||
| 欧州その他 | |||
| アジア太平洋 | 中国 | ||
| 日本 | |||
| インド | |||
| 韓国 | |||
| オーストラリアおよびニュージーランド | |||
| アジア太平洋その他 | |||
| 中東・アフリカ | 中東 | サウジアラビア | |
| アラブ首長国連邦 | |||
| トルコ | |||
| 中東その他 | |||
| アフリカ | 南アフリカ | ||
| ナイジェリア | |||
| エジプト | |||
| アフリカその他 | |||
レポートで回答される主要な質問
現在のエネルギークラウド市場規模と成長見通しはどのようなものですか?
エネルギークラウド市場規模は2025年に8.98 ビリオン 米ドルであり、年平均成長率(CAGR)16.32%に支えられ、2031年までに22.23 ビリオン 米ドルに達すると予測されています。
エネルギークラウド市場をリードするコンポーネントセグメントはどれですか?
ソリューションが主導しており、グリッド・資産・顧客管理のための統合プラットフォームに牽引されて2025年の売上シェアの62.2%を占めています。
なぜハイブリッドクラウドモデルはエネルギーセクターで支持を得ているのですか?
ハイブリッドアーキテクチャにより、電力公益事業者は機密性の高い運用データをオンプレミスに保持しながらパブリッククラウド分析を使用でき、主権、コスト、およびスケーラビリティのバランスを取ることができます。
最も速く成長すると予想されるエンドユーザーグループはどれですか?
再生可能エネルギー発電事業者は、資産最適化と取引にクラウドプラットフォームを採用することで、2031年までに年平均成長率(CAGR)18.5%で拡大すると予測されています。