
電気生理学デバイス市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
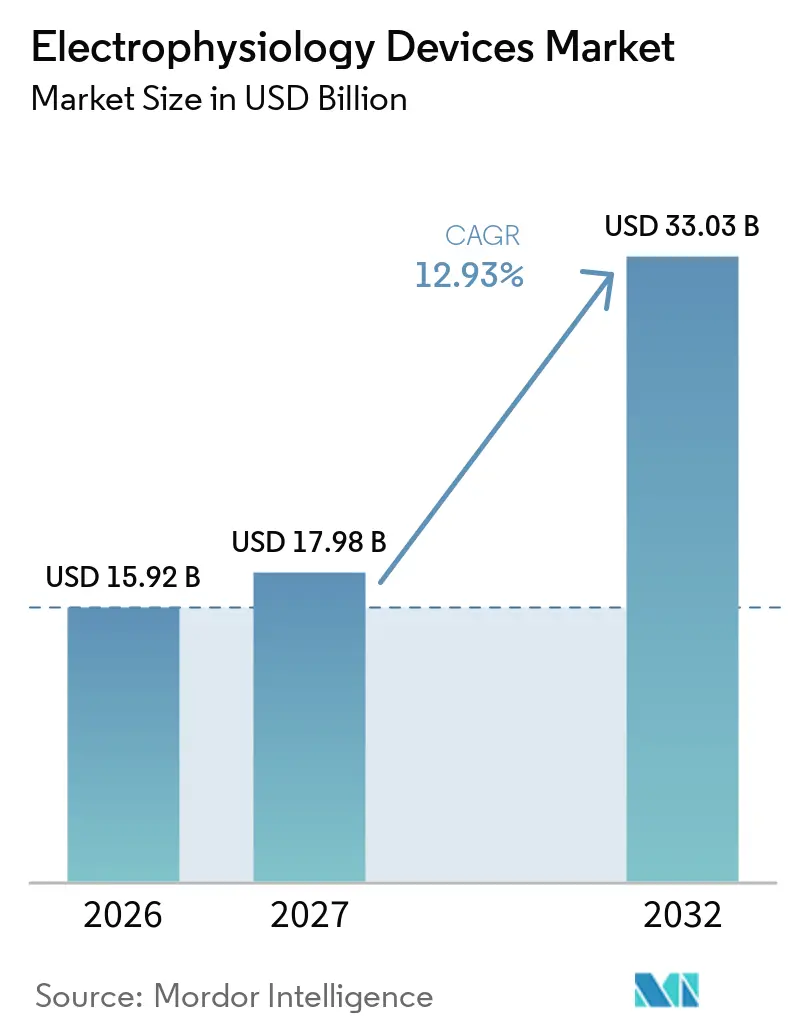
| 市場規模 (2027) | 17.98 十億米ドル |
| 市場規模 (2032) | 33.03 十億米ドル |
| 成長率 (2027 - 2032) | 12.93 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる電気生理学デバイス市場分析
電気生理学デバイス市場規模は、2026年に159.2 ビリオン 米ドル、2027年に179.8 ビリオン 米ドルと予測され、2032年までに330.3 ビリオン 米ドルに達し、2027年から2032年にかけて12.93%のCAGRで成長する見込みです。
成長の勢いは、60歳以降の10年ごとに心房細動の有病率が倍増する高齢化人口、低侵襲カテーテル療法への着実な移行、そして手術時間を短縮し安全性を向上させる技術の波に支えられています。パルスフィールドアブレーション(PFA)プラットフォーム、AI対応マッピングソフトウェア、およびリードレス植込み型デバイスへの継続的な投資が新たな収益源を開拓し、電気生理学デバイス市場における対象患者層を拡大しています。外来サービス拠点を開放する診療報酬改革や、熱的アプローチと比較してPFAが99.1%の肺静脈隔離成功率を示す強力な臨床データによっても、市場拡大は後押しされています。一方、短期的な逆風としては、フルオロポリマーの供給制約や、高成長地域における手術件数の増加を抑制しかねない訓練済み専門家の不足が挙げられます。
主要レポートのポイント
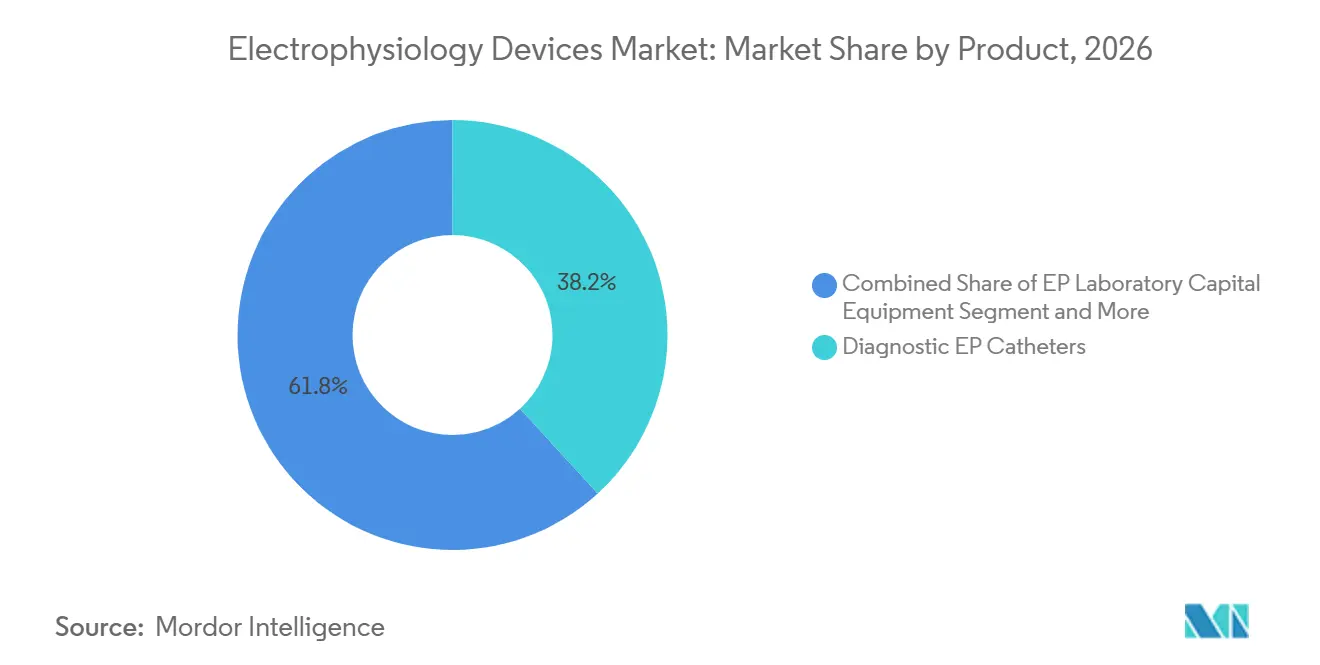
- 製品カテゴリー別では、診断用EPカテーテルが2026年の電気生理学デバイス市場シェアの38.2%を占めてトップとなり、パルスフィールドアブレーションカテーテルは2032年にかけて17.5%のCAGRで拡大すると予測されています。
- 適応別では、心房細動手術が2026年の電気生理学デバイス市場規模の40.7%を占め、2032年にかけて13.2%のCAGRで成長する見込みです。
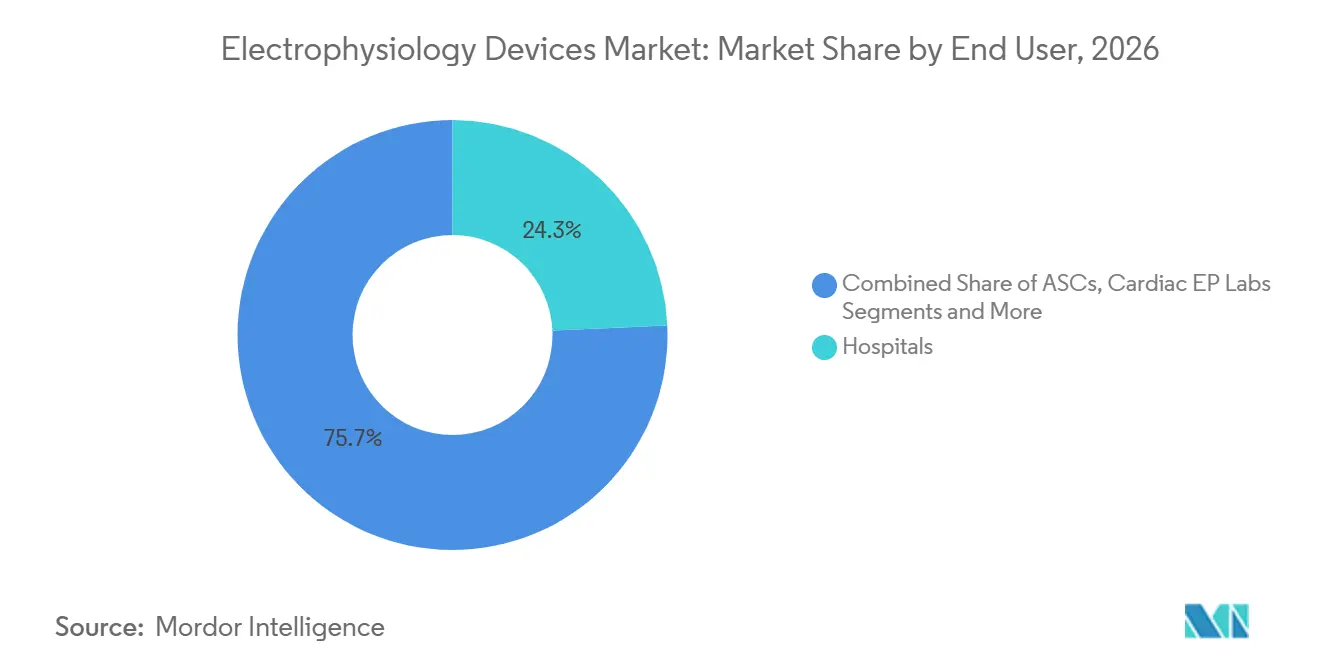
- エンドユーザー別では、病院が2026年の電気生理学デバイス市場において24.3%の収益シェアを保持し、外来手術センターが2032年にかけて13.8%のCAGRで最も速い成長を記録しました。
- 地域別では、北米が2026年の電気生理学デバイス市場の24.9%を占め、アジア太平洋地域が2032年にかけて14.4%のCAGRで最も強い地域的成長を遂げる見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(~%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 心房細動の世界的有病率の上昇 | +3.20% | 世界全体、北米および欧州で最も高い | 長期(4年以上) |
| 3次元マッピングおよびナビゲーションシステムの急速な普及 | +2.80% | 北米および欧州連合、アジア太平洋地域へ拡大中 | 中期(2~4年) |
| 低侵襲カテーテルアブレーションへのシフト | +2.10% | 世界全体、先進市場が主導 | 中期(2~4年) |
| AIを活用したEPワークフローの台頭 | +1.90% | 北米および欧州連合が中核、アジア太平洋地域での早期普及 | 長期(4年以上) |
| 高齢化人口と心血管疾患負担 | +1.50% | 世界全体、先進国で最も高い | 長期(4年以上) |
| 償還制度改革によって促進される外来EP検査室 | +1.20% | 主に北米 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
心房細動の世界的有病率の上昇
不整脈発生率の急増は、電気生理学デバイス市場における主要な件数増加の触媒であり続けています。世界の症例数は2017年に3,760万件に増加し、2050年までに6,000万件を超えると予測されています。80歳以上の成人における有病率はすでに10%を超えており、薬物療法単独ではもはや対応できない患者の安定したパイプラインを生み出しています。この人口動態の変化は、診断用カテーテル、マッピングコンソール、および植込み型デバイスへの需要を高める一方、二次的脳卒中の経済的負担を増大させています。そのため、医療システムは早期アブレーションを優先しており、この戦略は電気生理学デバイス市場内のデバイス利用率の向上に直結しています。長期予測では、この単一の人口動態的追い風に年平均成長率+3.2%の押し上げ効果が見込まれています。
3次元マッピングおよびナビゲーションシステムの急速な普及
電気解剖学的マッピングシステムは現在、1症例あたり100万件以上のデータポイントを収集し、精密な病変配置と短縮された透視時間を可能にしています。AbbottのEnSite X、Johnson & JohnsonのCARTO 3 V8、およびBoston ScientificのRhythmiaプラットフォームがこのセグメントを支配しています。臨床研究では、マッピング検査室のアップグレード後に手術時間が23%短縮され、スループットが18%向上することが示されています。これらのシステムを採用した病院は、患者回転率、部屋あたりの収益、およびアブレーション成績を改善し、電気生理学デバイス市場全体での定期的な資本支出を強化しています。AIモジュールが電圧マップの解釈を自動化し、スタッフの作業負荷をさらに削減するにつれて、この勢いは強まるでしょう。
低侵襲カテーテルアブレーションへのシフト
カテーテルアブレーションは、手術と比較して心房細動患者の75%において洞調律を回復させ、入院日数も少なくて済みます。[1] PFAは電気穿孔法を使用して隣接組織を保護することでリスク・ベネフィットの計算を変え、手術合併症を削減しながらエネルギー送達時間を大幅に短縮しました。2024年2月以降に治療を受けた53名の患者を対象としたメイヨークリニックでの米国初期経験では良好な安全性が記録され、アブレーションが外来施設に移行するにつれて、米国医療保険・メディケイドサービスセンターは10年間で4億5,000万米ドルのメディケア節約を見込んでいます。[2] こうした経済性が外来手術センターネットワークでの普及を加速させ、電気生理学デバイス市場における二桁台の件数成長を支えています。
AIを活用したEPワークフローの台頭
アルゴリズムは現在、1分以内に不整脈の焦点を特定でき、Vektor MedicalのvMapは9種類の不整脈タイプにわたって98.7%の地域精度を達成しています。AIガイドアブレーションは、TAILORED-AF試験において、従来の肺静脈隔離の70%と比較して、12ヶ月間の心房細動非再発率を88%に引き上げました。応用範囲は心電図トリアージ、突然死リスク予測、および検査室資産の予知保全にまで及んでいます。ネットワーク効果はモデルの継続的な改善を約束し、AI技術の早期採用者に効率性の優位性をもたらし、電気生理学デバイス市場内の競争力学を再形成しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(~%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 高い手術・デバイスコスト | -2.40% | 世界全体、新興市場で最も顕著 | 中期(2~4年) |
| 訓練を受けた電気生理学専門医の不足 | -1.80% | 世界全体、農村部および医療過疎地域で深刻 | 長期(4年以上) |
| 高性能カテーテル向けフルオロポリマーのサプライチェーンのボトルネック | -1.30% | 世界全体、高性能カテーテルセグメントに集中 | 短期(2年以内) |
| 接続型EPデバイスにおけるサイバーセキュリティおよび相互運用性の障壁 | -0.90% | 主に北米および欧州連合、世界的に拡大中 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
高い手術・デバイスコスト
相次ぐメディケアの削減により、心房細動アブレーションに対する米国の償還額は2年間で35.7%低下し、医療提供者のマージンが侵食されています。次世代PFAジェネレーターおよびマッピングシステムへの資本支出は1検査室あたり100万米ドルを超える場合があり、小規模施設にとっては障壁となっています。価格圧力は、保険普及率が低く公的予算が限られている低所得国においてさらに増幅されています。コストが抑制されなければ、強力な人口動態的需要にもかかわらず、電気生理学デバイス市場の新興市場への浸透が減速する可能性があります。
訓練を受けた電気生理学専門医の不足
米国では2,571名の認定電気生理学専門医しか実践しておらず、2032年までに小児科領域のカバレッジが29%低下する恐れがあります。[3]欧州では研修へのアクセスが不均一であり、欧州心臓病学会加盟国の49%でのみ体系的なフェローシップが利用可能です。専門家の不足は患者の待機リストを長引かせ、病院が新しいEP検査室への投資を躊躇させ、電気生理学デバイス市場の急成長地域における手術能力を制限しています。AIガイダンスとリモートメンタリングがボトルネックを緩和する可能性はありますが、実質的な改善のタイムラインは今後10年にわたります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品別:
PFA技術が従来のアブレーションを変革診断用EPカテーテルは2026年の電気生理学デバイス市場において38.2%のシェアを維持し、信号取得およびペーシングにおける不可欠な役割を裏付けています。しかし収益は、副次的損傷を回避する組織選択的エネルギーを臨床医が採用するにつれ、年率17.5%の成長が予測されるパルスフィールドアブレーションカテーテルへと移行しています。Boston ScientificのFARAPULSEおよびMedtronicのPulseSelectシステムは30分以内に肺静脈隔離を完了し、ラボの回転時間を短縮するとともに、ジェネレーターおよびディスポーザブルスリーブの繰り返し資本販売を促進しています。
従来のRFおよびクライオアブレーションプラットフォームは、PFAが有効性の基準を引き上げる中で価格競争を余儀なくされています。AbbottのVoltシステムは、より少ないエネルギー照射で99.1%の隔離成功率を達成し、多くのセンターが熱的カテーテルの段階的廃止を進めています。そのため、マッピングコンソール、RFジェネレーター、および資本アクセサリーは、PFA対応モジュールへのアップグレードサイクルに支えられ、引き続き堅調に推移しています。こうした進化の中で、電気生理学デバイス産業では、カテーテルデータ、血行動態指標、および画像ストリームを一つのダッシュボードに統合した診断・治療統合ツールキットへの需要が高まり、ラボの人間工学と臨床アウトカムの向上が進んでいます。


注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
適用別:
心房細動の優位性がイノベーションを牽引心房細動手術は2026年の電気生理学デバイス市場規模の40.7%を占め、2032年にかけて13.2%のCAGRで拡大すると予測されています。早期介入政策により、多くの有症状患者においてアブレーションが第一選択治療として位置付けられ、リソースが限られた医療システムでも件数が増加しています。AI強化マッピングおよび超低エネルギーPFAにより合併症率が低下し、より広い患者層への適用が可能となり、電気生理学デバイス市場の対象規模が拡大しています。
心房粗動、房室結節リエントリー性頻拍(AVNRT)、ウォルフ・パーキンソン・ホワイト症候群、心室頻拍などその他の不整脈も専門的需要を維持しています。心室頻拍の症例数は少ないものの、複雑な基質マッピングを要するため、デバイス価格は高水準に設定されています。AIガイドによる病変セットはこうした困難な症例における成功率を向上させており、AIが標的選択を誘導した場合、1年後の不整脈非再発生存率が82%に達するという初期データが示されています。新興アルゴリズムが成熟するにつれ、医療チームはアプリケーション横断的な学習曲線の進展が電気生理学デバイス市場をさらに拡大させると期待しています。
エンドユーザー別:
外来手術センターの成長が病院の優位性に挑戦病院は2026年において24.3%の収益リーダーシップを維持しましたが、診療報酬改革が外来サービスラインを開放するにつれ、外来手術センター(ASC)の手術シェアは急速に拡大しています。米国医療保険・メディケイドサービスセンター(CMS)は、心臓アブレーションを独立型センターへ移行することで10年間で450 ミリオン 米ドルのメディケア節減が見込まれると試算しており、電気生理学デバイス市場全体でASC購入の13.8%のCAGRを牽引しています。PFAの麻酔時間および回復時間の短縮は、日帰り退院モデルに適しており、郊外の診療圏への拡大を促進しています。
一方、三次病院内の専用EPラボは、高マージンのデバイス販売、特に植込み型デバイスおよび3次元マッピングコンソールを支える複雑な不整脈紹介患者を活用しています。学術機関は臨床試験およびフェローシップ研修を主導し、最先端ハードウェアへの長期的需要を育成しています。そのため、電気生理学デバイス産業は、効率性主導のASC普及と、イノベーション普及の中心であり続ける研究集約型の病院環境とのバランスを保っています。

注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
地域分析
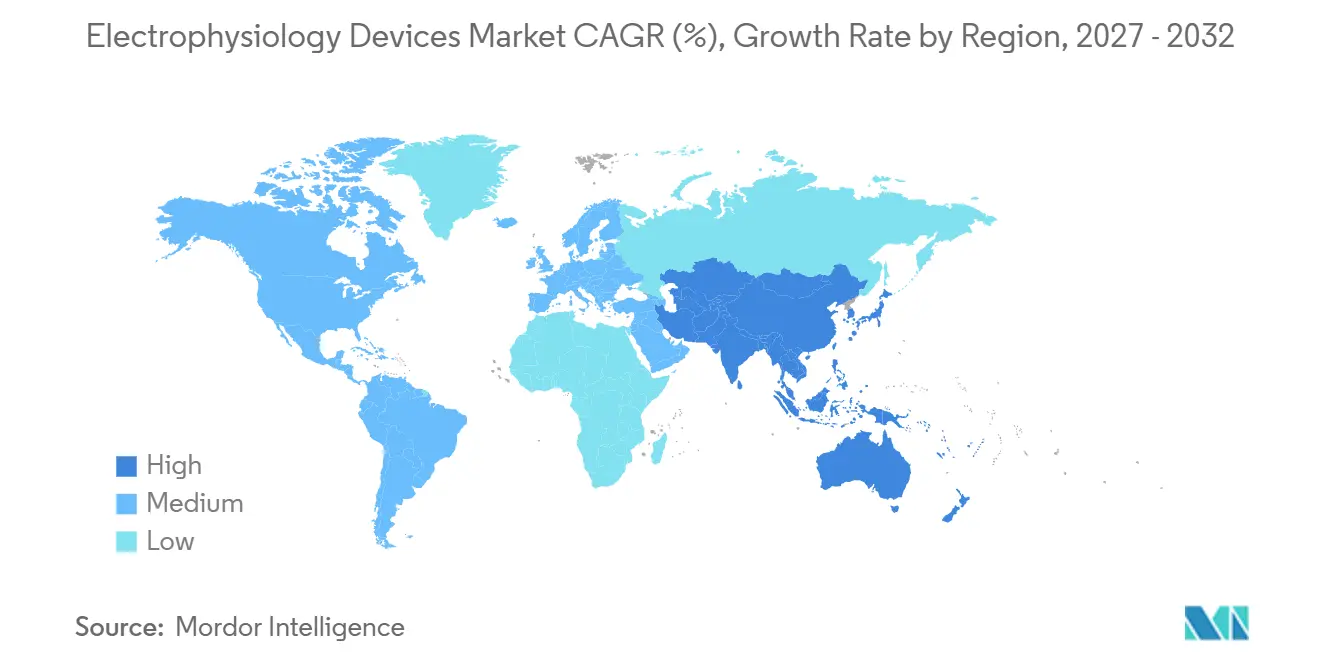
北米および欧州の電気生理学デバイス市場
北米は2026年の電気生理学デバイス市場の24.9%を占め、EPラボの密なネットワーク、米国食品医薬品局(FDA)の有利なブレークスルー承認経路、および急速なAI導入に支えられています。しかし、診療報酬削減が近期の機器更新サイクルを脅かしており、医療提供者はベンダーとの価格交渉を余儀なくされています。欧州は高齢化人口動態に牽引された相当な規模を維持しており、簡素化されたCEマーク手続きにより迅速なデバイス上市が可能ですが、体系的なトレーニングのばらつきが市場の成長ポテンシャルを抑制しています。
アジア太平洋地域の電気生理学デバイス市場
アジア太平洋地域は2032年にかけて14.4%のCAGRで最も急速に成長する地域です。拡大する中間層の医療支出、野心的な病院建設プログラム、および地域製造能力が、電気理学デバイスの市場浸透に向けた肥沃な土台を形成しています。中国の2025年におけるFARAPULSEの承認は外国技術に対する規制上の開放性を示しており、インドでは電気生理学研究の産出量が急増しており、国内需要の強化につながる可能性が高いと報告されています。しかし、農村部のインフラ未整備と価格感応度の高さから、フルーガル・イノベーション型のビジネスモデルが求められており、多くのサプライヤーが地域全体の多様な購買力に対応した段階的製品ポートフォリオを採用しています。
ラテンアメリカおよび中東・アフリカの電気生理学デバイス市場
ラテンアメリカ、中東、およびアフリカは現時点では市場規模が小さいものの、公衆衛生計画者が非感染性疾患の管理を優先するにつれ、未開拓のポテンシャルを秘ています。医師向けトレーニングプログラムと手頃な価格のサービス契約を組み合わせたベンダー戦略は、長期的にこれらの地域における電気生理学デバイス市場の追加的な需要を開拓することができます。
競合ランドスケープ
市場集中度
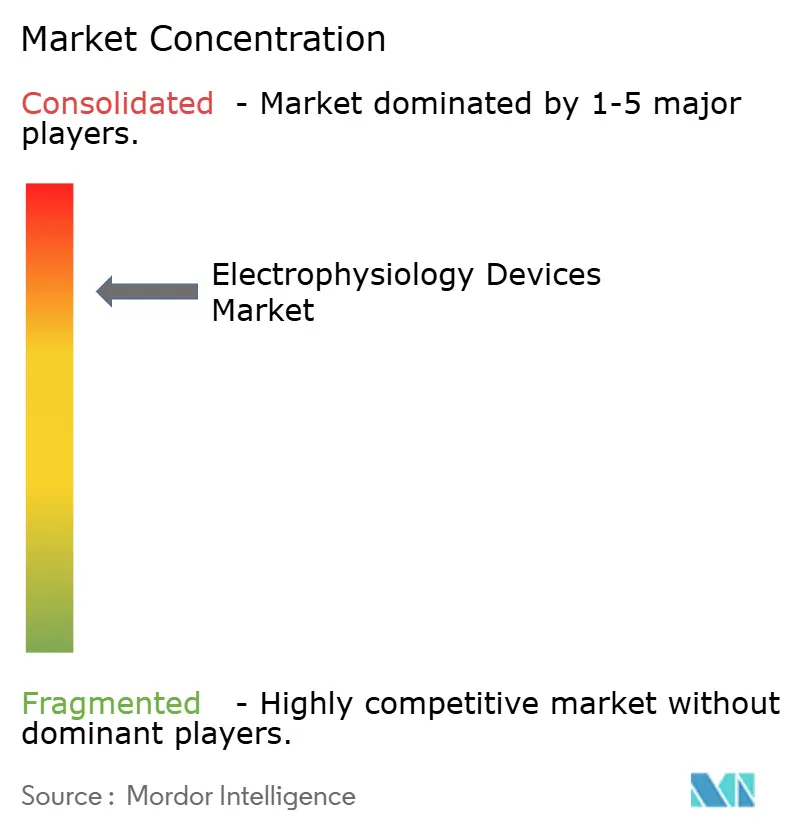
競争は、Abbott、Johnson & JohnsonのBiosense Webster、Medtronic、およびBoston Scientificの4社の既存大手を中心に展開しており、これらが電気生理学デバイス市場の技術アジェンダを集合的に設定しています。Boston Scientificは、心房細動ツールセットを拡張するためにCortexおよびSoniVieの補完的買収を実行しました。Medtronicは、PulseSelectの米国食品医薬品局承認における先行者優位を活用して早期PFAシェアを獲得し、Biosense WebsterはCARTOの深い導入基盤を活用してカテーテルおよびアナリティクスモジュールのクロスセルを行っています。AbbottはVolt PFAをEnSiteマッピングシステムと組み合わせて位置づけ、顧客のロックインを深めるエンドツーエンドのワークフローを提供しています。
ディスラプターはソフトウェアのギャップを標的にしています。Vektor Medicalのクラウドベースvmapは、カテーテル接触なしにAI不整脈局在化を提供し、大規模検査室の生産性向上を約束しています。サプライチェーンの強靭性は、高性能カテーテルの生産を制限した2024年のフルオロポリマー不足を受けて、戦略的差別化要因となっています。材料調達を多様化したベンダーは在庫をより迅速に転換し、電気生理学デバイス市場内での収益への影響を緩和し、顧客ロイヤルティを強化しました。PFAエネルギー送達波形およびAIマッピングアルゴリズムにおける特許競争が、次の競争再編の波を左右する可能性が高いです。
電気生理学デバイス産業のリーダー
-
Johnson & Johnson
-
Abbott Laboratories
-
Medtronic plc
-
Boston Scientific Corporation
-
Biotronik SE & Co. KG
- 注:主要企業の掲載順は順位を示すものではありません。
電気生理学デバイス市場 このレポートでカバーされる企業
- Abbott Laboratories
- Johnson & Johnson
- Medtronic
- Boston Scientific
- BIOTRONIK
- MicroPort
- Acutus Medical
- Stereotaxis
- Koninklijke Philips
- Siemens Healthineers
- GE Healthcare
- Lepu Medical
- CathVision ApS
- Kardium
- CoreMap
- Oscor
- Imricor Medical Systems
- Adagio Medical
- JenaValve Technology
- Vektor Medical
最近の産業開発事情 電気生理学デバイス市場
- 2025年7月:AbbottはVolt PFAシステムのCEマーク承認を取得し、欧州での上市ペースを加速させました。
- 2025年6月:米国食品医薬品局は、ピボタル試験の成功を受けてAbbottのVolt PFAシステムの米国商業化を承認しました。
- 2025年4月:Abbottは、伝導系ペーシングICDリードのASCEND CSPピボタル試験を開始しました。
- 2025年3月:Boston ScientificはSoniVieを買収し、Tivus超音波アブレーションプラットフォームをポートフォリオに追加しました。
世界の電気生理学デバイス市場レポートの範囲
セグメンテーション概要
| 診断用EPカテーテル | 従来型 |
| 高性能型(ステアラブル、灌流型) | |
| 超音波 | |
| アブレーションカテーテル | 高周波 |
| 冷凍アブレーション | |
| パルスフィールド(PFA) | |
| EP検査室資本設備 | 3次元マッピングシステム |
| 記録システム | |
| 高周波ジェネレーターおよび冷凍コンソール | |
| 植込み型電気生理学デバイス | 心臓ペースメーカー |
| 植込み型除細動器(ICD) |
| 心房細動 |
| 心房粗動 |
| 房室結節リエントリー性頻拍(AVNRT) |
| ウォルフ・パーキンソン・ホワイト(WPW)症候群 |
| 心室頻拍 |
| その他の不整脈 |
| 病院 |
| 外来手術センター |
| 心臓電気生理学検査室 |
| 学術・研究機関 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 中東・アフリカ | 湾岸協力会議 |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| 製品別 | 診断用EPカテーテル | 従来型 |
| 高性能型(ステアラブル、灌流型) | ||
| 超音波 | ||
| アブレーションカテーテル | 高周波 | |
| 冷凍アブレーション | ||
| パルスフィールド(PFA) | ||
| EP検査室資本設備 | 3次元マッピングシステム | |
| 記録システム | ||
| 高周波ジェネレーターおよび冷凍コンソール | ||
| 植込み型電気生理学デバイス | 心臓ペースメーカー | |
| 植込み型除細動器(ICD) | ||
| 適用別 | 心房細動 | |
| 心房粗動 | ||
| 房室結節リエントリー性頻拍(AVNRT) | ||
| ウォルフ・パーキンソン・ホワイト(WPW)症候群 | ||
| 心室頻拍 | ||
| その他の不整脈 | ||
| エンドユーザー別 | 病院 | |
| 外来手術センター | ||
| 心臓電気生理学検査室 | ||
| 学術・研究機関 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | 湾岸協力会議 | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
レポートで回答される主要な質問
電気生理学デバイス市場の現在の価値はいくらですか?
電気生理学デバイス市場規模は2027年に17.98 ビリオン 米ドルに達しました。
電気生理学デバイス市場は2032年にかけてどのくらいの速度で成長しますか?
市場収益は12.93%のCAGRで拡大し、2032年までに33.03 ビリオン 米ドルに達すると予測されています。
最も急速に成長している製品セグメントはどれですか?
パルスフィールドアブレーションカテーテルは、医師が熱エネルギーシステムから移行するにつれて、年平均成長率17.5%で成長すると予測されています。
アジア太平洋地域が次の成長フロンティアと見なされる理由は何ですか?
同地域は、病院建設プログラム、心血管疾患の高い負担、およびFARAPULSEに対する中国の承認などの規制承認の加速により、14.4%のCAGR見通しを提供しています。
新興市場でのより広い普及を制限するものは何ですか?
強力な潜在需要にもかかわらず、高いデバイスコストと訓練を受けた電気生理学専門医の不足が主要な障壁として残っています。
人工知能は手術効率にどのような影響を与えていますか?
vMapなどのAIマッピングツールは1分以内に不整脈源を局在化し、最近の臨床試験において12ヶ月間の不整脈非再発率を88%に引き上げました。